
Кредитная история – это финансовая репутация конкретного человека или определенной компании. Прежде всего эта информация касается погашения кредитов. Соответственно данные из кредитной истории (далее – также «КИ») чаще всего используется финансовыми организациями-кредиторами для определения возможности выдачи кредита обратившемуся к ним лицу. КИ может быть как хорошей, так и плохой. При этом важно помнить, что кредитная история по факту может возникнуть не только у тех, кто когда-либо брал кредит.
Кредитная история передается в бюро кредитных историй (далее – также «БКИ»). Это происходит после того, как заемщик или другой субъект кредитной истории дал на это согласие и оно было зафиксировано письменно или другим способом, предусмотренным законом о кредитных историях. В базах данных 3 самых крупных БКИ хранятся сведения более чем о 95 млн субъектов КИ.
Что такое КИ
Понятие КИ определяется Законом РФ 218-ФЗ от 30 декабря 2014 г. Кредитной историей называются сведения, характеризующие уровень исполнения конкретным человеком или организацией (субъектом КИ) взятых на себя обязательств. При этом учитывается как своевременность, так и полнота исполнения.
КАК ПРОВЕРИТЬ СВОЮ КРЕДИТНУЮ ИСТОРИЮ через госуслуги
К данным, отражаемым в кредитной истории, относятся следующие виды обязательств:
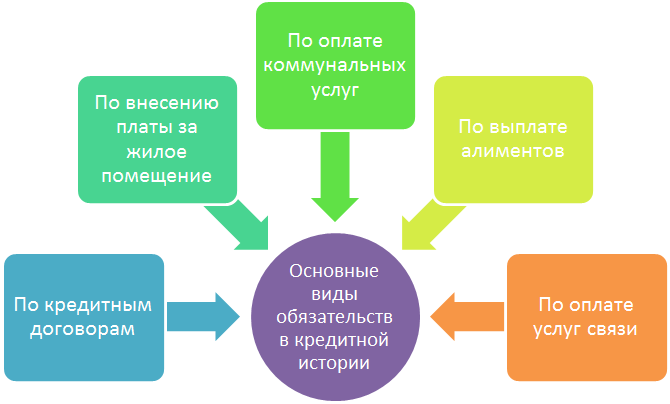
Схема видов обязательств по кредитной истории
В первую очередь кредитная история отображает степень ответственности заемщика в вопросах выплаты заемных средств. Соответственно важно, чтобы кредит был погашен не только полностью, но и в сроки, указанные в договоре или ранее.
Откуда берется кредитная история и где она хранится
Формирование кредитной истории в большинстве случаев происходит следующим образом:
- Будущий субъект КИ (чаще всего это потенциальный заемщик, но также может быть поручитель или принципал) обращается впервые за кредитом в какое-то финансовое учреждение:
- кредитную организацию;
- МФО;
- кредитный кооператив.
- Финансовая организация принимает определенное решение о возможности кредитования обратившегося к ней клиента и передает данные в бюро кредитных историй, с которым у нее заключен договор.
- БКИ информирует Центральный каталог кредитных историй (далее – также «ЦККИ») о том, что в этом бюро имеется КИ конкретного заемщика.
КИ хранится в течение десяти лет с даты внесения в них последних изменений. Бюро кредитных историй в РФ много, и финансовые организации могут заключать договоры с несколькими БКИ. Поэтому для получения информации о своей КИ нужно обращаться именно в то БКИ, куда были переданы соответствующие сведения (список бюро согласно государственному реестру доступен по ссылке). Подробно описано, что такое БКИ, ЦККИ и как узнать свою кредитную историю по паспорту и по фамилии, в соответствующих статьях.
Из чего состоит кредитная история
Кредитная история для юридических лиц содержит три части, а для физических – четыре (кроме общих, еще и информационную):
- Титульную (сведения о субъекте истории, в основном – заемщике).
- Основную (данные об обязательствах со сроками их исполнения, суммами погашения основного долга и процентов).
- Дополнительную (информация о кредиторах, пользователях кредитной истории, а также приобретателях права требования, если кредит был продан другой организации).
- Информационную (сведения о факте обращения за кредитом, причинах отказа в выдаче средств, продолжительных просрочках).
Кредитная история для физического лица (в том числе для индивидуального предпринимателя) и для юридического лица содержит следующие сведения:
- ФИО.
- Данные паспорта.
- Код налогоплательщика.
- СНИЛС.
- Название.
- Адрес регистрации.
- Регистрационный и идентификационный номера.
- Данные о реорганизации, если она происходила.
- Адрес регистрации.
- Соответствующая информация в случае процедуры банкротства или признания физического лица недееспособным.
- Все ключевые данные о кредитах, для которых физическое лицо выступает как поручитель, заемщик или принципал (суммы, сроки погашения основного долга и процентов, внесенные изменения в договор, своевременность и полнота погашений, наличие залога и т.д.).
- Информация о банкротстве, если компанию признали неплатежеспособной.
- Данные по займам юридического лица, аналогичные сведениям о кредите для физического лица.
- Данные об организациях, которые передают информацию в БКИ.
- Сведения об учреждениях, запрашивающих КИ.
- Информация о лицах, выкупивших кредит у финансовой организации-кредитора.
- Данные о выдаче займа или отказе в нем.
- В случае отказа в кредитовании основания для такого решения.
- Сведения о просроченной задолженности, возникшей в виде как минимум двух пропущенных подряд платежей на протяжении 120 календарных дней.
Когда и кому может понадобиться знать свою кредитную историю
Кроме выше описанных случаев, КИ может возникнуть в результате разных причин:
- технического сбоя;
- мошенничества;
- влияния человеческого фактора и других.
При этом плохая кредитная история может существенно усложнить жизнь. С теми, кто долгое время игнорирует выплаты по кредиту, проводит работу служба безопасности и коллекторы. А это означает как минимум много звонков, писем и встреч в самое неподходящее время. Именно поэтому каждому необходимо свою кредитную историю периодически проверять, а в отдельных случаях – еще и исправлять или оспаривать (о том, как исправить, очистить или удалить свою кредитную историю, читайте в отдельной статье).
Ситуаций, в которых стоит знать свою КИ, достаточно много:
- Получение кредита.
Банки и другие финансовые организации анализируют кредитную историю потенциального заемщика. Плохая КИ может стать поводом для отказа в выдаче кредита или для повышения процентной ставки. - Выезд за границу.
В кредитной истории отображается информация о просроченных платежах. Если клиент продолжительное время не вносит деньги в счет погашения кредита и не идет на контакт с финансовой организацией, дело часто доходит до суда. Судебное решение может не только принудить к выплате банку или другому финансовому учреждению кредита, но и запретить выезд за границу. - Планирование своего бюджета.
Большинство финансовых организаций прописывают в кредитном договоре штрафы и пени за погашение кредита с опозданием. Соответственно просрочки для заемщика влекут за собой значительные дополнительные расходы. - Оформление страховки.
Плохая кредитная история может сигнализировать страховым компаниям о необходимости повышения тарифов или отказа в оформлении страховки. Человек, который имеет много просрочек, по мнению страховых компаний, нуждается в деньгах, а значит более склонен к мошенничеству. - Поиск работы.
Просроченные платежи у потенциального сотрудника для работодателя часто означают безответственность, неумение планировать и нерешительность. Это абсолютно не соответствует деловым качествам, необходимым для ряда специалистов (например, материально ответственных работников или руководящего состава). В этом случае плохая кредитная история может помешать получить выгодное предложение по трудоустройству.
А есть ли альтернатива?
Кредитная история нужна для решения многих прикладных задач: от оформления кредита до получения работы. Однако процесс ее получения имеет несколько недостатков:
- кроме одного раза в год, процедура всегда платная, притом тарифы в разных инстанциях разные и не везде прозрачные;
- часто требуются какие-то дополнительные действия типа похода к нотариусу или заверения документов;
- необходимо посвятить этому занятию определенное время, так как нотариус, банк, а тем более ЦККИ работают по собственным регламентам и предоставляют ответ в установленные ими сроки;
- частые запросы кредитной истории могут отрицательно повлиять на решение банка о выдаче кредита, поскольку в КИ содержится информация о запросе, но нет информации о его причине (финансовые организации нередко расценивают частые запросы как попытку взять кредит в нескольких местах).
Поэтому когда информацию, содержащуюся в КИ, нужно получить срочно, с минимальной вовлеченностью в процесс и без последствий для финансовой репутации, лучше купить кредитный рейтинг (далее – также «КР»).
Какие вопросы о кредитной истории популярны
Ключевые запросы, которые связаны с кредитной историей, обычно следующие:
- Как узнать свою кредитную историю (по паспорту, фамилии, через сайт госуслуг)?
- Что такое НБКИ, ЦККИ?
- Почему банки отказывают в выдаче кредита?
- Как оспорить КИ?
- Как узнать просрочки по кредиту?
- Что такое код КИ?
- Как часто обновляется КИ?
- Сколько хранится кредитная история?
- Сколько в России БКИ?
Детальные ответы на перечисленные выше и некоторые другие не менее важные вопросы представлены в отдельных статьях. Знание своей кредитной истории, умение правильно реагировать на полученную о КИ информацию и возможность оперативно решить сопутствующие вопросы поможет избежать многих неприятных ситуаций.
Источник: www.gagarinbank.ru
Кредитная история. Проверяем и исправляем.
История взаимоотношений каждого жителя России с банками и кредитными учреждениями записана в кредитной истории (КИ). И при очередном обращении за займом собранные данные внимательно изучаются. Они не менее важны, чем доход или наличие стабильной работы. Как относиться к КИ? Что делать, чтобы ее исправить? Сколько хранится информация?
Где взять и как проверить кредитную историю?
Что такое кредитная история
В 90-х годах XX века жителям России стали доступны банковские продукты: займы, кредиты, депозиты, вклады. Если с последними россияне были слишком осторожны, не доверяли кредитным организациям деньги, то получение кредитов оказалось заманчивым. Проценты постепенно снижались, исчезли накрутки «процентов на проценты». И страну захлестнул бум кредитования. Деньги получались на «ремонт», «машину», «квартиру» и т. д.
Банковские структуры первоначально ориентировались на данные, предоставленные заемщиком при подаче заявления на кредитование. У жителей страны появилась возможность брать кредиты бесконечно и не платить. А у кредитных организаций возникла необходимость в проверке и в получении сиюминутной информации о более ранних «взаимоотношениях» претендента на заимствование с кредитными организациями.
Банки фиксировали информацию по «своим» заемщикам: о наличии просрочек, досрочных выплатах и обстоятельствах, заслуживающих внимания, но обмен сведениями между кредитными организациями долгое время не осуществлялся. Чем и пользовались недобросовестные заемщики.
[stextbox 2015 года в КИ заносится информация и о долгах по коммунальным платежам, по аренде и за услуги связи – это в случае, если вы проигнорировали судебное решение. Другими словами, наша кредитная история постепенно превращается в финансовый паспорт. Сейчас мы не знаем, насколько может расшириться сфера влияния КИ, поэтому следует тщательно беречь ее и своевременно исправлять ошибки, выявленные в истории заимствований.[/stextbox]
Все это привело к созданию бюро кредитных историй, предназначенного для хранения информации, предоставленной банковскими структурами:
- О поданных заявках на получение кредита . Если банк отказал в выдаче займа, делается отметка в КИ. Причины — разные. Например, кредитный аналитик счел, что предоставленные данные о заработной плате не соответствуют сведениям из ПФР.
- О просроченных платежах . Изначально кредитная история просрочки исключительно и фиксировала. Достаточно одного-двух дней просрочки для появления негативной отметки. Важно подчеркнуть: не всегда по вине плательщика. Он мог своевременно внести деньги через терминал или банкомат. Операции между разными платежными системами занимают до 5-ти рабочих дней. Результат? КИ испорчена. Заемщику приходится идти в банк, писать заявление об устранении негативной информации, подкрепив соответствующими документами.
Как узнать свою кредитную историю
Кредитные истории хранятся в специальных бюро — БКИ. Банк, желая проверить благонадежность и платежеспособность клиента, делает запрос в БКИ и получает желаемую информацию. Потенциальному заемщику важно понимать две вещи:
- В стране действует несколько бюро кредитных историй.
- Не каждый банк сотрудничает с БКИ. Некоторые учитывают историю кредитов, выданных в своих отделениях. Только наиболее крупные кредитные организации проверяют кредитную историю во всех бюро, так как услуга предоставляется за деньги.
Важно понимать, что потенциальный заемщик может сам проверить свою кредитную историю:
- Отправить запрос в БКИ. Раз в год это делается бесплатно. Зная, в каком бюро хранится информация, запрос можно отправлять напрямую. Если нет, кредитную историю можно запросить в НБКИ — Национальном Бюро Кредитных Историй, объединяющем всю информацию. Если запрос отсылается почтой, подпись на письме должна быть заверена в нотариальном порядке.
- Обратиться в один из банков-партнеров НБКИ. Многие кредитные учреждения (в том числе, микрофинансовые организации) за определенную сумму предоставят необходимую информацию при наличии паспорта или иного документа, подтверждающего личность заемщика. Последнее удобно потенциальным клиентам данного кредитора все по тем же обстоятельствам: не все банки сотрудничают с БКИ. Можно иметь значительные долги, но данная конкретная кредитная структура об этом знать не будет.
Исправление кредитной истории
Для действующего или потенциального кредитного заемщика важно знать, где взять кредитную историю, в течение какого времени хранятся записи, можно ли их исправить. Важно понимать, что оформление крупного кредита, ипотеки невозможно, если год-два-три назад были просрочки по кредитам, и взыскание проводилось через службу судебных приставов.
Также возможны следующие ситуации:
- Деньги по платежу внесены вовремя, но из-за технических сбоев, ошибок банковского сотрудника или задержек с зачислением средств между платежными системами в банке отражена информация о просрочке. Часто при этом заемщику еще и начисляется пеня, о которой тот и не догадывается. В этом случае устранить негативные записи можно только собрав все платежные документы и проведя сверку с банком.
- При всей уникальности человеческой личности всегда существовали полные тезки. И конкретный потенциальный заемщик, не имеющий никаких долгов перед банками, становится «жертвой» обстоятельств. Решить проблему можно так же собирая справки, предъявляя свои документы, подтверждающие, что указанные в кредитной истории просрочки к вам не имеют никакого отношения. Процесс достаточно длительный. Бюрократическая система вне зависимости от ее принадлежности никогда и никуда не спешит.
Как улучшить кредитную историю
Есть распространенная ситуация: долги и просрочки есть, все записи в кредитной истории соответствуют действительности. А через год-два заемщик планирует получение крупного займа, например, ипотечного или автомобильного, а мы понимаем, что получить кредит с плохой кредитной историей проблематично.
Как в такой ситуации стать благонадежным заемщиком? Важно понимать, что записи в БКИ хранятся в течение 15 лет. Потом происходит обнуление информации.
МФО исправляют кредитную историю
Кредитования населения — выгодный бизнес, даже при наличии просрочек, неплатежей, кредитов и займов, не подлежащих взысканию. И на негативных записях в КИ многие так же стали активно зарабатывать. Существует «прослойка» банков, микрофинансовых организаций, предлагающих исправить кредитную историю за деньги.
Но это не значит, что заемщик оплачивает определенную сумму, и негативные записи убираются. Все намного сложнее. Заемщику необходимо в данной структуре взять кредит или займ и аккуратно его погасить в строго оговоренные сроки, не допуская просрочек и иных нарушений. Одного раза недостаточно. Как минимум, необходимо в течение года-двух получать заемные деньги и выплачивать с точностью до копейки.
[stextbox достаточно затратный, учитывая, что займы предоставляются под высокие проценты. К тому же, если ранее у заемщика уже были проблемы с возвратом денег, то нет вероятности, что финансовые проблемы и сейчас не станут непреодолимой преградой на пути к «исправлению».[/stextbox]
Этот же вариант предлагается и тем, у кого вообще нет кредитной истории. Как оказалось, для многих банков эта ситуация еще хуже, чем наличие просрочек и неплатежей. Кредитные менеджеры и аналитики не имеют информации о поведении клиента, не могут прогнозировать своевременный возврат выданных денег.
Не нужно суетиться
Слишком частый запрос – проверка кредитной истории, большое количество запросов займов и активное участие в кредитовании сторонних людей настораживает банки. Если банки видят, что за последние месяц – два вы более 4 раз запросили свою КИ. То вероятно, что другие банковские учреждения отказали в выдаче кредита, либо клиент планирует взять несколько займов у различных банков.
Много кредитов – не есть хорошо
Банки много внимания уделяют долговой нагрузке потенциального заемщика, соизмеряя платежи по активным займам с его доходом. Нагрузка по кредитам менее тридцати процентов свидетельствует об ответственности человека, умение долгосрочного планирования.
Кредитная карта – это серьезно
Порой мы набираем кучу кредиток, которым не пользуемся и которые валяются у нас в кошельке. Но банки относятся к картам как к выданному кредиту, заемщик в любой момент может использовать максимальный лимит карты (всех карт). Поэтому наличие кредиток, даже если они не использовались, повлияют на одобрение выдачи нового кредита.
[stextbox срок действия кредитки закончился и карта вам больше не нужна – уточните в банке, закрыт ли кредитный договор по карте, иначе кредит будет «висеть» в вашей КИ.[/stextbox]