
Закладная – это ценная бумага, регулирующая финансовые отношения между залогодателем и залогодержателем в части возврата кредитных средств.
Она является документарным подтверждением предоставления недвижимости в качестве залога при получении в кредит денежных средств на приобретение жилья и дает банку имущественные права в случае невозврата долга. Закладная подлежит государственной регистрации.
Какие документы нужно предоставить?
Если для покупки недвижимости собственных средств недостаточно, то для решения вопроса о получении ипотечного кредита необходимо обратиться в банк к ипотечному менеджеру. После одобрения суммы кредита банк дает клиенту 90 дней для подбора подходящего варианта недвижимости.
Когда выбор сделан и окончательно согласован с банком, встаёт вопрос: как оформить ипотечный договор и закладную? Оформление закладной выполняется одновременно с подписанием ипотечного договора и происходит в один день с оформлением договора купли-продажи на выбранный объект недвижимости.
ЗАКЛАДНАЯ: что это такое, для чего она нужна?
Какие документы необходимы для банка? В пакет документов для ипотеки входит:
- паспорт залогодателя;
- акт приема-передачи недвижимости;
- выписка из ЕГРН;
- кредитный договор;
- оценка рыночной стоимости объекта недвижимости;
- договор о страховании жизни и здоровья кредитора и недвижимости;
- разрешение на ввод в эксплуатацию жилого дома (для новостроек);
- согласие супруга (супруги) о покупке или брачный договор.
С 1 января 2017 года взамен свидетельства о собственности и кадастрового паспорта введена выписка из ЕГРН, в которой отражены сведения об объекте недвижимости и зарегистрированных на него прав, а также имеющихся обременениях. Получить ее можно в МФЦ или через сайт Росреестра.
Срок действия законодательно не установлен. Но рекомендуется ее получать накануне или в день проведения сделки. Для оформления закладной и ипотечного договора необходимо провести оценку кредитуемого объекта. Для этого необходимо узнать в банке перечень аккредитованных организаций, выполняющих оценочные работы. В течение недели заказчику выдается оценочный отчет в двух экземплярах (один – для банка, второй – для Росреестра).
Стоимость услуги варьируется в зависимости от региона и срочности выполнения работ – от 2000 до 10000 рублей. После подписания договора купли-продажи покупатель для оформления ипотеки обязан застраховать жизнь и сам объект недвижимости. Сделать это можно в любой страховой компании. Но лучше выбрать надежного страховщика, ведь от этого в случае возникновения страхового случая зависит ваше спокойствие и возможность получить страховые выплаты.
Страховка должна покрывать полную стоимость имущества. Оформление страховки происходит в день подписания договора купли-продажи. Согласие супруга или супруги на проведение сделки или брачный договор, определяющий отношения сторон в отношении приобретаемого имущества, должны быть должным образом оформлены у нотариуса накануне проведения сделки.
Что такое ипотечная закладная и как проверить ее актуальность?
Процесс оформления
Процедура оформления закладной в банке происходит одновременно с оформлением договора ипотечного кредитования. Документ представляет собой специальный бланк, который лично заполняется залогодателем. Можно попросить в банке или посмотреть на сайте бланк, чтобы ознакомиться с ним заранее.
Процесс заполнения требует предельной внимательности, поскольку исправления и помарки в ценных бумагах запрещены. Вносимые данные о залогодателе и имуществе, предоставляемом в залог, должны быть точными и исключать расхождения с договором купли-продажи, выпиской ЕГРН, паспортами и другими документами.
Единого установленного образца закладной нет, но в закладной отражаются следующие сведения:
- Фамилия, имя, отчество, дата рождения, серия и номер, паспорта, дата его выдачи, место регистрации, ИНН кредитуемого.
- Полные данные кредитора (полное наименование, адрес, лицензия, ИНН, банковские реквизиты, телефоны и др.).
- Данные о кредитном договоре (номер договора, предоставляемая сумма, сроки действия, процентная ставка, порядок погашения и др.).
- Полная информация о залоговом имуществе (местоположение, площадь, техническое состояние, кадастровый номер, наличие обременений и др.).
- Оценочная стоимость имущества, предоставляемого в залог; сведения об оценщике.
- Остаток долга на дату оформления документа.
- Подписи залогодателя и залогодержателя, печать банка.
- Реквизиты для выполнения расчетов между участниками сделки.
- Скачать бланк закладной по ипотеке
- Скачать образец закладной по ипотеке
Все страницы документа имеют порядковый номер, прошиваются и скрепляются подписью нотариуса.
Сроки и стоимость
Закладная оформляется за один день. Но процесс сбора необходимых документов, который возложен на заемщика, может занимать до двух недель с учетом сроков проведения экспертной оценки имущества. Банк предоставляет бланк документа, а заемщик его заполняет. Обычно закладная оформляется бесплатно, но банк может взимать комиссию до 1000 рублей.
Регистрация
Закладная приобретает правовой статус ценной бумаги только после ее регистрации в Росреестре и присвоения регистрационного номера. При этом в государственный реестр вносятся сведения об органе, зарегистрировавшем обременение, место регистрации ипотечного соглашения, дата выдачи документа банку-залогодержателю.
Оригинал закладной выдается банку-кредитору. Заемщик может обратиться в банк и попросить ему оформить нотариально заверенную копию. В результате регистрации кредитуемый получает выписку из ЕГРН о праве собственности на недвижимость и наличии обременения в виде залога.
Необходимые бумаги для обращения
МФЦ является посредником между участниками сделки и Росреестром, поэтому установлены единые требования к перечню документов, предоставляемых для регистрации закладной. Для регистрации закладной необходимы следующие документы:
- Заявление о регистрации закладной.
- Заявление о регистрации права собственности.
- Документ, удостоверяющий личность.
- Договор о купле-продаже имущества.
- Акт приема-передачи имущества.
- Закладная.
- Ипотечный договор.
- Экспертная оценка недвижимости.
- Квитанция об уплате государственной пошлины.
Что будет если вовремя не оформить закладную
Если не будет этой бумаги, то могут возникнуть трудности со снятием обременения на квартиру. Оригинал бумажной закладной всегда находится на хранении у залогодержателя, то есть банка. Заемщику выдают только дубликат. Но и его стоит беречь, как важный документ. Бывают случаи, что банки теряют оригинал, портят, тогда копия становится основанием для снятия обременения.
Если же вы потеряли дубликат, то обратитесь в банк.
Никакие действия банка с закладной не изменяют условия кредитного договора в одностороннем порядке. В ряде случаев могут измениться счёт и банк получателя платежей. Если закладная не оформлялась, банк всё равно может переуступить права на кредитные обязательства заёмщика.
- Если не оформить закладную, могут возникнуть проблемы со снятием обременения на квартиру
- Оригинал закладной находится на хранении у залогодержателя, заемщику выдают только дубликат
- Если потеряли дубликат, нужно обратиться в банк
- Банк не может изменить условия кредитного договора односторонне
- Если закладная не оформлялась, банк может переуступить права на кредитные обязательства заёмщика
- Если заемщик не оформил закладную, банк может потребовать полного досрочного погашения кредитного договора
- Сроки оформления закладной различаются в разных банках
- Оформление закладной не является обязательным условием получения ипотеки, но большинство банков требуют её оформления
- Регистрация закладной обязательна во многих банках
- Закладная не подлежит государственной регистрации, но представляется в Росреестр для внесения сведений о ней и залогодержателе
- После полного погашения кредита банк обязан вернуть оригинал закладной владельцу недвижимости
- Закон не устанавливает строгих временных рамок для оформления права собственности в новостройке
- Закладная оформляется после ввода объекта в эксплуатацию и не позднее 6 месяцев с момента подписания акта приема-передачи.
- Что будет если не оформлять закладную
- Сколько времени дается на оформление закладной
- Можно ли не оформлять закладную по ипотеке
- Можно ли оформить в собственность без закладной
- Нужно ли регистрировать закладную
- Нужно ли получать закладную после погашения ипотеки
- Как долго можно не регистрировать право собственности на квартиру
- На каком этапе оформляется закладная
- Почему банк передает закладную
- Почему важно забрать закладную
- Сколько действует закладная
- Можно ли не подписывать закладную в банке
- Можно ли продать квартиру без закладной
- Как снять обременение если нет закладной
- Кто забирает закладную из Росреестра
- Как узнать есть закладная или нет
- Когда оформляется закладная при ипотеке
- Можно ли отказаться от оформления закладной
- Что делать с закладной после выплаты ипотеки
- В чем смысл закладной
- Нужно ли забирать закладную из Росреестра
- Что делать если банк потерял закладную на квартиру
- Где хранится погашенная закладная
- Когда отменили закладные
- Когда переходит право собственности на квартиру при ипотеке
- Что делать после приемки квартиры при ипотеке
- Зачем нужно оформлять закладную
Что будет если не оформлять закладную
Порядок оформления оформления закладной представлен на сайте Банка (вкладка «Оформление закладной»). В случае если заемщиком своевременно не оформлена закладная, Банк осталяет за собой право потребовать полного досрочного погашения кредитного договора.
Сколько времени дается на оформление закладной
Сроки, в течение которых нужно оформить Закладную в банке, после регистрации права собственности: АК БАРС — 6 месяцев, ВТБ — 2 недели, Газпромбанк — 30 рабочих дней, Дельтакредит — 1 месяц, ККФЖС — 30 рабочих дней, Россельхоз — 2 месяца, Банк СОЮЗ — 1 месяц, Сбербанк — 3 месяца, но не позднее 18 месяцев после ввода
Можно ли не оформлять закладную по ипотеке
Можно ли не оформлять закладную? Да, оформление закладной не является обязательным условием получения ипотеки. Для банка это является дополнительной гарантией, а для заемщика возможность получения более выгодных условий. Поэтому большинство банков требуют оформление закладной.
Можно ли оформить в собственность без закладной
Да, если банк не требует этот документ при оформлении займа. Однако, во многих банках регистрация закладной обязательна. Без нее выдача кредита невозможна.
Нужно ли регистрировать закладную
Сама закладная не подлежит государственной регистрации, она представляется в Росреестр для внесения сведений о ней и залогодержателе, а также иных обязательных данных в ЕГРН.
Нужно ли получать закладную после погашения ипотеки
После полного погашения кредита банк обязан вернуть оригинал закладной владельцу дома или квартиры. На ценной бумаге делается отметка о полном выполнении обязательств по договору ипотеки и отсутствии претензий со стороны заимодавца. А также указывается сумма платежа и дата его внесения.
Как долго можно не регистрировать право собственности на квартиру
153 Жилищного кодекса). Закон не устанавливает строгих временных рамок, в которые нужно успеть оформить право собственности в новостройке. Поэтому, строго говоря, можно вообще ничего не регистрировать.
На каком этапе оформляется закладная
Как оформить закладную
Если вы купили в ипотеку недвижимость на этапе строительства, то после ввода объекта в эксплуатацию и не позднее 6 месяцев с момента подписания акта приема-передачи, вам нужно оформить закладную.
Почему банк передает закладную
Причина продажи банком закладных — нехватка денег на выдачу новых займов. Ипотечные сделки предполагают длительный срок исполнения обязательств, а кредитная организация продолжает заключать новые договоры, которые требуют наличия свободных активов. Другими словами, это способ пополнить оборотные средства.
Почему важно забрать закладную
Для чего нужна закладная при ипотеке
Закладная гарантирует, что в случае неуплаты долга, недвижимость перейдет в собственность банка. Так, если заемщик потеряет работу, банк сможет продать квартиру и вернуть свои деньги.
Сколько действует закладная
Действует такая подпись обычно около одного года. После подписания кредитная организация направит закладную в Росреестр, где ей присвоят номер. За регистрацию документа клиенту придется заплатить госпошлину: ее размер зависит от того, кто заключает — физлицо или юрлицо.
Можно ли не подписывать закладную в банке
Порядок оформления документа прописан в ФЗ № 102 «ОБ ипотеке». При этом закон не делает закладную обязательной для подписания. Однако банки все равно требуют ее наличие.
Можно ли продать квартиру без закладной
Без закладной невозможно снять обременение (залог) с квартиры. А пока не снят залог, продажу квартиры невозможно провести через Росреестр. Как правило, закладная лежит в банке, в котором владелец квартиры (продавец) когда-то брал ипотечный кредит.
Как снять обременение если нет закладной
Если вы не оформляли закладную, порядок действий может варьироваться в зависимости от банка, в котором оформлена ипотека. В некоторых случаях банк самостоятельно подает в Росреестр заявление о снятии обременения с квартиры, а иногда подается совместное заявление через МФЦ.
Кто забирает закладную из Росреестра
Срок регистрации права собственности и закладной не превышает 7 дней. После этого заемщик забирает документы (зарегистрированный кредитный договор, описи, выписку из ЕГРН) из МФЦ и передает их сотруднику банка. Часть этих документов сотрудник передает заемщику. Закладную Росреестр отправляет в банк самостоятельно.
Как узнать есть закладная или нет
Проверить, действительно ли был аннулирован залог, можно на сайте Росреестра. Для этого достаточно указать адрес купленного жилья, его условный или кадастровый номер. Если же закладная оформлялась в электронном виде, Росреестр аннулирует ее сам.
Когда оформляется закладная при ипотеке
Как правило, закладная составляется банком и подписывается заемщиком в момент получения кредитных средств. Стоит отметить, что закон не запрещает оформление ипотечного займа без составления этого документа.
Можно ли отказаться от оформления закладной
Банк может отказаться доставлять закладную. Если в сделке участвует риэлтор, он «на личных связях» может узнать, не была ли продана закладная и где она находится. А есть ещё такой лайфхак — заёмщик (владелец ипотечной квартиры) пишет в банк заявление на досрочное полное погашение ипотечного кредита.
Что делать с закладной после выплаты ипотеки
Подайте в МФЦ заявление о погашении регистрационной записи об ипотеке. С собой возьмите паспорт, закладную, договор ипотеки, свидетельство о праве собственности. То же самое можно сделать в личном кабинете на сайте Росреестра. Спустя несколько дней информация в ЕГРН будет обновлена.
В чем смысл закладной
Закладная относится к особому виду ценных бумаг, она одновременно удостоверяет право ее владельца на получение исполнения по денежному обязательству, обеспеченному ипотекой, без представления других доказательств существования этих обязательств, а также право залога на имущество, обремененное ипотекой.
Нужно ли забирать закладную из Росреестра
Электронная закладная хранится и учитывается в депозитарии, работу которого регулирует Банк России. Электронная закладная упрощает процесс сделки, так как банку или заемщику не нужно забирать ее из Росреестра после регистрации ипотеки, после погашения кредита банк без участия клиента снимает залог с жилья в Росреестре.
Что делать если банк потерял закладную на квартиру
Следует посетить региональное отделение Росреестра со следующими документами:
- Заявление на снятие обременения.
- Копии уставных документов банка, заверенные у нотариуса.
- Подтверждение права собственности на недвижимость.
- Письмо от кредитора о погашение долга по ипотеке.
- Закладная.
Где хранится погашенная закладная
Погашенную закладную следует предъявить в учреждение Росреестра для снятия обременения и хранить вместе с другими документами по ипотеке.
Когда отменили закладные
Нововведение вступает в силу с 25 декабря. «Это очень удобно для наших клиентов. Больше не нужно оформлять закладную в банке и регистрировать ее в Росреестре. И после выплаты кредита для снятия обременения клиенту делать ничего не нужно — банк сам отправит в Росреестр данные о погашении.
Когда переходит право собственности на квартиру при ипотеке
Когда переходит право владения? При покупке квартиры в ипотеку она сразу же после заключения договора становится собственностью заемщика. Это значит, что после подписания ипотечного кредитного договора можно сразу же приступать к оформлению документов, провести регистрацию в Росреестре.
Что делать после приемки квартиры при ипотеке
После подписания акта приемки-передачи один экземпляр должен оставаться у вас, а второй забирает себе застройщик. Далее необходимо сделать как минимум пять ксерокопий данного документа. Одну из них в течение пяти рабочих дней вам необходимо предоставить в кредитный отдел того банка, где у вас оформлена ипотека.
Зачем нужно оформлять закладную
Закладная — это ценная бумага, она подтверждает передачу недвижимости в залог кредитной организации. Если заёмщик неплатёжеспособен, с помощью этого документа банк возместит убытки через продажу залога, при этом не понадобятся другие доказательства, например, договор по кредиту.
29.03.2023 Что будет если вовремя не оформить закладную
Ипотека является одним из самых распространенных способов приобретения жилья. Однако, при оформлении ипотечного кредита, необходимо учитывать ряд важных моментов. Один из них — оформление закладной.
Закладная — это ценная бумага, которая подтверждает залог прав на недвижимость в пользу банка, выдавшего ипотечный кредит. Оригинал закладной находится на хранении у залогодержателя, а заемщику выдается только дубликат.
Если вовремя не оформить закладную, это может привести к серьезным проблемам, связанным со снятием обременения на квартиру. Бывают случаи, когда банки теряют оригинал закладной, и в таком случае копия становится основанием для снятия обременения.
Однако, не все банки требуют обязательного оформления закладной. Например, в ситуациях, когда кредит выдается на сравнительно небольшие суммы или на короткий срок, банки могут обойтись без закладной.
Тем не менее, в большинстве случаев оформление закладной является обязательным условием получения ипотечного кредита. Кроме того, оформление закладной может помочь заемщику получить более выгодные условия кредита.
Важно отметить, что сроки, в течение которых нужно оформить закладную в банке, могут отличаться в зависимости от банка. Например, в АК БАРС срок составляет 6 месяцев, а в Сбербанке — 3 месяца, но не позднее 18 месяцев после ввода объекта в эксплуатацию.
Кроме того, после полного погашения ипотечного кредита, банк обязан вернуть оригинал закладной владельцу недвижимости. На ценной бумаге делается отметка о полном выполнении обязательств по договору ипотеки.
Таким образом, оформление закладной является важным шагом при получении ипотечного кредита. Несоблюдение сроков или отсутствие закладной может привести к серьезным проблемам в будущем. Поэтому, рекомендуется тщательно изучать условия кредитного договора и обязательства, связанные с оформлением закладной, перед тем как принимать решение о получении ипотечного кредита.
Источник: mostalony.ru
Банк потерял закладную по ипотеке — что делать
Банк потерял закладную по ипотеке — что делать? Этот вопрос особенно актуален для граждан, которые, рассчитавшись по своим кредитным обязательствам, собираются снять обременение с недвижимости. Утрата данной ценной бумаги – событие неприятное, но не катастрофичное. Законодательством предусмотрено несколько вариантов решения этой проблемы. Рассмотрим подробности в нашем обзоре.
Основные причины, по которым банк потерял закладную по ипотеке на квартиру
В большинстве случаев все проблемы, связанные с утратой данной ценной бумаги, вызваны длительным сроком кредитования. За 10-20 лет действия жилищного займа у финансовой организации может случиться всё, что угодно. Чаще всего банк потерял закладную по ипотеке, если:
- проявлена халатность персональным менеджером;
- осуществлялась транспортировка документации из филиала в головной офис или наоборот;
- проводилась процедура переучёта, ревизии, переезда и т.д.;
- была осуществлена передача документа третьим лицам по какой-либо причине (например, при введении процедуры санации, при продаже с целью получения оборотных средств, в результате банкротства и др.).
Сбербанк потерял закладную по ипотеке — что делать
Сам факт утраты документа не влечёт изменений условий кредитования или препятствий для снятия обременения с купленной недвижимости. Все действия с закладной регламентированы гл. 3 ФЗ Об ипотеке (№102-ФЗ от 16.07.1998 г.) с изменениями на актуальную дату.
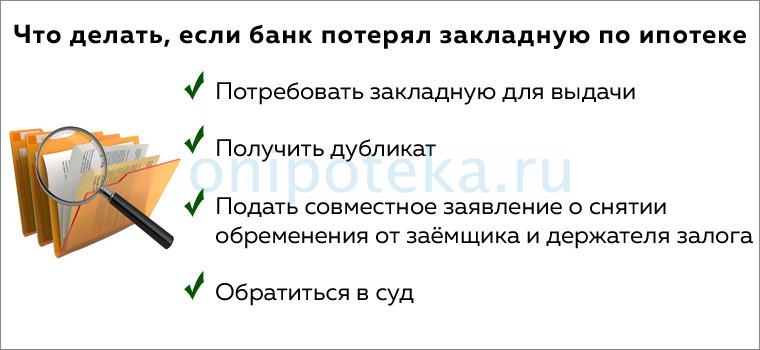
Если Сбербанк потерял закладную по ипотеке (или иной банк-кредитор), можно:
- Потребовать её для выдачи. В соответствии с законодательством банк обязан её выдать не позже, чем через месяц после погашения обязательств. Этого времени вполне достаточно, чтобы запросить документ из депозитария головного офиса/филиала. Если сроки нарушены, то следует написать соответствующую жалобу в ЦБ РФ. Достаточно часто закладная после этого действия «находится» очень быстро.
- Восстановить путём выдачи дубликата (102-ФЗ, ст. 18 (скачать)). Если банк действительно потерял закладную по ипотеке, то он же обязан составить новый документ. Задача заёмщика – проверить корректность данных. В противном случае Росреестр не идентифицирует дубликат и откажет в снятии обременения. Оплата восстановления закладной осуществляется за счёт средств кредитора, если иное не обозначено в ипотечном договоре.
- Подать совместное заявление о снятии обременения от заёмщика и держателя залога (т.е. банком). В этом случае не нужно терять время на запросы/жалобы и выпуск дубликата. Обе стороны представляют в Росреестр необходимые документы (о полной выплате займа и об отсутствии претензий со стороны банка), после чего регистрирующий орган вносит запись в ЕГРН об отсутствии обременений на недвижимость.
- Обратиться в суд. Если банк потерял закладную по ипотеке и при этом отказывается её восстанавливать или идти на компромисс, остаётся только защищать свои права в суде. В этом случае нужно:
- запросить дубликат в Росреестре (первоначально будет отказ);
- получить в банке справку о полном погашении финансовых обязательств и отказ в выдаче закладной;
- написать заявление в суд;
- получить судебное решение о снятии обременения с недвижимости;
- представить весь пакет документов в Росреестр.
На основании решения суда, даже если банк потерял закладную по ипотеке, регистрирующий орган выдаст её копию, а также снимет обременение с квартиры (102-ФЗ, ст. 17 (скачать)).
Последствия для заёмщика, если банк потерял закладную по ипотеке
Последствия зависят от того, на каком этапе выплаты кредита это произошло и по какой причине. Возможны следующие ситуации:
- Ценная бумага утрачена, банк лишён лицензии/продал обязательства, заём не выплачен. В этом случае условия ипотеки не изменятся, потребуется вновь подписать ряд документов (например, о смене кредитора) и восстановить дубликат.
- Закладная утрачена, обязательства заёмщика полностью выполнены. В этой ситуации гражданин понесёт временные затраты на снятие обременения, если не удастся договориться с банком о совместном визите в Росреестр.
- Закладная утрачена, обязательства заёмщика полностью выполнены, но ему пришлось потратить не только время, но и деньги на защиту своих прав. В этом случае можно обратиться в суд с требованием возмещения банком затрат, неустойки и морального вреда. Судебная практика по РФ неоднозначна.
Рекомендуемая статья: Что делать после сделки по ипотеке
Для того, чтобы у гражданина не возникал вопрос, если кредитор потерял закладную по ипотеке — что делать, рекомендуется оформлять данный документ в электронном виде (102-ФЗ Об ипотеке, ст. 13.2 (скачать)). Такая возможность предоставляется заинтересованным лицам с июля 2018 г. Электронная закладная подчиняется тем же правилам и требованиям законодательства, что такая же ценная бумага в документарном виде.
Источник: onipoteka.ru