
Как увеличить валовую прибыль торгового предприятия? Этот вопрос только на первый взгляд может показаться простым. На самом деле здесь есть над чем призадуматься, особенно если Вы торгуете достаточно большой номенклатурой товара.
Для того чтобы искать ответ на данный вопрос, давайте сначала разберемся, что такое маржинальная прибыль?
Под маржинальной прибылью мы будем подразумевать разницу между ценой реализации и закупочной ценой. Сразу оговорюсь, что в настоящий момент речь идет о валовой маржинальной прибыли (расчетной величине).
И все же, как увеличить маржинальную прибыль? Ответ, напрашивается сам собой: для увеличения маржинальной прибыли необходимо или больше продавать товара, или увеличивать наценку (разницу между закупочной ценой и ценой реализации), а лучше и то и другое одновременно.
Но… рынок диктует свои условия и очень часто бывает, что нет возможности ни увеличить наценку, ни продавать больше. Ценовая конкуренция и объем рынка в настоящий момент, диктуют свои условия. Как быть?
Как увеличить прибыль. Выжми из своего бизнеса максимум
Один из выходов в данной ситуации — обновление ассортимента
Но прежде чем начать заниматься «обновлением», необходимо четко определиться: какие экономические показатели и другие факторы по тому или иному товару (или группе товаров) для Вас являются приемлемыми с экономической, а иногда и с «политической» точки зрения (выручка от реализации, валовая рентабельность, поставщики, сезонность), а какие нет.
Определились? Тогда переходим к самой ревизии уже имеющегося в наличии ассортимента.
Задавайте вопросы нашему консультанту, он ждет вас внизу экрана и всегда онлайн специально для Вас. Не стесняемся, мы работаем совершенно бесплатно.
Также оказываем консультации по телефону: 8 (800) 600-76-83, звонок по России бесплатный!
Для чего нужна ревизия? Для того чтобы выявить именно тот товар, который (в настоящий момент времени) имеет смысл оставить в Вашем прайс-листе. И тот товар, который желательно вывести из оборота.
Основная цель ревизии имеющегося товарного ассортимента — выявление возможности оптимизации вложения имеющихся денежных средств, путем перераспределения финансовых потоков от одних товаров (менее привлекательных) к другим (более привлекательным), с целью получения максимальной маржинальной валовой прибыли.
1. Необходимо заполнить таблицу по каждому имеющемуся в наличии товару, но прежде, выбрать приоритет, по которому в дальнейшем будет систематизироваться товар (выручка от реализации, наценка или рентабельность) вписывая товар по убыванию выбранного показателя (приоритетный показатель расположите в колонке № 2).
Выручка от реализации, руб.
Выручка от реализации, %
Валовая прибыль, руб.
2. Вы получили таблицу, где по вертикали уменьшается выбранный Вами показатель (2 колонка). После этого, необходимо условно разбить товары на 3-4 группы по выбранному показателю: очень привлекательные, привлекательные, мене привлекательные, непривлекательные товары.
Как увеличить ПРИБЫЛЬ? Всё, что нужно знать о марже и маржинальности
2.1. Внимательно изучите табличные данные. Если ассортимент достаточно большой, иногда, имеет смысл по вертикали вписывать как товары, так и группы товаров, и в дальнейшем анализирую уже 2 таблицы.
2.2. Данная таблица поможет Вам также увидеть соотношение затраченных денежных средств на закупаемую продукцию к % валовой (маржинальной) прибыли, которую данная продукция приносит Вашему предприятию.
3. Далее необходимо принять стратегическое решение: уменьшать ассортимент, оставить, как есть, увеличивать ассортимент или замещать его другими товарами и группами.
— Данное решение принимается после того, как будет проведен тщательный анализ продаж по товарам и товарным группам.
— Такое решение может приниматься как по конкретным товарам, так и по отдельным группам товара.
— Решение принимается с учетом прогноза — есть ли возможность (перспектива) увеличения объема продаж у того или иного товара или группы.
— Как один из вариантов, можно рассмотреть увеличение наценки на ряд товаров, дающий незначительный оборот. При этом снизится их реализация, и возможно, такие товары будет легче вывести из оборота.
4. По полученным данным, необходимо разработать план по выбытию из оборота непривлекательного ассортиментного ряда и замещению его более привлекательным (с экономической точки зрения). Обычно, выводится из оборота группа товара дающего не менее 15, но не более 30 % оборота. Данный процесс по продолжительности должен занять не менее 2-4 месяцев.
5. Поиск нового товара.
Если один товар выводится из оборота, на смену ему должен прийти другой.
5.1. Необходимо определиться какие группы и товары Вас интересуют, прежде всего, с позиций получения наибольшей маржинальной прибыли. Это будет видно из таблицы № 1, если систематизировать товары по группам (мясные консервы, рыбные консервы, макароны и т.д.), но не факт, что не существует и других групп и товаров, на которые необходимо сделать ставку.
5.2. Необходимо так же учитывать и фактор сезонности.
Основные требования к новым товарам.
Раскрученные торговые марки:
a. Товар должен быть узнаваем, и иметь значительную ёмкость рынка и высокую ликвидность.
b. При реализации, объемы продаж и валовая рентабельность должны соответствовать желаемой величине (по этим величинам, Вы уже определились ранее).
c. Имеющиеся складские площади должны удовлетворять приобретаемый товар по температурному режиму, влажности и т.д.
d. В учет должен браться приемлемый для Вас срок годности товара и сезонность.
Нераскрученные торговые марки:
a. Товар должен быть малоизвестен на Вашем рынке или известен, но тогда уровень наценки должен соответствовать Вашим ожиданиям.
b. Товар должен быть конкурентен по цене с аналогами раскрученных торговых марок.
c. У данной новой торговой марки должна быть «перспектива роста» продаж.
6. Поиск новых товаров и групп товаров.
a. Поиск новых товаров и групп товаров осуществляется целенаправленно и постоянно.
b. Основные источники информации: выставки, специализированные рекламные журналы и издания, интернет и рынок на котором Вы работаете.
Получите консультацию: 8 (800) 600-76-83
Звонок по России бесплатный!
Источник: center-yf.ru
Валовая прибыль в рамках Отчета о доходах: Gross Profit
Валовая прибыль представляет собой ключевой показатель финансовой эффективности компании, отражая разницу между общим доходом от продаж и прямыми затратами на производство проданных товаров или услуг. Это важный компонент анализа прибыльности, позволяющий оценить, насколько эффективно компания управляет своими производственными затратами и определяет ее способность генерировать прибыль до учета операционных расходов.
Знаете ли вы, насколько прибыльна деятельность вашего малого бизнеса? Чтобы это выяснить, не нужно быть финансовым экспертом. Вы можете рассчитать свою Валовую прибыль, чтобы сравнить средства, которые вы вкладываете в свой бизнес.
Валовая прибыль — это доход, остающийся после вычета затрат на производство продукта или предоставление услуги. Вы можете определить валовую прибыль, вычтя стоимость проданных товаров (COGS) из выручки. Например, если компания имела доход 10 000 долларов США и 4 000 долларов COGS, валовая прибыль составила бы 6 000 долларов. Эта цифра есть в вашем отчете о доходах.
Формула валовой прибыли
Для расчета Валовой прибыли используйте эту формулу:
Общая выручка — Стоимость проданных товаров (COGS)
Чтобы узнать Gross Profit, нужно понимать, что такое Общая выручка и стоимость проданных товаров. Total Revenue равна общей сумме продаж. Расчет стоимости проданных товаров включает расходы, непосредственно связанные с производством ваших товаров или услуг (например, сырье).
Сюда не входят операционные расходы.Обычно это аренда, страховка, канцелярские товары, проценты и налоговые платежи.
Валовая прибыль может быть инструментом, который анализируется предприятиями для анализа своей рентабельности при использовании определенного количества рабочей силы и материалов. Проще говоря, это то, сколько денег вы зарабатываете на продаже своих запасов (выручка) по сравнению с тем, сколько вы за них заплатили (стоимость проданных товаров), без учета постоянных затрат, таких как арендная плата, постоянные затраты на рабочую силу и так далее. Это предполагает, что такие расходы будут одинаковыми, независимо от уровня производства на вашем предприятии, т.е. вы можете продать 500 или 5000 чего-то, но фиксированная зарплата, которую вы платите своим продавцам, одинакова независимо; таким образом, это не считается.
Например, если бы вы были продавцом одежды, который тратил 1000 долларов на товарные запасы каждую неделю и продавал их все за 1200 долларов, у вас была бы Валовая прибыль в 200 долларов. Вы можете не учитывать расходы на оплату стандартных продавцов в магазине, потому что это будет одинаково, продавали ли вы все в магазине или ничего.
С другой стороны, вы можете работать в отрасли, где затраты на оплату труда не являются фиксированными и напрямую связаны с тем, сколько доходов вы собираете. В этом случае стоимость рабочей силы будет переменной стоимостью, и вы будете учтены в Валовой прибыли.
Источник: kvaal.ru
Валовая прибыль предприятия: что говорят о его эффективности + формулы расчета


Идеи для бизнеса
Автор Сергей Конюшенко На чтение 6 мин Просмотров 962 Опубликовано 14 января, 2020

В этой статье мы поговорим о валовой прибыли предприятия.
Сегодня вы узнаете:
- Что такое валовая прибыль.
- Чем он отличается от других видов прибыли.
- Говорить о его эффективности.
- Как анализ показателей валовой прибыли.
Что такое валовая прибыль
В процессе деятельности любая организация сталкивается с необходимостью формирования экономических показателей. Они должны оценить результаты и определить уровень рентабельности. Одним из основных показателей деятельности компании — валовая прибыль.
Это совокупный доход, полученный в течение отчетного периода, исходя из разницы между прибылью от продаж и доход, который рассчитывается на себестоимость продукции.
Это понятие объединяет компании всех направлений работы, в дополнение к себестоимости продукции. Индикатор должен отображаться в балансе. Он базируется на многих показателях. Они делятся на 2 группы. Первая состоит из элементов, которые зависят от руководящего сегмента:
- Уменьшение себестоимости продукции.
- Коэффициент эффективности продажи товаров.
- Роста объемов производства.
- Реализация мер, направленных на повышение качества продукции.
- Использование производственных мощностей на максимальной скорости.
Вторая категория может включать в себя внешние элементы:
- Расположение завода.
- Нормативная база, в рамках которой промышленную или коммерческую деятельность.
- Общее политическое и экономическое состояние государства.
- Окружающей среды и природных условиях.
На основании всех вышеперечисленных факторов с валовой прибыли показывает результаты хозяйствующего субъекта. Выявляет убыточные и прибыльные виды экономической деятельности для последующего анализа и прибыльные пути развития.
Чем валовая прибыль отличается от других видов
Разница с валового дохода.
Понятие валовой выручки (дохода) включаются все активы компании, полученные от работы. Они включают налог и другие сопутствующие платежи к стоимости проданных активов. Эта цифра складывается не только на основе объема продаж и стоимости товаров, а также для удовлетворения потребительского спроса, диапазон, производительность и множество мелких деталей.
Разница с чистой прибыли.
Существует также значительная разница. При подсчете валовой прибыли не учитывается размер налоговых платежей и других аналогичных платежей, как в определении дохода, чистой и простой. Валовая прибыль рассчитывается до вычета налогов, после чего формируется чистая прибыль.
Разница с маржи прибыли.
Маржинальный доход напрямую связан с переменными расходами, которые прямо пропорциональны процесс производства. Сюда входит стоимость материалов, зарплату персонала и т. д. Маржинальная прибыль равна разнице между доходом и нерегулярные расходы компании.
Главное отличие маржа: это может помочь разработать правильный порядок выпуска товаров в зависимости от объема продаж и ассортимента товара, а также наиболее экономически эффективный способ взлома бизнеса. Валовой прибыли показывает рентабельность всего предприятия.
В отличие от нераспределенной прибыли.
Валовой и балансовой прибыли достаточно близкие значения, но разница между ними. Первый фактор отображается на счете 90 как разница между затратами и прибылью. Второй определяется как остаток по счету 99 совокупность прибыли к налогообложению.
Мы рекомендуем Вам почитать: Что такое доход, прибыль и доход: в чем разница и как формируются.
Как валовая прибыль, записанных в балансе
Валовая прибыль, как один из показателей деятельности компании и прописанных в строки 2100 отчета о прибылях и убытках. Значение этой строки рассчитывается с помощью вычета из прибыли в соответствии с пунктом 2110 от стоимости товара 2120. Коэффициент может быть положительным или отрицательным. Если в ходе работы получен отрицательный показатель, это потеря, которая отображается в круглых скобках, без знака минус.
Говоря о валовой прибыли
Ее размер напрямую зависит от дальнейшего планирования и организации коммерческой деятельности. Отрицательный показатель указывает на то, что в работе организации. Это может помочь выявить проблемные зоны, где расходы превысили запланированный бюджет.
Снижения себестоимости продукции или затрат на производство является одним из способов увеличения валовой прибыли от продажи. Это дает возможность для дальнейшего развития организации, использование новых технологий, инвестиций в более эффективное оборудование, надлежащее потребление материальных, трудовых, и т. д.
Что показывает коэффициент валовой прибыли
Заслуживает внимания и валовой прибыли. Это ее соотношение с суммой выручки, которая записывается в процентах. Высокий коэффициент означает большую прибыль, плюс есть полный контроль над всеми расходами. Если это выражается в низких процентах, то это указывает на отсутствие адекватного контроля над стоимостью товаров и услуг.
Соотношение часто используется в процессе наблюдения за общим состоянием предприятия, сравнение предыдущие периоды активности и прогнозирования будущей работы. Кроме того, можно получить подробную информацию о деятельности компании по сравнению с конкурентами. Это многофункциональный индикатор, который используется во многих видах коммерческой деятельности.
Анализ валовой прибыли
В экономике этот показатель характеризует финансовый результат с точки зрения издержек производства. Примечательно, что это относится к продажам и административные расходы. Например, расходы на зарплату в контексте подписания соглашений и договоров, и других организационных расходов. Коэффициент определяется как разница между выручкой и стоимостью техники, которая отображает цеховых расходов на приобретение материалов и заработную плату.
Каждый тип индикаторов подразделяется на более узкие. Количество менеджеров на прибыль, которые непосредственно связаны с процессом производства, отражаются в технологической себестоимости.
Как работает формула
В стандартной формуле расчета валовой прибыли:
ГП = ТР — Tsahn где
- ГП — валовая прибыль;
- ТР — доходы;
- Tsahn — стоимость технологии.
Как определяется валовая прибыль
После расчета анализа, включая изучение источников валовой прибыли и ее последующее применение.
Процесс начинается с анализа динамики общего объема за счет использования компонентов (горизонтальный подход). После этого мы сформировали комплексные изменения, которые включаются в валовой прибыли (вертикальный подход).
Более вариант анализа содержит подробное описание каждой составляющей прибыли и факторы, влияющие на нее. Они делятся на две группы: внешние и внутренние.
К внешним относятся транспортные, экономические и природные условия, стоимость используемых материалов и уровень развития внешнеэкономической деятельности. Внутренние подразделяются между 1 и 2 из самых больших категорий субординации.
Первая категория-это доход от коммерческой деятельности, процентным расходам (квитанции) операционная прибыль (расходы) и внереализационные доходы (расходы). Вторая категория-это количество реализованного валового выпуска продукции, ее структуры, себестоимости и розничной цене. Кроме того, в этот раздел включены эпизоды экономической несостоятельности дисциплины: неправильное формирование стоимости, несоблюдение условий труда, снижение качества производимых и продаваемых товаров и т. д.
В процессе планирования доходов учитываются и другие составляющие учетной политики:
- Право списания задолженности.
- Внедрение метода ЛИФО при анализе запасов — товары поставлены на учет последними, продаются первыми.
- Подготовке уменьшение нематериальных активов.
- Уменьшение налогообложения за счет введения льготной системы.
- Снижение эксплуатационных расходов.
- Использование дивидендов в развитии компании.
- Грамотный подход к ценообразованию.
Такой анализ необходим для правильного управления чистый доход. В ходе анализа рассматривается структура использования валового дохода в динамике, влияние каждого отдельного направления по комплексному индексу доходов и выявляет процент прибыльности.
Где найти показатели валовой прибыли компании
Цифры, приведенные в финансовой отчетности на счете 90 «Продажи». Для их идентификации за выбранный период объема по кредиту по сравнению с номерами в дебет этого счета в направлении субсчетов. Например:
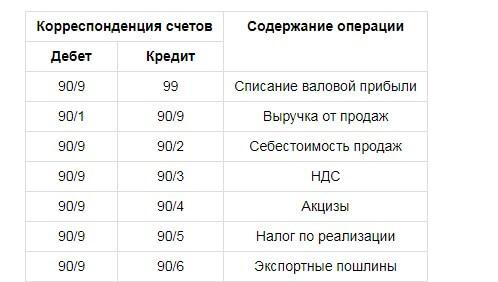
В этом примере счета 90/9 каждый месяц закрывается через баланс на счете 99 «Прибыли и убытки». Дебетовый показатель по счету означает, что результат по стандарту направлений деятельности компании является убытком кредит представляет собой валовую прибыль за отчетный период. За год по дебету субсчета 90.
- Об авторе
- Хотите связаться со мной?
Источник: moycapital.com