
Последний пункт подразумевает изменение условий погашения кредита, но собственный капитал остается прежним. Это позволяет заемщику вносить ежемесячные платежи, размер которых определяется его текущим уровнем дохода.
Преимущества реструктуризации кредита для клиента включают
- Сохранение чистой кредитной истории,
- отсутствие штрафов/пеней,,
- отсутствие судебных разбирательств; и
- сохранение собственных нервов и здоровья.
Самый главный недостаток реструктуризации клиентского кредита заключается в том, что общая сумма, которую клиент должен выплатить банку, значительно увеличивается. Ежемесячные платежи уменьшаются, но увеличивается сумма процентов, которые необходимо выплачивать, так как увеличивается срок кредита.
Выгоды получает и сам банк. Они заключаются в следующем.
Не выплачивай ипотеку досрочно #мышлениемиллионера #деньги #бизнес #игорьрыбаков #ипотека #успех
- Дополнительные выгоды,
- Улучшение качества финансового портфеля,
- отсутствие ущерба, на который Центральный банк России реагирует крайне негативно.
Банк абсолютно безрисковый, так как выплаты по ипотеке, если они произойдут, могут быть реализованы банку, так как банк находится в залоге у банка.
В каких случаях Сбербанк соглашается на реструктуризацию
Однако, несмотря на очевидную выгоду для обеих сторон, банки неохотно идут на реструктуризацию. Это связано с тем, что создание новых договоров с клиентами, перерасчет ежемесячных платежей и уклонение от получения дополнительного вознаграждения требует больших усилий. Поэтому обычному сотруднику нечасто удается согласиться на реструктуризацию, если только у клиента уже нет значительного количества просрочек.
Если заемщик чувствует, что в ближайшее время он не сможет вовремя погасить кредит, ему следует обратиться к своему руководителю, а не к рядовому сотруднику.
Реструктуризация задолженности по кредиту Сбербанка может быть проведена, если клиент предоставит один из следующих документов
- справку из Фонда занятости о регистрации в связи с увольнением с предыдущего места работы; или
- копию приказа о принудительном увольнении работника.
- Копии приказов о снижении заработной платы,
- подтверждение задолженности перед другими кредиторами с указанием времени оплаты, даже если она зарегистрирована на имя другого члена семьи
- копии медицинских справок, если клиент страдает от серьезного заболевания, которое не позволяет ему получать доход на прежнем уровне.
И самый важный элемент — просрочка клиента по кредиту не менее 30 дней благодаря начавшемуся процессу реструктуризации.
К сожалению, сотрудники СБ РФ редко соглашаются изменить условия кредита, если клиент просит об этом еще до появления задолженности. Помимо этих документов, заемщики, подающие заявление на реструктуризацию долга, должны заполнить и предоставить в банк анкету.
Анкета, заполняемая при обращении за реструктуризацией
Анкета или заявление на реструктуризацию кредита, выданного Сбербанком, имеет образец, который можно найти на официальном сайте. Анкета должна содержать следующую информацию
- Банковские реквизиты,
- ФИО заемщика,
- Количество кредитных договоров,
- паспорт, место жительства, регистрации и контактные данные,
- данные о трудоустройстве, включая причины увольнения или перевода на нижестоящую работу,
- Информация о дополнительных доходах,
- Данные супруга, других координаторов или поручителей — Информация о детях, членах семьи, находящихся на иждивении,
- Информация об имеющейся недвижимости,
- информация об активных депозитных/карточных счетах СБ РФ; — причины обращения за реструктуризацией и выбор реструктуризации.
Заполненные заявления можно отправить по электронной почте или непосредственно в отделение Сбербанка. После рассмотрения заявления сотрудник Сбербанка свяжется с клиентом по контактным данным, указанным в заявлении, и сообщит ему о принятом решении.
Если решение положительное, клиент должен предоставить паспорт в отделение Сбербанка РФ. Менеджер банка, работающий с заемщиком, составляет индивидуальный план погашения кредита, подробно описывая степень его платежеспособности на основании представленных документов. При необходимости могут быть запрошены дополнительные документы.
Как реструктуризируется долг
Существуют различные формы погашения долга и последующих выплат по кредиту
- Обучение по индивидуальной программе,
- Продление сроков кредитования,
- предоставление разрешения на выдачу кредита.
Соответствующий режим выбирается на основании информации, предоставленной заемщиком. Помните, что в случае подписания нового кредитного договора старый кредитный договор должен быть официально расторгнут по соглашению сторон. Режим реструктуризации подробно разъясняется.
Составление для клиента индивидуального графика выплат
Заемщик указывает фиксированную сумму платежа, которую он может выплачивать каждый месяц. Это учитывается при составлении индивидуальных программ. Если клиент имеет сезонный доход, платежи могут быть нерегулярными, даже по кварталам.
В этом случае наибольший платеж вносится в период «прибыли». Данный вид договора заключается от 12 месяцев. Если срок истекает, составляется новый договор о реструктуризации.
Увеличение срока выплаты кредита
Если финансовое положение заемщика ухудшается из-за снижения заработной платы или других доходов, но доход остается стабильным, срок кредита продлевается. По потребительским кредитам и автокредитам срок погашения может быть продлен на срок до трех лет, но общий срок кредитования не должен превышать семи лет. Для ипотечных кредитов срок погашения может быть увеличен до 10 лет, но общий срок кредита не должен превышать 35 лет.
Такое рефинансирование позволяет многократно сократить ежемесячные выплаты.
Предоставление отсрочки по выплатам кредита
Если предполагается, что ухудшение финансового положения клиента носит краткосрочный характер, банк может реструктурировать долг, предоставив льготный период для погашения основного кредита.
Проценты в течение этого периода по-прежнему должны выплачиваться ежемесячно. Отсрочка может быть предоставлена на срок до 12 месяцев для потребительских кредитов/автомобилей и до 24 месяцев для ипотечных кредитов.
Кроме того, по договоренности с клиентом банк может согласиться снять штрафную сумму, доведя выплаты до обычного уровня процентов. Все вышеперечисленные режимы могут применяться по отдельности или в комбинации для достижения максимальной эффективности реструктуризации.
Советуем прочитать: Значение слова НАСЛЕДСТВЕННЫЙ. Что такое НАСЛЕДСТВЕННЫЙ?
Что делать, если банк не соглашается на реструктуризацию
Если банк отказывается от реструктуризации, для этого могут быть серьезные причины. Первое, что необходимо сделать, это попытаться урегулировать все разногласия мирным путем. Однако если это не дается, вы можете обратиться к адвокату, написать жалобу в суд и приложить к ней письмо в СБ РФ с просьбой о реструктуризации и указанием, что адресат его получил.
Однако этот вариант имеет ряд недостатков. В любом случае, судебный процесс занимает много времени, иногда до шести месяцев, и увеличивает ответственность. Кроме того, заявителю приходится оплачивать расходы, и еще неизвестно, вынесет ли суд положительное решение.
Кроме того, реструктуризация кредита — это не обязанность банка, а его собственная воля.
Не только Сбербанк, но и другие банки очень скептически относятся к своим клиентам после судебных разбирательств. Поэтому необходимо приложить все усилия, чтобы решить проблему полюбовно.
Другой выход из ситуации — обратиться в специальные финансовые организации, которые помогают заемщикам вернуть долг. Они могут сами реструктурировать долг или предоставить вам кредит для его погашения.
Какой бы ни была схема реструктуризации долга, она позволяет заемщику погасить долг, сохранить свою кредитную историю чистой и в дальнейшем претендовать на получение кредитов в Сбербанке или других банках. Именно поэтому не стоит накапливать долги, а нужно решать проблемы по мере их возникновения.
Способы реструктуризации долга по кредиту в Сбербанке
Если у вас возникли проблемы с погашением кредита, существует несколько выходов из ситуации. Это реструктуризация кредита и рефинансирование. Последний вариант доступен только для кредитов других банков. Однако реструктуризация возможна и для клиентов Сбербанка; существует четыре варианта
- Перепрограммирование выплат капитала. В большинстве случаев это срок до одного года для потребительских кредитов и до двух лет для ипотеки. Данный метод заключается в следующем. Вы платите только проценты в течение определенного периода времени. Этот вариант позволяет временно снизить платежи без увеличения долга.
- Отмена уголовных статей. Существующие условия остаются прежними, но кредитное агентство снимает накопленные пени и штрафы по согласованной ставке.
- Измените срок кредита в сторону увеличения. В большинстве случаев это до трех лет для потребительских кредитов и до 10 лет для ипотеки. Такой подход позволяет снизить ежемесячные платежи. Недостатком этого варианта является увеличение возможной переплаты.
- Персональные программы погашения. Графики погашения могут быть изменены в интересах заемщика. Это включает изменение дат погашения и очередности погашения. В них могут быть указаны месяцы с большими или меньшими платежами. Эти изменения могут вноситься как по отдельности, так и в совокупности.
Кто может получить одобрение на реструктуризацию
Сбербанк очень лояльно относится к таким просьбам и дает положительный ответ в 90% из 100% случаев. Однако делать это без документального подтверждения и обоснования нельзя. Заявления в Сбербанк о реструктуризации потребительского кредита рассматриваются только в письменном виде и только в определенные сроки.
Если вы чувствуете, что не можете платить по кредиту, советуем вам начать процесс как можно скорее. Кредиторы рассматривают следующие причины для реструктуризации Увольнение или сокращение зарплаты, тяжелая болезнь или инвалидность, армия, потеря дополнительных источников дохода, рождение ребенка и декретный отпуск, смерть заемщика.
После того как вы подали заявление на реструктуризацию, ваши выплаты ни в коем случае не могут быть остановлены. Ваша кредитная история будет учитываться на протяжении всего срока кредитования при принятии решения по вашей заявке.
Вы также должны помнить, что по закону банк имеет право отказать вам.
Как реструктуризировать кредит в Сбербанке
Универсального алгоритма действий по реструктуризации не существует. И решение с каждым человеком принимается отдельно.
Первый шаг — это написание заявления в свободной форме, которое затем отправляется в банк, который в свою очередь отправляет его в банк. Вам также будет заранее выдана форма для анализа возможности реструктуризации вашего кредита.
Не теряйте времени: пока заявление будет рассмотрено, пройдет и бюрократия. Прежде всего, убедитесь, что у вас есть документы, подтверждающие сокращение денежных доходов, или получите медицинские справки с работы. Вам также понадобятся документы о поручителе или созаемщике.
Банк связывается с клиентом с дополнительными вопросами, объясняет необходимый перечень документов и дает согласие на процесс реструктуризации. Это собеседование может проходить по телефону или лично. Затем вся необходимая документация должна быть предоставлена в офис кредитной организации.
При положительном ответе финансового учреждения вам выдаются документы на подпись. Не тратьте время на изучение документов. Не переспрашивайте, если что-то непонятно.
Сбербанк иногда объявляет о «предложениях» по кредитам. Здесь вы можете реструктурировать свой кредит на более выгодных условиях, чем те, которые обычно предлагаются. Например, вы можете подать заявку без документов, подтверждающих изменение вашего финансового положения.
Как предварительно узнать о шансе одобрения на реструктуризацию?
Жители Северо-Запада России имеют возможность получить информацию о возможности реструктуризации в режиме онлайн на официальных сайтах кредитных организаций. Для этого им необходимо зайти в раздел «Личное», перейти в раздел «Кредиты» и найти интересующий их вид кредита. Там можно найти порядок реструктуризации и действовать согласно представленному алгоритму: реструктуризация кредита в Сбербанке.
Чем обернется вовремя не оформленная реструктуризация?
Первоначально кредиторы напоминают вам об увеличении задолженности по телефону. Затем они обещают провести судебное разбирательство. Вы получаете письменное заявление о реструктуризации.
После этого вы можете ожидать обращения в суд. Предстоящий процесс может привести к аресту ценных активов и полностью разрушить вашу репутацию в финансовом секторе. Поэтому есть все основания бездействовать и не предпринимать своевременных действий.
Советуем прочитать: Класс водителя в ОСАГО: таблица 2023 года
Более того, банки должны быть готовы к ответным действиям. Если вы все еще сомневаетесь, прочитайте оценку реструктуризации Сбербанка. Вы также обнаружите, что этот вариант имеет много преимуществ по сравнению с игнорированием долга.
Реструктуризация кредита: что это?
Перед подачей заявления в банк необходимо понять, что такое реструктуризация долга и как она будет проводиться. Стоит обратить внимание на то, что решение об изменении условий принимается после получения полного пакета документов. Продумайте, как вы будете заполнять заявление и какие документы вам необходимо предоставить для принятия положительного решения.
Определение
Реструктуризация — это процесс создания более комфортных условий для погашения кредита; Сбербанк может изменить условия ипотеки, автокредита или потребительского кредита.
Реструктуризация изменяет график погашения, срок, валюту или отсрочку. После согласования всех условий подписывается договор.
Важно: Рефинансирование — это бесплатная процедура, доступная заемщикам по договору. Поручитель или созаемщик не могут инициировать изменение кредитного договора.
Образец заявления
Заявление можно подать через банк или через офис банка. Чтобы подать заявление в электронном виде,
- посетите официальный сайт Сбербанка.
- Выберите тип кредита и программу реструктуризации.
- [Нажмите кнопку Подать заявку.
- В открывшемся окне введите логин и пароль от личного кабинета.
- Выберите «Новая заявка» и заполните форму, указав свои личные и паспортные данные. Это необходимо для восстановления и, соответственно, выдачи кредита.
- Прикрепите фотографию документа. Список документов будет показан в кабинете физического лица.
- Отправьте заявку на проверку.
Важно: В электронном режиме можно подать заявление, если по договору нет просрочек. Если задолженность есть, необходимо обратиться в банк.
Форму заявления можно предугадать. В заявлении необходимо указать.
- Название отделения, в которое подается заявление,
- Количество кредитных договоров,
- Как вы хотите изменить условия договора,
- Причину, по которой вы хотите изменить условия,
- имя вашего поручителя или созаемщика (если таковой имеется).
Необходимые документы для реструктуризации
Перед подачей заявления вам необходимо уточнить документы, необходимые для реструктуризации кредита в Сбербанке. Их перечень утвержден внутренней политикой финансовой компании.
- Паспорт,
- Документы, подтверждающие финансовое положение заемщика: справка 2-НДФЛ, справка о доходах из банка, выписка из налоговой, выписка из пенсионного дела,
- Документы, подтверждающие трудоустройство: копия трудовой книжки, договор, справка от работодателя, свидетельство о регистрации в качестве индивидуального предпринимателя,
- Документы, подтверждающие ухудшение финансового положения.
При подаче заявки на автокредит или ипотеку необходимо предоставить подтверждение страхования и страховых взносов.
При необходимости специалист Сбербанка оставляет за собой право запросить любую дополнительную документацию, необходимую для принятия решения.
Если привлекается поручитель или координатор, также необходимо направить полный пакет документов. Для реструктуризации долга поручитель и ко-ординатор должны подписать дополнительное соглашение в офисе Сбербанка.
Кому выгодно реструктуризировать кредит?
Стоит отметить, что реструктуризация выгодна не только для заемщика, но и для банка. Рассмотрим выгоды для каждой стороны соглашения.
Чем выгодна реструктуризация долга клиента?
- Сохранение кредитной истории,
- снижение финансовой нагрузки, и,
- возможность отсрочки,
- исключение общения с коллектором или коллекторами.
Выгода от реструктуризации Сбербанка:
- Получение повышенной прибыли,
- освобождение от длительных судебных разбирательств, требующих финансовых затрат.
Важно отметить, что если клиент увеличивает срок и уменьшает дозу, то общий платеж по договору увеличивается. Это означает, что банк получает больше прибыли, позволяя заемщику платить меньше.
В результате экономические эксперты рекомендуют выплачивать более высокие взносы после того, как финансовая ситуация восстановится. Таким образом, можно сократить переплату.
Как оформить реструктуризацию задолженности
Для того чтобы процесс реструктуризации долга не занял много времени, необходимо знать, как провести реструктуризацию кредита в Сбербанке. Ниже приведены пошаговые инструкции
- Подготовьте пакет документов.
- Подать заявку на открытие личного кабинета в Сбербанке онлайн или через банковское агентство.
- Получить ответ. Срок рассмотрения заявки до 10 рабочих дней.
- Если вы приняли положительное решение, обратитесь в офис банка в письменной форме и подпишите договор.
- После запроса получите дополнительную транзакцию.
В таких случаях важно, чтобы клиент выплачивал долг в соответствии с новым графиком и не нарушал сроки платежей. В случае возникновения новых трудностей кредитор может отказать в повторном погашении долга.
Как упоминалось выше, если договор был подписан с координатором или поручителем, они должны присутствовать в банке и подписать соглашение об изменении условий.
Какие условия для реструктуризации предлагает Сбербанк?
У Сбербанка есть три варианта: изменение валюты, продление срока или продолжительность предоставления. Снижение процентной ставки не предусмотрено.
Как сделать так, чтобы одобрили реструктуризацию?
Финансовое положение должно быть надлежащим образом проверено, а заявка заполнена через личный кабинет или офис.
Куда подать заявление на реструктуризацию?
Заявку можно подать через Сбербанк онлайн, заполнив форму заявления. Заявление также можно подать непосредственно в офисе банка.
Отличия реструктуризации от рефинансирования?
Разница в том, что при реструктуризации изменяются условия договора, а при рефинансировании выдается новый кредит для погашения предыдущего.
Отсрочка — кредитные каникулы
Распространенной формой реструктуризации является отсрочка платежей по кредиту.
Отсрочку можно получить по потребительским кредитам, ипотеке или кредитным картам. Отсрочка предоставляется жертвам различных стихийных бедствий, эпидемий, преступлений и внезапных тяжелых заболеваний.
Предполагается, что через несколько месяцев заемщики найдут новую работу или другие источники дохода, восстановятся, улучшат свое материальное положение и смогут вернуться к погашению кредита.
Сбербанк предлагает льготный период:
- по ипотечным кредитам — до двух лет,
- для потребительских кредитов — до одного года.
Во время кредитных каникул необходимо выплачивать только проценты. Это позволяет снизить размер ежегодных платежей (ежегодный платеж — это та сумма денег, которую заемщик должен выплатить в счет погашения кредита).
Рассрочка — пролонгирование договора
Другим вариантом реструктуризации задолженности Сбербанка является продление срока погашения кредита.
Советуем прочитать: Что делать после получения свидетельства о праве на наследство в 2023 году
Это выгодно, так как снижает размер ежемесячных выплат. Однако есть и существенные недостатки. Поскольку кредит приходится погашать в течение более длительного периода времени, в итоге вы платите банку больше денег за счет процентов.
Вы можете продлить срок погашения потребительских кредитов и ипотеки или ускорить дату погашения платежей по кредитной карте. Такая возможность реструктуризации обычно предоставляется в случаях декретного отпуска, длительной болезни, которая привела к снижению дохода клиента, или сокращения зарплаты, то есть финансовых проблем, которые невозможно решить в краткосрочной перспективе.
В данном документе подробно описана реструктуризация кредита и ее последствия.
Переход на рубли
Еще один метод реструктуризации — изменение валюты кредита, т.е. переход на другую валюту. Сумма задолженности пересчитывается и определяется по текущему курсу. Валюта потребительских и ипотечных кредитов может быть изменена.
Обратите внимание, что Сбербанк может радикально ограничить использование кредитных карт, полностью запретив все дебетовые операции, если подается заявление на реструктуризацию долга.
Документы об ухудшении имущественного положения
- Для принятия положительного решения по заявлению о реструктуризации желательно, чтобы работник предоставил документы, подтверждающие, что он/она находится на пониженной зарплате, в свободном оплачиваемом отпуске, уволен и т.д.
- Лица, получающие лицензию на материнство, должны предоставить свидетельства о рождении или усыновлении ребенка, листки нетрудоспособности, размер родительских пособий и справки о декретном отпуске.
- Призывники должны предоставить копию удостоверения личности военнослужащего и военные приказы. Другие документы, предоставляемые в банк, если имеет место потеря имущества в результате стихийного бедствия, незавершенного строительства (обманутые дольщики).
- Если у заемщика нет работы и источника дохода на момент подачи заявки, финансовая справка не требуется, но отсутствие работы должно быть доказано (например, справка из регистра OAED).
Полный список этих документов можно найти на сайте Сбера здесь.
Ипотечные каникулы в Сбербанке
Заемщики, заключившие ипотечный кредит, имеют право отсрочить платежи на срок до шести месяцев или уменьшить размер ежемесячных взносов. В течение этого периода проценты по ипотеке накапливаются, но штрафы и санкции отсутствуют.
Чтобы выполнить условия, его доход должен снизиться более чем на 30% (за последние два месяца перед подачей заявления).
Существуют и другие причины для получения инвалидности I или II группы, потеря работы (определенная OAED), снижение дохода, нетрудоспособность (определенная OAED) при увеличении количества иждивенцев (последние — дети, физические лица — физические лица, инвалидность I или II группы у комиссии или родителя. РОДСТВЕННИК).
Стоит отметить, что ипотечные каникулы предлагаются банками только один раз на весь ипотечный кредит. Повторное обращение к ним невозможно. Кроме того, каникулы предоставляются только тем заемщикам, у которых нет другого жилья.
Почему Сбер отказывает в реструктуризации
Обоснованная просьба о реструктуризации в 2021 году была одобрена Сбербанком, но многие клиенты обжаловали отказ.
- Недостаточные основания для реструктуризации,
- Неполный комплект документов, приложенных к заявлению.
Если кредит был использован для приобретения потребительских товаров, не необходимых для жизни (например, мотоциклов, автомобилей, телефонов), банк может отказать в реструктуризации кредита и предложить продать товар.
Еще одна причина отказа — заемщик не потерял работу в связи с сокращением, а написал заявление по собственной инициативе.
Если в прошлом он уже подавал заявление на реструктуризацию, улучшил свое финансовое положение и не смог выплатить долг, шансы на повторное обращение очень малы — обычно таким заявителям отказывают.
Что делать, если отказали или не подпадаете под условия
Если в реструктуризации отказано, или вы не подходите под ее условия, вам остается действовать по старинке: занять денег у родственников/друзей родителей для оплаты кредита или продать свое имущество.
Можно попробовать альтернативные способы реструктуризации кредита — получить кредит в другой кредитной организации и вернуть долг Сбербанку или взять кредит в другом банке. Например, если Тинькофф готов купить кредит Сбербанка и до повышения процентных ставок, рефинансирование может помочь снизить ваш финансовый вес.
Если вы действительно неплатежеспособны и вам нечем платить, вы можете быть признаны банкротом по решению суда. Суд освободит вас от долгов, а Сбербанк просто снимет неплатежеспособный кредит без оплаты.
Что бы это ни было, не стоит опускать руки. Большинство клиентов Сбербанка получают реструктуризацию или хотя бы двухмесячную отсрочку без штрафных санкций. Поэтому стоит обратиться к представителю Сбербанка, если у вас возникли трудности в жизни.
Если банк отказывает в реструктуризации или каникулах и вы обращаетесь в суд с требованием взыскать долг, ваше заявление само по себе подтверждает, что вы добросовестный заемщик и что вы пытались решить проблему, не отказываясь платить. На этом основании вы можете попросить суд снизить размер процентов, штрафов и пеней или попросить суд согласовать рассрочку платежей.
Если у вас остались вопросы, позвоните адвокату. Мы бесплатно проконсультируем вас. Чтобы убедить банк реструктурировать ваш кредит, вам необходимо собрать документы о том, как он будет действовать, если откажет вам.
Когда возможна отсрочка по кредиту
В этих случаях лучшим решением будет подать заявление на реструктуризацию кредита. Таким образом, можно получить отсрочку или изменить условия кредитного договора. В противном случае будут наложены санкции и штрафы, что еще больше усугубит ваше финансовое положение.
В большинстве случаев Сбербанк идет навстречу своим клиентам, так как заинтересован в возврате заемных средств. Например, банк может предоставить отсрочку на один год для погашения кредита под залог рождения ребенка. При этом проценты и штрафы не начисляются.
Это интересно:
- Наезд на пешехода: что грозит, если сбил человека на пешеходном переходе и вне зебры
- КАСКО на старый автомобиль в Москве: рассчитать стоимость страховки автомобиля по КАСКО
- Бьет муж! Что делать? »
- 7 советов по созданию привлекательных вывесок для торговых точек и центров оказания услуг
- Кто и как может попасть в государственный детский сад без очереди /
- Склонение слова Смета по падежам в единственном и множественном числе
Источник: asha-gp.ru
Можно ли увеличить срок ипотеки в Сбербанке и в ВТБ? Как это сделать?


Увеличение срока ипотеки позволяет заемщику уменьшить ежемесячные платежи банку и облегчить, таким образом, текущую финансовую нагрузку. Продление ипотеки осуществляется по программам реструктуризации, и для включения в них заемщику нужно соответствовать многим требованиям. Есть и альтернативные варианты получения отсрочки по жилищным кредитам — на случай, если банк отказывает в реструктуризации.
Что понимать под увеличением срока ипотеки?
Ипотечный договор заключается на определенный срок, как правило, это 10 лет и больше. На основании договора составляется график ежемесячных платежей по кредиту с указанием дат, не позднее которых вносятся платежи, а также их сумм. Чем более длительный срок договора, тем меньше сумма каждого платежа.
Но бывает, что заемщику становится трудно погашать ипотеку при текущем размере ежемесячного платежа. Ему было бы желательно, чтобы такой платеж был уменьшен. На практике это возможно за счет увеличения сроков действия кредитного договора.
У Иванова оформлен ипотечный кредит на 3 млн. рублей на 20 лет по ставке 7% годовых. Ежемесячный платеж по нему составляет 23 304 рублей.
| Декабрь 2021 | 2 994 196 | 17 500 | 5 804 | 23 304 |
| Январь 2022 | 2 988 358,14 | 17 466,14 | 5 837,86 | 23 304 |
Иванов был бы рад уменьшить ежемесячный платеж. Если бы срок кредита составил 30 лет (при той же ставке 7% годовых), то ежемесячно пришлось бы платить 19 975 рублей.
| Декабрь 2021 | 2 997 525 | 17 500 | 2 475 | 19 975 |
| Январь 2022 | 2 995 035,56 | 17 485,56 | 2 489,44 | 19 975 |
Отметим, что по факту реструктуризации значительно вырастает общая переплата по процентам (по сравнению с тем, если ипотека будет платиться по полному номинальному графику) — с 2 569 656 рублей (при 20 годах платежей) до 4 171 025 (при 30 годах). Банку она, таким образом, весьма выгодна, но для клиента имеет смысл лишь с точки зрения облегчения текущего финансового бремени.
На практике сокращение сроков ипотеки может быть произведено за счет:
- рефинансирования (погашения текущей ипотеки за счет нового кредита с более длительным сроком действия и, соответственно, меньшей суммой ежемесячных платежей);
- пересмотра условий кредитования по текущей ипотеке — реструктуризации.
Оба варианта, несмотря на разницу по многим юридическим признакам, по существу очень близки друг к другу. Рефинансирование — это фактически тоже пересмотр условий кредитования, только оформляемый в рамках отдельного кредитного договора, замещающего исходный. Оно может быть произведено при оформлении новой ипотеки в другом банке, если когда заемщику отказывает в реструктуризации его собственный банк.
Условимся, что увеличение срока ипотеки будет происходить в рамках реструктуризации — когда заемщик предпринимает попытку улучшить условия по текущей ипотеке в своем же банке, не обращаясь на сторону за рефинансированием. Рассмотрим, на каких условиях осуществляют реструктуризацию крупнейшие российские банки — Сбербанк и ВТБ.

Увеличение срока ипотеки по реструктуризации: Сбербанк
Клиенту Сбербанка, чтобы увеличить срок ипотеки и уменьшить, как следствие, размер ежемесячного платежа, нужно принести в ближайший офис кредитной организации:
- заявление на реструктуризацию;
- дополнительные документы .
Здесь вы можете скачать заполненный образец указанного заявления. В нем указано, что заявитель делает снизить размер платежа на период в 228 месяцев (19 лет) — исходя из того, что ипотека оформлена на 20 лет за год до обращения за реструктуризацией.
То, какими будут прилагаемые к заявлению документы, зависит от причин, по которым запрашивается увеличение срока ипотеки. Банк допускает следующие:
- потеря работы (в этом случае может потребоваться копия трудовой книжки, уведомления о сокращении, выписка из Службы занятости о статусе безработного);
- снижение зарплаты заемщика , снижение дохода членов семьи заемщика (что подтвердят справки 2-НДФЛ, банковские выписки);
- выход в декрет (подтверждаемый больничным листом, свидетельством о рождении ребенка);
- призыв в вооруженные силы (удостоверяемый приказом из военкомата);
- утрата способности к работе (подтверждаемый справкой об инвалидности);
- статус обманутого дольщика — когда «долевая» квартира, оформленная в ипотеку, не была построена из-за нарушений застройщиком обязательств (подтверждается выпиской по реестру пострадавших дольщиков);
- чрезвычайная ситуация (подтверждаемая документами из МЧС, актами о повреждении имущества).
Сбербанк предупреждает, что может запросить при необходимости иные дополнительные документы. Заявления и документы на отсрочку банк рассматривает до 10 дней. Какие-либо платежи или комиссии за это не взимаются.
Реструктуризация ипотеки: ВТБ
В рамках программ реструктуризации ВТБ также возможно запросить увеличение срока кредита. Схема оформления реструктуризации, в целом, подобна той, что описана выше в случае со Сбербанком. Но есть принципиальные отличия.
Во-первых, у ВТБ есть два варианта программы реструктуризации — платный и бесплатный. По первому заявка рассматривается до рабочих 14 дней, но нужно уплатить комиссию — 15 000 рублей (если заемщик — житель столичного региона, Санкт-Петербурга, Ленинградской области) или 7 000 рублей (если клиент из других субъектов РФ). По второму — до 90 рабочих дней.
Во-вторых, у банка, в отличие от Сбера, нет озвученного перечня причин, по которым может предоставляться реструктуризация. На странице описания соответствующей программы ВТБ перечислены документы, прилагаемые к заявлению, и среди них нет тех, которые бы отражали конкретные причины обращения за увеличением срока ипотеки. Требуются же:
- паспорта заемщика, поручителя;
- СНИЛС клиента, иных собственников ипотечной квартиры;
- ипотечный договор, а также договор поручительства;
- документ, удостоверяющий право собственности на ипотечную квартиру;
- документы, удостоверяющие изменения в семейном положении клиента (если они имели место).
При этом, банк указывает, что в ходе рассмотрения заявления может запрашивать у заявителя дополнительные документы.
В-третьих, у ВТБ другая схема приема заявления и документов на реструктуризацию. Нужно, чтобы клиент отсканировал их оригиналы, а затем направил сканы на определенный адрес e-mail (в зависимости от того, в каком федеральном округе он живет). Каждый отдельный скан при этом:
- должен быть хорошо читаемым;
- должен включать только целую страницу какого-либо документа (не часть);
- не должен быть заархивирован или приведен в виде ссылки на облачный ресурс.
Максимальный объем всех прилагаемых к письму файлов не должен быть больше 20 МБ. В теме e-mail необходимо указать город оформления ипотеки, ФИО и дату рождения клиента.
Банки не всегда готовы одобрить реструктуризацию — поскольку она с точки зрения банков исключительно добровольная. Но есть альтернатива, предусмотренная законом.
Альтернатива реструктуризации: ипотечные каникулы
Речь идет об ипотечных каникулах. Их сущность — в приостановке выплат по жилищному кредиту на срок до 6 месяцев. Общий срок кредитного договора при этом продлевается на период действия льготы: график платежей смещается, таким образом, на срок до полугода. Возможность оформить ипотечные каникулы гарантируется государством и устанавливается положениями статьи 6.1-1 Закона «О потребительском кредите» от 21.12.2013 № 353-ФЗ.
Как Сбербанк, так и ВТБ, следуя закону, предоставляют ипотечные каникулы. Условия их получения клиентами, в силу действия закона, во всех банках одинаковые. Каникулы предоставляются, если:
- сумма кредита — не более 15 млн. рублей;
- ранее ипотечные каникулы не оформлялись;
- ипотечная квартира — единственное жилье заемщика.
Каникулы предоставляются заемщикам, у которых возникла сложная жизненная ситуация, обусловленная, к примеру, потерей работы, инвалидностью, снижением дохода (все условия перечислены в п. 2 ст. 6.1-1 Закона № 353-ФЗ).
Ключевая особенность ипотечных каникул: проценты по ежемесячным платежам по номинальному графику погашения в той его части, что приходится на период каникул, подлежат уплате как «чистые» суммы долга перед банком, добавляемые к основному долгу по ипотечному кредиту. Это следует из положений п. 18-22 ст. 6.1-1 Закона № 353-ФЗ. Уплата соответствующих процентов может быть произведена строго двумя способами:
- по завершении выплаты всех платежей по графику (новому);
- вместе с суммой полного или частичного досрочного погашения ипотеки.
Увеличение срока ипотеки при каникулах носит технический характер: переносится срок действия кредитного договора — в связи с добавлением отсроченных платежей в конец графика. Сам по себе график не «растягивается», размер ежемесячного платежа не сокращается. Однако, в случае сложной финансовой ситуации у заемщика такие каникулы могут помочь избежать просрочек и ухудшения кредитной истории.
Обращения в банки за увеличением срока ипотеки заемщики осуществляют регулярно. Оставляя затем отзывы на онлайн-ресурсах о таком опыте.
Увеличение срока ипотеки: отзывы
Как следует из некоторых отзывов, в банк, рассмотрев заявку на увеличение ипотеки в форме реструктуризации, может:
- Предложить реструктуризацию, по которой:
- ежемесячный платеж снижается до некоторой минимальной величины (5000 рублей) на полгода, с седьмого месяца — платеж становится обычным (16 000 рублей);
- общий срок ипотеки увеличивается на год.
Выходит, что клиент в чистом виде переплатит банку:
- 30 000 рублей (5000 * 6) за счет минимальных платежей за 6 месяцев;
- проценты за счет удлинения срока выплат.
Очевидно, что в данной схеме банк несколько увеличивает ставку по кредиту: иначе чем объяснить, что кредитный договор длиннее, а ежемесячный платеж тот же.
- ежемесячные платежи не вносятся 6 месяцев;
- срок ипотеки увеличивается на год;
- вырастает процентная ставка.
Следствие — увеличивается общая плата по кредиту за счет увеличенных процентов.
Есть и иные не слишком радующие клиентов нюансы взаимодействия с банками по реструктуризации. Так, кредитная организация может отказать в продлении срока ипотеки по имеющимся документам: тогда потребуется занести дополнительные. Пишут также, что Сбер отказывает в реструктуризации, на которую заявление последовательно подавалось несколько раз. Бывает, что банки, отказывая в реструктуризации по своей программе, предлагают вместо этого именно «ипотечные каникулы», которые, как мы уже знаем, не предусматривают реального продления графика платежей.
Есть случаи, допущения банками серьезных технических ошибок: реструктуризация одобряется и на хороших условиях, но в персональном профиле клиента уменьшенные платежи не «прописываются». Из-за чего при внесении уменьшенного платежа у него образуется просрочка. Жалобы по таким случаям, безусловно, отрабатываются банком, но сам факт наличия вероятности подобных просчетов не может радовать заемщика.
Источник: banksmi.ru
Реструктуризация кредита в Сбербанке
Хотя большинство клиентов банка, оформляющих кредит, старается выплатить его полностью в срок, но когда источник дохода исчезает, либо зарплату урезают значительно, погашать кредитные платежи вовремя становится невозможно. Что делать заемщику в такой ситуации? Возможным выходом в период финансовых затруднений становится реструктуризация кредита в Сбербанке физическому лицу.
Реструктуризация — это изменение сроков и условий выплат по кредиту, чтобы дать возможность выплатить долги заемщику, попавшему в трудную финансовую ситуацию.
Консультация кредитного юриста
Виды реструктуризации кредита в Сбербанке
Отсрочка — кредитные каникулы
Популярный вид реструктуризации — это получение отсрочки на погашение кредита.
Отсрочку можно получить по потребительскому и ипотечному кредиту, или по кредитной карте. Отсрочку предоставляют жертвам различных стихийных бедствий, эпидемий, преступлений, в случае внезапной серьезной болезни.
Предполагается, что за несколько месяцев заемщик находит новую работу или другие источники доходов, выздоравливает, поправляет свои финансовые дела и может вернуться к выплате кредита.
Сбер дает отсрочку:
- на ипотеку на срок до 2 лет,
- на потребительский кредит — до 1 года.
Во время кредитных каникул нужно оплачивать только проценты, благодаря этому аннуитетный платеж снижается (аннуитет — равные по сумме денежные платежи, которые заемщик должен выплачивать в счет кредита).
Рассрочка — пролонгирование договора
Другой вариант реструктуризации долга в «Сбербанке» — увеличение срока выплаты кредита.
Ежемесячный взнос станет меньше, это плюс. Однако есть серьезный минус — кредит придется выплачивать больший срок, как следствие, вы отдадите банку больше денег за счет процентов.
Срок выплаты можно увеличить по потребительскому и ипотечному кредиту, а также сдвинуть дату оплаты по карте. Этот вариант реструктуризации обычно предоставляют в случае отпуска по уходу за ребенком, продолжительной болезни, снизившей доходы клиента, уменьшения заработной платы – то есть тех финансовых проблем, которые нельзя решить в короткий срок.
Подробно о реструктуризации кредита и ее последствиях мы рассказали в этом материале.
Переход на рубли
Еще один способ реструктуризации — изменение валюты, в которой взят кредит. Сумма долга будет пересчитана по действующему курсу и зафиксирована. Изменить валюту можно по потребительскому и ипотечному кредитам.
Стоит иметь в виду, что если вы подаете заявление на реструктуризацию задолженности, Сбербанк может радикально ограничить пользование кредитной картой — запретить проведение вообще всех расходных операций.
Как подать заявку,
чтобы не отказали?
Как оформить реструктуризацию кредита в Сбербанке
Подать заявку на реструктуризацию кредита можно в отделении «Сбербанка», где имеется кредитный менеджер, либо онлайн. При подаче онлайн нужно заполнить анкету. Вне зависимости от формы подачи заявления придется пообщаться вживую или по телефону с работником банка.
Кредитному менеджеру предоставляется пакет документов, который убедит банк в том, что реструктуризация нужна, и человек сможет погасить кредит, если снизить л временно приостановить платежи.
После этого в течение 10 рабочих дней принимается решение — дать согласие клиенту на реструктуризацию либо отказать.
Документы для реструктуризации кредита
Для того, чтобы подать заявку на реструктуризацию, нужно подготовить для банка перечень документов.
- копию паспорта,
- документы о финансовом состоянии и трудовой занятости.
Главный документ — справка о доходах по форме 2-НДФЛ, полученная не раньше, чем за 30 дней до ее предоставления банку. Если учреждение, где работает заемщик, не выдает такой справки, допускается предоставление справки о доходах по форме банка, с подписью бухгалтера.
Индивидуальные предприниматели подают налоговую декларацию, пенсионеры — справку из пенсионного фонда (или другого госоргана, выплачивающего пенсию).
Самозанятые могут приобщить выписку из личного кабинета об уплаченных налогов, но Сбер кредитует только самозанятых, которые отчитываются через его приложение.
Еще один необходимый документ — копия/выписка из трудовой книжки. Потерявшие работу предоставляют оригинал трудовой книжки. При отсутствии трудовой можно подать в Сбербанк справку от работодателя, с указанием должности и стажа, либо копию договора (контракта) с работодателем. Эти документы также должны быть оформлены не раньше, чем за 30 дней до подачи банку.
Индивидуальные предприниматели подают свидетельство о регистрации. В отдельных случаях допускается предоставление и других документов, свидетельствующих о занятости заемщика.
Что делать, если заставили уволиться
по собственному желанию
Документы об ухудшении имущественного положения
- Для положительного решения вопроса о реструктуризации желательно подготовить документы, свидетельствующие, что работнику уменьшили размер зарплаты, отправили его в отпуск за свой счет, он подпадает под скорое сокращение и т.п.
- Уходящие в декретный отпуск должны подать свидетельство о рождении либо усыновлении ребенка, лист нетрудоспособности, справку о размере пособия по уходу за ребенком, справку о нахождении в отпуске по уходу за ребенком.
- Призванные в армию предъявляют копии удостоверения военнослужащего и приказа о призыве. Существуют и другие документы, которые подают в банк в случае потери имущества в результате стихийного бедствия, незавершенного строительства (обманутые дольщики).
- Если у заемщика нет работы и источников доходов на момент подачи заявления, справка о его финансовом состоянии не нужна, но отсутствие работы должно быть подтверждено документально (например, справкой из службы занятости о постановке на учет).
Полный список таких документов можно посмотреть на сайте Сбера тут.
Основания для реструктуризации кредита
Чтобы банк одобрил заявление на реструктуризацию, нужно иметь веское основание — не каждый заемщик может на это претендовать.
- Если вы серьезно заболели или получили производственную травму и можете подтвердить это медицинскими справками, то вы имеете право обратиться к банку. Частичная или полная потеря трудоспособности приводит к снижению доходов, поэтому такая причина финансовых проблем является для банка уважительной, и шансы добиться реструктуризации велики.
- Еще один повод для смягчения условий выплаты кредита — скорое появление ребенка. Декретный отпуск, отпуск по уходу за ребенком — причины уважительные, как и другие семейные причины. Банк принимает во внимание проблемы финансовые (или со здоровьем) у ближайших родственников — мужа/жены, детей.
- Если трудящийся внезапно потерял работу, ему значительно урезали зарплату, его забрали в армию — понятно, что в этих ситуациях финансовые проблемы более чем вероятны. Банк готов идти навстречу в вопросах реструктуризации.
- Также на реструктуризацию могут претендовать вложившие деньги в строительные аферы (обманутые дольщики), потерявшие имущество в результате ураганов, наводнений, землетрясений и других ЧС, а также в результате порчи имущества третьими лицами. Например, если дом заемщика подожгли завистники.
Заявление на реструктуризацию кредита
Вот так выглядит заявление на реструктуризацию кредита в Сбербанке.
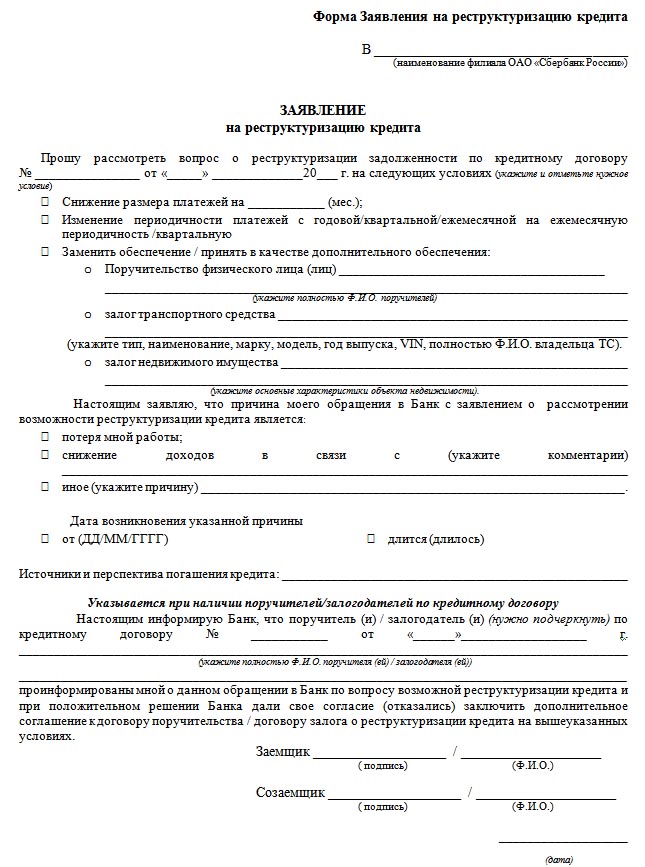
Заявление на реструктуризацию кредита
Отличия реструктуризации от рефинансирования
Многие не понимают разницы между реструктуризацией и рефинансированием. А различие есть, и оно принципиальное.
Если при реструктуризации заемщик старается улучшить условия взятого кредита (уменьшить ежемесячные выплаты по нему или отсрочить выплаты на какой-то срок), то рефинансирование — это оформление нового кредита на погашение взятых ранее кредитов. Причем оформить рефинансирование можно в другом банке — на кредиты не только «Сбербанка», но и других банков.
Рефинансирование для клиента более выгодно, с его помощью можно облегчить свое финансовое положение, но для его получения требуется хорошая кредитная история, стабильные доходы, словом, благонадежность – а этого как раз не имеют те, кто обращается за реструктуризацией.
Какой банк рефинансирует
ваш долг?
Ипотечные каникулы в Сбербанке
Заемщик, взявший ипотеку, имеет право на отсрочку по платежам на срок до 6 месяцев или уменьшение размера ежемесячных взносов. В этот период будут начисляться проценты по договору ипотеки, но без штрафов и санкций.
Для этого нужно, чтобы его доходы упали более, чем на 30% (за последние два месяца перед обращением), либо чтобы он находился на больничном более 2 месяцев подряд.
Имеются и другие основания для ипотечных каникул: инвалидность I или II группы, потеря работы (что подтверждено органами службы занятости), снижение дохода более, чем на 20% с одновременным увеличением количества иждивенцев (под последними подразумеваются дети, инвалиды I или II группы, либо родственники под опекой).
Стоит учесть, что ипотечные каникулы предоставляются банком только один раз за весь срок ипотеки, податься повторно невозможно. Также каникулы предоставляются только тем заемщикам, у которых нет другого жилья.
Почему Сбер отказывает в реструктуризации
Обоснованные заявки на реструктуризацию в 2021 Сбербанк одобряет, однако многие клиенты жалуются на отказы.
Причинами могут служить:
- недостаточно веские основания для реструктуризации;
- неполный комплект документов, которые прилагаются к заявке.
Если на кредит были куплены потребительские товары, не важные для жизни (например, мотоцикл, автомобиль или телефон), то банк может отказать в реструктуризации кредита на них и предложит продать эти товары.
Еще одна из причин для отказа — заемщик потерял работу не по увольнению, а написал заявление по собственному желанию.
Если вы уже обращались ранее за реструктуризацией, и не смогли улучшить свою финансовую ситуацию и выплатить долг, шансы при втором обращении крайне низкие — обычно таким заявителям отказывают.
Как списать долги по закону
о банкротстве
Что делать, если отказали или не подпадаете под условия
Если в реструктуризации вам отказали, или вы не подходите по условиям ее оформления, остается только действовать старыми методами: попробовать одолжить деньги на выплату кредита у родственников/друзей или продать что-то из личного имущества.
Можно попробовать альтернативные методы реструктуризации кредита — взять кредит в иной кредитной организации для погашения задолженности перед Сбером или рефинансировать кредит в другом банке. Например, Тинькофф с удовольствием скупает сберовские кредиты, и пока ставки не поднялись, рефинансирование поможет снизить финансовую нагрузку.
Если вы действительно неплатежеспособны, и платить нечем можно по решению суда получить статус банкрота. Суд освободит вас от долгов, и Сбербанк просто спишет безнадежный кредит без оплаты.
В любом случае, не стоит опускать руки. Большинство клиентов Сбербанка получает реструктуризацию или хотя бы отсрочку на пару месяцев без штрафов, поэтому в случае жизненных трудностей обратиться к менеджерам Сбера обязательно стоит.
Если банк откажет в реструктуризации или каникулах и обратится в суд за взысканием долга, само ваше обращение будет подтверждать, что вы благонадежный заемщик, и пытались решить вопрос, не отказывались платить. На этом основании можно просить суд снизить проценты, пени и штрафы, либо уже в суде согласовать рассрочку долга.
Если у вас остались вопросы, звоните нашим юристам — мы бесплатно подскажем. Какие документы собрать, чтобы убедить банк реструктурировать ваш кредит, и как действовать, если вам отказали.
Источник: bankrotconsult.ru