
В современных экономических условиях прибыль является важнейшим показателем финансово-хозяйственной деятельности предприятия, одним из критериев оценки его финансового состояния, источником для его дальнейшего развития. Рост прибыли создаёт основу для расширения производственной деятельности предприятия, удовлетворения социальных и материальных потребностей учредителей и работников. За счет прибыли выполняются обязательства предприятия перед бюджетом, банками и другими организациями. Таким образом, прибыль, являясь главной движущей силой рыночной экономики, обеспечивает интересы государства, собственников и персонала предприятия. Такое значение прибыли, безусловно, определяет необходимость постоянного совершенствования руководителями и финансовыми менеджерами методов эффективного управления формированием и распределением прибыли в процессе деятельности предприятий.
Проблема формирования финансовых результатов деятельности предприятий требует разработки рационального механизма аккумулирования и использования прибыли. Распределение прибыли во многом определяет согласованность экономических интересов разных уровней: учредителей предприятия, коллективных и личных. В системе распределения прибыли заложены большие потенциальные возможности воздействия на повышение эффективности производства.
Брайан Трейси: 10 способов увеличить прибыль и доход от вашего бизнеса
Актуальность темы исследования выпускной квалификационной работы обусловлена повышенным интересом руководства предприятий к процессу формирования прибыли и поиску подходов, позволяющих организовать её формирование, распределение и использование таким образом, чтобы деятельность предприятия была успешной, его финансовое положение прочным и устойчивым.
Проблемы финансового менеджмента, управления прибылью организации, нашли своё отражение в трудах российских учёных: И.А.Бланка, А.Б.Волкова, А.Н.Гавриловой, М.М.Гзалова, И.М.Карасёвой, В.В.Ковалёва, Н.Л.Зайцева, И.А.Канушкина, М.Г.Лапусты, Т.Н.Батовой, О.В.Васюхина, Е.Ф.Тихомирова и др.
Проблемы теории и практики комплексного анализа финансово-хозяйственной деятельности предприятий, в том числе, различных методов анализа показателей прибыли, рентабельности освещены в работах: А.Г.Артеменко, И.Г.Балабанова, В.Р. Банка, З.В.Кирьяновой, Е.И.Седовой, А.А.Канке, И.П.Кошевой, Г.В.Савицкой, Н.Н.Селезнёвой, А.Ф.Ионовой, Л.Н.Чечевициной, А.Д.Шеремета и др.
Цель исследования – анализ теоретических и прикладных аспектов формирования, распределения и использования прибыли коммерческой организации на примере производственного предприятия ООО «ШМОЛЦ+БИККЕНБАХ» и разработка рекомендаций, направленных на рост прибыли и рентабельности предприятия.
Достижение поставленной цели предопределило постановку и решение следующих задач:
— исследовать экономическую сущность прибыли, её функции и виды;
— выявить факторы, влияющие на размеры прибыли;
— уточнить цели, задачи и методы анализа прибыли и рентабельности;
— дать организационную и экономическую характеристики ООО «ШМОЛЦ+БИКЕНБАХ»;
5 эффективных способов как увеличить прибыль компании без вложений
— провести анализ формирования прибыли ООО «ШМОЛЦ+БИКЕНБАХ»;
— исследовать эффективность деятельности ООО «ШМОЛЦ+БИКЕНБАХ»;
— проанализировать направления распределения и использования прибыли предприятия;
— разработать мероприятия, направленные на увеличение прибыли и повышение эффективности работы ООО «ШМОЛЦ+БИКЕНБАХ».
Объектом исследования явились экономические отношения, возникающие в процессе управления прибылью предприятия, её формированием, распределением и использованием.
Предмет исследования – финансово-хозяйственная деятельность и финансовые результаты ООО «ШМОЛЦ+БИКЕНБАХ».
Теоретической и методологической основой работы послужили труды современных отечественных ученых в области теории и практики анализа финансово-хозяйственной деятельности, финансового менеджмента, экономики промышленных предприятий. Исследование базируется на общенаучной методологии, предусматривающей использование системного и институционального подходов, а также методов анализа и синтеза, построения гипотез, логической оценки событий, факторного анализа, графического и других методов сбора и обработки информации.
Информационно-статистической базой исследования является финансовая отчетность ООО «ШМОЛЦ+БИКЕНБАХ», финансовые планы, учредительные документы и др. внутренние документы предприятия.
Теоретическая и практическая значимость работы состоит в том, что применение на практике экономически обоснованных предложений, направленных на рост прибыли, совершенствование механизма распределения прибыли, улучшение показателей рентабельности ООО «ШМОЛЦ+БИКЕНБАХ» послужит улучшению его финансового состояния, будет способствовать дальнейшему развитию и укреплению конкурентных позиций предприятия на рынке.
Структура работы определена логикой, целью и задачами, поставленными в работе. Работа состоит из введения, трёх глав, заключения, списка использованных источников.
Глава 1. Теоретические основы формирования и использования прибыли предприятия
1.1. Прибыль предприятия: понятие, виды, направления использования
Прибыль — самая простая, но, в то же время, и одна из самых сложных категорий рыночной экономики. Она выступает фундаментом и главной движущей силой экономики рыночного типа, одним из главных побудительных мотивов деятельности хозяйствующих субъектов в условиях рынка.
Прибыль представляет собой форму дохода предпринимателя, осуществляющего определенный вид деятельности;
Прибыль является формой дохода предпринимателя, вложившего свой капитал с целью достижения определенного коммерческого успеха. Категория прибыли неразрывно связана с категорией капитала — особым фактором производства — и в усредненном виде характеризует цену функционирующего капитала;
Прибыль не является гарантированным доходом предпринимателя, вложившего свой капитал в тот или иной вид бизнеса. Она является результатом только умелого и успешного осуществления этого бизнеса;
Прибыль характеризует не весь доход, полученный в процессе предпринимательской деятельности, а только ту часть дохода, которая «очищена» от понесенных затрат на осуществление этой деятельности;
Прибыль является стоимостным показателем, выраженным в денежной форме.
Роль прибыли в современных экономических условиях многогранна. Ключевые аспекты значения прибыли в условиях рыночного хозяйствования показаны на рисунке 1.
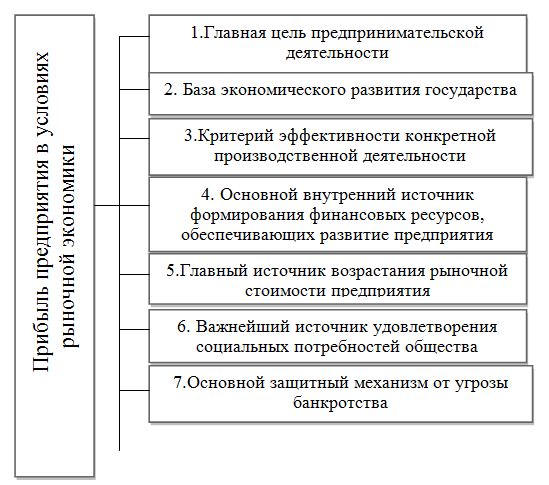
Как показано на рисунке 1, роль прибыли многоаспектна: она является главной целью предпринимательской деятельности, основным побудительным мотивом осуществления любого вида бизнеса; создает базу экономического развитая государства в целом; выступает критерием эффективности конкретной производственной (операционной) деятельности; является основным внутренним источником формирования финансовых ресурсов предприятия, обеспечивающих его развитие, главным источником возрастания рыночной стоимости предприятия, важнейшим источником удовлетворения социальных потребностей общества, основным защитным механизмом, предохраняющим предприятие от угрозы банкротства.
Таким образом, с учетом рассмотренных основных характеристик прибыли, её понятие в наиболее обобщенном виде может быть сформулировано следующим образом. Прибыль представляет собой выраженный в денежной форме чистый доход предпринимателя на вложенный капитал, характеризующий его вознаграждение за риск осуществления предпринимательской деятельности, представляющий собой разницу между совокупным доходом и совокупными затратами в процессе осуществления этой деятельности.
Сущность прибыли как экономической категории проявляется в её функциях (рисунок 2).
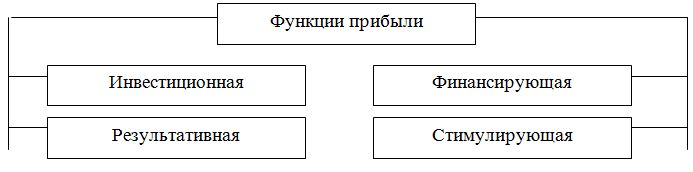
Комментируя рисунок 2, следует отметить, что прибыль на предприятии рассматривается не только как основная цель, но и как главное условие его деловой активности.
Оценивая уровень или изменение деловой активности, проводят различия между понятиями ожидаемой прибыли (которая может быть получена в будущем в результате хозяйствования) и фактически полученной.
С учетом этого различают следующие функции прибыли:
— инвестиционная — поскольку ожидаемая прибыль является основой принятия инвестиционных решений;
— результативная — фактически полученная прибыль оценивает эффективность деятельности предприятия: сам факт прибыльности уже свидетельствует об эффективности работы предприятия;
— финансирующая – с одной стороны, часть полученной или ожидаемой прибыли определяется в качестве источника самофинансирования предприятия. С другой стороны, прибыль является источником формирования доходов бюджетов различного уровня. Она поступает в бюджеты в виде налогов и используется на различные цели в соответствии утверждёнными расходами бюджета;
— стимулирующая – прибыль является важнейшим источником прироста собственного капитала; часть ожидаемой или полученной прибыли может быть использована в качестве источника материального вознаграждения работников предприятия и выплат дивидендов (вознаграждений) владельцам капитала.
Поддержание необходимого уровня прибыльности – объективная закономерность нормального функционирования предприятий в рыночной экономике. Систематический недостаток прибыли и её неудовлетворительная динамика свидетельствуют о неэффективности и рискованности бизнеса и являются одной из главных внутренних причин банкротства предприятий.
Говоря о прибыли, как о конкретном показателе работы предприятия, могут быть использованы различные определения, понятия и виды прибыли. Общее понятие прибыли аккумулирует её различные виды, имеющие множество определений. В этой связи, для того, лучше понять сущность прибыли, определить направления анализа прибыли и ключевые сегменты эффективного и целенаправленного управления прибылью представляется целесообразным выделить основные классификационные признаки прибыли.
Классификация видов прибыли современного коммерческого предприятия в разрезе предлагаемых признаков приведена ниже. В числе основных из таких классификационных признаков, предлагается выделить следующие признаки:
— характер отражения в учете;
— характер деятельности предприятия;
— основные виды хозяйственных операций предприятия;
— основные виды деятельности предприятия;
— состав формирующих элементов;
— характер инфляционной «очистки»;
— достаточность уровня формирования;
— рассматриваемый период формирования;
— характер и степень использования;
— значение итогового результата хозяйствования.
Признаки классификации прибыли предприятия и виды прибыли по соответствующим признакам классификации:
Характер отражения в учете:
Характер деятельности предприятия:
— прибыль от обычной деятельность;
— прибыль от чрезвычайных событий.
Основные виды хозяйственных операций предприятия:
— прибыль от реализации продукции;
— прибыль от внереализационных операций.
Основные виды деятельности предприятия:
— прибыль от операционной деятельности;
— прибыть от инвестиционной деятельности;
— прибыль от финансовой деятельности.
Состав формирующих элементов:
Характер налогообложения:
— прибыль, не подлежащая налогообложению.
Характер инфляционной очистки:
Достаточность уровня формирования:
Рассматриваемый период формирования:
— прибыль предшествующего периода;
— прибыль отчетного периода;
— прибыль планового периода (планируемая прибыль).
Характер использования:
Степень использования:
Значение итогового результата хозяйствования:
— положительная прибыль (прибыль в обычном ее понимании);
— отрицательная прибыль (убыток).
Особенности определения доходов и расходов предприятия, формирования налогооблагаемой базы, исчисления, уплаты и составления отчетности по налогу на прибыль определены Налоговым Кодексом Российской Федерации (Глава 25 «Налог на прибыль организаций»)
Главной формой финансовой отчетности, где отражается формирование прибыли и конечный финансовый результат является Отчет о прибылях и убытках (начиная с отчетности за 2012 г. – Отчет о финансовых результатах). Согласно данным финансовой отчетности выделяют следующие виды прибыли:
— прибыль от продаж;
— прибыль до налогообложения (балансовая прибыль);
Валовая прибыль представляет собой разницу между выручкой и себестоимостью продаж.
Одним из ключевых показателей прибыли, характеризующих эффективность основной (производственной) деятельности предприятия является прибыль от продаж (прибыль от реализации продукции).
Прибыль от реализации продукции представляет собой разность между выручкой от реализации продукции и полной себестоимостью продукции. Выручка от реализации принимается в расчет без НДС и акцизов. Формирование прибыли от продаж можно выразить следующей формулой
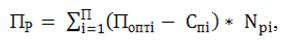
где Пр – прибыль от реализации продукции;
Поптi – оптовая цена единицы i-ой продукции;
Спi – полная себестоимости i-ой продукции;
Npi— объем реализованной продукции в натуральном выражении
n- количество наименований продукции.
На величину прибыли от реализации продукции в общем случае влияют такие факторы как изменение объема реализации, структуры товарной продукции, отпускных цен, цен на сырье, материалы и комплектующие изделия, затрат на оплату труда работников предприятия, тарифов на энергию и транспортировку.
Если рассматривать формирование прибыли от продаж согласно данным финансовой отчетности, то она представляет собой разницу между валовой прибылью и коммерческими и управленческими расходами.
Балансовая прибыль – общая сумма прибыли предприятия, характеризующая конечный финансовый результат его производственно-хозяйственной деятельности за определённый период. Балансовая прибыль включает прибыль от реализации товарной продукции, прибыль от прочей реализации, прибыль от реализации основных фондов и иного имущества.
Чистая прибыль – это прибыль, остающаяся в распоряжении предприятия после уплаты налогов, сборов и иных платежей в бюджет. Сумма налога на прибыль определяется произведением налогооблагаемой прибыли на ставку налога на прибыль, которая на сегодняшний день согласно положениям НК РФ составляет в общем случае
20 %. Из перечисляемого налога на прибыль 2% зачисляется в федеральный бюджет, а
18 % — в бюджеты субъектов Российской Федерации.
Для оценки эффективности работы предприятия недостаточно использовать только показатели прибыли. Прибыль – это абсолютный показатель, характеризующий экономический эффект. Однако, владея информацией только об абсолютных показателях, не представляется возможным оценить степень эффективности работы предприятия. Для этого используются показатели рентабельности.
Рентабельность – это относительный показатель эффективности производства, характеризующий уровень отдачи затрат и степень использования ресурсов. В основе построения показателей рентабельности лежит отношение прибыли (прибыли от продаж, а, чаще всего, чистой прибыли) к затратам, к выручке, к совокупным активам, к капиталу. Показатели рентабельности показывают сколько предприятие получило прибыли в расчете на единицу своих активов, полученных доходов, сформированного капитала, произведенных затрат. То есть показатели рентабельности измеряют прибыльность предприятия с разных позиций. Общую формулу рентабельности можно выразить следующим образом:
P = П / V (2)
где П – прибыль организации;
V – показатель, по отношению к которому рассчитывается рентабельность.
С помощью каких бы показателей не рассчитывалась рентабельность, её рост означает повышение эффективности использования ресурсов, и как следствие, укрепление финансового состояния предприятия. Особенности распределения прибыли предприятия зависят от хозяйственно-правовой формы предприятия и от формы собственности. Общим в механизме распределения прибыли является то, что предприятие из прибыли уплачивает налоги на доходы, налог на недвижимость, налог на прибыль и местные сборы и налоги. Различия заключаются в том, как распределяется прибыль, остающаяся в распоряжении предприятия, поскольку порядок распределения этой части прибыли устанавливается собственником.
В процессе формирования политики распределения прибыли предприятия обеспечивается ее использование по следующим основным направлениям, представленным на рисунке 3.
Основной целью политики распределения прибыли, остающейся в распоряжении предприятия, является оптимизация пропорции между капитализируемой и потребляемой ее частями с учетом обеспечения реализации стратегии его развития и роста его рыночной стоимости.
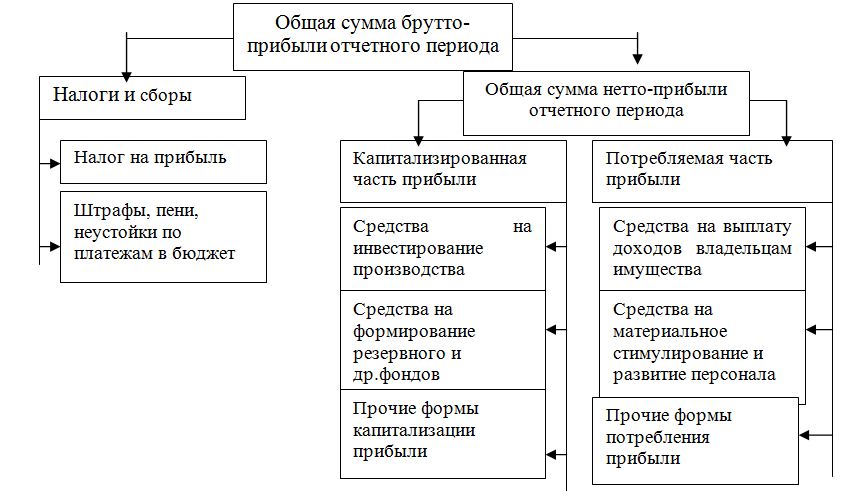
Исходя из этой основной цели, в процессе формирования политики распределения прибыли решаются следующие задачи:
а) обеспечение получения собственниками необходимой нормы прибыли на инвестированный капитал;
б) обеспечение приоритетных целей стратегического развития предприятия за счет капитализируемой части прибыли;
в) обеспечение стимулирования трудовой активности и дополнительной социальной защиты персонала;
г) обеспечение формирования в необходимых размерах резервного и других фондов предприятия.
Итак, прибыль представляет собой выраженный в денежной форме чистый доход предпринимателя на вложенный капитал, характеризующий его вознаграждение за риск осуществления предпринимательской деятельности, представляющий собой разницу между совокупным доходом и совокупными затратами в процессе осуществления этой деятельности. Прибыль выступает главным результатом предпринимательской деятельности, обеспечивающим потребности самого предприятия, его работников и государства в целом. От размера полученной прибыли зависят финансовое положение предприятия, возможности развития производства и социальной сферы, материального поощрения работников.
Прибыль является абсолютным показателем экономической эффективности работы предприятия, а относительным показателем выступают показатели рентабельности, с помощью которых можно определить эффективность работы активов, капитала, основных средств, производственной и других видов деятельности предприятия.
Распределение прибыли представляет собой процесс формирования направлений ее предстоящего использования в соответствии с целями и задачами развития предприятия. Основу механизма распределения прибыли конкретного предприятия составляет анализ и учет в процессе этого распределения отдельных факторов, которые увязывают этот процесс с текущей и предстоящей хозяйственной деятельностью данного предприятия.
1.2. Факторы, влияющие на размер прибыли
Величина прибыли формируется под воздействием большого количества различных факторов, оказывающих на неё как положительное, так и отрицательное влияние.
По характеру возникновения все факторы, влияющие на формирование и распределение прибыли, можно разделить на две основные группы:
а) внешние (генерируемые внешними условиями деятельности предприятия);
б) внутренние (генерируемые особенностями хозяйственной деятельности данного предприятия).
Одним из глобальных внешних факторов, который объединяет несколько различных факторов, выступает состояние внешней среды, или, другими словами, макроэкономическая обстановка, в которой функционирует предприятие.
К основным внешним факторам, формирующим прибыль предприятия, можно отнести следующие факторы:
— общее состояние экономики, банковского сектора страны;
— конъюнктура рынка, экономическая ситуация на рынке, характеризующаяся уровнем спроса и предложения продукции предприятия
— ёмкость рынка. От емкости рынка зависит товарооборот предприятия. Чем больше емкость рынка, тем больше возможности предприятия по получению прибыли;
— развитие конкуренции. Оно оказывает отрицательное влияние на сумму и уровень прибыли, так как приводит к усреднению нормы прибыли. Конкурентная борьба требует определенных расходов, снижающих получаемую сумму прибыли;
— состояние отрасли (отраслей), с которой работает предприятие;
— уровень цен на потребляемые материально-технические ресурсы, энергоресурсы и т.д.;
В числе внутренних факторов, влияющих на размеры прибыли предприятия, можно выделить следующие факторы:
— объем реализованной продукции. При неизменной доле прибыли в цене рост объема реализованной продукции позволяет получать большую сумму прибыли;
— конкурентоспособность продукции (товаров). Чем лучше качество продукции (товаров) и больше спрос на неё на рынке, тем больше объём продаж;
— уровень организации производства и труда. При рациональной организации производства и труда, повышается производительность труда, в наибольшей степени используется производственный потенциал предприятия;
— компетентность руководства и менеджеров. От уровня профессионализма руководителей предприятия в значительной степени зависят практически все стороны его деятельности, связанные с получением прибыли;
— состояние внутрипроизводственного планирования. Предприятие должно составлять адекватные производственные планы с учетом производственных целей и задач предприятия, факторов внутренней и внешней среды;
— численность и состав работников. Достаточная численность при определенном уровне технической вооруженности труда позволяет в полной мере реализовать производственные планы по получению необходимой суммы прибыли;
— формы и системы экономического стимулирования труда работников. Влияние этого фактора можно оценить через показатель расходов на оплату труда, а также через показатель рентабельности расходов на оплату труда;
— производительность труда работников промышленного предприятия. Рост производительности труда при прочих равных условиях влечет за собой увеличение массы прибыли и повышение рентабельности производственного предприятия;
— фондовооруженность и техническая вооруженность труда работников. Чем выше оснащенность работников современными средствами труда, тем выше их производительность труда;
— фондоотдача. С повышением фондоотдачи увеличивается объем производства продукции в расчете на 1 рубль средств, вложенных в основные фонды;
— сумма оборотных средств. Чем большей суммой оборотных средств располагает предприятие, тем большую массу прибыли оно получает в результате одного их оборота;
— осуществление режима экономии. Это позволяет относительно снижать текущие затраты производственных предприятий и увеличивать сумму получаемой прибыли. Под режимом экономии понимается не абсолютное, а относительное снижение текущих расходов.
Факторы, влияющие на пропорции и эффективность распределения прибыли, также весьма разнообразны; различна и степень интенсивности их проявления. Одна группа этих факторов определяет предпосылки к росту капитализируемой части прибыли; другая группа, наоборот, склоняет управленческие решения в пользу увеличения доли, потребляемой ее части. Эти факторы также подразделяются на внешние и внутренние (рисунок 4).
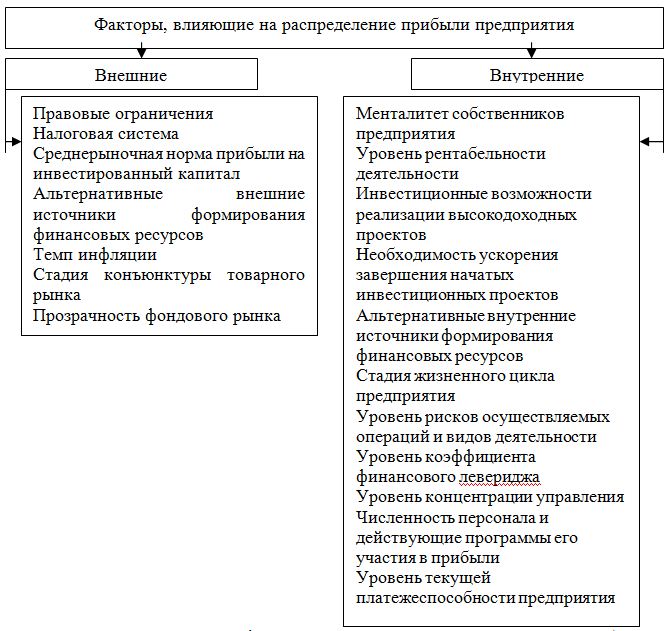
Внешние факторы рассматриваются как своего рода ограничительные условия, определяющие границы формирования пропорций распределения прибыли. К числу важнейших из этих факторов относятся: правовые ограничения, система налоговых льгот при реинвестировании прибыли; рыночная норма прибыли на инвестируемый капитал, рост которой сопровождается тенденцией повышения доли капитализированной части прибыли, и, наоборот, её снижение обусловливает увеличение доли потребляемой прибыли; стоимость внешних источников формирования инвестиционных ресурсов (при высоком её уровне выгоднее использовать прибыль, и, наоборот); темпы инфляции и др.
Внутренние факторы оказывают решающее воздействие на пропорции распределения прибыли, так как позволяют формировать их применительно к конкретным условиям и результатам хозяйствования данного предприятия. К числу важнейших из этих показателей относятся:
— уровень рентабельности предприятия, при низком значении которого и соответственно небольшой сумме распределяемой прибыли большая ее часть идет на создание обязательных фондов и резервов, на выплату дивидендов по привилегированным акциям, на социальные программы и др.;
— наличие в портфеле предприятия высокодоходных инвестиционных проектов;
— необходимость ускоренного завершения начатых инвестиционных проектов;
— уровень коэффициента финансового левериджа (соотношение заемного и собственного капитала), который является одним из индикаторов финансового риска и одним из факторов, определяющих доходность собственного капитала;
— наличие альтернативных внутренних источников формирования инвестиционных ресурсов (амортизационного фонда, выручки от реализации основных средств и финансовых активов и др.);
— текущая платежеспособность предприятия, при низком уровне которой предприятие должно сокращать потребляемую часть прибыли.
Для организации эффективной деятельности на каждом предприятии должны предусматриваться плановые мероприятия по увеличению прибыли. В общем плане эти мероприятия могут быть следующего характера:
— увеличение выпуска продукции;
— улучшение качества продукции;
— продажа излишнего оборудования и другого имущества или сдача его в аренду;
— снижение себестоимости продукции за счет более рационального использования материальных ресурсов, производственных мощностей и площадей, рабочей силы и рабочего времени;
— расширение рынка продаж и прочее.
Из приведённого перечня мероприятий видно, что все они напрямую связаны с другими сферами деятельности предприятия, направленными, прежде всего, на снижение издержек производства, улучшение качества продукции и использования факторов производства.
Страницы: 1 2 3
Источник: xn--d1aux.xn--p1ai
Пути увеличения прибыли на предприятии
На каждом предприятии должны предусматриваться плановые мероприятия по увеличению прибыли. В общем плане эти мероприятия могут быть следующего характера:
увеличение выпуска продукции,
улучшение качества продукции,
продажа излишнего оборудования и другого имущества или сдача его в аренду,
снижение себестоимости продукции за счет более рационального использования материальных ресурсов, производственных мощностей и площадей, рабочей силы и рабочего времени,
диверсификация производства,
расширение рынка продаж и др.
Из этого перечня мероприятий вытекает, что они тесно связаны с другими мероприятиями на предприятии, направленными на снижение издержек производства, улучшения качества продукции и использование факторов производства.
Практическая часть
Задача
Предприятие «Анна» производит 100 000 шт. изделий типа А. Цена реализации — 2570 руб.; средние переменные издержки — 1800 руб./шт.; постоянные издержки — 38,5 млн.руб. (в ценах 1997 года).
Провести анализ чувствительности прибыли предприятия к 10%-ным изменениям основных элементов операционного рычага:
- 1. Цена изменяется на 10%. Как изменяется прибыль? На сколько единиц продукции можно сократить объём реализации без потери прибыли?
- 2. Оценить влияние 10%-го изменения переменных расходов на прибыль.
- 3. Оценить влияние 10%-го изменения постоянных расходов на прибыль.
- 4. Оценить влияние 10%-го увеличения объёма реализации.
Анализ чувствительности показывает степень влияния основных элементов стоимости (постоянных и переменных затрат, цены) на прибыль.
В основе анализа чувствительности лежат два условия:
- § изменения элементов стоимости должны быть пропорциональными, то есть все они должны изменяться на один и тот же процент.
- § Эти изменения должны быть параллельными, а не последовательными. Условие параллельности обеспечивает построение рейтинга степени влияния элементов стоимости на прибыль.
Объём реализации (Ко) рассчитывается по следующим формулам.
ь Если изменяется цена реализации:
Ко = (Исходная ? валовой маржи / Новый коэф-т валовой маржи) : Новая цена реализации
ь Если изменяются постоянные издержки:
Ко = (Новая ? валовой маржи / Исходный коэф-т валовой маржи) : Цена реализации
ь Если изменяются переменные издержки:
Ко = (Исходная валовая маржа / Новый коэф-т валовой маржи) : Цена реализации
1. Для выполнения задания необходимо прежде всего определить по исходным данным роль различных элементов операционного рычага в формировании финансовых результатов предприятия «Анна» для исходного положения:
Цена = 2570 руб./шт.
Средние переменные издержки = 1800 руб./шт.
Выручка от реализации = 257 млн.руб.(100%).
Переменные издержки = 180 млн.руб.(70%)
Валовая маржа = 77 млн.руб. (30%).
Постоянные издержки = 38,5 млн.руб. (15%)
Прибыль = 38,5 млн.руб. (15%)
Предположим, что цена возрастает на 10%.
Новая цена = 2827 руб./шт.
Новая выручка = 282,7 млн. руб. (100%).
Переменные издержки = 180 млн. руб. (63,7%).
Валовая маржа = 102,7 млн. руб. (36,3% или 0,363).
Постоянные расходы = 38,5 млн.руб.(13,6%).
Прибыль = 64,2 млн.руб.(22,7%).
Определим, при каком объёме реализации можно получить прежний результат (38,5 млн.руб. прибыли):
(77 млн.руб. / 0,363) : 2827 руб./шт. = 75000 шт.
Объём — 100 000 шт.;
Цена — 2827 руб./шт.
щий неизменный ре
зультат -75 000 шт.;
цена — 2570 руб./шт.
Выручка от реализации
Таким образом, повышение цены на 10% компенсирует сокращение объёма реализации на 25 % или увеличивает прибыль на 67%.
Аналогичные расчёты показывают, что снижение цены на 10% приводит к сокращению прибыли на 67% или предполагает увеличение объёма реализации на 50% для компенсации потерянного дохода.
2. Проанализируем влияние изменения переменных издержек на прибыль фирмы. Благодаря повышению производительности труда и более выгодным закупкам сырья и материалов, предприятию «Анна» удалось снизить переменные издержки на 10%. Определим величину сокращения объёма реализации, который компенсирует данное снижение переменных издержек (без потери прибыли).
Выручка от реализации = 257 млн.руб.(100%).
Новые переменные расходы = 162 млн.руб. (63%).
Валовая маржа = 95 млн.руб. (37%).
Постоянные расходы = 38,5 млн.руб. (15%)
Прибыль = 56,5 млн.руб. (22%).
Определим новый объём реализации:
(77 млн.руб. / 0,37) / 2570 = 81 000 шт.
Объём — 100 000 шт.;
щий неизменный ре
зультат -81 000 шт.;
Выручка от реализации
Следовательно, снижение переменных издержек на 10% компенсирует сокращение объёма реализации на 19% или увеличивает прибыль на 47%.
Анализ показывает, что при повышении переменных издержек на 10% предприятие «Анна» должно добиться увеличения объёма реализации на 30% (чтобы компенсировать потерянную часть дохода), или оно потеряет 47% своей прибыли.
3. Рассмотрим изменение постоянных издержек. Предположим, что предприятию «Анна» благодаря новой организации своейдеятельности удалось снизить постоянные издержки на 10%. Тогда при первоначальном объёме реализации прибыль должна возрасти на 3,85 млн.руб., или на 10%.
Определим снижение объёма реализации, на которое может теперь пойти предприятие «Анна».
Для достижения первоначальной прибыли 38,5 млн.руб. после снижения постоянных издержек требуется валовая маржа на уровне 73,15 млн. руб. тогда новый объём реализации составит:
(73,15 млн.руб. / 0,3) / 2570 = 95 000 шт.
Источник: vuzlit.com
Рекомендации по увеличению прибыли предприятия
Исходя из результатов, полученных в результате финансового анализа, можно сказать, что при наличии определенного запаса финансовой прочности, сохраняется удовлетворительная структура баланса, наблюдается стабильное финансовое состояние на предприятии, оно обладает высокой неплатежеспособностью.
ООО «Впрок» проводит регулярные исследования в области маркетинга и менеджмента своей организации. На основе анализа финансово-хозяйственной деятельности организации, факторного анализа прибыли от реализации товаров и анализа показателей прибыли необходимо разработать мероприятия по увеличению прибыли организации.
Увеличение прибыли на предприятии ООО «Впрок» возможно двумя способами:
увеличить выручку от реализации предприятия;
уменьшить расходы предприятия.
Доход предприятия складывается из произведения оборота продукции и торговой наценки. А оборот, в свою очередь равен проходимости магазина умноженной на среднюю покупку в этом магазине. С помощью воздействия на эти факторы можно увеличить прибыль предприятия.
Проходимость — это количество покупателей, посещающих магазин. Их число следует увеличивать активной рекламной деятельностью (телевидение, радио, плакаты на улицах и другое).
Средняя покупка — это количество человек купивших товары данного магазина за определенный промежуток времени. Увеличить величину средней покупки можно путем:
увеличения ассортимента предлагаемой продукции;
проведения различного рода акций (распродажа, сезонные скидки, скидки с крупной покупки и другое);
введение самообслуживания — здесь главную роль занимает психологический фактор;
использование пластиковых карт — при их использовании человек тратит гораздо больше денег, приобретая товары в магазине.
Лояльность — это процент покупок, произведенных в отдельном магазине относительно других магазинов данного предприятия. Увеличение прибыли за счет этого фактора возможно при введении дисконтных карт.
Анализируя строку расходов предприятия ООО «Впрок» нельзя не заметить, что приблизительно 90% всех затрат приходится на 3 статьи:
аренда торговых площадей;
затраты на персонал;
Возможно уменьшение расходов по этим статьям следующими методами. При оптимизации торговых площадей предприятию необходимо сдавать часть площадей в аренду.
Затраты на персонал возможно снизить двумя способами:
сокращение рабочего времени — на предприятии введена почасовая оплата рабочего времени. При его уменьшении, уменьшается и фонд оплаты труда. Но можно ввести и дифференцированный график, то есть разные часы работы магазина в различные дни недели.
сокращение численности работников организации.
Оптимизацию логистических издержек следует вести в двух направлениях:
оптимизация графиков поставок товаров — то есть завоз товаров в магазины ведется 3 раза в неделю. Следует завозы сократить до двух раз в неделю. При этом сократятся не только транспортные расходы, но и меньше людей будет задействовано в завозе товаров.
оптимизация отгрузок товаров от поставщиков — сделать поставки регулярными. Тогда будет сокращение не только времени между поставками, но и предприятие получит скидки при отгрузке плановыми партиями.
Признание того факта, что в настоящее время у предприятия существуют проблемы по управлению, формированию, распределению прибыли, требует рассмотрения определенных методов разрешения данных вопросов.
Руководству предприятия необходимо овладеть новыми методами распределения прибыли. Здесь должны учитываться интересы сразу нескольких сторон. Во-первых, государство заинтересовано как в создании условий, стимулирующих развитие производства, так и в реализации своих экономических функций, связанных с налогообложением, уменьшающим показателем прибыли на величину соответствующих налоговых отчислений. Во-вторых, трудовой коллектив заинтересован в получении больших доходов, что требует увеличения расходов по статье “Заработная плата” и “Начисления”. В-третьих, кредиторы и акционеры должны быть уверены в платежеспособности фирмы, возвратности предоставленных ссуд.
Руководство же стремится как можно большую часть прибыли оставить нераспределенной, в качестве резерва, позволяющего укрепить основы самофинансирования. Руководство возлагает на себя ответственность планировать распределение прибыли таким образом, чтобы учесть интересы сторон и, в то же время, обеспечить благосостояние предприятия.
Предприятие должно получать прибыль в таком размере, чтобы обеспечивать расширенное воспроизводство и решение стоящих перед предприятием задач. В современный период рыночная конкуренция должна быть более жесткой, но не за счет фактора цены, а в результате появления более изощренных, тонких методов и форм соперничества предприятий на рынке. Необходимо, чтобы предприятие гораздо больше времени уделяло таким сферам, как реализация и сбыт продукции, так как нужды и запросы потребителей становятся чрезвычайно индивидуализированными, а рынки очень разнообразными по своей структуре.
На предприятии должны предусматриваться плановые мероприятия по увеличению прибыли. В общем плане эти мероприятия могут быть следующего характера:
увеличение скорости обслуживания клиентов — необходимо расширить обязанности работников: уменьшение перерывов во время праздничных дней, (когда спрос увеличивается);
улучшение качества обслуживания клиентов — вежливое обращение с клиентами;
продажа излишнего оборудования и другого имущества или сдача его в аренду;
снижение себестоимости продукции за счет более рационального использования материальных ресурсов, производственных мощностей и площадей, рабочей силы и рабочего времени;
расширение рынка продаж — открытие новых торговых точек;
проведение масштабной и эффективной политики в области подготовки персонала, что представляет собой особую форму вложения капитала — следует отправлять работников на повышение квалификации;
повышение эффективности деятельности предприятия по сбыту продукции. Прежде всего, необходимо больше внимания уделять повышению скорости движения оборотных средств, сокращению всех видов запасов, добиваться максимально быстрого продвижения готовых изделий от производителя к потребителю;
улучшать качество выполняемых работ, что приведет к конкурентоспособности и заинтересованности выбора данного предприятия заказчиками работ; так же не последнюю роль занимает увеличение объема производства выполняемых работ за счет более полного использования производственных мощностей предприятия;
сокращение затрат на производство за счет повышения уровня производительности труда, материалов, топлива, электроэнергии, оборудования;
строгое соблюдение заключенных договоров на выполнение работ — нужно проводить анализ поставщиков и на основе этого выбирать: с кем заключать договора, а с кем — нет.
Из этого перечня мероприятий вытекает, что они тесно связаны с другими мероприятиями на предприятии (по анализу прибыли и показателей прибыли), направленными на снижение издержек производства, улучшения качества продукции и использование факторов производства.
Стоит отметить, что в современной действительности надо уметь четко рассчитывать свои действия, то есть планировать, анализировать, выявлять тенденции и закономерности деятельности для более эффективного функционирования предприятия. Для этого каждый предприниматель малого бизнеса стремиться привлечь к работе квалифицированные кадры, но здесь есть одна проблема.
Хорошо квалифицированные кадры не захотят работать за то вознаграждение которое может дать предприниматель малого бизнеса. Отсюда следует, что основной проблемой малого бизнеса является — дефицит кадров. И надо как можно больше внимания уделять именно этой проблеме. На предприятии ООО «Впрок» как раз начинается работа в этой области.
И, что поразительно, она дала свои результаты практически мгновенно: рост выручки от продаж, уменьшение себестоимости, и как следствие этого рост прибыли предприятия. Но этого можно достигнуть только путем колоссальных денежных вложений (что доказывает резкий рост коэффициента рентабельности расходов на оплату труда работников, затрат на персонал) в обучение персонала, в разработку системы мотивации работников, проведения различных исследований и тестов и др.
Таким образом, изучив организационную структуру и отчетность предприятия ООО «Впрок» мы провели анализ финансово-хозяйственной деятельности за 2001-2002 года. В процессе анализа выявлена только одна отрицательная тенденция: увеличение кредиторской задолженности. Собственный капитал в 2002 году возрос, что является позитивной тенденцией, так как происходит рост активов.
Увеличение выручки от реализации в 2002 году, а также снижения себестоимости продукции стало причиной роста прибыли. Произошел небольшой рост численности персонала в 2002 году, по сравнению с 2001 годом. В общем финансово-хозяйственное положение предприятия можно охарактеризовать, как устойчивое и организация является платежеспособным.
Проведя анализ оценки прибыли предприятия и планирование прибыли следует отметить рост рентабельности продаж. Эти данные свидетельствуют, что ООО «Впрок» добилось максимального размера отдачи от каждой денежной единицы товарооборота, спрос на товары, предлагаемые предприятием растет. Основные показатели рентабельности предприятия возросли, что говорит об увеличении эффективности использования средств организации. После выявления факторов, влияющих на прибыль и оценки прибыли нами были даны рекомендации по увеличению прибыли. Они сводятся к проведению плановых мероприятий по увеличению прибыли, а также мероприятий по увеличению выручки от реализации и уменьшения расходов организации путем проведения специально разработанных мер.
Источник: www.studwood.net