
Развитие учетно-аналитических систем, реформирование бухгалтерской (финансовой) отчетности ведут к необходимости совершенствования оценки и анализа показателей, которые являются индикаторами функционирования коммерческих предприятий. К таким показателям относятся чистые активы, характеризующие состояние собственного капитала, его формирование и использование.
Значимость показателя чистых активов требует своевременной их оценки, анализа динамических тенденций, обеспеченности собственным капиталом, влияния факторов, их формирующих, с применением современных методов анализа, компьютерных программ и профессиональных автоматизированных продуктов. Развитие методики оценки чистых активов востребовано анализом платежеспособности и финансовой устойчивости организации, разработкой перспективной стратегии деятельности, а также потребностью заинтересованных пользователей в стабильном и рентабельном его функционировании. Используя показатели бухгалтерской (финансовой) отчетности, коммерческие предприятия могут проанализировать состояние чистых активов в отчетный и прошлый периоды, построить прогноз на ближайшую перспективу. Использование методов прогнозирования величины чистых активов позволит разработать эффективную экономическую политику максимизации прибыли и накапливания собственного капитала.
Чистые активы — это, расчет, как увеличить. Что делать если отрицательные?

чистые активы
отчетность
собственный капитал
прогнозирование
платежеспособность
финансовая устойчивость
1. Бухгалтерский финансовый учет: учебное пособие / Н.А. Лытнева и др. – М.: ИД «Форум»: ИНФРА, 2009. – С. 656.
2. Годовой отчет. Актуальные вопросы бухгалтерского учета и налогообложения – 2014 / под общ. ред. Ю.А. Васильева. – «Солярис», 2014. КонсультантПлюс: www.consultant.orel.ru.
3. Кыштымова Е.А., Лытнева Н.А. Концепция развития учетного обеспечения управления прибылью предприятий малого бизнеса в АПК // Вестник ОрелГАУ. – 2012. – № 3(36). – С. 46–51.
4. Кыштымова, Е.А., Лытнева, Н.А. Прибыль как основной фактор эффективности региональной экономики: монография. – Орел: Изд-во ОрелГАУ, 2010. – 212 с.
5. Лытнева Н.А. Стратегические аспекты концепции экономического анализа в управлении собственным капиталом организации: коллективная монография / Н.А. Лытнева, О.В. Губина, В.Е. Губин. – Орел: ОрелГИЭТ, 2010.
6. Лытнева Н.А. Управление капиталом: Современные концепции методологии учетного обеспечения / Н.А. Лытнева, Е.А. Кыштымова, Н.В. Акимова. – Орел: Орловский гос. аграрный ун-т, 2009.
7. Лытнева Н.А., Кыштымова Е.А. Инвентаризация уставного капитала организации // Аудиторские ведомости. – 2008. – № 7. – С. 69–78.
8. Об обществах с ограниченной ответственностью. Федеральный закон от 08.02.1998 № 14-ФЗ (ред. от 05.05.2014) / КонсультантПлюс: www.consultant.orel.ru.
9. Об утверждении Порядка определения стоимости чистых активов. Приказ Минфина России от 28.08.2014 № 84н / КонсультантПлюс: www.consultant.orel.ru.
10. Рогозина О. Новый порядок для расчета чистых активов // Экспресс-бухгалтерия: информационный бюллетень. – 2014. – № 47. – С. 13–15.
11. Сысоева О.Н., Лытнева Н.А. Исследование стратегического управления прибылью в инновационной среде // Вестник ОрелГИЭТ. – 2012. – № 4 (22). – С. 37a-41.
Для оценки финансового состояния коммерческих предприятий современные теория и практика экономического анализа выработали многочисленные критерии, среди них важное место отводится показателю чистых активов, которые ряд экономистов считают реальным собственным капиталом. Основным источником информации для оценки чистых активов является бухгалтерская (финансовая) отчетность, в частности бухгалтерский баланс, который содержит информацию по имущественному положению организации и составе обязательств на конкретную отчетную дату [1].
Необходимость оценки чистых активов определена пунктом 4 ст. 90 Гражданского кодекса, который обязывает коммерческие предприятия отслеживать этот показатель ежегодно. Содержание этого документа определяет следующее правило: стоимость чистых активов по окончании двух финансовых лет подряд не может быть меньше уставного капитала общества. В противном случае предприятие в порядке и в сроки, установленные соответствующими законами, обязано увеличить чистые активы до размера уставного капитала или зарегистрировать в установленном порядке уменьшение уставного капитала, то есть внести изменения в учредительные документы. Если же стоимость чистых активов становится меньше минимального размера уставного капитала, определенного законом, предприятие и вовсе подлежит ликвидации [11].
Например, п. 4 ст. 30 Закона № 14-ФЗ «Об обществах с ограниченной ответственностью» предписывает обществу в случае, если по окончании трех финансовых лет подряд стоимость его чистых активов меньше уставного капитала, принять одно из следующих решений: об уменьшении уставного капитала до размера, не превышающего стоимости его чистых активов; о ликвидации общества [9]. Такое решение должно быть принято не позднее чем через шесть месяцев после окончания соответствующего финансового года.
При расчете чистых активов коммерческие организации руководствуются Порядком определения стоимости чистых активов, утвержденным Приказом Минфина России от 28.08.2014 № 84н, положения которого распространяются на отчетность за 2014 год [10]. В соответствии с установленным порядком расчет чистых активов должен осуществляться при составлении бухгалтерской (финансовой) отчетности акционерными обществами, обществами с ограниченной ответственностью, государственными унитарными предприятиями, муниципальными унитарными предприятиями, производственными кооперативами, жилищными накопительными кооперативами, хозяйственными партнерствами, организаторами азартных игр [2].
Чистые активы – это разность между суммами активов организации, принимаемыми к расчету, и ее обязательствами, принимаемыми к расчету (рис. 1). При расчете показателя чистых активов активы и обязательства принимаются к расчету по стоимости, подлежащей отражению в бухгалтерском балансе организации (в нетто-оценке за вычетом регулирующих величин) исходя из правил оценки соответствующих статей бухгалтерского баланса [6, 7].
Для оценки чистых активов коммерческих организаций нами рекомендована методика анализа, которая предусматривает определенную последовательность взаимосвязанных процедур:
– определение состава активов и обязательств предприятия, принимаемых к расчету и их сравнительная характеристика по данным бухгалтерского баланса на начало и конец отчетного периода;
– расчет чистых активов, определение достаточности собственного капитала для их покрытия;
– исследование динамики чистых активов в целях определения тенденций их изменения за определенный период;
– анализ влияния факторов на величину чистых активов коммерческого предприятия;
– прогнозирование стоимости чистых активов на заданный перспективный период;
– разработка управленческих решений по регулированию чистых активов и элементов, их формирующих.
В целях апробации предложенной методики для оценки чистых активов и построения прогнозной модели использован автоматизированный программный продукт «Альт-Финансы», который на основе исследования динамических тенденций показателей активов и обязательств, принимаемых к расчету, строит прогнозные тренды на заданную перспективу. Входными данными послужила информация бухгалтерской финансовой отчетности исследуемого предприятия ООО «Теплогазсервис» за 2012–2013 гг. (табл. 1).
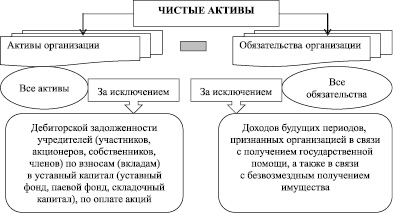
Рис. 1. Расчет стоимости чистых активов коммерческих предприятий по данным бухгалтерской (финансовой) отчетности
Активы и обязательства, принимаемые в расчет чистых активов ООО «Теплогазсервис» за 2012–2013 гг.
Источник: fundamental-research.ru
Чистые активы

 Новости права и экономики
Законы, поправки, решения судов
- Проведения допросов с помощью видеозвонков
- ВС РФ обязал агрегаторов такси проверять разрешения водителей
- за 1 кв 2023 года мошенники похитили 4,5 млрд руб. с банковских счетов россиян
Полезные материалы
Новая информация на сайте
- Отказ от родительских прав
- Взыскание убытков с управляющего — директора
- Заочное решение
Новости компании
Победы, решения, мероприятия
- Отмена приговора по ст. 30, 228.1 УК РФ
- Вернули квартиру жителю Москвы через суд
- Снизили требование на 100% с 4,5 млн. до 0 млн. руб.

Что такие чистый актив
Чистые активы — это активы, которые остались бы после погашения всех обязательств, то есть собственные средства организации.
Величина чистых активов интересует и инвесторов, и потенциальных кредиторов, и заемщиков, и государственные органы, и самих собственников, а также суды для определения действительной доли. В обществах с ограниченной ответственностью чистые активы показывают реальную стоимость доли каждого из участников.
Что такое актив
Активы (от лат. activus – действенный) – совокупность имущества и денежных средств, принадлежащих предприятию, фирме, компании (здания, сооружения, машины и оборудование, материальные запасы, банковские вклады, ценные бумаги, патенты, авторские права, в которые вложены средства владельцев, собственность, имеющая денежную оценку).
Представляют собой хозяйственные средства, имеющиеся в распоряжении предприятий в любой форме. Они находятся под управлением компании и получены в результате предыдущих событий ее экономической жизни.
В широком смысле слова – это любые ценности, обладающие денежной стоимостью.
Активы принято делить на материальные (осязаемые) и нематериальные (неосязаемые), к последним относятся интеллектуальный продукт, патенты, долговые обязательства других предприятий, особые права на использование ресурсов.
Признаки Предстоящими экономическими выгодами называют потенциальную возможность средств, имеющихся в распоряжении фирмы, косвенно либо прямо обеспечивать приток денег.
Существует ряд признаков, по которым ресурсы выступают как активы организаций, а именно:
- Использования обособленно либо в комплексе с иными средствами в процессе создания продукции на продажу, предоставления услуг, выполнения работ.
- Обмена на другие ресурсы.
- Использования для погашения задолженностей.
- Распределения между участниками хозяйствующего общества.
Что входит в активы
Термин «актив» широко используется при ведении бухгалтерского учета и составлении бухгалтерской отчетности. Так, в форме бухгалтерского баланса (приказ Минфина от 02.07.2010 года № 66н) информация о финансовом положении организации на отчетную дату сгруппирована в 2 блока: актив и пассив. Поэтому с точки зрения бухгалтерского учета и составления отчетности ответить на вопрос, что является активом, поможет форма бухгалтерского баланса.
Что это за активы
- нематериальные активы;
- основные средства;
- запасы;
- дебиторская задолженность;
- финансовые вложения;
- денежные средства и т.д.
Денежные средства и финансовые вложения представляют собой финансовые активы.
Важно учитывать, критерии признания активов, а также характеристика активов для целей учета и отчетности определяются конкретными нормативными актами по бухгалтерскому учету.
В анализе фхд предприятия, в том числе для привлечения финансирования, особое значение имеют текущие и ликвидные активы.
Как производится расчет чистых активов
Стоимость чистых активов определяется как разность между величиной принимаемых к расчету активов организации и величиной принимаемых к расчету ее обязательств.
К расчету активов не принимаем:
- дебиторскую задолженность учредителей (участников, акционеров, собственников, членов) по взносам (вкладам) в уставный капитал (уставный фонд, паевой фонд, складочный капитал), по оплате акций.
- обязательств не принимаем доходы будущих периодов, признанных организацией в связи с получением государственной помощи, а также в связи с безвозмездным получением имущества.
Стоимость чистых активов по окончании двух финансовых лет подряд не может быть меньше УК (п. 4 статьи 30 ФЗ №14-ФЗ, п. 6 статьи 35 ФЗ №208-ФЗ).
Какой баланс использовать
Расчет осуществляется по балансу при условии:
- Согласно п. 10 приказу Минфина РФ №63н от 28.06.2010 года, в случае исправления существенной ошибки предшествующего года, выявленной после утверждения бухгалтерской отчетности, утверждённая бухгалтерская отчётность за прошедший отчетный период не подлежит пересмотру, замене и повторному представлению пользователям бухгалтерской отчетности.
- 29 января 2018 года Верховный суд принял решение №АКПИ17-1010, которым признал недействующим п. 48 ПБУ 4/99 и п. 29 Положения о ведении бухгалтерского учета и бухгалтерской отчетности в РФ. Поэтому требований составлять промежуточный — квартальный баланс не требуется, в том числе для расчетов.
Расчет стоимости чистых активов
Чистые активы ООО и акционерного общества считайте одинаково (п. п. 1, 4 — 6 Порядка определения стоимости чистых активов).

Расчет действительной доли
Расчет действительной доли осуществлен по формуле указанной в п. 2 ст. 14 Закона №14-ФЗ «Об ООО», а именно
- Действительная стоимость доли = чистые активы * Доля участника в уставном капитале
Расчет чистых активов осуществлен в соответствии с Приказом Министерства Финансов №48н от 28 августа 2014 года.
Формула расчета
ЧА = Активы к расчету — Пассивы к расчету
Используя положения Порядка, а также структуру бухгалтерского баланса, получим следующую развернутую формулу:
ЧА = (Раздел I + Раздел II — Задолженность УК) — (Раздел IV + Раздел V — Доходы БП )= =Раздел III-Задолженность УК+Доходы БП,
где ЧА — стоимость чистых активов;
Раздел I* — итог по разд. I (внеоборотные активы);
Раздел II — итог по разд. II (оборотные активы);
Раздел III – итог по разд. III (капитал и резервы);
Раздел IV — итог по разд. IV (долгосрочные обязательства);
Раздел V — итог по разд. V (краткосрочные обязательства);
Задолженность УК — задолженность учредителей по взносам в уставный капитал;
Доходы БП — доходы будущих периодов (кредитовое сальдо счета 98 «Доходы будущих периодов, субсчета «Безвозмедные поступления», «Государственная Помощь»).
(*имеются в виду разделы бухгалтерского баланса).
АО должны оценивать размер чистых активов ежеквартально по окончании каждого квартала, а также по итогам года. ООО могут производить оценку только по окончании календарного года.
Примечание
- Что такое текущие активы
- Что такое финансовые активы
- Что такое ликвидные активы
Увидели опечатку? Выделите фрагмент и нажмите Ctrl+Enter
Подпишитесь на соцсети
Публикуем обзор статьи, как только она выходит. Отдельно информируем о важных изменениях закона.
Получайте статьи почтой
Присылаем статьи пару раз в месяц. Подписываясь, вы соглашаетесь с политикой конфиденциальности.

Поделиться с друзьями
Источник: suvorov.legal
О способах увеличения чистых активов организации
На практике встречаются ситуации, когда по данным бухгалтерской отчетности деятельность организации является убыточной. Причины появления убытков различны. Это могут быть и объективные факторы (например, неблагоприятная ситуация на рынке, особенно в условиях кризиса), и субъективные (применение налоговых схем и пр.).
Убыточность деятельности сказывается на величине чистых активов компании. К каким последствиям это может привести? Какие существуют способы для увеличения показателя чистых активов?
В соответствии с п. 1 Порядка оценки стоимости чистых активов акционерных обществ, утвержденного Приказом Минфина России и ФКЦБ России от 29.01.2003 N 10н/03-6/пз, под стоимостью чистых активов понимается величина, определяемая путем вычитания из суммы активов, принимаемых к расчету, суммы его пассивов, принимаемых к расчету.


В состав активов, принимаемых к расчету, включаются:
- внеоборотные активы (НМА, основные средства, незавершенное строительство, доходные вложения в материальные ценности, долгосрочные финансовые вложения, отложенные налоговые обязательства (ОНА), прочие внеоборотные активы);
- оборотные активы (запасы, НДС, дебиторская задолженность, краткосрочные финансовые вложения, денежные средства, прочие оборотные активы), за исключением стоимости в сумме фактических затрат на выкуп собственных акций, выкупленных акционерным обществом у акционеров для их последующей перепродажи или аннулирования, и задолженности участников (учредителей) по взносам в уставный капитал.
В состав пассивов, принимаемых к расчету, включаются:
- долгосрочные обязательства по займам и кредитам, отложенные налоговые активы (ОНО) и прочие долгосрочные обязательства;
- краткосрочные обязательства по займам и кредитам;
- кредиторская задолженность;
- задолженность участникам (учредителям) по выплате доходов;
- резервы предстоящих расходов, а также резервы, образованные в связи с условными обязательствами и прекращением деятельности;
- прочие краткосрочные обязательства.
Оценка чистых активов производится по данным бухгалтерской отчетности ежеквартально и в конце года на соответствующие отчетные даты. Как правило, величина чистых активов равна значению строки 490 «Итого» по разд. III «Капитал и резервы» бухгалтерского баланса. Из приведенной структуры видно, что доходы будущих периодов не участвуют в расчете чистых активов.
Следовательно, при их наличии показатель чистых активов будет равен сумме строк 490 «Итого» по разд. III «Капитал и резервы» и 640 «Доходы будущих периодов» бухгалтерского баланса. Фактические затраты по выкупу собственных акций у акционеров, а также задолженность участников (учредителей) по взносам в уставный капитал будут уменьшать стоимость чистых активов общества, поскольку исключаются из состава активов, принимаемых в расчет.
Каковы последствия недостаточности чистых активов общества? Ответ на этот вопрос дан в ГК РФ (п. 4 ст. 90, п. 4 ст. 99), в Федеральном законе от 26.12.1995 N 208-ФЗ «Об акционерных обществах» (п. п. 4, 5 ст. 35), в Федеральном законе от 08.02.1998 N 14-ФЗ «Об обществах с ограниченной ответственностью» (п.
3 ст. 20). Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше уставного капитала, общество обязано объявить и зарегистрировать в установленном порядке уменьшение уставного капитала. Если стоимость указанных активов общества становится меньше определенного законом минимального размера уставного капитала, общество подлежит ликвидации. Напомним, что для ООО и ЗАО минимальный уставный капитал установлен в размере 10 000 руб., а для ОАО — 100 000 руб.
Если общество в разумный срок не примет решение об уменьшении своего уставного капитала или о ликвидации, орган, осуществляющий государственную регистрацию юридических лиц, либо иные государственные органы или органы местного самоуправления, которым право на предъявление такого требования предоставлено федеральным законом, вправе предъявить в суд требование о ликвидации общества (п. 2 ст. 61 ГК РФ, п. 5 ст. 20 Закона об ООО, п. 6 ст. 35 Закона об ОАО).


Согласно п. 11 ст. 7 Закона Российской Федерации от 21.03.1991 N 943-1 «О налоговых органах Российской Федерации» налоговым органам предоставляется право предъявлять судебные иски о ликвидации организации любой организационно-правовой формы по основаниям, установленным законодательством Российской Федерации.
Постановлением КС РФ от 18.07.2003 N 14-П норма, на основании которой общество подлежит ликвидации по решению суда, если стоимость чистых активов общества становится меньше определенного законом минимального размера уставного капитала, признана не противоречащей Конституции Российской Федерации. Наделение налоговых органов правом предъявлять требования о ликвидации обществ по таким основаниям само по себе не нарушает конституционные права и свободы.
В поле зрения налоговых органов в первую очередь попадают следующие убыточные организации:
- крупнейшие и основные налогоплательщики;
- организации, имеющие при исчислении налога на прибыль налоговые убытки за последний календарный год и сохранившие эту тенденцию в отчетных периодах текущего года при наличии в бухгалтерском учете в указанных периодах прибыли;
- организации, имеющие финансовые убытки за последний календарный год и сохранившие эту тенденцию в отчетных периодах текущего года (независимо от результата в целях налогообложения);
- организации с большой долей вычетов по НДС от суммы начисленного налога с налоговой базы.
Читать еще: Суточные в командировке Вопросы начисления и выплаты
Следует отметить, что по вопросу о ликвидации организации на основании недостаточности ее чистых активов сложилась положительная для налогоплательщиков судебная практика.
Согласно Постановлению КС РФ от 18.07.2003 N 14-П отсутствие в п. 2 ст. 61 ГК РФ конкретного перечня положений, нарушение которых может привести к ликвидации юридического лица, не означает, что данная санкция может применяться по одному лишь формальному основанию — в связи с неоднократностью нарушений обязательных для юридических лиц правовых актов. Неоднократные нарушения закона в совокупности должны быть столь существенными, чтобы позволить арбитражному суду — с учетом всех обстоятельств дела, включая оценку характера допущенных юридическим лицом нарушений и вызванных им последствий, — принять решение о ликвидации. Общество не подлежит незамедлительной ликвидации, как только чистые активы стали уменьшаться.
В Информационном письме Президиума ВАС РФ от 13.08.2004 N 84 указано, что юридическое лицо не может быть ликвидировано, если допущенные им нарушения носят малозначительный характер или вредные последствия таких нарушений устранены.
Основные аргументы, которые были приняты судами во внимание для отказа в ликвидации компаний с отрицательными чистыми активами:
- общество осуществляет производственно-хозяйственную деятельность (Постановление ФАС ВВО от 19.02.2009 N А28-6521/2008-172/10);
- общество является действующей организацией и ежеквартально представляет в инспекцию налоговую и бухгалтерскую отчетность; на дату рассмотрения дела на балансе общества числятся активы (транспортные средства, компьютерная техника) (Постановление ФАС ДВО от 22.01.2009 N Ф03-6362/2008);
- обществом обеспечивается оплата труда лицам, работающим по трудовому договору, выполняются обязанности по уплате платежей в бюджет и внебюджетные фонды (Постановления ФАС УО от 26.03.2009 N Ф09-1563/09-С4; ФАС ЦО от 12.03.2009 N А68-7443/08-65/ГП-6 и др.);
- у общества отсутствует задолженность перед контрагентами (Постановление ФАС ЗСО от 04.02.2009 N Ф04-535/2009(20477-А81-50));
- у общества отсутствуют претензии кредиторов (Постановления ФАС ЗСО от 04.02.2009 N Ф04-534/2009(20475-А81-50), от 15.12.2008 N Ф04-7487/2008(16919-А81-44), от 04.08.2008 N Ф04-4613/2008(8887-А81-38) и др.);
- динамика изменения кредиторской задолженности свидетельствует о способности исполнять свои обязательства перед кредиторами (Постановление ФАС МО от 01.12.2005 N КГ-А40/10510-05);
- общество имеет значительный штат сотрудников, дополнительно привлекает работников на основании гражданско-правовых договоров. Документально обоснованы положительная динамика чистых активов, привлечение дополнительных заемных средств для полноценного функционирования общества (Постановления ФАС ВВО от 02.04.2008 N А11-8727/2007-К1-15/143, от 26.03.2009 N А14-6016/2008/105/22);
- на балансе общества числится имущество, которого достаточно для погашения кредиторской задолженности. Обществом представлен инвестиционный проект по модернизации производственных мощностей (Постановление ФАС ЦО от 26.03.2009 N А14-6016/2008/105/22).
НАЛОГОВАЯ ПОЛИТИКА: БЛИЖАЙШИЕ ПЕРСПЕКТИВЫ
Для поддержания положительной величины чистых активов необходимо, чтобы основная деятельность приносила прибыль. Однако существует ряд способов, позволяющих в кратчайшие сроки увеличить показатель чистых активов в бухгалтерской отчетности до необходимой величины.
Основные из них:
- увеличение уставного капитала;
- увеличение добавочного капитала;
- увеличение показателя нераспределенной прибыли или снижение непокрытого убытка общества;
- увеличение показателя «Доходы будущих периодов» бухгалтерского баланса;
- погашение задолженности участников (учредителей) по взносам в уставный капитал.
Как рассчитать чистые активы
Чистые активы в общем случае равны разнице между активами компании и ее обязательствами (п. 4 порядка, утвержденного приказом Минфина № 84н).
Есть несколько исключений. В активы при расчете не нужно включать задолженность учредителей по вкладам в уставный капитал (УК), а в пассивы — доходы будущих периодов, связанные с государственной помощью и безвозмездным получением имущества.
Но на практике подобные ситуации встречаются нечасто, поэтому будем рассматривать классический вариант: чистые активы как разность между всеми активами и всеми обязательствами. Другими словами, это разность между итогом актива баланса и разделами IV и V пассива бухгалтерского баланса: «Долгосрочные обязательства» и «Краткосрочные обязательства».
Так как актив и пассив баланса одинаковы, то получается, что чистые активы — это итог оставшегося раздела III пассива «Капитал и резервы».
Ниже приведен пример пассива баланса. Актив в данном случае не требуется, так как от него нужен только итог, который равен пассиву.

Чистые активы равны:
ЧА = стр. 1700 — стр. 1400 — стр. 1500 = 44 900 — 8 350 — 19 450 = 17 100 = стр. 1300
Из приведенной формы баланса видно, что чистые активы могут состоять из нескольких частей. Но на практике небольшие и средние ООО нечасто переоценивают внеоборотные активы или создают добавочный и резервный капитал. А выкуп собственных акций вообще не относится к ООО.
Впрочем, может возникнуть ситуация, когда компания будет вынуждена переоценивать свои активы или формировать добавочный капитал. Подробнее об этом будет далее.
Значение оценки чистых активов
От уровня чистых активов зависит привлекательность компании для инвесторов, а также степень доверия кредиторов, акционеров, персонала. При низком уровне данного показателя возрастает риск банкротства. По этой причине руководству важно всеми силами контролировать его значение, не допуская снижения до критического уровня, установленного законом.
Читать еще: Уведомление о прибытии иностранного гражданина 2021
Таким образом, можно ответить на вопрос о том, что такое чистые активы организации – это основная характеристика, говорящая о благополучии/проблемах компании, позволяющая владельцу бизнеса оценивать действия менеджмента и принимать управленческие решения.
Что такое чистые активы в балансе? Величина данного показателя по ликвидационному балансу показывает, какая доля стоимости ресурсов фирмы будет распределена между владельцами в случае ее ликвидации. Это актуально для фактического ликвидационного баланса и баланса, подготавливаемого в условиях фиктивной ликвидации. То есть в качестве предположения, на что могут рассчитывать собственники, если прямо сейчас приступить к процедуре ликвидации.
Нужно понимать, что данный размер является субъективной оценкой, и это связано с такими обстоятельствами:
- При расчете по отчетному балансу данная величина оказывается занижена из-за применения в балансе исторических цен. То есть используются оценки по себестоимости, которые ниже текущих рыночных цен ресурсов предприятия. Эта проблема затрагивает даже оборотные средства, так как для оценки производственных запасов нередко прибегают к методу ЛИФО, занижающему показатели.
- При расчете по ликвидационному балансу условность расчета обусловлена субъективностью рыночных оценок (ликвидационных цен), используемых в формировании баланса.
Топ-3 статей, которые будут полезны каждому руководителю:
Увеличение уставного капитала за счет дополнительных вкладов участников ООО
Размер уставного капитала ООО может быть увеличен за счет дополнительных вкладов участников Общества (либо единственного участника). Если в Обществе более одного участника, то Решением Общего собрания (положительно за данное решение должно проголосовать не менее 2/3 голосов, если иное не предусмотрено Уставом) принимается решение об увеличении УК (оформляется Протоколом Общего собрания). Если в Обществе только один участник, то данное решение принимается и оформляется Решением единственного участника ООО.
В указанных документах (Протокол или Решение) должна содержаться информация об общем размере дополнительных вкладов участников Общества и единое для всех участников соотношение между размером дополнительного вклада участника и суммой, на которую увеличивается номинальная стоимость его доли.
Участники Общества должны внести дополнительные вклады в течение двух месяцев со дня принятия Решения, если иное не предусмотрено самим Решением об увеличении УК или Уставом. Участник ООО не может внести вклад превышающий размер его дополнительной доли в капитале.
В течение месяца после окончания сроков внесения вкладов Общее собрание или единственный участник должны утвердить итоги (оформляется Протоколом ОС или Решением участника) внесения дополнительных вкладом и внесения изменений связанных с этим в Устав Общества.
Протокол или Решение об увеличение уставного капитала за счет дополнительных вкладов
Протокол или Решение должны содержать нижеуказанные пункты:
- 1. Об увеличении УК с указанием размера и соотношения между стоимостью дополнительного вклада и суммой, на которую увеличивается номинальная стоимость его доли;
- 2. О сроках оплаты дополнительных вкладов и способах оплаты (имуществом, денежными средствами);
- 3. О внесении изменений в Устав Общества;
- 4. О регистрации произведенных изменений.
Подать документы на государственную регистрацию увеличения уставного капитала Общества с ограниченной ответственностью необходимо в течение одного месяца со дня утверждения итогов внесения дополнительных вкладов. В случае пропуска указанного срока увеличение УК признается несостоявшимся. Для третьих лиц увеличение УК вступает в силу с момента гос.регистрации изменений.
В случае признания увеличения уставного капитала несостоявшимся Общество обязано вернуть участникам их вклады.
Пакет документов для регистрации увеличения уставного капитала (доп.вклады)
- Два заявления (P13001 и P14001) – подписываются Генеральным директором, заверяются у нотариуса;
- Устав в новой редакции в двух экземплярах;
- Протокол Общего собрания или Решение единственного участника ООО об увеличении УК;
- Протокол Общего собрания или Решение единственного участника ООО об утверждении итогов увеличения УК;
- Документы, подтверждающие полную оплату дополнительных вкладов;
- Акты независимой оценки имущества (в случае если вклады оплачиваются имуществом и его стоимость превышает 20 тыс. рублей);
- Квитанция об оплате государственной пошлины – 800 рублей.
Документами, подтверждающими полную оплату дополнительных вкладов, могут быть:
- Копии платежных поручений (обязательно с отметкой банка);
- Квитанции о внесении наличных на р/с;
- Справка из банка о поступлении средств на р/с в счет оплаты дополнительных вкладов
- Акты приема-передачи имущества (в случае если вклады оплачиваются имуществом).
Увеличение уставного капитала ООО также может быть осуществлено за счет внесения дополнительного вклада только одним из участников Общества. В этом случае в Протоколе Общего собрания необходимо отразить новое распределение долей участников и их размеры. Решение Общего собрание в этом случае должно быть принято единогласно всеми участниками Общества.
Увеличение уставного капитала дополнительными вкладами участников соразмерно с их долями

Решение о таком увеличении капитала принимается не менее, чем двумя третями голосов от общего количества участников ООО. В данном случае меняется не размер долей, а их номинальная стоимость. После принятия решения участники должны в течение 2-х месяцев оплатить свои вклады (можно установить другой срок уставом). После последней оплаты в срок не больше месяца общество должно провести еще одно собрание, на котором подтверждаются итоги внесения всех дополнительных вкладов, утверждается новый устав (либо изменения к нему).
Читать еще: Исковое заявление о досрочном назначении пенсии. образец и бланк для скачивания 2021 года
Нужно помнить, что при нарушении сроков увеличение устава считается несостоявшимся, тогда всю процедуру придется начинать сначала, вернув перед этим все вклады участникам, совершившим оплату.
Чтобы получить госрегистрацию этих изменений, необходимо предоставить в регистрирующий орган перечень документов, в который входят: заявления по форме 13001 и 14001 для внесения изменений, документ, который подтверждает оплату госпошлины, новая редакция устава ООО (изменения к нему), протокол собрания, на котором подводились итоги увеличения и утверждали устав в новой редакции или изменения к нему, документы, которые подтверждают оплату участниками дополнительных вкладов.
Все эти документы нужно предоставить в регистрирующий орган не позже месяца после принятия решения об утверждении итогов взноса дополнительных вкладов.
Анализ полученных результатов

Полученная величина определяет платежеспособность организации, прибыльность, а иногда и дальнейшее развитие. Из показателя следует судить о возможности погашения компанией своих обязательств, инвестирования в расширение производства либо открытия новых направлений.
Поэтому нормальное значение чистых активов должно быть положительной величиной. Когда величина ЧА отрицательная, фирма считается несостоятельной, зависящей от кредитов и не имеющей собственных доходов. Чем выше показатель — тем платежеспособней и привлекательней для инвесторов данная компания.
Анализ показателя включает:
- Мониторинг изменений размера ЧА, для этого делается их сравнение на начальную и на конечную дату отчётного периода. И уже исходя из полученных результатов выявляются причины, способствующие увеличению либо убыванию собственных средств.
- Оценка реальности динамики ЧА, применяется для вычисления пропорции чистых и совокупных активов на начало и на конец отчётного периода. Большое увеличение показателя на конечную дату бывает связано с ростом общих средств, а прирост ЧА на самом деле несущественный.
- Оценка эффективности использования. Определяется путём вычисления и изучения коэффициентов оборачиваемости и рентабельности.
Поскольку при проведении анализа данную величину сравнивают с данными по выручке и чистой прибыли за год, при расчётах правильнее использовать не фиксированную цифру чистых активов на конечную дату, а среднее значение за этот период.
03. Что делать, если чистые активы меньше уставного капитала
Федеральный закон 14 ФЗ «Об обществах с ограниченной ответственностью» обязывает не позднее чем через шесть месяцев после окончания соответствующего финансового года принять одно из следующих решений:
- Уменьшить уставный капитал до размера, не превышающего стоимости его чистых активов. Если будет принято решение об уменьшении уставного капитала, в течение 3 (трех) рабочих дней после этого необходимо сообщить о таком решении регистратору — ФНС России. Кроме того, дважды с периодичностью один раз в месяц нужно опубликовать в Вестнике госрегистрации уведомление об уменьшении уставного капитала общества. В уведомлении указывают: а) полное и сокращенное наименование общества, сведения о месте нахождения общества; б) размер уставного капитала общества и величину, на которую он уменьшается; в) способ, порядок и условия уменьшения уставного капитала общества; г) порядок и условия заявления кредиторами общества требования, предусмотренного Законом об ООО. Обязательно отражают адрес местонахождения постоянно действующего исполнительного органа общества, дополнительные адреса, по которым могут быть заявлены такие требования, а также способы связи с обществом — номера телефонов, факсов, адреса электронной почты и другие сведения.
- ликвидировать предприятие самостоятельно. Закон слишком категоричен в данном вопросе, тем более оба варианта сложны в процессе их реализации. И мы бы посоветовали прибегнуть к третьему варианту, про который закон не упоминает – это попробовать увеличить чистые активы.
- Увеличить чистые активы, а именно — увеличить оборотные или внеоборотные активы, либо уменьшить пассивы.
Какие именно статьи активов или пассивов изменить Вы уже решаете сами, исходя из специфики деятельности Вашего предприятия. Например, это может быть внесение участниками вкладов в имущество общества, которые пойдут на пополнение оборотных средств, или наращивание капитала, уменьшение кредиторской задолженности, переоценка основных средств и другие варианты. Однако, при этом не стоит забывать и про налоговый учет при выборе способа увеличения чистых активов, чтобы не получить негативных последствий.
Итоги
Требования в части предоставления информации о размере чистых активах и ответственности за неисполнение данного требования стали проще. Но мы рекомендуем не забывать про данный показатель, самостоятельно следить за его изменением и особенно отклонением от величины уставного капитала.
Фирммейкер, 2012 (обновляется ежегодно)
Анна Шешенина (Лукша)
При использовании материала ссылка на статью обязательна
Источник: lingwish.ru