
Земельный налог — это местный сбор. Его правовые основы заложены в статье 31 Налогового кодекса РФ, но он должен быть введен на конкретной территории — нормативными актами муниципальных образований, а в Москве, Санкт-Петербурге и Севастополе — законами этих городов федерального значения.
На местном уровне устанавливаются ставки земельного налога, порядок и сроки его уплаты, льготы. Если они не установлены соответствующим документом, применяются ставки, порядок, сроки уплаты и льготы, установленные федеральным законодательством.
Налогоплательщики
- на праве собственности;
- на праве постоянного (бессрочного) пользования;
- на праве пожизненного наследуемого владения.
Не являются плательщиками земельного налога организации и физические лица за земельные участки на праве безвозмездного срочного пользования или переданные им по договору аренды.
Организации и физические лица, у которых есть только не признаваемые объектами обложения земельным налогом участки (перечисленные в ст. 389 НК РФ), не являются плательщиками данного налога.
Увеличение земельного налога: миф или реальность
Объекты налогообложения земельным налогом
Объектом налогообложения признаются земельные участки, расположенные в пределах территории муниципального образования или городов федерального значения, если на этой территории земельный налог введен нормативным актом.
Какие земельные участки не облагаются налогом?
- изъятые из оборота в соответствии с законодательством РФ;
- ограниченные в обороте, которые заняты особо ценными объектами культурного наследия народов РФ, историко-культурными заповедниками, объектами археологического и всемирного наследия;
- из состава земель лесного фонда;
- занятые находящимися в госсобственности водными объектами в составе водного фонда;
- входящие в состав общего имущества многоквартирного дома.
Налоговая база
- Герои Советского Союза, Герои РФ, полные кавалеры ордена Славы;
- инвалиды I и II групп;
- инвалиды с детства;
- ветераны и инвалиды Wow, а также ветераны и инвалиды боевых действий;
- физические лица, подвергшиеся воздействию радиации на Чернобыльской АЭС, объединении «Маяк», на р. Теча, на Семипалатинском полигоне;
- физические лица, принимавшие участие в испытаниях ядерного и термоядерного оружия, в ликвидации аварий (п. 5 статьи 391 НК РФ);
- физические лица, получившие лучевую болезнь или ставшие инвалидами в результате испытаний, связанных с ядерными установками, включая оружие и космическую технику.
Чтобы уменьшить налоговую базу, необходимо подтвердить свое право на этот вычет, предоставив подтверждающие документы в налоговые органы по месту нахождения земельных участков не позднее 1 февраля года, следующего за истекшим налоговым периодом.
Если налоговая база до уменьшения ее по одному из перечисленных выше показателей была меньше 10 000 рублей, то после применения права на ее уменьшение, она принимается равной нулю.
Порядок исчисления и уплаты земельного налога ИП
Обратите внимание!
Порядок доведения до сведения налогоплательщиков информации о кадастровой стоимости земельных участков установлен Постановлением Правительства РФ от 07.02.2008 N 52.
Налоговые ставки
Ставки по земельному налогу устанавливаются на местном уровне муниципальными образованиями или городами федерального значения (Москва, Санкт-Петербург, Севастополь).
- 0,3% от кадастровой стоимости — в отношении земельных участков, отнесенных к землям сельскохозяйственного назначения или к землям в составе зон сельскохозяйственного использования в населенных пунктах и используемых для сельскохозяйственного производства; занятых жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального комплекса (за исключением доли в праве на земельный участок, приходящейся на объект, не относящийся к жилищному фонду и к объектам инженерной инфраструктуры жилищно-коммунального комплекса) или приобретенных (предоставленных) для жилищного строительства; приобретенных (предоставленных) для личного подсобного хозяйства, садоводства, огородничества или животноводства, а также дачного хозяйства;
- 1,5% от кадастровой стоимости — в отношении прочих земельных участков.
Налоговый период
Налоговый период — календарный год. Отчетный период для организаций и индивидуальных предпринимателей — I квартал, II и III кварталы календарного года. Обращаем внимание! При установлении налога муниципальные образования, а также законодательные органы государственной власти Москвы, Санкт-Петербурга и Севастополя вправе не устанавливать отчетный период.
Льготы по земельному налогу
- Организации и учреждения уголовно-исполнительной системы — в отношении земельных участков, предоставленных для непосредственного выполнения возложенных на них функций;
- Организации — в отношении земельных участков, занятых государственными автодорогами общего пользования;
- Религиозные организации – в отношении земельных участков, на которых расположены здания, строения и сооружения религиозного и благотворительного назначения;
- Общероссийские общественные организации инвалидов с численностью инвалидов (и их законных представителей) не менее 80% — за земли, используемые ими для осуществления уставной деятельности; Организации, уставный капитал которых полностью состоит из вкладов указанных общероссийских общественных организаций инвалидов, если не менее 50% их сотрудников являются инвалидами, причем их доля в фонде оплаты труда составляет не менее 25% — в отношении земельных участков, используемых ими для производства и/или реализации товаров (за исключением подакцизных и некоторых других), работ и услуг (за исключением брокерских и иных посреднических услуг); Учреждения, единственными собственниками имущества которых являются общественные организации инвалидов – в отношении земельных участков, используемых ими для образовательных, культурных, лечебно-оздоровительных, информационных и иных целей соцзащиты и реабилитации инвалидов, а также для оказания правовой и иной помощи инвалидам, детям-инвалидам и их родителям.
- Организации народных художественных промыслов – в отношении земельных участков, расположенных в местах традиционного бытования указанных промыслов, и используемых для производства и реализации соответствующих изделий;
- Физические лица — коренные малочисленные народы Севера, Сибири, и Дальнего Востока РФ, а также общины таких народов – в отношении земельных участков, используемых для сохранения и развития их традиционного образа жизни, хозяйствования и промыслов;
- Организации — резиденты особой экономической зоны (ОЭЗ) — в отношении земельных участков, расположенных на территории ОЭЗ (сроком на 5 лет с момента возникновения права собственности на каждый земельный участок);
- Судостроительные организации, имеющие статус резидента промышленно-производственной особой экономической зоны, — в отношении земельных участков, занятых принадлежащими им на праве собственности и используемыми в целях строительства и ремонта судов зданиями, строениями, сооружениями производственного назначения, с даты регистрации таких организаций в качестве резидента особой экономической зоны сроком на десять лет;
- Организации — участники свободной экономической зоны — в отношении земельных участков, расположенных на территории свободной экономической зоны и используемых в целях выполнения договора об осуществлении деятельности в свободной экономической зоне, сроком на три года с месяца возникновения права собственности на каждый земельный участок;
- Управляющие компании, реализующие инновационный проект «Сколково» — в отношении земельных участков, предоставленных для непосредственного выполнения возложенных на них функций.
Дополнительные льготы на территории конкретных муниципальных образований устанавливаются нормативными актами этих муниципальных образований, а также городов федерального значения.
Порядок и сроки уплаты земельного налога
Налог и авансовые платежи по налогу подлежат уплате по месту нахождения земельных участков, признаваемых объектом налогообложения.
Уплата земельного налога организациями
Для налогоплательщиков — организаций отчетными периодами признаются 1, 2 и 3 квартал календарного года. Они самостоятельно исчисляют сумму налога и сумму авансовых платежей.
Уплачивают авансовые платежи по налогу не позднее последнего числа месяца, следующего за истекшим отчетным периодом.
Налог, подлежащий уплате по истечении налогового периода, уплачивается не позднее 10 февраля года, следующего за истекшим налоговым периодом.
Порядок и сроки уплаты налога и авансовых платежей по нему для юридических лиц устанавливаются на региональном уровне. Но срок окончательно уплаты налога за год не может быть ранее 1 февраля следующего года.
Уплата земельного налога ИП и физическими лицами
Физические лица, не являющиеся индивидуальными предпринимателями, а также налогоплательщики — физические лица, являющиеся индивидуальными предпринимателями, уплачивают земельный налог на основании налогового уведомления не позднее 1 октября года, следующего за истекшим налоговым периодом.
Налоговая инспекция вправе направить физическому лицу уведомления об уплате земельного налога не более чем за три налоговых периода, предшествующих календарному году их направления.
Отчетность по земельному налогу. Налоговая декларация
Организации — плательщики земельного налога представляют налоговую декларацию за год не позднее 1 февраля следующего года. Декларация представляется в налоговый орган по месту нахождения земельного участка. Исключением являются крупнейшие налогоплательщики — они сдают декларацию в налоговый орган по месту своего учета.
В эти же сроки необходимо представить и документы, подтверждающие право на уменьшение налоговой базы и право на льготы по земельному налогу.
Порядок отражения в налоговой декларации стоимости земельного участка разъяснен в Письме Минфина РФ от 16.01.2008 N 03-05-04-02/01.
Физические лица и ИП сдавать декларацию по земельному налогу не должны.
Обращаем внимание!
Налогоплательщики, среднесписочная численность работников которых за предшествующий календарный год превышает 25 человек, а также вновь созданные организации, численность работников которых превышает указанный предел, представляют налоговые декларации и расчеты только в электронной форме. Это же правило распространяется и на крупнейших налогоплательщиков.
Подробнее о сдаче электронной отчетности можно посмотреть здесь.
С полным списком федеральных операторов электронного документооборота, действующих на территории определенного региона, можно ознакомиться на официальном сайте Управления ФНС России по субъекту РФ.
Земельный налог в Санкт-Петербурге
Земельный налог в Санкт-Петербурге введен Законом Санкт-Петербурга от 23.11.2012 N 617-105. Им установлены ставки земельного налога, порядок и сроки его уплаты, а также льготы по налогу для отдельных категорий лиц.
Ставки земельного налога в Санкт-Петербурге
Порядок и сроки уплаты земельного налога в Санкт-Петербурге
Срок уплаты налога по итогам года установлен не позднее 10 февраля следующего года. В остальном все сроки и порядок уплаты соответствуют установленным НК РФ.
Льготы по земельному налогу в Санкт-Петербурге
- инвалидам I, II и III групп, инвалидам с детства;
- одному из родителей (усыновителей), опекунов или попечителей, имеющих в составе семьи ребенка-инвалида;
- ветеранами и инвалидам Wow и боевых действий;
- чернобыльцам;
- пенсионерам — в отношении участка площадью не более 2500 кв. м.;
- и другим
- органы государственной власти Санкт-Петербурга;
- автономные, бюджетные и казенные учреждения, созданные Санкт-Петербургом;
- организации, состоящие на налоговом учете в Санкт-Петербурге, если такая организация имеет земельный участок, расположенный на территории Санкт-Петербурга, в границах которого расположены объекты недвижимого имущества, при условии, что сумма вложений организации в указанные объекты недвижимого имущества в течение не более трех любых календарных лет подряд начиная с 1 января 2015 года составила не менее 100 млн руб.
Земельный налог в Москве
Земельный налог в Москве введен Законом г. Москвы от 24.11.2004 N 74. Им установлены ставки земельного налога, порядок и сроки его уплаты, а также льготы по налогу для отдельных категорий лиц.
Ставки земельного налога в Москве
- 0,025 процента от кадастровой стоимости земельного участка — в отношении участков, предоставленных для ведения личного подсобного хозяйства, садоводства, огородничества или животноводства, а также дачного хозяйства и дачного строительства, включая земли, относящиеся к имуществу общего пользования;
- 0,1 процента от кадастровой стоимости земельного участка — в отношении участков, занятых автостоянками для долговременного хранения индивидуального автотранспорта и многоэтажными гаражами-стоянками, жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального комплекса (за исключением доли в праве на земельный участок, приходящейся на объект, не относящийся к жилищному фонду и объектам инженерной инфраструктуры жилищно-коммунального комплекса) или предоставленных для жилищного строительства;
- 0,3 процента от кадастровой стоимости земельного участка — в отношении участков, отнесенных к землям в составе зон сельскохозяйственного использования в городе Москве и используемых для сельскохозяйственного производства, а также в отношении земельных участков, предоставленных и используемых для эксплуатации объектов спорта, в том числе спортивных сооружений;
- 1,5 процента от кадастровой стоимости земельного участка — в отношении прочих участков.
Порядок и сроки уплаты земельного налога в Москве
Организации — плательщики земельного налога должны уплатить налог по итогам года не позднее 1 февраля следующего года. В остальном в Москве действуют сроки и порядок уплаты налога, установленные НК РФ.
Льготы по земельному налогу в Москве
- органы государственной власти Москвы и органы местного самоуправления,
- автономные, бюджетные и казенные учреждения города Москвы и внутригородских муниципальных образований,
- организации, использующие труд инвалидов, если инвалидов в штате — не менее 50%,
- некоммерческие организации,
- и другие — полный список смотрите в Законе.
Земельный налог в Ленинградской области
- Решение Совета депутатов муниципального образования Сосновоборский городской округ Ленинградской области от 25.06.2014 N 65
- Решение Совета депутатов муниципального образования Лидское сельское поселение Бокситогорского муниципального района Ленинградской области от 24.11.2014 N 33
- Решение Совета депутатов муниципального образования Радогощинское сельское поселение Бокситогорского муниципального района Ленинградской области от 25.10.2010 N 69 (ред. 25.11.2014)
- Решение Совета депутатов муниципального образования Самойловское сельское поселение Бокситогорского муниципального района Ленинградской области от 27.10.2010 N 81 (ред. 20.06.2014)
- Решение Совета депутатов муниципального образования Волосовское городское поселение Волосовского муниципального района Ленинградской области от 23.04.2008 N 183 (ред. 24.06.2014)
- Решение Совета депутатов муниципального образования Беседское сельское поселение Волосовского муниципального района Ленинградской области от 19.11.2008 N 117 (ред. 09.04.2014)
- Решение Совета депутатов муниципального образования Зимитицкое сельское поселение Волосовского муниципального района Ленинградской области от 07.11.2012 N 126 (ред. 07.11.2014)
- Решение Совета депутатов муниципального образования Калитинское сельское поселение Волосовского муниципального района Ленинградской области от 23.11.2009 N 15 (ред. 24.04.2014)
- Решение Совета депутатов муниципального образования Клопицкое сельское поселение Волосовского муниципального района Ленинградской области от 08.11.2005 N 8 (ред. 04.08.2014)
- Решение Совета депутатов муниципального образования Курское сельское поселение Волосовского муниципального района Ленинградской области от 03.11.2010 N 42 (ред. 21.05.2014)
- Решение Совета депутатов муниципального образования г. Волхов Волховского муниципального района Ленинградской области от 27.10.2010 N 58 (ред. 30.10.2014)
- Решение Совета депутатов муниципального образования Бережковское сельское поселение Волховского муниципального района Ленинградской области от 25.11.2014 N 17
- Решение Совета депутатов муниципального образования Вындиноостровское сельское поселение Волховского муниципального района Ленинградской области от 21.11.2014 N 30
- Решение Совета депутатов муниципального образования Колчановское сельское поселение Волховского муниципального района Ленинградской области от 24.11.2014 N 14
- Решение Совета депутатов муниципального образования Пашское сельское поселение Волховского муниципального района Ленинградской области от 17.11.2014 N 15
- Решение Совета депутатов муниципального образования Свирицкое сельское поселение Волховского муниципального района Ленинградской области от 24.11.2014 N 17
- Решение Совета депутатов муниципального образования Селивановское сельское поселение Волховского муниципального района Ленинградской области от 04.12.2014 N 14
- Решение Совета депутатов муниципального образования Староладожское сельское поселение Волховского муниципального района Ленинградской области от 28.11.2014 N 9
- Решение Совета депутатов муниципального образования Усадищенское сельское поселение Волховского муниципального района Ленинградской области от 20.11.2014 N 10
- Решение Совета депутатов муниципального образования Хваловское сельское поселение Волховского муниципального района Ленинградской области от 20.11.2014 N 20
- Решение Совета депутатов муниципального образования «Город Всеволожск» Всеволожского муниципального района Ленинградской области от 24.10.2014 N 27
- Решение Совета депутатов муниципального образования Рахьинское городское поселение Всеволожского муниципального района Ленинградской области от 29.10.2014 N 22
- Решение Совета депутатов муниципального образования Сертолово Всеволожского муниципального района Ленинградской области от 18.11.2009 N 92 (ред. 25.02.2014)
- Решение Совета депутатов муниципального образования Агалатовское сельское поселение Всеволожского муниципального района Ленинградской области от 19.09.2014 N 32
- Решение Совета депутатов муниципального образования Бугровское сельское поселение Всеволожского муниципального района Ленинградской области от 19.11.2014 N 23
- Решение Совета депутатов муниципального образования Заневское сельское поселение Всеволожского муниципального района Ленинградской области от 27.11.2014 N 22
- Решение Совета депутатов муниципального образования Колтушское сельское поселение Всеволожского муниципального района Ленинградской области от 21.10.2014 N 90 (ред. 26.11.2014)
- Решение Совета депутатов муниципального образования Новодевяткинское сельское поселение Всеволожского муниципального района Ленинградской области от 17.09.2014 N 43/01-07
- Решение Совета депутатов муниципального образования Светогорское городское поселение Выборгского района Ленинградской области от 18.03.2014 N 14
- Решение Совета депутатов муниципального образования Вырицкое городское поселение Гатчинского муниципального района Ленинградской области от 11.11.2014 N 16
- Решение Совета депутатов муниципального образования Дружногорское городское поселение Гатчинского муниципального района Ленинградской области от 26.11.2014 N 34
- Решение Совета депутатов муниципального образования Веревское сельское поселение Гатчинского муниципального района Ленинградской области от 26.11.2014 N 25
- Решение Совета депутатов муниципального образования Войсковицкое сельское поселение Гатчинского муниципального района Ленинградской области от 06.11.2014 N 13
- Решение Совета депутатов муниципального образования Елизаветинское сельское поселение Гатчинского муниципального района Ленинградской области от 02.12.2014 N 15
- Решение Совета депутатов муниципального образования Пудостьское сельское поселение Гатчинского муниципального района Ленинградской области от 02.12.2011 N 170 (ред. 27.03.2014)
- Решение Совета депутатов муниципального образования Рождественское сельское поселение Гатчинского муниципального района Ленинградской области от 24.10.2014 N 15
- Решение Совета депутатов муниципального образования Сусанинское сельское поселение Гатчинского муниципального района Ленинградской области от 23.10.2014 N 7
- Решение Совета депутатов муниципального образования Сяськелевское сельское поселение Гатчинского муниципального района Ленинградской области от 15.10.2014 N 13
- Решение Совета депутатов муниципального образования Кингисеппское городское поселение Кингисеппского муниципального района Ленинградской области от 18.10.2013 N 675 (ред. 17.10.2014)
- Решение Совета депутатов муниципального образования «Город Ивангород» Кингисеппского муниципального района Ленинградской области от 24.11.2014 N 17
- Решение Совета депутатов муниципального образования Большелуцкое сельское поселение Кингисеппского муниципального района Ленинградской области от 27.10.2014 N 16
- Решение Совета депутатов муниципального образования Вистинское сельское поселение Кингисеппского муниципального района Ленинградской области от 12.12.2012 N 58 (ред. 12.11.2014)
- Решение Совета депутатов муниципального образования Котельское сельское поселение Кингисеппского муниципального района Ленинградской области от 27.10.2014 N 20
- Решение Совета депутатов муниципального образования Куземкинское сельское поселение Кингисеппского муниципального района Ленинградской области от 21.11.2014 N 25
- Решение Совета депутатов муниципального образования Нежновское сельское поселение Кингисеппского муниципального района Ленинградской области от 17.11.2014 N 20
- Решение Совета депутатов муниципального образования Опольевское сельское поселение Кингисеппского муниципального района Ленинградской области от 20.11.2014 N 17
- Решение Совета депутатов муниципального образования Пустомержское сельское поселение Кингисеппского муниципального района Ленинградской области от 22.09.2014 N 11
- Решение Совета депутатов муниципального образования Усть-Лужское сельское поселение Кингисеппского муниципального района Ленинградской области от 07.11.2014 N 20
- Решение Совета депутатов муниципального образования Фалилеевское сельское поселение Кингисеппского муниципального района Ленинградской области от 31.10.2013 N 271 (ред. 04.02.2014)
- Решение Совета депутатов муниципального образования Глажевское сельское поселение Киришского муниципального района Ленинградской области от 21.10.2010 N 8/47 (ред. 13.11.2014)
- Решение Совета депутатов муниципального образования Кусинское сельское поселение Киришского муниципального района Ленинградской области от 25.10.2010 N 20/84 (ред. 12.11.2014)
- Решение Совета депутатов муниципального образования Пчевское сельское поселение Киришского муниципального района Ленинградской области от 07.10.2010 N 15/81 (ред. 13.11.2014)
- Решение Совета депутатов муниципального образования Кировское городское поселение Кировского муниципального района Ленинградской области от 28.10.2010 N 60 (ред. 24.04.2014)
- Решение Совета депутатов муниципального образования Приладожское городское поселение Кировского муниципального района Ленинградской области от 23.11.2011 N 31 (ред. 23.06.2014)
- Решение Совета депутатов муниципального образования Путиловское сельское поселение Кировского муниципального района Ленинградской области от 19.11.2014 N 9
- Решение Совета депутатов муниципального образования Суховское сельское поселение Кировского муниципального района Ленинградской области от 19.10.2005 N 10 (ред. 23.06.2014)
- Решение Совета депутатов муниципального образования Шлиссельбургское городское поселение Кировского муниципального района Ленинградской области от 19.11.2012 N 191 (ред. 05.03.2014)
- Решение Совета депутатов муниципального образования Шумское сельское поселение Кировского муниципального района Ленинградской области от 28.11.2012 N 45 (ред. 24.06.2014)
- Решение Совета депутатов муниципального образования Большеижорское городское поселение Ломоносовского муниципального района Ленинградской области от 19.11.2014 N 37
- Решение Совета депутатов муниципального образования Виллозское сельское поселение Ломоносовского муниципального района Ленинградской области от 10.11.2014 N 28
- Решение Совета депутатов муниципального образования Горбунковское сельское поселение Ломоносовского муниципального района Ленинградской области от 25.11.2014 N 46
- Решение Совета депутатов муниципального образования Гостилицкое сельское поселение Ломоносовского муниципального района Ленинградской области от 01.12.2014 N 13
- Решение Совета депутатов муниципального образования Копорское сельское поселение Ломоносовского муниципального района Ленинградской области от 14.11.2014 N 11
- Решение Совета депутатов муниципального образования Низинское сельское поселение Ломоносовского муниципального района Ленинградской области от 09.10.2014 N 13
- Решение Совета депутатов муниципального образования Ропшинское сельское поселение Ломоносовского муниципального района Ленинградской области от 21.11.2014 N 18
- Решение Совета депутатов муниципального образования Русско-Высоцкое сельское поселение Ломоносовского муниципального района Ленинградской области от 27.11.2014 N 23
- Решение Совета депутатов муниципального образования Оредежское сельское поселение Лужского муниципального района Ленинградской области от 16.11.2005 N 12 (ред. 16.07.2014)
- Решение Совета депутатов муниципального образования Ям-Тесовское сельское поселение Лужского муниципального района Ленинградской области от 22.10.2014 N 10
- Решение Совета депутатов муниципального образования Приозерское городское поселение Приозерского муниципального района Ленинградской области от 26.10.2011 N 124 (ред. 29.08.2014)
- Решение Совета депутатов муниципального образования Сосновское сельское поселение Приозерского муниципального района Ленинградской области от 12.11.2010 N 42 (ред. 20.08.2014)
- Решение Совета депутатов муниципального образования Старопольское сельское поселение Сланцевского муниципального района Ленинградской области от 08.11.2005 N 11 (ред. 30.06.2011, с изм. 26.11.2014)
- Решение Совета депутатов муниципального образования Тихвинское городское поселение Тихвинского муниципального района Ленинградской области от 19.11.2008 N 02-505 (ред. 19.11.2014)
- Решение Совета депутатов муниципального образования Мелегежское сельское поселение Тихвинского муниципального района Ленинградской области от 22.10.2010 N 07-54 (ред. 21.11.2014)
- Решение Совета депутатов муниципального образования Цвылевское сельское поселение Тихвинского муниципального района Ленинградской области от 28.10.2010 N 09-68 (ред. 28.11.2014)
- Решение Совета депутатов муниципального образования Красноборское городское поселение Тосненского района Ленинградской области от 18.10.2005 N 8 (ред. 18.06.2014, с изм. 26.11.2014)
- Решение Совета депутатов муниципального образования Любанское городское поселение Тосненского района Ленинградской области от 18.10.2005 N 8 (ред. 30.10.2014)
- Решение Совета депутатов муниципального образования Рябовское городское поселение Тосненского района Ленинградской области от 25.11.2014 N 14
Земельный налог: что нового в 2017 году?
- исходя из 1/300 ставки рефинансирования ЦБ РФ, действующей в период с 1-го по 30-й календарные дни (включительно) такой просрочки;
- исходя из 1/150 ставки рефинансирования ЦБ РФ, актуальной в период начиная с 31-го календарного дня просрочки.
Комментарии
Автор что-то упустил? Информация неверна или устарела? Остались вопросы? Есть сомнения? Высказывайтесь в комментариях!
Источник: ppt.ru
Налог на аренду земли
Понятие «налог на аренду земли» в 2023 году не совсем правильное. Такого термина нет ни в одном нормативно-правовом акте. Налоговым законодательством предусмотрены налог на доход, получаемый от сдачи участка во временное пользование, НДС и земельный сбор.
Налоговые обязательства в случае аренды земли
- НДС;
- НДФЛ;
- налог на прибыль организации;
- земельный налог.
Первый регламентирован главой 21 НК РФ. Его плательщиками являются организации и индивидуальные предприниматели.
НДФЛ уплачивают физические лица с суммы, полученной от сдачи во временное пользование участка, которая признается доходом гражданина.
В соответствии с НК РФ, по общим правилам, организации обязаны уплачивать налог на прибыль. В связи с тем, что денежные средства, получаемые компанией от сдачи земли в аренду, признаются операционной выручкой, на нее начисляют рассматриваемый сбор.
Земельный налог уплачивают в бюджет муниципального образования, так как он является местным сбором. Его плательщиками признают собственников надела, а также тех, кто владеет землей на праве постоянного пользования или пожизненного владения.
Зачастую, определить, кто именно обязан уплачивать налог на аренду земли затруднительно. Чтобы разобраться во всех нюансах, рекомендуем обратиться за помощью к нашему юристу. Специалист подробно объяснит, кого в соответствии с действующим законодательством признают налогоплательщиком, как рассчитывают сумму платежа и каким образом исполняют финансовые обязательства, а также ответит на иные вопросы, интересующие клиента.
Работаем
по всей РФ
0 + активных клиентов ЕЮС
0 лет на рынке
Получить консультацию
+ 250 юристов готовы помочь в решении вашей ситуации
Порядок уплаты сбора
Налог на земельный пай рассчитывают и уплачивают в порядке, определенном главой 31 НК РФ.
Земельный налог является местным, поэтому правила его исчисления, уплаты, ставку определяют в соответствии с НПА муниципальных образований. Но, положения местных нормативно-правовых актов не могут противоречить нормам налогового законодательства.
В отношении некоторых категорий плательщиков на федеральном уровне предусмотрены льготы по уплате земельного налога. Исключать данное правило местными НПА нельзя.
Важно! Однако муниципалитет вправе расширить рассматриваемый перечень лиц, претендующих на получение льготы в отношении исполнения обязательств по оплате земельного налога.
Кто уплачивает сбор
Статьей 388 НК РФ регламентирован перечень лиц, которых признают плательщиками земельного сбора. Исполнять рассматриваемые обязательства должны:
- собственники участка;
- граждане и организации, получившие надел на праве постоянного пользования;
- лица, получившие землю на праве пожизненного наследуемого владения.
Исходя из всего вышесказанного, можно сделать вывод о том, что арендатор участка не является плательщиком земельного сбора. То есть, налоговые обязательства в отношении имущества, переданного во временное пользование, должен исполнять собственник.
Однако договор аренды может предусматривать обязанность арендатора уплачивать земельный налог. В таком случае пользователь объектом, кроме арендной платы, перечисляет арендодателю сумму налоговых обязательств.
Обратите внимание! Несмотря на включение в соглашение такого пункта, на законодательном уровне арендатор все равно не признается налогоплательщиком.
Расчет суммы платежа
Налогообложение участка осуществляется с применением норм НК РФ. Для того, чтобы определить сумму, необходимо найти произведение между налоговой базой и ставкой.
В соответствии со статьей 390 НК РФ налоговой базой признается кадастровая стоимость земли. В свою очередь, порядок ее определения четко регламентирован ст. 381 НК РФ.
«Налоговую ставку, на основании ст.394 НК РФ устанавливают на основании местных нормативно-правовых актов. Но, она не может быть выше 1,5% и 0,3%, если участок предназначен для сельскохозяйственной деятельности, ЛПХ, огородничества, садоводства, либо занят жилым фондом или объектами инфраструктуры».
Надо отметить, если местными НПА налоговая ставка для определения объема обязательств по уплате земельного сбора не определены, то при расчете суммы необходимо опираться на условия статьи 394 НК РФ.
Порядок уплаты
Основные правила, связанные с исполнением обязательств, в том числе, как заплатить налог на аренду, регламентированы действующим налоговым законодательством и местными НПА.
Основные положения
Согласно ст.393 НК РФ налоговым периодом признается календарный год, а отчетным – каждый квартал.
Организации обязаны отчитываться перед налоговой каждые 3 месяца и вносить авансовые платежи не позднее последнего числа месяца, следующего за отчетным периодом.
Полная сумма налог подлежит уплате юридическими лицами до 1 марта года, следующего за отчетным.
Граждане, оплачивают земельный сбор на основании уведомления, полученного от ИФНС. Исполнить обязательства они должны до 1 декабря года, следующего за отчетным.
При возникновении любых вопросов, связанных с исчислением налога на землю или его уплатой, рекомендуем проконсультироваться с нашим юристом. Специалист предоставит подробную консультацию, ответит на все интересующие клиента вопросы, а в случае необходимости, поможет в проведении расчетов, составлении документации и др.
Возмещение
В соответствии с налоговым законодательством плательщиком земельного налога признается собственник участка, а не его арендатор. Но, договором аренды может быть предусмотрено условие о том, что пользователь имуществом обязан возмещать арендодателю затраты на исполнение налоговых обязательств в отношении переданного в аренду земельного надела. В таком случае владелец объекта вправе требовать от арендатора возмещения суммы налога после его уплаты по правилам, определенным соглашением.
Пример из практики:
ООО «Регион-Торг» имеет в собственности земельный участок, кадастровой стоимостью 200 тыс. рублей. Объект передан в аренду. Согласно условиям арендного соглашения, арендатор уплачивает не только платежи за временное пользование имуществом, но и земельный сбор. Однако налогоплательщиком в отношении рассматриваемого имущества все равно признается арендодатель, на основании этого он исполнил налоговые обязательства за 2022 год в феврале 2023 г. По условиям договора аренды арендодатель имеет право на возмещение земельного налога в месяце, следующем за исполнением обязательств. В связи с этим в марте 2023 г. арендатор обязан уплатить арендодателю арендную плату и стоимость земельного налога.
Если договором аренды не определен тот факт, что арендатор обязан уплачивать земельный сбор или возмещать арендодателю затраты, связанные с исполнением обязательств в отношении оплаты рассматриваемого налога, то последний не может требовать компенсации указанных расходов.
Налог на доходы (прибыль) от сдачи участка в аренду
Арендные платежи, получаемые арендодателем от арендатора за временное пользование, признаются доходом первого. В связи с этим, владелец арендуемого имущества обязан уплачивать налог на доходы или прибыль.
Правила определения суммы обязательств и ее перечисления напрямую зависит от того, кто является налогоплательщиком.
Физические лица уплачивают НДФЛ, а юридические – налог на прибыль организации, за исключением случаев, когда компания применяет специальные налоговые режимы.
Для физических лиц
Сумма НДФЛ от сдачи земельного участка в аренду для физических лиц определяется, как произведение между объемом арендных платежей и налоговой ставкой, которая составляет 13%.
Налог уплачивают раз в год. До 30 апреля года, следующего за отчетным, гражданин подготавливает налоговую декларацию по форме 3-НДФЛ и подает ее в территориальное подразделение ФНС России. Дополнительно могут потребовать следующие документы:
- договор аренды;
- акт приема-передачи земельного участка;
- бумаги, идентифицирующие право собственности налогоплательщика на объект.
Для исполнения налоговых обязательств отводится чуть больше времени. Граждане обязаны уплатить всю сумму до 15 июля года, следующего за отчетным. Сделать это можно в кассе территориального подразделения налоговой службы, в банковском подразделении, через интернет-банкинг, либо на официальном сайте ФНС России.
Важно! За неисполнение обязательств по уплате налога за аренду земли гражданин несет ответственность.
Для юридических лиц
Налог на прибыль организации, чем и признается доход от сдачи земельного участка в аренду, определяется с учетом норм главы 25 НК РФ.
Денежные средства, получаемые юридическим лицом от арендатора в качестве оплаты за пользование земельным участком, учитываются в составе операционного дохода.
НДС на аренду земли
НДС с аренды земли уплачивается в порядке, определенном действующим законодательствам. Правила его определения и внесения регламентированы главой 21 НК РФ.
Участок находится в государственной или муниципальной собственности
НДС на аренду участка, находящегося в государственной или муниципальной собственности, не исчисляется и не уплачивается.
Это связано с тем, что на основании ст.149 НК РФ платежи в бюджет за право пользования природными ресурсами не взимаются.
Однако действующим налоговым законодательством установлено то, что в рассматриваемой ситуации арендатор выступает налоговым агентом. Именно поэтому, организации, при заполнении седьмого раздела декларации обязаны в первом разделе указывать сумму аренды. Но заполнять второй раздел нет необходимости, так как налог не подлежит перечислению в бюджет.
Обратите внимание! Если арендатор передает земельный участок, находящийся в муниципальной или государственной собственности в субаренду, то в таком случае НДС подлежит уплате в обычном порядке.
Арендатор – организация или физлицо
Если арендодателем выступает физическое лицо или организация, то НДС подлежит внесению в бюджет. В таком случае в договоре аренды прописывают сумму аренды земли с НДС и без налога, либо выделить его.
Также, соглашением допускается учреждение правила о том, что НДС уплачивается отдельно от арендных платежей.
Образец заявления
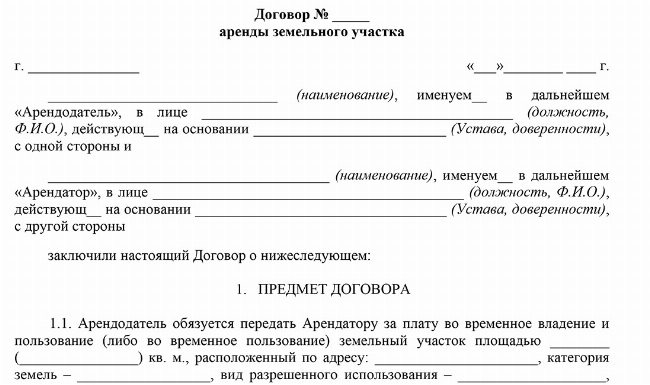
Договор аренды земельного участка, заключенный между юридическими лицами в 2023 году
Судебная практика
В суд поступило исковое заявление от ООО «Лорган» о взыскании суммы возмещения земельного налога с ответчика Понаморева Р.Л.
- Истец пояснил, что между ним и гражданином Понаморевым был заключен договор аренды коммерческого земельного участка.
- Соглашением определено, что арендатор обязан возмещать арендодателю затраты на исполнение налоговых обязательств, касающихся переданного во временное пользование имущества.
- В ходе судебного заседания выяснилось то, что арендатор, с момента заключения договора аренды ни разу не компенсировал рассматриваемые затраты арендодателя.
- С момента подписания соглашения прошло 7 лет.
- Истец просил взыскать с ответчика сумму возмещения за все 7 лет.
Однако суд пришел к другому мнению. Срок исковой давности в данной ситуации составляет 3 года. Предполагается, что арендодатель должен был узнать о нарушении своего права в первый же год после того, как арендодатель уклонился от исполнения обязательств.
Рассмотрев материалы дела, суд частично удовлетворил иск и взыскал с ответчика сумму задолженности по возмещению оплаты земельного налога за последние 3 года.
Частые вопросы
Облагается ли аренда земли НДС? Арендное соглашение на платной основе заключено между двумя юридическими лицами.
В рассматриваемой ситуации, аренда земельного участка облагается НДС. Арендодатель выступает плательщиком налога, он исчисляет и уплачивает налог на добавленную стоимость в бюджет. Сумма НДС может входить в арендную плату или уплачиваться дополнительно к ней.
Можно ли переложить обязанность по уплате земельного налога на арендатора? Соглашение заключено между двумя физическими лицами.
Переложить обязанность по внесению земельного налога в бюджет на арендатора по закону нельзя. Стороны могут договориться о том, что пользователь имущества будет оплачивать и аренду и рассматриваемый сбор (возмещать затраты арендодателя на его уплату), но плательщиком все равно останется владелец имущества. Именно он отвечает за неисполнение налоговых обязательств.
Можно ли не платить НДФЛ с дохода, полученного от сдачи земельного участка в долгосрочную аренду, если арендная плата составляет 1000 рублей в год.
Уклонение от уплаты НДФЛ с любого дохода, в том числе, полученного от сдачи имущества в аренду, грозит негативными последствиями. На неоплаченную сумму могут начислить пени, 20% штрафа (при повторном нарушении процент санкций увеличивается). За непредоставление налоговой декларации физическое лицо могут привлечь к административной ответственности по КоАП.
Заключение эксперта
Арендная плата за землю и земельный налог – это два разных понятия. Первое означает платеж, который совершает арендатор за пользование наделом, а второй – это сбор, уплачиваемый в бюджет собственником имущества.
Арендодатель не имеет права переложить свои обязательства по уплате земельного налога на арендатора. Но договором можно предусмотреть возможность компенсации затрат на внесение сбора пользователем имущества.
Полученная арендодателем плата за аренду земли признается доходом. С него физические и юридические лица (собственники надела или субарендодатели) обязаны уплачивать налог.
Публикуем только проверенную информацию
Источник: els24.com
Как правильно уплатить земельный налог на физических лиц в 2023 году

Уплата земельного налога является обязательным платежом для физических лиц, владеющих земельными участками. Этот налог является одним из регулярных налоговых платежей и должен быть уплачен в установленные сроки. В 2023 году процедура уплаты земельного налога остается прежней, однако важно знать основные нюансы этого процесса.
Уплата земельного налога производится в соответствии с действующим законодательством, которое устанавливает порядок расчета и сроки уплаты. Физические лица, обладающие земельными участками, должны самостоятельно рассчитать сумму налога, исходя из установленной ставки и нормативного значения земельного участка. Затем необходимо заполнить декларацию о земельном налоге и внести платеж в соответствующую налоговую службу.
Важно отметить, что в случае неправильного или неполного расчета земельного налога, физическое лицо может быть подвергнуто налоговым штрафам и санкциям. Поэтому следует изучить законодательство и учебные материалы о порядке расчета земельного налога, чтобы быть уверенным в правильности рассчитанной суммы налога и соблюсти все требования закона.
Соблюдение сроков уплаты земельного налога является важным аспектом. В случае просрочки платежа могут применяться пенальные санкции, а также возможно начисление пени за каждый день просрочки. Поэтому рекомендуется внимательно отслеживать даты и суммы платежей, чтобы избежать негативных последствий.
Как уплатить земельный налог на физических лиц в 2023 году?
Уплата земельного налога на физических лиц в 2023 году осуществляется в соответствии с законодательством Российской Федерации. Земельный налог – это один из видов налогов, который взимается с граждан за право пользования земельными участками.
Определение суммы земельного налога производится на основе налоговой ставки, которая устанавливается муниципальными органами власти. Конкретные правила и порядок уплаты земельного налога на физических лиц в разных регионах могут незначительно отличаться, однако общие принципы остаются неизменными:
- Граждане, владеющие земельными участками, обязаны ежегодно подавать декларацию о земельном налоге в налоговую инспекцию.
- Для определения суммы налога необходимо указать площадь земельного участка, его кадастровую стоимость и установленную налоговую ставку.
- На основе предоставленной информации налоговая инспекция выставляет налоговый счет гражданину.
- Уплата земельного налога производится в установленные сроки, которые указываются на налоговом счете.
- Гражданин может выбрать удобный способ уплаты налога – это может быть банковский перевод, оплата через системы электронных платежей или личное посещение налоговой инспекции.
Неуплата или неправильная уплата земельного налога может привести к наложению штрафных санкций или иным последствиям согласно законодательству РФ.
Важно отметить, что конкретные правила и порядок уплаты земельного налога на физических лиц могут изменяться в зависимости от изменений в законодательстве. Поэтому рекомендуется следить за обновлениями и обращаться к официальным источникам информации.
Налоговые изменения в 2023 году
В 2023 году производится ряд изменений, касающихся земельного налога на физических лиц. Для налогообложения по этой категории налог плательщиками являются граждане, которые владеют недвижимостью на земельных участках.
Важно помнить, что уплата земельного налога является обязанностью собственников земельных участков и осуществляется на основании решения местных налоговых органов в соответствии с законодательством. Налоговые изменения в 2023 году влияют на способ и порядок уплаты данного налога.
Полезно знать: Получение материальной помощи по рождению ребенка для сотрудников МВД: образец заявления 2023 года
Согласно нововведениям, кем-то введена возможность оплаты земельного налога в рассрочку, что может облегчить финансовое бремя плательщика. Также в случае наличия задолженности по уплате данного налога, будет применяться пеня в соответствии с установленными законодательством нормами.
Порядок уплаты земельного налога на физических лиц также будет изменен с 2023 года. Сведения о налоговых плательщиках будут автоматически предоставляться налоговым органам, что позволит более эффективно контролировать уплату данного налога и исключить возможность его уклонения.
Важно отметить, что налоговые изменения в 2023 году могут повлиять как на налоговых плательщиков, так и на налоговые органы. С целью избежать непредвиденных ситуаций и штрафных санкций, рекомендуется внимательно ознакомиться с новыми правилами и своевременно уплачивать земельный налог.
Для получения более подробной информации о налоговых изменениях в 2023 году, рекомендуется обращаться в налоговые органы и консультироваться с квалифицированными специалистами.
Категории налогоплательщиков
Уплата земельного налога производится физическими лицами, которым принадлежит земельный участок.
В зависимости от категории налогоплательщика, существует несколько видов налогообложения:
- Граждане-собственники земельных участков;
- Физические лица, использующие земельные участки без права собственности;
- Физические лица, использующие земельные участки на праве безвозмездного пользования;
- Физические лица, осуществляющие предпринимательскую деятельность на земельных участках;
- Физические лица, владеющие или пользовающиеся земельными участками как ценностью физического лица, являющегося инвалидом или иным инвалидом группы.
Каждая из этих категорий имеет свои особенности и условия уплаты земельного налога. Подробности можно узнать в соответствующих статьях Закона о земельном налоге.
Как рассчитать сумму земельного налога
Земельный налог — это налог, который уплачивается физическими лицами или организациями за право владения или пользования земельным участком. В 2023 году уплата земельного налога будет осуществляться процессом расчета суммы этого налога.
Расчет суммы земельного налога выполняется каждым собственником земельного участка или использованием ресурсом кем-либо по доверенности. Для начала расчета необходимо иметь следующую информацию:
- Площадь земельного участка
- Назначение земельного участка
- Категория земельного участка
- Установленные тарифы на земельный налог
После получения всех необходимых данных можно приступить к расчету суммы земельного налога. Для этого применяются следующие формулы:
- Расчет налоговой базы:
- Если участок имеет одно назначение: налоговая база = площадь участка * тариф на данное назначение
- Если участок имеет несколько назначений: налоговая база = площадь участка * (тариф1 на первое назначение + тариф2 на второе назначение + …)
- Расчет суммы налога:
- Сумма налога = налоговая база * коэффициент налогообложения
Коэффициент налогообложения может изменяться в зависимости от местоположения участка, его категории и других факторов.
После расчета суммы земельного налога необходимо произвести его уплату. Важно помнить, что срок уплаты земельного налога может быть установлен государством, и его невыполнение может повлечь штрафы и перерасчеты суммы налога.
Важно своевременно производить уплату земельного налога, чтобы избежать негативных последствий и соблюсти требования законодательства.
Кем производится уплата земельного налога?
Уплата земельного налога производится физическими лицами, которые являются владельцами или пользователями земельных участков. Владельцы земельных участков обязаны самостоятельно организовать процесс уплаты налога в установленные сроки.
Для уплаты земельного налога необходимо ознакомиться с налоговым законодательством и определиться с размером налога, который зависит от категории земельного участка, его площади, местоположения и иных факторов.
Физические лица обязаны заполнить налоговую декларацию и внести соответствующую сумму налога в доходы бюджета. Уплата налога может осуществляться путем перечисления денежных средств на расчетный счет налоговой службы или через электронные платежные системы.
Полезно знать: Получение больничного листа после удаления зуба мудрости и других стоматологических операций: сроки и условия
При возникновении вопросов или сложностей в процессе уплаты налога, физические лица могут обратиться за консультацией в налоговую службу или использовать специальные онлайн-сервисы, предоставляемые налоговыми органами.
Важно помнить, что неуплата земельного налога может повлечь за собой наложение штрафов или других санкций со стороны налоговых органов. Поэтому регулярная и своевременная уплата налога является важным обязательством каждого физического лица, владеющего или использующего земельные участки.
Уплата земельного налога физическими лицами
Уплата земельного налога — это обязанность всех физических лиц, владеющих земельным участком. Земельный налог взимается с целью обеспечения государственного бюджета и содержания муниципальной инфраструктуры.
Уплата земельного налога производится каждый год, в соответствии с действующим законодательством. В 2023 году уплата налога осуществляется по новым правилам, которые были введены вступлением в силу соответствующего закона.
Основные шаги для уплаты земельного налога:
- Определение стоимости земельного участка. Для этого необходимо обратиться в органы оценки, которые произведут оценку стоимости на основе таких факторов, как местоположение, площадь, категория земли и другие параметры.
- Расчет размера налога. После определения стоимости земельного участка производится расчет суммы налога в соответствии с установленными нормами.
- Заполнение декларации. Физическое лицо должно заполнить декларацию о земельном налоге, указав все необходимые данные и предоставив документы, подтверждающие право собственности на участок.
- Сдача декларации в налоговый орган. Заполненную декларацию необходимо сдать в налоговый орган, который будет осуществлять контроль за уплатой налога.
- Оплата налога. После проверки декларации налоговым органом, физическое лицо должно произвести оплату земельного налога в установленный срок.
Оплата земельного налога является важным юридическим обязательством и от него зависит правомерность и законность владения земельным участком. Правильная и своевременная уплата земельного налога способствует социальной и экономической стабильности государства.
Уплата земельного налога юридическими лицами
Уплата земельного налога юридическими лицами осуществляется в соответствии с действующим законодательством и налоговым кодексом Российской Федерации.
Кем производится уплата земельного налога?
Уплата земельного налога юридическими лицами производится самими коммерческими организациями, которым принадлежит земельный участок. Они обязаны своевременно подавать декларацию по налогу и производить необходимые платежи.
Для определения суммы налога необходимо знать кадастровую стоимость земельного участка, которая устанавливается органами государственной оценки. Налоговая база определяется как 0,1% от кадастровой стоимости земельного участка.
Оплата земельного налога производится ежегодно в установленный срок, который указывается в налоговой декларации. В случае несвоевременной уплаты налога предусмотрены штрафные санкции.
- Юридические лица обязаны самостоятельно контролировать сроки и суммы налоговых платежей;
- При неправильной уплате налога или нарушении сроков уплаты могут возникнуть проблемы с налоговыми органами;
- Ошибки в уплате налогов могут привести к финансовым потерям и штрафам;
Важно отметить, что документы и уведомления о налоговых платежах необходимо подавать в налоговые органы в соответствии с установленными правилами и сроками. Неправильно оформленная или несвоевременно поданная декларация может привести к негативным последствиям.
Чтобы избежать проблем с уплатой земельного налога, юридическим лицам рекомендуется своевременно получать информацию о необходимых платежах, учитывать изменения законодательства в области налогообложения земельных участков.
Общение с налоговыми органами и ведение учета по налоговым платежам важно для успешной деятельности коммерческой организации и беспроблемного уплаты земельного налога.
Порядок уплаты земельного налога
Уплата земельного налога производится всеми физическими лицами, являющимися собственниками земельных участков. Земельный налог — это налоговый сбор, который взимается с владельцев земельных площадей за право владения и пользования ими.
Форма уплаты земельного налога зависит от места расположения земельного участка. Обычно уплата земельного налога производится по графику, установленному налоговыми органами.
Уплата земельного налога осуществляется физическими лицами лично или через представителя. Земельный налог можно уплатить следующими способами:
- В отделении налоговой инспекции. Физическое лицо должно прийти в налоговую инспекцию и заполнить соответствующие документы. Затем налоговая инспекция выставит счет на оплату земельного налога.
- Через банк. Физическое лицо может оплатить земельный налог через банк, в котором у него открыт счет. Для этого необходимо заполнить платежное поручение на оплату земельного налога и передать его в банк.
- Через систему электронных платежей. В настоящее время большинство налоговых органов предоставляют электронную платежную систему, через которую можно уплатить земельный налог онлайн. Для этого необходимо зайти на сайт налоговой инспекции или налоговой службы и следовать указаниям по оплате.
В случае невыполнения обязательств по уплате земельного налога предусмотрены штрафные санкции. Поэтому рекомендуется не допускать просрочек и своевременно уплачивать налог в установленные сроки.
Ответственность за неуплату земельного налога
Уплата земельного налога является обязанностью физических лиц, которые являются владельцами или арендаторами земельных участков. В случае неуплаты данного налога, лица, причастные к этому, несут определенную ответственность.
Полезно знать: Заявление в Уполномоченный по правам ребенка 2023: бланк для скачивания в doc
Кем возлагается ответственность за неуплату земельного налога:
- Физические лица, которые являются владельцами земельных участков, обязаны самостоятельно уплачивать земельный налог.
- Арендаторы земельных участков также несут ответственность за своевременную уплату земельного налога в соответствии с условиями договора аренды.
Необязательное исполнение обязанности по уплате земельного налога может повлечь за собой неблагоприятные последствия как для физических лиц, так и для арендаторов.
При неуплате земельного налога могут быть применены следующие меры ответственности:
- Штрафные санкции – неуплата земельного налога может привести к наложению штрафных санкций со стороны налоговых органов. Размер штрафа за неуплату земельного налога может быть установлен законодательством и зависит от суммы неуплаченного налога и срока задолженности.
- Юридические последствия – физическим лицам или арендаторам, неуплатившим земельный налог, может быть предъявлен иск в судебном порядке для взыскания задолженности.
- Утрата права собственности – при длительной неуплате земельного налога, в некоторых случаях возможна утрата права собственности на земельный участок в пользу государства или местного самоуправления.
В целях избежания негативных последствий, связанных с неуплатой земельного налога, рекомендуется своевременно и точно уплачивать данную налоговую обязанность.
Смотрите также:
- Статья 214 УПК РФ. Процедура отмены постановления о прекращении уголовного дела или уголовного преследования
- Кому достанется наследство по закону, если квартира не приватизирована?
- Заявление об угрозе жизни. Образец и бланк 2023 года — как правильно составить и оформить
- Последствия и основания разрыва контракта в армии: что важно знать
Источник: michczn.ru