
С июля 2023 г. переплата по потребительским кредитам сроком до года — с учетом всех процентов, комиссий и других платежей — не может превышать сумму выданного кредита более, чем в 1,3 раза. Однако чем больше срок кредита, тем больше заемщику придется переплатить.
Вот несколько лайфхаков, как уменьшить платежи:
Досрочно рассчитаться с кредитом
Это один из самых простых и эффективных способов уменьшить платежи по кредиту: заемщик платит проценты по кредиту только за тот срок, в который фактически пользуется кредитом.
Чтобы досрочно погасить кредит, нужно уведомить об этом банк. За сколько — Обычно банки подробно прописывают в договоре срок, в который заемщик обязан уведомить банк о досрочном погашении кредита, хотя иногда это необязательно. Уведомление оформляется в свободной форме в отделении или в личном кабинете интернет-банка или приложения.
- вы вносите на счет сумму, которую хотите заплатить;
- выбираете, что хотите уменьшить: срок кредитования или ежемесячный платеж. В первом случае выгода будет больше;
- уведомляете банк о том, какую сумму хотите погасить.
В кредитном договоре есть график платежей, но как правило нет запрета вносить деньги в другие даты (выгода в том, что проценты начисляются каждый день). Однако платеж по графику может быть обязательным, то есть заплатить придется дважды: и по графику, и вне графика. Возможно, в этом случае будет лучше списывать со счета больше, чем ежемесячный платеж, но в указанные в договоре даты.
Что выгоднее для заемщика – уменьшить срок или платеж
Допустим, вы оформили трехлетний кредит на 300 000 рублей под 13% годовых. Согласно расчетам кредитного калькулятора, при равных (аннуитетных) ежемесячных платежах, вы заплатите банку 364 028 рублей, при дифференцированных (уменьшаются к концу) — 360 214 рублей. Через три месяца у вас появились лишние 50 000 рублей и вы направили их на частичное погашение — вы заплатите банку уже 344 906 (при аннуитетных платежах) или 343 700 (при дифференцированных).


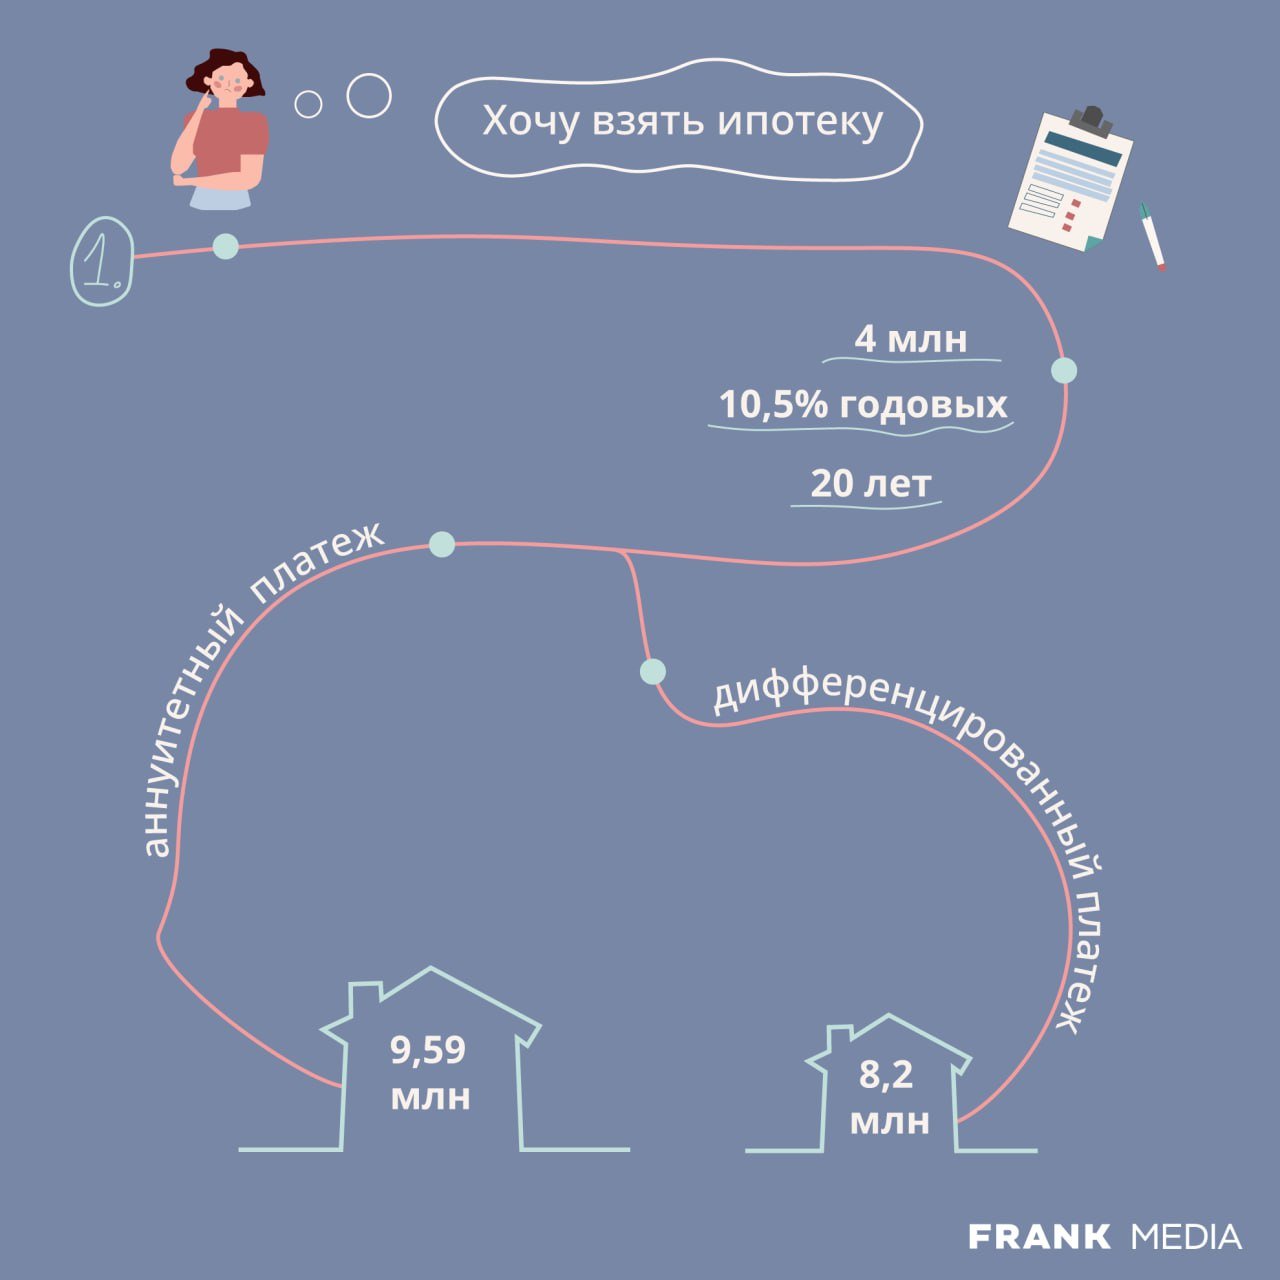
Вот расчет для ипотечного кредита. Предположим, вы взяли 4 млн руб под 10,5% годовых на 20 лет. За это время вы выплатите банку 9,59 млн при аннуитетном виде платежа или 8,2 при дифференцированном. Причем большая часть выплат придется на проценты.
Однако если раз в полгода в течение четырех лет вносить дополнительные 50 000 руб, то на выплатах банку можно сэкономить почти 1,6 млн руб. при аннуитетных платежах или 684 239 — при дифференцированных. Фактический срок кредитования сократится до неполных 16 лет и 18 лет соответственно.

Как уменьшить платеж по кредиту в Сбербанке
Обратиться в банк для снижения ставки
От размера процентной ставки зависит сумма, которую заемщик платит банку. При этом нередка ситуация, когда заемщик оформил кредит по одной ставке, а через некоторое время банк стал предлагать тот же продукт под более низкий процент. Это — основание для того, чтобы обратиться в банк с просьбой снизить ставку. Для этого понадобится подать в банк заявление в свободной форме (можно воспользоваться одним из многочисленных образцов, которые легко найти в поисковиках). Не помешает приложить к заявлению условия кредитования в других банках.
Важный момент: изменения процентной ставки — это возможность, но не обязанность банка. То есть снизить ставку банк может, но не обязан этого делать. Шансы на снижение ставки выше, если кредит стоимостью от 500 000 руб, действует еще минимум год и не реструктуризирован.
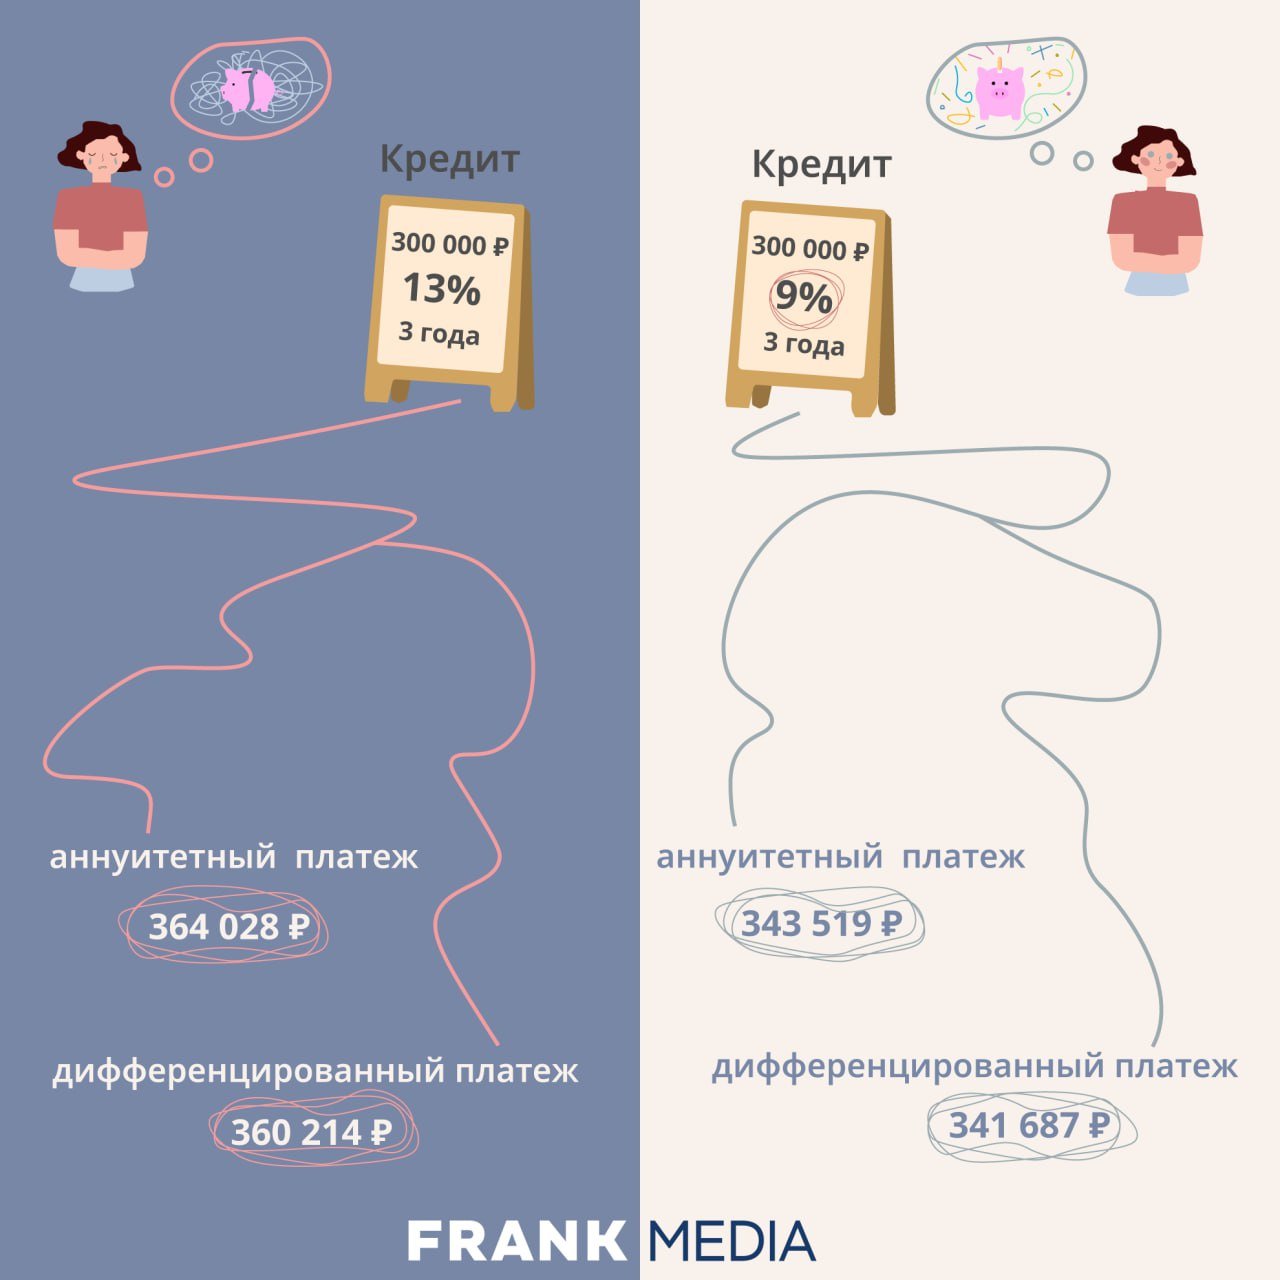
Для примера. Переплата по трехлетнему кредиту на 300 000 рублей по ставке 13% составит 64 028 рублей при аннуитетных платежах и 60 214 рублей при дифференцированных. Если ставка уменьшится до 9%, то переплата будет 43 519 рублей и 41 687 соответственно. Однако стоит учитывать, что банк попросит переоформить страховку.
Рефинансировать кредит
Рефинансирование, как и в примере выше, дает экономию на ежемесячных платежах. Это оформление нового кредита для того, чтобы закрыть один или несколько старых. Новый кредит, как правило, с более низкой ставкой, порой — на более длительный срок. Рефинансировать кредит можно в том же банке или любом другом.
Процедура довольно проста: нужно изучить предложения банков и подать заявку в те из них, что предлагают наиболее выгодные условия — онлайн или через приложение. В случае одобрения, банк просто переведет деньги на счет старого кредитора и погасит долг перед ним.
Однако недостаточно, чтобы ставка нового кредита оказалась ниже, стоит также учесть, сколько осталось платить по старому кредиту (если меньше половины срока или менее года, то смысла может не быть) и оставшуюся сумму переплаты. Нужно включить в расходы затраты на оформление нового кредита.
Дальнейшие расходы зависят от того, о каком кредите речь. Например, для ипотеки нужно учесть расходы на оценку недвижимости, страховку и повышенный процент на время оформления кредита (в это время залог не обеспечен).
Реструктурировать кредит
Реструктуризацию часто путают с рефинансированием, но суть принципиально разная. Рефинансирование — это новый кредит в любом банке, реструктуризация — внесение изменений в текущий договор. К этому инструменту чаще прибегают, если у заемщика возникли проблемы и он не может обслуживать кредит как раньше: он потерял работу или имущество, утратил трудоспособность или был призван на военную службу, условия труда изменились или наступил отпуск по рождению ребенка.
Для реструктуризации нужно подать заявление (форму, как правило, можно найти на сайте банка), приложить к нему документы, подтверждающие причину, по которой заемщику нужна реструктуризация. Это может быть копия трудовой с отметкой об увольнении или копия длительного больничного. Полный список документов обычно есть на сайте банка в разделе “Реструктуризация”.
Одновременно нужно выбрать вид реструктуризации (если банк предлагает выбор): отсрочить погашение (сумма ежемесячного платежа временно снизится) или увеличить срок действия договора (так сокращаются ежемесячные платежи, но не общая стоимость кредита).
На решение банку может потребоваться несколько месяцев, если оно будет положительным, то банк пригласит для подписания документов.
Взять кредит на меньший срок
Тут все просто: больше срок — больше переплата. Например, переплата по кредиту 500 000 рублей под 13% годовых и аннуитетных платежах сроком на три года составит 106 713 рублей, а при пятилетнем сроке — уже 182 878 рублей. Поэтому если есть возможность, то лучше выбирать кредиты на меньший срок.
Присмотреться к страховке
Здесь нет универсального рецепта: некоторые банки предлагают более выгодную ставку при покупке страховки, в других случаях покупать страховку невыгодно. Так, у банка ВТБ действовала минимальная ставка потребительского кредита в 4,8%, а при отказе от договора страхования она увеличивалась до 14,8%, рассказывал сотрудник колл-центра корреспонденту Frank Media. Так что идеальный вариант — это рассчитать ежемесячные платежи для того, и для другого варианта, а после — определиться, что более выгодно. В любом случае, от страховки можно отказаться. Плюс в любом случае стоит изучить предложения нескольких страховщиков, связаться с ними и обсудить конкретные условия.
Мария Ермакова для Frank Media
Источник: frankmedia.ru
Кредит по-русски. Как уменьшить выплаты и не попасть в финансовый коллапс

Посоветуйте эту книгу и получите 21,91 ₽ с покупки её другом.
Автор
Ирина Данилина
О книге
Ирина Данилина – советник первого заместителя председателя комитета Госдумы РФ по финансовому рынку, 15 лет возглавляла юридическую службу одного из крупнейших банковских холдингов на российском рынке. В этой книге она делится знаниями, которые помогут вам избежать проблем, связанных с излишней доверчивостью и самонадеянностью.С помощью книги вы научитесь использовать кредит во благо и узнаете:• Какой кредит брать не стоит,• Как оформить ипотечные каникулы,• Куда обращаться в случае нарушения ваших прав,• Что делать, если вы столкнулись с обманом и мошенничеством.
Источник: www.litres.ru
Как уменьшить размеры платежей по кредиту при потере доходов?

В жизни могут произойти ситуации, когда по стечению обстоятельств понижается финансовое положение человека. Результатом этого становиться неспособность погашать свои платежи по займам. В этой ситуации, необходимо незамедлительно связаться с банком, чтобы предотвратить обращение в суд от банковской организации.
Реструктуризация долга
В случае проведении реструктуризации, кредитор может пойти на изменение условий в пользу должника. Возможно предложить банку увеличить срок выплаты долга, при уменьшении ежемесячного платежа. Этот вариант подойдет, если банк не пойдет на повышение ставки.
Еще один способ облегчения жизни заемщика, просьба в кредитных каникулах. Данная опция позволяет временно не выплачивать долги определенное время. Также, подлежит пересмотру процентная ставка и согласование нового графика оплаты кредита.
Еще возможен вариант, когда банк самостоятельно закрывает долги клиента Данная процедура относится к одному из типов реструктуризации. Этот вариант встречается в реальной жизни крайне редко. Самое большее, на что может пойти банк, закрывая долг своего заемщика — уменьшение или списание процентов по кредиту.
Рефинансирование кредита.
Рефинансирование или перекредитование, представляет из себя возможность получения новых денег для выплаты старых задолженностей. Первоначально, можно попросить об этой услуге собственный банк. Однако получить положительный ответ в этой ситуации вряд ли удастся. В этом случае необходимо заняться поисками нового банка, который может предоставить лучшие условия.
Учитывая большую конкуренцию среди банков, то найти устраивающее предложение реально. Разобравшись со старым долгом, можно спокойно выплачивать новый, уже на болен лояльных условиях.
Процесс консолидации кредита.
Под консолидированием понимается объединение многих долгов из разных банков в один, который можно погашать в одном банке. Плюсом этого варианта является то, что переговоры об отсрочках и изменении условий придется лишь с одной банковской организацией.
После консолидации долгов, можно начать применение других мер для погашения займа.
Возвращение комиссии банка.
Есть возможность обращения к банку, с просьбой списать или уменьшить размер комиссий. Особенно такое предложение будет адекватным, если размер комиссий был непропорционально высоким. Если банк не идет на списание комиссий для облегчения долга клиента, можно попытаться оспорить комиссии в суде.
Перед обращением к банку об изменений условий договора, лучше взять консультацию у специалиста с экономическим образованием. Описанные меры могут помочь должнику выбраться из непростой ситуации, и в дальнейшем человек будет разумнее.
Поделиться
Возможно вам будет интересно:
Источник: ural-pravo.ru