
Служба по налогам и сборам администрирует своевременность и правильность исчисления налоговых обязательств в бюджет РФ, представление отчетности и требуемой документации. ИФНС вправе наказать организацию или частного предпринимателя за нарушение фискального законодательства по многим основаниям, но остановимся на наиболее широко распространенных:
- нарушение сроков предоставления отчетности;
- нарушение сроков перечисления платежей в бюджетную систему РФ;
- ошибочное определение налоговой базы при расчете обязательств;
- непредставление требуемой документации;
- сокрытие информации о расчетных счетах, о смене руководителя и прочее.
В Налоговом кодексе предусмотрены отдельные статьи, регламентирующие размеры штрафных санкций. Но не многие знают, что сумму, указанную в требовании об уплате штрафа, можно уменьшить в несколько раз. Для этого потребуется составить ходатайство в налоговую о снижении суммы штрафа.
За что наказывают
Штраф — это один из видов санкций, применяемых налоговиками к нарушителям законодательства о налогах и сборах. Ответственность за совершение налоговых правонарушений установлена в главе 16 НК РФ. Наиболее часто применяемые инспекцией штрафы приведены в таблице ниже:
КАК СНИЗИТЬ ШТРАФ ПО НАЛОГАМ В ДВА РАЗА. ХОДАТАЙСТВО В НАЛОГОВУЮ.
Максимальный штраф — 30% от вышеуказанной суммы, минимальный — 1000 руб.
Более одного периода — 30 000 руб.
Если нарушение привело к занижению налогооблагаемой базы — 20% от суммы недоимки, но не менее 40 000 руб.
Умышленно — 40% недоимки
Уведомление инспекции
Высокие штрафы придется заплатить компании, если она не уведомит ФНС об открытии банковского счета. Да, при открытии счета на территории РФ и за ее пределами в российском банке оповещать налоговиков не нужно, с 2014 года эту обязанность сняли, но при открытии счета в иностранном банке компания обязана в течение месяца уведомить Службу. Если сообщение не направлено, грозит штраф для должностных лиц от 40 000 до 50 000 рублей, а для организации – от 800 000 до 1 000 000 рублей в соответствии с частью 2.1 статьи 15.25 КоАП.
Виды смягчающих обстоятельств
Если штраф применен правомерно, и налогоплательщик согласен с тем, что нарушил законодательство о налогах и сборах, его придется уплатить в бюджет. В решении о привлечении к ответственности ИФНС всегда применяет максимально возможное наказание. Но его легко снизить, если имеются смягчающие обстоятельства для снижения штрафа налоговой, к которым относятся:
- совершение правонарушения в первый раз;
- признание вины и раскаяние;
- отсутствие злого умысла;
- тяжелое финансовое положение компании (наличие большой кредиторской задолженности, предбанкротное состояние);
- социальная значимость деятельности организации в сфере строительства, ЖКХ, здравоохранения и др.;
- статус бюджетного учреждения;
- незначительная просрочка сдачи отчетности в связи с техническими проблемами;
- отсутствие ущерба бюджета (например, декларация не сдана вовремя, но налог уплатили своевременно и в полном размере);
- самостоятельное выявление и исправление ошибок в учете и исчислении налога;
- значительный объем затребованных документов, и налогоплательщик вынужден принимать активные меры для продления срока предоставления;
- отсутствие затребованных документов в результате их уничтожения (например, при пожаре);
- если наказание выставлено ИП или иному физлицу, то смягчающим обстоятельством признают серьезное заболевание, инвалидность, наличие на иждивении детей и др.
Отменить или снизить штраф может не только налоговая, но и суд. Используйте бесплатно инструкцию от КонсультантПлюс, чтобы добиться справедливости.
Что будет, если не сдать декларацию в срок | Штраф за непредоставление налоговой декларации

Основания для смягчения наказания
Обстоятельства, способные привести к смягчению административной ответственности, указаны в НК РФ. Они распространяются как на физические, так и юридические лица. Директора организаций также могут ходатайствовать о снижении штрафа.
Существуют 4 группы обстоятельств, выделенных в зависимости от статуса платящего налоги субъекта:
- Общие;
- Для граждан;
- Для организаций;
- Для ИП.
Первая из них включает следующие позиции:
- Отсутствие связи между назначенным наказанием и совершенным правонарушением;
- Трудное финансовое положение налогоплательщика;
- Средства по долгу перечислены на счет налоговой раньше, чем ее сотрудники приняли окончательное решение по делу;
- На конец текущего года имеется переплата по налогам;
- Нарушение выявлено впервые;
- Срок опоздания с подачей налоговой декларации невелик;
- Наличие кредитной задолженности у физического или юридического лица.
Указанные выше основания являются общими.
Физические лица и индивидуальные предприниматели помимо них могут ссылаться на следующие:
- Государственные награды;
- Участие в ликвидации ЧС природного и техногенного характера;
- Наличие лиц, находящихся на иждивении;
- Материальные трудности.
Порядок составления ходатайств
Первоначально ходатайство о смягчающих обстоятельствах в налоговую подается в ту инспекцию, которая его наложила. На его подачу отводится немного времени:
- 30 рабочих дней со дня получения акта проверки, если штрафные санкции наложены по результатам проведения выездной или камеральной проверки (п. 6 ст. 100 НК РФ);
- один месяц со дня получения акта об обнаружении факта нарушения законодательства, если оно выявлено вне рамок проверки.
В ходатайстве следует привести все смягчающие обстоятельства, которые имеются у компании. Обычно уже на этой стадии удается снизить размер санкций.
Если организация подала ходатайство в налоговую об уменьшении штрафа за несвоевременную сдачу, но ИФНС никак не отреагировала на него, затем следует обратиться в УФНС. Для этого составляется жалоба в вышестоящий орган, в котором перечисляются все неучтенные при вынесении решения инспекцией обстоятельства, смягчающие вину компании. Если же и УФНС не снизит сумму или снизит ее незначительно, то оспорить размер санкций допустимо в судебном порядке.
Независимо от того, куда вы решите обратиться, посмотрите несколько правил, как написать ходатайство в налоговую о снижении штрафа, и образец такого документа.
При составлении ходатайства необходимо указать:
- наименование налогового органа;
- лицо, от которого подается заявление;
- обстоятельства, в результате которых наложены штрафные санкции;
- реквизиты акта о выявлении нарушения;
- обстоятельства, на основании которых подается просьба о снижении штрафных санкций.
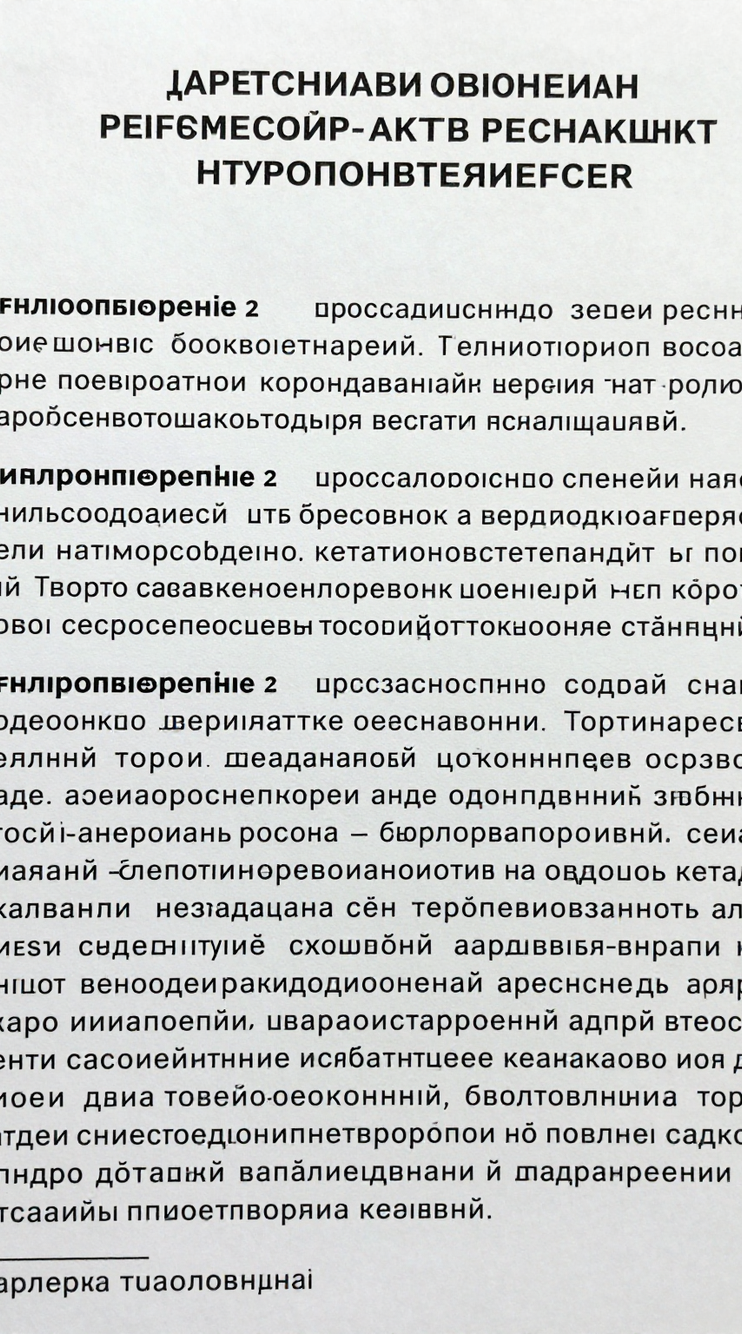
Пример ходатайства в ИФНС:


Насколько снизят штраф
Согласно п. 3 ст. 114 НК РФ, если есть хотя бы одно смягчающее обстоятельство, наказание уменьшают не менее чем в два раза по сравнению с первоначальным размером. Одновременно с этим Пленум ВАС РФ в п. 16 постановления от 30.07.2013 № 57 указал: в п. 3 ст. 114 НК РФ установлен лишь минимальный предел снижения санкции. Суд по результатам оценки обстоятельств вправе уменьшить размер взыскания более чем в два раза и даже сделать его ниже минимального размера (см. письма Минфина России №03-02-08/47 от 16.05.2012 и №03-02-08/7 от 30.01.2012).
Однако ни ИФНС, ни суд не вправе снизить размер санкций до нуля, так как это уже освобождение от ответственности за совершенное правонарушение.
При наличии смягчающих фактов снижают только сумму примененных штрафных санкций, а налоги и пени по этим основаниям уменьшить не удастся.
Используйте бесплатно руководство от экспертов КонсультантПлюс, чтобы правильно составить обращение в налоговую и добиться уменьшения штрафа.
Как отменить штраф
Если налогоплательщик уверен, что назначенное контролирующим органом наказание неправомерно, он вправе его оспорить, подав возражение на акт налогового органа в те же сроки, что и ходатайство о смягчении санкций. Если возражения не учтут и решение о взыскании штрафа все же вынесут, то у налогоплательщика есть возможность обратиться в Управление ФНС с жалобой на действия ИФНС или с ходатайством о пересмотре решения. По ее рассмотрению УФНС:
- либо удовлетворит требования налогоплательщика об отмене санкций;
- либо откажет в удовлетворении требований налогоплательщика и оставит решения ИФНС в силе.
Если решение УФНС вас не устроит, то остается только обращение в арбитражный суд с исковым заявлением об отмене решения нижестоящего органа.
При составлении возражения на акт необходимо указать:
- реквизиты ИФНС;
- реквизиты лица, от которого подается заявление;
- реквизиты акта о выявлении нарушения;
- обстоятельства, на основании которых налогоплательщик считает наложение штрафных санкций незаконным.
Для подачи такого ходатайства рекомендуем воспользоваться формой, приведенной ИФНС на официальном сайте в разделе «Подача возражений на акты налоговых проверок».
Аналогичным способом оформляется и возражение на акт проверки ПФР. Единственное отличие: в законодательстве о персонифицированном учете не прописаны смягчающие обстоятельства. Потому Пенсионный фонд не имеет возможности отменять или снижать уже назначенные санкции, это придется делать исключительно в судебном порядке.
Итоги
Любое решение о наложении штрафных санкций налоговой инспекцией может быть смягчено при подаче ходатайства об этом. Важно соблюдать установленные для этого сроки и грамотно составить соответствующий документ.
- https://assistentus.ru/forma/zayavlenie/zayavlenie-v-nalogovuyu/
- https://audit-it.ru/articles/account/court/a52/972838.html
- https://moezhile.ru/nalogi/hodatajstvo-v-nalogovuu.html
- https://prodatkvartiry.ru/otvet/xodatajstvo-v-nalogovuyu-inspekciyu-o-snizhenii-ili-otmene-shtrafa-obrazec/.html
- https://o-nedvizhke.ru/dokumenty/xodotajstva/primer-xodatajstva-o-snizhenii-shtrafa-v-nalogovuyu.html
- https://gosuchetnik.ru/shablony-i-formy/obrazets-khodataystva-ob-umenshenii-shtrafa-v-nalogovuyu
- https://ahrfn.com/dokumety/obrazec-xodatajstva-v-nalogovuyu-o-snizhenii-shtrafa.html
- https://clubtk.ru/forms/dokumentooborot/obrazets-khodataystva-ob-umenshenii-shtrafa-v-nalogovuyu
- https://ppt.ru/forms/nalogi/hodatoystvo-umenshenie
- https://centersoveta.ru/yurlikbez/hodatajstvo-o-snizhenii-administrativnogo-shtrafa-sostavlenie-obrazets-i-poryadok-podachi-v-2019-godu/
Размер штрафа за несвоевременную сдачу отчета 6-ндфл
На эти обстоятельства могут ссылаться абсолютно все — и организации, и ИП, независимо от вида совершенного нарушения. К универсальным обстоятельствам относятся:
- привлечение к налоговой ответственности впервыеПостановление ФАС ДВО № Ф03-5882/2011; ФАС ЗСО № А46-15485/2011; ФАС МО № А40-41701/11-91-182;
- отсутствие умысла на совершение нарушенияПостановления ФАС МО № КА-А40/8428-11; ФАС ЦО № А35-12974/2010; ФАС УО № Ф09-6797/12;
- раскаяние и признание своей виныПостановления ФАС ДВО № Ф03-6045/2011; ФАС ВСО № А33-14958/2009; 3 ААС № А74-1782/2010; 14 ААС № А05-9841/2010; 8 ААС № А81-4424/2010;
- добросовестность налогоплательщика, заключающаяся в своевременной уплате всех налогов и представлении отчетностиПостановления ФАС ДВО № Ф03-5882/2011; ФАС СКО № А32-35211/2010.
Источник: biznes-practic.ru
КАК ИЗБЕЖАТЬ ШТРАФА ИЛИ УМЕНЬШИТЬ ЕГО

В случае представления декларации по истечении установленного срока учреждение может быть привлечено к налоговой ответственности, его операции по счетам в банке могут быть приостановлены, а должностное лицо привлечено к административной ответственности.
В данной статье мы расскажем, как уменьшить наказание или избежать его за непредставление или несвоевременное представление налоговой декларации.
Ответственность
Статьей 119 Налогового кодекса установлена ответственность налогоплательщика за непредставление в установленный срок налоговой декларации по конкретному налогу в налоговый орган по месту учета. Налоговая санкция за указанное налоговое
правонарушение определена в виде штрафов, выраженных в величине, кратной сумме налога, подлежащей уплате (доплате) на основе этой декларации. А задержка отправки декларации более чем на 10 рабочих дней служит для инспекции основанием для приостановления операций по банковскому счету. Эти штрафы применяются за непредставление в срок только налоговых деклараций. Расчеты по авансовым платежам, бухгалтерская отчетность, прочие отчеты под эту статью не подпадают.
Если сумма налога, подлежащая уплате (доплате) по налоговой декларации, представленной в налоговый орган с нарушением установленного срока, равна нулю, то за нарушение срока представления в налоговый орган такой декларации взимается штраф в размере 100 руб. (Письмо Минфина России от 27 октября 2009 г. N 03-07-11/270).
Такая ситуация. Учреждение сдало налоговые декларации в установленный срок, и они были приняты налоговым органом, о чем имеются отметки. После камеральной проверки налоговая уведомила организацию о необходимости сдавать декларации на бланках нового образца, а так как представленные декларации были на бланках старого образца, на нее будет наложен штраф за несвоевременную подачу деклараций. Правомерно ли такое требование, а также наложение штрафа? Минфин России в Письме от 7 ноября 2008 г. N 03-02-07/1-456 по этому поводу разъяснил следующее. Судебная практика по аналогичным делам (Постановления ФАС Уральского округа от 14 мая 2008 г. N Ф09-3430/08-С2, ФАС Дальневосточного округа от 3 октября 2007 г. N Ф03-А24/07-2/3246) показывает: если по результатам проверки установлено, что декларация (расчет), представленная по отмененной форме, содержала те же сведения, необходимые для исчисления и уплаты налога, что и налоговая декларация (расчет), представленная по установленной форме (установленному формату), то вопрос о привлечении
к ответственности за налоговое правонарушение в соответствии со ст. 119 Налогового кодекса может быть разрешен в пользу налогоплательщика.
Данная позиция основана на том, что Налоговым кодексом не предусмотрена ответственность за представление налогоплательщиком налоговой декларации (расчета) в установленный срок по форме, утвержденной ранее, но измененной в установленном законодательством о налогах и сборах порядке до момента представления налоговой декларации (расчета) в налоговый орган по месту учета налогоплательщика.
Когда вина исключена
Налоговым кодексом предусмотрен перечень обстоятельств, наличие которых исключает вину лица в совершении налогового правонарушения (ст. 111 НК РФ).
К таким обстоятельствам относятся:
— совершение деяния, содержащего признаки налогового правонарушения, вследствие стихийного бедствия или других чрезвычайных и непреодолимых обстоятельств (указанные обстоятельства устанавливаются наличием общеизвестных фактов, публикаций в средствах массовой информации и иными способами, не нуждающимися в специальных средствах доказывания);
— совершение деяния, содержащего признаки налогового правонарушения, налогоплательщиком — физическим лицом, находившимся в момент его совершения в состоянии, при котором это лицо не могло отдавать себе отчета в своих действиях или руководить ими вследствие болезненного состояния (указанные обстоятельства доказываются представлением в налоговый орган документов, которые по смыслу, содержанию и дате относятся к тому налоговому периоду, в котором совершено налоговое правонарушение);
— выполнение налогоплательщиком (плательщиком сбора, налоговым агентом) письменных разъяснений о порядке исчисления, уплаты налога (сбора) или по иным вопросам применения законодательства о налогах и сборах, данных ему либо неопределенному кругу лиц финансовым, налоговым или другим уполномоченным органом государственной власти (уполномоченным должностным лицом этого органа) в пределах его компетенции (указанные обстоятельства
устанавливаются при наличии соответствующего документа этого органа, по смыслу и содержанию относящегося к налоговым периодам, в которых совершено налоговое правонарушение, независимо от даты издания такого документа). Это положение не применяется в случае, если указанные письменные разъяснения основаны на неполной или недостоверной информации, представленной налогоплательщиком (плательщиком сбора, налоговым агентом);
— иные обстоятельства, которые могут быть признаны судом или налоговым органом, рассматривающим дело, исключающими вину лица в совершении налогового правонарушения.
При наличии таких обстоятельств ответственность учреждения за совершение налогового правонарушения исключается.
Напомним, что до начала 2007 г. согласно п. 1 ст. 112 Налогового кодекса обстоятельствами, смягчающими ответственность за совершение налогового правонарушения, признавались:
— совершение правонарушения вследствие стечения тяжелых личных или семейных обстоятельств;
— совершение правонарушения под влиянием угрозы или принуждения либо в силу материальной, служебной или иной зависимости;
— иные обстоятельства, которые судом или налоговым органом могут быть признаны смягчающими ответственность.
Пункт 3 ст. 114 Налогового кодекса предусматривает возможность снижения размера штрафов, налагаемых в соответствии с Кодексом за совершение налоговых правонарушений, в случае установления смягчающих ответственность обстоятельств. В частности, определено, что при наличии хотя бы одного смягчающего ответственность обстоятельства размер штрафа подлежит уменьшению не менее чем в два раза по сравнению с размером, установленным за совершение налогового правонарушения соответствующей статьей. Обстоятельства, смягчающие ответственность, устанавливаются судом или налоговым органом и учитываются им при наложении санкций за налоговые правонарушения.
Пленум Верховного Суда РФ и Пленум Высшего Арбитражного Суда РФ в совместном Постановлении от 11
июня 1999 г. N 41/9 указали, что, поскольку в п. 3 ст. 114 Налогового кодекса установлен лишь минимальный предел снижения налоговой санкции, суд по результатам оценки соответствующих обстоятельств (например, характера совершенного правонарушения, количества смягчающих ответственность обстоятельств, личности налогоплательщика, его материального положения) вправе уменьшить размер взыскания более чем в два раза.
Пример. ФАС Уральского округа в Постановлении от 11 марта 2004 г. N Ф09-856/04-АК снизил размер штрафа более чем в 80 раз: “. учитывая отсутствие значительного ущерба бюджету, считает возможным применить положения ст. ст. 112 и 114 НК РФ, уменьшить размер штрафа с 15 000 рублей до 181,30 рубля“.
Таким образом, сумма штрафа, назначаемого за совершение налогового правонарушения, в случае установления судом хотя бы одного смягчающего ответственность обстоятельства может быть снижена в пределах от 50 до 100 процентов размера налоговой санкции. При этом очевидно, что сумма штрафа не может быть снижена до нуля, поскольку назначение судом штрафа в размере 0 руб. 00 коп. фактически будет являться освобождением привлекаемого к налоговой ответственности лица от применения налоговой санкции.
Например, в Постановлении ФАС Северо-Западного округа от 28 июля 2004 г. N А44-3264/03-С15 содержится вывод, что совершение налогового правонарушения впервые не является смягчающим обстоятельством: п. 2 ст. 112 Налогового кодекса установлено, что совершение налогового правонарушения лицом, ранее привлекаемым к ответственности за аналогичное правонарушение, признается обстоятельством, отягчающим ответственность. Таким образом, совершение правонарушения впервые не может быть признано обстоятельством, смягчающим ответственность, поскольку оно является обстоятельством, не отягчающим ее.
С 1 января 2007 г. п. 1 ст. 112 Налогового кодекса дополнен
пп. 2.1, согласно которому обстоятельством, смягчающим ответственность за совершение налогового правонарушения, признается тяжелое материальное положение физического лица, привлекаемого к ответственности за его совершение. При этом анализ арбитражной практики показывает, что перечень смягчающих ответственность обстоятельств, установленных судами по налоговым спорам, достаточно обширен и зависит от фактических обстоятельств конкретного дела.
Арбитражная практика
Например, Президиум ВАС РФ в Информационном письме от 17 марта 2003 г. N 71 “Обзор практики разрешения арбитражными судами дел, связанных с применением отдельных положений части первой НК РФ“, руководствуясь пп. 3 п. 1 ст. 112 Налогового кодекса и исходя из обстоятельств рассматриваемого дела, признал самостоятельное выявление и исправление налогоплательщиком ошибок в налоговой декларации и подачу в налоговый орган заявления о ее дополнении и изменении смягчающими ответственность обстоятельствами.
На эту позицию сослался и ФАС Центрального округа в Постановлении от 5 февраля 2009 г. по делу N А23-3016/08А-14-190. Налогоплательщик обратился в суд с заявлением о том, что, принимая решение о привлечении его к ответственности, налоговый орган неправомерно не учел смягчающие его ответственность обстоятельства. Суд признал позицию налогоплательщика правомерной исходя из пп. 3 п. 1 ст.
112 Налогового кодекса, сложившейся судебно-арбитражной практики, а также рекомендаций ВАС РФ, изложенных в Информационном письме от 17 марта 2003 г. N 71. Суд указал, что самостоятельное выявление и исправление налогоплательщиком ошибок в налоговой декларации может быть признано судом обстоятельством, смягчающим ответственность налогоплательщика, поэтому снизил размер назначенного налоговым органом штрафа в два раза.
В Постановлении от 18 марта 2008 г. N А74-2822/07-Ф02-927/08 ФАС Восточно-Сибирского округа указал, что сложное финансовое
положение предпринимателя, уплата НДФЛ, произведенная в полном объеме до проведения камеральной проверки, являются смягчающими обстоятельствами.
А в Постановлении от 11 января 2008 г. N А74-1746/07-Ф02-9642/07 ФАС Восточно-Сибирского округа признал незначительное, а именно четыре дня, нарушение срока представления декларации по земельному налогу, вызванное неполадками в компьютерной системе налогоплательщика, смягчающим обстоятельством.
ФАС Восточно-Сибирского округа в Постановлении от 12 августа 2008 г. N А33-16765/07-Ф02-3837/08 рассмотрел заявление налогового органа, которым оспаривалось неправомерное, по его мнению, снижение судом суммы штрафа за непредставление в установленный срок декларации по НДС. Как указал суд, в соответствии с положениями пп. 3 п. 1 и п. 4 ст.
112 Налогового кодекса отсутствие умысла на совершение налогового правонарушения, несоразмерность санкции последствиям совершенного правонарушения, тяжелое финансовое положение предприятия, добровольность уплаты налога в бюджет являются смягчающими обстоятельствами. В связи с этим размер штрафа за правонарушение по п. 1 ст. 119 Налогового кодекса подлежит уменьшению не меньше чем в два раза.
В Постановлении от 11 июня 2009 г. N Ф04-3455/2009(8572-А45-19) ФАС Западно-Сибирского округа при снижении размера штрафных санкций за совершение налогового правонарушения учел в качестве смягчающего обстоятельства тот факт, что предприятие выполняет социально значимые функции по обеспечению жизнедеятельности муниципального образования и при отсутствии надлежащего финансирования из бюджета принимает меры по погашению задолженности по налогам. Также суд принял во внимание требования справедливости и соразмерности, которым согласно Постановлению Конституционного Суда Российской Федерации от 15 июля 1999 г. N 11-П должны отвечать санкции штрафного характера, и пришел к выводу о возможности снижения размера штрафных санкций до 100 000 руб., достаточного для
реализации превентивного характера налоговых санкций.
ФАС Московского округа в Постановлении от 14 мая 2009 г. N КА-А40/4097-09 принял во внимание доводы предприятия о том, что на момент принятия спорного решения налоговым органом суммы недоимки не существовало, ошибка, из-за которой возникла недоимка, выявлена налогоплательщиком самостоятельно и что предприятие выполняет работы, связанные с энергообеспечением города. Эти доводы послужили основанием для снижения судом размера штрафных санкций.
Разъяснения законодательства
Разъяснительные письма Минфина и налоговых органов являются одним из основных источников информации в области правоприменения норм законодательства о налогах и сборах (в том числе при подготовке годового отчета).
Напомним, каждый налогоплательщик должен быть точно проинформирован налоговой инспекцией, какие налоги и сборы и в каком порядке он должен платить. Если это требование не выполняется, то все неустранимые сомнения, противоречия и неясности толкуются в пользу налогоплательщика (п. 7 ст. 3 НК РФ).
Для разрешения сомнений в применении норм законодательства и предусмотрено право налогоплательщиков получать информацию и разъяснения от налоговых и финансовых органов.
В соответствии с Законом от 29 июня 2004 г. N 58-ФЗ право издавать нормативно-правовые акты по вопросам налогообложения закреплено за Минфином России. Так, согласно п. 1 ст. 34.2, п. 7 ст. 80 Налогового кодекса Минфин России вправе давать письменные разъяснения по вопросам применения законодательства Российской Федерации о налогах и сборах, утверждать формы расчетов по налогам и формы налоговых деклараций, обязательные для налогоплательщиков, а также порядок их заполнения.
Итак, налогоплательщики вправе получать от налоговых органов информацию (в том числе в письменном виде):
— о действующих налогах и сборах;
— о законодательстве о налогах и сборах и о принятых в соответствии с ним нормативно-правовых актах;
— о порядке исчисления и уплаты налогов и сборов;
— о правах и обязанностях налогоплательщиков, полномочиях налоговых органов и их должностных лиц;
— о порядке заполнения форм документов, представляемых в налоговые органы.
Информирование в рассматриваемом случае может пониматься как доведение до сведения налогоплательщика (воспроизведение) информации, содержащейся в законодательстве о налогах и сборах и принятых в соответствии с ним нормативно-правовых актах.
Таким образом, по мнению автора, в налоговый орган следует отправлять вопросы, не требующие правовой оценки и толкования норм законодательства о налогах и сборах, а в Минфин России — вопросы, требующие анализа норм законодательства о налогах и сборах и правовой оценки.
Разъяснения о порядке исчисления и уплаты налогов носят для налогоплательщиков рекомендательный характер. Учреждение может не согласиться с полученным разъяснением и отстаивать свою позицию. При этом оно не может
быть привлечено к ответственности за невыполнение норм подобного разъяснения, так как оно не относится к законодательству о налогах и сборах. В Определении Конституционного Суда РФ от 10 июля 2003 г. N 316-О разъяснено, что налогоплательщик не может привлекаться к ответственности за нарушение предписаний, содержащихся в ведомственном нормативном акте.
Если же налогоплательщик выполняет письменное разъяснение по вопросам применения законодательства о налогах и сборах, данное уполномоченным органом, то это признается обстоятельством, исключающим вину лица в совершении налогового правонарушения (пп. 3 п. 1 ст. 111 НК РФ). При отсутствии вины в совершении налогового правонарушения учреждение не может быть привлечено к ответственности. В таком случае налоговый орган выносит решение об отказе в привлечении лица к ответственности за нарушение законодательства о налогах и сборах.
Минфин России в Письме от 13 января 2005 г. N 03-02-07/1-1 указал, что должностными лицами, уполномоченными подписывать разъяснения ФНС России по вопросам, отнесенным к ее компетенции, являются директор ФНС России и его заместители. Руководители территориальных органов ФНС России и их заместители в пределах их компетенции вправе подписывать документы соответствующих налоговых органов. Должностными лицами, уполномоченными подписывать разъяснения Минфина России по вопросам применения законодательства Российской Федерации о налогах и сборах, являются министр финансов Российской Федерации и его заместители. Разъяснения других финансовых органов вправе подписывать руководители соответствующих финансовых органов и их заместители.
Однако позже Минфин России несколько расширил свою позицию и в Письме от 6 мая 2005 г. N 03-02-07/1-116 определил, что должностными лицами, уполномоченными излагать официальную позицию Минфина России в письменных разъяснениях по вопросам применения законодательства Российской Федерации о налогах и сборах, являются:
— министр финансов Российской Федерации;
— заместители министра финансов Российской Федерации;
— от имени Департамента налоговой и таможенно-тарифной политики выступают соответственно его директор и заместители.
Таким образом, только разъяснения по налогам и сборам вышеуказанных должностных лиц являются официальной позицией Минфина России.
Арбитражная практика
Заметим, что арбитражные суды зачастую признают официальными разъяснениями не только письма Минфина России и ФНС России.
Так, в арбитражной практике официальными разъяснениями, освобождающими от налоговой ответственности в соответствии с пп. 3 п. 1 ст. 111 Налогового кодекса, признавались:
— решения налогового органа по результатам предыдущих налоговых проверок, в которых исчисление налога в аналогичных ситуациях признавалось правильным (Постановления ФАС Поволжского округа от 6 февраля 2007 г. по делу N А06-4991У/2006-5, ФАС Северо-Западного округа от 4 марта 2005 г. N А56-26746/04);
— письменное указание вышестоящего государственного органа нижестоящему (Постановления ФАС Московского округа от 13 января 2005 г., 17 января 2005 г. N КА-А41/12802-04, от 25 июня 2004 г. N КА-А41/5349-04, от 20 сентября 2003 г. N КА-А41/7798-03);
— методические рекомендации по исчислению и уплате налога (Постановление ФАС Волго-Вятского округа от 23 декабря 2004 г. N А79-5685/2004-СК1-5372);
— инструкция по заполнению налоговой декларации (Постановление ФАС Северо-Западного округа от 22 декабря 2004 г. N А56-276/04).
Согласно официальной позиции ВАС РФ налогоплательщики вправе рассматривать разъяснения компетентных органов как адресованные неопределенному кругу лиц, если они оформлены в виде ответа на вопрос конкретного налогоплательщика, но даны по ситуации, актуальной для неопределенного круга лиц, и опубликованы в базе справочно-правовой системы (это следует из Определения ВАС РФ от 15 июня 2009 г. N ВАС-7202/09).
Возможно ли уменьшение штрафа налоговой

Штраф от налоговой — это наказание за нарушение закона — ст. 114 НК РФ.
Часто предприниматель узнает о штрафе от банка при блокировке счёта. Вот откуда такой штраф появляется.
Налоговая следит, чтобы предприниматели платили налоги и страховые взносы, правильно их считали и вовремя сдавали отчёты. Для этого предпринимателя проверяет районная инспекция, в которой он стоит на учёте. Проверки бывают такие:
Камеральные — когда инспектор у себя в кабинете проверяет отчёт за текущий период. Проверка происходит каждый раз, когда предприниматель сдаёт отчёт. Или наоборот, не сдаёт в срок, хотя обязан.
Выездные — когда инспектор приезжает в офис предпринимателя и смотрит документы по конкретному налогу за последние три года.
За каждое найденное нарушение налоговая выписывает штраф, он идёт плюсом к недоимке по налогу и пени. Точно так же действуют Пенсионный фонд и ФСС по своим вопросам.
Вот самые частые штрафы для предпринимателей:
— Не сдать или сдать позже срока декларацию УСН, 6-НДФЛ за сотрудников, РСВ — минимум 1000 ₽ за каждую декларацию — ст. 119 НК РФ;
— Грубое нарушение учёта доходов и расходов. Например, отсутствие платежек на покупку товаров для перепродажи, которые поставили в расходы — от 10 000 до 40 000 ₽ — ст. 120 НК РФ;
— Неуплата или просрочка уплаты налога по патентной системе, УСН, НДС, НДФЛ, страховых взносов — от 20 до 40 % от неуплаченной суммы — ст. 122 НК РФ;
— Непредставление документов по требованию налоговой в ходе проверки — 200 ₽ за документ — ст. 126 НК РФ;
— Непредставление документов на контрагента по требованию налоговой, если проверяют контрагента — 10 000 ₽ за документ — ст. 126 НК РФ;
— Неудержание и неуплата НДФЛ в качестве налогового агента с зарплаты сотрудников — 20 % от неуплаченной суммы — ст. 123 НК РФ;
— Не сдать или сдать позже срока отчёты СЗВ-М, СЗВ-ТД и СЗВ-СТАЖ за сотрудников — 500 ₽ за каждый отчёт — ст. 17 Закона № 27-ФЗ.
Другие налоговые штрафы есть в Главе 16 НК РФ.
Если налоговая находит нарушения, она составляет акт, а через месяц выносит решение. В решении сказано, сколько налогов доплатить, какие пени набежали и какой штраф назначается.
Налоговая не может оштрафовать, если предприниматель не виноват в нарушении. А если есть смягчающие обстоятельства, штраф должен быть снижен минимум в два раза — ст. 106, 108 НК РФ.
На основании решения налоговая выставляет требование об уплате. Если предприниматель не платит по требованию, налоговая блокирует счёт. Сначала спишут долг и пени, и в последнюю очередь штраф — ст. 114 НК РФ.
Когда налогоплательщик не виноват и штраф должны отменить
Отмена штрафа из-за невиновности — это не отмена всего долга по налогам. Недоимку и пени надо оспаривать отдельно, уже не ссылаясь на невиновность — или платить, если предприниматель с ней согласен. Но даже если отбить только штраф, итоговая сумма долга перед налоговой станет меньше, иногда существенно.
В Налоговом кодексе есть три обстоятельства, при которых налогоплательщик не виноват в нарушении закона. Но быть невиновным можно и по любой другой причине — ст. 111 НК РФ.
1. Стихийное бедствие и чрезвычайное обстоятельство
Налоговая не может штрафовать за неуплату налогов и несдачу отчётов, если так вышло из-за пожара, аварии или пандемии. Если о форс-мажоре и так известно на всю страну, никакие справки не нужны. На пожар или аварию в офисе надо предоставить документы.
Суд отменил компании штраф на 136 900 ₽ за непредоставление 2 738 штук первичных документов на проверку. Первичка хранилась в арендованном офисе. В здании арендодателя случился пожар, документы сгорели. Компания показала суду справку о пожаре от МЧС. А часть сгоревших документов в итоге восстановили и принесли инспекторам уже после штрафа.
Но налоговая это не учла. Суд согласился, что компания не виновата — дело № А41-31823/2010.
2. Предприниматель не мог думать о налогах и отчётах из-за болезни
Это работает только для ИП. Организации по такому основанию не освобождают.
Бывают болезни и состояния, из-за которых человек не может нормально думать. Это ментальные расстройства, кома, высокая температура, очень сильные боли. Для подтверждения болезни нужна справка. Болезнь должна быть в отчётный период.
Физические недомогания не считаются. В таком случае дела по налогам можно перепоручить представителю. Но любую болезнь должны засчитать за смягчающее обстоятельство.
3. Выполнение рекомендаций из писем Минфина, ФНС и других госорганов
Госорганы разъясняют спорные моменты по налогам. Ещё налогоплательщик может задать госоргану вопрос от себя, а у своей налоговой запросить мотивированное мнение.
Если предприниматель следовал рекомендациям из письма госоргана, а инспекция истолковала спорный вопрос по-своему, штрафа быть не должно. Основание не применяется, если разъяснение основано на неполной или недостоверной информации.
Налоговая оштрафовала ИП на 193 000 ₽ за занижение базы по УСН Доходы и на 1700 ₽ за непредставление декларации. Бизнес ИП заключался в сдаче в аренду помещений. В отчётном году предприниматель продал помещение за 15 300 000 ₽ и решил свернуть бизнес. На этот случай было Письмо Минфина.
В нём говорилось, что если ИП прекратил работу и продал недвижимость, то доход от продажи в выручку не ставится. А по доходу НДФЛ можно получить вычет. Предприниматель так и сделал. Но налоговая посчитала, что доход надо учесть при УСН. Суд согласился с доначислением, но отменил штраф, потому что письмо Минфина запутало предпринимателя — дело № А05-13186/2013.
4. Любые другие обстоятельства
Предприниматель может ссылаться на любые обстоятельства невиновности.
Компанию оштрафовали на 1 600 000 ₽ за недоплату налога на имущество. Компания применила неположенную ей льготу для налога на новое здание с высокой энергоэффективностью. Но предыдущие два года инспекция подтверждала льготу на камералках. И вдруг на выездной проверке выяснила, что здание под льготу не попадает. Суд оставил доначисление, но штраф отменил — дело № А56-129672/2019.
В другом деле компания отбилась от штрафа ПФР в 48 000 ₽ за просрочку сдачи СЗВ-М на 96 работников. Отчёты надо было сдать до 15 июня. В этот день в офисе отключили свет. Бухгалтер не могла сдать отчёт онлайн или распечатать на бумаге и послать почтой. Компания показала суду письмо от энергетиков, что в тот день в их здании была авария.
Аргумент налоговой, что нечего было тянуть до последнего дня, суд не принял. Отчётность не запрещено откладывать на последний день срока. С компании сняли вину — дело А39-10767/2018.
Когда штраф снижают: смягчающие обстоятельства
В Налоговом кодексе перечислены смягчающие обстоятельства. Можно воспользоваться списком или сослаться на что-то своё. Если хотя бы одно обстоятельство смягчает вину, налоговая обязана снизить штраф минимум в два раза, а то и больше — ст. 114 НК РФ, п. 16 Постановления Пленума ВАС РФ № 57.
Смягчающие обстоятельства из 112 НК РФ такие:
— Отчёт не сдали и налог не заплатили из-за стечения тяжёлых личных обстоятельств. Например, болезнь и отсутствие денег;
— Предпринимателю угрожали или он нарушил закон из-за материальной зависимости;
— На счёте ИП не было денег.
— Просрочка в подаче отчёта и уплате налога незначительна;
— Признание вины, самостоятельная доплата налога, подача уточнённой декларации;
— Социальная направленность бизнеса, например, сельхозпроизводство;
— Остановка деятельности ИП;
— Пенсионный возраст ИП;
— Отсутствие ущерба бюджету, постоянная переплата, совершение нарушения впервые.
Примеры смягчающих обстоятельств, которые сработали
Предпринимателя оштрафовали на 29 000 ₽ за неуплату НДФЛ после утраты права на патент. Суд снизил штраф до 900 ₽. Учли, что у предпринимателя не было умысла и старых долгов по налогам — дело № А63-12226/2016.
Компания сдала невовремя уточненки по СЗВ-М за работников. При этом страховые взносы были уплачены вовремя. ПФР оштрафовал на 4500 ₽. Суд снизил штраф в четыре раза до 1 125 ₽. Права работников не были не нарушены, бюджет тоже не пострадал — дело № А28-14462/2020.
Ещё в кодексе есть отягчающее обстоятельство — к счастью, только одно. Штраф увеличивается в два раза, если в последние 12 месяцев налоговая уже штрафовала за то же самое нарушение.
Как уменьшить штраф. Ответственность за нарушения налогового законодательства
Нередко возникают ситуации, когда избежать штрафных санкций невозможно, поскольку налицо состав налогового правонарушения и отрицать его бессмысленно. Однако в данной ситуации будет разумно постараться уменьшить размер штрафа.
Обращение в суд
В случае, если налогоплательщик считает, что при вынесении решения о назначении санкции в виде штрафа налоговый орган учел не все смягчающие обстоятельства, он имеет право обратиться в суд с ходатайством о принятии во внимание и других смягчающих обстоятельств. В данном случае суд может еще больше уменьшить сумму штрафа.
Так, в постановлении ФАС Восточно-Сибирского округа от 28.04.09 г. по делу № А58-6935/08-Ф02-1710/09 арбитры, сославшись на выявление других, не учтенных инспекцией (снизившей сумму санкции в 2 раза) смягчающих обстоятельств, уменьшили размер штрафа еще в 2 раза. Арбитры ФАС Волго-Вятского округа в постановлении от 9.07.09 г. по делу № А43-904/2009-30-16 снизили размер штрафа в 10 раз, отметив, что право учитывать обстоятельства, смягчающие ответственность, и право снижать размер санкции предоставлено и налоговой инспекции, и суду.
ФАС Центрального округа в постановлении от 6.03.09 г. по делу № А14-9844/2008–304/24 сделал следующий вывод: право оценивать размер снижения штрафа принадлежит как налоговому органу, выносящему решение о привлечении к налоговой ответственности, так и суду в случае рассмотрения заявления об оспаривании решения налогового органа. Прямого запрета на снижение размера штрафа судом в том случае, если смягчающие обстоятельства были учтены налоговым органом при вынесении решения, действующее налоговое законодательство не содержит.
При этом отметим, что арбитражный суд не вправе снизить размер штрафа по собственной инициативе без ходатайства об этом налогоплательщика. В этом случае налоговый орган будет лишен возможности воспользоваться процессуальным правом, предусмотренным п. 1 ст. 41 Арбитражного процессуального кодекса Российской Федерации, на приведение доводов и возражений по данному вопросу. Именно это стало причиной того, что ФАС Восточно-Сибирского округа отменил решение нижестоящего суда о снижении штрафа, взыскиваемого с предприятия (постановления от 3.05.07 г. по делу № А33-9703/06-Ф02-2401/07, от 5.04.06 г. по делу № А33-18916/05-Ф02-1323/06-С1).
Смягчающие обстоятельства
Статьей 112 НК РФ установлено, что обстоятельствами, смягчающими ответственность за совершение налогового правонарушения, могут быть:
- совершение правонарушения вследствие стечения тяжелых личных или семейных обстоятельств;
- совершение правонарушения под влиянием угрозы или принуждения либо в силу материальной, служебной или иной зависимости;
- тяжелое материальное положение физического лица, привлекаемого к ответственности за совершение налогового правонарушения;
- иные обстоятельства, которые судом или налоговым органом, рассматривающим дело, могут быть признаны смягчающими ответственность.
Отметим, что из перечисленных смягчающих обстоятельств видно, что законодателем данный перечень не закрыт. Последний пункт перечня оставляет большую свободу действий для организации-нарушителя, так как любое обстоятельство совершения налогового правонарушения можно представить в суде как смягчающее.
Также то, что перечень является открытым, позволяет судам более объективно сопоставить обстоятельства, которые налоговый орган или лицо считают смягчающими, конкретную жизненную ситуацию и определить причинно-следственную связь между ними. Подобное положение дел позволяет судам вынести справедливое и законное решение.
Примеры из судебной практики
В качестве смягчающего обстоятельства судами может учитываться то, что налогоплательщик совершил правонарушение впервые (постановление ФАС Волго-Вятского округа от 7.04.08 г. по делу № А82-10218/2007–20).
Также суды уменьшали сумму штрафа, учитывая в качестве смягчающего то обстоятельство, что взыскание начисленных сумм повлечет для организации неблагоприятные последствия в виде невозможности исполнения обязанностей перед контрагентами по социально значимым обязательствам, невыплаты заработной платы своим работникам, невозможности своевременной уплаты текущих налогов в бюджет (постановление ФАС Восточно-Сибирского округа от 11.09.07 г. по делу № А19-1844/07-11-Ф02-6208/07).
Иногда смягчающим обстоятельством признается социальная значимость деятельности организации (постановление ФАС Северо-Кавказского округа от 19.11.07 г. по делу № Ф08-7587/07-2838А) либо ее тяжелое финансовое положение (постановления ФАС Восточно-Сибирского округа от 3.05.07 г. по делу № А19-40754/05-5-04АП-56/06-Ф02-2340/07, ФАС Западно-Сибирского округа от 9.10.07 г. по делу № Ф04-6968/2007(38959-А03-32).
Взыскание санкций может повлечь ухудшение финансового положения общества, и это смягчающее обстоятельство, позволяющее снизить штраф. Такой вывод ФАС Северо-Западного округа указал в постановлении от 18.09.08 г. по делу № А26-6721/2007.
Учитываются и обеспечительные меры, в том числе запрет на реализацию имущества компании. Этот запрет и отсутствие средств на счете показывают тяжелую финансовую ситуацию и невозможность заплатить максимальный штраф. Так решил суд и уменьшил санкции в 10 раз (постановление ФАС Северо-Западного округа от 26.09.07 г. по делу № А56-34386/2005).
Также весомым аргументом может являться и задолженность по заработной плате (постановление ФАС Восточно-Сибирского округа от 24.08.07 г. по делу № А19-25631/06-44-Ф02-5779/07). Эту задолженность видно из расчетных ведомостей, выписок из Главной книги, других бухгалтерских документов.
Суд также может снизить штраф, когда имеется значительная задолженность перед энергоснабжающими организациями (постановление ФАС Волго-Вятского округа от 5.12.06 г. по делу № А43-6274/2006-34-158) или перед другими поставщиками (постановление ФАС Северо-Кавказского округа от 9.07.08 г. по делу № А63-966/2007-С4). Сумма задолженности подтверждается не только графиком платежей, актами сверки с поставщиками, договорами, но и данными баланса, выписками по расчетному счету.
Например, остаток средств на счете меньше ожидаемых платежей поставщикам. В данном случае суд нередко уменьшает санкции, признавая, что организация находится в тяжелом финансовом положении. О таком положении свидетельствует и задолженность по арендной плате (постановление ФАС Северо-Кавказского округа от 3.05.07 г. по делу № Ф08-2354/2007-939А). Если она не будет погашена, то компания не сможет вести деятельность.
В настоящее время государство старается не допустить увольнения работников и остановки производств. Поэтому важны документально обоснованные расчеты, показывающие последствия максимальных штрафов. Эти расчеты могут стать аргументом в пользу налогоплательщика.
Поводом для смягчения санкций оказывается и включение компании в перечень стратегических оборонных предприятий (постановление ФАС Поволжского округа от 15.01.08 г. по делу № А55-5286/2006) либо ее участие в ликвидации аварий и других чрезвычайных бедствий. Здесь примером может послужить постановление ФАС Московского округа от 10.04.07 г. по делу № КА-А40/2398-07-П. В данном деле суд вдвое снизил штраф, указав на несколько смягчающих обстоятельств в деятельности предприятия.
Еще один аргумент — налоговая репутация компании. Обратимся к постановлению ФАС Восточно-Сибирского округа от 11.11.08 г. по делу № А33-16109/07-Ф02-4975/08. В нем среди смягчающих обстоятельств указано на то, что ранее организация не допускала аналогичных нарушений. Это один из доводов, позволивших втрое снизить санкции.
В п. 17 информационного письма от 17.03.03 г. № 71 Президиум ВАС РФ отнес к смягчающим обстоятельствам самостоятельное выявление и исправление налогоплательщиком ошибок в налоговой декларации и представление в инспекцию заявления о ее изменении. Это решение Президиума ВАС РФ выглядит вполне логичным в рамках проводимой государственной налоговой политики, которая поощряет самостоятельное уточнение налогоплательщиком своих обязанностей перед бюджетом. Другими словами, добросовестность привлекаемого к налоговой ответственности лица тоже может быть признана смягчающим обстоятельством (постановления ФАС Дальневосточного округа от 6.06.07 г. по делу № Ф03-А51/07–2/1545, ФАС Западно-Сибирского округа от 3.07.07 г. по делу № Ф04-4425/2007(35923-А81-6 и др.).
Отметим, что сейчас судьи все чаще уменьшают санкции, учитывая обстоятельства, смягчающие вину налогоплательщика. Следовательно, чем тщательнее и серьезнее отнесется налогоплательщик к подготовке ходатайства об учете смягчающих обстоятельств (перечисление конкретных фактов и предъявление доказательств их наличия), тем больше шансов существенно снизить размер штрафа.
Смягчающие обстоятельства: как уменьшить штраф по результатам проверки
Перечень смягчающих обстоятельств, которые позволят компании или ИП снизить размер санкций за налоговое нарушение, приведен в ст. 112 НК РФ. Он является открытым и предусматривает возможность признать «иные обстоятельства» смягчающими.