
С начала 2021 года на территории РФ начинает частичное действие закон «О квалифицированных БКИ», позволяющий заемщикам исправлять свой рейтинг в тех случаях, когда финансовая организация не предусматривает или отказывает в этом.
Разделы материала
- Улучшение кредитной истории в 2020 году
- Зачем улучшать кредитную историю
- Улучшение кредитной истории через кредитную карту, займ и микрозайм
- С помощью кредитной карты
- С помощью займа и микрозайма
- Программы улучшения кредитной истории в банках
- Сбербанк
- Совкомбанк
- Восточный
Улучшение кредитной истории в 2020 году
Появление новых организации внесет следующие изменения:
- Любая кредитная организация будет снабжаться точной информацией о долгах граждан.
- Упрощение разрешения спорной ситуации, в которой обе стороны не могут сойтись в едином мнении по поводу записи в БКИ.
- Кредитный сектор становится более доступным для добросовестного заемщика и кредитора за счет снижения эксклюзивности информации о финансовом положении клиента.
Тем не менее, на данный момент не в каждом банке предусмотрена возможность правки КИ с помощью отдельной процедуры. Ввиду чего приходится проводить этот процесс альтернативными методами, изложенными ниже.
Кредитный рейтинг | Как построить credit score
Зачем улучшать кредитную историю
КИ — главный фактор влияния на успешность одобрения денежного займа. Запланировав оформить кредит, нужно помнить об этом, так как плохая история — это основной повод отклонения заявки.
Помимо банковских операций, КИ влияет на трудоустройство. Платежная репутация оценивается многими работодателями, ложась в основу анализа ответственности и надежности потенциального сотрудника.
Если у клиента нет уверенности в том, что на протяжении ближайших 15 лет ему понадобятся банковские услуги, то можно не пытаться улучшать КИ. По происшествию 15 лет БКИ обнуляет свои записи, что делает кредитную историю абсолютно «чистой». Это самый длительный, но единственный надежно работающий вариант восстановления КИ.
Улучшение кредитной истории через кредитную карту, займ и микрозайм
Существует два основных способа изменения КИ.
С помощью кредитной карты
Оформление «кредитки» фиксируется в КИ, значит, ее можно использовать в качестве инструмента для улучшения рейтинга в БКИ. Получение карты более простой процесс, чем получение потребительского кредита. Это связано с небольшим лимитом. Со временем его сумму можно повысить.
Кредитная история имеет следующую информацию по карте:
- лимит;
- наличие задолженности;
- отметки о просрочках.
Своевременные платежи повышают рейтинг и клиентскую привлекательность с точки зрения банковской организации. Однако восстановление КИ — долгий процесс. В среднем, потребуется от 90 дней до одного года активных и своевременных платежей для поднятия рейтинга. При этом желательно следить за динамикой КИ.
Повысить кредитный рейтинг | Прокачать кредитную историю | Правила построения идеальной истории
С помощью займа и микрозайма
Микрофинансовые организации имеют не самую лучшую репутацию — сказывается огромный процент по займу и серьезные санкции за задолженности. Однако, МФО более лояльны к клиенту с испорченной КИ, так как высокий процент компенсирует потенциальный риск. Как и в банке, МФО взаимодействует с БКИ.
Новому заемщику предлагается сумма от одной до тридцати тысяч рублей. Процентная ставка составляет 1% в сутки. Самое важное — организация может составить договор, не проверяя кредитную историю, и даже с теми людьми, у кого она совсем негативная. Соответственно, микрокредит улучшит ее.
Пример: на займ суммой в 20 тысяч рублей и сроком расчета минимум в 7 дней, максимум 21, переплата составит одну тысячу рублей — 700 из них составляют комиссию 3,5 % от займа и страховка на один месяц ценой в оставшуюся разницу.
Программы улучшения кредитной истории в банках
Часть банков имеет специальные предложения, направленные на помощь клиентам в исправлении КИ.
Сбербанк
Как исправить кредитную историю и улучшить свой рейтинг
Кредитная история — это документ, в котором фиксируется информация о действующих и закрытых долговых обязательствах субъекта КИ, а также информация об отсутствии или наличии просрочек по займам. Финансовые организации, а также некоторые работодатели оценивают с помощью данного документа благонадежность заемщика.

К сожалению, число клиентов, которые имеют негативную кредитную историю, растет с каждым днем. Причин этому много — низкая финансовая грамотность, большая кредитная нагрузка, потеря работы и другие факторы. Часто заемщики сталкиваются с тем, что их репутация была испорчена по вине банка, мошенников или из-за ошибки в обработке данных.
Разберемся с тем, как исправить ошибки и улучшить свою кредитную историю, а также увеличить количество баллов в персональном рейтинге. Как быть в таких случаях и можно ли исправить кредитную историю? Разберемся подробнее в данном вопросе, но сначала рассмотрим, как можно испортить свою кредитную историю.
Ведете ли Вы учет финансов?
Когда нужно проверить КИ
В последние годы интерес россиян к своей финансовой репутации вырос. Этому факту есть простое объяснение — два раза в год заемщики имеют право получить свою кредитную историю бесплатно. Используя такую возможность, клиенты могут отслеживать своевременность внесения информации банками о погашении займов, выявлять несоответствия, а также изучать свой кредитный рейтинг.
Кредитный рейтинг (скоринг) — цифровой показатель, который характеризует репутацию заемщиков на основе кредитной истории. Чем выше балл, тем больше шансы потенциального клиента на одобрение заявки.

Кредитная история напрямую влияет на скоринг. Если у заемщика были просрочки в прошлом или на данный момент имеются непогашенные в срок обязательства, то балл будет низким. К сожалению, исправить это сложно, но все же возможности есть. И еще один нюанс — кредитный рейтинг не даст полного понимания о причинах низкого балла. Для того чтобы увидеть количество дней просрочки, статус займов, наличие судебных решений и банкротств, заемщику потребуется запросить свою кредитную историю.
Перечислим ситуации, в которых проверка истории не обязательна, но желательна:
- Оформление ипотеки или крупного кредита. Такой шаг позволит клиенту убедиться в том, что в кредитной истории нет недостоверных фактов или неприятных сюрпризов. Если в отчете есть некорректные сведения о статусе займов, необходимо обратиться в банки с просьбой актуализировать информацию (например, кредит давно погашен, а в БКИ он показан, как действующий).
- Утеря паспорта. В этой ситуации проверка кредитной истории — обязательное условие. Так заемщик сможет отследить действия потенциальных злоумышленников. Если в отчете появились запросы в МФО или банк, значит мошенники пытались оформить кредит на Ваше имя.
- Ежегодное ознакомление. Грамотные заемщики следят за своей кредитной историей для того, чтобы контролировать статус обязательств и возможные ошибки. Возможность бесплатной проверки два раза в год позволяет делать запросы без финансовых трат.
Как исправить ошибку в кредитной истории
Статистика ошибочных данных в кредитных отчетах БКИ внушительна — порядка 40% отчетов содержат недостоверные сведения. Причины этому могут быть следующими: невнимательность банковских работников, действия мошенников и сбои в работе программного обеспечения. Если субъект кредитной истории получил на руки отчет с недостоверной информацией, отчаиваться не стоит. Исправить ошибки в кредитной истории можно несколькими способами:
- обратиться в банк, по вине которого в БКИ отображены некорректные сведения. Для этого потребуется написать заявление с указанием ошибок и приложить отчет;
- направить заявление по установленной форме в бюро. В том случае, если БКИ откажет в просьбе, Вы получите мотивированный отказ, решение по которому можно оспорить в суде. Рекомендуем направлять корреспонденцию заказным письмом с уведомлением и использовать бланки заявления, установленные в качестве формы конкретным бюро.
Обратите внимание: минимальный срок для внесения изменений в кредитный отчет составляет 1 месяц. Не стоит делать еженедельные запросы для проверки — так вы ухудшите скоринговый балл.
Как улучшить кредитную историю

Заемщики с плохой кредитной историей практически всегда получают отказы от банков в выдаче ссуды. Кредитные учреждения не доверяют свои деньги тем, кто плохо зарекомендовал себя. Но есть несколько действенных способов по улучшению кредитной истории и повышению баллов в рейтинге.
Погашение просроченных займов и кредитов
Первое, с чего требуется начать — погасить все имеющиеся просроченные обязательства. Овердрафты, кредитные карты, микрокредиты — все эти продукты учитываются в кредитном отчете и ухудшают историю заемщика, если есть просрочки.
Рефинансирование действующих долговых обязательств
Если долговая нагрузка избыточна, а ставки по займам слишком высоки, не пробуйте оформить новый кредит. В этом случае целесообразнее воспользоваться услугой рефинансирования (перекредитования) — объединения действующих кредитов в одном. Такой подход позволяет снизить ежемесячный платеж, уменьшить размер процентной ставки, повысить платежеспособность (за счет экономии средств) и избежать негативных последствий.
Реструктуризация
Наличие просроченных платежей — основание для проведения реструктуризации задолженности. Не стоит скрываться от сотрудников банка и избегать контакта. Кредитору не выгодно иметь большой список проблемных клиентов. Подайте заявление и попросите пересмотреть имеющийся график. Вполне возможно, что банк пойдет навстречу и увеличит срок кредитования для снижения суммы ежемесячного платежа.
Оформление нового кредитного продукта
Если все просроченные обязательства закрыты, то пришло время задуматься об улучшении кредитной истории с помощью получения нового кредита и своевременного погашения. Оформите заявку на новый заем в любом банке и выплатите его в срок в случае одобрения. Желательно выбирать кредитные учреждения, в которых заемщик не проявил себя в качестве безответственного клиента. Вполне вероятно, банк выдаст деньги на своих условиях.

Некоторые кредитные учреждения предлагают продукты для исправления и улучшения кредитной истории. Заемщику выдают небольшую сумму, он качественно обслуживает долг, а его скоринговый балл в кредитном рейтинге за счет этого постепенно растет. Такая услуга есть в «Совкомбанк».
Еще один способ улучшить кредитную историю и рейтинг — сделать запрос на выпуск кредитной карты. Банки более лояльны при рассмотрении таких заявок. Единственное к чему стоит быть готовым – это повышенная процентная ставка. Используйте кредитку грамотно и старайтесь погашать задолженность в рамках льготного периода для того, чтобы новое обязательство не привело к старым проблемам.
Открытие депозита или брокерского счета
Если интересует долгосрочное сотрудничество с банком, лучше подстраховаться. Негативная кредитная история препятствует выдаче новых займов, поэтому стоит доказать, что вы исправились и приобрели статус человека, который может не только брать в долг, но и откладывать. Откройте в банке депозит на и регулярно пополняйте его. Так кредитор увидит счета и будет более лоялен при выдаче ипотеки или крупного целевого кредита.
Улучшить кредитную историю и рейтинг может открытие и ведение брокерского счета, через который осуществляется вкладывание свободных денежных средств в покупку акций, облигаций и других биржевых инструментов.
Кредитные брокеры
Многие проблемные заемщики выбирают для себя другой путь для исправления кредитной истории — обращаются к кредитным брокерам. Подобные специалисты обещают клиентам найти выход и получить новые займы с большой вероятностью одобрения независимо от качества кредитной истории. Но стоит сказать, что среди таких посредников часто встречаются обычные мошенники. Если заемщик все-таки выбрал такой вариант, то нужно искать надежного брокера. Квалифицированный специалист гарантированно разберется в ситуации, проанализирует проблемы и предложит несколько программ для улучшения кредитной истории.
Можно ли удалить свою кредитную историю
И еще одно часто встречаемое заблуждение — удаление негативной кредитной истории. Если предлагают такую услугу, то Вы должны знать, что это не что иное, как мошенничество. Кредитная история никуда не пропадает и не удаляется. Максимум, что можно сделать — это внести исправления в ошибочно составленный отчет. Во всех других случаях история хранится в БКИ постоянно.
Но есть один нюанс — кредитная история заемщика аннулируется через 10 лет при условии, что в этот период не производилось запросы от банков или самого клиента.
И в завершении один небольшой совет всем читателям: перед тем, как оформить новый кредит, взвешивайте все «за» и «против». Излишняя нагрузка может привести к тому, что человеку попросту не будет хватать средств для погашения всех долгов. И помните, что платежи по кредитам не должны превышать 40% от реальных доходов. Берегите свою кредитную историю и не доводите до крайностей!
Что такое персональный кредитный рейтинг и как его узнать бесплатно самостоятельно или платно через посредников
Источник: selobank.ru
Теряю деньги из-за низкого кредитного рейтинга | Про кредитный рейтинг — почему он упал и как его поднять
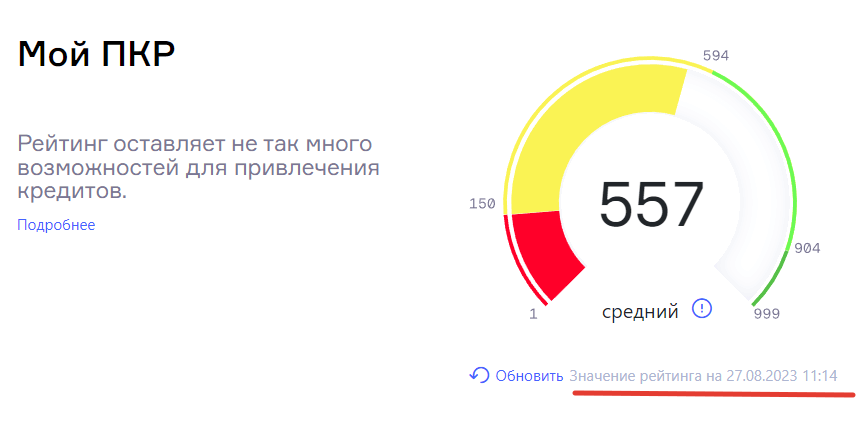
Решил я узнать свой текущий персональный кредитный рейтинг (ПКР). Проверил и мягко говоря ошалел. Всего 557 пунктов.
Меньше чем за год (с момента последней проверки), мой кредитный рейтинг рухнул больше чем на 200 пунктов. А за полтора года — снижение составило более 300!
Итог: минус 333.
Недополученная прибыль или я в черном списке?
Казалось бы ну и фиг с ним. Упал и упал. Но теперь у меня проблемы с получением кредитов. Вернее кредиток. Банки стали массово отказывать мне в кредитных картах. А некоторые — даже в получении дебетовых!
А это сильно замедляет мой прогресс в эксперименте.
Напомню, что в декабре 2022 года я запустил эксперимент «Инвестиции в кредит» с целью заработать миллион без вложения собственных денег. Деньги планировал доставать с кредитных карт позволяющих снимать наличных без комиссии и грейс, размещать их на вкладах / счетах, потом возвращать долг, а полученный доход инвестировать. Риски потерь нулевые.
Сначала дела шли хорошо. Пошла первая прибыль. Банки охотно давали мне подобные карты (да еще и с бонусом). Таким образом я расширил свою линейку почти до десятка кредиток. Но потом наступила тишина.
Банки по каким-то неведомым для меня причинам стали отказывать в выдаче новых кредитных карт. На все мои неоднократные повторные заявки (через месяц, два, три) — я неизменно получал отказ. И как оказалось, одной из причин отказа был низкий кредитный рейтинг.
Нет притока новых кредиток, нет повышению дохода от эксперимента, нет роста прибыли в будущем. С низким кредитным рейтингом я теряю деньги!
О чем говорит ПКР
Мой ПКР всего 557 балла. По шкале надежности (от 0 до 999), я нахожусь на уровне «нищеброд» или ниже среднего . Хотя и пишут, что мой уровень средний. Наверное, чтобы не обижать обладателя такого (днищенского) рейтинга.
На картинке ниже шкала рейтинга кредитоспособности заемщика от одного из бюро кредитных историй (БКИ).
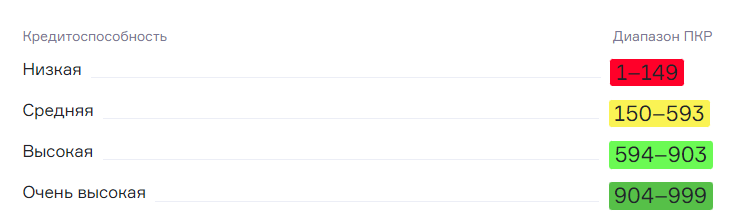
Как можно трактовать эти данные?
- Низкая ( 1 — 149) — хрен ты чего получишь от банка, можешь даже не пытаться оставлять заявку на кредит.
- Средняя (150 — 593) — все равно хрен получишь, но шансы чуть повыше.
- Высокая (594 — 903) — средние шансы на одобрение заявки.
- Очень высокая (904-999) — банки с удовольствием (загонят тебя в кредитную кабалу) одобрят заявку на кредит или карту.
В принципе цвета шкалы говорят сам за себя. Светофор: красный — стоп (не выдавать), желтый — еще стоп, зеленый — поехали (или можно одобрить кредит(ку)).
С текущими данными путь к новым кредиткам мне заказан. И сразу возникает резонный вопрос: а как мне повысить кредитный рейтинг?
Я решил использовать правило инверсии от Чарли Мангера или по-простому «выверни задачу наизнанку» и задал вопрос: Почему мой кредитный рейтинг снижается?
Получив ответы, я смогу (или хотя бы попытаюсь) исключить факторы, негативно влияющие на мой кредитный рейтинг.
Основные факторы снижения кредитного рейтинга
Низкий уровень дохода. Мой доход за последнее время немного сократился, но не сильно, чтобы рейтинг так резко снижался.
Просрочки платежа по кредитам. Точно не было за последние несколько лет. Всегда плачу долги в срок.
Высокая долговая нагрузка. В точку! Кредитный лимит по всем имеющимся картам перевалил за 1,8 миллиона рублей. Точно не знаю насколько критичная эта сумма для банка (или для тех кто присваивает кредитный рейтинг). Но чувствую, что кредитная долговая нагрузка в несколько раз превышающая мой месячный доход — это уже красный цвет для банка (или бюро).
Обращение за кредитками в несколько разных банков одновременно. Опять про меня. Бывало, что я подавал в один день сразу по 2-3 заявки на получение кредиток. И периодически повторял так несколько раз ).
Возможно что-то еще. (напишите в комментариях, плиз).
Мой план по повышению кредитного рейтинга
Цель: повысить собственный кредитный рейтинг. Как это сделать?
Мой план прост и состоит из трех пунктов:
- Временно затаиться и не подавать заявки на новые кредитные карты (тем более одновременно). Режим тишины будет до тех пор, пока мой ПКР не восстановится хотя бы до уровня 800. А там осторожно буду пытаться получать новые карты (обязательно отслеживать будет ли меняться кредитный рейтинг после подачи заявки).
- Провести ревизию по действующим кредитным картам. Ненужные закрыть или снизить по ним кредитный лимит. (хотя есть ли в этом смысл? Если я уменьшу свой лимит с 1,8 до 1,6 или даже 1,5 миллиона — мне кажется порядок цифр не сильно изменится — все равно будет сумма в районе 1,5 миллиона).
- Продолжать пользоваться другими кредитками: снимать наличные, тратить деньги с кредиток и самое главное, погашать задолженность в срок. Простыми словами, накапливать кредитную историю добросовестного заемщика.
- Что-то еще? (жду советов от бывалых)
Как узнать свой кредитный рейтинг?
Если кто-то не в курсе, как это сделать.
- На Госуслугах получаем информацию в каких кредитных бюро хранится ваша кредитная история.
В поиске вводим «Кредитная история», выбираем «Физ лицо» — > «Узнать свое БКИ». Ответ дается в течение нескольких минут. - Регистрируемся в одном из таких бюро (или в каждом). Узнаем кредитный рейтинг. Там же можно получить кредитную историю (запрос 2 раза в год бесплатно, дальше за деньги).
Я смотрел свой рейтинг на сайте НБКИ.
А какой у вас кредитный рейтинг?
- Благодарность автору — здесь.
- Есть вопросы? Задайте их в комментариях. Все читаю, по возможности отвечаю!
- Чтобы не пропускать новые статьи, подпишись на мой Telegram-канал или VK
Оцените статью
Поделиться с друзьями
Источник: vse-dengy.ru