
Закон о сокращении налогов и увеличении занятости может повлиять на ваши налоги.
Проверка вашего удержания налогов. Узнайте о налоговой реформе (Английский).
Федеральный подоходный налог предусматривает его уплату из текущих доходов. Вы платите налог по мере получения заработка или дохода в течение года.
Что такое удержание налогов?
Если вы являетесь наемным работником, ваш работодатель вероятно удерживает подоходный налог из вашей зарплаты и уплачивает его Налоговому управлению США от вашего лица.
Что такое расчетный налог?
Если вы не платите налоги путем удержания налогов или не платите достаточно налогов этим способом, возможно вы должны платить расчетный налог. Лица, работающие на себя, обычно платят налог таким образом.
Проверка вашего удержания налогов
Избегайте неприятного сюрприза во время налогового сезона за счет проверки своей величины удержания налогов. Слишком маленькое удержание может привести к налоговому счету или штрафу. Слишком большое удержание налогов может означать, что вы не сможете использовать деньги, пока не получите возврат налогов.
Как уменьшить подоходный налог с зарплаты
Когда следует проверять удержание налогов:
- В начале года
- Если изменилось налоговое законодательство
- При изменениях уклада жизни:
- изменения уклада жизни – брак, развод, рождение или усыновление ребенка, покупка дома, выход на пенсию, банкротство по главе 11;
- доход в виде заработной платы – вы или ваш супруг (ваша супруга) начали или прекратили работу или начали или прекратили вторую работу;
- налогооблагаемый доход, не подлежащий удержанию, – процентный доход, дивиденды, доход от прироста капитала, доход от самостоятельной занятости, распределения индивидуальных пенсионных счетов ( IRA ) (включая некоторые пенсионные счета Roth );
- поправки дохода – налоговый вычет для IRA, вычет для процентов по ссуде на обучение, расходы на алименты;
- постатейные вычеты или налоговые зачеты – медицинские расходы, налоги, расходы на выплату процентов, пожертвования благотворительным организациям, расходы по уходу за иждивенцем, налоговые зачеты за оплату учебы, налоговый зачет, выплачиваемый за ребенка, налоговый зачет за заработанный доход.
Изменение удержания налогов
Примечание: вы можете использовать результаты, полученные с помощью Средства оценки удержанного налога. Для изменения вашего удержания налогов вы должны:
- заполнить новую Форму W- 4, «Свидетельство об удержаниях из заработной платы работника» и отдать её своему работодателю;
- заполнить новую Форму W- 4 P, «Сертификат удержания налогов для платежей пенсии и аннуитета» (Английский) и отдать её своему работодателю;
- сделать дополнительные или ежеквартальные выплаты расчетной суммы налога Налоговому управлению США до конца года.
Источник: www.irs.gov
«Объясняем на пальцах». Как вернуть уплаченный НДФЛ
Учет НДФЛ в 1С в 2023. Разбор основных ошибок
В 2023 году изменения в законодательных актах коснулись практически всех объектов налогового учета. По НДФЛ также были пересмотрены сроки сдачи, ставки и отчетные формы. Специалисты фирмы «1С» заблаговременно подготовили конфигурации к нововведениям 2023 года, и пользователям программных решений 1С не составит труда разобраться с новыми правилами и успешно применять их в работе. Предлагаемый в статье разбор основных ошибок поможет бухгалтерам быстрее сориентироваться в нововведениях.
Сроки уплаты, расчеты и удержания НДФЛ
Теперь уплата всех налогов осуществляется на единый налоговый счет с общим сроком оплаты — до 28 числа каждого месяца. Для НДФЛ также изменен период начисления — в январе с 1-го по 22-е, последующие месяцы — с 23-го числа прошедшего месяца по 22-е число текущего, а в конце года — до последнего рабочего дня декабря.
Принципиально новое правило для НДФЛ: удерживать подоходный налог теперь необходимо с каждой выплаты, то есть в день аванса и в день зарплаты. Также нужно удерживать налог на доходы работников с любых других выплат, например листков нетрудоспособности или отпускных. Ранее с аванса по заработной плате НДФЛ не рассчитывался и не платился, а подоходный оплачивался со всех выплат в совокупности в конце месяца.
В программах 1С, которые поддерживают кадровый учет и начисление заработной платы, внесены изменения во все документы и отчетные формы в соответствии с новыми положениями в законодательстве. Разработан комплекс помощников по переходу и формированию сальдо на соответствующих счетах.
Формирование ведомостей на аванс и зарплату в 1С:ЗУП 8.3 и 1С:Бухгалтерия
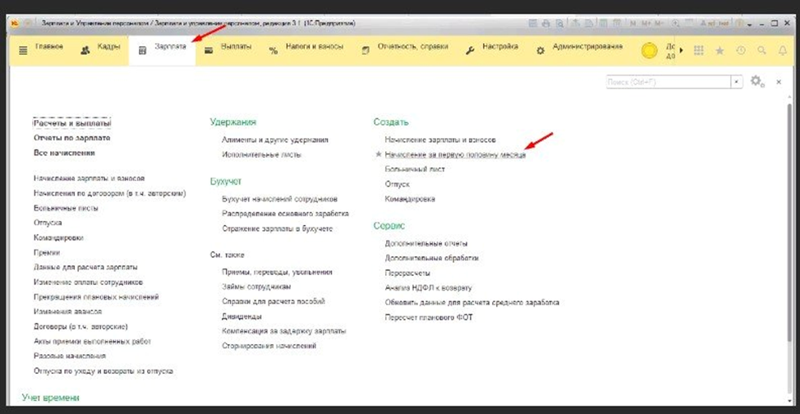
Движения по счетам учета зарплаты обычно начинаются с начисления выплат, и для более корректного восприятия новшеств напомним порядок действий. Начисляется аванс и с него удерживается НДФЛ документом «Зарплата за первую половину месяца».
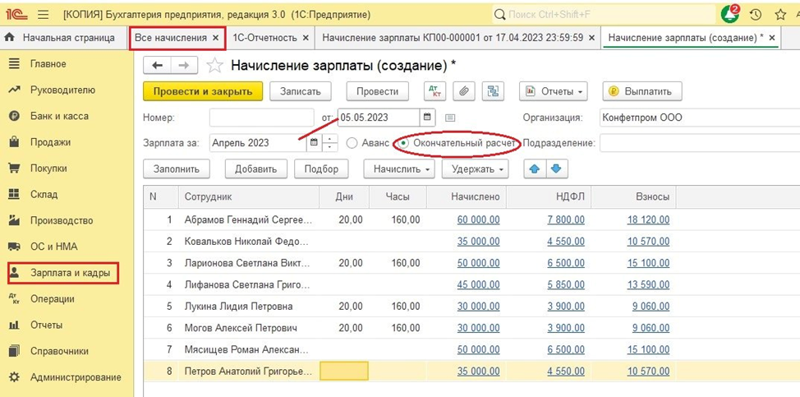
В ЗУП 8.3 этот документ можно создать либо через подпункт «Зарплата» — «Создать»
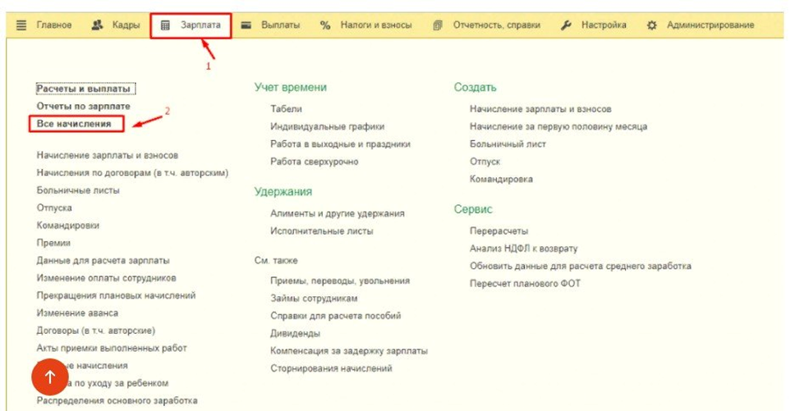
либо через подпункт «Зарплата» — «Все начисления».
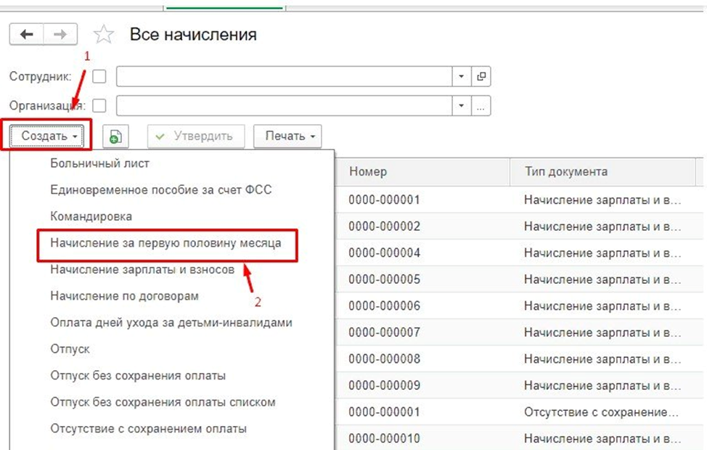
При необходимости в форме можно уточнить количество дней, за которые выдается аванс, так как автоматически указано 15 дней. При расчете налога документ сам поддерживает исчисление суммы НДФЛ с аванса, никаких дополнительных настроек делать не надо.
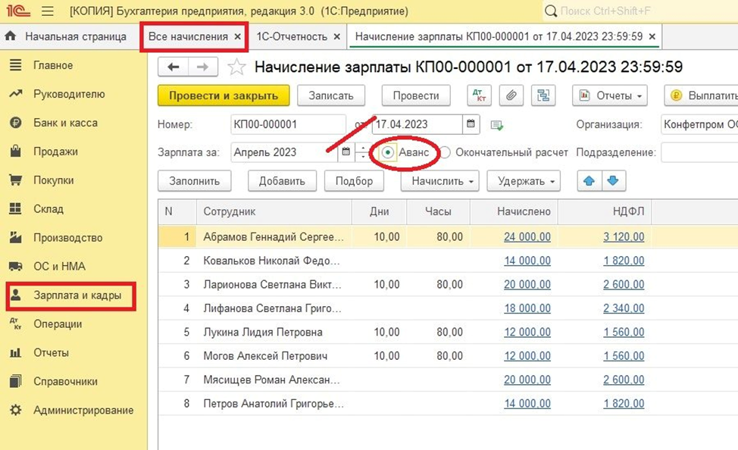
В 1С:Бухгалтерия 8.3 аванс или окончательную выплату можно сформировать: «Главное» — «Зарплата и кадры» — «Все начисления».
Уведомления по НДФЛ: зачем и когда их нужно подавать
С 1 января 2023 года налоги оплачиваются единым платежом на единый счет в налоговой (ЕНС). Для того чтобы налоговая могла правильно разнести поступающие денежные средства по НДФЛ, налогоплательщику нужно ежемесячно до 25-го числа отправлять в ИФНС уведомление о начисленном за месяц налоге на доходы сотрудников. Если выплата зарплаты производится до 23-го числа включительно (крайний срок месячного периода удержаний), то уведомление должно быть предоставлено в текущем месяце. Если же день выплаты — с 24-го по 31-е, то срок подачи уведомления — 25-е число следующего месяца, в данных по зарплате и другим доходам следующего месяца.
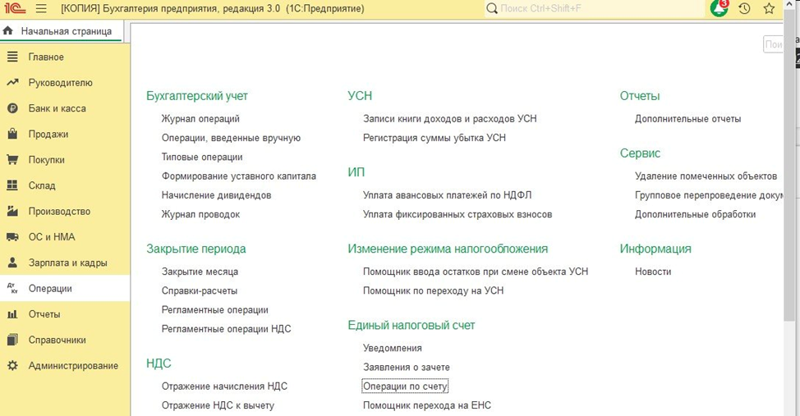
Если в программе необходимо отразить другие случаи учета по ЕНС, например штрафные санкции или любые действия, не требующие отправки уведомления, то использовать следует операцию по ЕНС («Главное» — «Операции» — «Единый налоговый счет» — «Операции по счету»).
Подготовка уведомлений в конфигурации ЗУП 8.3
Чтобы бухгалтеру допускать меньше ошибок, нужно уяснить важное новшество: создаются уведомления только по удержанному НДФЛ, который теперь всегда рассчитывается при фактической выдаче дохода сотруднику. После получения ведомостей выплат можно создать уведомление об исчисленных суммах налога: в главном списке выбираем «Задачи организации» — «НДФЛ, уведомление».
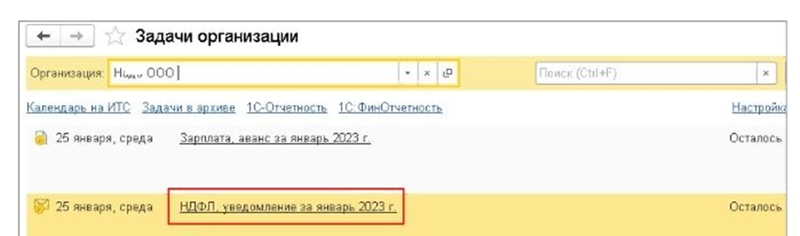
В перечне самих задач по НДФЛ указаны аванс и зарплата одной строкой, потому что на авансы и другие промежуточные выплаты до 22-го числа текущего месяца формируется одно общее уведомление. В открывшемся перечне событий находим «Сформировать» или «Уплата»:
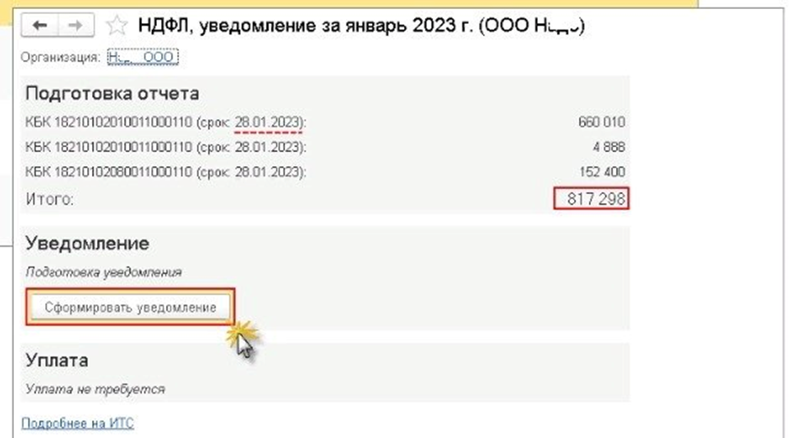
Обратите внимание, что данные из табличной части разбиты по соответствующим видам КБК, в зависимости от вида начисления. Например, выплаты по обособленному подразделению, премия, налог по ставке 15 % и др. По указанным кодам в ИФНС сделают разноску из общей суммы средств, перечисленных ЕНП на ЕНС.
Чтобы избежать лишних ошибок, для проверки правильности отражения данных в регистрах налогового учета формируем «Зарплата» — «Отражение удержанного НДФЛ», получаем контрольный документ, в котором будет указан его период.
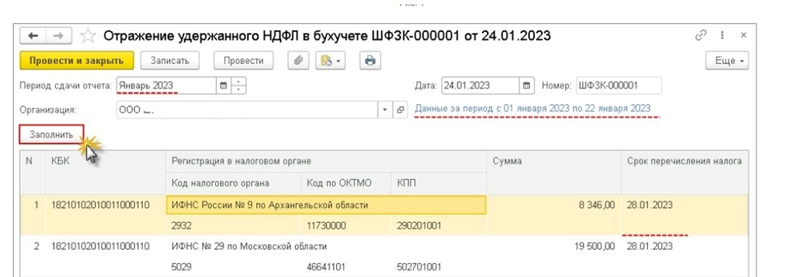
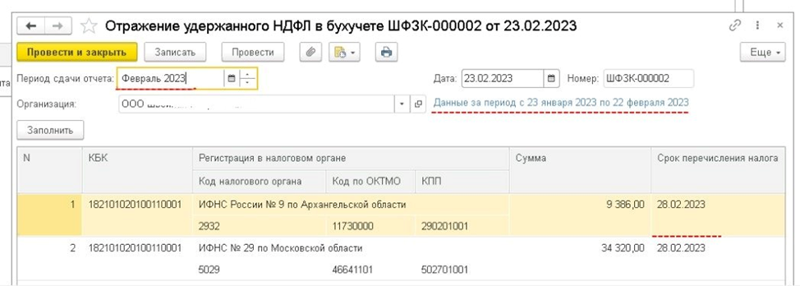
Важно не ошибаться в удержаниях: за январь указан период с 1-го по 22-е число, так как это месяц-исключение, потому что за остальные месяцы (кроме декабря) период будет всегда с 230-го числа прошлого месяца по 22-е текущего. Декабрь будет учтен полностью в периоде с 23.11 по 31.12.
Подготовка уведомлений конфигурации Бухгалтерия 8.3
Подготавливаются так же, как в ЗУП 8.3, то есть через «Главное» — «Задачи организации» — «1С-Отчетность» — «Уведомления»
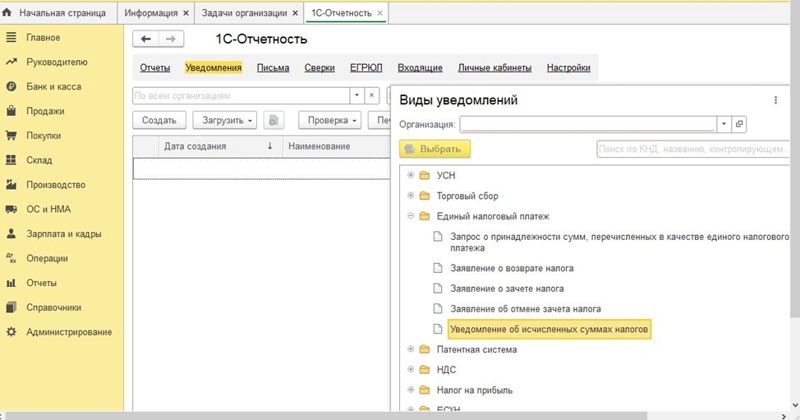
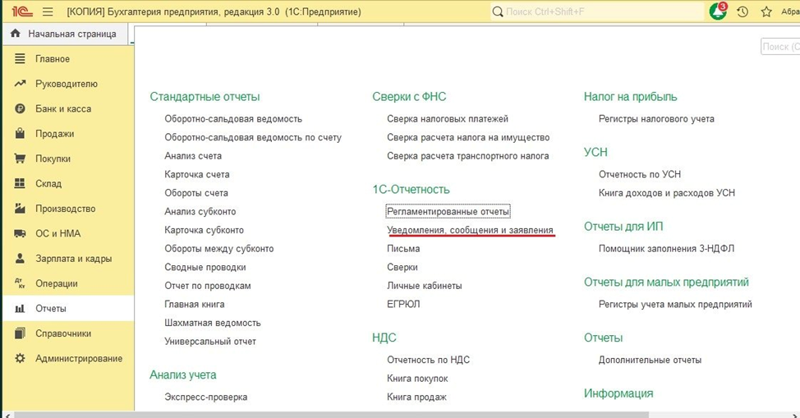
или через «Отчеты» — «1С-Отчетность».
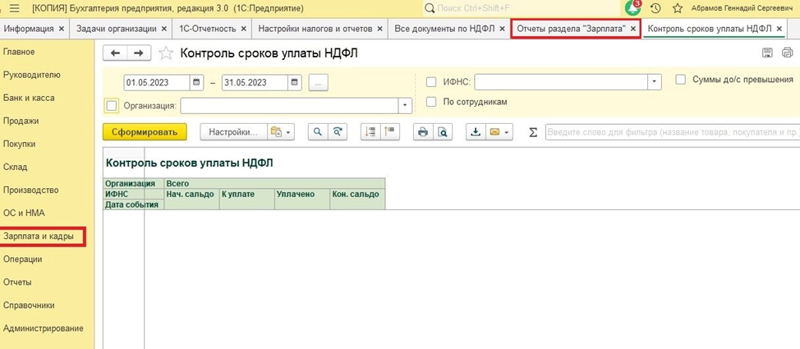
В разделе «Зарплата и кадры» — «Отчеты по зарплате» — «Контроль сроков уплаты НДФЛ» можно проверить, как программа разнесла регистры, заполняющиеся по командам «Сформировать уведомление» и «Уплата» на указанную дату.
Если необходимо сформировать операцию по ЕНС, то следует выбрать пункт «Главное меню» — «Операции» — «Единый налоговый счет» — «Операция по счету».
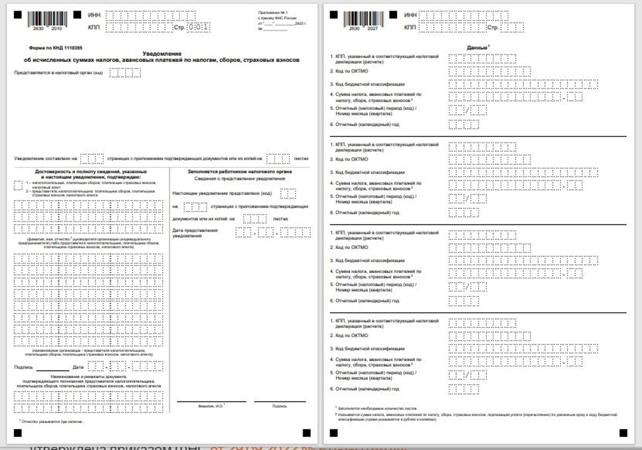
Печатная форма уведомления
Общий вид уведомления имеет стандартную форму, где на титульном листе указываются дата, необходимые реквизиты налогоплательщика, принимающего налогового органа и параметры начисленного налога. Также в форме одного уведомления можно отчитаться сразу о нескольких налогах в отдельных налоговых блоках (лист 2 «Данные»).
Отправить сформированное уведомление удобнее всего через сервис 1С-Отчетность, который через интернет настраивается на связь с ИФНС. Это позволяет более оперативно предоставлять отчеты и проверять результаты зачисления ЕНП.
Все прежние варианты предоставления отчетности также остались допустимы, например по почте на бумажном носителе.
Особенность заполнения формы по обособленному подразделению в том, что по нему налог уплачивается по месту его регистрации. Поэтому КПП головной организации указывается на титульном листе, а КПП ее подразделения — в разделе «Данные» по конкретному налогу.
Главные ошибки в работе с уведомлениями по НДФЛ
- Не нужно подавать уведомление по НДФЛ и при выплате аванса, и при выдаче зарплаты, поскольку в уведомлении на нужную отчетную дату всегда будет указана общая сумма НДФЛ за период удержания, то есть по 23-е число.
- Нельзя предоставлять уведомление до выдачи зарплаты, поскольку уведомлять ИФНС необходимо только по удержанному НДФЛ.
- Перечислять суммы начисленного НДФЛ можно и до их срока уплаты в бюджет, так как средства на ЕНС аккумулируются по всем налогам и засчитываются налоговой по предоставленным уведомлениям или декларации. Такой способ уплаты налога стал возможен благодаря отмене п. 9 ст. 226 НК РФ , и с 1 января 2023 года полностью снят запрет на оплату НДФЛ из средств налогового агента.
Другие ошибки в уведомлениях, выявленные по итогам I квартала 2023 года
- Отчетный период указан неправильно. Например, если указан третий месяц квартала. Уведомления предоставляются только в случае обязательной оплаты НДФЛ, так как за первый и второй месяцы квартала налог необходимо уплатить, а срок декларации по НДФЛ еще не наступил. Такие уведомления будут возвращены налоговой с отметкой о невозможности периода исполнения обязательства.
- Неправильно указаны коды бюджетной классификации (КБК) или ОКТМО. Если ОКТМО имеет неактуальное значение, он при обработке в ИФНС заменится на родительский код. Если из налоговой поступило сообщение о невозможности приема кода, то нужно подать новое уведомление с правильными реквизитами.
- Отчетный период, проставленный в уведомлении, совпадает с периодом декларации. На такое уведомление из налоговой поступит сообщение о совпадении периодов.
В случае отправки ошибочного уведомления по НДФЛ
- Если ошибка в сумме начисленного НДФЛ, необходимо в новом уведомлении сумму указать правильную, все же остальные реквизиты не менять.
- Если ошибка в других данных, то первую строку расшифровки налога надо указать с нулевой суммой, но добавить строку (налоговый блок) с правильными данными. В одной форме уведомления можно указать данные сразу по нескольким налогам.
Изменения в ставках НДФЛ
Основное изменение, которое вызывает много вопросов, — это применение повышенной ставки 15 % вместо 13 %. До 1 января 2023 года прогрессивная ставка применялась к доходу, превышающему 5 млн руб., но база считалась отдельно по каждому виду доходов. С 1 января 2023 года налоговой базой признается консолидированный доход налогоплательщика, то есть удерживается 650 тыс. руб. (13 % от суммы 5 млн руб.) + 15 % от суммы свыше 5 млн руб. совокупного дохода.
Это изменение больше касается самого налогоплательщика, нежели налогового агента, так как только по итогам года ИФНС высчитает общий доход и в случае превышения предельной суммы предъявит НДФЛ налогоплательщику к доплате. Однако к таким требованиям желательно быть подготовленными.
Ошибки, возникающие при учете вычетов в расчете НДФЛ
1. В связи с изменениями в определении периода выплаты дохода сотруднику в 2023 году изменился и порядок применения стандартных вычетов. Теперь, когда зарплата за предыдущий месяц фактически выдается в текущем месяце, при расчете стандартный вычет должен применяться и за текущий месяц, и за месяц начисления зарплаты. Такая же ситуация, то есть применения двойного вычета по НДФЛ, повторяется:
- при приеме сотрудника на работу в середине месяца;
- при возникновении права на стандартный вычет, например при рождении ребенка.
2. Хотя размеры стандартных вычетов в 2023 году не изменились, бухгалтеры, занося в программе 1С виды стандартных вычетов, часто ошибаются в очередности детей. Независимо от того, достиг ли старший ребенок предельного для вычета возраста (18 лет или 24 года), последующие дети будут оставаться вторым, третьим и т. д., и у родителей сохраняется право на суммы стандартных вычетов на них: 1 400 руб. на второго ребенка, 3 000 руб. на третьего и последующих.
Также не меняется очередность детей в случае смерти ребенка: его братья и сестры считаются в прежнем порядке.
Предельный доход, при котором применяется стандартный вычет на детей, не изменился и составляет 350 тыс. руб.
3. Повысился возраст ребенка с 18 до 24 лет, родителям или усыновителям которого предоставляется налоговый вычет в сумме расходов на физкультурно-оздоровительные мероприятия. Хотя ошибок по этому изменению пока не выявлено, всем заинтересованным в применении этого вычета лицам нужно вовремя оформить все необходимые справки. В программе 1С эти изменения учтены.
Отчет по форме 6-НДФЛ
Нововведения коснулись также отчетов по НДФЛ, направляемых в налоговую.
В таблице приведены данные об изменениях сроков представления формы 6-НДФЛ.
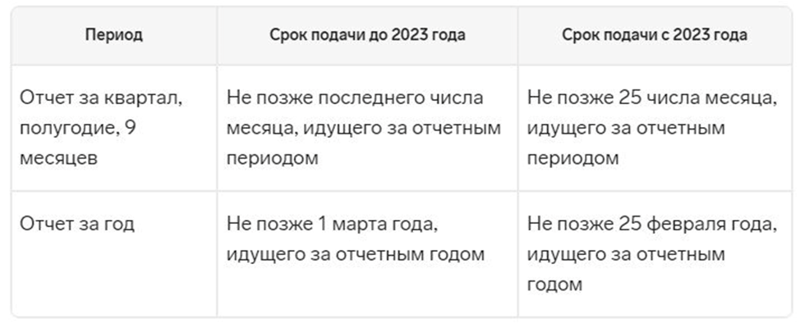
Приведем примеры основных ошибок, которые были допущены налогоплательщиками в заполнении формы 6-НДФЛ за первый квартал 2023.
1. В строках 021–023 во многих отчетах не были учтены суммы НДФЛ, удержанные с выплат за декабрь 2022 года. Если бы все выплаты сотрудникам были совершены до конца 2022 года, тогда НДФЛ по ним не нужно было учитывать в отчете за первый квартал. В противном случае, если в январе были выплачены доходы 2022 года, НДФЛ по ним должен был отразиться в строке 021.
2. За март 2023 года были отражены суммы НДФЛ, удержанные за период с начала года и до 31 марта. По новым правилам расчетный период заканчивается 23-м числом месяца. То есть суммы, выплаченные после 23 марта, нужно учитывать до 25-го числа следующего месяца, а значит, отразятся они только в отчете за второй квартал.
3. Многие налогоплательщики неправильно указали и отчитались по кодам ОКТМО. По подразделениям одной организации, отчитывающимся в разных муниципальных округах, необходимо составлять на одну дату разные формы 6-НДФЛ.
4. В разделе II часто были проставлены выплаты иностранным специалистам не только высокой квалификации, как того требуют новые правила, но и обычным иностранным сотрудникам. Такие ошибки выявлены по строкам 115, 121, 142.
Все изменения в учете и отчетности по НДФЛ призваны облегчить работу и налоговых агентов, и налогоплательщиков, и налоговых органов. Отчетность станет более понятной, обобщенной и прозрачной для контроля. Переходный период для бухгалтеров, особенно больших организаций — время переживаний, серьезных умственных и физических нагрузок.
Для преодоления всех трудностей работы по-новому программные решения 1С максимально комфортно организованы для пользователя. Все формы снабжены помощниками или точными указаниями к работе. Прописаны ссылки на параграфы законодательства, требования которого всегда тщательно изучаются и реализуются специалистами 1С в алгоритмах работы. В одной программе можно вести весь цикл финансовых документов — от бухучета до передачи сформированной отчетности в контрольные органы и проверки расчетов в личном кабинете. Для получения бесплатной консультации, свяжитесь с нами в чате справа или по телефону +7 (499) 956-21-70.
По этой теме
14.11.2022 — 24.11.2022
Курс повышения квалификации
15.11.2022 — 16.11.2022
Подписаться на рассылку
Поздравляем! Вы успешно подписались на рассылку
У вас уже есть обслуживаемая система КонсультантПлюс?
Получите полный доступ к КонсультантПлюс бесплатно!
Вы переходите в систему КонсультантПлюс
- Калькуляторы
- Производственный календарь
- Путеводители
- Удаленная поддержка
- Приложение Информер
- Помощь Информер
- Тесты
- Вакансии
- Контакты
- О нас
- Политика конфиденциальности
- Новости законодательства
- Прайс-лист 1С
- Записаться на семинар
- Большой тест-драйв
- Купить Консультант Плюс
- Купить 1С
ежедневно, c 9:00 до 19:00
127083, г. Москва, ул. Мишина, д. 56
Согласие на обработку персональных данных
Физическое лицо, ставя галочку напротив текста «Я даю согласие на обработку персональных данных» и/или нажимая на кнопку отправки заполненной формы на интернет-сайтах — https://www.4dk.ru/, https://4dk-consultant.ru, https://4dk-reg.ru, https://meprofi.ru, https://cpk4dk.ru (далее — Сайты), обязуется принять настоящее Согласие на обработку персональных данных (далее — Согласие).
Действуя свободно, своей волей и в своем интересе, а также подтверждая свою дееспособность, физическое лицо дает свое согласие ООО «ЧТО ДЕЛАТЬ КОНСАЛТ», местонахождение: 127083, г. Москва, ул. Мишина, д.56, ЭТАЖ 3, КОМ. 307, ОГРН 5137746191941, ИНН 7714923575 (далее — Оператор), на обработку своих персональных данных со следующими условиями:
1. Согласие дается на обработку персональных данных, с использованием средств автоматизации.
2. Согласие дается на обработку следующих персональных данных:
- • фамилия, имя, отчество;
- • место работы и занимаемая должность;
- • адрес электронной почты;
- • номера контактных телефонов
3. Оператор осуществляет обработку полученной от Пользователей информации в целях оказания услуг в соответствии с уставной деятельность, в том числе предоставления Пользователю доступа к персонализированным ресурсам Сайтов; связи с Пользователем, путем направления уведомлений, запросов и информации, касающихся оказываемых услуг, исполнения соглашений и договоров; обработки запросов и заявок от Пользователя, а также проверки, исследования и анализа данных, позволяющих поддерживать и улучшать сервисы Оператора.
4. Основанием для обработки персональных данных является: статья 24 Конституции Российской Федерации; устав Оператора; настоящее согласие на обработку персональных данных.
5. В ходе работы с персональными данными будут совершены следующие действия: сбор, запись, систематизация, накопление, передачу (распространение, предоставление, доступ), хранение, уточнение (обновление, изменение), извлечение, использование, блокирование, удаление, уничтожение.
Пользователь дает свое согласие на передачу своих персональных данных при условии обеспечения в отношении передаваемых данных целей использования, предусмотренных п.3, следующим лицам, являющимся партнерами Оператора:
- ООО «ЧТО ДЕЛАТЬ СИСТЕМА»
Местонахождение: 127083, г. Москва, вн.тер.г. муниципальный округ Савеловский, ул. Мишина д.56. Этаж/комн 6/617
ИНН 7714469778; ОГРН 1217700112080. - ООО «ЧТО ДЕЛАТЬ»
Местонахождение: 127083 г. Москва, ул. Мишина д.56, комната 306
ИНН 7714378062; ОГРН 1167746252728. - ООО «ЧТО ДЕЛАТЬ АУДИТ»
Местонахождение: 127083 г. Москва ул. Мишина д.56, этаж 5, комната 509
ИНН 7714948185; ОГРН 5147746225798. - ООО «ЧТО ДЕЛАТЬ КВАЛИФИКАЦИЯ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56
ИНН 7714349600; ОГРН 1157746706523. - ООО «ЧДВ»
Местонахождение: 127083, г. Москва, ул. Мишина, д. 56, этаж 6, ком.609
ИНН 7714988300; ОГРН 1177746359889. - ООО «СЕРВИС СОФТ»
Местонахождение: 430030, Республика Мордовия, город Саранск, ул. Васенко, д.13,этаж 4, помещение 7
ИНН 1327032250/ОГРН 1181326002527. - ООО «ЧТО ДЕЛАТЬ РЕШЕНИЕ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56, офис 308
ИНН 7714986720 / ОГРН 1177746340617.
6. Согласие на обработку персональных данных может быть отозвано субъектом персональных данных. В случае отзыва субъектом персональных данных согласия на обработку персональных данных оператор вправе продолжить обработку персональных данных без согласия субъекта персональных данных при наличии оснований, указанных в пунктах 2 — 11 части 1 статьи 6, части 2 статьи 10 и части 2 статьи 11 Федерального закона 152-ФЗ.
7. Согласие действует все время до отзыва субъектом согласия на обработку персональных данных.
Источник: www.4dk.ru
Удержание НДФЛ из зарплаты пенсионера

Содержание
- Какие доходы пенсионера облагаются НДФЛ
- Нужно ли производить удержание НДФЛ из зарплаты пенсионера
- Срок выплаты НДФЛ из зарплаты сотрудника-пенсионера
- Вычеты при расчете НДФЛ сотрудника-пенсионера
- НДФЛ из зарплаты пенсионера в отчете 6-НДФЛ
- Страховые взносы из зарплаты пенсионера
В настоящее время на государственном уровне действует ряд программ, в рамках которых пенсионерам предоставляется финансовая и социальная помощь. Кроме того, действующим законодательством предусмотрены льготные условия при налогообложении доходов пенсионера. В статье разберем, нужно ли производить удержание НДФЛ из зарплаты пенсионера.
Какие доходы пенсионера облагаются НДФЛ
Согласно положениям НК РФ, к доходам, облагаемым НДФЛ, относится зарплата и прочие выплаты, получаемые гражданином на основании трудового договора либо соглашения гражданско-правового характера. Кроме того, гражданин обязан оплатить НДФЛ при условии, что доход получен в следующих случаях:
- выигрыш в лотерею;
- продажа недвижимости;
- реализация движимого имущества;
- получение в собственность имущества по договору дарения;
- дивиденды от вложений;
- выплата пенсионных накоплений из НПФ.
Пенсионер, получивший доход по одному или нескольким из перечисленных оснований, признается плательщиком НДФЛ в общем порядке.
Нужно ли производить удержание НДФЛ из зарплаты пенсионера
Работодатель, выполняющий функции налогового агента, обязан исчислить, удержать и перечислить в бюджет в соответствие со сроками и порядком, предусмотренными НК РФ.
Если в штате организации числиться лицо пенсионного возраста, либо сотрудник компании является получателем пенсии по инвалидности, потере кормильца, т.п., то работодатель обязан произвести удержание НДФЛ из заплаты пенсионера на общий условиях. Аналогичное правило действует в случае, если правоотношения между пенсионером и работодатели оформлены договором гражданско-правового характера.
При расчете НДФЛ для сотрудника-пенсионера работодателю следует учитывать стандартную ставку 13% в общем порядке, либо ставку 30%,если работником предприятия выступает нерезидент РФ.
Срок выплаты НДФЛ из зарплаты сотрудника-пенсионера
Согласно НК РФ, срок уплаты НДФЛ определяется днем, следующим за днем выплаты сотруднику налогооблагаемого дохода в виде зарплаты. Данное правило действует в отношении уплаты НДФЛ, удержанного из дохода пенсионера.
Как правило, работодатели перечисляют НДФЛ в бюджет в день выплаты зарплаты сотрудника, либо на следующий день, но не позже. Если компания выплатила зарплату работникам в пятницу либо в предпраздничный день (следующий день – выходной), то крайний срок перечисления НДФЛ – первый рабочий день, следующий за выходным/праздником.
При выплате сотруднику-пенсионеру пособия по временной нетрудоспособности и суммы отпускных, срок перечисления НДФЛ определяется как последний день месяца, в котором фирма произвела перечисления в пользу работника. В соответствие с данными сроками также следует выплачивать НДФЛ, удержанный из дохода в натуральной форме.
Вычеты при расчете НДФЛ сотрудника-пенсионера
Действующим законодательством не предусмотрено применение налоговых вычетов на основании пенсионного возраста либо в связи с получением сотрудником пенсии по старости. В то же время сотрудник пенсионер вправе оформить следующие виды вычетов в общем порядке:
- на детей (по 1.400 руб. – на первого и второго ребенка, по 3.000 руб. – на третьего и последующего детей);
- на ребенка-инвалида І и ІІ группы до 18-ти лет – 12.000 руб.;
- на лечение – в размере фактически понесенных расходов, подтвержденных документально (не более 120.000 руб./год);
- на обучение – в размере фактически понесенных расходов, подтвержденных документально (до 120.000 руб./год – на собственное обучение; до 50.000 руб./год – на обучение родственников);
- при покупке жилья – в размере стоимости жилья, но не более 2.000.000 руб.;
- при продаже жилья – до 1.000.000 руб.;
- при продаже автомобиля – в сумме 250.000 руб.
В случае если сотрудник-пенсионер имеет право на налоговый вычет, то при расчете НДФЛ база для удержания налога уменьшается на размер такого вычета.
Рассмотрим пример. Хомяков С.Д. – получатель пенсии по возврату, сотрудник ООО «Штамп +».
Зарплата Хомякова – 15.003 руб. При расчете НДФЛ бухгалтер «Штамп +» учитывает право Хомякова на получение налогового вычета на 1-го ребенка в размере 1.400 руб. (основание – свидетельство о рождении ребенка).
Рассчитаем НДФЛ из зарплаты Хомякова:
(15.003 руб. – 1.400 руб.) * 13% = 1.768,39 руб.
На карту Хомякова работодатель выплачивает сумму 13.234,61 руб. (15.003 руб. – 1.768,39 руб.)
НДФЛ из зарплаты пенсионера в отчете 6-НДФЛ
При выплате вознаграждения работнику-пенсионеру, информацию о начисленной зарплате, удержанном НДФЛ работодатель отражает в отчете 6-НДФЛ.
В разделе 1 бухгалтеру организации необходимо указать:
- сумма начисленной зарплаты (строка 020);
- размер налоговых вычетов (строка 030);
- удержанный НДФЛ (строка 070).
В разделе 2 отчета 6-НДФЛ отражается следующая информация:
- дата фактического получения дохода пенсионером (строка 100);
- дата удержания НДФЛ (строка 110);
- сумма полученного дохода, в том числе НДФЛ (строка 130);
- сумма удержанного налога (строка 140).
Отчет 6-НДФЛ подается в территориальный орган ФНС по месту регистрации работодателя ежемесячно, в срок до последнего дня месяца, следующего за отчетным.
Бланк отчета 6-НДФЛ можно скачать здесь ⇒ Бланк 6-NDFL_2023.
Образец заполнения отчета 6-НДФЛ можно скачать здесь ⇒ Образец 6-NDFL_2023.
Страховые взносы из зарплаты пенсионера
При начислении страховых взносов на зарплату сотрудника-пенсионера работодателю необходимо начислить страховые взносы в общем порядке:
- ПФР – 22%;
- ФОМС – 5,1%;
- ФСС – 2,9%.
Источник: online-buhuchet.ru