
Организатором торгов на срочном рынке выступает Московская биржа. На рынке торгуются фьючерсы, опционы и календарные спреды.
Фьючерсные контракты отличаются между собой базовыми активами, сроком обращения, гарантийным обеспечением и датой экспирации. Каждый контракт имеет спецификацию или параметры, которые задаются биржей и публикуются на ее сайте.
Фьючерсы не зря называют срочным контрактом. Это связано с тем, что невозможно купить и условно забыть о них, как в случае с акциями или валютой. Любой договор имеет дату начала и окончания действия, также работают и фьючерсы. При этом таких договоров несколько: в течение года торги не прекращаются, инвестор может перейти на следующий контракт, следующим за исполненным.
На рынке может быть несколько контрактов на один и тот же базовый актив, поэтому контракты имеют специальный код.
Пример: RTS-3.22 — это фьючерс на индекс РТС, один из самых популярных контрактов на срочном рынке. Чаще всего можно встретить короткое обозначение — RIH2.
Я торговал на ФЬЮЧЕРСАХ по сигналам ТРЕЙДЕРОВ 30 дней…
• RI — обозначение базового актива
• H — Месяц исполнение контракта
• 2 — год исполнения
В нашем случае получается, что RIH2 — срочный контракт на индекс РТС с экспирацией в марте 2022 г.
Базовым активом могут выступать акции, валютные пары, облигации, индексы, EFT, товары, процентные ставки и другие активы.
Торги проводятся с 7:00 до 23:50 (здесь и далее время московское), и в этом промежутке происходит 2 приостановки торгов для осуществления клиринга.
Клиринг — система безналичных расчетов, в это время проводятся взаиморасчеты между покупателем и продавцом. Еще проще: если позиции инвестора в плюсе, то ему зачисляют полученную прибыль, если в минусе — списывают. Процесс осуществляет Национальный клиринговый центр, который также выступает гарантом выполнения обязательств по сделкам. При клиринге происходит экспирация контрактов.
Экспирация — исполнение контракта, когда проводятся окончательные расчеты между участниками сделки. Проще: это финальный этап жизни фьючерса, далее торгуется следующий контракт с другой датой исполнения. Фьючерсы с базовым активом в виде валютных пар исполняются во время дневного клиринга, остальные — в вечерний.
По типу исполнения фьючерсы могут быть:
• Поставочными. То есть в момент исполнения фьючерса на счет инвестора переводят базовый актив. Например, к таким контрактам относят фьючерсы на акции.
• Расчетными. В момент исполнения контракта физически инвестор не получает базовый актив, например нефть, золото, валюту. Вместо этого происходит последний расчет во время клиринга и контракт закрывается, а вложенные деньги высвобождаются.
Что делать после экспирации
Итак, каждый контракт имеет срок действия, исполнение контракта может быть каждый месяц, раз в 3 месяца и так далее. Возникает вопрос: что делать, когда деньги от ГО высвободились, а текущий контракт закрылся?
Можно войти в позицию по следующему контракту на тот же актив с другой датой экспирации. Для этого есть два пути.
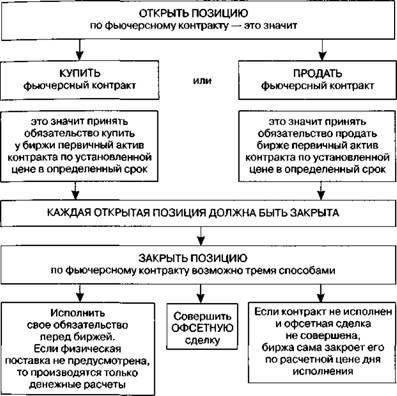
Путь 1. Когда деньги от прежнего контракта высвободились, инвестор покупает или продает следующий контракт.
Путь 2. Можно использовать календарный спред. Эта функция позволяет совершить 2 разнонаправленные сделки с одним контрактом, но с разными датами исполнения. С его помощью инвестор экономит средства на комиссиях при закрытии текущего контракта и открытии другого. Можно использовать как для длинных, так и для коротких позиций.
Что нужно знать о позиции в срочном контракте
Фьючерсы, в отличие от акций, нельзя держать неопределенное время. Во-первых, акции не имеют срока исполнения. Во-вторых, купив акции, вы начинаете владеть имуществом и можете держать или продавать его в любое время, при этом прибыль или убыток будут зафиксированы лишь в момент закрытия позиции.
Выделим несколько важных понятий для фьючерсов.
Гарантийное обеспечение (ГО) — это сумма средств, необходимая для открытия и поддержания позиции по фьючерсу. Эти средства платит как покупатель, так и продавец в клиринговую организацию. Размер ГО устанавливает биржа. Для каждого контракта сумма разная и зависит от стоимости контракта и волатильности.
Особенностью ГО является то, что данные средства выступают гарантом сделки. Дополнительно это дает возможность торговать с эффектом плеча (займа), так как инвестор не платит полную стоимость контракта.
Пример. Фьючерс на нефть марки Brent на рынке стоит $91 за баррель, в контракте 10 баррелей. В рублях контракт стоит примерно 68,5 тыс. руб. Вы, как инвестор, не вкладываете всю сумму. Требуется только ГО, сейчас оно составляет 11,4 тыс. руб.
Разница называется эффектом плеча, при этом займом не является и процентов по нему платить не нужно.
Примечание. ГО — величина непостоянная. Она может изменяться в течение дня несколько раз как в сторону увеличения, так и уменьшения. Некоторые брокеры могут предложить вам услугу единого брокерского счета (ЕБС). Включена она или нет — от этого будет зависеть размер ГО, который может быть больше размера, заданного биржей.
Если не подключено маржинальное кредитование и есть услуга ЕБС, тогда вместо суммы ГО блокируется полная стоимость контракта.
Вариационная маржа — денежное выражение изменения обязательств участников сделки. Или просто — ваша прибыль или убыток, зачисляющиеся каждый день.
Да, финансовым результатом считается «цена закрытия – цена открытия». Однако во фьючерсах это правило немного сложнее. Допустим, инвестор купил контракт на акции Сбербанка по цене 28 000 руб. Контракт начал расти в цене, на момент клиринга цена составила 28 500 — на счет инвестора будет зачислена вариационная маржа в размере 500 руб.
После окончания клиринга вариационная маржа не будет рассчитываться от цены приобретения (28 тыс.), а будет использоваться цена предыдущего клиринга (28,5 тыс.) Допустим, цена упала до 28 400, во время следующего клиринга с инвестора спишут убыток — 100 руб.
Далее инвестор закрывает позицию. Его итоговый финансовый результат составит 400 руб., включая 500 уже начисленных и 100 списанных позже. Этот пример применим к одной торговой сессии. Если позиция не закрывается и переносится на другие сессии, такой процесс будет продолжаться до экспирации или же пока инвестор не закроет позицию.
Примечание. Стоимость фьючерсов может быть выражена в рублях, в долларах или в пунктах. В зависимости от этого процесс расчета вариационной маржи может усложняться. Так, стоит запомнить формулу, применяя которую, можно легко и быстро все посчитать:
Расчетная цена 2 – Расчетная цена 1 / Шаг цены * Стоимость шага цены, где
• Цена 2 — текущая котировка или цена закрытия сделки
• Цена 1 — цена открытия позиции до клиринга, либо цена после клиринга
• Шаг цены — минимальное изменение цены, у каждого фьючерса свое значение
• Стоимость шага цены — денежное выражение одного шага цены, в рублях
Так как же заработать на фьючерсах?
Вы наверняка слышали: чем выше риск — тем больше прибыль. Фьючерсы являются активами с повышенным риском, так как потери потенциально могут превысить запас кэша, без учета ГО. Можно сказать, что такие же риски характерны и для акций. Однако если в них не использовать заемных средств, то можно переждать просадку и дождаться роста цен. Худший сценарий — это банкротство компании или отсутствие перспектив и постоянный нисходящий тренд.
Проще говоря, фьючерсы — это не инвестиции, за позицией в них нужно следить. Это не имущество в виде акций. Значит, и дивидендов вы не получите, и участWowать в собрании акционеров не сможете.
Это одно из главных преимуществ срочного рынка. Представим ситуацию, что вы владеете акциями и они начинают падать в цене. Акции во владении более 3 лет — вы сможете получить льготу за долгосрочное владение ценными бумагами. Чтобы не терять ее, когда акции падают, можно использовать фьючерсы.
Эффект плеча во фьючерсах, о котором мы говорили ранее, не является займом. Следовательно, можно открыть позицию по фьючерсам хоть в лонг, хоть в шорт — стоить это будет одинаково. Вы открываете позицию шорт в акциях, стоимость которых падает, и зарабатываете на этом.
В этом случае вы не фиксируете убыток в акциях, зарабатываете на их снижении, а полученные средства можете использовать для реинвестирования в просевшие бумаги.
Аналогично можно поступать с акциями добывающего сектора, применяя фьючерсы на нефть, золото, серебро и другие активы. Для экспортеров выгоден слабый рубль, а во время его укрепления можно хеджироваться, используя в срочном контракте на доллар-рубль.
Срочный рынок во многих активах очень волатилен, из-за чего контракты подвержены сильным колебаниям цены. Если вы придерживаетесь тактики спекулятивной (краткосрочной) торговли, то фьючерсы будут выгоднее акций, так как требуют меньшей суммы инвестиций.
Пример. Вы имеете депозит 50 тыс. руб., инвестиционный выбор — акции Сбербанка. По текущим ценам вы можете купить 178 бумаг или 17 лотов (170 бумаг). Фьючерсы на акции банка — SRH2, стоят 28 тыс. за 1 лот, равный 100 бумагам. Но ГО на 1 контракт составляет 6800 руб.
При прочих равных вы сможете купить 7 контрактов, что сопоставимо с 700 акциями или 196 тыс. руб. — это почти в 4 раза превышает ваш депозит. Получается, что потенциальная прибыль гораздо больше. Плюс комиссии на срочном рынке зачастую ниже, чем на фондовом рынке.
Базовым активом фьючерсов выступают разные биржевые активы. Среди них можно найти те, которые инвестор не сможет использовать иначе, кроме как через фьючерсы. Такими активами могут быть товары (нефть, газ, золото, платина) или процентные ставки.
Конечно, можно купить акции нефтяных или золотодобывающих компаний, все акции из индекса, ETF или ПИФы на них. Но все это не прямой способ инвестирования, и он может потребовать большую сумму вложений, чем фьючерсы.
С помощью фьючерсов можно выстроить и протестировать свои торговые системы, отыгрывать важные события, страховать инвестиции на фондовом рынке, а также сократить влияние дивидендных гэпов.
FAQ — где можно напутать
Очень много параметров нужно знать, где их брать?
С опытом вы поймете, что их немного и поиск несложный. На сайте Московской биржи можно открыть интересующий контракт, на его странице описаны все основные важные параметры. Если вы используете терминал QUIK, то в таблице текущих торгов их тоже можно найти.
Что понадобится: размер ГО, шаг цены и его стоимость, дата экспирации, размер лота.
Закрыл позицию, а вариационная марже все равно меняется
Это нормально, фьючерсы в валюте или пунктах привязаны к курсу доллара, до клиринга он меняется и немного изменяет вариационную маржу. Финальный, он же вечерний клиринг, зафиксирует окончательный результат.
Что будет с поставочным контрактом в день экспирации?
Когда начнется клиринг, стартует и экспирация фьючерса. Ваше ГО в контракте высвобождается, проходит последний расчет вариационной маржи. Освободившиеся деньги идут на сделку с базовым активом.
Если денег на эту сделку не хватает, то брокер может принудительно закрыть позицию во фьючерсах до экспирации. Если есть доступное плечо, то поставка будет в долг. Для его покрытия нужно самостоятельно закрыть позицию в акциях или внести деньги на счет.
У меня 100 тыс. руб. и все они в ГО, что может пойти не так?
Вариационная маржа начисляется или списывается каждый день в момент клиринга. Если допустить, что на вашем счете совсем нет свободных денег, то брокер вправе частично закрыть вашу позицию для покрытия обязательств. Поэтому стоит всегда оставлять запас кэша для возможных убытков и под комиссии.
У меня короткая (шорт) позиция по фьючерсу, что будет в день экспирации?
Если контракт поставочный, например, на акции Сбербанка, а в вашем портфеле уже есть 1000 акций, то 500 бумаг из вашей позиции продастся из-за фьючерса. Если на счете не было акций, то при экспирации вам поставят отрицательное количество акций, то есть откроется короткая позиция в акциях Сбербанка.
Можно не ждать экспирацию и поставку, а закрыться раньше?
Конечно, в любой день до дня экспирации и самого клиринга вы можете открывать и закрывать позиции.
А валюту использовать можно?
Да, некоторые брокеры, и в их числе БКС, дают возможность использовать валюту в качестве ГО. Валюта оценивается в рублях по курсу ЦБ. Важно отметить, что комиссия или вариационная маржа не будут списываться из валютных остатков, для этих целей всегда нужен рублевый кэш.
Как взаимосвязаны текущий и следующий контракт?
Ближайшим контрактом называют тот, дата экспирации которого ближе всего к текущей дате. Как правило, он наиболее волатилен и ликвиден. А по мере приближения экспирации, волатильность и ликвидность переходит в следующий. Оба контракта имеют разную цену, но ближе к дате исполнения ближайшего, цена будущего стремится к текущему.
Пример. Текущий контакт на пару доллар-рубль SiH2 исполнится 17 марта, сейчас он стоит 75 880; а следующий SiM2, исполняющийся 16 июня, стоит 77 630. Ближе к дате исполнения первого, стоимость второго будет стремиться к первому.
Источник: vc.ru
Что такое фьючерсы и как ими торговать на бирже
Опционы и фьючерсы представляют собой срочные контракты, в которых продавец и покупатель договариваются о поставке актива по определенной цене через определенное время. Но есть отличия. В этой статье — что такое фьючерс, как он работает и какие риски несет.

Фьючерс — один из инструментов срочного рынка. Он позволяет зафиксировать цену на конкретный актив здесь и сейчас, а сами расчеты произвести в будущем. Одним участникам сделки это помогает защититься от волатильности рынка, другим — наоборот, дает возможность заработать на этой волатильности.
- Что такое фьючерс простыми словами
- С чего все начиналось
- Особенности торговли фьючерсами
- Примеры фьючерсов на Мосбирже
- На что обратить внимание
Ещё по теме:
Что такое фьючерс простыми словами
Фьючерсный контракт, или фьючерс, — это соглашение или договор между двумя сторонами, по которому один участник обязуется продать, а другой — купить конкретный актив. Цена актива фиксируется на день заключения контракта и не подлежит изменению. Окончательный расчет между сторонами происходит через какое-то время — в день исполнения контракта, но при этом каждый день между сторонами происходит расчет вариационной маржи.
Участники фьючерсной сделки:
- покупатель — обязуется купить актив по заранее оговоренной цене, независимо от фактической цены, которая сложилась на дату исполнения контракта;
- продавец — обязуется продать актив по заранее оговоренной цене, независимо от фактической цены, которая сложилась на дату исполнения контракта;
- биржа — посредник между продавцом и покупателем. Гарантом исполнения контракта выступает клиринговый центр.
Фьючерс похож на опцион. Оба являются инструментами срочного рынка и позволяют зафиксировать цену на актив с отложенной поставкой. Но есть одно принципиальное отличие. В опционном договоре покупатель не обязан, а имеет право купить или продать актив. При неблагоприятном движении рынка он может отказаться от сделки.
Во фьючерсном контракте обе стороны обязаны выполнить условия сделки.
Например, один трейдер предполагает, что из-за продления срока льготной ипотеки акции строительной компании вырастут. А другой считает, что спрос на жилье продолжит снижаться и акции тоже. Они заключают фьючерсный контракт. Если акции вырастут, то в прибыли будет первый трейдер, который купит их по более низкой цене. В таком случае второй трейдер будет вынужден дождаться исполнения фьючерса или продать его, в любом случае зафиксировав убыток.
Фьючерс привлекает инвесторов тем, что не надо сразу платить полную стоимость контракта при его покупке. Достаточно внести небольшую часть, которая называется гарантийным обеспечением. Окончательный расчет произойдет в день исполнения контракта.
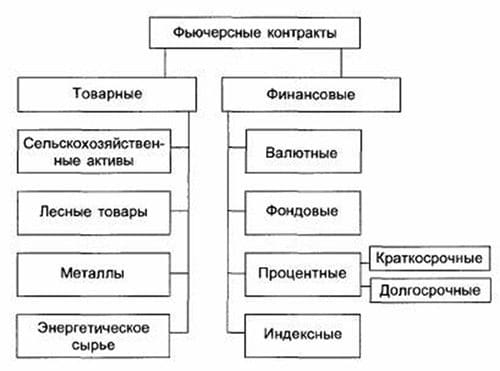
Фьючерсный контракт заключается на следующие виды базового актива:
- ценные бумаги;
- валюта;
- биржевые индексы;
- товары;
- процентные ставки.

Лидируют на Мосбирже по объемам торгов валютные фьючерсы. Их доля в общем объеме октября 2022 года составила 62%. Замыкают пятерку фондовые фьючерсы с долей всего 6%. Источник: сайт Мосбиржи
Самые популярные фьючерсы на Московской бирже (по числу сделок):
- на индекс РТС;
- на обыкновенные акции ПАО «Сбербанк»;
- на курс «доллар США — российский рубль»;
- на природный газ.
Ещё по теме:
С чего все начиналось
Впервые фьючерсы появились на рынке сельскохозяйственной продукции и долгое время были связаны с ним. В Средние века в Японии работала фьючерсная биржа, на которой производители риса договаривались о реализации будущего урожая по текущей цене.
Дальнейшее развитие срочные соглашения получили в США в конце XIX века. Участники сделки заключали контракты на поставку зерна, скота и другой натуральной продукции.
Выгоды были очевидны для всех сторон:
Современный фьючерс позволяет не только защититься от риска изменения цены на базовый актив, но и заработать трейдеру на спекуляции — купить фьючерс дешевле и продать его дороже раньше срока исполнения контракта.
Сегодня в своем развитии фьючерсы пришли к тому, что реальная поставка актива от продавца покупателю не обязательна. Все зависит от вида контракта: поставочный или расчетный.
Поставочный — продавец обязан поставить актив, который лежит в основе фьючерса в день исполнения контракта. В основном это касается валюты, товаров и ценных бумаг. Например, трейдер купил поставочный фьючерс на один лот акций Газпрома со сроком исполнения 17.03.2023. В этот день он получит на свой счет 100 акций Газпрома.
Расчетный — реальной поставки актива не происходит. Биржа рассчитывает разницу между ценой фьючерса на момент заключения контракта и ценой на момент его исполнения. Одна из сторон получает прибыль и деньги на свой счет, другая — убыток, деньги со счета списываются. Примеры расчетных фьючерсов — фьючерсные контракты на нефть Brent, индекс Мосбиржи или курс «евро — российский рубль».
Ещё по теме:
Особенности торговли фьючерсами
Технически процесс покупки или продажи фьючерса выглядит точно так же, как и ценных бумаг. Трейдер в торговом терминале выбирает инструмент, указывает количество лотов и цену, подает заявку на сделку. Условия контракта известны заранее и прописаны в спецификации. Стороны сделки не могут их изменить.
Фьючерсы торгуются на Московской бирже в секции «Срочный рынок». Список инструментов включает поставочные и расчетные контракты на индексы, акции, валюту, процентные ставки, товары. На один инструмент может быть несколько контрактов с разными сроками исполнения.

Выбранный фьючерсный контракт на акции Газпрома должен быть исполнен 16.03.2023. Источник: сайт Мосбиржи
Объясним некоторые параметры фьючерсного контракта из спецификации.

Спецификация с условиями фьючерсного контракта на поставку одного лота акций ПАО «Газпром». Источник: сайт Мосбиржи
Краткое наименование контракта — в нем зашифрован базовый актив и срок исполнения фьючерса. В нашем примере это акции ПАО «Газпром» и март 2023 года.
Лот — количество базового актива в контракте. Оно может отличаться от количества актива, которое напрямую торгуется на бирже. Например, в одном лоте акций Газпрома находится 10 акций. А в одном лоте фьючерса на акции Газпрома — 100 акций.
Начало и последний день обращения — срок обращения фьючерса на бирже, в течение этого времени трейдер может купить или продать инструмент.
Дата исполнения — день, когда контракт должен быть исполнен. В нашем примере 17.03.2023 на счет покупателя поступят 100 акций Газпрома. Если контракт расчетный, то в этот день фиксируется финансовый результат для обеих сторон сделки.
Шаг цены и стоимость шага цены. Стоимость фьючерса указывается в пунктах. Формула перевода в рубли:
Стоимость фьючерса в рублях = Стоимость фьючерса в пунктах / Шаг цены × Стоимость шага цены
Например, стоимость фьючерса на акции Газпрома равна 17 000 пунктов. В рублях это будет: 17 000 / 1 × 1 = 17 000 рублей.
Расчетная цена последнего клиринга. В течение торгового дня клиринговый центр биржи проводит взаиморасчеты между участниками сделки на основе расчетной цены фьючерса. Расчетная цена определяется по методике биржи. На Мосбирже клиринг проходит два раза: в 14:00 (промежуточный) и в 18:45 (основной). Расчетная цена находится между нижним и верхним лимитами.
Нижний и верхний лимиты — предельные величины, в рамках которых может меняться стоимость фьючерса между клирингами. В тех случаях, когда цена на фьючерс достигает лимита и не откатывается от него, биржа оставляет за собой право приостановить торги и расширить лимиты.
Гарантийное обеспечение — обеспечение, которое берет биржа с продавца и покупателя в момент заключения контракта. Это гарантия выполнения обеими сторонами своих обязательств. Сумма блокируется на счетах покупателя и продавца до закрытия сделки.
У каждого фьючерса размер гарантийного обеспечения разный. Он зависит от цены базового актива и волатильности рынка, а также регулярно пересчитывается. В нашем примере гарантийное обеспечение равно 4631,13 рубля. Эта сумма актуальна только на 28.11.2022. Трейдер должен следить за изменениями и Wowремя пополнить счет или закрыть сделку, если не хватает денег для обеспечения.
Поясним механизм торговли на примере. Трейдер хочет купить фьючерс на акции Газпрома. Текущая стоимость — 17 000 рублей. Гарантийное обеспечение — 4000 рублей. Во время клиринга биржа определяет расчетную цену клиринга и вариационную маржу.
Вариационная маржа — разница между расчетной ценой и ценой покупки. Если она положительная, то покупатель получает деньги на счет. Если отрицательная, деньги с его счета списываются.
Допустим, расчетная цена составила 17 500 рублей. Биржа перечисляет трейдеру 500 рублей на счет. Или, например, расчетная цена составила 16 500 рублей. Биржа списывает со счета трейдера 500 рублей.
Трейдер должен следить, чтобы денег на счете всегда было больше, чем гарантийное обеспечение. Если после списания вариационной маржи их окажется меньше, то необходимо будет пополнить счет и закрыть позицию, в противном случае позиция может быть принудительно закрыта.
Ещё по теме:
Примеры фьючерсов на Мосбирже
Фьючерс на индекс московской недвижимости ДомКлик начал торговаться 31.01.2022. Базовым активом является индекс московской недвижимости, который рассчитывает Мосбиржа на основе реальных данных об ипотечных сделках. Индекс отражает среднюю стоимость 1 м2 жилья в Москве. В расчете участвуют квартиры в многоэтажных домах без учета элитного жилья стоимостью более 30 млн рублей.
Покупка фьючерса позволяет трейдеру инвестировать в инструмент на рынок жилой недвижимости Москвы даже с небольшим капиталом. Например, цена контракта с датой исполнения в декабре 2022 года на 29.11.2022 составляет 26 000 рублей с гарантийным обеспечением около 1700 рублей.
Фьючерс на индекс пшеницы начал торговаться с 31.08.2022. Его базовым активом является индекс российской пшеницы на условиях поставки порта Новороссийск. Это единственный в России и мире биржевой контракт на российскую пшеницу. Он расчетный, поэтому у трейдера нет риска поставки реальной пшеницы. Цена контракта с датой исполнения в декабре 2022 года — 14 870 рублей с гарантийным обеспечением около 2370 рублей.
На что обратить внимание
Чтобы заработать на фьючерсах, трейдер должен оценить риски и знать особенности торговли.
Данный справочный и аналитический материал подготовлен компанией ООО «Ньютон Инвестиции» исключительно в информационных целях. Оценки, прогнозы в отношении финансовых инструментов, изменении их стоимости являются выражением мнения, сформированного в результате аналитических исследований сотрудников ООО «Ньютон Инвестиции», не являются и не могут толковаться в качестве гарантий или обещаний получения дохода от инвестирования в упомянутые финансовые инструменты. Не является рекламой ценных бумаг. Не является индивидуальной инвестиционной рекомендацией и предложением финансовых инструментов. Несмотря на всю тщательность подготовки информационных материалов, ООО «Ньютон Инвестиции» не гарантирует и не несет ответственности за их точность, полноту и достоверность.
Источник: gazprombank.investments
Что такое фьючерсный контракт и как он работает, плюсы и минусы торгов на фьючерсах
Используют фьючерсный контракт для совершения сделок купли-продажи товара или актива в запланированном будущем по фиксированной цене.
Это обязательство, – то, чем данная бумага отличается от опциона, дающего право приобретать или продавать, но не вынуждают это делать.
Фьючерсы обязывают обоих участников сделки выполнять взятые на себя обязательства. При этом материальный обмен товарами при совершении таких торговых операций не выполняется.
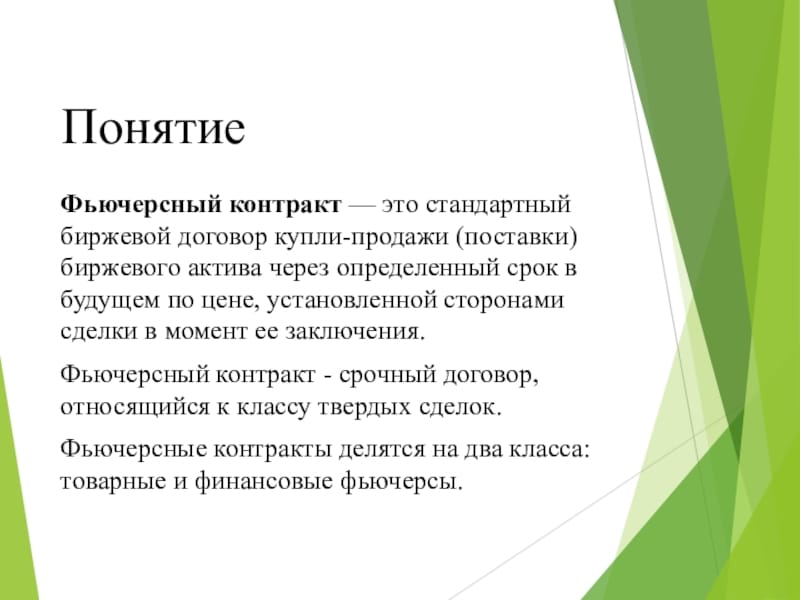
Что такое фьючерсы и зачем их используют на инвестрынке
Фьючерсные контракты применяют для установления реальной рыночной цены на тот или иной инструмент. Они имеют определённые прикладное значение для инвесторов:
- Спекулятивные операции, позволяющие извлечь материальную выгоду.
- Страхование от рисков путём хеджирования, что интересно для поставщиков и покупателей товаров.
Фьючерсы используют на сырьевых и товарных рынках, их характеризуют основные параметры:
- Время исполнения, а именно дата, на которую запланирована сделка.
- Предмет совершения сделки, в частности, сырьё, ценные бумаги или товары, валюта.
- Биржа, на которой заключается сделка.
- Единицы котировки.
- Размер маржи.
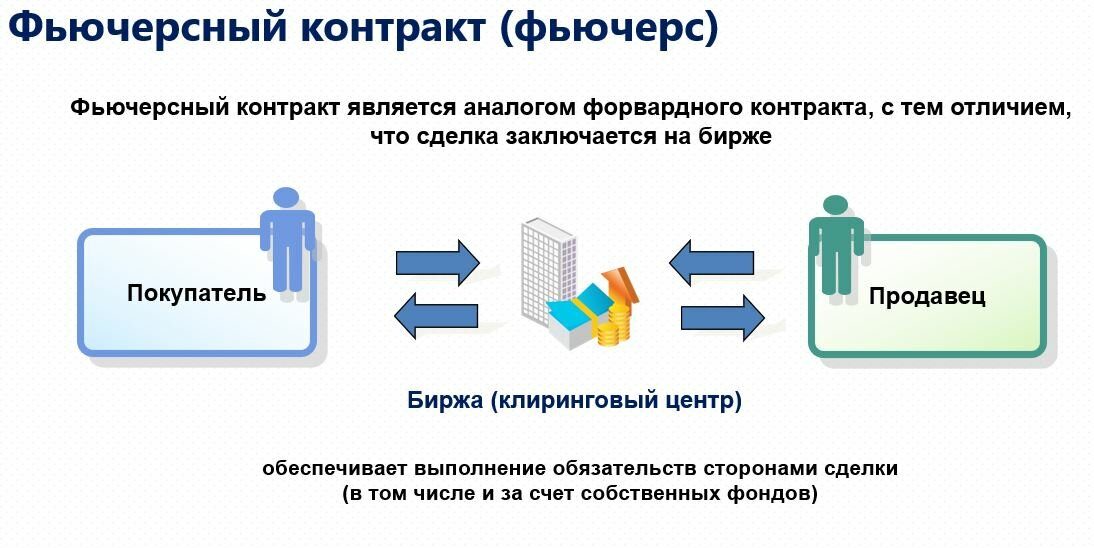
Фьючерсный контракт это рисковый, но и крайне ликвидный инструмент, не отличающийся стабильностью. Покупатель берёт на себя обязательство принять продукт, на данный момент, не подготовленный к продаже. Однако при наступлении указанного срока, его никто не может обязать в реальности приобрести указанный в ценной бумаге товар, так как здесь отсутствуют реальные поставки.
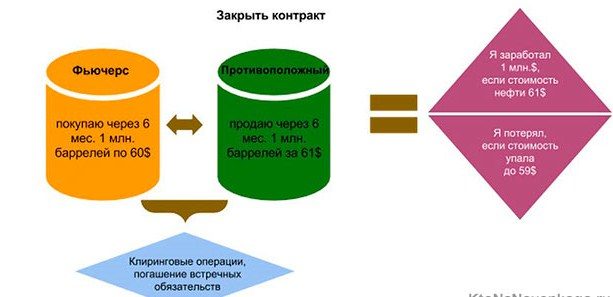
Фьючерсы нужны для фиксации цены на что-либо, а при наступлении срока их исполнения возможна реализация одного из трёх сценариев:
- Сохранение баланса обеих сторон договора.
- Пополнение баланса А и снижение баланса Б.
- Пополнение баланса Б на фоне сокращения баланса А.
Если происходит пополнение счёта покупателя на фоне сокращения счёта продавца, то стоимость инструмента возрастает. То есть, инвестор А смог бы купить продукт по более низкой цене и перепродать его дороже, извлекая, таким образом, материальную выгоду.
В действительности биржа избавляет участников рынка от проведения необходимых операций, расчётов, сразу выдавая стороне сделки разницу в реальных деньгах. Если цена не изменилась, то баланс остаётся прежним.
Третий сценарий реализуется, если цена на товар падает, что изначально было выгодно продавцу.
Теперь можно на более выгодных условиях реализовать товар, текущая рыночная цена которого меньше той, что была прописана в контакте.
Если бы речь шла о реальном товаре, то продавец смог бы его приобрести по рыночной стоимости и реализовать по цене, прописанной во фьючерсе.
Биржа, в этой ситуации, избавляет стороны от необходимости транспортировать реальный товар, а просто совершает нужные расчёты и пополняет счёт продавца на определённую сумму, являющейся разницей между рыночной стоимостью и ценой, прописанной в контракте.
Если одна из сторон отказывается от фьючерса до момента его исполнения, то по истечению прописанных в контракте сроков происходит сравнение стоимости, указанной в документе и рыночной цены товара.
Введение во фьючерсный контракт – урок простыми руками для начинающих инвесторов и трейдеров:
Различия между фьючерсами и опционами
Отличаются между собой фьючерсные и опционные контракты обязательствами сторон. Это проявляется в период экспирации.
В случае с фьючерсами покупатели обязаны заключить запланированную сделку, а при покупке опциона, дальнейшие действия совершаются на усмотрение инвестора. Например, заключается контракт на поставку акций, владелец которых желает в будущем их продать по определённой цене. Если он находит покупателя, то они заключают контракт, причём продавец сразу получает деньги, а поставку совершит в момент экспирации.
Если речь идёт об опционных контрактах, например, типа колл-опцион, то покупатель изъявляет желание приобрести ценные бумаги, однако на данный момент, у него отсутствует необходимая для этого сумма.
Продавец соглашается, в такой ситуации, выписать опцион, дающий право купить акции в момент наступления экспирации. Если в этот период покупатель не решается совершить покупку, то опцион просто не выполняется. Однако продавец будет обязан продать ценные бумаги, если покупатель захочет исполнить опцион, что происходит, когда рыночная стоимость акций существенно изменяется с момента заключения контракта. В таком случае, сделка совершается по страйк-цене.
Эта разница между опционами и фьючерсами нивелируется, если инвесторы имеют дело с поставочными контрактами. В ситуации с расчётными контрактами ежедневно определяется вариационная маржа и принципиальная разница между опционами и фьючерсами перестаёт ощущаться.
В данном случае при совершении сделки продавцу не будет выплачиваться рыночная цена. Однако биржа сможет зарезервировать определённые гарантийные обеспечения под обязательства, взятые на себя сторонами.
Ежедневно проводится клиринг, в рамках которого происходят взаимные выплаты вариационной маржи вплоть до экспирации.
В такой ситуации исполнять опцион становится экономически нецелесообразным, так как невозможно поставить актив по стоимости, которая была актуальна на момент заключения контракта. В стоимости опциона, при таком развитии событий, постоянно имеет место временная премия, утрачиваемая с наступлением экспирации.
Исполнение опциона не повлияет на баланс счёта, а в терминале произойдёт замена опциона фьючерсом.
Экспирация фьючерсов – что происходит с позицией:
Различия между фьючерсами и форвардными контрактами
Также имеют отличия форвардные и фьючерсные контракты, которые заключают инвесторы.
Форвардом называют одноразовые сделки, совершаемые за рамками бирж и предполагающие, что покупка товара, ценных бумаг или валюты произойдёт в будущем времени. Сторонами заблаговременно обсуждаются основные условия:
- цена;
- сроки;
- дополнительные условия.
В данном случае сделка проводится с реальными активами, а не как с фьючерсами, когда речь о передаче товара не идёт.
Форвард призван застраховать участников сделки от ценовых колебаний, которые вероятно могут произойти в будущем времени. Жёсткие стандарты при заключении контракта отсутствуют, поэтому на бирже такие сделки проводиться не могут.
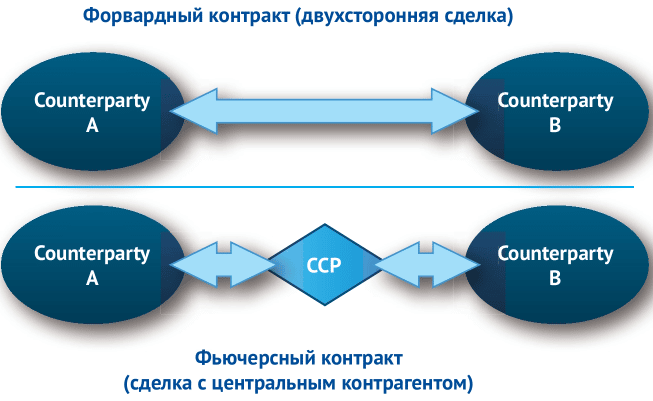
Форвардный и фьючерсный контракт отличаются друг от друга следующими аспектами:
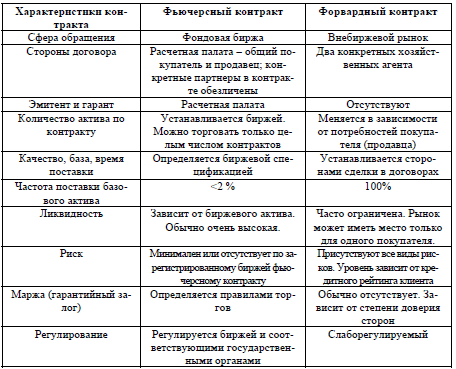
- цели – форвард заключат для продажи или покупки реальных актиWow, что подразумевает рассмотрение всех условий, выгодных для обеих сторон. Во втором случае осуществляется хеджирование фьючерсными контрактами собственных позиций или же извлечение выгоды из разницы цен. Фьючерсы только в 5% случаев приводят стороны к обмену реальными товарами или финансовыми инструментами;
- объём актива – заключая форвардный контракт, участники сделки самостоятельно рассчитывают требуемый объем, учитывая имеющиеся у них надобности. В случае с фьючерсами объёмы определяет биржа, а участники рынка вправе реализовывать определённое количество контрактов;
- качество инструментов – форвард предоставляет возможность пользоваться активами любого качества в зависимости от того, каике запросы поступают от покупателя. Когда речь заходит о фьючерсах, то качество инструментов определяется спецификацией биржи;
- поставки товара – при подписании форварда активы поставляют всегда, а при заключении фьючерса поставка осуществляется в форме, установленной биржей, но в большинстве случаев до этого не доходит Wowсе;
- сроки – сроки поставок при подписании форварда определяют участники сделки. Сроки фьючерсных контрактов определяет биржа;
- ликвидность – форвардный контракт характеризуется ограниченной ликвидностью, так как условия его заключения приемлемы для определённого круга контрагентов, между которыми он был заключён. Фьючерсы это высоколиквидные инструменты, однако, уровень этого показателя зависит от качества базового актива.
Рискованность сделки при подписании форварда достаточно высокая, так как имеет место вероятность невыполнения партнёром взятых на себя обязательств.
Перепродать такой контракт крайне сложно, ведь его условия составлялись с учётом предпочтений узкого круга лиц. Аннулировать форвард нельзя, если контрагент не даёт на это своё согласие.
Что касается рисков, связанных с фьючерсами, то перед заключением сделки они детально анализируются клиринговой палатой, благодаря чему деривативы характеризуются высокой степенью надёжности.
Использование форварда не связано с внесением первоначальных взносов в качестве гарантийных обязательств. Что касается фьючерсов, то в данном случае без них обходится крайне редко.
Порядок заключения сделки при составлении форвардного контракта никем не регулируется, а вот фьючерсы полностью контролируются биржей.
Стратегии торговли фьючерсами
Чтобы торговать фьючерсами трейдеры используют несколько популярных методик:
- осуществляется сравнение биржевого графика контракта с ближайшим месяцем, на который запланирована поставка и следующего за ним отчётного периода;
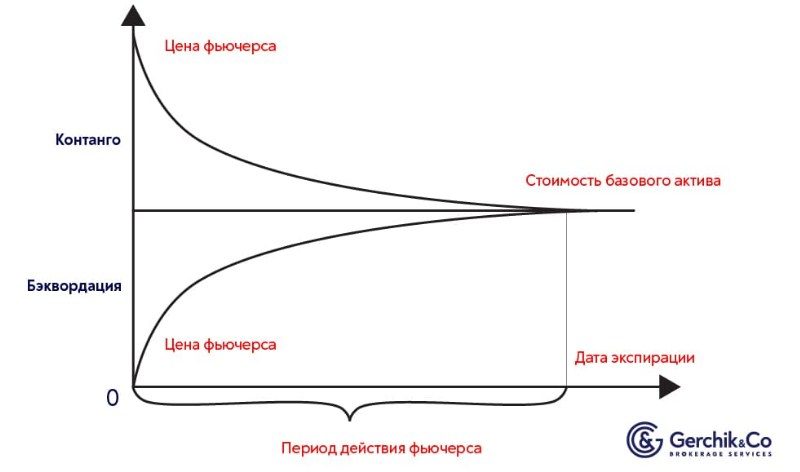
- осуществляется сравнение спот-цены на акцию и фьючерса, если его стоимость выше, то идёт речь о контанго, что считается премией относительно цены актива. Если на рынке обратная ситуация, то она носит название бэквордэйшен, что считается скидкой в отношении базовой стоимости. Именно на возникающей в этой ситуации курсовой разнице зарабатывают трейдеры;
- изучение графика фьючерса с применением технического анализа, индикаторов, фундаментальных факторов, способных повлиять на цену контракта.
Торговля по уровням поддержки:
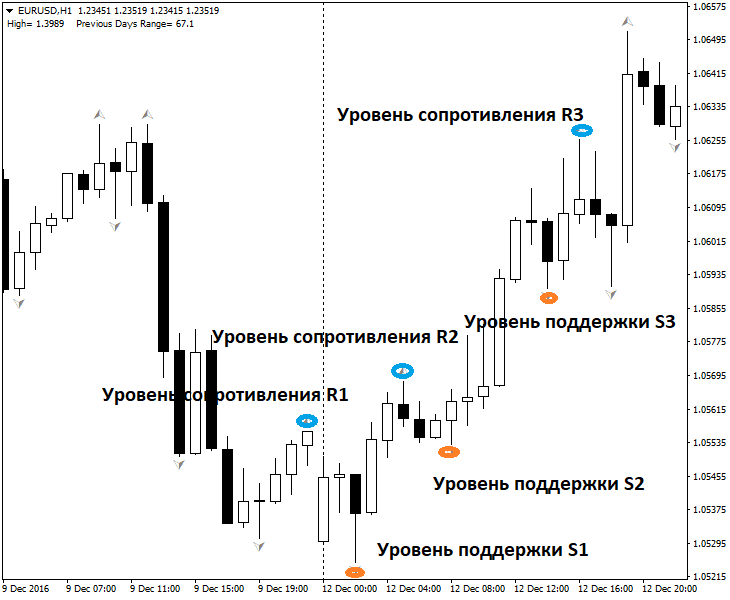
Торговая стратегия «Арбитраж» предполагает совершение сделок с разной направленностью. Это позволяет извлечь прибыль из разницы между ценой покупки и продажи. Процедура проводится на разных биржах или на одной площадке.
Иногда применяется техника временного арбитража, когда договоры составляют на одной бирже, но в разные периоды. Выделяют следующие виды «Арбитража»:
- временной;
- пространственный;
- календарный.
Трейдеры при торговле фьючерсными контрактами могут открывать короткие и длинные позиции.
Эта методика предполагает покупку контракта на поставку определённого актива и в случае роста стоимости фьючерса, реализует его ещё до истечения срока контракта. Работа с короткими позициями заключается в продаже фьючерса при неблагоприятном развитии событий.
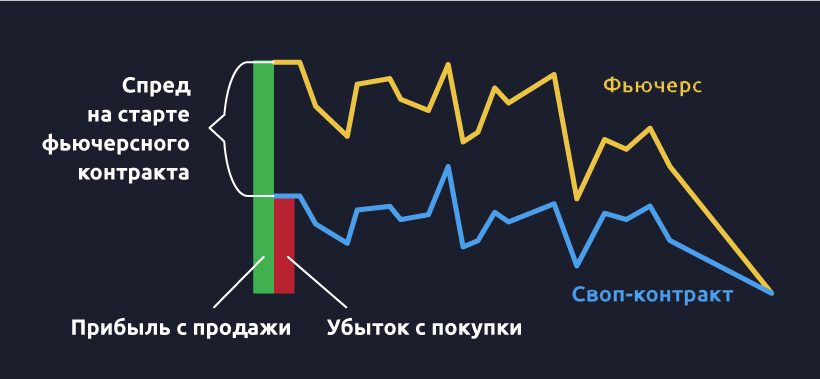
Если впоследствии ситуация выправляется, то выкупает контракт обратно, но уже по меньшей стоимости, зарабатывая на разнице в цене. Фьючерс будет двигаться синхронно с базовым активом, однако между ними есть некоторая разница, нивелирующая по мере приближения экспирации.
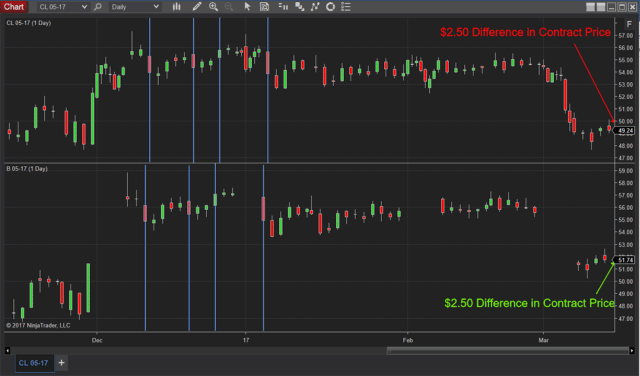
Фьючерсный спрэд заключается в одновременном открытии коротких и длинных позиций, например, покупка и продажа одного и того же базового актива. Отличаться они будут датами экспирации.
Если трейдер открывает длинную позицию, то речь идёт о бычьем спрэде. Короткими позициями пользуются на медвежьем рынке применительно к ближним контрактам. Если стратегия используется в отношении различных актиWow, то речь идёт о межтоварном спрэде.
Что такое фьючерсы и как торговать на срочном рынке Московской биржи – стратегии торгов на фьючерсных контрактах:
Плюсы и минусы торговли фьючерсами
Можно выделить несколько плюсов торговли фьючерсами:
- нет дополнительных издержек и скрытых комиссионных платежей;
- есть доступ к пулу фьючерсов с экспирацией на год;
- высокая ликвидность актива, волатильность и динамичность торговли.
Минус торговли фьючерсными контрактами:
- не подходит для долгосрочной торговли, так как действует на протяжении определённого времени;
- при наступлении экспирации происходит закрытие сделок автоматически с учётом нынешней рыночной цены и удалением отложенных ордеров;
- нельзя перенести открытые сделки на контракт, истекающий в следующем месяце.
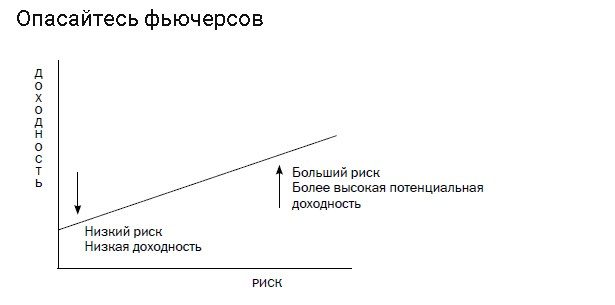
Взвесьте все плюсы и минусы, прежде чем торговать этими высоко рискованными инструментами.
Виды фьючерсных контрактов
Есть два вида фьючерсных контрактов:
- Поставочный.
- Расчётный – без поставок.
Поставочные фьючерсы обязуют покупателя и продавца совершить фактическую продажу товара и его оплату в указанные в контракте сроки.
Расчёт между ними осуществляется по цене, которая была зафиксирована на последний день торгов. Если с наступлением срока исполнения продавец не смог обеспечить покупателя товаром, то биржа на него налагает штрафные санкции.
Расчётный фьючерс никак не связан с реальными поставками продукции. Предполагается, что одна из сторон будет выплачивать второму участнику сделки разницу между стоимостью актива в период заключения сделки и фактической ценой продукции на момент истечения контракта.
Расчёт между контрагентами производится в деньгах, а физическая поставка товара не предусмотрена. Такие сделки совершают для хеджирования или спекулятивных манипуляций.
Хеджирование позволяет нивелировать вероятные потери, полученные при заключении контракта на другом рынке.
Цена фьючерсного контракта – контанго и бэквордация
Фьючерсный контракт относится к категории отдельных биржевых товаров, со стоимостью, отличающейся от цены актива.
На этот показатель могут влиять прогнозы и риски, вызванные вероятным изменением предмета достигнутых ранее договорённостей. Цена актива на рынке и стоимость фьючерса этого товара может иметь отрицательное или положительное соотношение.
Если контракт дороже актива, то это состояние носит название контанго. В случае, когда ситуация носит обратный характер, речь идёт о бэквордации.
В этой ситуации большинство инвесторов надеются, что цена актива на биржах в скором времени существенно снизится.
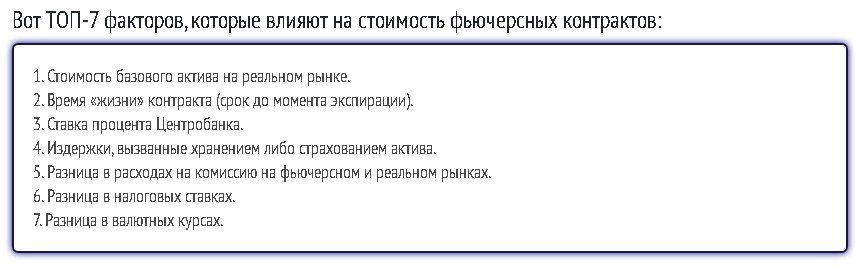
Ценой фьючерса называют текущую рыночную стоимость контракта, у которого есть определённый срок истечения. Справедливая цена определяется, как стоимость, выгодная для приобретения актива, который будет немедленно поставлен и его последующего удержания, вплоть до использования, посредством извлечения выгоды, реализации или использования.
Одновременно с этим при справедливой цене, трейдеру выгодно приобрести контракт на актив с определённым сроком исполнения. Разница соответствующей и текущей цены называется базисом контракта, который пребывает относительной спотовой стоимости актива в двух состояниях.
Страховка
Торговля ведётся при условии обеспечения сделки, посредством депозита, размер которого составляет 2 – 10% от цены актива контракта.
Это страховка, требуемая биржей от обеих сторон, заключающих договор. Установленная сумма блокируется на счетах, формируя своеобразный залог.
Если цена фьючерса растёт, то обеспечение продавца возрастает, а при её снижении, уменьшается. Этот механизм позволяет избегать процедуры оплаты при заключении контракта.
Когда фьючерс сохраняется до момента его закрытия, стороны выполняют свои обязательства, поставляя активы или перечисляя денежные средства.
Когда кто-то из участников не хочет выполнять свои обязательства, это за него делает биржа, оставляя себе некоторую сумму из гарантийного обеспечения. Такая схема работает только в отношении контрактов, по которым предусмотрена поставка актива.
Сроки истечения
Есть несколько дат истечения срока контракта. Например, для индекса доллара, акций, финансовых инструментов срок истечения наступает ежеквартально в третью пятницу последнего месяца квартала.
Существуют фьючерсы с ежемесячным выходом, в частности CME Crude Oil. Прочие виды контрактов могут заканчиваться в другие дни. Чтобы продуктивно торговать фьючерсами, следует помнить дату истечения контракта.
Если отмечается неожиданное уменьшение объёма после истечения очередного дня торгов, то сроки подходят, и большая часть трейдеров начинают закрывать сделки до прекращения действия договора.
У каждого фьючерсного контракта есть срок действия. Проверьте спецификации контракта на даты истечения срока действия вашего контракта. Обычно происходит значительное падение объема, поскольку фьючерсный контракт приходит в течение нескольких дней после его истечения.
Это связано с тем, что все краткосрочные трейдеры закрывают свои позиции, и только люди и компании, которые хотят купить или продать базовый продукт, продолжают торговать и удерживать свои позиции до истечения срока.
Краткосрочные трейдеры не заключают фьючерсные контракты до истечения срока действия, они просто делают или теряют деньги на основе колебаний цен, которые возникают после покупки или сокращения контракта.
Источник: articles.opexflow.com