
Оставив в стороне демшизушные пассажи про квартиры, «подаренные» нам Чубайсом (три раза ха), а также общий тон заметки, вполне выражаемый короткой фразой «надо валить из этой страны», рассмотрим суть его заметки, ибо там цифры, а цифры любят счёт.
Да положи ты эти 300 штук на обычный тупой депозит! . Но все равно – надежный 10-процентный депозит с 300 штук даст тебе 30 штук годовых. То есть без малого три косаря зелени в месяц. Которые даже в Москве (да и в Европе, кстати) считаются хорошей зарплатой.
Можно не работать.
Но если не работать, то все равно, где жить. Ну, так езжай жить на море! . Езжай в Турцию – там легко натурализоваться, это тебе не Испания и даже не Болгария, где проблем с видом на жительство – куча. . Живи там в белом районе, на берегу – где живут ирландцы, немцы, французы, англичане, голландцы и пр.
И даже не нужно покупать жилье! Ни в коем случае не нужно! Аренда того, что у нас называется «трешкой» на турецком берегу стоит примерно 400 долларов в месяц. Пусть, 500! Ну, а если хочешь на долгий срок снять не квартиру, а целую виллу, уложишься в штуку вместе с коммуналкой.
КАК СТАТЬ РАНТЬЕ?
При этом оставшиеся две штуки твоего месячного «оклада» в Турции просто негде потратить, если не шастать по казино. На эти деньги там можно жить раза в два-три лучше, чем в Москве.
Опять-таки оставив на совести автора оценки стоимости жизни в Турции, обратимся к чисто денежным вопросам. Итак, предположим, у нас есть цель — получать эквивалент нынешних $3000 ежемесячно в течение длительного срока (десятилетиями), без снижения качества жизни.
Достаточно зайти на сайт «банки.ру», чтобы убедиться в утопичности этих мечт. Ставка по долларовому вкладу в надёжном банке с ежемесячным снятием процентов — 5,5%. Если согласиться снимать деньги только раз в год, можно «выкрутить» побольше — до 8,5%.
Но дело даже не в конкретной ставке, а в том, как учесть инфляцию и инвестиционные риски.
Инфляция за 30 лет (с 1977 г.) снизила покупательную способность доллара в 3,4 раза.
На практике это означает, что поселившись сейчас в «вилле за $1000 в месяц» ты лет через 15 вынужден будешь переехать в «квартиру за $400» а еще через пятнадцать будешь жить в картонной коробке и рвать остатки волос, что продал свою уютную квартирку в Москве.
А в годы кризисов, бывает, разоряются банки, причем самые крупные. Это значит, что сунуть все свои денежки на депозит в один-единственный банк означает подвергнуть себя риску в один миг лишиться всего.
Короче говоря, если бы Никонов прочитал что-нибудь о финансах, хотя бы вот статью «Игра на сохранение» в ноябрьском номере Forbes, он узнал бы, что инвестбанкиры рекомендуют во-первых, инвестировать не только на депозиты, но также в акции и облигации, а во-вторых, тратить в год не более 3% своего состояния. Все остальное нужно реинвестировать для покрытия инфляции и различных финансовых рисков.
Как стать рантье. Как рантье получают доход с недвижимости и капитала
Кроме того, не забываем, что в сумму потраченных денег входят также налоги, которые придется заплатить государству. Для простоты и наглядности возьмем ставку нашего российского подоходного налога 13% (хотя с депозитов платежи меньше, зато при вкладах в акции и ПиФы есть различные комиссии).
Итак, циферки есть. Теперь можно прикинуть, сколько нужно иметь денег, чтобы стать рантье.
Исходя из ставки налогообложения 13%, чтобы получать чистыми на руки $3000, нам нужно ежемесячно зарабатывать $3448. За 12 месяцев это будет $41376. И это, напомню, должно составлять 3% от общего капитала. Т.е. общий капитал должен быть на конец года $1 379 200.
Для этого нужно в начале года разместить в различных финансовых инструментах $1 288 271, которые заработают вам исходя из довольно реальной оценки 7% годовых — $90 228. Вот из этих $90 228 и можно забрать себе денежки на жизнь, а все что останется снова инвестировать.
Итак мы видим, что «советчик» Никонов ошибся почти на миллион долларов.
Резюме будет такое — жить на проценты, конечно же, можно. Однако к подсчетам и вычислениям нужно подходить с сугубой осторожностью, особенно если планируешь свое будущее на длительный срок. Подходы типа » а чё там думать, взял триста штук и сунул на депозит» — чреваты печальными последствиями (см. «картонная коробка под мостом»).
P.S.: я в курсе, что Никонов написал свою статью в мае, а заметка в Форбсе вышла только в ноябре. Однако если бы он действительно интересовался вопросами инвестирования денег на длительный срок, то с легкостью нашел бы массу других материалов, написанных по этому поводу. Вот как любопытно получается: человек, который позиционирует себя как демократ и сторонник свободного рынка ни в коей мере не интересуется знаниями, накопленными человечеством о функционировании этого самого «свободного рынка». Зато с легкостью берется советы давать о том, в чем не разбирается.
Где жить — это ваш выбор. Но иррациональное интеллигентское «надо валить из этой страны» не должно превалировать над здравым смыслом.
Источник: rem-lj.livejournal.com
Рантье не те
У нас в стране категория классических рантье, живущих за счет сдачи жилья, не сформировалась — окупаемость этого бизнеса исчисляется десятками лет. А как же множество рекламных объявлений о сдающихся квартирах? Большинство рекламодателей предлагают жилье в аренду, потому что временно в нем не нуждаются. Однако в обозримом будущем число так называемых консервативных инвесторов может вырасти.

Профессиональным рантье 40-летняя москвичка Анна Золотова себя не считает, хотя на протяжении последних 15 лет ей не раз приходилось сдавать квартиры жильцам. Появлялась недвижимость у Золотовой постепенно — сначала в Московской области, а потом и в столице: вот уже 25 лет вся ее семья, включая родителей — пенсионеров, последовательно вкладывалась в покупку жилья.
«Естественно, чтобы купить квартиру, мы брали деньги в долг. И нам еще повезло, потому что было у кого занять недостающее»,— рассказывает Золотова. Расплачиваться с щедрыми знакомыми, одалживавшими семье приличные суммы, естественно, было проще, чем с банком по кредиту. Но для того чтобы отдавать долги, все квартиры, которые покупались, приходилось сдавать в аренду на разный срок. Последняя, двушка в САО, была куплена совсем недавно и теперь сдается за 50 тыс. руб.
Путь накопления капитала в виде недвижимости не был простым: за те годы, что семья инвестировала в жилье, Золотова успела побывать в роли обманутой дольщицы, походить на митинги, испытать все трудности, связанные с уходом за посторонним пожилым человеком, у которого приобреталась одна из квартир по договору ренты.
Кроме того, все последние годы Анна занималась проведением и организацией массы ремонтов разной степени сложности, превратившись, по сути, скорее не в рантье, а в профессионального прораба, что отняло у нее массу денег, времени и сил. Сейчас в планах Золотовой выплата долга за последнюю квартиру, которая пробудет в аренде около двух лет. Затем ее планируют продать — и затеять строительство загородного дома. «Но это в идеале, потому что квартира — родительский пенсионный фонд»,— резюмирует Анна.
Квартира, машина, дача
«Сегодня инвестиционных сделок, когда люди покупают квартиру с целью последующей сдачи ее в аренду, крайне мало»,— отмечает заместитель директора департамента аренды квартир «Инком-Недвижимость» Оксана Полякова. В перспективе, по ее словам, на фоне снижения ставок по депозитам возможна активизация так называемых консервативных инвесторов (в частности, на вторичном рынке жилья), которые будут приобретать квартиры для последующего получения дохода от сдачи их внаем. Плюс свою роль может сыграть пенсионная реформа: и сейчас на рынке есть люди, которым приходится сдавать свое жилье и снимать более дешевое, потому что для них это единственный источник средств. Сегодня эта группа собственников жилья на рынке аренды занимает очень скромную долю, но скоро все может измениться.
Пока же среди столичных рантье можно выделить несколько основных групп. По словам Поляковой, преимущественно сдаются наследные квартиры, жилье, которое приобреталось «впрок», например, для подрастающих детей, а также недвижимость, выставленная на продажу. Последняя — в том случае, если экспозиция затягивается, что происходит, как правило, из-за того, что квартира переоценена. По словам Оксаны Поляковой, на эту категорию приходится почти треть рынка аренды в Москве.
Получается, что классических рантье, инвестировавших в недвижимость для последующей сдачи в аренду, меньшинство, потому что к ним можно отнести только покупателей жилья «впрок».
И даже они, так же как Золотова, не ставили себе целью жить на ренту, а вкладывались в жилье, чтобы не потерять деньги. «Стремление купить квартиру в России все же чаще связано со стремлением обезопасить себя от влияния внешних факторов (потери дохода, работы и пр.). К этому сценарию поведения также подталкивает укоренившаяся на генетическом уровне советская триада критериев жизненного успеха («квартира—машина—дача»). Свою роль играют и низкий уровень обеспеченности жильем (на 30% ниже, чем в Западной Европе), и меньший уровень доверия к иным инструментам сбережения — банковским вкладам, акциям, вложениям в бизнес»,— рассказывает руководитель аналитического центра ЦИАН Алексей Попов.

Футбол поднял цены в парадных
Доходность профессионального арендного бизнеса в последние годы снижается. Формально, по оценкам Попова, отношение годового арендного дохода к средней цене квартиры колеблется вокруг 6%. Но и этот расчет не учитывает увеличения затрат, которые часто вынужден нести арендодатель: на фоне стагнации цен и арендных ставок растут коммунальные платежи, налоги, дороже стоят услуги ремонтных бригад, мебель и техника. Одновременно ужесточается контроль за серыми схемами сдачи квартир, что уже вынудило некоторых рантье оформлять договоры «в белую» и нести дополнительные затраты.
Так, по оценкам Попова, в среднем в экспозиции находятся 28–30 тыс. столичных квартир (без учета дублей, объявлений с некорректными данными и пр.). Однако это те квартиры, которые еще только хотят сдать. Гораздо любопытнее выглядят оценки департамента экономической политики и развития города Москвы (ДЭПиР). С 2012 года столичные власти совместно с налоговиками и МВД ведут работу по легализации рынка аренды и отчасти в этом преуспели.
По данным ДЭПиР, количество людей, сдающих свою квартиру легально (отчитавшихся с помощью налоговой декларации или купивших патент на сдачу жилья в аренду), с 2012 по 2017 год выросло на 89% (с 15,2 тыс. до 28,7 тыс.). Однако реальные масштабы рынка аренды в ДЭПиР оценивают куда серьезнее: по мнению экспертов ведомства, в аренду в Москве сдаются более 300 тыс. квартир. Таким образом, фактически на 90% рынок аренды — теневой.
Тучные годы чудесные
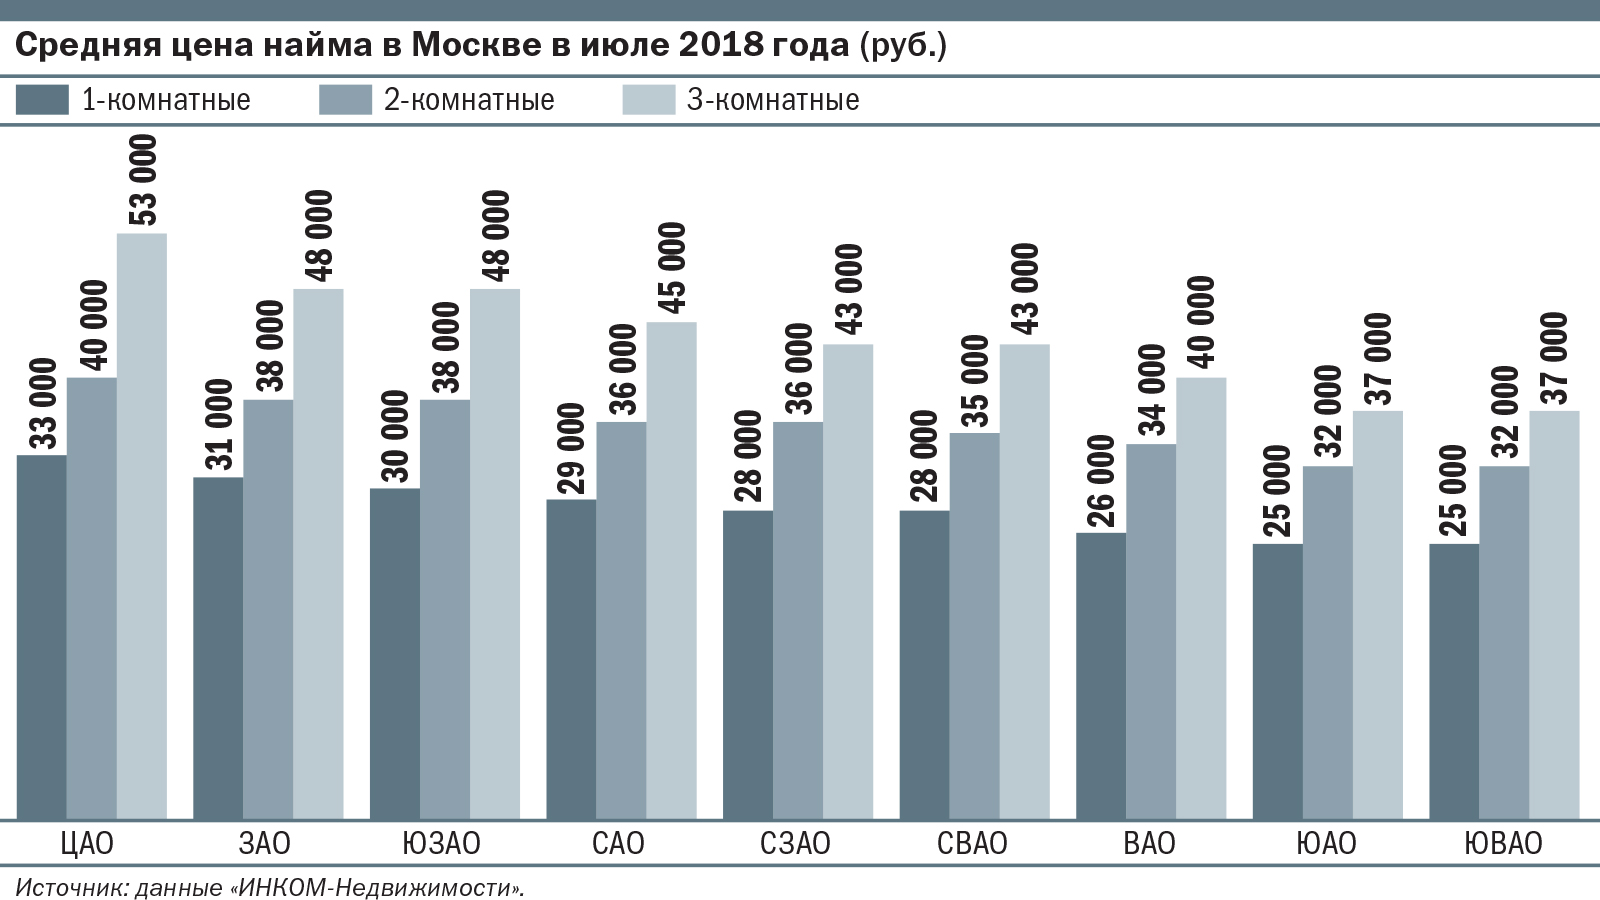
В июле департамент аренды квартир «Инком-Недвижимость» опубликовал очередной ежемесячный рейтинг наиболее доступных вариантов найма жилья. Эксперты обратили внимание на то, что минимальная ставка аренды квартиры в Старой Москве сохраняется в течение полугода на уровне 20 тыс. руб.
Выйти из полноэкранного режима
Развернуть на весь экран
Глядя на эти цифры, арендодатели могут только ностальгировать по тем суммам, которые приносила аренда еще лет десять назад. «В начале 2000-х доходность арендного бизнеса составляла в среднем 14–15%, в дальнейшем она постепенно снижалась, но все же большую часть времени до кризиса 2014–2015 годов превышала аналогичный показатель для банковских депозитов»,— вспоминает Алексей Попов.
Десять лет назад можно было не делать вообще ничего — получить «убитую» квартиру от бабушки по наследству, выставить в таком виде на рынок аренды, и она тут же сдавалась. В нынешних условиях показатели доходности десятилетней давности могут получить только профессиональные инвесторы при целевом вложении в новостройки на ранних стадиях строительства с высоким потенциалом роста цен. Но для этого нужны глубокие знания рынка. Другой вариант — выход в сегмент посуточной аренды, но это отдельный бизнес, которым нужно специально заниматься.
Выйти из полноэкранного режима

Развернуть на весь экран
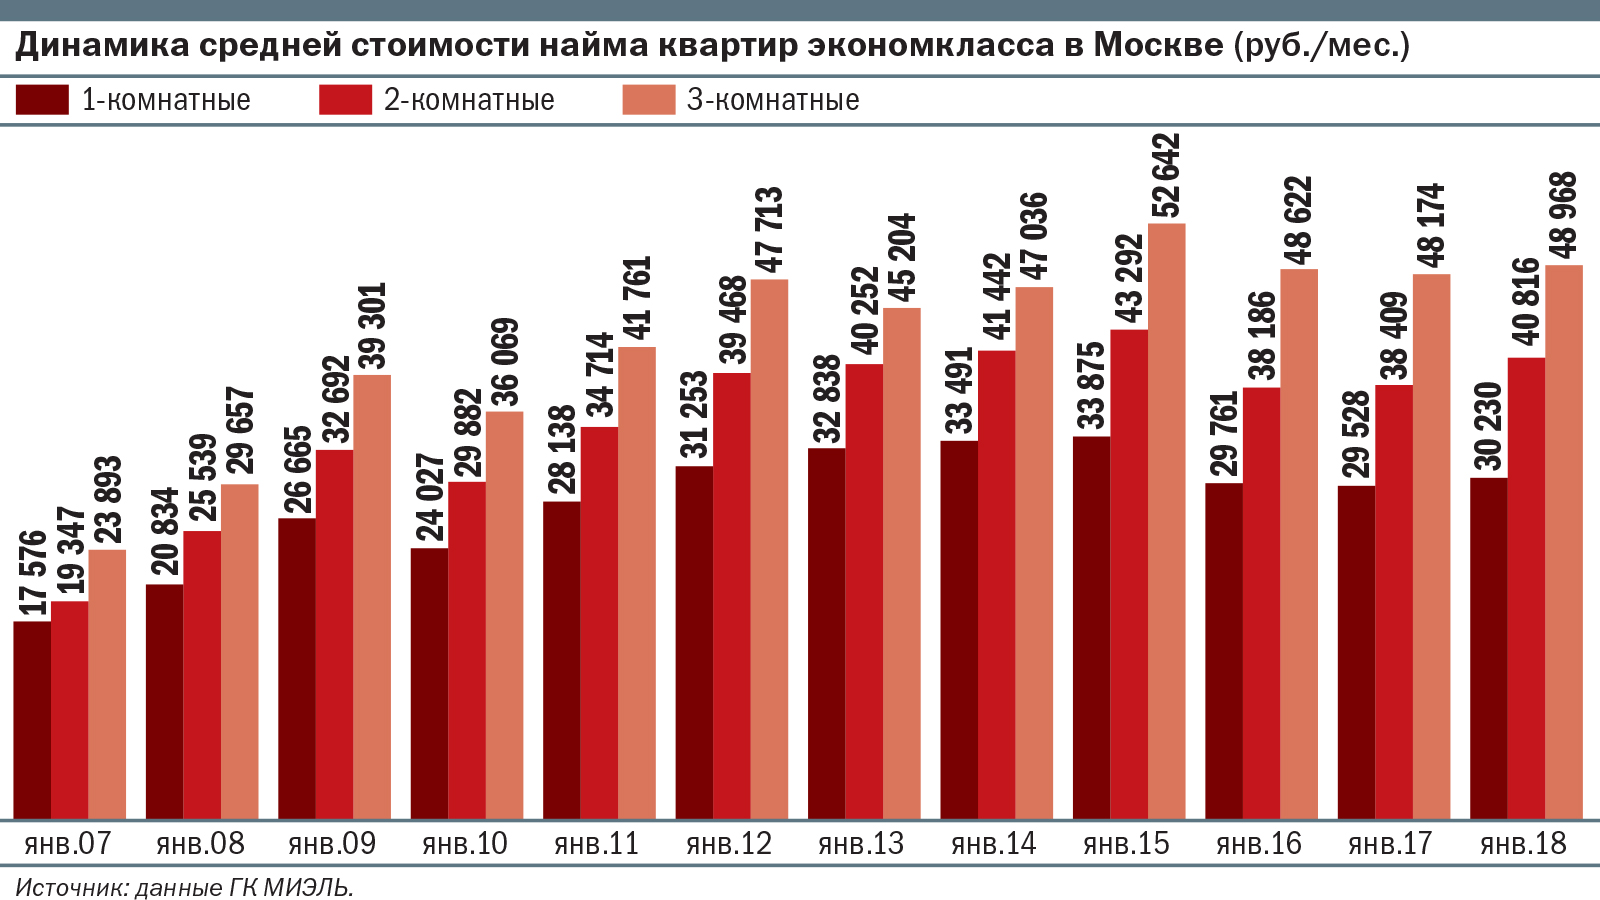
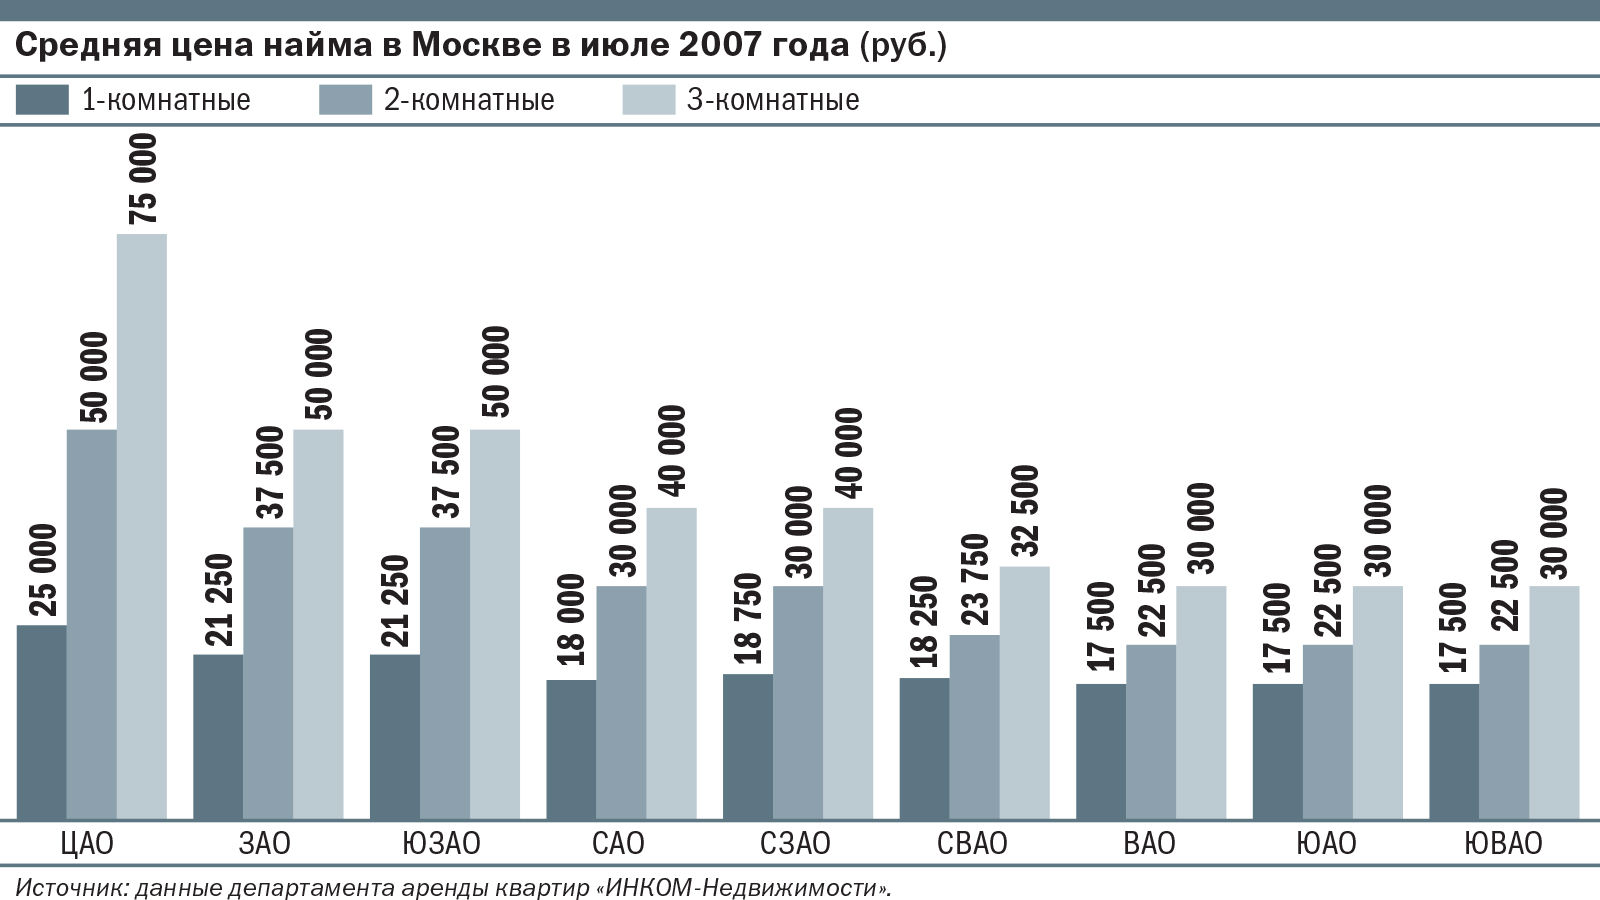
А было время, когда квартиры «сдавали и в долларах», что для многих собственников стало настоящим золотым дном. «В 2007 году рынок аренды был на пике своей активности. Среди арендаторов — как москвичи, так приезжие из других городов. Спрос на недорогое жилье был так велик, что не хватало предложения и ставки неуклонно росли»,— вспоминает директор компании «Миэль-Аренда» Мария Жукова.
Подчеркнем: ставки росли даже при том, что цены номинировались в долларах. Так, согласно оценкам Жуковой, если в 2006 году стоимость аренды однокомнатной квартиры превышала $500 в месяц, то к концу 2007-го она уже перешагнула отметку $800. А в сентябре 2008-го однушки сдавали и вовсе больше чем за $1 тыс. в месяц.
Выйти из полноэкранного режима
Развернуть на весь экран
Процесс остановил кризис 2008 года. В декабре ставки опустились до $800 в месяц, а потом и до $700–750 в первой половине 2009 года. «В целом с февраля 2009-го цены на аренду квартир экономкласса существенно не менялись в течение довольно длительного времени. Хотя на квартиры в самом недорогом сегменте с ценой аренды до $750 спрос значительно превышал предложение.
Рынок аренды переходил на рубли, и это стало основной тенденцией того периода»,— вспоминает Мария Жукова. И только собственники элитного жилья экспонировали свою недвижимость в валюте. Однако со временем в большинстве своем и они перешли на рубли.
К очередному кризису 2014 года рынок подошел со средней стоимостью съема квартиры в 33–35 тыс. в месяц, а с осени того года началось падение спроса на аренду. Долгое время на рынке предложение значительно превышало спрос, и лишь к концу 2017 года спрос на экономкласс вновь превысил предложение. Однако на ценах это уже не сказалось. «Сегодня,— отмечает Жукова,— стоимость аренды экономкласса меняется лишь в пределах арифметической погрешности».
По ее словам, последние годы на рынке недвижимости — это время покупок «для себя».
«Доходность инвестиционных сделок в России не превышает 4–7%. То есть зачастую, для того чтобы только вернуть с помощью аренды суммы, вложенные в покупку квартиры, собственнику потребуется от 16 до 20 лет»,— объясняет эксперт.
Нынешние покупатели учились считать деньги в ходе как минимум двух кризисов — в 2008–2009 годах и в 2014–2015 годах, когда произошла массовая скупка жилья. «На фоне стремительного роста курса валют в 2014 году многие люди стали вкладывать свои накопления с целью их сохранения именно в жилье. И конечно, многие квартиры, приобретенные в этот период, вышли впоследствии на рынок аренды.
Выйти из полноэкранного режима
Развернуть на весь экран
Разумеется, у этой категории входной билет, в отличие от тех, кто, допустим, получил квартиру в наследство, был несравнимо выше, а срок окупаемости этих инвестиций будет несопоставимо больше. Сегодня же покупатели очень рационально подходят к покупке недвижимости, тщательно оценивают свои возможности, и, какой бы привлекательной ни казалась идея получать дополнительный доход от аренды квартиры на пенсии, покупки совершаются взвешенно и осмотрительно»,— констатирует Мария Жукова.
Рантье нового поколения
Повышение финансовой грамотности не единственный признак эволюции покупателей жилья, потенциальных рантье. Еще полезно уметь оценивать рыночные тренды и находить общий язык с людьми. В меньшей степени это относится к сегментам «бизнес» и «люкс», где, как считают эксперты, мало что изменилось, кроме некоторого увеличения сроков экспозиции квартир.
А вот столичные арендодатели жилья экономкласса демонстрируют куда больше гибкости.
Чтобы избежать простоя объекта, арендатор должен либо сбросить цену ниже среднего уровня, либо позаботиться о косметическом ремонте, обеспечить наличие бытовой техники и доступа к Wi-Fi.
По данным экспертов «Инком-Недвижимости», в 2007 году в столице не более 15% владельцев недорогих квартир были готовы выполнять просьбы арендаторов относительно обновления предметов интерьера, техники, устранения неисправностей. Сегодня таких около 35%. Вообще, собственники стали гораздо лояльнее к квартирантам.
Например, в 2007 году лишь 15% арендодателей не вводили запрет на заселение с детьми и животными. В разгар кризиса на рынке аренды, в 2015 году, их число выросло до 50%. Сейчас трудно назвать точное количество одобряющих проживание в их квартирах маленьких детей и животных. «Приблизительно можно оценивать, что около трети наймодателей не против того, чтобы квартиранты селились с детьми и животными»,— говорит Оксана Полякова.

Крым соединили с покупателями
В целом, по ее словам, за рассматриваемый период количество ограничений для нанимателей квартир массовых сегментов в рекламных объявлениях снизилось на 2/3. «Конечно, собственникам небезразлично, кто живет в их квартирах, но сегодня нет массовой тенденции отсеивать кандидатуры легкомысленно, руководствуясь лишь предрассудками»,— говорит Полякова. Вероятно, этому способствует и отсутствие роста цен на аренду.
Арендаторы — миллениалы
Арендаторы, надо сказать, тоже за последнее время сильно изменились. В частности, миллениалы (люди, рожденные в период между 1981-м и 2000 годом) много учатся и много работают, меньше времени проводят за возлияниями (что научно доказано), а стало быть, меньше буянят и создают проблем рантье. «Наниматели в целом стали более практичными — ушла легкомысленность, характерная для «тучных» 2000-х годов, они точно определяют возможный для них бюджет найма»,— отмечает Оксана Полякова.
Как и раньше, в столице основной спрос на арендное жилье экономкласса формируют немосквичи.
По оценкам «Инкома», 90% заявок на подбор квартир поступает от приезжих, из них 5% составляют иногородние и иностранные студенты; 15% — люди, приехавшие из регионов РФ и стран бывшего СССР на работу вахтовым методом. Еще 40% нанимателей имеют целью разовые заработки и остаются в столице до тех пор, пока действует контракт или пока не будет решена конкретная финансовая задача. «30% арендаторов намерены делать карьеру и осесть в Москве, у них хорошее образование и перспективы роста,— рассказывает Оксана Полякова.— 10% — молодые москвичи, решившие пожить отдельно от родителей, а также собственники столичных квартир, которые их сдают, а сами арендуют другие — подешевле или в нужных районах, например, поближе к работе».
Выйти из полноэкранного режима

Развернуть на весь экран
На сегодняшний день, по оценкам риелторов, наиболее востребованы квартиры с ценой аренды в диапазоне до 40 тыс. руб.— комфортные варианты, в хорошем состоянии, в удобной доступности от метро. Разумеется, для многих арендаторов стала важна возможность запарковать машину. Наниматели действуют спокойно и практично, и их интересует только соотношение цены и качества объекта.
Как бы ни менялись поколения российских арендаторов, главной их отличительной чертой остается неизменное желание перейти в разряд собственников квартир (желательно в Москве).
«Люди всеми силами стараются приобрести жилье, поэтому сохраняется устойчивый типаж квартиранта — молодой и «неустроенный»»,— констатирует Мария Жукова.
Но для начала миллениала интересует столичный рынок аренды. Негативное воздействие на этот рынок оказывает крайне ограниченный объем его цивилизованного сегмента. «Несмотря на то что в крупных городах введено уже несколько десятков доходных домов, почти все они относятся к бизнес-классу или премиальным сегментам. Спрос на такую услугу объективно существует: помещения в них сдаются практически полностью, несмотря на 20–25-процентную премию к цене квартир с аналогичными характеристиками в обычных домах. Правда, пока распространить эти решения на стандартное жилье экономкласса не получается»,— рассказывает Алексей Попов. В общем, в отсутствие нормального рынка аренды, как и предыдущие поколения, молодые россияне предпочитают так или иначе приобрести «свой угол».

Садовое кольцо сжимает цены
На Западе тенденция прямо противоположная: в крупных городах люди все чаще предпочитают арендовать жилье, а не покупать. «Причина не только в его высокой стоимости (несмотря на околонулевые процентные ставки по ипотеке), но и в высоких затратах на владение (коммунальные платежи и налоги там заметно выше, чем у нас),— объясняет Попов.— А также в высокой миграционной подвижности населения, в особенности более молодого поколения миллениалов».
По его словам, в отличие от РФ, где внутристрановые миграции в основном идут из райцентров в столицы субъектов, а из них — в столичный регион, в странах с меньшим региональным неравенством на порядок чаще, чем в России, люди переезжают в поисках работы между городами одного ранга, а сами переезды могут быть на несколько лет (на срок рабочего контракта), а не на всю жизнь. «У нас же,— отмечает эксперт,— переезд в столицу макрорегиона (Новосибирск, Екатеринбург, Казань, Ростов-на-Дону и пр.) или в агломерации Москвы и Санкт-Петербурга в поисках работы все же чаще бывает сопряжен с попыткой купить квартиру». К этому могут подталкивать рекомендации родителей или опыт старших коллег и знакомых.
- Еженедельный Ъ подписаться отписаться
- Недвижимость. В городе подписаться отписаться
Источник: www.kommersant.ru
Сколько надо денег, чтобы стать Рантье

Чтобы стать Рантье в Москве необходимо для начала иметь желание и четкое видение того, где вы окажетесь спустя год, пять или десять лет. Необходимо поставить себе цели и идти к ним планомерно, не отвлекаясь на мелочи.
Для облегчения процесса формирования первоначального капитала была разработана «Технология Рантье», с помощью которой, вы добьетесь финансовой независимости. Покупая один объект недвижимого имущества в год.
Так как институт собственности в современной России появился относительно недавно, то и современные Рантье как прослойка людей, живущих на деньги от сдачи в аренду собственной недвижимости. Еще только начинают свое существование. Многие сегодняшние Рантье находятся в процессе формирования своего капитала. И лишь единицы, уже смогли его унаследовать от предыдущих поколений.
Тем, кто только сегодня начинает формировать свой капитал с ноля, еще не перестав работать на дядю, необходимо понять, что им в моменте масштабирования придется ежемесячно добывать не только деньги на еду и оплату текущих счетов.

А по Московским меркам это 20000 рублей в месяц на семью. Но и на накопления для покупки своего первого объекта недвижимости. Который будет сдаваться в аренду.
Обычно первым объектом начинающих Рантье, работающих за среднюю московскую зарплату становится комната в Московской области стоимостью около 800000 рублей и приносящая 7500 рублей «чистыми» дохода. После вычета всех расходов по ее содержанию и оплаты налогов на прибыль.
Чтобы за год накопить 800000 рублей нужно откладывать по 67000 рублей ежемесячно. Плюс 20000 рублей тратить на прожиточный минимум.
Получается, что в первый год вам потребуется стабильная работа. С заработной платой 87000 рублей в месяц. Чем больше вы будете зарабатывать, тем лучше, а вот меньше получать никак нельзя, иначе придется занимать у знакомых или искать подработку.
Так как по «Технологии Рантье» нельзя отходить от намеченного плана по покупке одного объекта в год ни при каком условии.
В крайнем случае, придется покупать комнату с большей удаленностью от МКАД и меньшей стоимостью. Комнаты в Московской области продаются и за 350000 рублей.
Или же придется переключиться на покупку гаража под аренду в черте города или складского помещения.
Эта же задача покажется пустяковой если Рантье женат, и работающая супруга тоже поддерживает его начинания или же является его компаньоном. В этом случае процесс накопления 800000 рублей пойдет гораздо быстрее и уже через 6 месяцев деньги будут собраны.
В этом случае все накопленные излишки могут быть потрачены по усмотрению семьи (например, на покупку дачи или машины), или же отложены на счет с целью использовать их на приобретение второго объекта под аренду в следующем году.
Как вы поняли вдвоем копить капитал с ноля значительно проще, но это возможно осуществить и одному.
Где взять первые деньги на покупку квартиры

Ничего страшного не случится если на первых порах помогут ваши родители. Они должны отнестись к вашей просьбе о помощи с пониманием, так как деньги вам требуются на развитие, а не на алкоголь. Иногда это срабатывает.
Вообще имейте в виду что совершенно не важно откуда взялись первые деньги. Были это деньги родителей или это банковский кредит.
Потом, спустя время вы уже и не вспомните с чего все начиналось. Так уж устроен наш мозг, что он не любит вспоминать все неудобные моменты. Всеми силами пытаясь прогнать их из нашей памяти навсегда.
В дальнейшем редко кто вспоминает и тем более признает, что ему помогали в начале пути. Присваивая все заслуги себе, но этот факт мы опустим. Оставим эти моменты на совести каждого отдельно взятого Рантье.
Но в данный момент масштабирования и создания капитала, вам чья то помощь очень бы не помешала. Чем этой помощи будет больше, тем лучше.
А если вам не так повезло и помощи ждать не от кого, то это ничего не меняет. Вам по-прежнему нужно действовать.
Вы же собрались отойти от дел молодым и здоровым, иначе зачем вам терпеть все эти тяготы становления вашего арендного бизнеса.
Время — это самый дорогой ресурс Рантье. Все просто. Чем больше у вас времени впереди, тем меньше трудов вам нужно приложить, чтоб разбогатеть и наоборот.
Процесс прироста капитала конечно можно ускорить об этом вы можете узнать здесь, но действовать придется на кредитные деньги, взятые в банке и ошибки в этом случае будут вам очень дорого стоить, но вы можете сэкономить очень много времени.
Работа с кредитными деньгами

А если нет больше решений, и «работа на дядю» по каким-либо причинам не входит в ваши планы, то и кредит не повредит.
Ведь собственности у вас пока нет значит и отобрать у вас будет нечего и с работы вас не уволят так как вы ни трудоустроены. Пробуйте заработать на свою собственность чужими деньгами.
А если все получится, то как известно — победителей не судят.
Единственное что вам понадобится для получения кредита находясь в статусе безработного, так это создать свою кредитную историю. Как это сделать вы можете узнать здесь
Но имейте в виду, что добавить на покупку комнаты недостающие сто тысяч рублей с кредитной банковской карты и полностью купить объект на деньги банка получив кредит — это две разные вещи.
И если взятые сто тысяч рублей вы сможете закрыть с трех зарплат, просто добавив на квартиру. То получив полноценный кредит, вы ввязываетесь в выплаты на долгие годы. Это то же самое что взять ипотеку.
Отдать 800000 рублей (в нашем случае это стоимость комнаты в Московской области) с зарплаты быстро не получится. И семи тысяч от сдачи комнаты в аренду не хватит, чтобы покрывать ежемесячный платеж банку.
А значит и не стоит покупать такой объект недвижимости на деньги взятые под проценты. Кредитными деньгами правильнее работать быстро, покупая и перепродавая недооцененные объекты недвижимости.
Теперь вам понятно, что получая среднюю зарплату 87000 рублей, в первый же год. Вы сможете обеспечить себя первым активом — комнатой в Московской области. Которая будет генерировать вам 7000 рублей в месяц пассивного дохода. Или 84000 рублей в год.
В следующем году вам можно будет работать уже на месяц меньше, чтобы добиться тех же результатов. Так как одну месячную зарплату вам в течение года оплатят ваши арендаторы комнаты в виде арендных платежей.
Или же продолжить работать так как будто ваш доход не вырос. И высвободившиеся 84000 рублей направить на покупку более перспективной комнаты в следующем году. Которая будет приносить уже не семь, а все девять тысяч рублей пассивного дохода. И наверняка будет находиться значительно ближе к Москве.
Можно конечно потратить высвободившиеся деньги на улучшение качества своей жизни. И тратить на себя уже не 20000 рублей, а 27000 рублей.
Но это не желательно в начале пути становления арендного бизнеса Рантье, так как лучше и дальше переживать месяцы вынужденной бедности. Продолжать жизнь аскета имея четкое представление что это временное явление, и очень скоро бедность закончится.
Доход Рантье

А чем больше вы будете себя жалеть и расслабляться, тем дольше будете добиваться финансовой свободы.
Продолжайте действовать по «Технологии Рантье» и уже через 5 лет вы встанете перед выбором уйти с работы сейчас или продолжить работать «на дядю». Так как пассивный доход с арендной недвижимости в это время сравняется с той зарплатой, которую вы будете получать на работе.
Не важно по какому пути вы пойдете. Останетесь или покинете работу, главное не останавливайтесь на достигнутом и продолжайте покупать по одному объекту недвижимости в год.
А если поймете, что слишком рано уволились с прежнего места работы и в конце года у вас возникнут сложности с покупкой очередного объекта недвижимости. То без тени смущения снова устройтесь на работу и если нужно взять подработку.
Считайте, что вы уже попробовали глотнуть жизни Рантье. Но жизнь пока что все еще дает вам «по носу» и возвращает обратно в хомут. Терпите. Скоро вы навсегда станете финансово независимым инвестором.
Подарите себе 1 минуту чтобы узнать что-то новое. Пройдите короткий тест на тему «Вопросы по недвижимости для студентов», перейдя по ссылке здесь
И так, у вас появилась ясность, что начиная с шестого года ваш пассивный доход с аренды начнет перерастать вашу заработную плату на основном месте работы. И трудиться «на дядю» будет все меньше желания.
Вы станете замечать, что ежегодный рост суммы поступления от арендных платежей, оседающий на ваших банковских счетах, будет значительно опережать ежегодный прирост вашей заработной платы. И теперь вы сами в силах управлять этим ростом, а значит и своим будущим.
Когда вы увидите, что пять лет назад у вас были пустые карманы, а теперь пять миллионов рублей лежит у вас в капитале и пятьдесят тысяч пассивного дохода, пополняет ваш счет. Вы и сами презрительно начнете относиться к тем людям. Которые получили бабушкину квартиру в Москве. Сдают ее в аренду и проедают все деньги. А могли бы развиваться в арендном бизнесе.
Все что можно сделать, это подумать, что им повезло иметь таких обеспеченных родственников. Но люди не оценили своего везения. Вам же не на кого надеяться и нужно всего добиваться самостоятельно.
Вы уже смогли добиться пассивного дохода в два раза превышающего поступления этих наследников от сдачи в аренду двушки в Москве. Которые живут на деньги с унаследованной квартиры.
Не взяв ни одного кредита и ипотеки и за максимально короткий срок. Почти не имея свободных денег. Вы максимально приблизились к моменту, когда станете полноправными Рантье, живущими только на доходы с аренды.
Спустя еще пять лет Вы выйдете на 10 млн. рублей собственного капитала и ваш пассивный доход уже превысит 100000 рублей «чистыми». После вычета всех расходов.
Это случится и это неизбежно. К своим 40 годам. Начав заниматься арендным бизнесом в тридцать лет. Вы будете иметь пассивный доход.
Такой же, как у банковского клерка. Занимающего должность начальника отдела и оставив по зарплате далеко позади всех ваших знакомых.
После выхода на доход в 200000 рублей в месяц вы сами почувствуете, как поменяется отношение людей к вашей персоне.
Доходы ваши теперь начнут расти гораздо быстрее. Откроется масса недостижимых ранее горизонтов, и увеличится список мест для инвестирования.
Появится возможность подумать о расширении арендного бизнеса. Путем покупки объектов коммерческой недвижимости, с еще большей доходностью.
Главное в этот момент не разочароваться и не начать избавляться от квартир, сдающихся в аренду. Так как именно это является ошибкой многих Рантье.
Доход от жилой недвижимости хоть и меньше чем с коммерческой. Но ручеек гораздо надежнее и не пересохнет даже в самое тяжелое для арендного бизнеса время.
Почему проще управлять жилой недвижимостью, чем коммерческой. Вы можете узнать здесь
Источник: domovik.guru