

ПАО «НПК «Объединенная Вагонная Компания» («НПК ОВК» или «Компания») (MOEX: UWGN) сообщает об избрании Соколова Александра Константиновича председателем Совета директоров НПК ОВК. Соответствующее решение принято на прошедшем 15 марта Совете директоров Компании.
Александр Соколов является президентом-председателем правления банка «ТРАСТ» (ПАО), а также входит в Наблюдательный совет банка ВТБ (ПАО).
Тимофей Хряпов, генеральный директор НПК ОВК, прокомментировал: «Избрание Председателем Совета директоров Александра Соколова – руководителя одного из крупнейших банков, придает компании новый высокий статус. Мы планируем активную совместную работу, которая позволит снизить долговую нагрузку, укрепить позиции ОВК на рынке и повысить нашу инвестиционную привлекательность».
Ранее, 11 марта, внеочередное Общее собрание акционеров НПК ОВК избрало новый Совет директоров в следующем составе:
НПК ОВК 2013-2019 гг.
- Бокарев Андрей Рэмович
- Варивончик Владимир Владимирович
- Кириллов Артем Анатольевич
- Соколов Александр Константинович
- Халилов Рахман Искендер оглы
- Хряпов Тимофей Владимирович
- Чагай Сергей Викторович
Источник: logistics.ru
Есть ли перспективы у НПК ОВК

Расшифровка
Автор Тимофей На чтение 19 мин. Просмотров 6 Опубликовано 19.04.2022
Есть ли перспективы у нпк овк
Есть ли перспективы у НПК ОВК
НПК ОВК — машиностроительное предприятие производящее вагоны.
Акции упали с пиков в 10 раз.
Эта статья — попытка разобраться со следующими вопросами :
1. Текущее положение предприятия и отрасли
2. Варианты дальнейшего развития событий
3. Стоит ли покупать акции .
Отрасль выглядит не важно, объемы производства снижаются, некоторые производители сворачивают производства и перебиваются случайными заказами, остальные работают не на полную загрузку, основные причины:
— низкие ставки на аренду
— рост цен на сырье ( металл)
Некоторые крупные операторы, например Globaltrans, снижают и допускают вообще полное временное, отсутствие закупок вагонов.
Оценим текущее финансовое состояние ОВК по отчету по МСФО за 2020 год
Весь баланс — 97,918 млрд, но капитал отрицательный за счет накопленного убытка в 47 млрд. из которых 21, 965 млрд получено в этом году.
Получается что ОВК на текущий момент долг — 112, 674 млрд. ( строка «Итого обязательства баланса»).
Количество акций в обращении 115996689, цена акции на закрытии 28.05.2021 — 76,9 рублей, вся капитализация — 8,920 млрд. рублей.
Обзор ПАО «НПК ОВК»
Т.е. если все продать, раздать долги, то акционерам ничего не светит, еще и должны будут.
Прибыль в этом году отрицательная — минус 21,965 млрд, при выручке в 79, 594 млрд., прямо не организация, а черная дыра какая то .
Если рассматривать только эту информацию, то вывод простой:
ОВК — убыточная компания с отрицательным капиталом на падающем рынке.
Предлагаю разобраться так ли все плохо на самом деле, как нам рисуют и можно ли на этом заработать.
Единственный вариант при котором имеет смысл покупать акции это такая ситуация в будущем, когда появится постоянная чистая прибыль, с которой постепенно отдадут все долги, будут платить дивиденды и наращиваться собственный капитал.
Посмотрим подробно на отчет о прибылях и убытках по МСФО за 2020 год
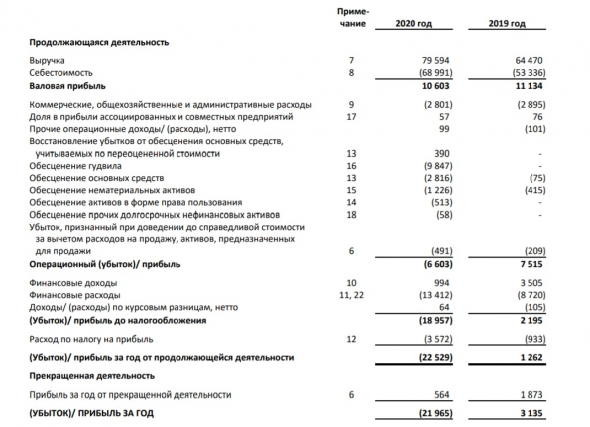
Выручка выросла, но маржинальность упала .
Валовая прибыль примерно такая как в прошлом году, но чистая отрицательная, а в прошлом году итоговый результат пусть был скромным, но все же положительным — плюс 1,262 млрд.
Существенно уменьшили прибыль такие статьи как «Обесценивание гудвила» — 9,847 млрд, «Обесценение основных средств» — 2,816 млрд, «Обесценение нематериальных активов»- 1,226 млрд., «Обесценение активов в форме права пользования» — 0,513 млрд, плюс статья «Финансовые расходы» выросла на 4,692 млрд. рублей.
Предлагаю понять разовые это расходы или они будут и в текущем 2021 году.
Начнем с Гудвила, если мы посмотрим на строку «Гудвил» в разделе «Активы» баланса то увидим что весь Гудвил списан в 2020 году и списывать в этом нечего, следовательно списание разовое.
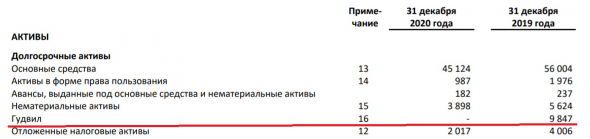
Обесценение основных средств» — 2,816 млрд, а в прошлом году было всего 0,075 млрд ( 75 миллионов».
Как пишут в Приложении 15 (стр. 64 отчета по МСФО) при обычном «индивидуальном обесценении» списали бы 0,620 млрд, но т. к. они дополнительно провели «тестирование на обесценение идентифицируемых активов в ЕГДС «Производство» то доначислили 0,606 млрд. рублей.
Так же выросли статьи «Обесценение нематериальных активов» в этом году 1,226 млрд, в прошлом 0,415.
Нематериальных активов еще достаточно на балансе — 3,898 млрд, будет ли подобное, дополнительное списание в 2021 году, я не знаю, но вижу несколько положительных моментов:
— такими темпами спишутся за 3 с небольшим года
— и самое главное на в текущем 2021 году могут уменьшится до обычной величины.
Краткое резюме: Гудвила не надо больше списывать, остальные статьи под вопросом, скорее всего не вырастут ( т. к. очень сильно увеличились), могут и упасть до значений 2022 года.
Выросли на 4,692 млрд. Отражены в Примечании 11,22.
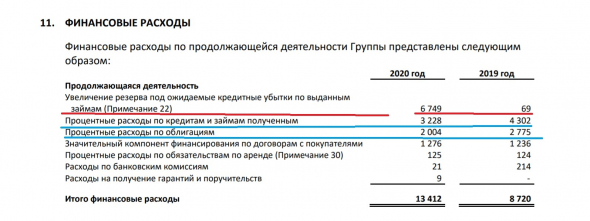
Положительные моменты — снизились процентные расходы по кредитам, займам и облигациям. Суммарный положительный эффект — 1,845 млрд., больше чем вся чистая прибыль за 2022 год.
Основная причина роста расходов — увеличение резервов «под ожидаемые кредитные
убытки по выданным займам», в 2020 году увеличили резерв, а фактически списали 6,749 млрд. рублей ( это с процентами скорее всего)
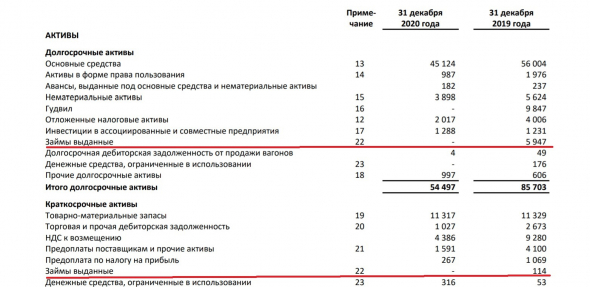
Выданных займов судя по балансу было в 2022 году на 6,061 млрд., а к концу 2020 году уже ничего не было.
В Примечании 22 ( стр. 75 ) расшифровывается кому займы были выданы
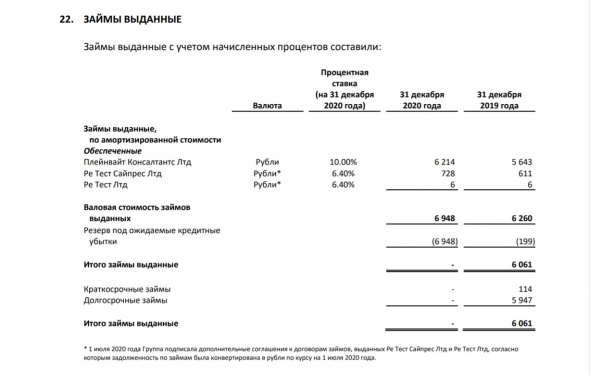
Получается резервы под ожидаемые кредитные убытки начали формировать еще в 2022 году, в 2020 стало понятно, что вероятность возврата стремится к нулю, поэтому решили все списать и это списание разовое .
Тут два положительных момента :
— займов больше нету, поэтому в 2021 году по этой статье расходов уже не будет
— Плейвайнт Конслатинг Лтд является акционером ОВК, количество акций 17 399 503, что при текущей стоимости составляет 1,33 млрд. рублей, и этот пакет акций является залогом по кредиту. Гипотетически часть кредита может еще вернутся, если по текущей цене, то 1,33 млрд. плюсом к доходам 2021 года.
Таким образом если бы этих разовых списаний не было, то прибыль могла бы быть больше на следующие суммы:
— 9,847 млрд — «Обесценивание гудвила»
— 6,948 млрд . — Убыток от увеличения резерва по займам , т. к. займов больше нету.
— 2 млрд . — если предположить что статьи «Обесценение основных средств»,«Обесценение нематериальных активов», «Обесценение активов в форме права пользования», не будут списываться в усиленном режиме ( 2020 год — общая сумма 4,555 млрд, в 2022 году эти же статьи 0,49 млрд. Разница составила 4,065 млрд.). Вообще, такое ощущение что списали в этом году все что было можно, т. к. все равно был бы убыток.
Другие сокращения: Что нужно знать об автоматизированной системе учета ресурсов. Пять самых популярных вопросов
Итого: 18,79 млрд. плюсом
По отчету о прибылях и убытках за 2020 год — убыток до налогообложения 18,957, т. е. если немного упростить и округлить ( сумму списаний т. к. на глазок делалось), то за 2021 год до вычета налогов компания сработала в ноль.
Если дальше развить эту мысль, то все равно был бы убыток, т. к. ОВК это холдинг, сами вагоны делают и продают дочерние предприятия, которые так или иначе платят какой то налог на прибыль, возьмем из отчета за 2020, там налог на прибыль вообще гигантский 3,572 млрд, особенно на фоне такого убытка.
Вывод — даже при отсутствие разовых крупных списаний, в 2020 году все равно был бы убыток за счет налога на прибыль.
Но при отрицательной прибыли, долги не погасить, они будут только копиться ( можно за счет положительного денежного потока, но нас в итоге интересует чистая прибыль)
Что бы прибыль была положительной надо либо снизить расходы, либо повысить доходы.
Рассмотрим структуру выручки и расходов, что бы разобраться есть ли там резервы.
Выручка выросла на 23,45% или на 15, 124 млрд., но весь рост за счет одной статьи — «реализация вагонов из собственного парка», продажи по ней выросли на 17,209 млрд. Как мы знаем из отчета, ОВК выходит из бизнеса по аренде вагонов и рост продаж связан с продажей вагонов, задействованных в этом бизнесе, т. е. в 2021 году будет не более чем 2022 ( 2,51).
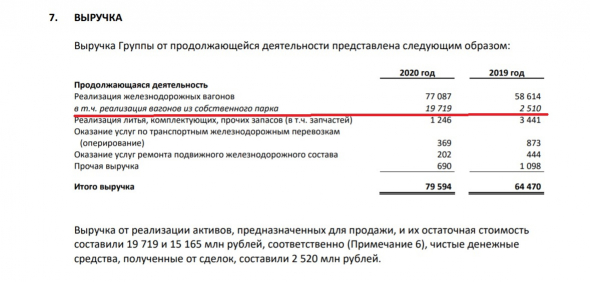
В связи с выходом из бизнеса, для дальнейших расчетов исключу вообще эту статью ( реализация вагонов из собственного парка), таким образом выручка за 2022 год составит 61,960, а за 2020 год 59, 875 млрд, т. е. выручка от основной деятельности снизилась .
Аналогично поступим с себестоимостью, исключим статьи которые относятся к вагонам из собственного парка, т. к. ОВК решили что они завод по производству, а арендой и всем что связано с вагонами пусть занимаются другие.
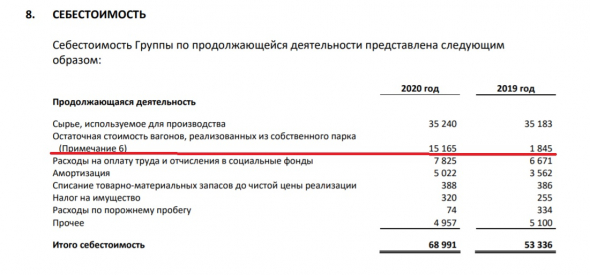
Таким образом себестоимость за 2022 год составит 51,521 млрд., а за 2020 — 53,826 млрд.
Рассчитаем рентабельность выручки по валовой прибыли
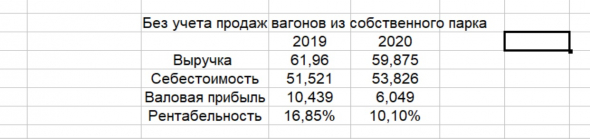
Вывод — в 2020 году рентабельность бизнеса, без учета продаж собственных вагонов, снизилась с 16,85 до 10,1 %, валовая прибыль от основной деятельности снизилась на 42% с 10, 439 млрд. до 6,049 млрд. рублей.
Если посмотреть на причины роста себестоимости то их три:
— сырье, хоть и осталось таким же, но выручка снизилась
— расходы на оплату труда, плюс 1,154 млрд по сравнению с 2022 годом, грубо почти на 100 млн. рублей в месяц, 11000 сотрудников, получается каждому добавили по 8, 742 в месяц. Средняя зарплата в 2022 году была 38,87 руб в месяц, стала 45,693. Будем считать это рыночным уровнем.
— рост амортизации на 1,460 млрд.
Сырье составляет основную часть себестоимости и в связи с повсеместным ростом цен на металл, не имеет резервов к снижению, оплата труда вполне себе рыночная, даже думаю может немного вырасти, амортизация останется такой же, т.к количество активов на балансе не растет.
Таким образом какие то очевидных резервов в снижении себестоимости не наблюдается, а наоборот она ( себестоимость) будет только расти, в основном за счет цен на сырье.
Если в 2020 году валовая прибыль составляла 10% от выручки, то в 2021 с учетом увеличения стоимости металла придется поднимать цены, т. к. сырье в выручке составляет в среднем 57 процентов, на каждый 1% роста сырья, придется поднимать на 0,57% стоимость итоговой продукции, что бы иметь такую же рентабельность.
В итого выходит, что при валовой прибыли в 10% от выручки ( для чего в этом году надо поднять цены для компенсации роста цены на сырье) и сохранении объема продаж в денежном выражении на уровне 2020 года, в 2021 будет всего 6 млрд. валовой прибыли.
6 млрд. валовая прибыль при рентабельности 10% по выручке
— 3 млрд. Коммерческие, общехозяйственные и административные расходы
— 2,5 млрд Обесценивание ( на 2 млрд. ниже чем в 2020)
— 6,5 млрд Чистые финансовые расходы
Итого прибыль до налогообложения — минус 6 млрд.
-1,0 млрд. Налог на прибыль ( возьмем по 2022 году и округлим)
Итого прогнозная чистая прибыль за 2021 год— минус 7 млрд. руб.
Да, есть еще амортизация, с одной стороны это бумажное списание, фактически эти деньги не отдаются, а сумма там около 5 млрд, но производство большое, активов много, все они не становятся моложе и требуют или потребуют в ближайшие годы капитальных вложений, поэтому сумму амортизации предлагаю пока не учитывать, будем считать ее резервом на крайний случай.
Вывод этих расчетов: если дополнительно ничего в 2021 году не менять, то ОВК все равно будет убыточен по чистой прибыли (-7 млрд.).
Варианты вывода ОВК на чистую прибыль:
1. Повысить рентабельность
а) снизить производственную себестоимость .
На текущий момент это нереально, цена на металл ( самая крупная статья расходов) растет и если снизится, то маловероятно что до уровня 2020 года.
б) повысить цену на конечную продукцию ( т. е. к росту цены на металл прибавить еще доп.рентабельность от 5%).
То же маловероятно, т. к. основной конечный потребитель — крупные перевозчики, ставки аренды вагонов ( а соответственно их доходы) находятся на минимумах, роста пока не наблюдается, следовательно у перевозчиков отсутствует возможность для закупок, тем более по существенно более высокой цене.
2. Повысить объем продаж
Рынок снижается — низкие ставки ведут к уменьшению закупок, плюс текущий профицит полувагонов ( основной сегмент)
Следовательно можно сделать вывод — в 2021 году валовая прибыль не вырастет, в лучшем случае сохранится такой же, при условии что удастся сохранить выручку при росте цены реализации на величину подорожания металла.
Другие сокращения: Major Центр BRP — официальный дилер мототехники БРП в Москве и Московской Области
Однако в будущем, в связи с тем что игроков не так много и все они так или иначе завязаны на государство, возможно объем выпуска новых вагонов придет в соответствии со спросом, который позволит держать рентабельность на приемлемом уровне.
Плюс ставки на аренду вагонов не будут вечно на минимумах, которые не позволяют перевозчикам, осуществлять капитальные затраты в прежнем объеме.
2. Снизить другие, непроизводственные расходы.
Самое очевидное лежит на поверхности — уменьшить финансовые расходы, а именно процентные платежи.
1) снизить процентную ставку.
Текущие ставки по кредитам имеют тенденцию к росту в связи повышением ключевой ставки ЦБ и резервов по снижению ставки не наблюдается.
Возможно конечно, что существует какая нибудь госпрограмма, компенсирующая проценты, либо дающая льготный кредит под низкую ставку, но думаю что это во первых не быстро, во вторых если бы было возможно, то уже воспользовались.
Следовательно этим способом нужного эффекта не добиться, по крайней мере быстро
2) снизить объем долга за который платятся проценты.
Списать часть кредитов просто так нельзя.
Отдать кредиты из текущей прибыли то же не получится ( деятельность убыточная), даже если предположить что все свободные деньги будут направляться на гашение, то уйдет слишком много времени ( от 10 до 20 лет).
Остается один вариант — увеличить собственный капитал, на вырученные деньги отдать долги, т. е. надо провести доп. эмиссию акций.
Сейчас уставной и добавочный капитал грубо 23 млрд, увеличиваем общее количество акций в 3 раза, т. е. сумма доп. эмиссии составит 46 млрд., эти деньги используем для того что бы погасить большую часть долга.
В первую очередь облигации ( по ним ставки выше), потом короткие кредиты.
Всего на текущий момент облигаций на 26,194 млрд., кредитов 21,99 краткосрочных и 15,318 долгосрочных (37,308 общая).
Т.е. 46 млрд. пришло, из них 26 ушло на облигации, 20 на кредиты. Останется 17 млрд. кредитов, которые можно перевести в долгосрочные и растянуть лет на 10.
С 17 млрд. долга при ставке 8% будет набегать процентов 1,36 млрд. в год, плюс возможно статья «значительный компонент финансирования» то же может снизится, но даже с ней грубо получается что финансовые расходы составят 2,5 млрд, против 6,5 млрд сейчас, таким образом сразу получаем плюсом 4 млрд. к прибыли до налогов.
На первоначальном этапе акции можно продать любой гос. конторе, те же банки выкупят ее, погасят свои же кредиты и облигации ОВК, у них не будет копится задолженность, появится акции на балансе, вроде всем хорошо, тем более что схема не нова и подобное сделали в Аэрофлоте.
Причем все это можно сделать быстро ( уже в этом году) с теми ресурсами что есть, фактически переложив деньги из одного кармана в другой.
Если мы скорректируем расчет чистой прибыли на экономию на процентах, то прибыль до налогообложения будет вместо минус 6 млрд, минус 2 млрд, а общий убыток не более минус 3 млрд ( прибавляем 1 млрд. налогу на прибыль).
Чистая прибыль при таких раскладах даже может быть околонулевой с небольшим положительным значением, т. к. размер различных обесцениваний зависит от учетной политики эмитента.
Денежный поток будет положительным.
Затем можно постепенно сбалансировать объем предложения, а там глядишь и ставки на аренду вагонов пойдут вверх, в результате чего чистая прибыль из околонулевой, станет вполне себе нормальной, позволяющей платить дивиденды.
Через несколько лет, ОВК может быть рентабельной компанией, с низким и постоянно снижающимся уровнем долга, занимающая крупную долю рынка ( не менее 25%) где не более 5 крупных игроков, большая часть которых так или иначе зависит от государства ( через кредиты, лизинги, программы господдержки).
Затем продажа госпакета профильному инвестору либо постепенно в рынок.
Вывод: Увеличиваем собственный капитал через допэмиссию-Гасим часть долга-Уменьшаем процентные платежи и списания = ОВК выходит в ноль.
Дожидаемся улучшения коньюктуры ( ставки аренды, объем продаж, рентабельность)= ОВК прибыльная компания.
Покупать или нет акции.
Вот ниже мои расчеты по возможным дивидендам, при условии что через какое то время ситуация наладится, будет доп.эмиссия и платить 50% от прибыли по МСФО.
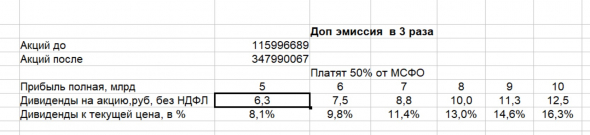
Т.е. если делаем ставку на разумность менеджмента, то через пару лет, может быть двухзначная дивидендная доходность к текущей цене, даже с учетом доп.эмиссии и акции, даже по текущей цене, привлекательны.
Рисков тут то же много :
— отсутствие продаж на экспорт
— традиционная невысокая рентабельность отрасли
— большая зависимость от государства и цен на сырье
— возможное дальнейшее, более сильное падение цены ( доп.эмиссия, ухудшение конъюнктуры, слабое восстановление отрасли жд. перевозок)
Как поступит менеджмент и поведут себя котировки предсказать сложно, я описал лишь один из вариантов развития событий, но в любом случае ( даже благоприятном) это сверхрисковая операция, заходить на «всю котлету» точно не стоит.
P.S. Все написанное лишь попытка разобраться в ситуации, точнее сформулировать свои мысли, не является инвестиционной рекомендацией.
Овк продали за $200 млн. теперь росбанку не нужно строить розничную сеть
Вчера было объявлено о крупнейшей сделке в российском финансовом секторе. Холдинг «Интеррос», в состав которого входит Росбанк, за $200 млн покупает банковскую группу ОВК, построенную на базе сети знаменитого банка «СБС-Агро».
Группа банков «ОВК» строилась на базе филиальной сети СБС-Агро. В 1999 г. практически все московские отделения СБС-Агро начали работу под вывеской «Первое общество взаимного кредита». Ему же достались и все банкоматы СБС-Агро (сейчас их уже более 300).
Затем было создано еще шесть банков: «Северо-Западное ОВК» (в 2001 г. вышло из состава группы) , «Центральное ОВК», «Поволжское ОВК», «Приволжское ОВК», «Сибирское ОВК» и «Дальневосточное ОВК». Совокупные активы семи банков группы, по данным ЦЭА «Интерфакс» на 1 апреля 2003 г. , составляют 14,2 млрд руб. (37-е место в списке по активам) , капитал — 2,6 млрд руб. , а депозиты физлиц — 4,7 млрд руб. У группы 47 филиалов, 325 отделений.
Другие сокращения: Откуда берутся коды аэропортов?
Как сообщается в пресс-релизе «Интерроса», компания подписала соглашение с союзом «Финансово-промышленная федерация» о приобретении у него всей группы ОВК, в которую входит шесть банков, около 350 филиалов и отделений в Москве и регионах, НКО «Объединенная расчетная система», процессинговый центр «СТБ кард», инкассаторская компания «Инкахран» и т. д. Все эти активы пополнят финансовую группу «Интерроса», центром которой является Росбанк, девятый по активам и капиталу банк России. Сумма сделки составила $200 млн. «Поглощений такого размаха в российском банковском бизнесе еще не было», — говорит аналитик Альфа-банка Наталья Орлова. Сопоставить с этой сделкой можно лишь попытку ВТБ купить Мост-банк, которая не удалась.
«Сделка сделана, она кажется нам доходной, интересной, важной с точки зрения развития финансового блока, но мы будем очень аккуратно подходить ко всем вопросам реструктуризации этого бизнеса», — заявил «Ведомостям» гендиректор «Интерроса» Андрей Клишас. В группе ОВК «Ведомостям» официальных комментариев получить не удалось, однако источник, близкий к сделке, сказал, что бывший владелец группы Александр Смоленский остался доволен условиями соглашения с Росбанком, так как ОВК «оказался востребован и продолжит жить». По словам источника, решение о продаже принимал сын Александра Смоленского Николай, которому было доверено руководство банковским бизнесом ОВК, хотя и не без участия отца.
По словам Клишаса, говорить о том, как будет реструктурирован финансовый блок «Интерроса» в связи с новым приобретением, пока рано. Чтобы принять решение, компания привлечет один из международных банков в качестве консультанта. Пока же, по словам Клишаса, бизнес ОВК будет сохранен в нынешнем виде, а ключевой менеджмент группы пока остается на своих местах. Председатель правления Росбанка Александр Попов добавляет, что вариантов два — либо на базе ОВК и Росбанка создадут один крупный банк, либо один будет заниматься корпоративным бизнесом, другой — розничным.
Орлова из Альфа-банка рассматривает нынешнюю сделку как покупку отделений, а не целого бизнеса. Если исходить из этого, то цена в $200 млн за 350 отделений (в среднем по $517 000 за отделение) кажется ей вполне допустимой. Теперь, полагает она, Росбанк, обещавший к концу 2007 г. открыть 400 — 450 розничных точек, сможет прекратить работу по созданию собственной розничной сети. «По понятным причинам наши прежние планы теперь будут корректироваться с учетом сделки», — подтверждает Попов.
Аналитики пока не берутся оценить, насколько вырастет банковский бизнес «Интерроса» за счет активов группы ОВК. По словам аналитика Standard https://rasshifrui.ru/est-li-perspektivy-u-npk-ovk/» target=»_blank»]rasshifrui.ru[/mask_link]
ПАО «НПК ОВК» планирует докапитализацию.


ПАО «Научно-производственная корпорация «Объединенная Вагонная Компания» («НПК ОВК», «Компания») (MOEX: UWGN), ведущий производитель грузовых вагонов в России, сообщает, что 12 сентября 2023 года внеочередное общее собрание акционеров Компании рассмотрит вопрос об увеличении уставного капитала путем размещения дополнительных акций в количестве 12 500 000 000 обыкновенных акций номинальной стоимостью один рубль каждая. В настоящий момент уставной капитал Компании состоит из 115 996 689 обыкновенных акций номинальной стоимостью один рубль.
Дополнительная эмиссия нацелена, прежде всего, на долгосрочное развитие, повышение операционной эффективности и снижение долговой нагрузки Компании и входящих в ее состав организаций. Согласно промежуточной сокращенной консолидированной отчетности по МСФО на 30.06.2023 г. размер финансового долга НПК ОВК составил 71,7 млрд руб., при этом его основная часть представлена краткосрочной задолженностью, срок погашения которой наступает до конца сентября 2023 года.
Успешное проведение дополнительной эмиссии акций также позволит НПК ОВК укрепить финансовую устойчивость и реализовать масштабную инвестиционную программу, направленную в том числе на повышение собственной производственной автономии в условиях импортозамещения. В результате, это откроет путь к росту фундаментальной стоимости Компании.
В ходе реализации дополнительной эмиссии Компания рассчитывает на поддержку и участие существующих акционеров, которым в рамках действующего законодательства будет предложено принять участие в преимущественном праве приобретения акций. В случае если текущие акционеры не реализуют свое преимущественное право, дополнительные невыкупленные акции будут предложены широкому кругу инвесторов.
Цена размещения акций в рамках дополнительной эмиссии, в том числе и в рамках преимущественного права, будет определена Советом директоров Компании на основании отчета независимого оценщика.
Для справки: Название компании: Научно-производственная корпорация Объединенная Вагонная Компания, ПАО (НПК ОВК) Адрес: ********** Телефоны: ********** Факсы: ********** E-Mail: ********** Web: ********** Руководитель: ********** [Для просмотра контактных данных нужно зарегистрироваться или авторизироваться]
Увеличить шрифт | | Версия для печати | Просмотров: 10
Введите e-mail получателя:
Укажите Ваш e-mail:
Получить информацию:
Ссылка на новость:


Специальное предложение
Зарегистрируйтесь на мероприятие от аналитиков INFOLine и получайте ежедневное саммари главных событий отрасли в течение всего сентября.
Предложение действительно для участников:
- Сессии WorldFood-21 «Новые стратегии поставщиков, ритейла и HoReCa: ориентация на экспорт, вертикальная интеграция, цифровизация и другие стратегии», 22 сентября 2021 года. Подробнее
- Форума для поставщиков «Диалог Х5-2021», 30 сентября 2021. Подробности и регистрация
Источник: www.advis.ru