
Проблема нехватки денег актуальна для большинства современных семей. Многие буквально мечтают о том, чтобы расплатиться с долгами и начать новую финансовую жизнь. В условиях кризиса бремя маленькой зарплаты, кредитов и долгов, затрагивает почти все семьи без исключения. Именно поэтому люди стремятся контролировать свои расходы. Суть экономии расходов не в том, что люди жадные, а в том, чтобы обрести финансовую стабильность и взглянуть на свой бюджет трезво и беспристрастно.
Польза контроля финансового потока очевидна – это снижение расходов. Чем больше вы сэкономили, тем больше уверенности в завтрашнем дне. Сэкономленные деньги можно пустить на формирование финансовой подушки, которая позволит вам некоторое время чувствовать себя комфортно, например, если вы остались без работы.
Главный враг на пути финансового контроля – это лень. Люди сначала загораются идеей контролировать семейный бюджет, а потом быстро остывают и теряют интерес к своим финансам. Чтобы избежать подобного эффекта, требуется обзавестись новой привычной – контролировать свои расходы постоянно. Самый трудный период – это первый месяц.
СЕМЕЙНЫЙ БЮДЖЕТ Как ВЕСТИ, ПРАКТИКА с примерами и таблицей.Полная ИНСТРУКЦИЯ Доходы расходы в семье
Потом контроль входит в привычку, и вы продолжаете действовать автоматически. К тому же плоды своих «трудов» вы увидите сразу – ваши расходы удивительным образом сократятся. Вы лично убедиться в том, что некоторые траты были лишними и от них без вреда для семьи можно отказаться.
Опрос: Таблицы Excel достаточно для контроля семейного бюджета?
Учет расходов и доходов семьи в таблице Excel
Если вы новичок в деле составления семейного бюджета, то прежде чем использовать мощные и платные инструменты для ведения домашней бухгалтерии, попробуйте вести бюджет семьи в простой таблице Excel. Польза такого решения очевидна – вы не тратите деньги на программы, и пробуете свои силы в деле контроля финансов. С другой стороны, если вы купили программу, то это будет вас стимулировать – раз потратили деньги, значит нужно вести учет.
Начинать составления семейного бюджета лучше в простой таблице, в которой вам все понятно. Со временем можно усложнять и дополнять ее.
Главный принцип составления финансового плана заключается в том, чтобы разбить расходы и доходы на разные категории и вести учет по каждый из этих категорий. Как показывает опыт, начинать нужно с небольшого числа категорий (10-15 будет достаточно). Вот примерный список категорий расходов для составления семейного бюджета:
- Автомобиль
- Бытовые нужды
- Вредные привычки
- Гигиена и здоровье
- Дети
- Квартплата
- Кредит/долги
- Одежда и косметика
- Поездки (транспорт, такси)
- Продукты питания
- Развлечения и подарки
- Связь (телефон, интернет)
Рассмотрим расходы и доходы семейного бюджета на примере этой таблицы.
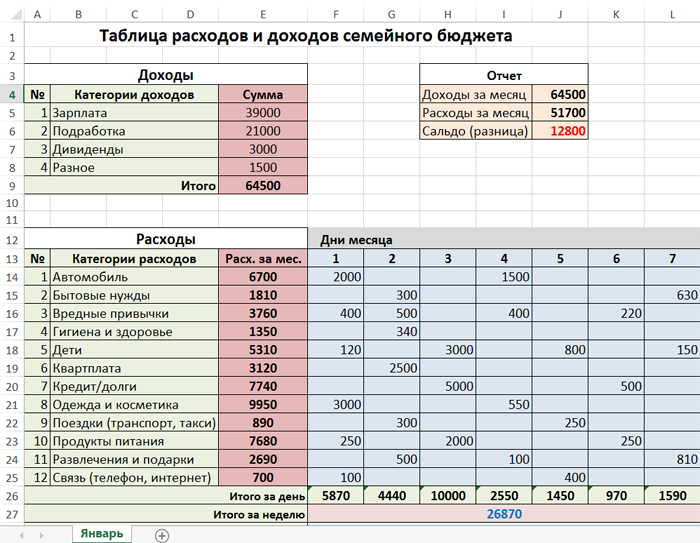
Здесь мы видим три раздела: доходы, расходы и отчет. В разделе «расходы» мы ввели вышеуказанные категории. Около каждой категории находится ячейка, содержащая суммарный расход за месяц (сумма всех дней справа). В области «дни месяца» вводятся ежедневные траты. Фактически это полный отчет за месяц по расходам вашего семейного бюджета.
Данная таблица дает следующую информацию: расходы за каждый день, за каждую неделю, за месяц, а также итоговые расходы по каждой категории.
Что касается формул, которые использованы в этой таблице, то они очень простые. Например, суммарный расход по категории «автомобиль» вычисляется по формуле =СУММ(F14:AJ14). То есть это сумма за все дни по строке номер 14. Сумма расходов за день рассчитывается так: =СУММ(F14:F25) – суммируются все цифры в столбце F c 14-й по 25-ю строку.
Аналогичным образом устроен раздел «доходы». В этой таблице есть категории доходов бюджета и сумма, которая ей соответствует. В ячейке «итог» сумма всех категорий (=СУММ(E5:E8)) в столбце Е с 5-й по 8-ю строку. Раздел «отчет» устроен еще проще. Здесь дублируется информация из ячеек E9 и F28.
Сальдо (доход минус расход) – это разница между этими ячейками.
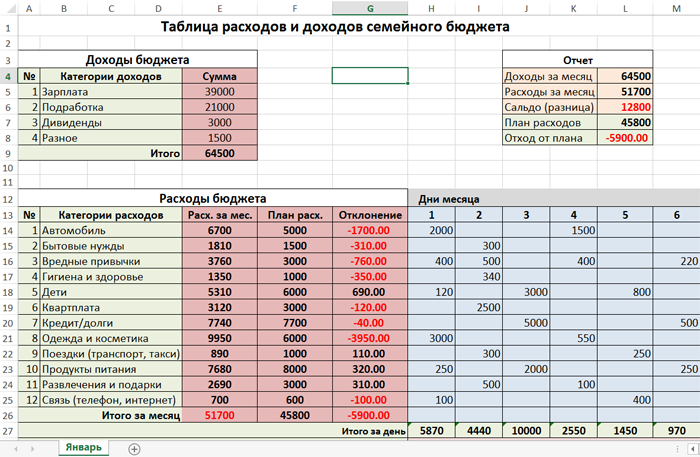
Теперь давайте усложним нашу таблицу расходов. Введем новые столбцы «план расхода» и «отклонение» (скачать таблицу расходов и доходов). Это нужно для более точного планирования бюджета семьи. Например, вы знаете, что затраты на автомобиль обычно составляют 5000 руб/мес, а квартплата равна 3000 руб/мес. Если нам заранее известны расходы, то мы можем составить бюджет на месяц или даже на год.
Зная свои ежемесячные расходы и доходы, можно планировать крупные покупки. Например, доходы семьи 70 000 руб/мес, а расходы 50 000 руб/мес. Значит, каждый месяц вы можете откладывать 20 000 руб. А через год вы будете обладателем крупной суммы – 240 000 рублей.
Таким образом, столбцы «план расхода» и «отклонение» нужны для долговременного планирования бюджета. Если значение в столбце «отклонение» отрицательное (подсвечено красным), то вы отклонились от плана. Отклонение рассчитывается по формуле =F14-E14 (то есть разница между планом и фактическими расходами по категории).
Как быть, если в какой-то месяц вы отклонились от плана? Если отклонение незначительное, то в следующем месяце нужно постараться сэкономить на данной категории. Например, в нашей таблице в категории «одежда и косметика» есть отклонение на -3950 руб. Значит, в следующем месяце желательно потратить на эту группу товаров 2050 рублей (6000 минус 3950). Тогда в среднем за два месяца у вас не будет отклонения от плана: (2050 + 9950) / 2 = 12000 / 2 = 6000.
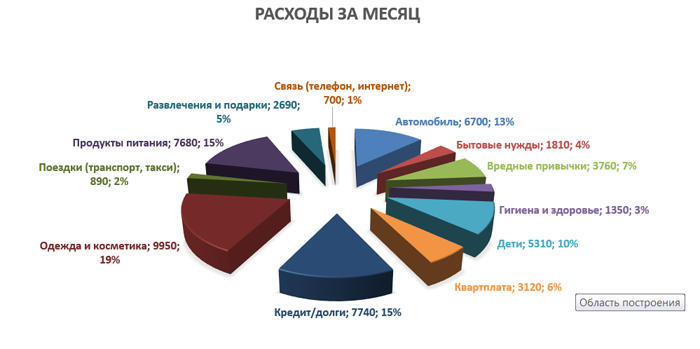
Используя наши данные из таблицы расходов, построим отчет по затратам в виде диаграммы.
Аналогично строим отчет по доходам семейного бюджета.
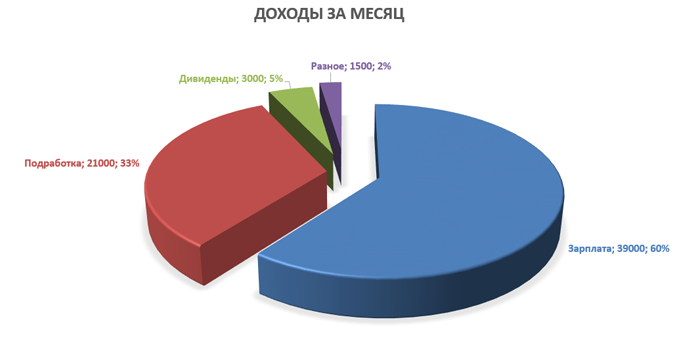
Польза этих отчетов очевидна. Во-первых, мы получаем визуальное представление о бюджете, а во-вторых, можно проследить долю каждой категории в процентах. В нашем случае самые затратные статьи – «одежда и косметика» (19%), «продукты питания» (15%) и «кредит» (15%).
В программе Excel есть готовые шаблоны, которые позволяют в два клика создать нужные таблицы. Если зайти в меню «Файл» и выбрать пункт «Создать», то программа предложит вам создать готовый проект на базе имеющихся шаблонов. К нашей теме относятся следующие шаблоны: «Типовой семейный бюджет», «Семейный бюджет (месячный)», «Простой бюджет расходов», «Личный бюджет», «Полумесячный домашний бюджет», «Бюджет студента на месяц», «Калькулятор личных расходов».
Подборка бесплатных шаблонов Excel для составления бюджета
Бесплатно скачать готовые таблицы Excel можно по этим ссылкам:
Первые две таблицы рассмотрены в данной статье. Третья таблица подробно описана в статье про домашнюю бухгалтерию. Четвертая подборка – это архив, содержащий стандартные шаблоны из табличного процессора Excel.
Попробуйте загрузить и поработать с каждой таблицей. Рассмотрев все шаблоны, вы наверняка найдете таблицу, которая подходит именно для вашего семейного бюджета.
Таблицы Excel против программы «Домашняя бухгалтерия»: что выбрать?
У каждого способа ведения домашней бухгалтерии есть свои достоинства и недостатки. Если вы никогда не вели домашнюю бухгалтерию и слабо владеете компьютером, то лучше начинать учет финансов при помощи обычной тетради. Заносите в нее в произвольной форме все расходы и доходы, а в конце месяца берете калькулятор и сводите дебет с кредитом.
Если уровень ваших знаний позволяет пользоваться табличным процессором Excel или аналогичной программой, то смело скачивайте шаблоны таблиц домашнего бюджета и начинайте учет в электронном виде.
Когда функционал таблиц вас уже не устраивает, можно использовать специализированные программы. Начните с самого простого софта для ведения личной бухгалтерии, а уже потом, когда получите реальный опыт, можно приобрести полноценную программу для ПК или для смартфона. Более детальную информацию о программах учета финансов можно посмотреть в следующих статьях:
Плюсы использования таблиц Excel очевидны. Это простое, понятное и бесплатное решение. Также есть возможность получить дополнительные навыки работы с табличным процессором. К минусам можно отнести низкую производительность, слабую наглядность, а также ограниченный функционал.
У специализированных программ ведения семейного бюджета есть только один минус – почти весь нормальный софт является платным. Тут актуален лишь один вопрос – какая программа самая качественная и дешевая? Плюсы у программ такие: высокое быстродействие, наглядное представление данных, множество отчетов, техническая поддержка со стороны разработчика, бесплатное обновление.
Если вы хотите попробовать свои силы в сфере планирования семейного бюджета, но при этом не готовы платить деньги, то скачивайте бесплатно шаблоны таблиц и приступайте к делу. Если у вас уже есть опыт в области домашней бухгалтерии, и вы хотите использовать более совершенные инструменты, то рекомендуем установить простую и недорогую программу под названием Экономка. Рассмотрим основы ведение личной бухгалтерии при помощи «Экономки».
Ведение домашней бухгалтерии в программе «Экономка»
Подробное описание программы можно посмотреть на этой странице. Функционал «Экономки» устроен просто: есть два главных раздела: доходы и расходы.
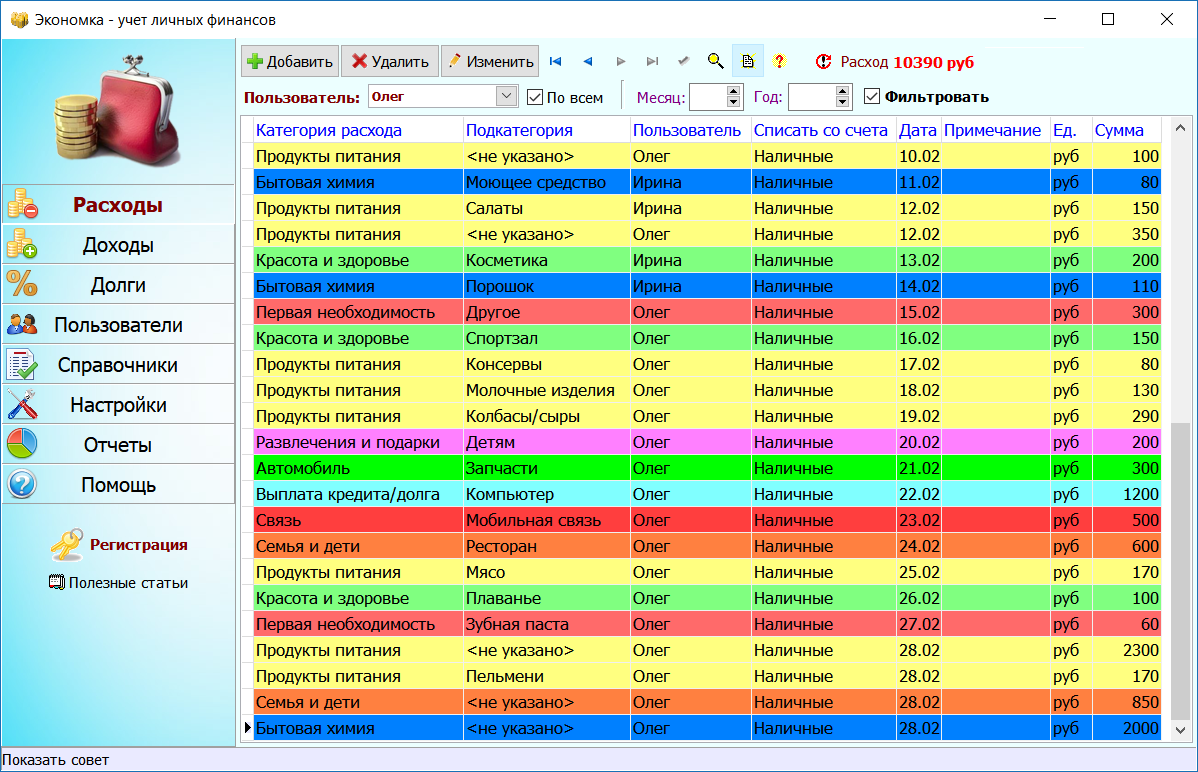
Чтобы добавить расход, нужно нажать кнопку «Добавить» (расположена вверху слева). Затем следует выбрать пользователя, категорию расхода и ввести сумму. Например, в нашем случае расходную операцию совершил пользователь Олег, категория расхода: «Семья и дети», подкатегория: «Игрушки», а сумма равна 1500 руб. Средства будут списаны со счета «Наличные».
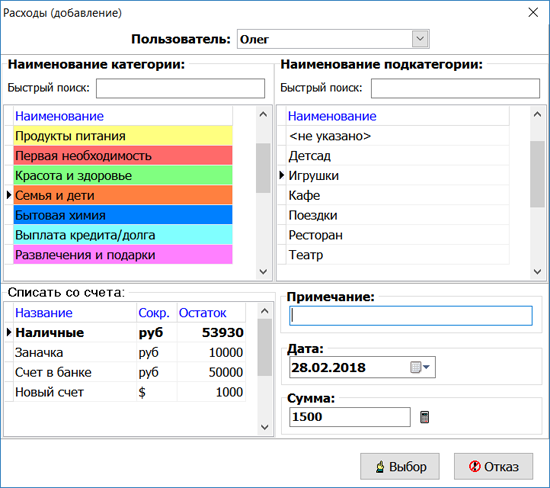
Аналогичным образом устроен раздел «Доходы». Счета пользователей настраиваются в разделе «Пользователи». Вы можете добавить любое количество счетов в разной валюте. Например, один счет может быть рублевым, второй долларовым, третий в Евро и т.п. Принцип работы программы прост – когда вы добавляете расходную операцию, то деньги списываются с выбранного счета, а когда доходную, то деньги наоборот зачисляются на счет.
Чтобы построить отчет, нужно в разделе «Отчеты» выбрать тип отчета, указать временной интервал (если нужно) и нажать кнопку «Построить».

Как видите, все просто! Программа самостоятельно построит отчеты и укажет вам на самые затратные статьи расходов. Используя отчеты и таблицу расходов, вы сможете более эффективно управлять своим семейным бюджетом.
| Скачать программу «Экономка» Версия: 1.5 ( |
2.4 Мб) Windows XP/7/8/10
Видео на тему семейного бюджета в Excel
На просторах интернета есть немало видеороликов, посвященных вопросам семейного бюджета. Главное, чтобы вы не только смотрели, читали и слушали, но и на практике применяли полученные знания. Контролируя свой бюджет, вы сокращаете лишние расходы и увеличиваете накопления.
Планирование и распределение семейного бюджета — это болезненная тема для большинства семей, особенно для тех граждан, что имеют «средний уровень дохода». Ведь накапливать и тратить деньги с умом — задача непростая. Облегчить эту участь поможет ведение домашней бухгалтерии: для этого можно завести большую канцелярскую тетрадь, или скачать программы домашнего бюджета.
Как распланировать домашний бюджет на месяц?

Для чего вообще нужно вести учет поступающих и расходующихся денежных средств, составляющих капитал семьи? Ответ прост — умение фиксировать ежемесячный денежный поток даст возможность правильно распределить приоритетные статьи затрат, научиться экономить и избежать лишних затрат, а также накопить денег на дорогостоящие покупки.
Итак, главный вопрос — как составить ежемесячный план домашних средств?
Это целая структура, включающая в себя 3 важных этапа:
- суммирование всех поступлений денег в семье за один календарный месяц;
- выделение основных статей расходов;
- дополнительные траты (кредитные обязательства, займы у родственников, знакомых или соседей, коммунальные и прочие обязательные платежи).
В любом случае, опорная точка бюджета домашнего хозяйства — доходы всех членов семьи, так как отталкиваясь от этой цифры и следует планировать трату денежных средств.
Как составить и вести бюджет в тетради?
Самый простой способ вести учет денежных средств в семейном бюджете — это использовать обычную (лучше большую канцелярскую) тетрадь или хотя бы блокнот. Однако следует помнить, что тетрадь должна иметь специальные графы:
- доходы всех членов семьи;
- расходы на необходимые ресурсы;
- итоговые цифры.
Оптимальным вариантом будет ежедневное ведение данной тетради, чтобы иметь определенное представление о том, сколько денег тратится в семье и на какие нужды. Да, занятие утомительное, но зато ведется полный учет финансов в семье, вплоть до мелочей.
Образец, как вести таблицы доходов и расходов домашнего бюджета:
| Остаток средств на начало дня: | 1756,45 руб. | |
| Доходы: | Расходы: | |
| З/п мужа — 28 000,00 руб. | Продукты питания (чек) — 3268,75 руб. | |
| З/п жены — 22 000,00 руб. | Коммунальные платежи: | |
э/энергия — 1193,60 руб.
отопление — 2508,00 руб.
такси — 250,00 руб.
Честно говоря, использование тетрадей в эпоху развития компьютерной техники выглядит старомодным, поэтому предпочтительней пользоваться компьютерными программами, которые упростят ведение домашнего бюджета.
Таблица доходов и расходов в Excel
Большинство людей вполне сносно владеют компьютером, а также офисными приложениями, одной из которых является Microsoft Excel. Именно в ней можно и нужно вести домашний бюджет.
Тут простор для действий достаточно велик. Можно создавать сложные формулы, вести запись доходов и расходов ежедневно, еженедельно, ежемесячно и даже круглогодично. Благо, книга Excel имеет множество листов.
Для шаблона домашнего бюджета в Excel берется одна из простейших форм, куда будут учитываться следующие данные:
- каждый месяц на отдельном листе книги Excel;
- в каждом листе разграничение доходной и расходной части с последующим их суммированием;
- итоговая (сводная) таблица, в которой можно просмотреть все доходы и затраты за текущий год;
- при желании можно составить диаграммы и графики, чтобы определить наиболее затратные или доходные месяцы.

Как видно на изображении, в таблице четко указаны даты совершения финансовой операции, суммы доходов и расходов, а также куда или откуда пришли деньги.
Внизу таблицы с помощью формул подсчитываются итоги отдельно по доходам и расходам, а также итоговое сальдо (остаток денежных средств) на конец месяца.

А вот на этом рисунке видно, что для анализа денежных трат необходимо воспользоваться функцией «Фильтр», чтобы определить, куда и сколько уходит денег ежемесячно. Статьям расходов следует уделить особое внимание, так как путем анализа определяется, куда именно уходит большая часть средств семьи.
На следующем рисунке можно увидеть сводную таблицу за год. С ее помощью определяется годовой баланс финансов семьи.

Какая программа домашнего бюджета лучшая — обзор ТОП-7
Помимо использования уже упомянутых тетради и Excel, для ведения домашнего бюджета можно использовать и специальные программы, которые доступны в сети Интернет для свободного скачивания.
Собственно, статистика показывает, что в 20% случаев использования данных приложений, семьям удается снизить свои расходы на 10−30%. Результат впечатляет, но как выбрать лучший софт для семейного бюджета?
Пожалуй, к софту следует применять следующие критерии:
- интуитивно понятный интерфейс;
- простота в использовании;
- наличие большого количества функций с возможностью ручного редактирования и выбора.
И открывает ТОП-7 приложений, которые соответствуют заданным параметрам, программа CashFly.

Среди достоинств данной программы можно отметить:
- возможность работать без инсталляции (то есть достаточно скинуть ее один раз на съемный носитель, и пользоваться ею где угодно);
- расширенный функционал — выбор статей расходов, доходов;
- возможность запланировать бюджет на установленный период;
- печать сводок и ведомостей.
- AceMoney

Данная программа также обладает мощными возможностями, и очень удобна в управлении:
- ведение и анализ всех операций дохода и расхода;
- учет запланированных платежей (в том числе кредиты, коммунальные платежи );
- встроенный функционал отчетности — который позволяет быстро вывести на экран сведения по любой статье затрат или поступлений, с возможностью выбора периода.
- Экономка

Очень хорошее приложение, имеющее понятный интерфейс и большой набор функций. Единственным ее недостатком является тот факт, что она имеет ограниченное пользование и требует покупки для открытия всех функций (стоит, кстати, она совсем недорого).
- учитывать все приходные и расходные операции, причем как по каждому пользователю, так и по всем вместе;
- формировать отчеты по указанным статьям, в том числе и запланированным в будущем;
- распечатывать сводки за указанный период времени;
- цветовые схемы для каждой статьи доходов и расходов.
- Домашние финансы

Еще одна прекрасная программа для ведения семейного бюджета. Простота в управлении, большой набор функций, приятный внешний вид — это далеко не все достоинства приложения.
Кроме того, «Домашние финансы»:
- множественность выбора статей расходов и доходов;
- составление текущих и плановых графиков и диаграмм для анализа статей;
- печать отчетов;
- ведение и обработка данных, поступающих от всех пользователей программы.
- Домашняя бухгалтерия

По некоторым данным, данное приложение занимает чуть ли не первое место по функциям и возможностям.
- очень простой интерфейс, содержащий в себе отдельные вкладки;
- планирование домашнего бюджета;
- множество напоминаний о будущих затратах;
- фильтрация событий;
- создание отчетов и сводных диаграмм.

Узнайте о преимуществах, которые предлагают дебетовые карты Авангард банка, и как их заказать.
Чем выгодна бонусная программа «Коллекция» от ВТБ-245 и как в ней зарегистрироваться расскажем далее.

Если честно, то данное приложение является наиболее близким для всех пользователей. Выполненная в стиле офисных программ (Excel), она сразу же получает преимущество в виде понятного интерфейса.
- четкое ведение расходных и доходных статей;
- отчетность по заданным параметрам и периодам;
- планирование будущих затрат и напоминание о предстоящих оплатах.
- ДомФин

Еще один привлекательный софт, в котором предоставлен тот необходимый минимум, позволяющий вести жесткий учет своих финансовых средств, планировать и анализировать текущие и будущие затраты.
Даже внешний вид приложения комфортен и прост, без излишне ярких цветов.
Отзывы по ведению учета доходов и расходов
Если говорить по существу, то большинство проведенных опросов говорят о том, что более 50% семей совсем не прочь вести семейный бюджет с помощью всевозможных средств, указанных в статье.
И это говорит о том, что проблема с распределением домашних средств актуальна, и требует решения.
На видео наглядно о том, как вести домашнюю бухгалтерию:
Анализом доходов и расходов занимается каждый человек, которому небезразлично финансовое благополучие своей семьи. Если вы не знаете сколько у вас денег значит их у вас нет. Ведение бюджета позволяет всегда оставаться в плюсе, предупреждать ненужные траты, реализовывать цели и мечты.
Готовых программ для учета доходов и расходов много. Но найти лучшую программу, которая выполняла бы все запросы конкретной семьи сложно. Ведь запросы-то разные. Предлагаем составить семейный бюджет в Excel и адаптировать его под свои нужды.
Личный бюджет доходов и расходов в Excel
В пакет программ Microsoft Office встроено несколько шаблонов для решения тех или иных задач. Откройте Excel – нажмите кнопку «Файл» — «Создать» — «Образцы шаблонов» — «Личный бюджет на месяц» — ОК.
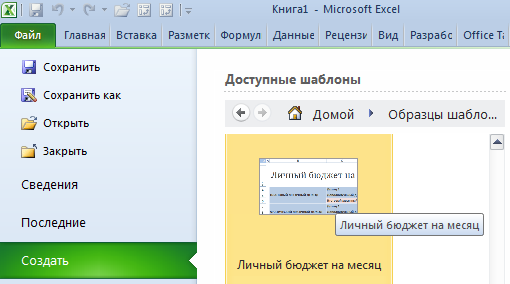
Если по каким-то причинам у Вас нет данного шаблона или вы не смогли его найти можете скачать личный бюджет на месяц в Excel.
Откроется простейший шаблон, куда можно заносить плановые, фактические показатели. Распределять доходы и расходы по статьям, подсчитывать суммы в автоматическом режиме.
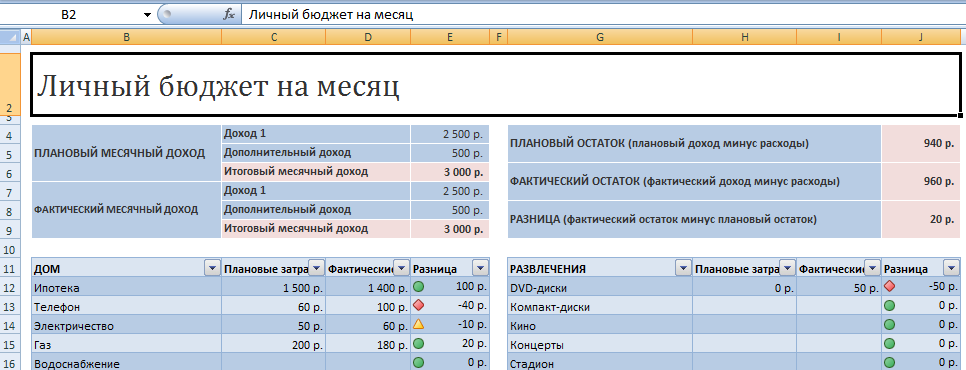
Готовый шаблон семейного бюджета мы можем адаптировать к свои потребностям:
- добавить/удалить статьи;
- изменить параметры условного форматирования;
- названия строк;
- цвета заливки и т.д.
Перед нами сводная ведомость доходов и расходов. Возможно, для некоторых семей она будет удобна. Но мы предлагаем детализировать таблицы.
Таблица семейного бюджета в Excel
Допустим, в семье ведется раздельный бюджет. Важно, кто сколько приносит в дом. Необходимо учесть месячный заработок мужа и жены. Причем деньги поступают неравномерно. В один день – зарплата, через неделю – аванс.
Еще через пару дней – проценты по вкладу. Плюс периодические подработки.
Чтобы детализировать поступления, на отдельном листе создаем таблицу Excel доходов и расходов семьи. Даем ей название.
Обозначаем графы: «Дата», «Статья», «Сумма». Внизу – «Итого». В эту ячейку вбиваем формулу для подсчета суммы.
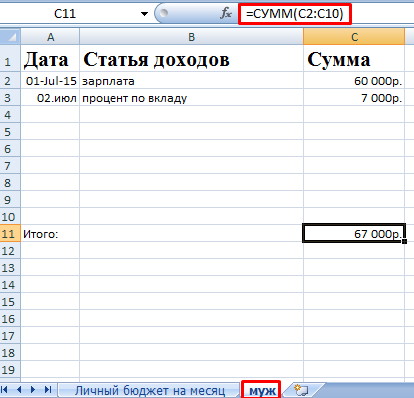
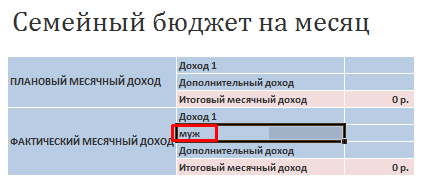
Возвращаемся в сводную ведомость. Выделяем ячейку, над которой хотим вставить строку. Правая кнопка мыши – «Вставить» — «Строку» — ОК. Подписываем:
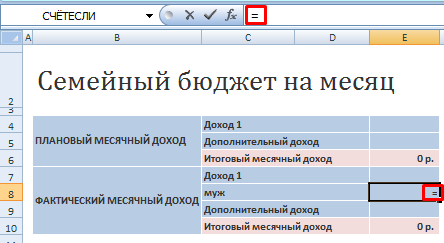
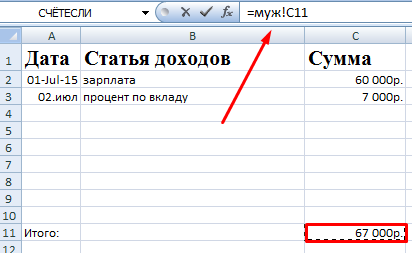
Теперь нужно сделать так, чтобы итоговая сумма из детального отчета автоматически переносилась в сводку. Выделяем пустую ячейку, где должны отобразиться цифры. Вводим «равно».
Переходим на лист с детальным отчетом. И нажимаем итоговую сумму поступлений за месяц. «Ввод»:
Как составить план доходов и расходов семьи

Если вы умеете составлять собственный личный инвестиционный план , эта статья послужит развитию приобретенных навыков. Для группы лиц с одними целями, но с различными желаниями, предлагаемая тема — прекрасный способ находить консенсус и компромисс. И одновременно добиться оптимального результата — чтобы денег хватало на все.
Новичкам советуем внимательно изучить материал, чтобы приступить к использованию изложенных идей в повседневной жизни и в трейдинге.

Бюджет семьи — важный элемент совместной жизни, фундамент для построения «светлого будущего».
В статье вы узнаете правила бюджетного планирования для семьи, способы составления и ведения программы.
Зачем нужен бюджет семьи
Вы сталкивались с проблемой нехватки денег до очередной зарплаты? Вроде трат больших не было, а в кошельке пусто. Или другой вариант – невозможно скопить деньги на большую покупку, все расходится по крупицам.
Причина — в нерациональном расходовании финансов и отсутствии контроля за движением средств.
Для чего необходимо планировать доходы и расходы семьи ? Цель очевидна — не допускать обнуления баланса, с умом использовать капитал, выполняя намеченные семейные задачи в срок.
Это не значит, что вы будете экономить на всем и жить впроголодь. Наоборот, надлежащий контроль за финансами позволит жить с удовольствием сегодня, завтра, в следующем году.
Семейные финансы нуждаются в строгом учете и прогнозе: сколько денег поступит в семью в виде заработка, пенсий, пособий и др. выплат, допустим, в месяц. И как вы их потратите за этот же период.

Сформируйте цели — для чего вы затеяли всю эту канцелярию. Определите срок их достижения — это может быть покупка квартиры в течение 10 лет или отъезд на лечение в санаторий через 4 месяца.
Достигать цели можно несколькими способами: накопить самостоятельно, взять в долг у знакомых, оформить кредит в банке. Только учтите потом суммы возврата долгов в ежемесячных строчках плановых расходов.
И вот, после анализа дебета-кредита в заветной тетрадочке через пару месяцев, можно приступить к планированию.
Что важно для семейных активов
Схема семейного бюджета должна быть понятна и выполнима.
С чего начинать? С учета всех доходов и трат. Это утомительно, но скрупулезно и регулярно занося цифра в колонки, вы привыкнете смотреть на дело с азартом. Записывать необходимо даже самые ничтожные суммы — в этом секрет эффективности метода.

На первоначальном этапе это может быть блокнот или самостоятельно составленная таблица в компьютере. А можно скачать специальную программу.
Советуем распределять цифры по категориям: продукты питания, коммунальные платежи, медицина, развлечения и т.д. Тогда можно с легкостью проанализировать расходы на развлечения в январе и в августе, например. Или сравнить: в какую сумму обошелся отпуск в этом году и в прошлом.
Уверены, спустя пару месяцев после начала записей, рука будет автоматически тянуться к блокноту, а вы будете четко представлять — сумму поступлений и рациональность их расходования.
Уже чувствуете, в чем выгода? Бюджет семьи на месяц — первый шаг к спокойствию и благосостоянию.
Желательно, а в некоторых случаях просто необходимо четко следовать разработанному семейному плану. Ведь любое отклонение может повлечь за собой разрушение всей финансовой пирамиды. Это выработает у вас дисциплинированность и быструю реакцию на возможные корректировки. А они обязательно случатся.
Жизнь непредсказуема, ситуации изменяются, могут возникнуть непредвиденные проблемы, даже — измениться цели. Вдруг вы выиграете в лотерее — и вопрос с покупкой авто решится!
План — не догма. С изменением приоритетов уходят одни задачи, а ценность приобретают другие. Желательно 1 раз в полгода возвращаться к первоначальному плану, оценивать его целесообразность и актуальность.
Что важно для семейных активов? Сохранять мотивацию, отслеживать изменения, уметь преодолевать сложности.
Ключевое в этом деле — создавать активы (увеличивать доходы) и нивелировать пассивы — о, что не приносит дохода или его уменьшает . Этот принцип легко раскрывается на примере автомашины. Если она куплена, чтобы помогать в работе — это актив. А для статуса, чтобы стоять в гараже — пассив.
Поэтому старайтесь обзаводиться активами или преобразовать вещи в состояние активов.
План бюджета семьи избавляет от неожиданностей, стимулирует создание подушки безопасности, учит рациональности, бережливости. Особенно это необходимо для воспитания этих качеств у детей. Поэтому не стесняйтесь привлекать молодое поколение к этой работе, вовлекайте их в виде игры.
Хорошо, если они поймут, что такое риск менеджмент , проценты от доходов, перераспределение и поиск дополнительного дохода.
Так через несколько лет они будут знать, с чего начать торговлю на бирже .
Семейные финансы
Составить бюджет семьи не просто. С первого раза может не получиться/

Для упрощения учета семейных средств придумано множество программ. С помощью современных гаджетов процесс учета бюджета ведется легко, оперативно. Вышли с чеком из магазина — и сразу внесли данные в таблицу.
Есть возможность автоматически вычитать обязательные расходы из общей получаемой в месяц суммы. Или пропорционально распределить остаток по дням недели, месяца.
С таким помощником вы наглядно увидите, на что расходуются деньги, какую сумму можно отложить с незапланированного дохода.
Удобно, когда подобная программа установлена в смартфонах нескольких членов семьи: тратит один, а видят все.
Финансовое планирование в семье пригодится, чтобы:
— накопить деньги на крупную покупку за определенный период
— не остаться без средств перед зарплатой
— удовлетворить «хотелки» каждого члена родни
— рационального распределения доходов и трат
— не упустить из виду стратегические цели (обучение детей, поездка в отпуск, страховка)
Примеры
Для составления плана необходимо учесть интересы всех членов. Им одновременно требуется знать общие цели и быть заинтересованными в их достижении.
Так, покупка автомобиля даст возможность папе осуществить давнюю мечту, маме сэкономить время на поездках на работу и в супермаркет, а детям весело провести уикэнд на природе подальше от города.
Чтобы быть готовым к инфляционным процессам, запасам перед уходом на пенсию, разумно подумать об инвестициях, депозитах в банке, торговле на бирже.
Повторяющиеся расходы будут обязательными — транспорт, питание в школе.
Предлагаем несколько описаний разумного составления семейного бюджета.
Пример 1
Семья: четыре человека — работающий отец, мать в отпуске по уходу за ребенком двух лет, десятилетний сын.
Поставлена цель — съездить в следующем году в отпуск летом.
В доходной части — зарплата отца и пособие мамочки в декрете.
Составлен план с учетом всех ежемесячных расходов: ипотеки, оплаты спортивной секции, денег на школьные обеды сына, бензина для проезда на работу, коммунальных платежей, лекарств.
Одновременно существуют ежемесячные отчисления 1000 рублей для будущей пенсии.

Дополнительно предусмотрены ежегодные траты: оплата налогов, приобретение страхового полиса ОСАГО, покупка одежды, обуви, и неожиданные прочие расходы.
Решили откладывать 10% от доходов, взвесив все обстоятельства жизни.
Для защиты от инфляции открыли депозит с начальным взносом накопленных 50 000 рублей.
Остальные деньги идут на продукты и досуг: по субботам покупают основное в супермаркете, два раза в месяц по выходным посещают кино, зоопарк или детский парк.
В суммарном выражении баланс выверен, чтобы не было перекосов в финансах.
Пример 2
Молодая семья из двух студентов младших курсов, обучающихся на бюджете.
Поставлена цель — скопить деньги для покупки квартиры в ипотеку к окончанию вуза.

Доход составляет: две стипендии, постоянная подработка в свободное время, ежемесячная помощь родителей — 10 000 рублей.
План расходов включает: оплату за комнату в общежитии, покупка продуктов, одежды, проезд, предметов гигиены и общей необходимости. Траты на досуг — 1 раз в две недели поход в кино, кафе или парк. На выходных ездят к родителям по очереди.
Открыли депозитный счет на 30000 руб. с ежемесячным пополнением в размере 15 % от всех доходов.
Остающиеся по истечении месяца деньги тоже идут на подкрепление копилки.
Предлагаем примерную схему распределения и учета средств.

Пример семейного бюджета
Вывод
Помните: экономия и учет не означают строгие ограничения. Не следует добиваться поставленных целей любыми средствами. Просто старайтесь не совершать покупки спонтанно, взвешивайте ценность очередной траты. Может быть, придется и по магазинам походить в поисках более дешевой вещи, чем в модном бутике. Скорее всего, она окажется абсолютно не хуже брендовой.
Распродажи и акции вам в помощь!
Уверяем, вам станет вдвойне приятно приобрести нужную вещь дешевле.

Предусмотрительно составлять список покупок и экономить — не стыдно. Этому сегодня специально учатся на курсах.