
Обращаясь в банк за кредитом, большинство людей планирует исправно вносить ежемесячные платежи. Но иногда обстоятельства работают против нас: финансовое положение меняется, за первой просрочкой следует вторая, потом третья. Сумма задолженности растет; для покрытия старых кредитов берутся новые, и в какой-то момент ситуация выходит из-под контроля.
Не стоит надеяться, что банк решит добровольно списать долги заемщика. Без действий со стороны такой исход возможен всего в двух случаях. Случай первый – истечение срока исковой давности: если заемщику каким-то образом удается скрываться от кредиторов больше трех лет с момента последней выплаты, банк не сможет взыскать долги через суд.
Смоделировать эту ситуацию практически невозможно, поскольку коллекторы, которым банк обязательно передаст дело, с высокой долей вероятности найдут неплательщика, попутно испортив немало крови его друзьям и близким. Второй случай, в котором долги будут списаны – смерть заемщика, да и то при условии отсутствия у него наследников. Согласитесь, приятного мало.
Можно ли списать долги по кредитам. Как списать кредитный долг
Существует ли способ законно списать долги по кредиту? Да, и этот способ – банкротство физического лица.
В ситуации, когда общая сумма ваших долгов превышает 500 тысяч рублей, выплаты задержаны больше чем на три месяца и нет надежды на скорое исправление положения, есть смысл провести процедуру банкротства, тем самым официально признав неспособность должника исполнить обязанности перед кредиторами. Именно процедура банкротства позволяет объединить в одно дело всех кредиторов (банки, микрофинансовые организации, физических лиц), вне зависимости от их количества. Соответственно, решение, вынесенное судом, будет работать в отношении каждого из них.
Процедура списания долгов путем банкротства имеет множество «подводных камней», поэтому она должна проходить под четким контролем специалистов с высокой квалификацией. Процесс требует времени, но результат, поверьте, стоит того.
У вас есть долги, справиться с которыми вы не в силах? Получите бесплатную консультацию нашего эксперта и узнайте, насколько процедура банкротства подходит именно вам.
Подробнее о самой процедуре банкротства можно узнать в разделе «Банкротство физических лиц». Сейчас же рассмотрим, что представляет собой срок исковой давности, а также другие варианты списания долгов физических лиц.
В целом, как показывает практика, около 10% судебных исков против должников решаются не в пользу банка. А если не доводить дело до подачи иска и воспользоваться профессиональной юридической помощью – шансы должника на успех значительно увеличиваются.
Срок исковой давности: что это такое и как его определить?
Исковая давность – это период, в течение которого истец может защитить свои права в суде, в общих случаях он составляет 3 года. По истечении этого срока пострадавшая сторона уже не может подать иск, чтобы начать судебные разбирательства.
Применительно к ситуации с банковским кредитом срок исковой давности начинает отчитываться с момента первого пропуска платежа. Спустя 3 года после этого банк уже не сможет подать в суд на должника или продать его залоговое имущество – он будет вынужден списать долги по кредитам.
Как списать долг 1 раз в 5 лет по закону? Самое простое объяснение сложного закона
Важно: срок, в течение которого банк может взыскать долг по суду, не зависит от даты заключения кредитного договора или других событий – он отчитывается исключительно с момента, когда должник обязан был внести очередной платеж, но не внес его.
Обратите внимание: нередко банки прописывают в кредитном договоре пункт о продлении срока исковой давности. Таким образом, вместо 3 лет он по договору может составлять 5 лет и больше, чем банк не преминет воспользоваться в случае необходимости. Однако согласно ст. 198 ГК РФ исковая давность не может быть изменена, поэтому такие пункты договора изначально незаконны.
Важно: чтобы добиться списания кредитных долгов по истечению исковой давности, должник должен сам указать на этот факт судье в письменном виде. В противном случае суд может не принять во внимание, что все сроки для подачи банком иска и взыскания задолженности уже прошли.
На данный срок не влияют и такие обстоятельства, как продажа вашего долга коллекторам – в этом случае он по-прежнему будет составлять 3 года с момента последней выплаты. В случае кончины заемщика, если его долги переходят к наследникам, исковая давность также не меняется.
В каких ситуациях срок исковой давности по кредиту может прерваться:
- Должник и кредитор пытаются прийти к соглашению с помощью посредника – медиатора. При этом обе стороны решают не обращаться в суд, а выработать некое совместное решение по дальнейшей выплате кредита. На время переговоров срок исковой давности прерывается, и длительность этого периода указывается в договоре.
- Должник оказался в зоне стихийных бедствий, вооруженных конфликтов и т.д. Здесь важно, кто именно указал на действие форс-мажорных обстоятельств – если сам банк, срок исковой давности продлиться. Если же заемщик заявил об ущербе вследствие форс-мажора, это повышает его шансы на частичное списание долгов.
- Заемщик является военнослужащим и в определенный период выплаты кредита находился на сборах, учениях, боевом дежурстве. На это время срок исковой давности прерывается, поскольку должник не имеет возможности совершать какие-либо финансовые операции.
В любом случае заемщику не стоит рассчитывать на истечение срока исковой давности как на способ списания долга по кредиту. Во-первых, крайне редко удается избежать судебных разбирательств с банком и коллекторами на протяжении 3 лет, а во-вторых – попытка скрыться от заимодавца безнадежно испортит кредитную историю.
Что же делать, если нет возможности платить ежемесячный взнос по кредиту и начала расти неустойка? Есть несколько способов договориться с банком о смягчении условий кредитного договора.
Способы избавиться от непосильного долга по кредиту
- Рефинансирование – это выдача должнику нового займа на более выгодных условиях, с помощью которого он сможет погасить имеющийся долг. В данном случае списания задолженности, как такового, не происходит – заемщик лишь получает средства для ее погашения, причем получает их так же в кредит. Однако в некоторых случаях этот способ может быть удобным для должника.
- Кредитные каникулы – еще один вариант уступки со стороны банка, который предусматривает отсрочку платежа без начисления пени за этот период. Такие каникулы можно оформить на несколько месяцев, чтобы за это время поправить свои финансовые дела. Здесь опять-таки речь идет не о списании кредитных долгов , а лишь об отсрочке без штрафных санкций.
- Реструктуризация – вид соглашения между должником и банком, когда вырабатывается новый график ежемесячных платежей. Существуют разные виды реструктуризации: снижение процентной ставки, увеличение срока выплаты, смена валюты кредита и т. д. Если же заемщик не может выплачивать кредит и на новых условиях, а сумма долга превысила 500 тыс. руб. – он имеет право подать заявление о банкротстве.
Банкротство подразумевает полное списание долга по кредиту, оставшегося после продажи имущества должника. При этом если у гражданина нет дорогостоящего имущества, подлежащего реализации, а его квартира или дом является единственным жильем – банк, по сути, будет вынужден списать долги по кредитам без какого-либо возмещения.
Взыскание долгов через суд
Инициировать процедуру банкротства может не только сам должник, но и банк-кредитор. Если заключить эффективное соглашение не удалось и платежи по кредиту не поступают, банк может обратиться в арбитражный суд.
Однако намного выгоднее для кредитора обращение к мировому судье, который может принять решение по кредиту единолично. Это сокращает длительность процесса и позволяет обойтись без присутствия ответчика. Результатом судебных разбирательств может быть приказ о принудительном взыскании долга, который выдаётся кредитору. Кредитор распоряжается приказом по своему усмотрению: может передать судебному приставу, в банк или переслать на работу должника.
Для заемщика это означает, что 50% его официального дохода будут удерживаться в пользу банка, заблокируются все личные счета, автомобиль, квартира и другое имущество будут проданы (кроме единственного жилья). Но если гражданин имеет лишь неофициальные доходы, у него нет крупного имущества, нет открытых счетов – у приставов не остается возможностей взыскать долг. Единственное, что они могут сделать – это запретить должнику выезд за рубеж и оповестить кредитора о его неплатежеспособности.
Однако если заемщику есть что терять, обращение к мировому судье может быть для него крайне невыгодным. Что делать в таком случае? В ответ на приказ мирового судьи должник может направить свое возражение, оформленное в письменном виде. Такое заявление, при условии его юридической грамотности, способно вызвать отмену приказа, и в таком случае банку придется подать иск в суд общей юрисдикции.
Когда банк прощает задолженность
Итак, давайте подведем итог, когда и при каких условиях возможно списание долгов физических лиц. Банк может аннулировать долг при следующих обстоятельствах:
- Пропажа без вести или смерть заемщика (при условии, что у него нет наследников).
- Оформление кредита по фальшивым документам, в результате чего нет возможности установить личность должника (однако это уголовное преступление).
- Истечение срока исковой давности – предусмотренных законом 3 лет (но каждый банк имеет штат юристов, которые вряд ли такое допустят).
- Незначительная сумма кредита, судебное взыскание которой будет нерентабельным для банка.
- Отказ в возмещении долга в связи с банкротством заемщика.
Если учесть, что на истечении срока давности в большинстве случаев не стоит рассчитывать, при крупной сумме кредита полное списание долгов физических лиц возможно лишь в результате банкротства. Профессиональная юридическая помощь позволит оценить все плюсы и минусы этой процедуры в каждом конкретном случае и правильно выстроить линию поведения с банком.
Источник: u-gra.ru
С 1 сентября долги граждан спишут в упрощенном внесудебном порядке
В России начали действовать нормы о внесудебном банкротстве граждан. Теперь любой должник имеет шанс освободиться от долгов в сумме от 50 000 до 500 000 рублей бесплатно. Но только один раз в 10 лет.
Что случилось?
1 сентября вступил в силу Федеральный закон №289-ФЗ от 31.07.2020 с поправками в Федеральный закон «О несостоятельности (банкротстве)» о введении системы внесудебного банкротства граждан. Профессиональные участники рынка банкротства (арбитражные управляющие) из этого процесса исключены.
Кто может воспользоваться упрощенной процедурой банкротства
Упрощенный порядок списания долгов доступен для граждан, которые отвечают одновременно двум основным требованиям:
- Сумма просроченной задолженности составляет от 50 000 до 500 000 рублей.
- Исполнительное производство закрыто с возвращением исполнительного листа взыскателю по причине отсутствия имущества для взыскания.
Как запустить процедуру внесудебного банкротства
Инициатором выступает должник. Он обращается с письменным заявлением в МФЦ, заполненным в форме, утвержденной приказом Минэкономразвития №497 от 04.08.2020 Выглядит она так:
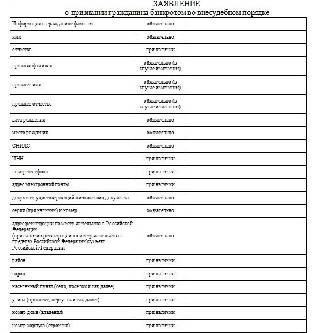
Должник указывает в заявлении полные сведения о себе и обо всех задолженностях на дату составления документа. Необходимо указать всех известных кредиторов и размер обязательств перед ними. К заявлению обязательно прикладывают:
- список всех известных кредиторов, оформленный по утвержденной в соответствии с абз. 4 п. 3 статьи 213.4 Закона о банкротстве форме;
- копию документа, удостоверяющего личность гражданина;
- копию документа, подтверждающего место жительства или пребывания гражданина;
- копию документа, подтверждающего полномочия представителя (если заявление подается представителем);
- копию документа, удостоверяющего личность представителя (если заявление подается представителем).
В течение одного рабочего дня сотрудники МФЦ проверяют сведения о наличии открытых исполнительных производств в отношении заявителя и сведения о возвращении исполнительного документа взыскателю. После этого принимается решение о запуске процедуры. Если все условия для внесудебного банкротства выполнены должником, МФЦ вносит информацию о возбуждении процедуры банкротства в Единый федеральный реестр сведений о банкротстве в течение трех рабочих дней. Процедура продолжается 6 месяцев, в этот период все кредиторы могут подать заявление о введении в отношении гражданина общей процедуры банкротства в судебном порядке.
Должнику в период процедуры внесудебного банкротства запрещается:
- брать займы и кредиты;
- выдавать поручительства;
- совершать иные обеспечительные сделки.
Какие долги спишут
По истечении 6 месяцев гражданин освобождается от долгов, указанных в его заявлении. Задолженности, которые не были в него включены, сохраняются, и их придется выплачивать кредиторам. Также не освободят от долгов, возникших в связи с:
- возмещением вреда, причиненного жизни и здоровью;
- неуплатой алиментов на несовершеннолетних детей и нетрудоспособных родителей;
- невыплатой заработной платы.
Как часто можно объявлять себя банкротом
Повторно воспользоваться внесудебной процедурой разрешается только через 10 лет.
-
Андрей Юрьевич Косолапов адвокат
Источник: ppt.ru
Как списать долги по кредитам: законные пути решения
Банкротство
Автор ПапаБанкир.ру На чтение 22 мин. Опубликовано 5 февраля, 2020
«Как списать долги по кредитам?» – такой вопрос давно окутан различными мифами, множество статей предлагают как разумные, так и откровенное вредные советы, которые не только не решат проблему, но и приведут к новым неприятностям. И это при том, что действительно существуют рабочие способы решения этого вопроса.
Если оплачивать кредиты нечем, первое, что нужно понять – нет легкого пути все исправить. И не нужно слушать советы знакомых или якобы авторитетных людей о том, что Вася или Петя ничего не делали и банк им все простил. Второе, что необходимо сделать – это идти на контакт с кредитором. А подробнее о мифах и возможностях списать долги, поговорим в нашей статье.
Мифы про списание долгов по кредитам
Долги по кредитам – явление весьма распространенное. Многие люди, просрочив один, а потом второй и последующие платежи, фактически оказываются одной ногой в долговой яме. Поэтому неизбежно встает вопрос, как списать долги по кредитам. Но почему-то в качестве плана действий выбираются абсолютно несостоятельные решения, которые тем не менее присутствуют в общественном сознании, необоснованно занимая позиции в качестве мер, способных избавить человека от долгов. Именно об этих мифах, а также о реально действенных способах разобраться с кредиторами и списать долги мы поговорим далее.

- Миф 1. Нет нужды что-то предпринимать, вопрос с долгами сам с собою уладится. Как ни странно, но такая позиция в обществе не нова и довольно устойчива, число ее приверженцев со временем не уменьшается. Но в отношениях с кредиторами надеяться на то, что они забудут о собственных деньгах и спишут долги, было бы крайне наивно. Банк работает исключительно для прибыли, поэтому он непременно пожелает получить и свои деньги, и причитающиеся проценты. Если вы не сможете отдать деньги, то придется лишиться имущества или в крайнем случае свободы.Если же ничего не делать, то это никак не поможет вам списать долги по кредитам, наоборот, кредитор и в последующем судебные приставы запишут вас в злостные неплательщики, последствием чего будут более скорые и жесткие меры воздействия при «выбивании» долга. Проблемы надо начинать решать, как только они замаячили на горизонте, применяя для этого все доступные законные способы. Таким образом появится больше времени и свободы действий для того, чтобы разобраться со своими долгами.
- Миф 2. Надо игнорировать телефонные звонки сотрудников банка, тогда про вас забудут и спишут долги. Банк работает в условиях капитализма, он никогда не отдаст свои деньги кому-то просто так. Особенно если речь идет о большой сумме кредита. Если вы прячетесь от банка, не идете на контакт, то это показатель недобросовестности должника. Такое поведение не поможет списать долги по кредитам, а лишь ускорит передачу дела в суд, следовательно, надо будет ждать приставов. Кроме того, намеренное уклонение от общения с сотрудниками банка позволяет обвинить должника в недобросовестности, а значит, кредитор вправе обратиться в полицию с требованием о возбуждении уголовного дела по ст. 159.1.Какой бы ни был у вас долг, нужно, наоборот, постоянно общаться с банком, договариваться с ним, искать пути, чтобы рассчитаться по кредиту. Этот процесс может занять и год, и два. Не исключено, что банк в итоге подаст в суд, если совсем разуверится в вашей платежеспособности, но и в этом случае у него не будет оснований для того, чтобы обвинить вас в уклонении или недобросовестности. Следовательно, дело не сможет перейти в уголовную сферу.
Как законно списать долги по кредитам
Итак, списывают ли банки долги по кредитам? Получая кредит в банке, человек подписывает с этой организацией договор, в котором изложены условия возврата денег. К договору прилагается график погашения кредита, заемщик обязан его в точности исполнять. При малейшей просрочке банк вправе обращаться в суд с требованием принудительного взыскания финансовых средств. Но иногда бывает и так, что банк может списать долги по кредитам.
Это реально в следующих случаях:
- Оставшаяся сумма долга очень маленькая – 1-2 платежа. Взыскивать такой долг принудительно банку невыгодно, так как сама процедура обойдется дороже. Кроме того, когда срок действия договора подходит концу, кредитор уже получил все свои проценты, а следовательно, и прибыль. Поэтому судиться нет смысла, проще списать долги.
- Заемщик умирает и не оставляет наследников. Получается, что иски предъявлять не к кому. Поэтому банк вынужден списать долги.Можно ли списать долги по кредиту, если человек был уволен с работы или тяжело заболел? Кредитор не принимает во внимание подобные обстоятельства, следовательно, они не могут быть основанием для того, чтобы списать долги. Если заемщик перестает платить, попав в трудную финансовую ситуацию, то банк будет применять все предусмотренные договором санкции – пени, штрафы, пока обязательства не будут выполнены. Далее поговорим о том, как законно списать долги по кредитам. Прежде чем взять ссуду, человек должен объективно оценить свои потребности и возможности. Исходить надо из того, что деньги в любом случае придется возвращать, а еще и дополнительно выплатить банковское вознаграждение. Если уверены, что вам по силам выполнить условия договора, тогда можно его подписывать. Не следует заранее рассчитывать на то, что, если вы не сможете оплатить, банк спишет задолженность.
Реструктуризация долга
Когда человек не может выплачивать заем в прежнем режиме, то чаще всего прибегают к изменению условий договора. При этом кредитная нагрузка на должника снижается, и ему оказывается проще выполнять свои обязательства.
- Пролонгация. Кредитный период увеличивается, а ежемесячный платеж снижается. Составляется новый график, при этом в остаток суммы включается имеющаяся задолженность.
- Кредитные каникулы. Эта схема предполагает, что заемщик на некоторый период освобождается от всех выплат по кредиту. Ему не могут списать долги по кредиту, но дают возможность справиться со своими финансовыми проблемами, не отвлекаясь на погашение ссуды. При этом также пересчитываются суммы взносов и составляется новый график, выплаты по которому начинаются спустя несколько месяцев.
Попавший в трудную финансовую ситуацию человек в первую очередь задумывается, спишут ли ему долги по кредитам. Это зависит исключительно от конкретной ситуации. Бывает и так, что кредитор при реструктуризации может списать штрафы и пени. Но рассчитывать на это вправе лишь должник, у которого есть очень серьезные причины, не позволяющие выполнять свои обязательства, например тяжелое заболевание.
Если у заемщика возникли трудности с выплатой ссуды, то ему следует прийти в банк с паспортом и кредитным договором и написать заявление с просьбой о реструктуризации долга. Потребуется указать причины, по которым стало невозможно вносить платежи в прежнем режиме, а также период, в течение которого кредит будет закрыт.
Банк рассмотрит заявление на протяжении нескольких дней, после чего вынесет решение. Следует иметь в виду, что оно не обязательно будет положительным.
Рефинансирование кредита
Эта схема предполагает, что должник берет новый заем (в том же банке или в любом другом) и этими деньгами погашает имеющийся кредит, выплачивая все начисленные суммы, в том числе штрафы и пени.
Поскольку оформляется новый кредитный договор, потребуется написать соответствующее заявление и собрать все необходимые документы в полном объеме: справку о сумме доходов с места работы, копию трудовой книжки и прочее по списку банка.
Действовать таким образом имеет смысл, если вы нашли выгодную программу рефинансирования и сможете получить ссуду, убедив нового кредитора в своей платежеспособности и честных намерениях.
Решение вопроса в суде
Когда должник скрывается от кредитора и отказывается выходить с ним на связь, не выплачивает при этом взносы в надежде, что банк сам решит списать долги по кредитам, финансовая организация передает дело в суд, после чего договор расторгается, появляется предписание о принудительном взыскании долга.
- Счета в банках арестовываются. Это первое, с чего начинают работу судебные приставы. Прежде всего арестовывается зарплатная карта, а средства с нее пристав вправе списать в счет погашения долга. Затем банку выдается поручение, в соответствии с которым он должен будет списывать определенную сумму каждый месяц и перечислять ее кредитору. Таким же образом изымаются средства со всех имеющихся вкладов в счет погашения задолженности. Конечно, в этом случае клиент теряет начисленные проценты.
- Имущество изымается и продается. Это следующий шаг, который предпринимает пристав, если у клиента нет денег на счетах в банках. Изъятию подлежат машины и все ценные вещи – дорогая бытовая техника, драгоценности, прочие бытовые предметы, которые имеются в доме у должника. Прежде чем списать долги по кредитам, банк разденет должника до нитки.
Еще одним пунктом судебного решения может стать то, что должнику будет запрещено покидать пределы страны.
Срок исковой давности
Законом РФ предусмотрено, что обязательства по кредиту актуальны в течение 3 лет. Как только этот период закончится, не будет законных прав требовать возврата денег и банк должен будет списать остатки. Выше мы уже касались этой темы и рассказали, что это не слишком удачный метод списать долги по кредитам. Должнику вряд ли стоит на него рассчитывать.
- заемщику удавалось избегать общения с сотрудниками банка в течение 3 лет;
- все это время заемщик не перечислил ни копейки на кредитный счет;
- должник успешно избегал любых контактов с коллекторами – и очно, и по телефону;
- все отправленные банком по почте заказные письма оказались неполученными, на извещениях на них нет ни одной подписи клиента.
Настолько успешно скрываться от сотрудников банка и коллекторов слишком сложно. Для этого необходимо оказаться либо в изоляции, например отбывать наказание по уголовному делу, либо уехать из страны, пока не наложен соответствующий запрет, поменяв телефонные номера.
Достаточно лишь один раз пересечься с коллектором или сотрудником банка – снять трубку телефона, открыть им дверь, и это будет началом нового отсчета срока исковой давности.
Возможно ли списать долги по кредитам через банкротство
Банкротство физических лиц устанавливает Арбитражный суд. Этот статус гражданина предполагает, что он не в состоянии рассчитываться по своим финансовым обязательствам. Следовательно, какие-то долги кредиторы вынуждены будут списать.
Дело о банкротстве гражданина может быть инициировано им самим либо кредитором, либо Федеральной налоговой службой. Поводом для этого должно быть наличие долга в сумме более 500 000 рублей перед физическими и юридическими лицами, просрочка по которому составила не менее 3 месяцев. Сам должник может обратиться с заявлением и до истечения трехмесячного срока, если видит, что никак не сможет рассчитаться по своим обязательствам и признание несостоятельности – единственный выход.
Пункты 1 и 2 статьи 213.4 Федерального закона от 26 октября 2002 года № 127-ФЗ «О несостоятельности (банкротстве)» (далее — Закон № 127-ФЗ) описывают обстоятельства, при которых инициировать процедуру банкротства гражданин обязан либо это является его правом. Обязательства наступают через 30 дней (максимально) после того, как должник понимает, что ни при каких условиях не сможет сам рассчитаться со всеми кредиторами.
- быть одной из сторон сделок, касающихся прав на имущество: купля-продажа, передача в залог, выдача поручительства. При признании банкротства имущество изымается и продается, соответственно, гражданин лишается права им распоряжаться;
- покидать страну (решение принимается судом);
- расходовать деньги, имеющиеся на счетах в банках. Все счета и карты поступают в распоряжение финансового управляющего.
К негативным последствиям для банкрота следует отнести и запрет занимать административные посты на любых предприятиях, выступать в качестве их учредителя. Помимо этого, при желании взять очередной кредит банкрот обязан известить о своем статусе банк – эта обязанность вменяется гражданину в течение 5 лет.
- по выплате задолженности перед различными кредиторами, кроме налогов, сборов, штрафов. Также у гражданина остаются обязательства в рамках дела о банкротстве;
- по погашению штрафов, пеней и неустоек по долговым обязательствам;
- прекращаются требования в рамках имущественных взысканий по исполнительным документам.
Это означает, что требования кредиторов могут быть удовлетворены лишь в объеме средств, которые удалось собрать после реализации имущества банкрота, остальные долги кредиторам придется списать.
Процесс, в ходе которого устанавливается несостоятельность гражданина, предполагает прохождение нескольких последовательных этапов и может растянуться во времени. После того как суд принимает заявление, на рассмотрение дела уходит от 15 дней до 3 месяцев. Затем следует определение суда и реструктуризация имеющегося долга, этот этап продолжается четыре месяца.
Затем еще полгода понадобится на продажу имущества. Если суд решит не прибегать к реструктуризации и списать задолженность, процедура признания несостоятельности сократится до 9 месяцев. Также следует учитывать, что понадобится время на предварительную подготовку.
Рассмотрим последовательность этапов процедуры признания банкротства.
1. Сбор документов. Понадобится собрать довольно много бумаг, в числе которых справки об имеющихся задолженностях, имуществе и т. д. Более подробно на пакете документов остановимся несколько ниже. В Законе № 127-ФЗ приводится минимальный обязательный перечень бумаг, но для каждого конкретного случая он при необходимости может быть расширен.
Заявитель должен направить в суд и кредиторам копии документов. К этому этапу нужно подходить ответственно, потому что даже при отсутствии одной бумаги суд не станет рассматривать дело, а вы потеряете время.
Внимание! При сборе документов преследуется основная цель – доказать финансовую несостоятельность и наличие убедительных причин, которые не позволяют должнику погасить свои обязательства. Если гражданин предоставит суду справку, из которой следует, что он получает минимальную зарплату, но в то же время является владельцем больших домов, квартир, элитных автомобилей, то у суда будут все основания заподозрить заявителя в желании провести фиктивное банкротство.