
Англоязычный ресурс www.fool.com интересен тем, что публикует довольно много авторских материалов для начинающих инвесторов. Некоторые идеи звучат оригинально и хорошо изложены. Публикуем перевод одного из свежих материавлов на тему портфельных инвестиций. Оригинал статьи называется Fool’s Rules for Asset Allocation.
Когда инвестор доходит до шага, связанного с распределением активов, самый большой вопрос – сколько должно быть в деньгах, сколько в облигациях, сколько в акциях. Четыре простейших правила распределения активов помогут вам разделить инвестиционный портфель между этими классами.
Правило 1
Если средства потребуются в следующем году, они должных быть в деньгах
Не дайте средствам, предназначенным для проведения отпуска на Бали испариться на фондовом рынке или застрять в облигациях, когда их цены просядут. Держите их на краткосрочных депозитах или в наличных.
Правило 2
Если деньги потребуются в срок от одного до пяти (или даже семи) лет, выберите надежный инструмент с фиксированной доходностью – гособлигации, корпоративные облигации или депозиты
Если средства, отложенные на образование детей или для использования во время пенсии, могут понадобиться в не столь отдаленном будущем, держите их подальше от рынка акций.
Инвестиционный портфель: правильная доля акций и облигаций / Инвестиции для чайников
Во всех инвестициях риск и доходность являются эквивалентом. Не являются исключением и те активы, которые принято считать надежными: депозиты, гособлигации и облигации крупных корпораций. Их доходность выше краткосрочных депозитов, но могут появляться некоторые факторы риска. Связаны они обычно с возможностью колебания цен для облигаций и кредитными рисками для депозитов. В Росси этот риск в значительной мере покрывается гарантиями АСВ для банковских вкладов, если средства не превышают по размеру размер гарантий (1,4 млн. руб).
Что касается корпоративных облигаций, то инвестировать в них желательно через инвестиционные фонды, если средства меньше 25-50 тыс. долл. США. Самостоятельная покупка облигаций и формирование с их помощью портфеля технически несколько более сложна. В США к тому же облигации не торгуются как в России централизованно на бирже и их котировки не видны при покупке.
Покупать их приходится через внебиржевые механизмы, давая поручение брокеру, что связано с дополнительными издержками. В России этот процесс значительно более упрощен за счет возможности покупки большинства облигаций на торгах ММВБ аналогично акциям.
Преимущество самостоятельной покупки облигаций связано с возможностью полного контроля сроков возвращения средств после погашения каждой из облигаций. Простейший портфель облигаций несложно сформировать при наличии времени и желания этим заниматься. Паи инвестиционных фондов, управляющих облигациями, не «погашаются» по аналогии с облигациями.
В случае необходимости средств их необходимо продавать. С этим связан дополнительный риск изменения цены. Когда вы решите продавать пай, никто точно не может сказать, сколько именно он будет стоить.
Как составить портфель из Российских облигаций ? Насколько выгоднее вкладов?
Если вы выберете для инвестиций облигационный фонд, выбирайте фонд, специализирующийся на краткосрочных или среднесрочных облигациях (с погашением через 2-5 лет). Такой фонд можно выбрать в США через покупку ETF (Exchange Trading Fund). Обращайте внимание на комиссии фонда. Они должны быть как можно меньше. Среди ETF есть фонды, стоящие менее 0,5% в год.
Правило 3
Любые деньги, которые вам не понадобятся в ближайшие 5-7 лет являются кандидатом для покупки акций
Все опытные инвесторы обоснованно любят держать в своих портфелях акции. Дело в том, что они хорошо знакомы с историей. Согласно статистике, на рынке США акции крупных компаний в среднем приносили 10,4% в год в период с 1926 по 2007 год. Долгосрочные гособлигации – 5,5% и краткосрочные – 3,7%.
Впрочем, любой инвестор должен помнить о долгосрочности таких инвестиций, т.к. никто не может предсказать что будет с акциями на коротких промежутках времени. Не совершайте ошибок – даже если вы уже на пенсии или до нее осталось всего несколько лет, часть средств может быть инвестирована на длинный период. Скорее всего не все средства вам понадобятся сразу в ближайшие годы. Лишь тем, кому перевалило за 100 следует продавать все и ехать развлекаться в Лас-Вегас.
Правило 4
Всегда владейте акциями
На длинных сроках именно акции лучше всего защищают от инфляции и позволяют получать значительный доход. Даже пенсионерам надо чем-то компенсировать свои регулярные расходы. Ежегодные изъятия краткосрочной части инвестиций хотя бы частично может компенсировать долгосрочная часть портфеля.
Джереми Сигел в своей книге «Долгосрочные инвестиции в акции» указывает следующую статистику. На пятилетних периодах владения, начиная с 1802 г. акции по доходности обгоняли облигации в 71% случаев. На десятилетних периодах владения акции опережали облигации в 80% и всегда на периодах по 30 лет. На периодах выше 17 лет акции всегда опережали инфляцию, чего облигации не смогли достигнуть.
Кроме горизонта инвестиций, определяемого финансовыми целями, распределение активов так же зависит от вашей толерантности к риску, о которой мы поговорим в следующих статьях.
Источник: rostsber.ru
Облигация – инструмент для сохранения капитала
Большинство владельцев капитала волнует вопрос – как его сохранить и приумножить? Как правило, когда речь идет о крупном капитале, основной целью уже является его сохранение, нежели получение высокой доходности. Ведь всем известно, что обратной стороной высокой доходности является повышенный риск, а крупные инвесторы часто не готовы рисковать. Поэтому основой портфеля для консервативного инвестора и владельца крупного капитала являются облигации.
В этой статье мы детально разберем этот финансовый инструмент, его разновидности, сравним его с другими классами активов и банковским депозитом. Выясним, какую доходность давали облигации исторически. Посмотрим на рынок облигаций с практической точки зрения.
Что такое облигация?
На рынке ценных бумаг можно выделить три основных класса: акции, облигации и производные финансовые инструменты. Акция – это долевая ценная бумага, т.е. купив акцию некой компании, мы становимся владельцами частью этой компании. Поэтому доход инвестора в акции будет зависеть от динамики ее цены в будущем и выплачиваемых дивидендов. И в момент покупки акции не известно каким будет финансовый результат. Производные финансовые инструменты представляют собой «отдельную вселенную», находящуюся далеко от тематики этой статьи.
Подключайтесь к нашим стратегиям на платформе BCS
Компания Инвестлэнд – независимый инвестиционный советник с опытом более 20 лет.
Облигация – это долговая ценная бумага и, покупая облигацию, мы покупаем часть долга компании. Т.е. владелец облигации выступает в качестве кредитора и получает за это проценты. Компания, выпустившая облигацию, называется эмитентом. А сам выпуск ценных бумаг – эмиссией. Облигация – это заём, который эмитент обязуется погасить на условиях, описанных в проспекте эмиссии.
Погашение облигации означает возврат выданного займа. Для того, чтобы покупать облигации, нужно иметь брокерский счет.
Параметры облигаций
Существует множество разных параметров облигаций (бондов, от англ. bond). Мы не будем вдаваться во все тонкости, а выделим основные из них.
Основные параметры облигаций, которые нужно знать инвестору:
- Дата погашения – дата, в которую эмитент обязан выплатить владельцу номинальную стоимость облигации.
- Номинальная стоимость облигации – тело долга или та сумма, которую обязуется выплатить эмитент при погашении ценной бумаги. Номинальная стоимость одной облигации чаще всего равна 1000 рублей в РФ, или 1000 долларов/евро.
- Валюта – в какой валюте выпущена облигация.
- Цена облигации – выражается в % от номинальной стоимости.
- Купон – выплата от эмитента владельцу облигации за пользование займом. Размер купона указывается в % годовых от номинальной стоимости.
- Частота выплаты купонов – сколько раз в год эмитент выплачивает купоны. Обычно ежеквартально, раз в полгода или ежегодно.
- НКД – накопленный купонный доход. Проценты, которые накопились с момента последней выплаты купона. Поскольку выплата купона по облигациям осуществляется несколько раз в год, а сделки с облигациями происходят каждый день, то при ее продаже к цене добавляется НКД, который уплачивает покупатель. Поэтому продавать облигации можно в любой момент, накопленные проценты продавец не теряет.
- Тип облигации (по приоритету выплат). Ниже разберем более подробно.
- Доходность к погашению – выражается в % годовых и показывает какую доходность получит покупатель, продержавший облигацию до погашения. На доходность к погашению влияют срок до погашения, размер купона, и цена покупки.
- Дюрация – упрощенно, это срок, через который инвестор возвращает вложенные средства. Считается в годах или днях. Также выступает мерой чувствительности облигации к изменениям процентных ставок.
Важным отличием облигации от акции, является то, что инвестор в момент покупки заранее знает каким будет его доход, если он продержит облигацию до погашения.
Денежные средства эмитент получает в момент выпуска облигаций, при первичном размещении. В дальнейшем идет вторичное обращение бондов, при котором они переходят от одного инвестора к другому до момента погашения.
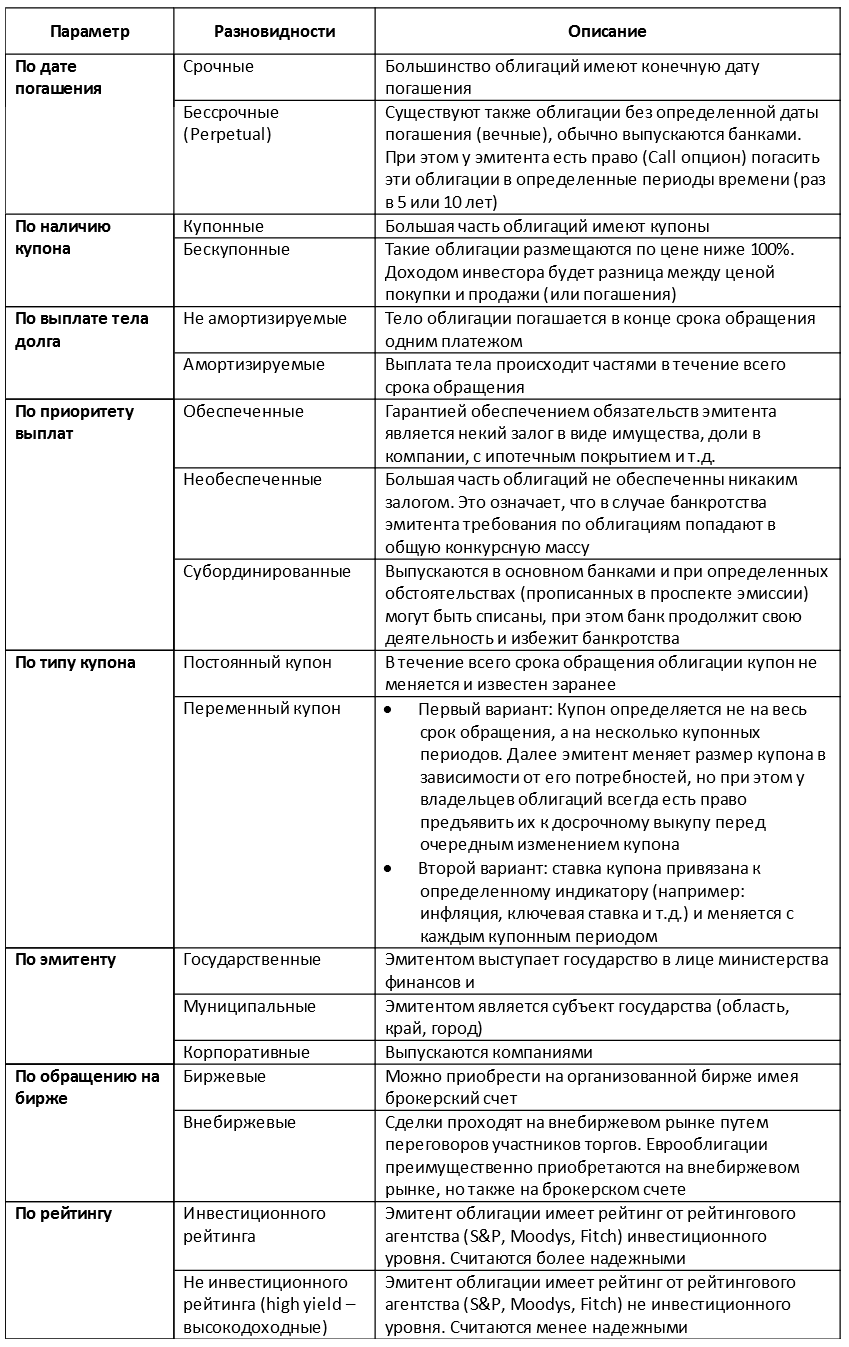
Классификация облигаций
Далее приведу классификацию облигаций по ключевым параметрам:
Что лучше – облигация или банковский вклад в рублях?
Облигация, как и вклад в банке, являются финансовыми инструментами с фиксированной доходностью. Однако, облигации имеют ряд преимуществ.
- Доходность облигации выше, чем ставка по вкладу. Объяснение этому следующее:
Например, ставка по вкладу в банке 6% годовых, а кредиты банк выдает под 10%. Получается, что средства вкладчиков «перепродаются» заемщикам под более высокий процент. Банк является своего рода посредником между владельцем капитала и заемщиком, и разницу в ставках в размере 4% «кладет себе в карман». При облигационном займе средства инвестора напрямую попадают заемщику без посредников, тем самым это выгодно обоим сторонам, поскольку ставка займа может быть усреднена до 8% годовых.
- Можно выйти досрочно без потери процентов. Т.к. при расчетах в сделках с облигациями есть НКД, то инвесторы могут продавать ценные бумаги как полностью, так и частично, не дожидаясь срока погашения. Банковские вклады, имеющие самые высокие ставки, как правило, не предполагают досрочного снятия средств без потери процентов. Однако стоит заметить, что это возможно лишь на «спокойном» рынке, когда цены на облигации стабильны.
- Диверсификация. Эмитентами облигаций выступают компании из разных секторов экономики и разные государства, поэтому составив диверсифицированный портфель из облигаций, можно существенно снизить риски банковского сектора. А как известно, в периоды экономических кризисов существенный удар приходится именно на банковский сектор.
Несомненно, и у банковского вклада есть свои плюсы: гарантия от Агентства по страхованию вкладов (АСВ) в размере 1 400 000 рублей, которую получает вкладчик при банкротстве банка. Но это мало помогает, если сумма вклада существенно превышает страховку от АСВ. Также сложно спрогнозировать то, как будет работать страховка АСВ при банкротстве банка из топ10, размер вкладов в котором в разы превышает собственные средства АСВ.
Еще одним преимуществом вклада является сохранение тела вклада даже при досрочном изъятии средств, пусть и с потерей процентов. Облигации же при ухудшении рыночной конъюнктуры могут просесть в цене, но если у инвестора нет потребности в регулярном выводе средств из своего портфеля, то для него это не должно быть критичным.
Вывод: Инвестирование в облигации позволяет консервативно разместить средства. И в сравнении с банковским вкладом инвестор получит более высокую доходность, ликвидность и широкую диверсификацию активов.
Валютные облигации (Bonds)
Особенностью структуры сбережений населения РФ является преобладание банковских вкладов, хотя последние несколько лет ситуация начала меняться. На это есть несколько причин. Во-первых, невысокая финансовая грамотность населения и боязнь фондового рынка. Во-вторых, исторически ставки по банковским вкладам в РФ были высокими, и эта доходность многих устраивала. Если же мы посмотрим консервативный инвестиционный портфель клиента зарубежного банка, то в нем будут преобладать облигации.
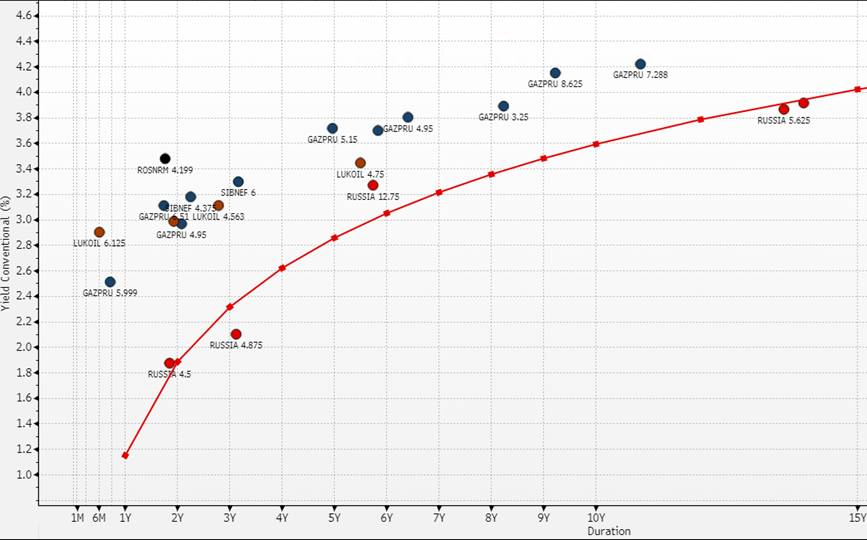
Российские компании и государство помимо рублевых размещают и валютные облигации. Такие облигации называют Еврооблигациями (Eurobonds), и размещаются они на международных рынках среди большого круга инвесторов.
На графике ниже показаны доходности корпоративных и государственных евробондов РФ в зависимости от дюрации. Облигация Газпрома или Лукойла с дюрацией 5 лет дает сейчас доходность около 3,5% годовых в долларах США.
Важным моментом при инвестировании физических лиц резидентов РФ в валютные облигации является налогообложение. С точки зрения российской налоговой налогооблагаемый доход инвестора считается как разница между ценами продажи и покупки, выраженными в рублях по курсу ЦБ на день сделок. Т.е. при девальвации рубля инвестор в долларах мог и не заработать, но если от продажи бонда в рублевом эквиваленте он получил больше, чем потратил, то с этой разницы нужно заплатить подоходный налог. Решением данного вопроса для резидента РФ может быть создание контролируемой иностранной компании (КИК) и перевод валютных активов на ее баланс. Это позволит убрать валютную переоценку при операциях с ценными бумагами.
От чего зависит доходность облигаций?
В первую очередь ставки по облигациям зависят от уровня ключевой ставки в экономике. Эталоном для ставок по корпоративным бумагам выступает доходность государственных облигаций. Гособлигация дает минимальную доходность, поскольку считается самой безрисковой инвестицией. Чем более рискованным считается эмитент, тем большую премию к безрисковой доходности хотят получить инвесторы. Для примера приведу доходности, которые давали рублевые облигации по состоянию на 17.04.2020:
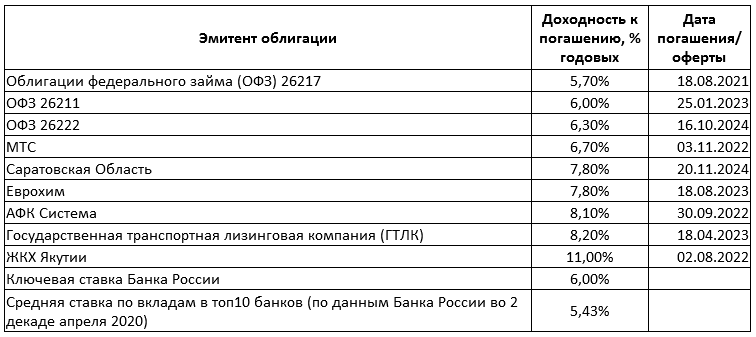
Из представленной таблицы видно, что доходность ОФЗ примерно равна ключевой ставке ЦБ, и чем дальше дата погашения облигации, тем выше доходность. Корпоративные облигации предлагают доходность на 1-3% выше ОФЗ. Ставки по банковским вкладам также ниже доходности корпоративных облигаций.
Важным критерием надежности эмитента является его кредитный рейтинг, который присваивается рейтинговыми агентствами (SP. Индекс показывает совокупную доходность с учетом купонов. Ниже представлен график данного индекса, за 100 взята начальная точка.
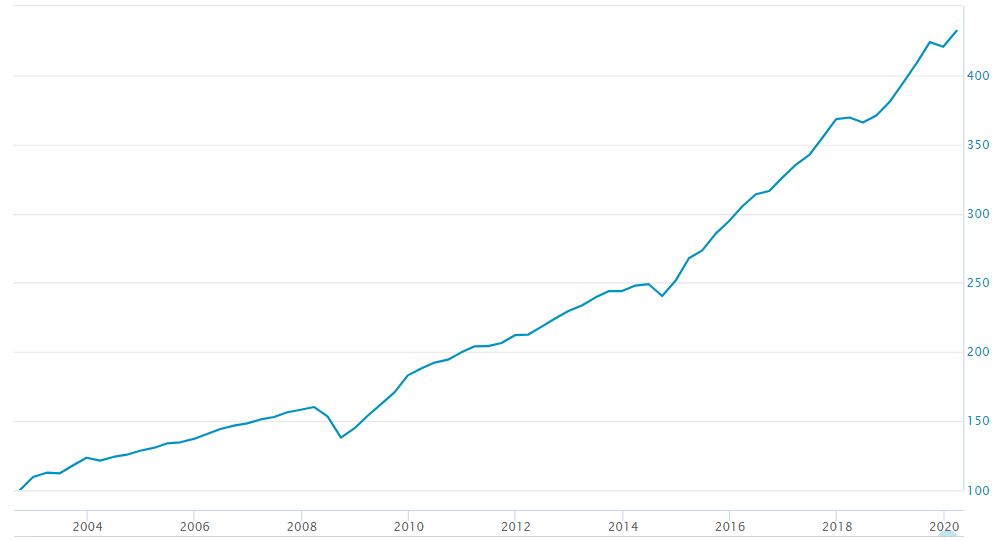
Из графика видно, что 100 рублей, инвестированные в портфель облигаций на основе этого индекса в 2003 году, сейчас превратились бы в 430. Опять же, с оговоркой, что это результат без учета налогов и комиссионных. Ниже представлен график накопленной инфляции с 2003 года. Получается, что доходность индекса почти совпадает с уровнем инфляции за этот период.
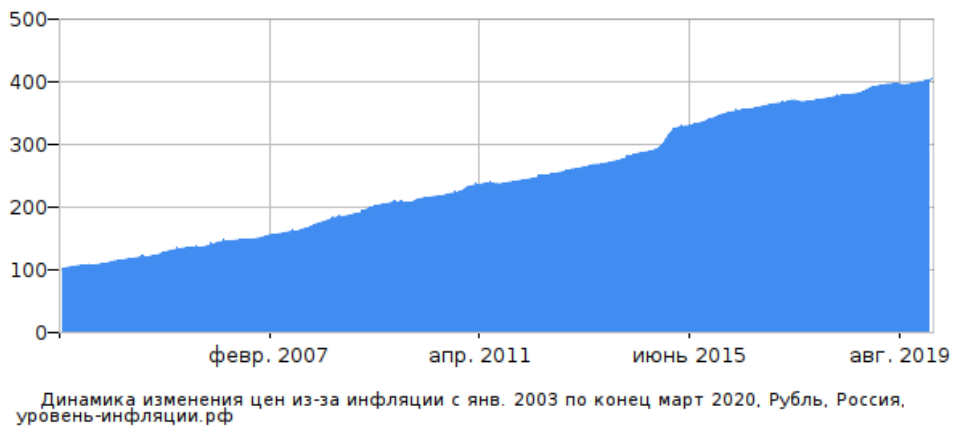
Вывод: за последние 17 лет портфель корпоративных рублевых облигаций показал доходность чуть выше уровня инфляции в РФ. Однако, сейчас в рублевой зоне наблюдается относительно низкая инфляция, на уровне 3-4% годовых, при доходности корпоративных бондов на уровне 6-8%. А это дает облигационному инвестору 3-4 % реальной доходности в год.
Важные новости и ценные идеи
Подписывайтесь на наш Telegram канал
Риски облигаций
Поскольку облигация – это долговой инструмент, главным риском для инвестора является банкротство эмитента. Поэтому основным критерием при выборе облигаций должна быть финансовая устойчивость эмитента. В России, да и в мире, подавляющее большинство бондов не обеспечены залогом. Это означает, что в случае банкротства, владельцы облигаций становятся беззалоговыми кредиторами третьей очереди. Как показывает российская практика, вернуть вложенные в облигации средства, в случае банкротства маловероятно, т.к. большая часть имущества эмитента отойдет залоговым кредиторам.
Рейтинговое агентство Moody’s с 1983 года собирает статистику дефолтов в сегменте корпоративных облигаций с градацией по кредитному рейтингу. В таблице ниже показано в процентах, сколько было дефолтов от общего количества эмитентов, имеющих определенный рейтинг спустя N — лет c момента наблюдения. Изучая эту статистику, можно оценить какая существует вероятность дефолта конкретного эмитента, имеющего рейтинг Moody’s.
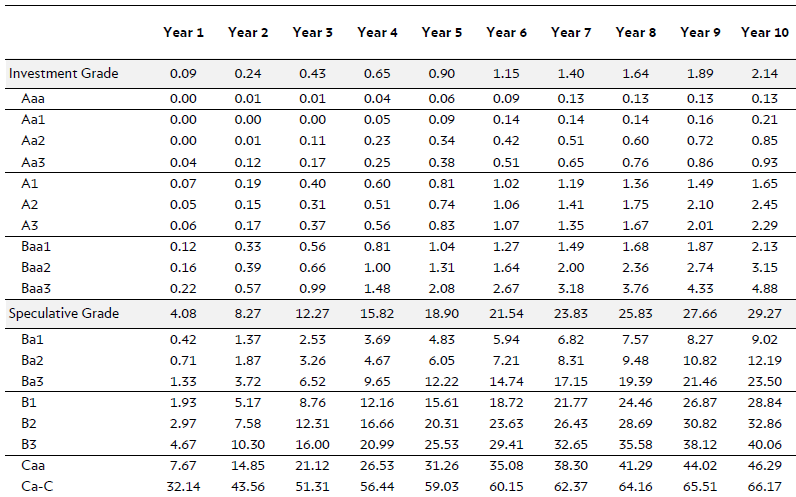
На горизонте 10 лет эмитенты с нижней ступенью инвестиционного рейтинга Baa3 в 5% случаев объявляли дефолт. Именно поэтому, при вложениях в облигации так важно следовать «золотому правилу инвестора» — «Не клади все яйца в одну корзину». Только хорошая диверсификация портфеля позволит получить стабильный долгосрочный результат!
Отдельно хочется осветить такой класс бондов как субординированные облигации (суборды). Выпускаются они банками и предлагают инвесторам заманчивый процент, иногда в 2-3 раза превышающий доходность по старшему долгу этого же эмитента. Все дело в том, что средства, полученные банком при выпуске суборда, включаются в капитал 2 уровня.
И они могут быть списаны банком при снижении достаточности его капитала. А в случае банкротства банка требования по субордам будут стоять на предпоследнем месте в очереди кредиторов. Подобная участь постигла держателей субординированных облигаций банка Открытие и Промсвязьбанка в 2017 году. Государство санировало эти банки, но при этом полностью списало обязательства по субордам. Повышенная доходность = повышенный риск.
Как составить диверсифицированный облигационный портфель?
Как уже отмечалось ранее, важным моментом при формировании портфеля облигаций является диверсификация. Самостоятельно инвестору составить качественный портфель из бондов весьма не просто, для этого требуется глубокий профессиональный анализ эмитентов и экономической ситуации. На рынке сейчас существуют разные формы инвестирования в облигации:
- Покупка паев Паевого инвестиционного фонда (ПИФ) облигаций. Множество управляющих компаний предлагают такое решение, покупка паев возможна онлайн через кабинет клиента. Пифы инвестируют средства в рублевые и валютные облигации. Из плюсов: невысокий порог входа, льгота по НДФЛ при инвестировании более 3 лет. Из минусов: комиссия управляющей компании (1-2% в год); штрафные санкции при раннем выходе из фонда.
- Доверительное управление (ДУ) – формируется портфель облигаций в соответствии с выбранной стратегией на счете, открытом в управляющей компании. Плюсы: выбор модельных портфелей под цели инвестора. Минусы: более высокая комиссия УК, чем в ПИФе; высокий порог входа.
- ETF (Exchange Traded Fund – торгуемый на бирже фонд). ETF формируется на основе определенного индекса, и подразумевает пассивное инвестирование, в связи с чем имеет более низкие комиссии за управление, чем ПИФ и ДУ. Уровень диверсификации очень высокий, на долю одного эмитента часто приходится не более 1 % активов фонда. Рынок ETF обладает высокой ликвидностью и большим разнообразием направлений инвестирования, от гособлигаций США до высокодоходных облигаций развивающихся рынков.
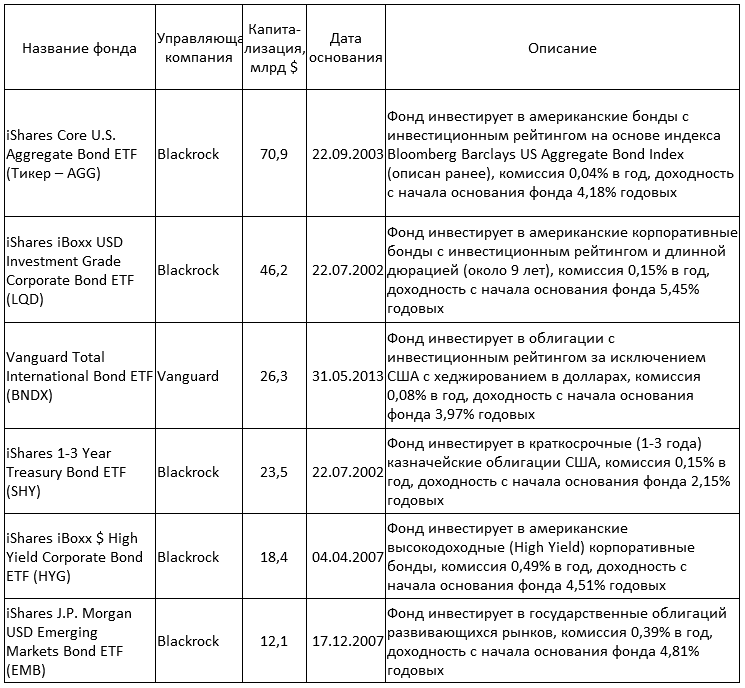
Самые популярные ETF облигаций
Направление ETF очень развито в мире, поскольку эта форма инвестиций имеет много преимуществ. Для удобства мы подготовили выборку самых популярных в своем классе ETF.
Резюме:
Инвестирование в облигации позволяет консервативно разместить средства, сохранить капитал от инфляции в рублях и валюте, а также получать регулярный купонный доход. Облигации имеют следующие преимущества:
— доходность выше, чем на банковском вкладе;
— широкая диверсификация по секторам экономики и странам;
— возможность составить портфель под личный финансовый план.
Важно понимать, что составление инвестиционного портфеля из облигаций требует участия профессионалов в этой сфере. Компания Инвестлэнд является независимым финансовым советником и за 20 лет накопила большой опыт работы в сфере инвестирования. Если у Вас есть потребность в грамотном составлении портфеля из облигаций, вы можете воспользоваться помощью команды Инвестлэнд.
Источник: investland.ru
План портфеля из облигаций на ИИС

Портфель будет сформирован исключительно из облигаций ОФЗ и российских компаний.
Распределение облигаций по уровню риска будет следующим:
- AAA – 20%
- A – 30%
- BBB – 30%
- BB – 10%
- B – 10%
Описание уровней кредитоспособности компаний можно посмотреть в сравнительной таблице.
В будущем возможен либо полный уход от облигаций категории B, либо частичное смещение от В к ВВ.
Для примера возьмем стартовую стоимость портфеля в 40 тысяч рублей. Значит требуется распределить 40 облигаций следующим образом:
- ААА – 8 штук
- А – 12 штук
- ВВВ – 12 штук
- ВВ – 4 штуки
- В – 4 штуки
Теперь можно распределить кандидатов.
Категория ААА
Практически без рисковая зона. Это различные выпуски ОФЗ с весьма скромным процентом, но с большой гарантией, т. к. дефолт по ОФЗ – это дефолт государства.
Категория А
Крупные компании, на которых влияние рынка не значительно. Дефолт крайне маловероятен.
Трубная Металлургическая Компания (A+.ru)
TMK — глобальный производитель и поставщик стальных труб для нефтегазовой отрасли, выпускающий премиальные резьбовые соединения под брендом TMK UP™.
Выпуск: ТМК-5-боб (RU000A0JWCM0) – 182 дня – 9.75 %
| Номинальный объем / Объем в обращении | 5 000 000 000 ₽ |
| Дата начала / окончания размещения | 13.04.2016 |
| Дата погашения | 01.04.2026 |
ГК САМОЛЕТ (A(RU))
Строительство и девелопмент
ГК «Самолёт» – это ряд ведущих российских девелоперских компаний полного цикла, которые реализуют крупные строительные проекты. География деятельности компании – Московский регион, Санкт-Петербург и Ленинградская область.
Выпуск: Самолет ГК-БО-П12 (RU000A104YT6) – 91 день – 13.25 %
| Номинальный объем / Объем в обращении | 15 000 000 000 ₽ |
| Дата начала / окончания размещения | 15.07.2022 |
| Дата погашения | 11.07.2025 |
Сэтл Групп (ruA)
Строительство и девелопмент
Setl Group (Сэтл Групп) — российская многопрофильная инвестиционно-промышленная группа, развивающая свою деятельность как в России, так и за её пределами. Является одним из крупнейших финансово-промышленных объединений Северо-западного региона России.
Выпуск: Сэтл Групп-002Р-01-боб (RU000A1053A9) – 91 день – 12.15 %
| Номинальный объем / Объем в обращении | 10 000 000 000 ₽ |
| Дата начала / окончания размещения | 17.08.2022 |
| Дата погашения | 13.08.2025 |
Биннофарм Групп (ruA)
Фармацевтика и медицина
Дочка АФК Система.
Выпуск: Биннофарм Групп-001P-02 (RU000A104Z71) – 91 день – 10.35 %
| Номинальный объем / Объем в обращении | 3 000 000 000 ₽ |
| Дата начала / окончания размещения | 21.07.2022 |
| Дата погашения | 02.07.2037 |
Вуш (A-(RU))
Технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга транспорта микромобильности. Управляет одноименным сервисом, крупнейшим в России, по предоставлению в аренду электросамокатов и электровелосипедов.
Выпуск: ВУШ-001Р-01 (RU000A104WS2) – 91 день – 13.5 %
| Номинальный объем / Объем в обращении | 3 500 000 000 ₽ |
| Дата начала / окончания размещения | 29.06.2022 |
| Дата погашения | 25.06.2025 |
ИЭК Холдинг (ruA-)
Приборостроение и электротехническая промышленность
«ИЭК Холдинг» (IEK Group) — российская электротехническая компания, производитель и поставщик электротехнического оборудования под брендом IEK, светотехнического оборудования IEK Lighting, продукции для телекоммуникаций ITK и оборудования промышленной автоматизации ONI.
Выпуск: ИЭК Холдинг-001Р-01 (RU000A105PR5) – 91 день – 12.7 %
| Номинальный объем / Объем в обращении | 2 000 000 000 ₽ |
| Дата начала / окончания размещения | 27.12.2022 |
| Дата погашения | 23.12.2025 |
ГК Сегежа (ruA-)
Дочка АФК Система.
Выпуск: Сегежа2P3R (RU000A104FG2) – 91 день – 10.90%
| Номинальный объем / Объем в обращении | X 000 000 000 ₽ |
| Дата начала / окончания размещения | 26-01-2022 |
| Дата погашения | 07-01-2037 |
ПРОМОМЕД ДМ (ruA-)
Фармацевтика и медицина
Производство лекарственных препаратов осуществляется на российских фармацевтических предприятиях, оснащённых в полном соответствии стандартам GMP. В группу компаний «Промомед» входит АО «Биохимик» (Саранск, Мордовия).
Выпуск: Промомед ДМ-001P-03 – 182 дня – 11.5 %
| Номинальный объем / Объем в обращении | 2 500 000 000 ₽ |
| Дата начала / окончания размещения | 18.08.2022 |
| Дата погашения | 14.08.2025 |
ГК Пионер (ruA-)
Строительство и девелопмент
Выпуск: Пионер ГК-001Р-06-боб (RU000A104735) – 91 день – 10.90%
| Номинальный объем / Объем в обращении | 3 000 000 000 ₽ |
| Дата начала / окончания размещения | 09.12.2021 |
| Дата погашения | 04.12.2025 |
Гидромашсервис (ruA-)
Компания АО «ГИДРОМАШСЕРВИС» специализируется на комплексных поставках насосного, блочного и другого оборудования для нефтегазовой отрасли, водного хозяйства, ЖКХ, тепловой и атомной энергетики, металлургии, химической промышленности и судостроения.
Выпуск: Гидромашсервис-001Р-01 (RU000A105Q89) – 91 день – 10.90%
| Номинальный объем / Объем в обращении | 3 000 000 000 ₽ |
| Дата начала / окончания размещения | 29.12.2022 |
| Дата погашения | 25.12.2025 |
Категория BBB
Умеренный уровень кредитоспособности. Сильные потрясения на рынке могут пошатнуть компанию. Риск дефолта небольшой, но проценты по облигациям выше чем у компаний из категории A.
ДЖИ-ГРУПП (BBB+(RU))
Строительство и девелопмент
Представлена двумя основными брендами: «Унистрой» и UD Group. «Унистрой» работает в трех регионах России: республиках Татарстан и Башкортостан, Самарской области, имеет земельные участки под строительство в Пермском крае и Санкт-Петербурге. UD Group занимается строительством и эксплуатацией объектов торговой, офисной и складской недвижимости.
Выпуск: Джи-групп-001Р-01 (RU000A101TS4) – 91 день – 14.5 %
| Номинальный объем / Объем в обращении | 1 500 000 000 ₽ |
| Дата начала / окончания размещения | 29.12.2022 |
| Дата погашения | 27.06.2024 |
Первое Коллекторское Бюро (ruBBB+)
Специализируется на взыскании долгов и работе с проблемными кредитами банков или микрофинансовых организаций.
Выпуск: Первое КоллекБюро-001Р-03 (RU000A1047S3) – 91 день – 12.25 %
| Номинальный объем / Объем в обращении | 1 500 000 000 ₽ |
| Дата начала / окончания размещения | 10.12.2021 |
| Дата погашения | 05.12.2025 |
Асфальтобетонный завод №1 (АБЗ-1) (ruBBB)
Доля рынка ОАО «АБЗ-1» в Санкт-Петербурге и Ленинградской области составляет около 25% от общего объема. Годовой выпуск продукции составляет около 1,5 миллионов тонн асфальтобетона. Входит в ГК «АБЗ-1».
Выпуск: АБЗ-1-001P-03-боб (RU000A105SX7) – 91 день – 14.25 %
| Номинальный объем / Объем в обращении | 1 500 000 000 ₽ / 0 ₽ |
| Дата начала / окончания размещения | 02.02.2023 / 06.03.2023 |
| Дата погашения | 29.01.2026 |
Авангард-Агро (BBB(RU))
АО «Авангард-Агро» является головной компании одного из крупнейших агрохолдингов в России. В активе АО «Авангард-Агро» свыше 400 тыс. га сельхозугодий в Воронежской, Орловской, Курской, Тульской, Липецкой и Белгородской областях (в собственности 347 740 га). Выращивает 7 видов сельхозкультур, а также производит муку, солод, свекловичный сахар, молоко и мясо КРС. Кроме того, активно участвует в обороте сельскохозяйственных земель.
Выпуск: Авангард-Агро-БО-001P-02 (RU000A0ZYH02) – 91 день – 9.25 %
| Номинальный объем / Объем в обращении | 3 000 000 000 ₽ |
| Дата начала / окончания размещения | 28.11.2017 |
| Дата погашения | 16.11.2027 |
Категория BB
Умеренно низкий уровень кредитоспособности. Потрясения на рынке сильно ударят по компании. Риск дефолта средний, но проценты по облигациям выше чем у компаний из категории ВВ. Это нижний предел по которому работают фонды.
Лайм-Займ (ruBB-)
LIME — международная финансовая компания, представленная в 4-х странах и осуществляющая свою деятельность полностью в режиме онлайн. Работает на российском рынке финансовых услуг с 2013 г. Имеет собственное IT подразделение и занимается разработками в области fintech-технологий.
Выпуск: Лайм-Займ МФК-001Р-01 (RU000A105AJ4) – 30 дней – 20 %
| Номинальный объем / Объем в обращении | 500 000 000 ₽ |
| Дата начала / окончания размещения | 13.10.2022 / 19.12.2022 |
| Дата погашения | 27.09.2025 |
Категория B
Некоторые называют этот уровень “мусорным”. Большой риск – большой процент.
Напоминает лотерейные билеты.
Завод КЭС (B+.ru)
Российский производитель энергокомплексов, а также официальный дилер ведущих производителей оборудования автономного и резервного энергоснабжения. Осуществляет поставки стабилизаторов напряжения, источников бесперебойного питания, солнечных электростанций, компрессорного оборудования и осветительных мачт.
Выпуск: Завод КЭС-001Р-03 (RU000A105AW7) – 91 день – 20 %
| Номинальный объем / Объем в обращении | 150 000 000 ₽ |
| Дата начала / окончания размещения | 18.10.2022 / 05.01.2023 |
| Дата погашения | 13.10.2026 |
Мосрегионлифт (ruB)
осуществляющая поставку и монтаж лифтового оборудования для капитального ремонта многоквартирных домов, в том числе по программам ускоренной замены лифтов и замены лифтов для домов со спецсчетами.
Выпуск: Мосрегионлифт-БО-01 (RU000A105RU5) – 30 дней – 18 %
| Номинальный объем / Объем в обращении | 200 000 000 ₽ |
| Дата начала / окончания размещения | 24.01.2023 |
| Дата погашения | 08.01.2026 |
Источник: kurskov.ru