
В условиях экономического кризиса каждый из нас задумывается над тем, как сохранить деньги? Об этом рассуждают, как рядовые граждане, так и крупные бизнесмены. Из сегодняшней статьи вы узнаете исчерпывающий ответ на этот непростой вопрос.
Инфляция — основной повод для беспокойства при сохранении денег.
Спад в экономике характеризуется многими признаками. Если смотреть на кризис в масштабе экономики страны, то можно выделить три параметра, на которые он влияет:
- Изменение в законодательстве страны. В непростой период правительства разных стран стараются сократить расходы бюджетов.
- Изменение банковских ставок по кредитам и вкладам.
- Изменение в уровне заработных плат граждан, а так же в темпах роста бизнеса.
Но обычного человека, так сказать, обывателя, мало интересуют все эти факторы. Его интересует одно — инфляция. То есть повышение цен. Цены растут и его зарплата, накопления резко обесцениваются. Он может позволить себе всё меньше, его планы на покупки, путешествия и другие удовольствия рушатся.
Купить доллары или квартиру? Что делать, когда валюта растет? | Как сохранить деньги
Конечно же, часто в таких ситуациях начинается паника. Все ищут способы, как сохранить свои деньги.
Банки в условиях кризиса для сохранения денег.
Как ведут себя банкиры в периоды экономического спада? Они, конечно, тоже хотят сохранить свои деньги (но не только сохранить, но и приумножить, ведь это их работа). Делают они это двумя способами:
Сокращают выдачу долгосрочных кредитов. Обычно это достигается резким повышением процентной ставки на возврат кредита. Нужна высокая ставка для того, чтобы перекрыть уровень инфляции, который не позволяет банкирам получать необходимую выгоду от кредитования. Конечно, в таких условиях люди сами прекращают брать долгосрочные кредиты, ведь они их попросту не могут оплачивать.
Стараются привлечь как можно больше вкладчиков. Поскольку деньги дешевеют, их не так сложно “выдавать” в качестве процентов по вкладам. Банки могут выставлять более высокую ставку по вкладам, но она всё равно будет меньше инфляции.
Куда вложить накопления в кризис чтоб сохранить деньги?
С поведением банков разобрались, теперь попробуем разобраться с поведением физических лиц (то есть нас с вами) в кризис. Многие граждане, слыша неутешительные прогнозы из уст экономистов, бегут в банки и открывают там вклады по выгодным, как им кажется, ставкам. Но мы уже выяснили, что выгодны они лишь для кредитных организаций, тогда как нам сохранить деньги они наврядли смогут.
Чуть более выгодными смотрятся в этой ситуации ПИФы и опционы. Но чтобы на них заработать или хотя бы не проиграть, необходимо иметь хоть какие-то базовые знания в инвестировании. Такие знания есть далеко не у всех, поэтому эти инструменты нельзя рекомендовать всем без исключения.
Вкладывать деньги в кризис лучше всего в товар, имеющий реальную и стабильную ценность. Таким товаром является золото и другие драгоценные металлы. Помните, ведь именно золото и другие металлы были предшественниками современных денег. Они являлись мерилом ценности всех товаров и услуг. И сейчас драгоценные металлы показывают стабильный рост в цене, а значит не обесцениваются.
ПОДГОТОВЬ СЕБЯ! 4 Эффективных Способа Сохранить Деньги в России в 2023 году / Дмитрий Черемушкин
А еще раньше товар просто обменивался на товар. Из этого можно сделать простой вывод. Сохранить деньги можно, вложив их в товар. Но, конечно, не в любой и с особой осторожностью. Ведь повышенный спрос на товары неизбежно приведет к ещё большему росту цен.
Это опасно возникновением гиперинфляции — такой ситуации, когда ценники в магазинах меняются по несколько раз на дню, и далеко не в меньшую сторону.
Неплохое вложение на все времена — недвижимость. Цены на недвижимость и землю редко обрушиваются, а спрос есть всегда. Земля же в условиях постоянного роста численности населения становится всё более желанным приобретением для многих.
Важные выводы о том как сохранить деньги.
Главный совет, который можно дать людям, задумывающимся над тем, как сохранить деньги, не паниковать. Паника — худший советчик. Вспомните, как совсем недавно множество наших сограждан штурмовало магазины электроники. В итоге у таких паникеров пылятся ненужные вторые телевизоры, десятые кофеварки и мешки гречки. Если вы решили таки вложить деньги в товар, обдумайте хорошенько покупку и постарайтесь всё-таки выбрать нужную вещь.
Еще один совет желающим заработать на валюте. Курс доллара — вещь плохо предсказуемая. Его сложно спрогнозировать даже матерым профессионалам. Поэтому, экономисты в один голос советуют приобретать валюту только в том случае, если вы собираетесь совершать покупки в этой валюте. Во всех остальных случаях покупать доллары с евро в кризис очень рискованно.
И еще. Помните, что экономика — вещь цикличная. За спадами обязательно следуют подъемы, а за ними опять спады! А значит, сегодня цены растут, а завтра будут падать. Вложив деньги в ненужный товар сегодня, завтра вы поймете, что купили его намного дороже его реальной стоимости, и не смогли сохранить свои деньги.
Источник: www.calc.ru
Как сохранить деньги
Период финансовой нестабильности всегда сопровождается инфляцией, вследствие которой деньги обесцениваются. Влиять на экономическую ситуацию граждане не могут, но им вполне по силам сохранить накопления. Рассказываем, как сохранить деньги от инфляции и даже приумножить сбережения, несмотря на обесценивание рубля.

Куда вложить деньги, чтобы сохранить их от инфляции и гиперинфляции
2022 год стал периодом турбулентности для экономики: весной, например, инфляция выросла до рекордных 17,83%. Несмотря на то, что позже показатель стабилизировался, большинство россиян опасаются за сохранность своих сбережений. Несмотря на то, что вопрос, как сохранить деньги при дефолте, вряд ли встанет, поскольку он стране не грозит, стоит позаботиться о сбережении накоплений. Один из самых надежных способов – открытие банковских вкладов.
Какие вклады помогут сохранить сбережения от инфляции
Вклады, размер которых не превышает 1 млн 400 тыс. рублей, застрахованы, поэтому в случае банкротства банка опасаться за них не стоит: деньги вернет государство. Для хранения денег в банке можно выбрать следующие типы вкладов:
- Срочный – предполагает, что деньги хранятся в течение установленного договором срока, в этот период их нельзя снимать со счета. По таким вкладам банки предлагают высокий процент, поэтому они отличаются максимальной доходностью.
- Бессрочный депозит, с которого можно снять нужную сумму в любой момент. Процентные ставки по таким вкладам ниже.
В поисках ответа на вопрос, как сохранить деньги в кризис, стоит рассмотреть возможность разделения суммы накоплений для открытия нескольких счетов на разный срок – например, на 3, 6 месяцев и на год. В этом случае по каждому из них можно получить максимальный процент и одновременно сохранить возможность получить часть своих средств без потери процентов.
Как открыть депозит для сохранения сбережений от инфляции
Открытие депозита – процедура очень простая. В первую очередь необходимо определиться с типом вклада, суммой и финансовой организацией, изучив предлагаемые условия обслуживания вкладов и процентные ставки. После этого остается только открыть вклад в личном кабинете на сайте банка и подписать договор.

Что делать?
Банковский вклад – не единственный способ, как сохранить деньги в современных условиях экономики. Другие варианты, как спасти деньги от инфляции:
- Покупка недвижимости, которая, независимо от экономической ситуации, считается одним из самых надежных видов вложений, и к тому же может стать источником пассивного дохода – например, если сдавать квартиру в аренду.
- Приобретение ценных бумаг. Тем, у кого нет опыта инвестирования, рекомендуется начать с самого надежного варианта – покупки государственных облигаций, проценты по которым выплачивает государство. После того как станут понятны механизмы, на основе которых функционирует фондовый рынок, можно переходить к покупке акций для получения дивидендов по ним или последующей перепродажи по более высокой стоимости.
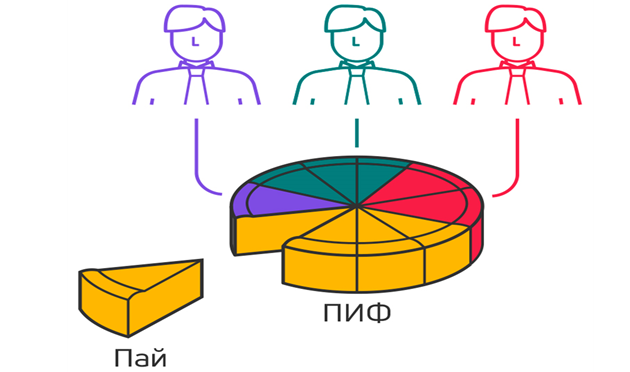
- Покупка паев в ПИФ. Такие фонды самостоятельно формируют инвестиционный портфель и покупают ценные бумаги на средства, полученные от пайщиков. Это хороший вариант для начинающих инвесторов, которые не могут самостоятельно определить потенциальную доходность ценных бумаг. Рекомендуется, однако, выбирать открытые ПИФы, дающие пайщикам возможность в любой момент забрать свои деньги.
- Хранить сбережения в валюте. Раньше этот способ был очень популярен, а самыми беспроигрышными вариантами среди мировых валют считались доллар и евро. Однако проблему, как сохранить деньги в 2023 году, доллар и евро уже не решат. Это связано как с падением их курса по отношению к рублю, так и с ограничениями ЦБ на снятие. Эксперты советуют обращать внимание на валюты стран, относящихся к дружественным, в первую очередь ОАЭ и Китая.
Несколько дополнительных советов о финансовом поведении в условиях экономического кризиса:
- При отсутствии «подушки безопасности» ее нужно создать, откладывая ежемесячно определенную часть дохода (например, 10%). Уверенно можно чувствовать себя, если сумма накоплений позволяет прожить не менее трех месяцев с привычным уровнем расходов.
- Стоит отказаться от импульсных покупок, а также от крупных приобретений, если без них можно обойтись.
- Кризис – это не только трудности, но и шанс. В этот период целесообразно подумать об обучении, приобретении новых умений для поиска дополнительного источника дохода.
- С очень большой осторожностью нужно относиться к кредитам. Брать в долг стоит только в том случае, если без кредита действительно не обойтись, и лишь на короткий срок.
Вариантов, как сохранить деньги сейчас в России, немало. Выбор инструментов и тактики зависит от суммы накоплений, знания особенностей финансового рынка, умения предсказывать его тренды. Однако можно однозначно утверждать, что самый неправильный вариант – хранение денег «под подушкой», приводящее к их стремительному обесцениванию.

- Главная
- Пресс-центр
- Отчёты
- Аналитика
- Сотрудничество с Рентавед
- Инвестиционное партнерство
- Юридическое сопровождение
1. МФК «Match Point».
121096 Москва, ул Василисы
Кожиной, д 13, офис 1033
2. Jl. Uluwatu Square Raya Uluwatu
Jimbaran, Kec. Kuta Sel.,
Kabupaten Badung, Bali 80361
Запрещается использование товарного знака «Рентавед» и любой информации размещенной
на данном без письменного согласия правообладателя
Информация размещенная на данном веб-ресурсе
не является публичной офертой
Администрация сайта с уважением относится к правам посетителей Сайта. Мы безоговорочно признаем важность конфиденциальности личной информации посетителей нашего Сайта. Данная страница содержит сведения о том, какую информацию мы получаем и собираем, когда Вы пользуетесь Сайтом. Мы надеемся, что эти сведения помогут Вам принимать осознанные решения в отношении предоставляемой нам личной информации.
Настоящая Политика конфиденциальности распространяется только на Сайт и на информацию, собираемую этим сайтом и через его посредство. Она не распространяется ни на какие другие сайты и не применима к веб-сайтам третьих лиц, с которых могут делаться ссылки на Сайт.
Сбор информации
Когда Вы посещаете Сайт, мы определяем имя домена Вашего провайдера и страну (например, “aol.com”) и выбранные переходы с одной страницы на другую (так называемую «активность потока переходов»).
Сведения, которые мы получаем на Сайте, могут быть использованы для того, чтобы облегчить Вам пользование Сайтом, включая, но не ограничиваясь: — организация Сайта наиболее удобным для пользователей способом — предоставление возможности подписаться на почтовую рассылку по специальным предложениям и темам, если Вы хотите получать такие уведомления
Сайт применяет технологию «cookies» («куки») для создания статистической отчетности. «Куки» представляет собой небольшой объем данных, отсылаемый веб-сайтом, который браузер Вашего компьютера сохраняет на жестком диске Вашего же компьютера. В «cookies» содержится информация, которая может быть необходимой для Сайта, — для сохранения Ваших установок вариантов просмотра и сбора статистической информации по Сайту, т.е. какие страницы Вы посетили, что было загружено, имя домена интернет-провайдера и страна посетителя, а также адреса сторонних веб-сайтов, с которых совершен переход на Сайт и далее. Однако вся эта информация никак не связана с Вами как с личностью. «Cookies» не записывают Ваш адрес электронной почты и какие-либо личные сведения относительно Вас. Также данную технологию на Сайте использует установленный счетчик компании Spylog/LiveInternet/и т.п.
Чтобы просматривать материал без «cookies», Вы можете настроить свой браузер таким образом, чтобы она не принимала «cookies» либо уведомляла Вас об их посылке (различны, поэтому советуем Вам справиться в разделе «Помощь» и выяснить, как изменить установки машины по «cookies»).
Совместное использование информации.
Администрация Сайта ни при каких обстоятельствах не продает и не отдает в пользование Вашу личную информацию, каким бы то ни было третьим сторонам. Мы также не раскрываем предоставленную Вами личную информацию за исключением случаев предусмотренных законодательством.
Отказ от ответственности
Помните, передача информации личного характера при посещении сторонних сайтов, включая сайты компаний-партнеров, даже если веб-сайт содержит ссылку на Сайт или на Сайте есть ссылка на эти веб-сайты, не подпадает под действия данного документа. Администрация Сайта не несет ответственности за действия других веб-сайтов. Процесс сбора и передачи информации личного характера при посещении этих сайтов регламентируется документом «Защита информации личного характера» или аналогичным, расположенном на сайтах этих компаний.
Декларация о рисках
ООО «Рентавед» на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами. Содержание сайта https://rentaved.com и любых страниц сайта («Сайт») предназначено исключительно для информационных целей. Сайт не рассматривается и не должен рассматриваться как предложение ООО «Рентавед» о покупке или продаже каких-либо финансовых инструментов или оказание услуг какому-либо лицу. Информация на Сайте не может рассматриваться в качестве рекомендации к инвестированию средств, а также гарантий или обещаний в будущем доходности вложений.
Никакие положения информации или материалов, представленных на Сайте, не являются и не должны рассматриваться как индивидуальные инвестиционные рекомендации и/или намерение ООО «Рентавед» предоставить услуги инвестиционного советника. ООО «Рентавед» не может гарантировать, что финансовые инструменты, продукты и услуги, описанные на Сайте, подходят лицам, которые ознакомились с такими материалами в соответствии с их инвестиционным профилем. Финансовые инструменты, упоминаемые в информационных материалах Сайта, также могут быть предназначены исключительно для квалифицированных инвесторов. ООО «Рентавед» не несёт ответственности за финансовые или иные последствия, которые могут возникнуть в результате принятия Вами решений в отношении финансовых инструментов, продуктов и услуг, представленных в информационных материалах.
Никакие финансовые инструменты, продукты или услуги, упомянутые на Сайте, не предлагаются к продаже и не продаются в какой-либо юрисдикции, где такая деятельность противоречила бы законодательству о ценных бумагах или другим местным законам и нормативноправовым актам или обязывала бы ООО «Рентавед» выполнить требование регистрации в такой юрисдикции. ООО «Рентавед» предлагает Вам убедиться в том, что Вы имеете право инвестировать средства в упомянутые в информационных материалах финансовые инструменты, продукты или услуги. Таким образом, ООО «Рентавед» не может быть ни в какой форме привлечен к ответственности в случае нарушения Вами применимых к Вам в какой-либо юрисдикции запретов.
Прежде чем воспользоваться какой-либо услугой или приобретением финансового инструмента или инвестиционного продукта, Вы должны самостоятельно оценить экономические риски и выгоды от услуги и/или продукта, налоговые, юридические, бухгалтерские последствия заключения сделки при пользовании конкретной услугой, или перед приобретением конкретного финансового инструмента или инвестиционного продукта, свою готовность и возможность принять такие риски. При принятии инвестиционных решений, Вы не должны полагаться исключительно на мнения, изложенные на Сайте, но должны провести собственный анализ финансового положения эмитента и всех рисков, связанных с инвестированием в финансовые инструменты. Ни прошлый опыт, ни финансовый успех других лиц не гарантирует и не определяет получение таких же результатов в будущем. Стоимость или доход от любых инвестиций, упомянутых на Сайте, могут изменяться и/или испытывать воздействие изменений рыночной конъюнктуры, в том числе процентных ставок. Все цифровые и расчетные данные на Сайте приведены без каких-либо обязательств и исключительно в качестве примера финансовых параметров.
ООО «Рентавед» не несет ответственности за какие-либо убытки (прямые или косвенные), включая реальный ущерб и упущенную выгоду, возникшие в связи с использованием информации на Сайте. Настоящий Сайт не предоставляет и не предназначен для оказания консультационных услуг по правовым, бухгалтерским, инвестиционным или налоговым вопросам, в связи с чем не следует полагаться на содержимое Сайта в этом отношении.
ООО «Рентавед» прилагает разумные усилия для получения информации из надежных, по его мнению, источников. Вместе с тем, ООО «Рентавед» не делает каких-либо заверений в отношении того, что информация или оценки, содержащиеся в информационном материале, размещенном на Сайте, являются достоверными, точными или полными. Любая информация, представленная в материалах Сайта, может быть изменена в любое время без предварительного уведомления. Любая приведенная на Сайте информация и оценки не являются условиями какойлибо сделки, в том числе потенциальной.
ООО «Рентавед» не гарантирует доходность инвестиций, инвестиционной деятельности или финансовых инструментов. До осуществления инвестиций необходимо внимательно ознакомиться с условиями и/или документами, которые регулируют порядок их осуществления. До приобретения финансовых инструментов необходимо внимательно ознакомиться с условиями их обращения.
Стоимость инвестиционных паев может увеличиваться и уменьшаться, результаты инвестирования в прошлом не определяют доходы в будущем, государство не гарантирует доходность инвестиций в паевые инвестиционные фонды. Прежде, чем приобрести инвестиционный пай, следует внимательно ознакомиться с правилами доверительного управления фондом. Существует вероятность полной потери изначально инвестированной суммы. Данные о доходности или иных результатах, отраженные на сайте, не учитывают комиссии, налоговые сборы и иные расходы.
ООО «Рентавед» не гарантирует, что работа Сайта или любого контента будет бесперебойной и безошибочной, что дефекты будут исправлены или что серверы, с которых эта информация предоставляется, будут защищены от вирусов, троянских коней, червей, программных бомб или подобных предметов или процессов или других вредных компонентов. любые выражения мнений, оценок и прогнозов на сайте, являются мнениями авторов на дату написания. они не обязательно отражают точку зрения ООО «Рентавед» и могут быть изменены в любое время без предварительного предупреждения. Ни при каких обстоятельствах ООО «Рентавед» не будет нести ответственности за любые косвенные, случайные, специальные, штрафные или косвенные убытки (включая, без ограничения, убытки за потерю данных, бизнеса или прибыли), вытекающие из или в связи с этими условиями, за невозможность использования Сайта или любых продуктов, услуг или контента купленных, полученных или хранящихся на Сайте, будь то на основе контракта, деликта, объективной ответственности или иным образом, даже если ООО «Рентавед» был предупрежден о возможности такого ущерба, и невзирая на то, что средство правовой защиты не достигает своей основной цели. Без ограничения вышеизложенного положения, равно как и эти ограничения распространяются также на любые претензии третьих лиц в отношении пользователей. Несмотря на любые другие заявления, ничто в настоящих условиях не призвано исключить или ограничить любые обязанности или обязательства, которые ООО «Рентавед» имеет перед своими контрагентами в соответствии с действующим законодательством, или которые не могут быть исключены или ограничены в порядке действующего законодательства.
Спасибо!
Заявка отправлена
Инвестиционный менеджер свяжется
с вами для уточнения деталей
Источник: rentaved.com
Денег много не бывает: как сохранить деньги от инфляции и преумножить сбережения до 11 % годовых

В 2023 году Центральный Банк РФ прогнозирует инфляцию в 5-7 %. Цены постепенно растут и накопленные сбережения могут обесцениться. Вклад «Спутник» от Банка «Левобережный» позволяет не просто уберечь накопления от инфляции, формируя финансовую подушку, но и заработать за короткий период.
Самым популярным вкладом Банка «Левобережный» является «Спутник», потому что доходность по нему составляет до 11 % годовых. Банк начисляет проценты ежедневно и выплачивает их в последний день каждого месяца. Пополнять счет и снимать деньги можно без ограничений до минимального остатка — 1 000 рублей.

Чтобы получать максимальный доход, достаточно рассчитываться любой картой банка на 10 000 рублей в месяц. Дополнительно за безналичные расчеты по картам начисляется кешбэк до 10 %. Если у вас еще нет карты, банк выпустит для вас бесплатно карту «Мир».
Вклад можно открыть от 1 000 рублей. Срок действия вклада 1100 дней. При досрочном расторжении выплаченные проценты сохранятся и не будут пересчитываться.
Открыть вклад можно в мобильном приложении BL-online (6+) или в любом офисе Банка «Левобережный».
Консультацию можно получить по телефону 8-800-3333-555.
Максимальная сумма вклада неограниченна. Cтавка (в процентах годовых) с учетом надбавки — 11 % годовых на первые 30 дней действия срока вклада, далее 8 % годовых. Надбавка 4 % годовых выплачивается за расходы на сумму не менее 10 000 рублей в месяц по картам, выданным ко всем счетам клиента в Банке «Левобережный». Для держателей премиальных карт надбавка рассчитывается на сумму до 10 млн рублей, для всех остальных клиентов — до 1,5 млн рублей. Зачисление процентов и надбавки производится единой суммой на отдельный счет клиента в последний календарный день каждого месяца и по окончании срока вклада.
При досрочном расторжении выплаченные проценты сохраняются. За период от даты открытия или последней выплаты до даты расторжения проценты выплачиваются по ставке 0,01 % годовых. Вклад автоматически пролонгируется на условиях, действующих на момент пролонгации. Одному клиенту можно открыть только один вклад «Спутник». После досрочного расторжения открыть вклад «Спутник» можно через 90 дней.
Источник: sibdepo.ru