
Каждый человек, имеющий в собственности недвижимость, справедливо считает себя вправе ей распоряжаться: продать, подарить, отдать в банк под залог, передать своим наследникам. Но не всегда собственник имеет на то право в полном объеме. Существуют ситуации, предусмотренные законом, которые могут ограничить его.
Ограничение прав собственника допускается в исключительных случаях — например, в связи с арестом имущества за долги, нахождением квартиры в ипотеке у банка или в аренде у третьих лиц, пожизненной ренте или доверительном управлении. Эти ограничения носят временный характер, и при исчезновении причин, их вызвавших, обременения можно снять.
Какие существуют виды обременений
Обстоятельства, из-за которых ущемляются права собственника, называют обременениями. Законодательство предусматривает такие их виды:
- ипотека — залог недвижимого имущества;
- арест имущества за долги;
- аренда на участок, квартиру, зарегистрированная в Росреестре;
- договор пожизненного содержания с иждивением;
- договор доверительного управления имуществом;
- договор найма жилого помещения.
Эти причины появляются только по воле самого собственника. Просто так наложить ограничение на распоряжение квартирой никто не имеет право.
Снимаем обременение.
Хотя список обременений, указанный в законе, исчерпывающий — ситуаций, в которых владельцу можно создать препятствия в пользовании имуществом, гораздо больше. Не все они четко прописаны в законе как обременения прав и не все подлежат обязательной регистрации в Росреестре. Следовательно, не обо всех ограничениях на квартиру можно узнать, получив выписку из ЕГРН. Узнать о них покупатель может только от добросовестного продавца.
Например, возможны ситуации, когда завещательный отказ на квартиру может помешать собственнику пользоваться недвижимостью. Наличие собственников на квартиру (второй, третий и др. дольщики) тоже может стать обстоятельством, ущемляющим права владельца. Если в квартире прописан несовершеннолетний ребенок, то продать такую недвижимость почти невозможно.
Способы погашения (снятия) обременений
По общему правилу обременение гасится только при устранении собственником имущества причин, его вызвавших. Например, если квартира находится в аресте за неуплату долга или невыполнение другого требования, то снимается такое ограничение только после полной выплаты кредита или выполнения обязанности, указанной в решении уполномоченного органа — суда, приставов.
Ипотечное обременение квартиры снимается после уплаты ипотеки в банке. Квартира может находиться под обременением в виде действующего договора аренды или ренты на квартиру. Убрать это ограничение возможно после того, как срок действия этих договоров закончится или они буду расторгнуты сторонами досрочно.
Как снять обременение в МФЦ
Снять обременение могут в Росреестре — органе власти, который ведет учет прав и ограничений прав на недвижимость. Вся информация о наложении ограничений прав и их снятии заносится в реестр недвижимости.
Как снять Обременение после выплаты ипотеки?
Чтобы удалить из реестра сведения об имеющемся обременении, можно обратиться в Росреестр, подать заявление на сайте госуслуг или сделать это через многофункциональные центры. Специалисты МФЦ помогут заполнить заявление и разобраться с оплатой пошлины.
Необходимые документы
Как снять обременение с квартиры в МФЦ? По закону это происходит на основании документов того органа или организации, которые его установили. Варианты документов (в зависимости от причины обременения):
- постановление пристава о прекращении исполнительного производства;
- определение суда о снятии ареста;
- справка из банка о погашении кредита;
- соглашение сторон о прекращении договора аренды.
В перечень документов на снятие обременений, которые подаются вместе с заявлением, входят:
- паспорт;
- документы, подтверждающие право на имущество;
- квитанция об оплате пошлины за выдачу выписки ЕГРН, подтверждающей снятие обременения.
Госпошлина
Госпошлина за удаление записи из реестра об обременении не оплачивается. Плата взимается только за выдачу выписки, в которой уже не будет записи о том, что на имуществе есть обременения.
Размер платы за бумажную выписку ЕГРН составляет 400 рублей, в электронном формате — 250 рублей.
Сроки
В законе установлен трехдневный срок для того, чтобы снять обременение и получить выписку. Три дня исчисляются с даты подачи заявления. При подаче документов через многофункциональные центры выдача выписки ЕГРН после погашения записи об обременении займет больше, чем три рабочих дня. Это связано с тем, что доставка документов из Росреестра в МФЦ происходит в течение двух дней.
В остальных случаях погашение записи об обременениях и выдача выписки происходят в установленные сроки.
Порядок снятия обременения с квартиры
Снять обременение с квартиры после погашения долга можно через многофункциональный центр или онлайн. После того, как кредит полностью оплачен, обратитесь в банк, его выдавший, чтобы уточнить, какие именно документы потребуются для погашения записи о вашей ипотеке.
Список документов для каждого клиента разный: он зависит от вида обременения и условий оформления кредита в банке. Кредит на квартиру каждый банк оформляет индивидуально с выдачей закладной (договора о залоге имущества) или без нее.
В срок до двух недель сотрудники банка подготовят документы для МФЦ:
- справка (письмо) о погашении долга;
- закладная с актом в случае, если она оформлялась при получении кредита;
- уставные документы банка;
- доверенность для подачи документов от имени банка.
После получения документов от банка можете подавать заявление в МФЦ. Представитель банка при подаче документов обычно не присутствует, он лишь отдает заемщику все документы на снятие обременения по доверенности.
Доверенность оформляется банком на имя заемщика, который самостоятельно подает заявления от всех сторон кредитного договора и документы для снятия обременения с квартиры. Госпошлина при снятии обременения с квартиры оплачивается за выдачу выписки ЕГРН.
Обращение с заявлением о снятии ипотеки онлайн
Подать заявление, чтобы убрать запись об ипотеке, можно через госуслуги. На этом сервисе есть раздел «Государственная регистрация ипотеки жилого помещения». В нем предлагается заполнить заявление о снятии обременения, приложить к нему документы из банка в сканированном виде, оплатить пошлину.
Проблемы могут возникнуть на этапе подписания заявления, поскольку здесь требуется электронная цифровая подпись, а она есть не у каждого человека. Выписку о снятии ограничения на сайте госуслуг вы вправе заказать в электронном или в бумажном виде.
Имеют ли право отказать в снятии обременения
Отказать в снятии обременения Росреестр вправе в таких случаях:
- Если все еще действуют причины, из-за которых наложены ограничения, и на дату подачи заявления они не устранены (долг по кредиту не погашен полностью, арест с имущества не снят, срок договора аренды не истек).
- Представлены не все документы.
- В документах имеются технические ошибки, нарушены требования к их составлению или содержатся недостоверные сведения.
- Заявление подано не собственником имущества, не приложена доверенность.
- Имущество с обременением — не недвижимость.
Если речь идет о квартире, приобретенной в долевую собственность, то случается, что такое обременение уже снято банком или застройщиком. В этом случае заявление также возвращается из Росреестра с отказом.
К отказу в снятии ограничения может привести ликвидация банка, который выдал кредит на квартиру. Обращаясь в Росреестр, заявитель может не знать о таком обстоятельстве. В итоге получит отказ из-за того, что не представлены документы, подтверждающие ликвидацию банка. В этом случае потребуется дополнительно подать выписку из Единого государственного реестра юридических лиц.
Важно! Ликвидация банка, выдавшего кредит, не означает, что долг по нему автоматически погашен.
К отказу снять ограничения на арестованное приставами имущество может привести и обычная невнимательность госслужащего. Такое происходит, когда постановление об окончании исполнительного производства пристав выдал, а в базу должников сведения не внес.
Что делать, если отказывают в снятии при погашенном долге
Причины отказа Росреестр сообщает заявителю в уведомлении. Все действия органа по погашению записи об ограничении прав приостанавливаются. После доработки документов требуется снова подать их через МФЦ или любым другим способом.
Если отказ вызван неверным составлением документов выдавшим его органом или невнимательностью сотрудника, принимавшего заявление, то достаточно будет обратиться с жалобой к его руководству. Сотрудники МФЦ всегда идут навстречу заявителям и стараются доступно объяснить причину отказа и помочь в решении проблемы.
Обращаться за квалифицированной юридической помощью для подготовки обращения в суд следует в том случае, если сотрудники госорганов и их руководство не реагируют на жалобы, не устраняют последствия собственной халатности. Для этого потребуется подать иск о снятии обременения с квартиры (образец).
Тем, кто прошел всю процедуру, полезно знать, как посмотреть, снято ли обременение на квартиру. Чтобы проверить, снято обременение или нет, обратитесь в МФЦ или зайдите на портал госуслуг за выпиской из ЕГРН. Стоимость выписки при ее заказе в Росреестре или МФЦ составит 750 рублей, при заказе онлайн — 300 рублей. Срок получения — три рабочих дня.
Подробнее о том, как проверить квартиру на обременение, читайте в этой статье.
Заключение
В России ограничить право собственников распорядиться своим имуществом сложно и допускается только в исключительных случаях. По закону процедура снятия этих ограничений максимально упрощена. Подать заявление можно в Росреестр, многофункциональный центр или на портале госуслуг.
Источник: prava.expert
Как правильно закрыть ипотеку. Пошаговая инструкция
Досрочное погашение ипотечного кредита или внесение последнего платежа по графику — радостное событие для любого заемщика. Но это не значит, что оплата последнего взноса прекращает ваши отношения с банком автоматически.
Более того, чтобы стать полноценным собственником ипотечной квартиры, требуется выполнить еще ряд действий. Рассказываем, что делать после погашения ипотеки, чтобы избежать возможных неприятностей в будущем.
Шаг №1. Получение документов в банке
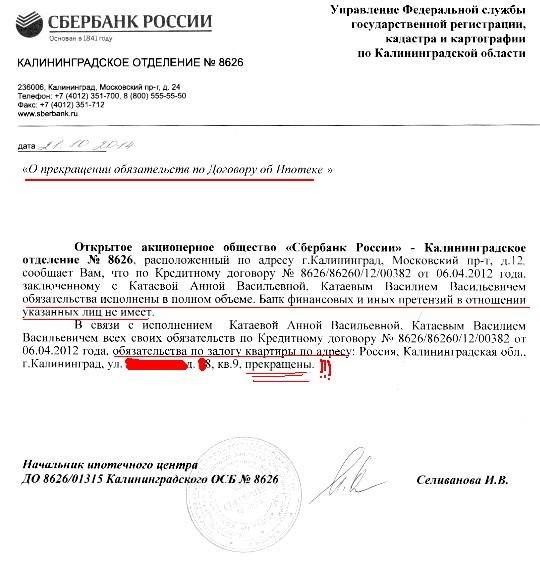
Факт того, что вы выплатили ипотечный кредит полностью, нужно подтвердить документально. Если этого не сделать, то спустя какое-то время могут «всплыть» непонятные долги, штрафы и другие обременения.
Доказательством погашения долга перед банком служат два документа:
- справка о погашении долга;
- выписка, подтверждающая нулевой остаток по кредиту.
Что нужно сделать, чтобы получить необходимые документы
- Запросите справку об остатке долга. Так вы узнаете точную сумму, которую нужно внести, чтобы полностью погасить кредит.
- Внесите последний платеж по ипотеке. Если вы планируете досрочное погашение кредита, то предупредите об этом банк минимум за 30 дней до даты погашения.
- Напишите заявление о закрытии кредитного счета. Это необходимо, чтобы подтвердить факт возврата вами задолженности банку.
- Получите выписку об отсутствии задолженности. В документе должно быть указано, что банк не имеет к вам никаких претензий по данному ипотечному договору.
- Напишите заявление о выдаче закладной на квартиру. Закладная оформляется при выдаче ипотеки. Если заемщик перестает выплачивать долг, банк получает возможность продать жилье и вернуть свои деньги.
- Получите закладную. В документе должна стоять отметка о полном исполнении ваших долговых обязательств перед кредитной организацией.
Шаг №2. Снятие обременения с недвижимости
Сведения о залоге ипотечной квартиры регистрируются в ЕГРН. Это и есть обременение недвижимости, купленной в ипотеку. Чтобы снять ограничения права собственности, вам нужно обратиться с заявлением в Росреестр или МФЦ.
Какие еще документы потребуются:
- выписка о нулевом остатке по кредиту;
- копия кредитного договора;
- паспорт собственника квартиры;
- договор купли-продажи жилья;
- закладная с отметкой банка.
Некоторые крупные банки берут на себя погашение обременения. Что делать после выплаты ипотеки в этом случае? Как только вы оплатите последний платеж и закроете кредитный счет, банк подаст документы в Росреестр на снятие обременения.
Вам придет уведомление о начале процесса снятия обременения. На подготовку и подачу документов у банка должно уйти не более 30 дней. Сам процесс погашения обременения занимает не более 10 календарных дней.
Важно! За погашение обременения платить госпошлину не нужно. Если вам потребуется новая выписка из ЕГРН, то за оформление бумажного документа вы заплатите 400 рублей, электронного — 200 рублей.
Стоит напомнить, что обременение на недвижимость ограничивает ваши права собственности. То есть пока квартира находится в залоге у банка, вы не сможете ее продать, подарить и вообще распорядиться по своему усмотрению.
Поэтому постарайтесь снять обременение с квартиры или дома как можно быстрее. Чтобы убедиться в погашении обременения, закажите выписку из ЕГРН, которая подтвердит, что вы стали полноправным владельцем недвижимости.
Шаг №3. Выделение доли детям после закрытия ипотеки, если был использован маткапитал
По закону вы вправе использовать средства материнского капитала при покупке квартиры в ипотеку. Маткапитал можно потратить на первоначальный взнос или погашение ипотечного кредита.
Если вы воспользовались данной возможностью, то должны учесть, что права собственности на недвижимость оформляются в долевом соотношении на каждого ребенка и родителя по соглашению.
При этом доли могут перераспределяться и уменьшаться, если у вас еще появятся дети в будущем. Законом не предусмотрено минимальное количество квадратов, приходящихся на долю.
Обычно применяют действующие нормы жилплощади на человека. В 2021 году средний региональный показатель составляет 18 кв. м на одного члена семьи. Если площадь квартиры не позволяет выделить такой метраж на долю каждого собственника, то используют санитарную норму — 6 кв. м на человека.
С оформлением общедолевой собственности на квартиру тоже не стоит тянуть. По закону вы можете начать процедуру выделения долей в течение полугода с даты полной выплаты ипотеки.
Как выделить доли детям после погашения ипотеки
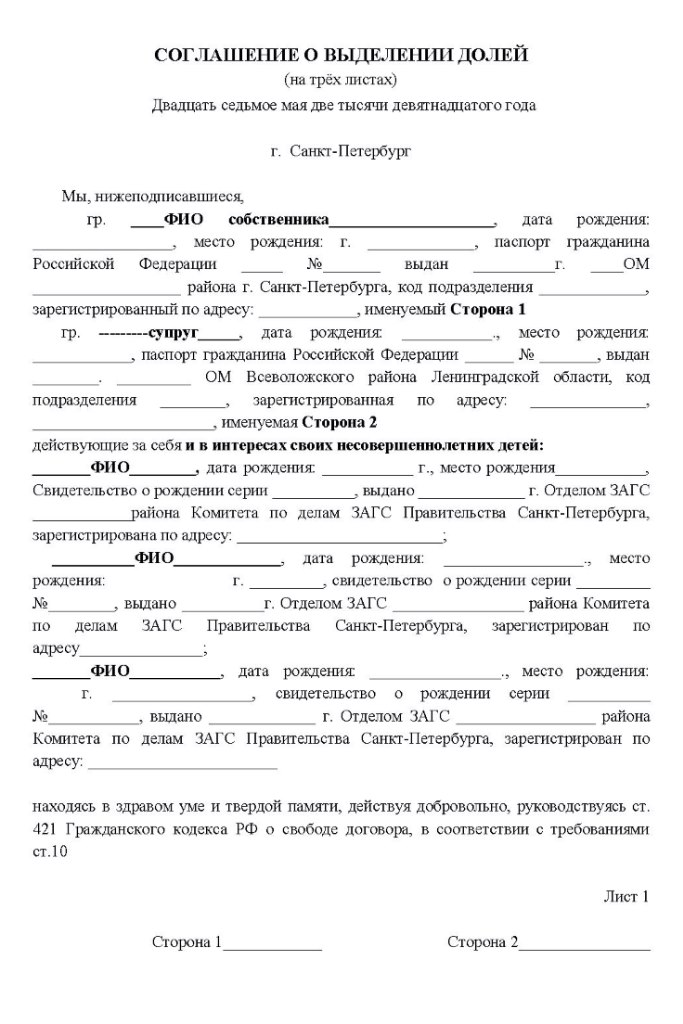
1. Заключите соглашение или договор дарения недвижимости через нотариуса
Договор и соглашение оформляются через нотариуса. Он же подает документы на регистрацию в Росреестр. По окончании процедуры вы получите у нотариуса выписку из ЕГРН, где будут указаны все собственники, а также размеры их долей.
Какие нужны документы
- паспорт;
- свидетельства о рождении детей;
- соглашение о выделении долей в трех экземплярах;
- свидетельство о браке или разводе;
- договор купли-продажи, выписку из ЕГРН;
- квитанцию об уплате госпошлины.
Пакет документов может быть дополнен в зависимости от конкретной ситуации. К примеру, в ипотеку была приобретена новостройка на стадии строительства, тогда к списку нужно добавить договор долевого участия (ДДУ).
Важно! Размер госпошлины в 2021 году составляет 2000 рублей. Каждый из совладельцев оплачивает свою часть от стоимости пошлины в равных пропорциях.
2. Заключите соглашение самостоятельно
Услуги нотариуса недешевы. Можно сэкономить и оформить выделение долей самостоятельно. Для этого нужно составить соглашение в письменной форме или заполнить бланк документа, скачанный в интернете.
Обязательные пункты соглашения
- сведения о родителях, детях (ФИО, дата рождения и т. д.);
- вид недвижимости и ее основные характеристики;
- форма собственности и порядок распределения на доли;
- основание для распоряжения жильем (договор купли-продажи);
- отметка об использовании маткапитала (данные сертификата);
- условия повторного перераспределения, в случае рождения детей.
Для регистрации долей в Росреестре соберите такой же пакет документов, как при оформлении у нотариуса. Вместе с соглашением подайте документы в МФЦ или напрямую в федеральную службу.
В течение 5-10 дней после сдачи документов в Росреестр, каждый из владельцев доли жилья получит выписку из ЕГРН. В документе будут указаны все совладельцы и размеры их долей в квартире.
Важно! При распределении долей часть жилплощади родителей должна находиться в совместной собственности. Если вы планируете выделить собственные личные доли, то придется заверять соглашение у нотариуса.
3. Обратитесь в суд
Если вы не можете договориться с супругом о распределении детям долей в квартире, то вас рассудят судебные органы. Для этого нужно обратиться с заявлением в суд по месту регистрации собственника квартиры.
В каких еще случаях для выделения долей обращаются в суд
- прошли сроки исполнения обязательства по определению долей детям (полгода с даты погашения обременения);
- дети после совершеннолетия самостоятельно обращаются в суд для оспаривания условий распределения долей;
- органы опеки определили нарушение прав несовершеннолетних и недееспособных граждан.
Кто не может стать собственником при покупке жилья с помощью маткапитала
- дети, которые были рождены в предыдущем браке и не усыновлённые в новом;
- супруг, если брак зарегистрирован после рождения детей и получения сертификата на материнский капитал.
Что будет, если доли не выделять
Случаются ситуации, когда срочно требуется продать жилье, буквально сразу после погашения ипотеки. Тогда для упрощения процедуры продажи недвижимости некоторые собственники не выделяют детям доли в квартире, купленной с помощью маткапитала.
Но такую сделку могут признать недействительной. К примеру, супруг при разводе или сами дети, достигнув определенного возраста, могут обратиться в суд, и в этом случае доли обяжут выделить. Также возможно привлечение к ответственности по статье о мошенничестве.
Шаг №4. Возврат страховки
Практика показывает, банки часто отказывают в ипотечном кредите, если заемщик не хочет страховать приобретенную недвижимость. Если вам нужен этот заем, то придется пойти на существенные расходы и согласиться застраховать ипотечную квартиру.
Обычно страховку при покупке квартиры в ипотеку предлагают оформить на долгий срок — от 3 до 10 лет. Если ипотечный кредит погашен досрочно, а срок полиса еще не истек, то вы вправе вернуть деньги за неиспользованный период действия страховки.
Но сначала проверьте, нет ли в договоре страхования условий, которые могут затруднить или сделать невозможным возврат денег. Кроме этого, должно быть соблюдено одно условие — отсутствие страховых случаев на период действия полиса.
Если для возврата неиспользованных средств нет никаких препятствий, то обратитесь в вашу страховую компанию с заявлением о досрочном расторжении договора страхования и пересчете стоимости.
Вместе с заявлением и договором страхования вам нужно подать страховщику тот же пакет документов, что и при погашении обременения. Если страховая компания отказывает в пересчете полиса, то вы вправе обратиться в суд.
Когда снова можно взять ипотеку?
По закону вы вправе обратиться за ипотечным кредитом, даже если уже выплачиваете другой. Вопрос в том, есть ли у вас финансовые возможности взять на себя такое бремя. Учтите, что ваши доходы должны быть законными и официальными.
Но если вы имеете хорошую кредитную историю, получаете достаточный доход и в состоянии внести требуемую сумму в качестве первоначального взноса, то можете взять вторую или повторную ипотеку.
Важно! Если первая ипотека была оформлена на льготных условиях, то участвовать в такой программе повторно вы не сможете.
Стоит напомнить, что погашение ипотеки, а также снятие обременения должны быть оформлены документально и в установленные сроки. Иначе в будущем вы рискуете получить невыплаченные долги, штрафы и другие санкции от кредитора.
Источник: www.mirkvartir.ru