
Вы можете вернуть себе деньги, уплаченные государству в виде налогов, либо не уплачивать налог (на определенную сумму). Для этого необходимо получить так называемый налоговый вычет, то есть уменьшить налогооблагаемый доход. Налоговый вычет – это сумма, которая уменьшает размер дохода, с которого взимается налог.
Часто доход, который Вы получаете, — это только 87% от того, что Вы заработали.
Потому что 13 рублей из каждых 100 рублей Ваш работодатель (или иной налоговый агент) платит за Вас в качестве налога (налога на доходы физических лиц, иначе называемого подоходный налог).
Именно эти деньги в некоторых случаях Вы можете вернуть себе.
Одним из таких случаев, дающих право на налоговый вычет, является покупка жилой недвижимости c использованием ипотечного кредита и выплата процентов по ипотечному кредиту.
Как связан возврат по покупке жилья и по процентам по ипотеке
Налоговый вычет можно получить и по стоимости жилья, и по процентам, выплаченным по ипотечному кредиту. Это — два компонента «имущественного налогового вычета». Порядок получения такой: как правило, сначала возвращают налоги по стоимости жилья, а затем по выплаченным процентам по ипотеке.
Как заполнить декларацию 3-НДФЛ на возврат процентов по ипотеке в личном кабинете в 2021 году
Как подсчитать вычет и налог к возврату
Сумма вычета уменьшает так называемую налогооблагаемую базу, то есть ту сумму, с которой у Вас удержали налог. Получить от государства в виде возвращенных налогов Вы сможете не сумму вычета, а 13% от суммы вычета, то есть то, что было заплачено в виде налогов.
Сумма вычета может составить всю сумму фактически выплаченных процентов, но не более 3 млн рублей — лимита вычета.
Сумма налога к возврату может составить до 13% от фактически выплаченных процентов. Если Вы заплатили банку процентов, например, на 100 рублей, Вы можете вернуть 13 рублей.

При этом, Вы не сможете получить больше, чем заплатили налогов.
Например, Вы заплатили за 2019 год 100 рублей процентов по кредиту. 13% от 100 рублей — это 13 рублей. Вы сможете получить 13 рублей, только если заплатили (или работодатель с Вас удержал) за 2019 год 13 рублей налогов на доходы. Если за 2019 год Вы заплатили налогов только 10 рублей, Вы сможете по итогам 2019 года вернуть 10 рублей. 3 рубля перейдут на следующие годы.
Вычет по процентам по ипотеке, в отличие от некоторых других вычетов, переносится на будущие годы.
Максимальный размер вычета
Не существует ограничений по количеству лет вычета. То есть, если Вы, например, выплачиваете ипотечный кредит в течение 20 лет, Вы все 20 лет можете возвращать налоги, по мере того как проценты из запланированных превращаются в выплаченные.
Максимальный размер возврата налога при покупке недвижимости составляет 260 000 рублей, но возврат процентов по ипотечному кредиту делается сверх этого лимита.
Налоговый вычет за проценты уплаченные по ипотеке !
Максимальный размер возврата налога по ипотечному кредиту, взятому начиная с 01.01.2014 года, составляет 390 000 рублей. По ипотечным кредитам, которые были выданы до 2014 года, ограничений нет.
Калькулятор возврата налога
Вдобавок к этой странице Вы можете при помощи нашего ипотечного калькулятора посчитать размер выплат по ипотеке и размер налогов, которые Вы сможете вернуть. Наш ипотечный калькулятор, в отличие от многих других, считает в том числе и налоги к возврату по ипотеке, включая расшифровку возвращенных налогов по годам. Наш калькулятор в разделе «Покупка жилья» / «Калькулятор».
Два способа получения вычета
Получить вычет возможно двумя способами: по окончании года, за который получается вычет, получив всю сумму от налоговой инспекции, или в течение года, за который получается вычет, недоплачивая налог и получая вычет у работодателя (или иного налогового агента).
Давайте рассмотрим пример. Чтобы получить возврат по процентам, уплаченным, например, в 2019 году, Вам надо дождаться окончания года.
Затем, например, в январе 2020 года Вы можете подать документы в налоговую инспекцию и получить возвращенные налоги одной суммой (до 13% от уплаченных в 2019 году процентов).
Или Вы можете взять нужные документы в налоговой инспекции, предоставить их работодателю и получать вычет у работодателя. Но работодатель не будет Вам ничего возвращать. Он не будет с Вас удерживать налог на доходы, пока та сумма налога на доходы, которую он Вам таким образом выплатит, не будет равна фактически уплаченным в 2019 году процентам.
Что делать, если общая собственность
При общей долевой собственности вычет (и по стоимости жилья, и по процентам по ипотеке) распределяется в соответствии с долями владельцев. Передать свою долю вычета один участник долевой собственности другому не может. Если долями владеют супруги, то перераспределение допустимо по их письменному заявлению о распределении вычета.

При общей совместной собственности вычет также распределяется, но по желанию владельцев. Им нужно будет написать письменное заявление о распределении вычета и предоставить его в налоговую инспекцию вместе с другими документами. Можно распределить вычет и в пользу одного владельца.
Как получить вычет с Налогией
На веб-сайте Налогия Вы найдете все для того, чтобы получить вычет. Теперь не нужно обращаться к консультантам. Вы сами сможете все сделать гораздо быстрее и дешевле:
- Заполнить декларацию на веб-сайте Налогия.
С нами правильно заполнить декларацию будет быстро и просто. - Заполнить декларацию на веб-сайте Налогия.
С нами правильно заполнить декларацию будет быстро и просто. - Приложить к декларации документы по перечню.
Перечень и шаблоны заявлений можно бесплатно скачать в разделе веб-сайта «Полезное» / «Документы для вычета».
Чтобы перейти к заполнению налоговой декларации 3-НДФЛ на нашем веб-сайте, нажмите, пожалуйста, кнопку Далее ниже.
Если Вы собираетесь получать вычет за 2020 год
Если Вы хотите получить вычет по процентам, уплаченным в 2020 году, Вам надо дождаться окончания 2020 года. Документы на вычет можно будет подавать с первого рабочего дня 2021 года.
Программа для подготовки 3-НДФЛ за 2020 год, которая Вам понадобится, появится на нашем веб-сайте в январе 2021 года.
Это связано с тем, что декларация за 2018 год, как правило, подается по окончании 2020 года.
Как вернуть проценты по ипотеке: инструкция по возврату НДФЛ
Из всех кредитных банковских продуктов ипотека является наиболее обременительным и длительным. Но порой именно такой займ позволяет гражданам осуществить свою мечту о приобретении собственного жилья. В этой статье мы расскажем, как вернуть проценты по ипотеке, направленной на покупку недвижимости, воспользовавшись налоговым вычетом.
Согласно Российскому законодательству, гражданин может вернуть себе часть средств, уплаченных на налоги или же снизить сам налог при покупке жилья в кредит. Такой вариант вычета называется имущественным и создан с целью социальной помощи гражданам, которые приобретают жилье за собственные деньги.

Как вернуть проценты по ипотеке
В чем суть ипотечного вычета?
Закон о возврате части суммы за счет налогового вычета регламентируется главой 23 Налогового кодекса РФ (далее — НК РФ), и различными правовыми актами, корректирующими процедуру оформления.
Согласно законодательству, каждый гражданин, имеющий официальный доход, который облагается налогом по ставке 13% и ежемесячно оплачивающий налоги с этих доходов, имеет право на социальную компенсацию в виде возврата 13%. При этом следует понимать, что часть суммы, оплаченной за кредит, возвращается не самим банком, а государством.
Как сделать возврат подоходного налога с процентов по ипотеке?
Главная страница » Актуальное » Как сделать возврат подоходного налога с процентов по ипотеке?
Ипотечное кредитование сопровождается оплатой процентов за пользование кредитными средствами. Государство позволяет возвратить некоторую часть за такой платеж.
- Что такое ипотечный вычет
- Почему ставка 13%
- Нюансы ипотечного вычета
- Кто вправе обращаться
- Определение суммы
- Куда подать заявление
- Пакет документов
- Как сделать возврат – пошаговая инструкция
- Имущественный вычет и работодатель
Что такое ипотечный вычет
Ипотечный вычет регламентируется Налоговым кодексом, а именно статьей «Имущественные налоговые вычеты». В соответствии с данным правовым актом на приобретение платежа имеет право претендовать налогоплательщики, кто приобрел объект недвижимости с помощью ипотечного кредитования. В обязательном порядке у человека должен быть официальный доход, с которого происходят отчисления в государственный бюджет в размере 13%. При этом приобрести данную субсидию могут не только граждане России, но и нерезиденты страны, кто также работает по трудовому договору.
Действующее законодательство позволяет получить его не только по основному долгу, но и по выплаченному доходу. Стоит помнить, что оформить средства возможно только при оформлении целевого кредитования – на покупку или строительство недвижимости.
Даже если человек потратил средства на недвижимость, но при этом получил потребительский займ, он имеет право оформить средства на основной долг, но не на платежи.
Интересный факт! До 2014 года можно было возвратить деньги только единожды. Сейчас возможно это сделать до получения утраченного дохода, вне зависимости от количества недвижимости.
Почему ставка 13%
Многие задаются вопросом, почему именно 13% подлежат к возвращению. Все дело в том, что именно работники оплачивают аналогичный платеж со своей зарплаты ежемесячно. Эта сумма копится, и государство выплачивает доход из этого платежа, компенсируя затраты заемщика.
Возвращать деньги имеет право только человек, у которого за прошедшие года были отчисления в государственный бюджет. Иначе, платеж он получит только после трудоустройства на официальную работу и начала отчислений.
Нюансы ипотечного вычета
Возврат налога с процентов по ипотеке имеет определенные нюансы, о которых необходимо знать до обращения в уполномоченный орган. Выплата предоставляется на единовременной основе и только по одному объекту недвижимости.
Действующий НК не ограничивает количество кредитной документации, главное, чтобы было целевое назначение у данного кредита.
Эта особенность относится только к договорам, которые заключены позже 2014 года. Если налогоплательщик использовал право на доход ранее представленного периода, то он вправе получить вознаграждение и после 2014 года.
Если он еще не исчерпал лимит по данному праву, то можно заявить повторно о своем требовании. Как только основные деньги получены, то у него появляется возможность подать декларацию на получение вознаграждения.
Если сумма по выплаченному вознаграждению небольшая, то можно не подавать документацию на ежегодной основе, а подавать заявку раз в несколько лет, учитывая периоды, в течение которые средства не были получены.
Если заемщик решил получить рефинансирование в другом кредитном учреждении, то у него появляется возможность получить его по ставке как у старого кредитора, так и у нового. Это регламентируется подпунктом 4, пунктом 1 статьи 220 НК. Нужно помнить, что в новом документе должно быть прописано рефинансирование целевого кредитования.
Возврат процентов по ипотеке при досрочном погашении осуществляется аналогичным образом – по фактически уплаченным по справке из банка. Возврат переплаченных процентов при досрочном погашении ипотеки осуществляется только по письменному заявлению плательщика в налоговой инстанции.
Интересно! Сегодня возможно сделать возврат в пределах 390 000 рублей.
Кто вправе обращаться
Возврат НДФЛ с процентов по ипотеке за прошлый год (2018, например) происходит только совершеннолетними людьми, на кого оформлен ипотечный договор и объект недвижимости.
Осуществляется выплата только дееспособным гражданам, трудоустроенным, тем, кто уплачивает НДФЛ.
Возврат 13 процентов с ипотеки вправе осуществить и пенсионеры, если за последние три года у них имеется официальный доход с работы.
Определение суммы возврата с ипотеки
Возврат подоходного налога с процентов по ипотеке осуществляется по определенному расчету. При приобретении недвижимости в ипотеку, помимо основных долговых обязательств, налогоплательщик вправе возвратить уплаченные деньги – 13%.
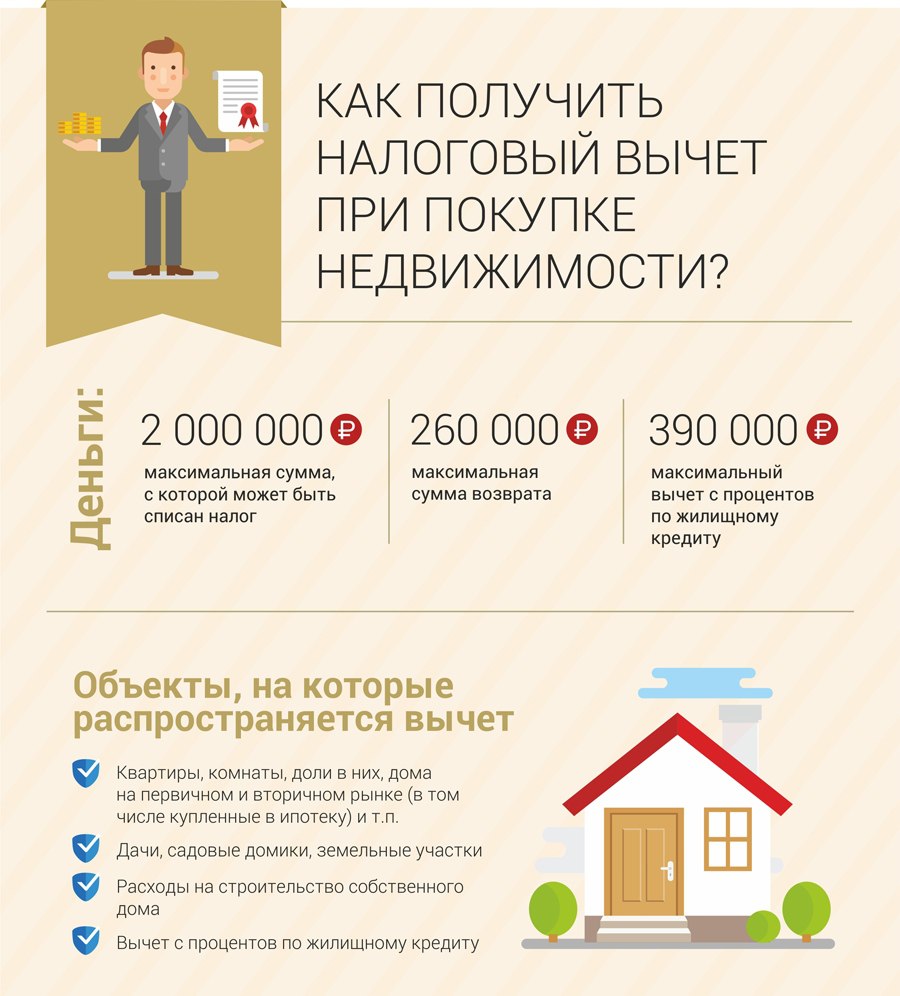
Стоит помнить, что:
- право на возврат возникнет только после требования на основной доход. Если ипотечное кредитование оформляется раньше года, когда была приобретена выписка из единого реестра, то в платеж можно уже включать все уплаченные деньги;
- максимальная сумма к вычета с процентов по жилищному кредиту 390 000 рублей;
- если кредитные документы заключались ранее 2014 года, то размер платежа по ставке не ограничивается;
- к возврату могут заявляться только фактически уплаченные средства за прошлые года.
Интересный факт! Оформить средства полностью можно только при выплате налогоплательщиком за последние три года 2 миллионов рублей.
Куда подать заявление
Кодекс предлагает заемщику сразу несколько вариантов для оформления:
- ожидать окончания года и предоставлять в инстанцию декларацию по форме 3-НДФЛ (регламентировано пунктом 7 статьи 220). К заявлению прилагаются документы, подтверждающие факт получения требования. Инстанция проверяет представленные справки в течение квартала, а затем перечисляет денежные средства в кредитное учреждение на счет заемщика. Если доходных операций на полную сумму недостаточно, то все неизрасходованные средства переносятся на следующий период;
- обращение в организацию сразу же после приобретения собственности. В течение месяца выдается уведомление о максимальной сумме. А уже в бухгалтерии заемщика рассчитают сумму, которую более не будут удерживать в виде НДФЛ с зарплаты. То есть доход осуществляется на ежемесячной основе небольшой суммой.
Пакет документов для возрата НДФЛ
Возврат НДФЛ за проценты по ипотеке осуществляется только на основании предоставленных документов. Для оформления потребуется представить:
- платежные поручения, различные квитанции и чеки об оплате. Также в качестве подтверждения подойдет справка от кредитора обо всех платежах по кредитному обязательству;
- копия кредитного договора на целевое использование;
- копия договора на приобретение недвижимости и регистрации права владения;
- заявление установленного формата.
Скачать образец заявления на вычет процентов по ипотеке.
Скачать бланк заявления на вычет процентов по ипотеке.
Возврат налога с процентов по ипотеке – пошаговая инструкция
А как сделать возврат процентов по ипотеке? Возврат уплаченных процентов по ипотеке осуществляется либо через работодателя, либо через инстанцию.
Первый этап предполагает сбор необходимой документации, указанной ранее.
Второй этап указывает на передачу пакета документации в налоговую инспекцию. Уполномоченный сотрудник проверит его на корректность заполнения и на полноту представленной информации.
Важно знать! Как взять ипотеку без подтверждения занятости и справки о доходах?
Третий этап предполагает обработку документации инспекцией. В соответствии с НК, период проверки вправе составлять не более трех месяцев. О решении заемщик оповещается при помощи письменного уведомления. Как только пришел положительный ответ, человек вправе ждать поступления средств в течение месяца.
Если плательщик решил оформлять заявку через работодателя, то первый и второй этап также необходимо пройти. А уже с пришедшим письмом отправиться в бухгалтерию и написать заявление установленного формата.
Имущественный вычет и работодатель
Возврат уплаченных процентов по ипотеке и расчет осуществляет налоговая инстанция. Но если человек не желает ожидать решения и перевода от такого уполномоченного учреждения, то он вправе это сделать через работодателя.
Ипотека и возврат 13 процентов с кредита – это неотъемлемая статья в бухгалтерии.
Преимущества получения таким образом:
- можно получить сразу же после покупки объекта недвижимости;
- маленький пакет документов, который можно собрать в короткий промежуток времени.
- оплата осуществляется частями, а через инстанцию платеж единовременный;
- необходимо подтверждать право на получение вычета ежегодно.
Если гражданин передает документацию в середине года, то сумма, которая осталась, может предоставляться только по письменному требованию заемщика. Это регламентировано пунктом 15 практики по рассмотрению дел и главы 23 законодательства.
Согласно пункту 8 статьи 220 действующего законодательства, гражданин, который имеет трудовой договор с несколькими компаниями при работе по совместительству, вправе получать вычет у каждого работодателя.
В этом случае человек должен указать в каких пропорциях он желает получить вычет от каждой организации.
Если гражданин увольняется и трудоустраивается на новое место, то необходимо запросить новое уведомление из инстанции.
Работодатель не вправе отказывать в оформлении налога, если на руках у работника имеется уведомление о праве на вычет. Гражданин имеет полное право предоставить уведомление в любой месяц года.
Стоит помнить, что на возврат процентов по ипотеке срок давности не ограничен. То есть гражданин имеет право затребовать платеж в течение всей своей жизни. Главное, не превышать максимально допустимого лимита и предоставлять корректно заполненные документы. Оформление занимает не более трех месяцев, а через работодателя не более месяца.
Найти
Свежие записи
- Вклады для молодежи: как привлечь молодых клиентов в банковскую сферу
- Возможности развития малого и среднего предпринимательства в регионах России
- Влияние демографических изменений на бизнес в России
- Влияние инфляции на вклады и методы защиты от потери покупательной способности денег
- Инновационные подходы к маркетингу и продвижению товаров и услуг на российском рынке
Источник: finansi.su
Налоговый вычет на проценты по ипотеке
Оформляя займ на покупку недвижимости через банк, заемщик может получить налоговый вычет на проценты по ипотеке. В этом случае обязательство по возвращению части потраченных средств ложится на государство. Каким образом можно вернуть деньги, которые ушли на покупку квартиры в ипотеку, какие возможны нюансы в прохождении всех процедур и сколько денег можно получить? Подробнее об этом в нашей статье.
Как вернуть проценты по ипотеке?
Существует несколько способов вернуть часть денег по ипотечному займу, но в этой статье мы говорим только об одном из них. Гражданин, купивший квартиру, дом или участок (или продавший некоторые виды имущества), имеет все основания на налоговый вычет на проценты по ипотеке. Компенсация также возможна в случаях, когда государство для своих или муниципальных нужд взимает у налогоплательщика его имущество.
Возврат процентов по ипотеке полагается только ответственным налогоплательщикам. То есть тем, кто официально устроен с «белой» зарплатой, с которой идут отчисления 13% на доход физического лица. В эту же категорию попадают индивидуальные предприниматели, платящие НДФЛ с других видов своей прибыли. Взимается налог и с зарплаты, и с авторских вознаграждений или оплаты оказанных услуг.
Кроме того, те, кто рассчитывают на возврат денег по ипотечным процентам, не могут оформить его второй раз, если ранее, например, был подтвержден другой жилищный заем.
Государство понимает, что ипотечный кредит – один из самых тяжелых, переплата по нему в некоторых случаях достигает и 50% от стоимости недвижимости. А это – большая нагрузка на любой бюджет. Возврат по ипотеке предусмотрен, чтобы снизить эту нагрузку.
Кто может требовать компенсацию
Ранее мы уже упомянули, что на возмещение могут претендовать работники, стабильно платящие подоходный налог. То есть, если вы наемный служащий, подписывали трудовой договор и имеете официальную заработную плату, из которой руководитель перечисляет 13% государству, вы имеете возможность вернуть часть выплаченных средств.
Вычет за квартиру в ипотеку не возможен для индивидуальных предпринимателей. Однако, существуют нюансы: например, если кроме прибыли с предпринимательской деятельности у вас есть и другой доход, и вы выплачиваете все сборы самостоятельно, заявку на возмещение по ипотеке одобрят.
Получить обратно часть средств, потраченных на недвижимость, приобретенную по ипотечной программе, могут также и пенсионеры, хотя на них налог на доходы физических лиц не распространяется. Это исключение из правила действует только при условии, что пенсионер вносил налог в течение трех лет до возникновения права на компенсацию и до выхода на пенсию.
Ограничения есть и по виду кредита. Если вы оформили крупный потребительский займ и направили его на покупку квартиры, вернуть потраченную часть денег вы не сможете. Это обязательно должна быть целевая ссуда – то есть ипотека. В условиях таких договоров есть пункт о том, что деньги выданы банком исключительно на приобретение или строительство квартиры или дома (участка под ИЖС). В последнем случае возврат процентов по ипотеке можно оформить только после окончания строительства дома.
Какой максимальный объем возмещения процентов по ипотеке
- до 2 млн рублей – до 260 тыс. рублей;
- до 3 млн рублей – до 390 тыс. рублей.
Таким образом, 2 млн и 3 млн рублей – это максимальный объем потраченных денег, из которых вы можете получить возмещение. Поэтому, если вы приобрели дом стоимостью более 3 млн рублей, то по такому кредиту вы вернете не более 390 тысяч.
Важно еще и уточнить другой момент: заемщик не сможет вернуть больше суммы налогооблагаемых доходов физлица. Проще всего это показать на примере. Допустим, ваша прибыль в 2019 составила 1,5 миллионов. В этом же году вы потратили 1,8 миллионов на проценты по ипотеке.
Таким образом, государство сможет сделать перерасчет за 1,5 млн рублей, а оставшиеся 300 тысяч перенесутся для расчета на следующий год. В целом вы получите 195 тысяч за 2019 г. и еще 39 тысяч с остатка.
Процесс оформления
- через ФНС;
- с помощью работодателя.
Вы можете выбрать тот, что кажется вам более удобным. Если вы относитесь к числу тех, кто работает на себя (например, ИП, выплачивающим НДФЛ с другой прибыли), придется обращаться только в ФНС.
Обращение в ФНС
Заявка и документы для налогового вычета подаются в отделении налоговой инспекции по месту жительства или по месту временного пребывания, или же там, где приобретена недвижимость. Существует и несколько методов: лично, написав заявление в отделении, по почте, послав его вместе с пакетом всех необходимых бумаг, в виде корреспонденции или же онлайн в личном кабинете на сайте налоговой. Последний способ подойдет только тем, кто приобрел усиленную электронную подпись.
Дождитесь окончания периода, в течение которого возникло право на возврат процентов. Если ссуда погасилась в течение 2020 года, заявку нужно подать в январе 2021 – тогда уже к маю нужную сумму перечислят на ваш счет.
- До 1 мая необходимо направить декларацию за период вычета в ФНС. Одновременно с этим стоит подать заявление и все собранные документы. Так вы сэкономите время;
- На рассмотрение уйдет около 3 месяцев. Если решение было принято отрицательное, то заемщику придет письмо с обоснованием;
- Если компенсация одобрена, то деньги переводятся на личный счет заемщика в течение месяца.
Такой способ наиболее предпочтителен у граждан. Связано это, в первую очередь, с тем, что так все деньги сразу поступят на расчетный счет налогоплательщика с оговоркой на то, что она «вместилась» в налоговый период. Если же сумма, с которой производится компенсация, превышает ваш годовой доход, ее часть перенесется на следующий период.
Помните: если вы хотите получить НДФЛ по процентам по ипотеке через несколько лет после полного погашения долга по кредиту, то деньги выплатят не за срок кредитования, а за три года до подачи заявления. Поэтому с обращением в налоговую затягивать не стоит.
Через работодателя
- Заемщик получает справку о праве на вычет в ФНС. На ее оформление с момента обращения уходит около месяца;
- Затем в бухгалтерию по месту работы нужно подать пакет собранных бумаг (о нем мы расскажем ниже) и заявление. Эти документы рассматриваются в течение еще одного месяца.
- Если было принято положительное решение, наниматель перестает удерживать НДФЛ из зарплаты работника до тех пор, пока не наберется сумма вычета.
После того, как накопится положенная вам компенсация, из вашей зарплаты снова будет вычитаться налог в размере прежних 13%.
Главный плюс этого способа в том, что основная работа ложится на вашего нанимателя. При этом вам не нужно ждать конца налогового периода – подать заявление можно сразу же после возникновения права на получение возмещения. Вам также не потребуется запрашивать справку о доходах.
Минус может оказаться более весомым, чем плюс. После обращения в налоговую вам сразу переводят все положенные деньги на расчетный счет. В случае с работодателем подразумевается, что из вашей зарплаты просто перестают удерживать НДФЛ до тех пор, пока не наберется полная сумма. К тому же, вам все равно придется обратиться в налоговую службу, чтобы получить справку о праве на компенсацию.
Необходимые документы
- паспорт гражданина РФ;
- кредитный договор с банком;
- договор купли-продажи или долевого участия;
- справка о доходах от работодателя (за период, на который оформляется вычет);
- выписка из банка, в которой указан остаток долга и ваш график платежей;
- справки, подтверждающие полное возвращение долга – чеки, квитанции и т.д.
Сделайте копии всех документов, оригиналы пригодятся только при личном визите в налоговую – там их будет проверять инспектор. Дополнительно вас могут попросить предоставить и другие справки. Их список вы получите при обращении в ФНС.
Вывод
Каждый гражданин РФ, оформивший ипотеку, может вернуть себе до 260 тысяч рублей от стоимости квартиры — и до 390 тысяч с уплаченных по кредиту процентов. При этом подавать заявку стоит как можно скорее, потому что с каждым годом деньги будут обесцениваться, а, значит, объем компенсации снизится. Для удобства граждан разработано несколько способов возмещения процентов по ипотечному кредиту, поэтому вы можете как довериться своему работодателю, так и заняться документами сами.
Источник: www.ipoteka360.ru