
Для корректного получения финансового результата система должна выполнить расчет себестоимости.
В системе существует 2 варианта расчета себестоимости – предварительный и фактический.
Фактический расчет себестоимости учитывает все затраты и получает точную стоимостную оценку, но работает долго, иногда несколько часов.
А предварительный расчет себестоимости работает быстро (секунды – минуты), но формирует неточную стоимостную оценку.
Видео – Предварительная и фактическая себестоимость в УТ 11 / КА 2 / ERP 2
В сегодняшнем видео рассмотрим:
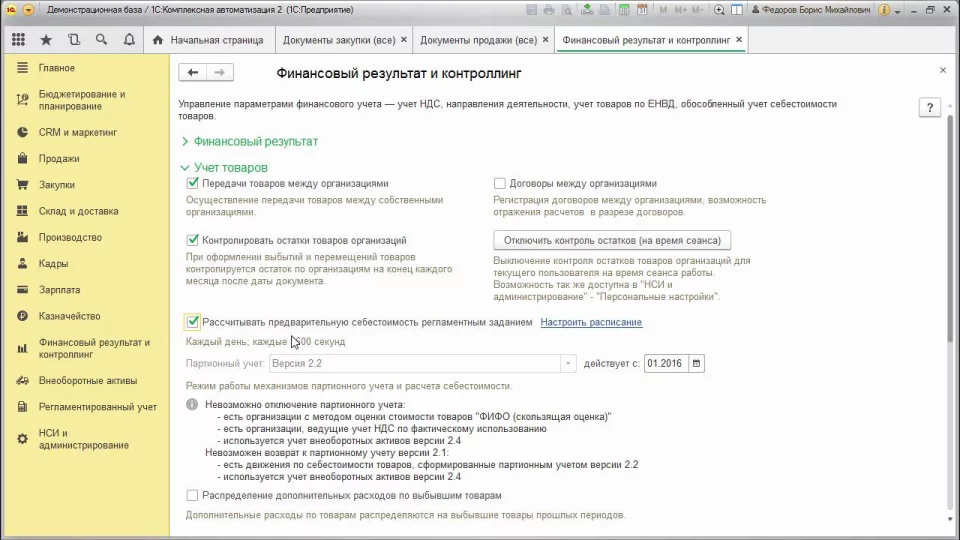
- Как запускать регламентное задание по расчету предварительной себестоимости
- Какие есть ограничения предварительной себестоимости
- Где используются данные предварительной себестоимости
- Как рассчитать фактическую себестоимость.
Как посчитать себестоимость кондитерского изделия
play-sharp-fill
play-sharp-fill
Добрый день, подскажите как настроить расписание расчета предварительной себестоимости в УТ 11.5. Функционал перенесли в закрытие месяца ? В настройках не нашел расписания
Виталий Фролов
Добрый день, да настройку перенесли в Закрытие месяца.
Здр. при поступлении товар как рассчитывается упр. себестоимость в КА 2.2 , как видно ее расчет зависит от вида расчетов с клиентом. по накладным или по договорам ?
Евгений Гилев (Мастер-тренер)
Добрый день!
Себестоимость не зависит от аналитики учета расчетов с клиентами.
Добрый день!
Подскажите, где можно прочитать информацию по формированию себестоимости в 1С ERP в части аналитики “Заказ на продажу” (кроме использования общепринятых аналитик Номенклатура и Статья затрат)?
У нас есть расходы, которые можно прямо отнести на Заказ, а есть распределяемые по цеху (бригаде).
Создавать Заказы в аналитике Номенклатурная группа можно, но это расширяет этот справочник до беспредельной величины.
Евгений Гилев (Мастер-тренер)
Добрый день!
В курсах мы разбираем разные случаи прямых и косвенных затрат.
А, если почитать, то можно обратиться к документации по ERP.
Меня очень заинтересовало, как поведет себя система после того как мы сделали предварительный расчет себестоимости, потом закрыли месяц, выполнив фактический расчет себестоимости, а потом ввели на этот месяц очередной документ продажи. Поэтому я решил продолжить ваш эксперимент и ввел еще один документ продажи, по которому мы реализовали еще одну единицу товара (еще 4 у нас осталось в остатках).
СОЗДАЁМ КАЛЬКУЛЯЦИЮ И ТЕХКАРТУ на мясное блюдо
После этого я выполнил регламентное задание по расчету себестоимости, но результаты меня удивили. Такое ощущение, что предварительный расчет себестоимости перестал работать из-за выполнения фактического расчета.
Предварительный расчет больше не приводит к изменению “Стоимость закупки” в отчете “Валовая прибыль” и поля “Себестоимость продаж” в отчете “Доходы и расходы”.
Там остается сумма “5000” (себестоимость первых 5-ти реализованных товаров). Но у нас уже реализован 6-й товар и выполнен предварительный расчет себестоимости?!
Пока писал комментарий, пришла в голову мысль пометить на удаление документ расчета себестоимости. Пометил. И только после этого предварительный расчет себестоимости “учел” продажу 6-го товара. Снова вернулась средняя себестоимость 2500.
Получается, предварительный и фактический расчет себестоимости не могут “сосуществовать”? И каждый раз перед проведением предварительного расчета надо удалять фактический, если он уже имеется?
Евгений Гилев (Мастер-тренер)
Добрый день!
В общем случае вначале делается предварительный расчет себестоимости, а после ввода всех документов окончательный.
Но описанный Вами сценарий возможен. Поведение системы действительно кажется не логичным.
Не исключаю, что это может быть ошибка конкретного релиза.
В любом случае Ваш комментарий очень ценен, спасибо за проведенный эксперимент!
1979system
Добрый день. Подскажите какой толк от этого предварительного расчета себестоимости, если сегодня вы подадите отчет руководству с 20% прибылью, а завтра с 80%.
Евгений Гилев (Мастер-тренер)
Добрый день!
Как показывает практика накладные расходы незначительно влияют на себестоимость.
Равно как и оценка по средней обычно не сильно отличается от ФИФО.
Поэтому вероятность получения разницы в 4 раза небольшая. Но могут быть компании со спецификой, тогда данный механизм применять не стоит.
В текущем виде расчет себестоимости бесполезная фича. На реальном предприятии ее все равно не рассчитаешь. Евгений, хотелось услышать как вы решали эту проблему на реальных предприятиях. Мы просто написали свой партионный учет по ФИФО и расчет себестоимости происходит в рилтайме.
Евгений Гилев (Мастер-тренер)
Добрый день!
Многие компании устраивает схема предварительный расчет в течение дня + полный расчет каждую ночь.
В этом случае мы имеет довольно точную картину по состоянию на вчера. И примерную картину по сегодняшним продажам.
Также можно выделить 2-3 точки, когда можно заставить систему рассчитать полную себестоимость в течение дня. Это могут быть периоды низкой активности пользователей – обеденный перерыв, время планерок.
Обычно этого бывает достаточно.
Источник: xn—-1-bedvffifm4g.xn--p1ai
Себестоимость продукции
Себестоимость продукции – это достаточно обобщенный показатель, который предназначен отображать все аспекты деятельности предприятия, в первую очередь его производственную и хозяйственную деятельность и характерные особенности, определяющие эффективность его деловой деятельности. Себестоимость продукции выражается в денежном отношении суммы текущих затрат на ее производство и реализацию.
Себестоимость = Цена – Прибыль. Формирование себестоимости выглядит следующим образом (схема 1):
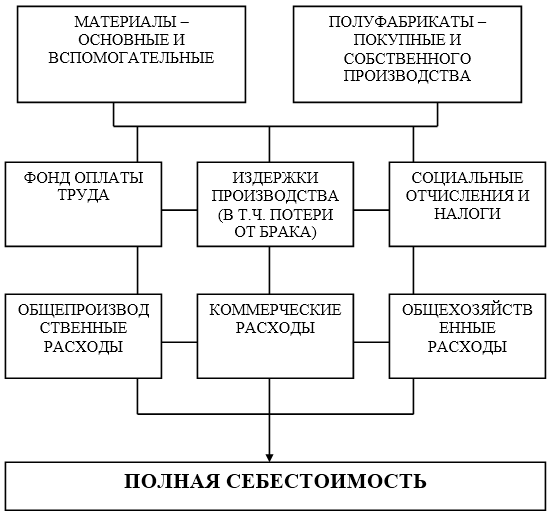
Рисунок 1. Формирование себестоимости
В зависимости от этапов формирования затрат при производстве продукции различается несколько видов себестоимости:
- Технологическая себестоимость продукции;
- Производственная себестоимость продукции;
- Полная себестоимость продукции.
Технологическая себестоимость продукции включает в себя совокупность расходов в технологическом процессе изготовления продукции. Производственная себестоимость включает расходы предприятия на производство конкретного вида продукции. Полная себестоимость – это весь спектр расходов предприятия в процессе производства и реализации продукции.
Калькуляция продукции
Калькуляция себестоимости продукции производится в денежном эквиваленте и рассчитывает стоимость затрат на производство и реализацию продукции. При расчете себестоимости на однотипную продукцию калькуляция может быть произведена методом определения удельных затрат на одну единицу продукции, а при калькулировании неоднородной номенклатуры продукции обычно используется метод постатейной калькуляции или калькуляции с учетом объема закупок и их цен. Различается несколько видов калькуляции продукции, которые используются на предприятиях в структуре управления себестоимостью:
«Себестоимость продукции»
Готовые курсовые работы и рефераты
Решение учебных вопросов в 2 клика
Помощь в написании учебной работы
- Прогнозная калькуляция – расчет производится на базе прогнозных показателей и нормативов предполагаемых затрат и обычно составляется в нескольких вариантах, например, пессимистичный прогноз, оптимальный прогноз и оптимистичный прогноз себестоимости продукции.
- Проектная калькуляция – этот вид калькуляции обычно используется при калькулировании нового строительства, реконструкции действующих объектов, выпуска нового вида продукции и т.п.
- Плановая калькуляция – планирует задание предприятию по себестоимости продукции на основании экономических нормативов за определенный период времени (год, квартал) и определяет предельную величину затрат, влияющую на себестоимость продукции.
- Сметная калькуляция – одна из разновидностей плановой калькуляции. В практике используется в процессе управления, контроля и аналитики производственных процессов, определяя причины отклонений от принятых нормативных затрат.
- Фактическая калькуляция – метод расчета фактической себестоимости продукции. Определяет установленный порог себестоимости по отдельным видам расходов и является методом контроля уровня себестоимости продукции.
Общая формула расчета себестоимости продукции выглядит достаточно просто: $C =frac$, где $C$ – себестоимость, $З$ – совокупные затраты за отчетный период, $X$ – количество произведенной за отчетный период продукции, исчисляемой в натуральном выражении (штуки, тонны и т.п.).
Расчет себестоимости продукции
Обычно расчет себестоимости продукции производится в три захода:
-
Производится расчет производственной себестоимости всего объема произведенной продукции, затем методом деления суммы производственных затрат на количество произведенных единиц продукции рассчитывается производственная себестоимость одной единицы продукции.
Например: ПС = (ПМЗ + ПТЗ + ОПР) / ОП, где ПМЗ – прямые материальные затраты, ПТЗ – прямые трудовые затраты, ОПР – общепроизводственные расходы предприятия, ОП – объем выпущенной продукции.
Также при расчете производственной (товарной) себестоимости применяется метод – себестоимость валовой продукции минус изменение остатков незавершенного производства (прирост вычитается, сокращение остатков прибавляется).
- Сырье и основные материалы, используемые в производстве мыла = $1000$ рублей;
- Топливо и электроэнергия, используемые на технологические цели = $1200$ рублей;
- Оплата труда основных производственных рабочих = $2000$ рублей;
- Начисления на оплату труда – $35%$ к оплате по п. $3$ (т.е. оплате труда основных производственных рабочих);
- Общепроизводственные расходы – $10%$ к оплате по п. $3$;
- Общехозяйственные расходы – $20%$ к оплате по п. $3.$
Рассчитаем в абсолютном выражении косвенные расходы, определенные в процентном соотношении к оплате труда основных производственных рабочих на $200$ единиц продукции:
- Начисления на оплату труда = $frac= 700$ рублей;
- Общепроизводственные расходы = $frac= 200$ рублей;
- Общехозяйственные расходы = $frac= 400$ рублей
Определим производственную себестоимость как сумму расходов по пунктам 1 – 6:
Производственная себестоимость $200$ кусков мыла = $1000 + 1200 + 2000 + 700 + 200 + 400 = 5500$ рублей, следовательно, производственная себестоимость $1$ куска мыла = $27,5$ рублям.
- Управленческие расходы за месяц = $1500$ рублей;
- Коммерческие расходы = $1000$ рублей
- Количество кусков мыла, произведенных за месяц $50000$ штук,
Считаем: $1500 + 1000 = 2500$
Источник: spravochnick.ru
Как составить калькуляцию на изделие
Неотъемлемой частью финансово-хозяйственной деятельности любого предприятия является составление калькуляции на продукцию. Она имеет стоимостное выражение и может быть определена как для единицы продукции, так и для группы изделий, или же на отдельные категории производств
Статьи по теме:
- Как составить калькуляцию на изделие
- Как рассчитать калькуляцию блюд
- Как рассчитать материальные затраты
Вам понадобится
- — типовые бланки бухгалтерской отчетности,
- — оргтехника,
- — канцелярские товары.
Инструкция
Составить калькуляцию на изделие можно несколькими способами, которые предполагают расчет издержек производства, себестоимости выпускаемого товара и объема незавершенного производства. Различают четыре метода калькуляции: нормативный, простой (попроцессный), попередельный и позаказный.
На массовом, мелкосерийном и серийном производстве уместно применять нормативный метод составления калькуляции. Его использование должно сопровождаться обязательным составлением нормативной калькуляции по нормам, которые действительны на начало календарного месяца. Также важно отслеживать все отклонения от принятых норм в начальной стадии их возникновения. Необходимо вести учет любых колебаний действующих норм, а также своевременно отражать эти изменения в нормативных калькуляциях.
При составлении калькуляции на изделие подобным методом важно знать, что действующими считаются те нормы, по которым на данный момент совершается отпуск и отгрузка продукции в производство, а также оплата труда рабочих за уже выполненные работы.
В связи с тем, что существенных отличий между «переделом» и «процессом» нет, то попередельный метод зачастую описывают как простой метод составления калькуляции на изделие.
Этот способ применяется на предприятиях, где сырье проходит несколько переделов, или же посредством одного технологического процесса вырабатывают различные виды готовой продукции.
Необходимо учесть, что данный метод имеет два способа исчисления – полуфабрикатный и бесполуфабрикатный. В первом случае себестоимость каждого передела включает в себя себестоимость предыдущего, во втором же случае рассчитывается стоимость каждого передела отдельно.
Составить калькуляцию на изделие предприятиям, работающим на заказной основе, целесообразно при помощи позаказного метода.
Так как под понятием заказа понимается одно или малое количество изделий, то для учета на каждую серию оформляется карточка аналитического учета с указанием кода заказа, а все производственные издержки и затраты агрегируются в строгом их соответствии с выполняемыми заказами. Применение данного метода уместно в случае, когда необходимо точно знать индивидуальную себестоимость выпущенной продукции.
- как составить калькуляцию себестоимости
- Составление калькуляции себестоимости продукции
Совет полезен?
Статьи по теме:
- Калькуляция в общественном питании
- Как рассчитать стоимость блюда
- Как рассчитать аренду оборудования
Добавить комментарий к статье
Похожие советы
- Как определить сдельную расценку
- Как найти себестоимость
- Как вести учет затрат в производстве
- Себестоимость продукции: как рассчитать правильно
- Как сформировать себестоимость
- Как определить фактическую себестоимость продукции
- Как сделать калькуляцию блюд
- Как рассчитать сдельную оплату
- Как рассчитать объем выпуска продукции
- Как рассчитать себестоимость услуг
- Как определить себестоимость услуг
Новые советы от КакПросто
Рекомендованная статья
Как зарегистрировать индивидуальное предпринимательство в 2018 году
Если у вас собственный бизнес, вы можете полностью контролировать рабочий процесс, сотрудников. Сможете избегать той.
Источник: www.kakprosto.ru