
Сбербанк предоставит кредитные каникулы по потребительским и ипотечным кредитам для клиентов, пострадавших от коронавируса COVID-19, сообщает пресс-служба банка.
Отсрочка выплат может быть предоставлена на срок до 6 месяцев с увеличением срока кредитования до 12 месяцев, при этом неустойки за невыполнение обязательств по кредиту будут отменены. Основанием для кредитных каникул является пребывание на лечении от коронавируса либо реабилитации, нахождение в карантине после прибытия из-за границы либо в отпуске без сохранения заработной платы, а также потеря работы в результате сокращения, вызванного пандемией COVID-19.
Для получения отсрочки клиентам нужно предоставить соответствующий документ в зависимости от причины: больничный лист (можно в электронной форме) и документ о подтвержденном диагнозе COVID-19, трудовую книжку с отметкой об увольнении и официальные подтверждающие документы от работодателя об изменении условий или режима работы и оплаты труда.
Далее необходимо заполнить анкету на подачу заявки на кредитные каникулы на сайте банка в разделе «Кредиты – Реструктуризация», прикрепив фото или скан паспорта и подтверждающий документ. Банк сообщит вам о принятом решении.
Ипотечные каникулы в Сбербанке
«Мы понимаем, с какими трудностями могут сейчас столкнуться наши заемщики. Очевидно, что многие из них не смогут какое-то время выполнять свои обязательства по кредиту в новых реалиях. Поэтому мы разработали простую и удобную процедуру оформления кредитных каникул на срок до полугода. Мы постараемся сделать все, чтобы помочь нашим клиентам.
При этом мы стремимся помочь предельно быстро, в связи с чем обращаем внимание на необходимость предоставления подтверждающего документа, без которого рассмотрение заявки невозможно», — отметил Максим Дегтярев, вице-президент Сбербанка.
Источник: www.irn.ru
Ипотечные каникулы в Сбербанке: как оформить, документы и условия в 2023 году
Ипотечные каникулы — это понятие подразумевает под собой период времени, на который заемщик может попросить банк платить по кредиту по более льготным условиям, или вообще взять передышку. Срок, на который можно уйти на ипотечные каникулы в «Сбербанке» составляет не более шести месяцев, ниже подробно расскажем об условиях и как их оформить в 2023 году.
Обязательные условия по предоставлению каникул
- Ипотека была взята на покупку единственного жилья. При этом неважно, оно уже готово или только строится.
- Размер взятого займа не должен быть выше, чем пятнадцать миллионов рублей.
- Если до этого не было ни одних перерывов именно по этой ипотеке.
- Заемщик должен оказаться в тяжелой жизненной ситуации, у него просто не должно быть возможности исправно платить по кредиту.
К таким ситуациям относятся:

Кредитные каникулы в Сбербанке. Условия и как оформить?
- Увольнение с работы.
- Если клиент утратил свою трудоспособность из-за проблем со здоровьем или беременности на более чем два месяца.
- Если человек, в силу непреодолимых обстоятельств, получил инвалидность первой или второй группы.
- Если доход, получаемый гражданином, существенно упал. То есть, если заработная плата заемщика упала на тридцать процентов или больше в сравнении с прошлым периодом и платеж по ипотеке теперь отнимает больше половины зарплаты.
- Если в семье появились люди, которые не могут сами о себе позаботиться – дети, инвалиды первой и второй группы и так далее. В таком случае, если за два месяца заработная плата упала на двадцать процентов, а платеж по кредиту забирает более сорока процентов от ежемесячного дохода, то появляется право на взятие ипотечных каникул в «Сбербанке» в 2023 году.
Как воспользоваться ипотечными каникулами
Для того, на время остановить выплату ипотеки необходимо заявить об этом в банке, в котором был взят займ. При этом никто не имеет права отказать в отсрочке, если принести следующие документы:
- Письменное заявление. В нем надо указать, по какой причине заемщик берет передышку. Кроме того, надо сообщить о приемлемом сроке платежей. При желании его можно сделать нулевым. Также можно указать, когда он начинается. Если этого не сделать, то началом будет считаться время, когда было подано заявление и продлятся они шесть месяцев.
Если появится такое желание, то перерыв можно остановить раньше указанного времени. При этом изменять указанный размер платежа, или же продлевать их запрещено. Поэтому нужно заранее все обдумать и в заявлении указывать сразу шесть месяцев, а выплаты установить такие, с которыми точно можно справиться, или же прекратить выплаты.
Если вдруг человек сможет выйти из трудной жизненной ситуации раньше указанного в заявлении срока, то лучшим решением будет не прекращать льготный период, а просто откладывать деньги и класть их на депозит. Таким образом можно создать дополнительный резерв на случай, если снова возникнут проблемы с деньгами, ведь взять его во второй раз будет нельзя.
| Выписка из Росреестра | Благодаря этому документу можно будет доказать, кредит был взят для покупки единственного жилья. Для получения выписки необязательно ходить в офис, можно просто воспользоваться сайтом Росреестра. |
| Подтверждение трудной ситуации | Эта документация может быть разной в зависимости от того, какая именно сложная жизненная ситуация случилась. Можно будет принести ее, чтобы доказать отсутствие работы. Справка из больницы, которая подтвердит болезнь или инвалидность. Справка о доходах. Также, если в семье появились новые дети, то надо будет принести свидетельство о рождении. Если же дети были усыновлены (удочерены), то необходимо будет предоставить справку, которая подтвердит это. |
| Согласие владельца недвижимости | Если заемщик хочет взять отсрочку, который был взят на покупку своей собственности, то этот документ не понадобится. Однако если недвижимость оформлена на сторонних людей, то ему нужно будет взять письменное согласие у владельцев. |
Собрав все необходимые бумаги, их надо отнести в ближайшее отделение банка и передать работникам под расписку, или же отослать заказным письмом. Кроме того, можно будет воспользоваться личным кабинетом на сайте «Сбербанке».
Рассмотрение заявления банком занимает пять рабочих дней. Если все будет в порядке, то он даст знать о том, что его требования удовлетворены и условия договора были изменены. Также, чего-то будет не хватать, то работники банковской организации также уведомят заемщика об этом. Тогда у него будет пять рабочих дней на то, чтобы собрать всю недостающую документацию и отнести или отправить ее в банк.
При этом уведомления о принятии решения могут прийти как в качестве SMS, так и на электронную почту. Также нужо внимательно проверять свой личный кабинет на сайте «Сбербанке». Для того, чтобы узнать, как связаться с сайтом, нужно посмотреть условия договора. Если ни о чем таком в договоре не написано, то значить уведомление придет заказным письмом.
В случае если банковская организация не дала ответа в установленный срок, то любой гражданин имеет право написать на него жалобу в Банк России.

Кто может оформить ипотечные каникулы в «Сбербанке»
Взять его может любой желающий. Однако при этом он должен соответствовать всем условиям предоставления этой услуги.

Для кого доступны ипотечные каникулы
Взять отсрочку на выплаты по кредиту могут люди, которые:

- Потеряли работу. При этом человека должны уволить.
- Утратили работоспособность на срок более двух месяцев по причине болезни или беременности (декретный отпуск).
- Если заемщик уже после взятия займа стал инвалидом первой или второй группы.
- Если в семье, взявшего ипотеку, появились иждивенцы (люди, которые не могут сами себя содержать). К ним относятся дети, инвалиды и так далее. При этом за два месяца должен упасть средний доход минимум на двадцать процентов и платежи забирают больше сорока процентов месячной зарплаты.
- Если средняя заработная плата за два месяца упала на тридцать процентов, и платежи забирают больше половины заработной платы за месяц.
Какие ипотечные займы можно отправить на каникулы

Уйти на льготный период можно только с займами, которые:
- Были взяты для покупки единственного жилья. При этом не важно, построено оно или нет.
- Не превышают сумму в 15 000 000 рублей.
- Если раньше на данный заем не было оформлено перерывов.
Типы трудных жизненных ситуаций, подтверждающие документы
Под этим понятием подразумеваются:

- Увольнение с работы. Чтобы подтвердить это, необходимо зарегистрироваться в качестве безработного и получить соответствующую справку.
- Если нет возможности работать из-за болезни. Для того, чтобы подтвердить это, нужно получить справку в больнице.
- Если человек, взявший кредит, ушел в декретный отпуск. Справку о беременности можно получить в больнице.
- Если доход значительно упал за два месяца. Для того, чтобы подтвердить факт снижения заработной платы, в банк надо отнести справку о доходах.
- Удочерение или усыновление, а также рождение ребенка в семье. В таком случае необходимо будет принести справку, которая подтвердит усыновление или удочерение.
Порядок получения и сроки
Когда клиент решит уйти на каникулы по ипотеке в «Сбербанке», он должен принести:
- Заявление о получении.
- Документы из Росреестра.
- Справки, при помощи которых можно будет доказать, что клиент и вправду попал в трудную жизненную ситуацию.
- Согласие владельцев недвижимости (это нужно только в том случае, если дом, купленный с помощью ипотеки, зарегистрирован на другого человека).
- Когда все будет передано в отделение банковской организации (лично, при помощи интернета или заказного письма), начинается рассмотрение заявления. Это занимает пять рабочих дней. Затем, когда будет принято решение, о нем уведомят заемщика. Соответствующее сообщение либо придет на электронную почту, либо будет лично передано сотрудником банка под расписку, либо в качестве SMS сообщения. Точно об этом узнать можно из договора.
Время, на которое можно взять каникулы – до полугода. Дата начала каникул – либо число, указанное в заявлении, либо время подачи заявления. Также, если чего-то не будет хватать для принятия решения, клиента также уведомит об этом. В таком случае у него будет пять рабочих дней, чтобы донести недостающие бумаги.
Кроме того, если по истечении отведенного срока (пять рабочих дней) человек не получил ответа, то он имеет право отправить жалобу на него в Банк России. Там примут все необходимые меры.

Какие документы нужно предоставить в банк для получения ипотечных каникул
Для того, чтобы иметь возможность уйти на льготный период, необходимо собрать много бумаг. Итак, какие нужны документы для ипотечных каникул в «Сбербанке»:

- Заявление. Оно нужно для того, чтобы изъявить свое желание получить перерыв в платеже. В нем нужно указать, на какой срок они будут браться (до шести месяцев) и то, какую сумму ежемесячно сможет приносить клиент (при желании можно сделать это значение нулевым на все время). Также есть возможность указать, когда они должны начаться. Если этого не будет сделано, то они, при положительном решении, начинаются с момента подачи заявления.
- Выписка из Росреестра. Это нужно для того, чтобы подтвердить наличие только одного жилья, на которое была взята ипотека. В случае если домов больше, чем один, взять перерыв невозможно.
- Бумаги, которые подтверждают сложную жизненную ситуацию. Их цель – подтвердить, что заемщик действительно оказался в тяжелой жизненной ситуации, в которой он не может полноценно оплачивать взятый заем. К таким документам относятся – справка из центра занятости, справка из больницы о болезни, свидетельство о рождении ребенка и так далее.
- Согласие владельцев недвижимости. Если ипотека оформлена на жилье, которое зарегистрировано на стороннего человека, то необходимо письменное согласие владельцев.
- Паспорт гражданина Российской Федерации.
Особенности погашения долга во время льготного периода
Главное, что нужно уяснить – уход на льготные условия не избавляет от долга. Когда он начинается, то снижается только ставку по кредиту, а не сама сумма долга. Кроме того, каникулы берутся только для того, чтобы исправить свое финансовое положение. При оформлении льготного периода человек просит у банка установить определенную плату на все время.
При желании это число можно сделать нулевым. В таком случае он полностью освобождается от платы на весь срок.

Начисляются ли проценты во время каникул
Во время льготного периода начисление процентов по кредиту не останавливается. Просто продлевается время, за которое клиент должен будет выплатить сумму долга, внося соответствующие правки в договор.
Плюсы и минусы ипотечных каникул в «Сбербанке»

Одно из главных преимуществ – при их оформлении у заемщика не портится кредитная история, ведь все просрочки, которые выпадают на льготный период, не засчитываются и информация о них в БКИ не передается. Однако, есть еще несколько плюсов этой услуги:
- Взятие перерыва позволяет, не отвлекаясь поправить свои финансовые дела, найти более высокооплачиваемую работу.
- Во время этого банк не начисляет штрафов и пени.
- Благодаря понижению ставки семейный бюджет несет меньше трат.
- Освободившиеся деньги можно направить на решение других проблем, вроде лечения в больнице или похороны.
Но, несмотря на то, что услуга имеет такие значительные плюсы, минусы у нее также имеются:
- Конечная стоимость ипотеки становится больше.
- Проценты начисляются в том случае, если заемщик не вносит деньги с предусмотренной соглашением даты.
- Иногда может случиться повышение тарифов.
Стоит отметить один главный минус ипотечных каникул в «Сбербанке» – это неумение его оформлять. Дело в том, что раньше в России ничего подобного не было, а появились они совсем недавно. Из-за этого немногие могут их нормально оформить. Особенно четко это видно по отзывам под этой услугой от клиентов банка.
Так, например, некоторым ответ не приходит в течение нескольких недель, когда срок уже давно истек. Помимо этого может быть и ситуация, при которой льготный период оформили, но деньги продолжают снимать так же, как и раньше, аргументируя это тем, что «Пока на счету есть деньги, они будут сниматься как раньше».
Также часто бывают ситуации, когда вместо перерыва предлагают реструктуризацию долга.
Кроме того, были случаи, когда человек приносил все необходимые документы, ждал от одной до несколько недель, при этом звонив по телефону в банковскую организацию, но в итоге так и не смог получить свои ипотечные каникулы, которые были положены ему по закону. Дело в том, что закон, который закрепляют эту программу, был принят, но как ее вводить и использовать — никто не знает. Из-за этого часто возникают проблемы, которые иногда доходят даже до судебного разбирательства.
Источник: netdolgoff.ru
Как оформить ипотечные каникулы в сбербанке
Взяли ипотеку, но вдруг остались без работы или столкнулись с другими неприятностями? Не паникуйте – просто потребуйте в банке ипотечные каникулы. Это специальная опция, которая дает заемщикам возможность не просто легально сократить расходы, но и полностью их избежать. Максимальный срок такого перерыва – до полугода.
Что означают ипотечные каникулы?
Ипотечные каникулы – право заемщика на отсрочку платежей по ипотечному кредиту, предоставленному на единственное жилье. Предусмотрены 2 варианта льготного срока (выбирает заемщик самостоятельно):
- уменьшение ежемесячных платежей (сумму клиент утверждает с банком заранее);
- полное отсутствие платежей на этот период.
То есть, должники смогут не только сократить, но и полностью приостановить выплаты по ипотеке. Допустимый период, на который по закону можно приостановить выплаты – до 6 месяцев, но не более. Предусмотренные платежи за это время переносятся в конец графика. Другие условия договора не меняются. Вероятность взыскания квартиры при этом исключена.
Как только финансовое положение улучшилось, каникулы разрешается прервать в любой момент, даже раньше.

Воспользоваться правом на ипотечные каникулы в 2023 году могут все граждане РФ, у которых по различным причинам ухудшилось финансовое положение. Подавать заявление можно на любом этапе, пока действует кредитный договор.
Рефинансирование кредита также не является противопоказанием для получения ипотечных каникул. Если ставка ранее была снижена, то обычно долг оформляется как выданный заново кредит под новый процент, что позволяет при нужде дополнительно воспользоваться каникулами.
Законодательство
В мае 2019 г. президентом РФ был подписан закон об ипотечных каникулах. Благодаря этому держатели кредитов на недвижимость, оказавшиеся в трудной жизненной ситуации, смогут отложить ежемесячные выплаты, не потеряв жилье.
Право на льготный срок получают заемщики определенных категорий, согласно Федеральному закону №76 от 01.05.2019 г. Закон распространяется как на новые, так и на уже заключенные ипотечные договора. Следовательно, воспользоваться отсрочкой могут даже те граждане, что оформляли ипотеку задолго до начала действия данного законопроекта.
Кто может получить?
Каникулы предусмотрены для людей, которые столкнулись с непростой ситуацией, но платят за единственное жилье ипотеку. Ситуации, о которых идет речь, описаны в законе:
- Сокращение прибыли за предыдущие 2 месяца больше, нежели на 30% по сравнению со среднестатистическим заработком за предшествующий год (если в результате этого размер платежей по ипотеке превышает 50% нового дохода).
- Потеря трудоспособности на 2 и больше месяцев подряд.
- Получение инвалидности I-й или II-й группы.
- При рождении ребенка после оформления ипотеки (отпуск по беременности и родам, который оформляют с выдачей листа нетрудоспособности сроком на 140 суток). Или когда у должника на иждивении появились другие несовершеннолетние либо кто-то в семье получил инвалидность I-II группы, то право на льготы появляется при одновременном сокращении уровня доходов от 20%, если ипотечные затраты в месяц будут достигать 40% и выше от среднемесячного заработка должника.
- Потеря работы или другого источника доходов – требуется регистрация безработного, постановка на учет в службе занятости.
Ограничения и сроки утверждения
Воспользоваться правом на перерыв может не любой заемщик, попадающий под перечисленные категории. Требовать каникулы смогут граждане, которые прежде ими не пользовались, но лишь в случае, если сумма долга за единственную квартиру не превысила 15 млн.руб. А если на должнике оформлена дача либо комната в общежитии, то в «паузе» кредитор скорее всего, откажет. Или придется доказывать, что дача не относится к жилищному помещению, пригодному для регулярного проживания.
Итак, в льготном периоде банк имеет право отказать клиенту только в трех случаях:
- Жилье, на которое оформлена ипотека, не единственное (когда есть доля в другом помещении). То есть – должнику в ипотечном жилище нужно прописаться.
- Сумма кредита больше 15 млн. руб. – такая недвижимость уже считается элитной и льготы на нее не предоставляются.
- Попытка повторного использования каникул за один кредит. Их можно будет получить еще раз, если через какое-то время оформить другую ипотеку.
Поиск ипотеки
Какие банки предлагают?
Фактически, закон обязывает ВСЕ банки предоставлять для заемщиков ипотечные каникулы, если ситуация соответствует описанной в законодательстве. Однако некоторые учреждения еще не готовы пойти на этот шаг по причине отсутствия опыта в данной сфере. На текущий момент взять перерыв по ипотеке уже можно в банках:
Условия ипотечных каникул в СберБанке в 2023 году
В любой момент клиент имеет право обратиться в СберБанк, и потребовать сократить или временно приостановить выплаты по ипотеке, в том числе взятой раньше. Условия предоставления каникул в СберБанке стандартные, согласно законодательству. То есть, регулируются ст.6.1-1 ФЗ №353 от 21 декабря 2013 «О потребительских кредитах» и изменениям, внесенным в мае 2019 в ФЗ №76.
Положительное решение принимается, если:
- клиент предоставил весь необходимый пакет документов;
- другие кредиты у него отсутствуют;
- заемщик не допускал просрочек по данному кредиту (имеет положительную кредитную историю);
- прошло не менее 3 месяцев с момента оформления ипотеки.
Важно учитывать, что кредитная карта на льготный срок будет заблокирована – для должника во время каникул действует запрет на проведение расходных операций.
Что надо для оформления каникул по ипотеке?
Оформление ипотечных каникул можно условно разделить на четыре шага.
Шаг №1. Взять справку из Росреестра
Первоначально придется доказать, что жилище, оформленное в кредит – только одно. С этой целью заемщик обязан предъявить справку из Росреестра банку. Выписку обо всех своих объектах недвижимости владелец сможет получить как в бумажном, так и в электронном варианте.
Запросить ее можно в МФЦ либо на сайте ЕГРН. Справка платная. Стоимость определяется в зависимости от вида документа (электронный либо бумажный), а также от числа проверенных регионов – от 400 до 1800 руб. Кредитор оценивает документ, предоставленный клиентом, поскольку сам он не может запросить из Росреестра такую выписку.
Шаг №2. Предоставить документы, которые подтверждают наличие проблемы
Если заемщику необходимо официально подтвердить то, что он попал в непростую ситуацию, то понадобятся следующие документы для ипотечных каникул (зависит от конкретного случая):
- листок о нетрудоспособности (в т.ч. вследствие материнства);
- свидетельство о рождении малыша или усыновлении/ удочерении;
- акт от органов попечительства и опеки о назначении должника попечителем либо опекуном;
- выписка о доходах за текущий и предшествующий год, в т.ч. об удержанных налогах;
- подтверждение факта установления инвалидности;
- справка для ипотечных каникул с биржи труда о регистрации должника как безработного.
Дополнительно может понадобиться:
- согласие залогодателя (если им стало 3-е лицо);
- паспорт гражданина РФ.
Требовать какие-то другие документы у клиента кредитор не имеет права.
Шаг №3. Подать заявление
После этого надо написать заявление по форме банка о необходимости получения каникул.
Заявление на ипотечные каникулы в банк выглядит примерно так:
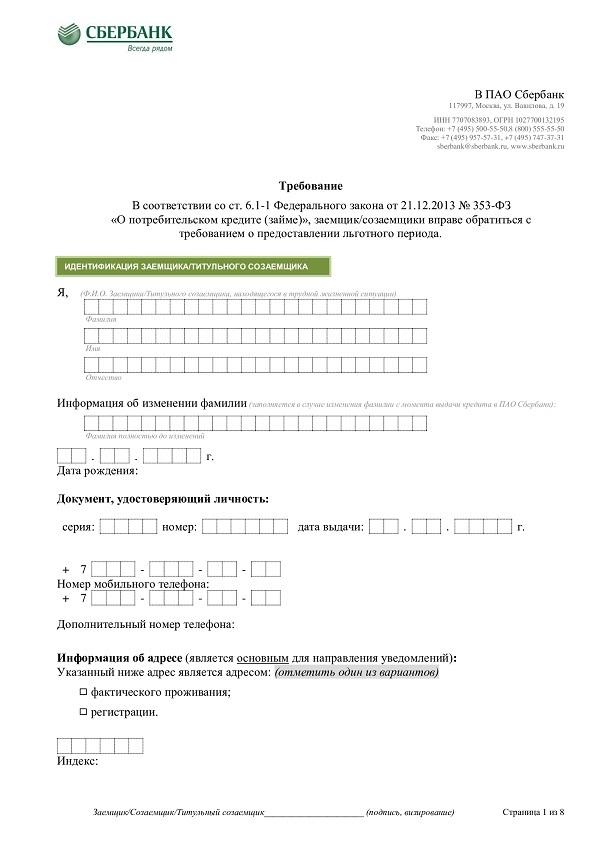
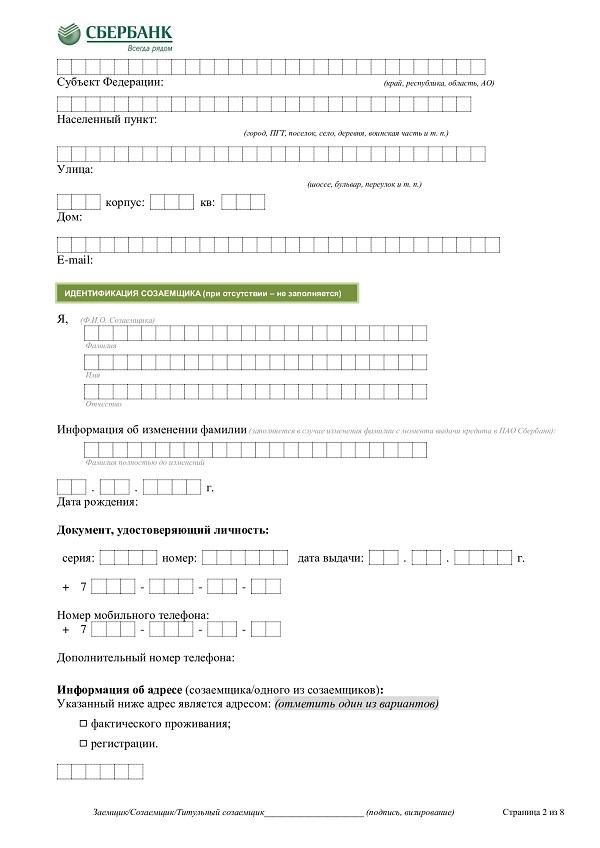
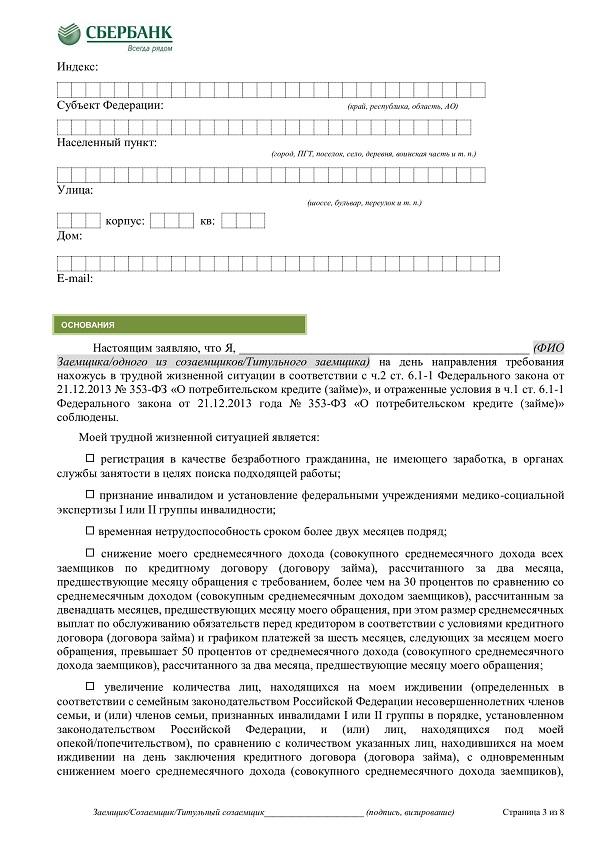
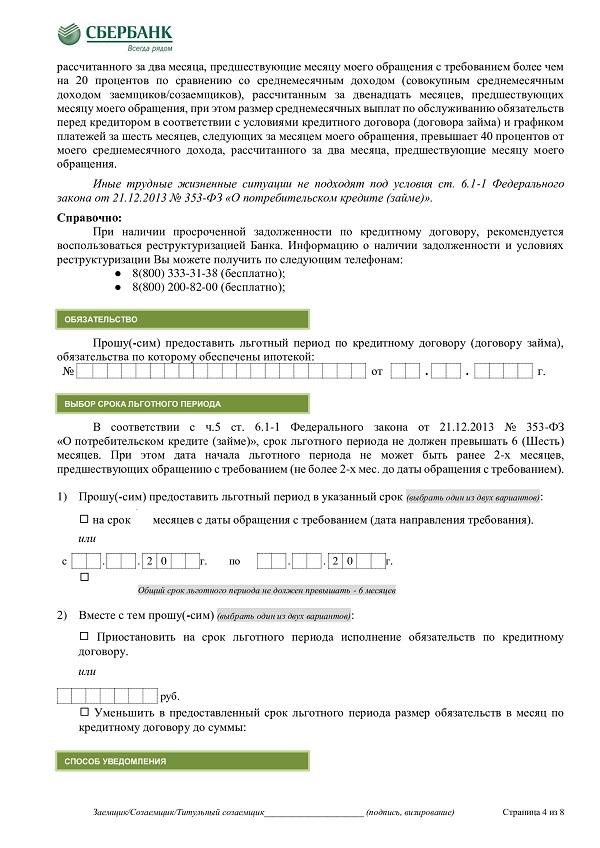
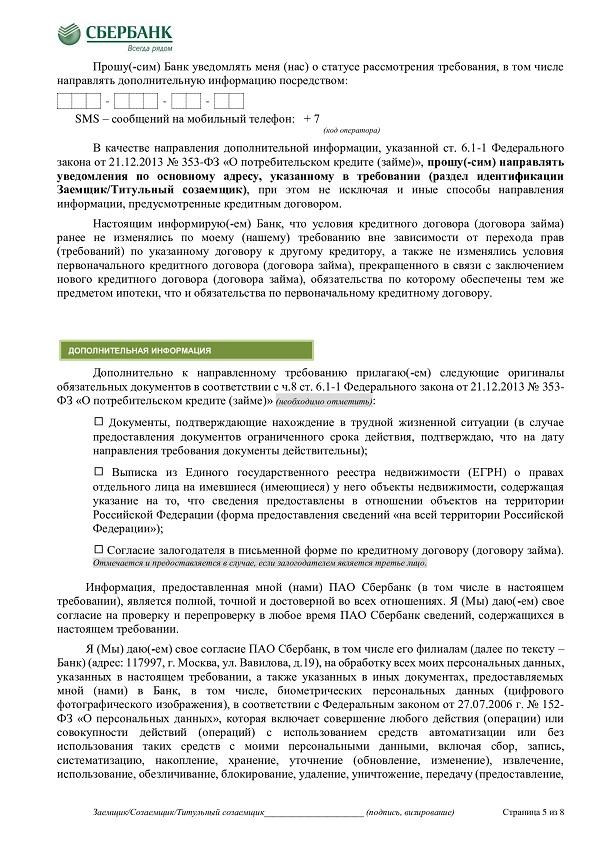
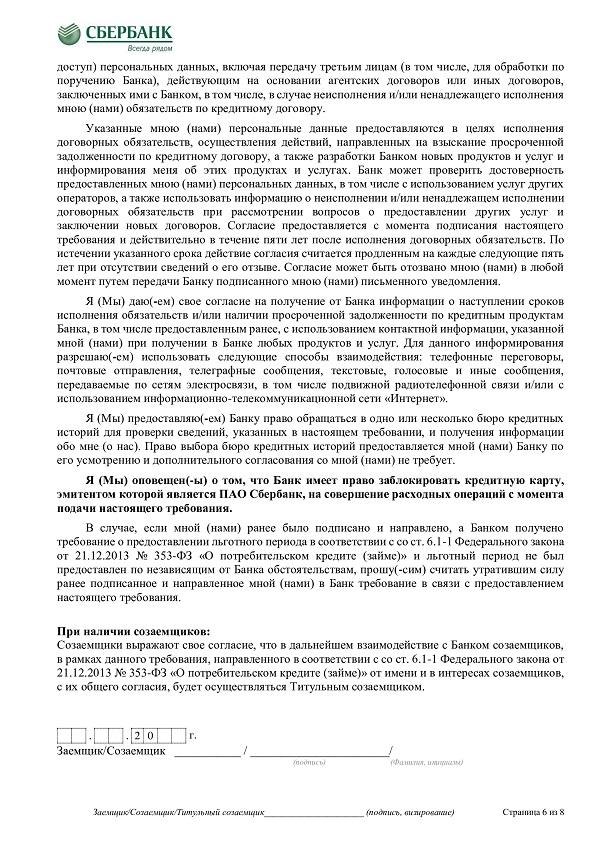
В графе об условиях ипотечных каникул нужно указать подходящую сумму ежемесячных взносов на требуемый срок или просто выбрать полную приостановку обязательств/платежей.
Важно также точно задать даты начала и окончания каникул, иначе они по умолчанию будут длиться полгода, а датой их старта станет день написания заявки. Метод подачи документов зачастую указывается в кредитном договоре или в самом заявлении. Например:
- отправить как заказное письмо с обязательным уведомлением о получении;
- переслать дистанционно, используя личный кабинет на офсайте;
- отнести в отделение и под расписку отдать сотруднику.
Шаг №4. Дождаться результата
После того, как поступило заявление, банк обязан рассмотреть его на протяжении 5 рабочих дней. Затем он должен уведомить клиента о своем решении или измененных условиях – при одобрении заявки прислать заемщику новый график погашения жилищного кредита. Если предоставленных документов недостаточно для принятия решения, то в течение 2-х суток после заявления клиента банк может потребовать дополнительные справки.
О принятом решении банк может сообщать:
- посредством СМС-сообщения;
- push-уведомлением (через мобильное приложение);
- электронной почтой;
- с помощью личного кабинет клиента.
Если в установленный законодательством срок банк не дал ответа или отказал в выдаче каникул, но все нужные документы были предоставлены, то можно обратиться в Банк России с жалобой.
Сколько раз можно брать ипотечные каникулы?
За весь срок кредитования, паузу по оплате долга заемщик сможет взять всего один раз. Фактически, клиент имеет право обращаться за положенными ипотечными каникулами когда захочет, и как минимум раз отказывать банк не имеет права (если у гражданина есть основания, предусмотренные законодательством). При получении очередной ипотеки можно заново воспользоваться каникулами, при условии договоренности с финучреждением.
К примеру, если клиент продал свою квартиру и взял ипотеку 2-й раз, при этом в первый после использования каникул успешно и своевременно закрыл долг, то банк вряд-ли будет препятствовать получению положенного перерыва снова.
Плюсы и минусы
Новые возможности отсрочки платежей имеют как преимущества, так и недостатки. Для удобства вынесем плюсы и минусы ипотечных каникул в таблицу:
- Уменьшение финансовой нагрузки на бюджет семьи
- Отсутствие штрафов или пени
- Не портится кредитный рейтинг
- Заемщик сам решает, платить меньше или не платить вообще.
- Можно прерывать льготный период в любой момент.
- Банк не потребует досрочного погашения, а квартиру не заберет в счет долга
- Оформить льготный период возможно как по выданной раньше ипотеке, так и по новой.
- Оплата долга в прежнем режиме после окончания каникул.
- По одному договору – только один льготный период
- Возможный срок перерыва – до полугода
- Трудную ситуацию необходимо подтвердить документами.
Как видим, преимущества перекрывают недостатки, которые между прочем, абсолютно приемлемы.
Можно ли продлить каникулы?
Досрочно завершить каникулы можно, но продлить их не получится (как и снизить установленный размер ежемесячных взносов). Поэтому рекомендуется оформить их сразу на 6 месяцев или установить небольшие выплаты, которые не отразятся на бюджете. Даже если финансовая ситуация улучшится раньше, выгоднее появившиеся средства положить на депозит, не прерывая каникул. Таким образом сформируется резервная «денежная подушка безопасности», которая выручит, если финансовые трудности появятся снова (по текущему кредиту повторного перерыва не дадут).
Нужно ли вносить платежи в это время и что будет, если внести частичную оплату до завершения каникул?
Если выбран вариант уменьшения ежемесячных платежей, то их необходимо вносить в соответствии с новым графиком. Если используется вариант полной приостановки платежей, то в этот период ничего оплачивать не нужно.
Некоторые полагают, что закон ФЗ-76 про ипотечные каникулы полностью отменяет долг, однако это грубая ошибка, которая может закончится для заемщика неприятностями. Каникулы не аннулируют кредит – за него придется платить, просто немного позже, в зависимости от того, на какой срок взят перерыв и перенесены выплаты. Другими словами, после окончания льготного периода клиент обязан продолжить выплату ипотеки по изначальным условиям договора, а затем внести все те платежи, что он не закрыл в во время «паузы».
При внесении любой суммы с целью оплаты ипотеки досрочно, каникулы автоматически прекращаются. С этого самого момента начинают действовать стандартные условия ипотечного договора. То есть, через месяц снова придется вносить стандартный платеж, а затем следующий и т.д.
Надо ли платить в это время НДФЛ
С августа 2019 г. в силу вступил закон, согласно которому заемщики, оформившие каникулы, освобождены от выплаты налогов на доходы физлиц (НДФЛ).
Напомним, что любой человек, который выплачивает ипотеку, имеет право каждый год получать налоговый вычет в размере 13% от цены недвижимости (но не больше 260 000 руб. в общей сложности). Таким образом удастся вернуть часть средств, уплаченных банку в качестве процентов.
Как повлияют ипотечные каникулы на кредитную историю/рейтинг
Оформленный официально временный перерыв по ипотеке не является просрочкой. Он не обернется взысканием долга и не испортит индивидуальный кредитный рейтинг заемщика. Однако если клиент на льготный период выбрал уменьшение платежей по кредиту, при этом задерживал их или не вносил вовсе, то данные об этом будут отображены в кредитной истории.
Информация о каникулах станет обязательной частью кредитной истории и будет отображаться при определении надежности потенциальных заемщиков.
Скажется ли перерыв на общей сумме кредита?
Переплата в случае получения каникул не вырастет и не скажется на процентной ставке по ипотеке. Платежи, не уплаченные за это время, попросту фиксируются (без начисления штрафных санкций) и переносятся. Таким образом, заемщик продолжит вносить оплату согласно договору. В результате срок ипотеки увеличится, но общая сумма долга останется прежней.
Что делать, если текущая ситуация не позволяет получить ипотечные каникулы?
Когда сложилась действительно сложная жизненная ситуация, однако под требования законодательства она не попадает, придется рассмотреть другие варианты.
- Одним из них является реструктуризация кредита. Некоторые банки (например, «Росбанк», «СберБанк», «ВТБ», «Совкомбанк», «Райффайзенбанк», «Московский кредитный банк») предлагают временно, до года, снизить процентные ставки и размер ежемесячных платежей, но лишь для тех клиентов, у которых есть перспектива восстановления ситуации в ближайшее время.
- Рефинансирование– еще одна возможность сократить расходы. Подразумевает переоформление ипотеки в другом банке, где предусмотрен меньший процент. Порой такую услугу согласны предложить учреждения, которые не готовы отпускать своих клиентов.
- Если проблему посредством рефинансирования решить не удается, заемщик имеет право продать недвижимость на своих условиях. Таким образом он сможет закрыть кредит, вернуть себе часть средств, потраченных на ипотеку, и в будущем, после улучшения жизненной ситуации, подобрать новое подходящее жилье. В противном случае квартира будет взыскана через суд, даже если является единственной у должника (он может жить там до того, как банк продаст изъятое жилье). Если жить больше негде, то гражданин имеет право подать в городскую администрацию заявление на получение бесплатного жилья из маневренного жилфонда.
- Для многодетных семей, оформивших ипотеку, предусмотрен вариант получше. Они могут рассчитывать на помощь государства, которое готово погасить часть кредита – 450 000 рублей. Но это только в случае, если родился третий-четвертый или последующий ребенок в период с 01.01.2019 по 31.12.2022 года.
Итак, ипотечные каникулы – действительно хороший инструмент для форс-мажорных, экстренных ситуаций. Но они не являются единственным способом временно избавиться от долгового бремени. При ухудшении финансового положения на длительный срок следует рассмотреть дополнительные варианты и возможности. Но лучше, чтобы в жизни никогда не наступили эти самые «экстренные ситуации».
Сбербанк разъяснил правила получения кредитных каникул
Сбербанк предоставил разъяснения о предоставлении кредитных каникул. Комментарий банка поступил в “Ъ”.
Согласно закону, который вступил в силу 3 апреля, кредитные каникулы могут получить граждане, официальный доход которых за последний месяц упал более чем на 30% по сравнению со среднемесячным доходом за 2019 год. При этом кредит должен быть выдан до 3 апреля 2020 года.
Чтобы получить отсрочку, нужно предоставить в банк документы, подтверждающие снижение дохода. Это необходимо сделать в течение 90 дней.
Также по закону кредитные каникулы предоставляются только по кредитам, максимальная сумма которого не превышает:
- по ипотечным кредитам — 1 500 тыс. руб.;
- по автокредитам — 600 тыс. руб.;
- по потребительским кредитам для индивидуальных предпринимателей — 300 тыс. руб.;
- по потребительским кредитам для физических лиц — 250 тыс. руб.;
- по кредитным картам для физических лиц — 100 тыс. руб.
«Мы рекомендуем нашим клиентам учитывать тот факт, что, если заемщик не сможет документально подтвердить в указанные сроки право на получение каникул, условия кредитного обязательства будут возвращены к прежним. Это значит, что образуется просроченная задолженность и будет начислена неустойка, ухудшится кредитная история, а кредитная карта, если она есть, не будет подлежать разблокировке»,— отметил первый заместитель председателя правления Сбербанка Александр Ведяхин.
Напомним, 25 марта президент России Владимир Путин выступил с обращением к гражданам в связи с ситуаций с коронавирусом COVID-19. В качестве одной из мер по поддержке населения он предложил ввести каникулы по потребительским и ипотечным кредитам для заемщиков, чей доход снизился более чем на 30%. В начале апреля он подписал соответствующий закон.
ЦБ разъяснил, что кредитные каникулы, которые предоставляются пострадавшим из-за COVID-19, не являются бесплатными. Банки продолжат начислять проценты на кредит, которые увеличат сумму долга. По ипотечным кредитам начисляются проценты по ставке, установленной в договоре ипотеки.
О том, какие рекомендации дали банкам в связи с коронавирусом,— в материале “Ъ” «ЦБ снимает с банков нагрузку».
Ипотечные каникулы в Сбербанке

Ипотечные каникулы, льготный период, кредитные каникулы — в чем разница? И что лучше оформить? Разбираемся в статье.
%%type:widget, id:credit_holidays, name:quiz%%
Оглавление
Что такое ипотечные каникулы в Сбербанке?
В этой статье мы будем разбираться с ипотечными каникулами и немного поговорим о кредитных каникулах, которые можно оформить в 2022 году в соответствии с последними изменениями Федерального закона от 03.04.2020 № 106-ФЗ (редакция от 26.03.2022).
Ипотечные каникулы — это период, в течение которого заемщик может либо уменьшить сумму выплат по ипотеке, либо приостановить эти выплаты. Оформить ипотечные каникулы можно на срок до 6 месяцев.
Отличия ипотечных каникул (льготного периода) и кредитных каникул
Сами банки часто говорят об ипотечных каникулах. В законе они именуются “льготный период”. Это понятие появилось в Федеральном закон “О потребительском кредите (займе)” ещё в 2019 году. Новые правила предоставляли заемщикам — физическим лицам обращаться к кредитору с требованием об изменении условий ипотечного договора. Можно было оформить временный “льготный период” и платить меньше или приостановить платежи на определенный срок.
Обратиться в банк для оформления льготного периода можно при наличии определенных условий:
- размер ипотеки не превышает 15 млн. рублей;
- ранее условия ипотеки не менялись по требованию заемщика;
- жилое помещение в ипотеке является единственным пригодным для постоянного проживания заемщика;
- на день направления заявления заемщик находится в трудной жизненной ситуации.
Подробнее об оформлении “кредитных каникул” по ипотеке вы можете прочитать в нашем блоге.
Почему важно знать о разнице между ипотечными каникулами и кредитными каникулами в соответствии с № 106-ФЗ? Дело в том, что оформленный льготный период (ипотечные каникулы) является препятствием для подачи заявления на кредитные каникулы. Пока идет “льготный период” заявление на кредитные каникулы по этому же кредитному договору банк у вас принять не может (статья 6 Федерального закона от 03.04.2020 № 106-ФЗ).
Наиболее частыми причинами отказов в предоставлении ипотечных каникул являются:
- ситуация, когда размер кредит превышает максимальный размер, установленный Правительством РФ, т.е. 15 млн. рублей;
- на день направления заявление не подтверждено нахождение заемщика в трудной жизненной ситуации;
- не подтверждена временная нетрудоспособность заемщика сроком более двух месяцев подряд;
- указанная в заявлении дата начала ипотечных каникул более чем на 2 месяца отстоит от даты обращения.
Кредитные каникулы в Сбербанке в 2022 году
В 2022 году для заемщиков, заключивших кредитный договор до 1 марта 2022 года действуют особые правила оформления “кредитных каникул”.
Кредитные каникулы могут быть предоставлены:
- заемщикам с ипотекой;
- заемщикам с автокредитом;
- по потребительским кредитам;
- по кредитной карте.
Сегодня нас интересует ипотека. Давайте разбираться, в каких ситуациях можно подавать заявления и быть уверенным в его одобрении.
- у вас есть документы, подтверждающие, что ваш официальный облагаемый налогом доход за месяц до подачи заявления снизился более чем на 30 % по сравнению со среднемесячным доходом за 2021 год;
- на момент обращения с заявлением в отношении вашего кредитного договора не действует льготный период;
- вы оформили ипотеку до 1 марта 2022 года;
- начальная сумма ипотеки не превышает:
6 млн. руб для жилых помещений на территории Москвы;
4 млн. руб для квартир в Московской области, Санкт-Петербурге и регионах Дальневосточного федерального округа (например, Республика (Саха) Якутия, Республика Бурятия, Камчатский край);
3 млн. руб для квартир в других регионах РФ.
Ограничения по другим видам кредитования можно посмотреть в Постановлении Правительства РФ от 12.03.2022 № 352.
Что нужно сделать, чтобы получить ипотечные каникулы в Сбербанке
В отличии от кредитных каникул, заявление на которые можно подать лишь о 30 сентября 2022 года, заявление на ипотечные каникулы можно подать в любое время, когда вы понимаете, что оказались в трудной жизненной ситуации и не сможете выплачивать ипотеку какое-то время.
Подробнее о том, как подготовить заявление и все необходимые документы читайте в инструкции, которую подготовили наши юристы.
%%type:widget, id:credit_holidays, name:quiz%%
Что такое трудная жизненная ситуация
Законодатель приводит список обстоятельств, которые признаются трудной жизненной ситуацией:
- регистрация заемщика в качестве безработного;
В качестве подтверждения в банк предоставляется — справка о признании безработным и постановке на учет в службе занятости или трудовая книжка пенсионера с отметкой о прекращении трудовых отношений.
- признание заемщика инвалидом I или II группы;
В качестве подтверждения в банк предоставляется — справка об инвалидности или справка, подтверждающая факт установления инвалидности и выданная федеральным государственным учреждением медико-социальной экспертизы.
- временная нетрудоспособность заемщика сроком более двух месяцев подряд;
В качестве подтверждения в банк предоставляется — листок нетрудоспособности выданный на случай временной нетрудоспособности и в связи с материнством.
Важно, что срок временной нетрудоспособности по причине болезни должен составлять более двух месяцев.
На сайте банка указано, что если временная нетрудоспособность возникла по причине борьбы с коронавирусной инфекцией, заемщики могут оформить ипотечные каникулы только если она длилась более двух месяцев подряд.
- снижение среднемесячного дохода заемщика более чем на 30 процентов;
В зависимости от вида дохода в банк предоставляется — справка 2-НДФЛ, справка о состоянии расчетов (доходов) по налогу на профессиональный доход, книга учета доходов и расходов. Документы должны быть представлены за текущий и прошлый год.
На сайте Сбербанка указано, что важен не только факт снижения среднемесячного дохода по сравнению с прошлым годом, но и тот факт, что размер среднемесячных выплат по ипотеке в соответствии с договором и графиком платежей за шесть месяцев, следующих за месяцем обращения, превышает 50 % от среднемесячного дохода заемщика, рассчитанного за два месяца, предшествующие месяцу обращения.
Перед подачей заявления нужно будет всё внимательно рассчитать. Остались вопросы? Отправьте онлайн-запрос нашим юристам, они помогут с подбором документов и оформление расчетов.
- увеличение количества лиц, находящихся на иждивении у заемщика, и снижение среднемесячного дохода более чем на 20 %.
Подтвердить этот факт можно следующими документами: свидетельство о рождении, справка об усыновлении/удочерении, акт органа опеки или попечительства о назначении опекуна (попечителя), справка об инвалидности (это если члена семьи признали инвалидом I или II группы), справка 2-НДФЛ, другие документы, подтверждающие снижение дохода.
Какие документы нужно предоставить в Сбербанк?
Для оформления ипотечных каникул в отделение Сбербанка ещё нужно предоставить:
- паспорт гражданина РФ;
- заявление об оформлении ипотечных каникул;
- выписка из ЕГРН о наличии недвижимости в собственности;
- документы, подтверждающие наличие трудной жизненной ситуации.
Оставшиеся вопросы по поводу ипотечных каникул вы можете обсудить с нашими юристами, отправив онлайн-запрос.
Ипотечные каникулы без согласия банка: как оформить
Закон об ипотечных каникулах вступил в силу. Теперь заемщики с кредитами на квартиру или дом могут полгода ничего не платить банку. При этом согласие кредитора получать не нужно: у него нет права на отказ. Такие каникулы дают не всем по желанию, а только если есть уважительная причина. Вот как всё оформить.
Инструкция по оформлению ипотечных каникул
Если по уважительной причине сложно погашать кредит за квартиру, возьмите отсрочку на полгода. Вот что для этого нужно сделать:
- Изучить разбор закона об ипотечных каникулах, чтобы понять, подходит ли он в вашей ситуации.
- Проверить, соблюдаются ли все условия: сумма кредита, единственное жилье, цель ипотеки, причина для льготного периода. Полный список — в статье. Свои причины придумывать нельзя.
- Собрать подтверждающие документы. Для каждой причины нужна конкретная справка. Ничего другого банк потребовать не может.
- Направить в банк требование о предоставлении каникул. Единой формы нет, но есть обязательные данные: форма каникул и уважительная причина.
- Дождаться ответа от банка. Решение будет в течение пяти рабочих дней. Если банк молчит десять дней — каникулы начались.
Когда каникулы закончатся, вносить платежи нужно будет по обычному графику. А в самом конце — доплатить отсроченные суммы. За время каникул квартиру не заберут, досрочного погашения не потребуют, а кредитная история не ухудшится. Платить за каникулы не нужно: госпошлину за изменение договора отменили, от НДФЛ с экономии на процентах освободили.
В чем суть ипотечных каникул
Ипотечные каникулы — это период, в течение которого заемщик может не вносить ежемесячные платежи или снизить их размер на свое усмотрение. Раньше так можно было делать только в рамках реструктуризации кредита и только с согласия банка. Если банк отказывал, ничего сделать было нельзя.
Для ипотечных каникул получать согласие банка не нужно. Заемщик уведомляет кредитора о том, что несколько месяцев не будет платить. Если соблюдаются все условия, банк не имеет права ему отказать и требовать денег.
Максимальный срок ипотечных каникул — шесть месяцев. А использовать их можно только при совпадении таких условий:
- Это ипотека на единственное жилье: комнату, квартиру или дом. Учитывается также доля в другой недвижимости, например у родителей. Но не любая, а по региональной норме предоставления.
- Ипотеку брали для личных нужд, а не для бизнеса.
- Запрос на льготный период отправлен не раньше 31 июля. Дата кредитного договора не имеет значения.
- Сумма кредита не больше 15 млн рублей.
- Его условия раньше не менялись по просьбе заемщика.
- Есть уважительная причина, из-за которой ухудшилось финансовое положение. Например, увольнение с работы, увеличение количества иждивенцев при снижении дохода, уменьшение зарплаты, инвалидность или долгая болезнь. Свои причины придумывать нельзя.
Если все условия совпадают и нужен перерыв в ипотечных платежах, можно собирать документы для банка.
Какие документы нужны для подтверждения уважительной причины
Список документов есть в законе. Банки не могут требовать от заемщика что захотят. Если уволили с работы, нужна конкретная справка и больше ничего.
Список документов для ипотечных каникул
| Заемщик зарегистрировался как безработный | Выписка из регистра безработных, чтобы подтвердить учет в службе занятости |
| Заемщику дали инвалидность первой или второй группы, а страховка не покрывает этот риск | Справка об инвалидности |
| Заемщик на больничном больше двух месяцев подряд | Листок нетрудоспособности |
| Доход за два предыдущих месяца снизился более чем на 30%. Сравнивать нужно со средним доходом за последние 12 месяцев. При этом размер выплат по ипотеке по графику на полгода вперед должен превышать 50% от среднего дохода за два предыдущих месяца | Справка 2-НДФЛ за текущий и предыдущий годы |
| У заемщика стало больше иждивенцев: несовершеннолетних детей, людей с инвалидностью первой и второй группы, родственников под опекой. Сравнивать будут с количеством иждивенцев на день заключения договора. При этом одновременно доход должен снизиться более чем на 20% за два месяца, а размер платежей по графику на полгода вперед должен составить больше 40% от этого снизившегося дохода | Свидетельство о рождении или акт о назначении опекунства, справка 2-НДФЛ |
Если есть любая причина из этого списка — появляется право на ипотечные каникулы. Его можно использовать по желанию. Подтверждающие документы нужно собрать заранее, чтобы приложить их к требованию для банка.
Другие уважительные причины для каникул не подойдут
Список причин, которые дают право на каникулы, закрытый — то есть никакие другие не подойдут. Даже если ситуация действительно сложная — распалась семья, умер близкий родственник, тяжело заболели родители, ребенок не поступил в бесплатный вуз, понадобились деньги на ремонт, — это повод попросить банк о реструктуризации кредита, но не повод требовать ипотечных каникул по новому закону.
Если уважительная причина есть в списке, но не соблюдается хотя бы одно обязательное условие — так тоже нельзя. Например, у заемщика одна квартира, но есть доля в доме родителей: если она больше нормы предоставления, отсрочка не положена.
Как составить требование для банка
Чтобы законно и без последствий не вносить ипотечные платежи, нужно сообщить об этом банку. Для этого положено составить и передать требование — так в законе называется основной документ. То есть заемщик не просит, не обсуждает, а именно требует предоставить ему каникулы, причем в уведомительном порядке. Если все сделать правильно, у банка нет права отказать.
Формы требования нет, поэтому лучше запросить ее в банке. Или можно составить требование самостоятельно, указав свои данные и обязательную информацию.
Вот что обязательно должно быть в заявлении на ипотечные каникулы:
- Форма предоставления. Есть два варианта: прекращение платежей или уменьшение их размера. Если хотите вносить меньше, укажите сколько. Сумма — на ваше усмотрение.
- Уважительная причина. Формулируйте так, как написано в законе. Для надежности приложите расчеты: какой был доход, какой стал и какой процент придется отдавать банку. Подтвердите причину документами.
Что еще можно указать в требовании:
- Период ипотечных каникул. Максимум по закону — 6 месяцев. Но срок может быть и меньше — на усмотрение заемщика. Если период не указан, считается, что каникулы по умолчанию предоставлены на полгода.
- Начало льготного периода. Каникулы могут начаться через неделю или месяц с даты заявления. Максимальная отсрочка — 2 месяца. Если не указать конкретную дату, льготный период будет отсчитываться со дня обращения в банк.
Как отправить требование и документы
Требование можно отправить в банк по почте или передать лично. Лучше всего заранее уточнить в своем банке, как правильно это сделать. Возможно, кредиторы предложат заполнить формы в личном кабинете. Или, наоборот, понадобится принести документы в офис.
Закон только начал работать, практики по нему нет. Банкам эти отсрочки никто не возмещает — им льготный период невыгоден, это поддержка заемщиков. Поэтому лучше идти навстречу, а не действовать наугад. Чтобы не получилось, что вы отправили письмо и не платите, а в договоре написано, что любые документы нужно приносить лично или загружать через интернет-банк. В итоге вместо каникул могут насчитать просрочку и указать это в кредитной истории.
Что ответит банк
Не хватает документов. Когда банк получит требование от заемщика, у него будет два рабочих дня, чтобы изучить документы. Если выяснится, что каких-то документов не хватает, банк может запросить их у заемщика. Не спешите отказывать: возможно, требование банка законное и чего-то на самом деле не хватает. Например, банк не знал, сколько детей у вас было на момент заключения договора, а вы приложили свидетельство о рождении только того ребенка, что родился недавно.
Но если банк просит документы, которые не имеют отношения к уважительной причине и кредитному договору, эти требования исполнять необязательно.
В законе предусмотрена возможность оформления доверенности на получение документов. Тогда банк по возможности запросит их сам и не будет дергать заемщика. Выписку из Росреестра банк проверит и без доверенности — учитывайте это, если кроме ипотечной квартиры есть доля в квартире родителей.
Если прошло два рабочих дня, а банк молчит, с документами все в порядке. Продлевать время для запроса он не может.
Принято решение. В течение пяти дней банк должен дать заемщику ответ: какое решение принято по поводу ипотечных каникул. Если запрашивались документы, эти пять дней отсчитывают со дня представления. Если документов хватило — со дня обращения.
Когда принято положительное решение, банк направит новый график платежей и изменения к договору. Если будет отказ, об этом тоже должны сообщить — с указанием причины.
Нет ответа. Банк может ничего не ответить: для заемщика это не страшно. Тогда ждите 10 рабочих дней и считайте, что каникулы у вас точно есть, а задержка с ответом — это проблема банка. Изменить он уже ничего не сможет.
Об ипотечных каникулах сообщат в Росреестр и бюро кредитных историй
Банк внесет изменения в условия кредитного договора, закладную и кредитную историю заемщика. За регистрацию изменений в договоре платить не нужно: госпошлину отменили.
Изменения в кредитной истории не снизят рейтинг заемщика, но отметка о каникулах там появится: другие банки будут видеть, что вот этот человек взял отсрочку по ипотечным платежам.
Все эти изменения банк внесет сам, от заемщика ничего не нужно — он и не заметит. Но это обязательно надо учитывать: во время ипотечных каникул не могут забрать квартиру якобы из-за просрочки, а по новым заявкам на кредит может прийти отказ.
Без требования каникулы использовать нельзя
Если хотите взять ипотечные каникулы, нужно обязательно составить требование и подтвердить уважительную причину. Если причина есть, а требование в банк не отправили, это не значит, что каникулы законные: банк имеет право потребовать все деньги или использовать закладную для возврата долга. Можно остаться с испорченной кредитной историей и без жилья.
Задним числом каникулы не оформляют. Нет требования — нет отсрочки.
Что дальше делать с платежами по ипотеке
Во время каникул — не платить. Если банк принял положительное решение или ничего не ответил — каникулы начались на тех условиях, что указаны в требовании. Значит, можно вообще ничего не платить банку или платить меньше — как решил сам заемщик.
Например, Николай в марте 2015 года взял ипотеку на десять лет. Он всегда вовремя вносил платежи — по 18 000 Р в месяц, но в июле 2019 года попал под сокращение. Николай встал на учет в службе занятости и решил использовать ипотечные каникулы, пока ищет новую работу. Он отправит в банк требование, приложит выписку из службы занятости и полгода вообще ничего не будет платить банку. Это сильно облегчит Николаю жизнь после увольнения и ничего не будет ему стоить.
После каникул — платить по обычному графику. Когда каникулы закончатся, вносить платежи нужно будет по такому же графику, как и раньше. Сумма не увеличится, к ней не прибавят проценты и штрафы.
Николай, как и раньше, будет платить по 18 000 Р в месяц.
Когда срок выплат закончится — погасить отсроченные платежи. После того как все платежи по обычному графику будут внесены, нужно погасить отсроченные из-за каникул. Их вносят в конце теми же частями, какими вносили бы во время каникул.
В марте 2025 года у Николая закончится период основных выплат по ипотеке. Но к прежнему сроку прибавят ипотечные каникулы. Поэтому Николай еще полгода будет вносить в счет ипотеки по 18 000 Р в месяц, чтобы вернуть суммы, которые не мог платить из-за увольнения в 2019 году. То есть срок кредитного договора продлевается на время ипотечных каникул.
НДФЛ с экономии на процентах платить не нужно
Когда заемщик перестает платить по кредиту, он как бы экономит на процентах. Раньше с такой экономии пришлось бы заплатить НДФЛ, но с 1 августа ипотечникам дали льготу. Экономия из-за льготного периода не будет облагаться налогом — банк не насчитает лишний налог и не передаст эти сведения в инспекцию, как делали с валютной ипотекой.
Похожие публикации:
- Свидетельство на квартиру как выглядит
- Сколько стоит ремонт квартиры в москве отзывы
- Технический план квартиры где получить
- Что такое занижение при покупке квартиры в ипотеку
Источник: oncrimea.ru