
Многие люди сталкиваются с такой неприятной проблемой, как отсутствие денег на жизненно важные расходы. Единственным правильным решением является обращение за помощью в банковское отделение, чтобы взять дополнительную сумму. Обратиться можно лично либо ознакомиться со всеми условиями на сайте банка.
Все банковские отделения готовы предложить кредит наличными денежными средствами либо их зачислением на кредитную карточку. Первый вариант подходит в том случае, если заёмщик оформляет крупную сумму, однако не стоит забывать о переплате. И здесь люди интересуются, как рассчитать переплату по кредиту?
Посчитать переплату по кредиту можно при помощи образца. Чтобы выполнить расчёт, нужно знать:
Популярные займы — одобрение 97%
- общую сумму займа;
- процентную ставку;
- срок, по которому надо выплатить кредит;
- тип платежа – зачастую банк предлагает аннуитетный платёжный вариант.
Всю вышеуказанную информацию можно узнать в кредитном договоре, подписанном в банке. После того как все данные изучены, вы можете воспользоваться вычислительной формулой, чтобы рассчитать переплату по долгосрочному кредитованию.
Как рассчитать переплату по ипотеке

- n — сроки, которые даются на выплату займа (в месяцах);
- i — показатель процентной ставки за месяц.
Получи первый займ бесплатно!
Что включает в себя переплата по кредиту?
Переплата по кредиту представляет собой совокупную сумму, которую заёмщик обязан полностью выплатить конкретному банку сверх взятого кредита. Как можно посчитать переплату по кредиту? Она рассчитывается, исходя из таких данных:
- одноразовая комиссия за выданные кредитные средства;
- страховка (в форс-мажорных ситуациях, если невозможно погасить займ);
- аннуитетный тип платежа;
- процентная кредитная ставка.

В случае ипотечного займа для расчёта надо учитывать:
- расход на нотариальные услуги;
- страховку;
- оценивание недвижимости;
- госпошлину.
Досрочные платежи также предполагают ряд дополнительных растрат. То же самое касается оформления кредита на автомобиль, в этом случае тоже надо оплатить государственную пошлину за выполненную регистрацию транспорта и страховки. Все вышеперечисленные дополнительные выплаты надо добавить к процентной ставке по кредиту. Чем больше срок выплаты, тем больше переплата.
Посчитать можно по вышеуказанному примеру. Стоит отметить, что если заёмщик может досрочно погасить задолженность, то в этом случае не исключается взятие комиссии.
Первый заём — без процентов!
Какой метод выбрать?
Для каждого заёмщика предлагается два варианта погашения долга: аннуитетный, дифференцированный. Так как при дифференцированной схеме ежемесячный платёж надо вычислять исходя из текущего долга по займу, подсчитать, сколько будет переплата, можно двумя способами.
- Кредитный калькулятор.
- Электронная таблица.
При помощи кредитного калькулятора можно с лёгкостью рассчитать процент переплаты в онлайн-режиме. Таким образом вы сможете высчитать общую сумму, введя данные:
- о сроках погашения и выданной сумме;
- об указанной в договоре процентной ставке;
- дате, с которой началось погашение займа.

После выполнения обработки кредитным калькулятором, он выведет всю информацию, в которой указывается сумма выплаты, размер процентной ставки переплаты и её соотношение со взятой суммой. Сегодня есть большое количество интернет-сервисов, которые предоставляют такую услугу. А досрочные калькуляторы дают возможность выполнить расчёт, учитывая досрочное погашение.
Что касается аннуитетного платежа, то для него была создана специальная формула по расчёту переплаты по кредитам: «Суммарная переплата = аннуитетный платёж умножается на срок кредита (в мес.) и отнимается сумма выданного займа». Таким образом можно получить сумму, которую надо выплатить, учитывая кредитный займ и процентную переплату по нему.
Деньги на карту за 5 минут — Без скрытых подписок и комиссий

Для того чтобы получить точный результат по переплате, надо вводить исключительно достоверную информацию. Узнать её можно в договоре, подписанном в банке.
Расчёт с аннуитетными платежами
Аннуитетным платежом именуют погашение кредита ежемесячно, при этом размер платежей остаётся одинаковым весь период погашения. Рассчитать сумму переплаты по кредиту можно, воспользовавшись следующей формулой:

в которой х является ежемесячным платежом, S – это первоначальная сумма, р – 1/12 от процентной ставки, N – срок погашения задолженности (в месяцах).
Для того чтобы посчитать, сколько процентов переплаты, надо воспользоваться следующей формулой:
в которой представляет собой начисленный процент по договору, обозначает остаток по задолженности на конкретный период, р – это годовой процент по кредитованию. То есть, чтобы рассчитать кредитную переплату, надо перемножить оставшуюся сумму кредита на годовой процент, после чего поделить на двенадцать (количество месяцев).
Лучшие новые МФО!
Увеличьте шансы на получение денег — отправьте заявку минимум в две МФО.
Расчёт с дифференцированными платежами
Дифференцированный тип платежа – это ежемесячная выплата по кредитованию, в случае которого размер по ежемесячному платежу по погашению кредита постепенно начинает уменьшаться под конец периода. При такой схеме погашения задолженности платёж состоит из двух частей:
- основного платежа, который не изменяется в течение всего срока;
- убывающего платежа, который уменьшается под конец кредитования.
Многие люди задаются таким вопросом: «Как я могу посчитать, сколько я переплачу?». Ответ достаточно прост. Зная все необходимые данные по кредиту, можно легко посчитать процент переплаты. Для этого можно воспользоваться либо кредитным калькулятором (самый популярный метод расчёта), либо же электронной таблицей. Также, помимо вышеуказанных способов, есть возможность рассчитать количество переплаченных денег при помощи специальной формулы:
S : N= b, где S является суммой кредита, N – это количество месяцев, на которые был выдан кредит, b – основная платёжка.
Как подсчитать размер переплаты по ссуде?
Рассчитать переплату по кредиту – это вовсе не обязательное занятие, особенно в том случае, когда у заёмщика есть на руках договор о кредитовании. Однако если существует необходимость заранее узнать сумму переплаты, надо выполнить расчёт собственноручно. Это достаточно важный, необходимый процесс, который надо выполнить до того, как решитесь взять долговое обязательство и подпишите договор.
Популярные займы на карту
Увеличьте шансы на одобрение займа — отправьте заявки в несколько МФО.

Специалисты рекомендуют рассчитать сумму переплаты по займу при помощи кредитного калькулятора. Это самый простой метод выполнить подсчёт. Для этого от заёмщика требуется внести такую информацию в специальные поля:
- валюта, в который был взят кредит;
- оформленная сумма;
- сроки, в течение которых надо выплатить долг (строго в месяцах);
- платёжный вариант;
- процентная ставка, которая обозначается в годовом проценте;
- дата, с которой началась выплата (со следующего месяца, когда был оформлен договор).
После того как будут заполнены все поля в калькуляторе, вы сможете с точностью посчитать размер переплаты в конкретной валюте, а также процентное соотношение, которые высчитывается исходя из суммы.
Формула расчёта
Как говорилось выше, существует два варианта платежа – аннуитетный и дифференцированный. У каждого из типов имеется собственная формула, при помощи которой можно заранее просчитать переплаченные средства.
Что касается аннуитетного платежа, который является ежемесячным погашением кредитного займа, где размер не изменяется на протяжении всего времени, то здесь используется следующая формула:

где х является ежемесячным платежом, S – это первоначальная сумма, р – 1/12 от процентной ставки, N – срок погашения задолженности (в месяцах).
Существует большое количество методов по расчёту переплаченных средств. Актуальным и простым является калькулятор. С его помощью вы сможете получить много полезной информации, связанной с денежными тратами.
Для того чтобы рассчитать процентную ставку переплаты, надо воспользоваться следующей формулой:
где – количество остатка долга за определённый промежуток времени, – это указанный в договоре процент годовых, р/12 – это процент по кредитованию за 12 месяцев. Для того чтобы выполнить расчёт по кредитному перерасходу, требуется перемножить число остатка кредита на процент годовых. После этого надо разделить полученную цифру на двенадцать (то есть, на количество месяцев в году).
Теперь поговорим о расчёте переплаченных денег при дифференцированном типе платежки. Это ежемесячная выплата кредита, где размер платежа со временем начинает уменьшаться. Стоит отметить, что здесь платёжка имеет две составляющие:
- основная выплата – не изменяется на протяжении всех месяцев;
- убывающая выплата – уменьшается в конце срока.
Получи первый займ бесплатно!
Расчёт ежемесячного платежа с помощью кредитного калькулятора
Кредитным калькулятором удобнее всего рассчитывать суммы, он является самым популярным вариантом, применяемым при желании вычислить сумму переплаты. Это обуславливается тем, что он намного удобнее в использовании, нежели электронная таблица в Эксель и применение различных математических формул. Если заёмщик желает рассчитать приблизительный платёж и одновременно перерасход, то надо знать только три основных показателя по кредиту:
- сумма;
- ставка процентов годовая;
- сроки, которые обозначены в договоре.

Стоит отметить, что дата начала выплаты указывается любая, но учтите, что она должна быть максимально приближённой к настоящему числу.
Для того чтобы рассчитать ежемесячный платёж, надо зайти на официальный сайт кредитного калькулятора. Там нужно нажать на кнопку «Расчёт», после чего на экран будут выведены приблизительные результаты. Кстати, если вы обладаете более расширенной информацией, то есть возможность использовать больше функций калькулятора:
- информация о ежемесячных и одноразовых комиссиях;
- прогноз возможного изменения процента годовых;
- расчёт совершённого/планируемого досрочного погашения.
Также есть возможность сохранить полученный результат. Вы можете распечатать его, отправить на электронную почту или же сохранить в качестве электронной таблицы.
Первый заём — без процентов!
При каких ситуациях перерасход по кредиту станет выше
Если вы рассчитываете переплату по кредиту, то наверняка вас интересует вопрос о том, в каких случаях сумма может возрасти. Общий размер ссуды варьируется исходя из большого количества разных критериев. Существует ряд моментов, которые могут по-разному повлиять на полученный результат, высчитанный благодаря специальной формуле. К ним относятся:
- высокая ставка процентов годовых – большая платёжка каждый месяц, высокий общий размер перерасхода, и наоборот;
- большие общие сроки – большая сумма перерасхода.

Стоит отметить, что от ставки годовых напрямую зависит размер погашения по аннуитетному типу платежа. Несмотря на возможный риск повышения перерасхода, если решитесь высчитать предварительную ссуду, то всё равно получите более приближённый к настоящему результат.
Узнать подробно о повышении перерасхода по кредитованию можно только в банке, где был оформлен займ. Очень важно контролировать этот момент, чтобы избежать накопления пени.
Деньги на карту за 5 минут — Без скрытых подписок и комиссий
Способы снизить сумму
Вопросы, связанные с уменьшением размера погашения, возникают при обострении ситуации. Зачастую это связано с тем, что денег для погашения кредита нет, а сроки выходят. Очень важно перед этим рассчитать стоимость возможной пени, чтобы быть готовым к самым непредсказуемым ситуациям.
Всего существует три основных способа, как уменьшить переплату.
- Реструктуризация.
- Пролонгация.
- Рефинансирование.

Реструктуризация представляет собой услугу, применяемую к заёмщикам в том случае, если они обанкротились и не имеют возможности полностью выплатить взятый долг. Это считается самым популярным методом среди людей, попавших в дефолт.
Пролонгированный способ – это возможность получить долгосрочную отсрочку для погашения. Сумма выплаты уменьшается, а сроки продлеваются. Однако, несмотря на заманчивое предложение, это не совсем выгодный выход из неприятной ситуации для должника.
Рефинансирование – это возможность оформить новый кредит, чтобы погасить существующий. Банки зачастую готовы понизить процент годовых в таких ситуациях.
Лучшие новые МФО!
Увеличьте шансы на получение денег — отправьте заявку минимум в две МФО.
Выводы
Если у вас есть желание взять большой кредит для ипотеки, покупки транспортного средства или для других расходов, помните, что коммерческий банк и другие финансовые предприятия обладают большим запасом денежных средств. Всегда нужно быть начеку, проверяя все пункты, прописанные в договоре, условия оформления кредита и прочее.
Чтобы не попасть в неприятную ситуацию, которая может быть связана с большим перерасходом, специалисты рекомендуют использовать формулы по кредитованию, чтобы узнать о количестве возможной переплаты. Заранее проанализируйте предстоящие расходы, подсчитайте сумму переплат, подробно изучите все договорные обязательства. Только в таком случае вы сможете обезопасить себя от издержек в выплате ссуды и прочих неприятных моментов.
Популярные займы на карту
Увеличьте шансы на одобрение займа — отправьте заявки в несколько МФО.
Источник: snowcredit.ru
С долгами на ты: Как самому посчитать переплату по кредиту

РАЗДАЕМ КНИГИ нашим подписчикам каждую неделю в Телеграм-канале. Подпишитесь, чтобы стать участником раздачи.
С чем у вас ассоциируется кредит? Вот прямо лично у вас? С кабалой или палочкой-выручалочкой? Иногда кредит выручает, он и правда необходим как воздух… В такой момент вы уже не думаете о том, как долго и сколько лишних тысяч придется платить банку в итоге. А зря.
Финтолк объясняет, как самостоятельно рассчитать размер переплаты по кредиту, чтобы выбрать оптимальный вариант и не платить лишнего.
Банки любят помолчать

Если вы уже брали кредит, то примерно представляете, как происходит процедура его оформления. В банке называют сумму кредита и процентную ставку, обозначают сумму ежемесячного платежа и срок самого кредита. Такую же информацию можно увидеть, если подать заявку на сайте или в онлайн-приложении банка.
Как правило, никто и нигде не озвучивает вам сумму переплаты по кредиту.
Даже сотрудник в офисе банка, не моргнув глазом, может сказать, что сумма переплаты будет известна, только когда мы все посчитаем, сформируем график платежей и бла-бла.
Обычно график платежей клиентам выдают при подписании договора, а еще чаще — после его подписания (чтобы клиент, увидев сумму переплаты, не упал в обморок не передумал). Хотя по закону вы имеете право взять все эти документы — и договор, и график платежей — для ознакомления, а подписать потом, в течение пяти дней с момента одобрения кредита. Но на практике в банках уверяют, что надо быстрее подписывать, пока одобрили. А то и ставка изменится, и решение отменят, и вообще завтра грянет вселенский потоп. И люди, как слепые котята, идут у сотрудников на поводу, забывая о замечательной поговорке: «Поспешишь — людей насмешишь».

Тип платежей бывает аннуитетный и дифференцированный. Практически всегда банки дают кредиты с аннуитетными платежами, так как они наиболее выгодны самому банку.
Аннуитетный платеж — это когда сумму кредита и все проценты складывают вместе и делят на срок кредита в месяцах. Каждый месяц вы будете платить одинаковую сумму, которая будет складываться из двух частей — основного долга и процентов. В начале большую часть общей суммы будут составлять проценты, а часть основного долга будет мизерной.
Вот пример из настоящего графика платежей по кредиту в банке ВТБ. Кредит оформлен 3 августа на сумму 330 000 рублей. Ставка — 14,5 %. Срок кредита 7 лет (84 месяца). Аннуитетный платеж — 6 275,71 рубля.
Вот так выглядит первый платеж:

А вот так будет выглядеть платеж ровно через 5 лет — 3 сентября 2026 года:

Разница слагаемых налицо. Вначале ежемесячный взнос практически полностью уходит на уплату процентов, а основной долг заемщика практически топчется на месте. И ой как нескоро это соотношение выравнивается. Именно такое формирование платежа выгодно банку — это своего рода страховка: банк загребает деньги в виде процентов наперед, подстраховываясь на случай досрочного погашения кредита или просрочек.
Смотрите, человек взял 330 000, и через пять лет сумма основного долга равна 125 554,21 рубля.
Только представьте: вы платили целых 5 лет, а все еще должны банку более половины суммы — 204 445,79 рубля!
Теперь давайте посмотрим, сколько человек реально заплатил денег за эти пять лет вместе с процентами. Берем наш ежемесячный платеж 6 275,71 рубля и умножаем на 60 месяцев (пять лет) = 376 542,6 рубля. Это уже почти на 60 000 рублей больше, чем человек получил изначально.
Из всей уплаченной за пять лет суммы оплата процентов составила 250 988,39 рубля. И это притом что впереди еще два года кредита с долгом больше 200 000 плюс проценты! И только в самом конце срока платежи будут выглядеть для заемщика веселее. Вот как выглядит последний платеж по этому кредиту (он приходится на 3 августа 2028 года):

Не удивляйтесь, что последний платеж немного больше ежемесячной суммы. Бывает, что последний платеж при аннуитете меньше или больше. Дело в том, что в последней выплате банки учитывает проценты за те дни, которые могли прибавиться из-за праздничных или выходных дней в даты погашения.
Этот пример мы привели, лишь чтобы показать, как выглядит аннуитетный платеж на практике. А считают его банкиры по специальной формуле.

Воспользуйтесь нашим калькулятором расчета аннуитетного платежа:
Дифференцированный платеж — это когда ежемесячная сумма не одинаковая, а разная. Причем чем дольше вы платите кредит, тем меньше становится платеж. Суть этого метода: основной долг делят на весь срок кредита, а проценты каждый месяц насчитывают не на всю сумму кредита, а от остатка долга.
Давайте возьмем наш кредит из примера, на семь лет. Берем 330 000 рублей, делим на 84 месяца (семь лет) = 3 928,5 рубля. Ежемесячный процент составит (годовая ставка у нас 14,5 %, делим ее на 12 месяцев) 1,2 %. С суммы 330 000 тысяч за месяц получится 3 960 рублей.
Считаем наш первый платеж: 3 928,5 + 3 960 = 7 888,5 рубля.
Уже в следующем месяце платеж уменьшится, так как 1,2 % будут считать уже от суммы в 326 071,5 рубля (330 000 — сумма основного долга 3 928,5). И составит он 3 912,8 рубля. Таким образом, во второй месяц заемщик заплатит уже 7 841 рубль. Конечно, 47 рублей не ахти как много, но это только начало. Каждый месяц сумма будет меньше и меньше.
Очень выгодно заемщику, но не очень — банкирам. Именно поэтому взять кредит с дифференцированным типом в 2021 году практически невозможно. Если найдете такой, можно смело брать.
Однако вернемся к нашим баранам аннуитетным платежам и посчитаем собственно переплату. Формула здесь гораздо проще.

Считаем на том же примере про 330 000 рублей на 7 лет под 14,5 % годовых:
6 275,71 × 84 — 330 000 = 197 159,64 рубля.
Проверьте переплату по своему кредиту с нашим калькулятором:
Два золотых правила, или Когда переплата выше

Как уменьшить переплату по кредиту
Исходя из двух этих правил, логично, что для уменьшения переплаты по кредиту надо брать кредит на короткий срок и под минимальный процент.
Взвесьте все за и против, может быть, не нужно брать кредит, а достаточно оформить кредитную карту с большим грейс-периодом. Если вернуть деньги вовремя, то проценты вообще можно не платить.
Если все же без кредита не обойтись, то стоит подумать над его досрочным погашением. Когда вы вносите дополнительные деньги для погашения кредита, вы уменьшаете основной долг, а значит, и проценты снижаются.
Давайте снова возьмем наш реальный кредит в 330 000 и посмотрим, насколько уменьшится переплата, если, скажем, в январе 2022 года заемщик заплатит плюсом к обязательному платежу еще 10 000 рублей. Для этого тоже воспользуемся калькулятором. Заполняем форму:
Кредитный калькулятор с досрочным погашением предоставлен сайтом calcus.ru
Сумма кредита — 330 000, срок кредита 7 лет, дата выдачи — 3 августа 2021 года, процентная ставка 14,5, платеж аннуитетный. Теперь нажимаем строку «добавить платеж» и добавляем разовый платеж 10 января 2022 года на 10 000 рублей.
Можно выбрать два варианта перерасчета при досрочном погашении — «уменьшить срок кредита» или «уменьшить ежемесячный платеж». Выгоднее уменьшать срок. Вы же помните, что гласит одно из золотых правил? Правильно, чем больше срок кредита, тем выше переплата. Значит, наша задача — уменьшить срок.
Проверяем? В этом варианте выберем «уменьшить ежемесячный платеж»:

А теперь поменяем свой выбор на вариант уменьшения срока кредита:

Выгода налицо, поэтому давайте подытожим. Если выбираете кредит, держите в уме два золотых правила про срок и ставку.
Если выбрали, то перед тем как взять кредит:

- рассчитайте сумму переплаты;
- ознакомьтесь с графиком платежей прежде, чем подпишите кредитный договор;
- оцените свои возможности и варианты досрочного погашения кредита.
Источник: fintolk.pro
Математические миражи: учимся считать переплату по ипотеке
Многие смотрят в книгу — видят фигу. Увидели рекламу, например 16%, и думают: куплю за 3 ляма + банку тысяч 500 и все… А не тут-то было!
Идем на сайт сбербанка. Открываем калькулятор расчета стоимости ипотеки на готовое жилье.
Ставим цену квартиры — 3.000.000 руб
Нам автоматом выставляет минимальный первый взнос 600.000 руб.
таким образом в ипотеку берем 2.400.000 руб.
Срок 10 лет.
Категория заемщика — общие условия.
Пол мужской. Ставим возраст 28 лет, доход 100.000 руб.
3 человека в семье (допустим, мы молодая семья с ребенком)
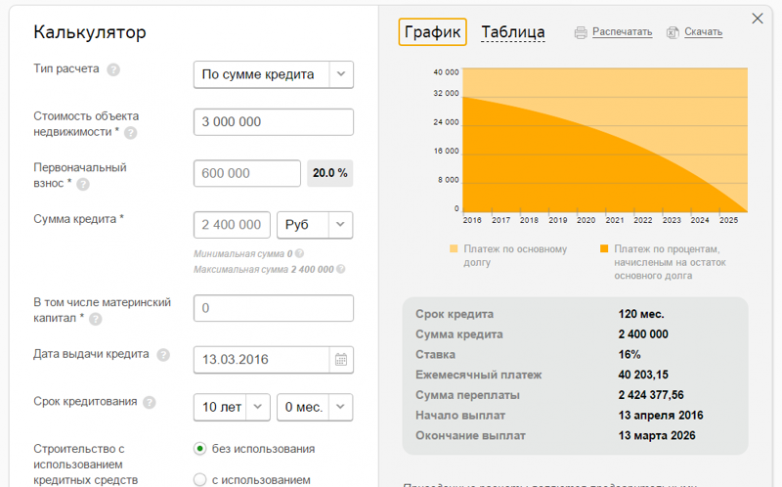
И вот что мы получаем. Ставка 16% годовых, переплата 101%.
Ежемесячный платеж 40.203 рубля!
И тут у многих срабатывает мысль, а чем я рискую?
Я ведь живу в съемной квартире, плачу за нее 20.000 руб, (я не о столичных ценах) а тут буду платить 40, зато жить в своей квартире. А если не получится — банк продаст квартиру и я верну те деньги, которые платил по ипотеке…
Не тут-то было. обратите внимание на график выплат…
По графику видно, что вы в начале выплачиваете %%, а уже потом гасите свою задолженность.

Получается, что за первые, скажем, 5 лет, вы оплатите 746.778,06 от 2.400.000…
Или всего лишь ~31%
А вот еще одна интересная вещь.
Если вы успешно, всегда по графику выплачивали ипотеку на протяжение 10 лет, то по факту получается так, что каждый месяц пользования кредитом вам обошелся в 20.203 рубля
То есть, вы заплатили за саму квартиру 2 400 000 руб, а за пользование кредитом еще 2 424 377 руб.
Источник: kaksekonomit.com