
Для оценки эффективности вложений нужно обязательно знать, какую доходность они принесут (или принесли). А если таких вложений много? Их нужно как то сравнить. Чтобы понять — что было более выгодным. И вообще, как можно рассчитать доходность портфеля имея различные вложения (вклады в банке, облигации, акции и прочее).
На разные суммы и различные сроки?
Например, что более выгодно? Вложить 57 тысяч на 3 месяца и заработать 3 тысячи. Или инвестировать 75 000 на восемь месяцев и получить 5500?
Как узнать процент эффективной доходности портфеля, если в течение года было постоянное снятие и внесение средств?
Как считать доходность?
Почему большинство инвесторов часто имеют неправильное представление о том, какова настоящая результативность их инвестиций.
Сложность заключается в том, что большинство подходов к расчету доходности подразумевают простую формулу:
А – полученный доход
В – стартовые инвестиции
Представим себе жизненную ситуацию, когда человек в январе инвестировал 10 000 р, а в декабре – 90 000 р. К концу года на инвестиционном счете оказалось 110 000 р (ценные бумаги выросли в цене). Какова доходность инвестиций? Что на что делить? Если мы возьмем доход в 10 000 р и разделим на сумму всех инвестиций – 100 000 р, то получим очень сложно интерпретируемый результат – 10%. Ведь большую часть срока на счете находилось всего 10 000 р, а остаток добавлен только за месяц до конца года …
Как посчитать доходность портфеля инвестиций?
Или еще более интересный пример. В январе инвестор положил на брокерский счет 100 000 р, а в декабре забрал с него 90 000 р. К концу года на брокерском счете фигурировала сумма 15 000 р. Если просто сложить пополнения и изъятия получится что суммарная инвестиция равна 100 000 – 90 000 = 10 000 р. Разделив доход на суммарные инвестиции, получим слишком оптимистичные 50%. Очевидно, что так делать нельзя …
Более подробно о теме расчетов доходности без пополнений и изъятий читайте в статье: Правильный расчет среднегодовой доходности в инвестициях


Сущность
Понятие экономической сущности кейса очень значимо для инвестора, так как обозначает придание компиляции входящих в пул фондовых активов определенных рыночных показателей, которые не работают отдельно, только вкупе.
Основные задачи кейса активов:
- Гарантировать стабильный, заданный уровень дохода;
- Минимизировать или удержать риск на определенном уровне;
- Решить проблематичные специфические инвестиционные задачи;
- Существенно уменьшить или полностью исключить операционные издержки.
Исходя из типа дохода, на который ориентирован пул активов, последние часто оказываются либо портфелем роста, либо дохода и комбинацией. Портфель роста формируют ценные бумаги, цена по рынку на которые практически постоянно растёт. Цель данного пула — увеличить совокупность капиталовложений инвестора, усмотревшего выгоду в инвестиционных проектах с получением дохода от приобретенных ценных бумаг.
Инвесторам, предпочитающим кейс роста, интересно купить акции Tesla Motors, AMD, Google и других компаний, входящих в индекс NASDAQ Composite (IXIC).
Наряду с этим, инвесторам, следующим агрессивной стратегии, интересны активы из области энергетики и отрасли здравоохранения. Среди моих коллег есть инвесторы, вкладывающие деньги в биотехнологические компании с сильной волатильностью, цены на акции по которым варьируются от 4 до 7 процентов за сутки.
IRR или Внутренняя норма доходности (ВНД)
Одним из самых простых и распространенных способов измерить результативность инвестиций является расчет IRR (Internal Rate of Return, Внутренняя норма доходности). IRR – это не совсем доходность. Формально IRR или – это процентная ставка, при которой приведённая стоимость денежных поступлений (списаний) равна размеру исходных инвестиций. IRR очень распространен в бизнесе и финансах.
При помощи этой величины считается, например, рентабельность проектов в бизнесе. Аналогично считается доходности к погашению для облигаций. IRR можно считать это своего рода стандартом при измерении результативности.
Еще одно важное преимущество – IRR легко считается в EXCEL и других электронных таблицах.
Если IRR меньше ставки по депозитам в Сбербанке, то надо задуматься, все ли нормально с инвестиционной стратегией.


Итоги
На сегодня это всё, дорогие друзья, вроде ничего не упустил. Оформите, пожалуйста, подписку на мой блог, читайте статьи, обзоры, отчеты об инвестициях и финансовой свободе, к которой, как мне думается, должен стремиться каждый. Если вам что-либо не понравилось или было непонятно, пожалуйста, укажите на это в комментариях, и я обязательно отвечу на ваш вопрос самым исчерпывающим образом.
Если вы нашли ошибку в тексте, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter. Спасибо за то, что помогаете моему блогу становиться лучше!
Шаблон для расчета IRR инвестиций в EXCEL
Для быстрого расчета результативности инвестиций предлагаем простой шаблон в EXCEL.
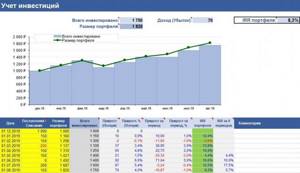
Шаблон считает IRR для каждого из периодов инвестиций, и за последние 6 периодов (колонка «IRR за 6 периодов»). Периоды могут быть произвольными: один месяц, один год. Более того, в калькуляторе используется функция XIRR (ЧИСТВНДОХ), которая умеет считать IRR даже для неравных между собой периодов.
Это значит, что в колонке «Дата» можно указывать любую дату, а не только начало месяца или, например, конец года. Удобнее всего вносить новые данные каждый раз, когда пополняется портфель или когда происходит изъятие средств. Для интереса можно вносить новые данные чаще, даже когда нет пополнений портфеля. Например можно указывать даты, когда в размере портфеля происходят какие-то значимые изменения или просто с некоторой заданной регулярностью.
Кроме IRR инвестиционного портфеля в шаблоне можно посмотреть общий прирост портфеля (на сколько размер портфеля отличается от объема инвестированных средств).
Загрузить калькулятор результативности портфеля в формате EXCEL


Общие понятия
Портфелем ценных бумаг принято называть совокупность активов, находящихся в пользовании физического или юридического лица.
Основные характеристики
- Число и общая стоимость;
- Уровень ликвидности;
- Потенциальные риски;
- Виды, категории.
Виды
В зависимости от направления различают два типа портфелей: эмиссионного и инвестиционного характера. Эмиссионным портфелем называется совокупность акций или иных активов, выпуск которых осуществил данный эмитент.
Инвестиционным портфелем, как уже было отмечено выше, считается пул активов в пользовании инвестора, — человека, вложившего капитал в ценные бумаги, — с целью заработка.
Учет результатов инвестиций для сложных портфелей
Важное свойство калькулятора – это возможность измерения результативности инвестиций для широко диверсифицированных портфелей. Часто встречаются ситуации, когда у инвестора несколько брокерских счетов (российский и зарубежный), часть денег размещено в ПИФах через Управляющую компании. Кроме всего, может быть открыт ОМС (Обезличенный металлические счета – используются для покупки драгоценных металлов), куплена недвижимость и тому подобное. В таком случае рассчитать результат инвестиций для итогового портфеля бывает довольно проблематично… Предлагаемый калькулятор поможет справиться с этой задачей. Достаточно регулярно (например, один раз в год) считать суммарный размер всех активов в портфеле и вносить в таблицу пополнения и изъятия.
Структура
Инвестору в формировании кейса необходимо понимать, что он занимается подбором финансовых инструментов определенной доходности. Подход к выбору акций сугубо индивидуален, поэтому сказать однозначно, какой пул лучше, а какой хуже, очень сложно. Вложение средств в акции одного инвестора существенно отличается от подхода к инвестициям другого предпринимателя, т.к. инвестиционные цели по планируемым уровням рисков и прибыли у всех свои.
Когда я начинал работу на фондовом рынке, то руководствовался критериями доходности, риска, периодом удержания позиции, индивидуальными предпочтениями. Спустя некоторое время я понял, что составление высокоэффективного портфеля – результат кропотливой деятельности, состоящей в поиске упавших в стоимости ликвидных акций компании, показывающих хорошие отчеты по доходам, а так же имеющие капитализацию выше 400 миллионов долларов, а затем нахождения более точной точки входа для приобретения компании на рост, то есть открытия лонг-позиции. Дабы не повторять чужих ошибок, всегда задавайте себе вопрос, какого результата вы хотите достичь?
Ответив самому себе на данный вопрос, определите порог риска, установите сумму рабочего капитала для инвестиций. Повторюсь: каждый инвестор сугубо индивидуален, выбирает свой путь и стратегию, руководствуется применимыми исключительно к нему критериями. Несмотря на это, инвесторов объединяет важное качество, заключенное в делении кейса на составные части, отвечающие каждая за свою задачу. Список составляющих у инвесторов практически одинаков, исключения здесь – редкость.
Расчет доходности к погашению для облигаций
Хотя это и не основная функция калькулятора, но его довольно просто можно использовать для расчета доходности к погашению для облигаций. Доходность к погашению для облигаций определяется именно как IRR всего денежного потока.
Для вычисления доходности к погашению необходимо внести сумму покупки облигации и планируемые поступления в виде дивидендов.
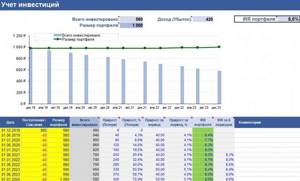
В примере показан прогноз доходности к погашению для облигации с купоном 40 руб (два раза в год) и текущей стоимостью 98% (980 р) и погашением в 2024 году. Предполагается, что облигация держится до погашения. В данном случае имеет релевантность только последнее значение IRR (в момент погашения), так как изменение цены облигации прогнозировать очень сложно. IRR за 6 периодов тоже большого смысла для облигаций не имеет.
Что такое дисконтированный срок окупаемости DPP
Инвестор, вкладывая деньги в проект, предполагает его окупаемость. Период времени, за который вложенные капиталовложения смогут вернуться инвестору в полном объеме, называется сроком окупаемости.
Он может быть определен двумя методами:
- Простым. Предполагает нахождение разницы между теми средствами, которые фактически были получены от реализации проекта, и теми деньгами, которые были потрачены для старта проекта. Фактически, определяется период, когда полученные доходы превысят фактические доходы.
- Дисконтированным. При расчете обязательно учитывается изменение стоимости денежных средств с учетом разных факторов. Это может быть инфляция, курс валюты, какие-то особенности экономического развития, финансовой стабильности и т.п.
Использование дисконтированного срока окупаемости позволяет эффективнее оценивать целесообразность капиталовложений, учитывая всевозможные факторы влияния.
Если же при прогнозировании доходности не учитывать инфляционные процессы и колебания курса валют, то можно не корректно оценить экономическую целесообразность вложений.
Отличия между дисконтированным и простым сроком окупаемости
На практике эксперты используют и простой, и динамический срок окупаемости. Оба показатели не дают точного результата, поскольку невозможно максимально точно учесть все факторы влияния. Например, коэффициент дисконта берется для оценки в среднем, также, как и денежный приток по годам достаточно субъективный критерий.
Главные отличия между двумя методиками:
- Традиционный вариант рационально использовать для краткосрочных проектов в стабильной экономической ситуации. Сложный вариант расчета обязательно используется при долгосрочных инвестициях, когда нужно точно и эффективно оценить риски.
- Простой метод не учитывает инфляционные риски и дополнительные факторы влияния, поэтому не дает точного прогноза. Дифференцированная методика учитывает экономические предпосылки развития и дополнительные риски.
С учетом таких преимуществ может сложится мнение, что сейчас массово используют именно сложный вариант оценки.
Многие эксперты считают, что в перспективе невозможно точно и адекватно оценить инфляцию, а поэтому нет смысла применять дисконт. Есть сторонники как одного, так и другого метода. На выбор метода влияет множество факторов, а также опыт и экспертность аналитика.
Источник: izomgou.ru
Зависимость между риском и доходностью
Высокая доходность финансовых инструментов на бирже всегда связана с повышенными рисками. В статье рассмотрим, как оценить риск и доходность, на какие показатели обратить внимание, и что делать с полученной информацией.
- Зачем оценивать риск
- Рассчитать риск без математики
- Маркировка риска на активах
- Кредитные рейтинги и агентства
- Формулы для расчета доходности и риска
- Как посчитать доходность портфеля
- Посчитать соотношение риска и доходности
- Коэффициент вариации
- Коэффициент Шарпа
- Коэффициент Сортино
- Коэффициент Трейнора
Зачем оценивать риск
Ответ на вопрос прост: чтобы избежать инвестиций в ненадежные активы. Однако требуются некоторые дополнения.
Американский рынок акций считается одним из самых стабильных и надежных. С 1965 года средняя доходность равна 10% в год. Однако в 2008 году внезапно произошел кризис, убытки составили -37%. Вывод прост: риск есть всегда, и он никогда не равен нулю.
Оценка риска идет в одном наборе с приемлемым для вас уровнем убытков и целями инвестиций. Размер вашего капитала, сумма, которую вы готовы потерять, и срок инвестирования влияют на выбор финансовых инструментов. У последних разная степень риска.
Ведущий специалист по налогообложению • Стаж 4 года
Расчет риска необходим, чтобы управлять им и использовать в собственной инвестиционной стратегии. Если его текущий уровень нас устраивает, мы купаем актив.
Рассчитать риск без математики
Доходность активов и уровень риска можно высчитать по математическим формулам. Мы о них поговорим чуть ниже. Однако любое прогнозирование станет бесполезным, если завтра выйдут неожиданные политические новости, ограничительные законы и т.п.
Например, долгое время китайские школы нанимали для преподавания английского языка не носителей языка — часто из России или стран СНГ. Новые законы в образовательном секторе обрушили котировки частных учреждений.
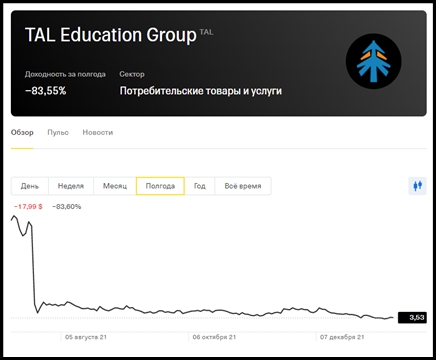
Акции TAL Education Group. Основное направление — репетиторские услуги в Китае.
Обвал произошел в конце июля 2021 года. При этом новости о скором регулировании китайскими властями частного образовательного сектора появились еще в мае. Поэтому порой зависимость между доходностью и риском возможно просчитать на уровне новостной повестки.
Существует общепринятое деление финансовых активов по уровню рискованности. Выглядит оно следующим образом.
Уровень риска
Низкий. Вклады до 1,4 млн застрахованы
Отдельно отметим инвестиции в фонды, следящие за индексами. Такое инвестирование следует отнести к рискованным, так как акциям приписывают высокий уровень. Однако управляющие компании фондов тщательны в выборе активов, чтобы гарантировать доход себе и своим вкладчикам. Более того, биржевые фонды ETF часто дают рекомендации новичкам, не способным самостоятельно отобрать бумаги. Мы бы их поставили между строчками «умеренный» и «высокий».
Таким образом, инвестирование всегда сопряжено с риском. К счастью, многие серьезные факторы, вызывающие его, мелькают в новостной повестке. Поэтому один из способов его прогнозирования и предупреждения — отслеживание новостной ленты, а также тематических каналов и блогов.
Маркировка риска на активах
Брокеры и биржи определяют уровень риска финансовых инструментов. Так, фонды ETF на Московской бирже имеют показатели от 1 до 7,7. Данная шкала отвечает европейским нормам.
Чем выше показатель, тем больше вероятность того, что акции резко пойдут вверх или вниз. Направление движения зависит от состава фонда и реакции рынка. Чем ниже значение, тем стабильнее активы. Однако прибыль по ним заметна лишь при долгосрочных инвестициях — от нескольких лет. И не забывайте, что низкая возможность убытка не значит, что она равна нулю.
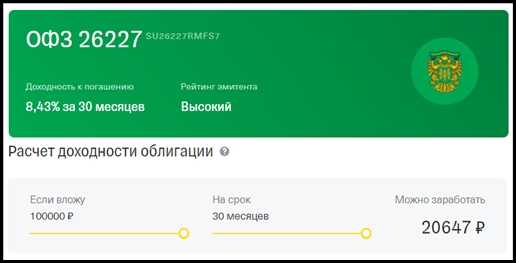
Некоторые брокеры самостоятельно маркируют активы по уровню и надежности эмитента. Например, Тинькофф указывает в облигациях рейтинг эмитента. У облигаций федерального значения он, как правило, высокий.
Кроме этого, инвестиции с повышенным риском недоступны для неквалифицированных инвесторов у всех брокеров. Для получения статуса профессионального инвестора нужно соответствовать определенным требованиям. Данная норма введена Центральным банком и призвана оградить начинающих участников рынка от рискованных активов.
Кредитные рейтинги и агентства
Существуют специальные организации, которые отслеживают новостную повестку, финансовое состояние эмитентов и настроения рынка. Аналитические агентства формируют кредитные рейтинги, доступные для всех инвесторов. В России действует четыре рейтинговых агентства, получивших лицензию от Банка России:
- АКРА;
- Эксперт РА;
- Национальное рейтинговое агентство (НРА);
- Национальные кредитные рейтинги (НКР).
Также существует тройка международных агентств, за рейтингами которых наблюдают во всем мире:
- Standard
- Moody’s;
- Fitch Ratings.
Все перечисленные организации проводят качественный анализ: изучают компанию, рынок, текущую политическую и экономическую обстановку. В результате они выставляют инвестиционный класс, который является показателем стабильности и сохранности вложений.
Шкала кредитных рейтингов делится на несколько значений, где ААА — наивысший кредитный рейтинг, который указывает на надежность эмитента и способность обеспечить обязательства перед кредиторами, ВВВ — средний уровень надежности, который показывает, что у компании хороший уровень кредитоспособности, ССС — указывает на тяжелое финансовое положение компании, близкое к дефолту.
Важно! Оценка может быть выставлена не только компании, фонду, но и целой экономике страны.
Формулы для расчета доходности и риска
Если оценок от рейтинговых агентств, брокеров и бирж недостаточно, можно сделать самостоятельные вычисления. Существует несколько формул для расчета доходности. Рассмотрим наиболее популярные варианты.
Как посчитать доходность портфеля
Показатель доходности говорит о том, сколько мы сможем заработать или уже заработали. Обычно он выражается в процентах от цены, по которой мы купили актив. Все, что сверху — наш доход. Общая формула доходности выглядит следующим образом:
(Pt + 1 − Pt + CF) / Pt,
- Pt + 1 — текущая цена актива или в момент продажи;
- Pt — цена покупки;
- CF — промежуточный денежный поток от актива, например, дивиденды.
Вы приобрели акцию за 1000 рублей, а позже продали ее за 1500 рублей. За время владения акцией вы получили дивиденд в размере 30 рублей. В нашем случае формула выглядит так: (1500 — 1000 + 30) / 1000 = 0,53. Доходность составила 53%, вы заработали 530 рублей.
Из формулы следует исключить показатель CF, если держатель акций не получал дивиденды.
Кроме этого, доходность возможно рассчитать за определенный период — от одного дня до года или общего показателя. Формула не меняется, мы просто изменяем контекст расчетов.
1 мая 2020 года акции Яндекса стоили 2833,2 руб., а 1 августа — 5165 руб. Формула доходности такая же, меняем только входные данные: (5165 — 2833,2) / 2833,2 = 0,92. За три месяца доходность акций Яндекса составила 92%.
Посчитать соотношение риска и доходности
Существует несколько формул для подсчета прямой зависимости между риском и доходностью. Наиболее известны коэффициенты:
- вариации — coefficient of variation;
- Шарпа — Sharpe ratio;
- Сортино — Sortino ratio;
- Трейнора — Treynor ratio.
Далее рассмотрим каждый из коэффициентов.
Коэффициент вариации
Коэффициент вариации выражается числом. Оно представляет собой измеритель риска, который приходится на доходность. Формула его такова:
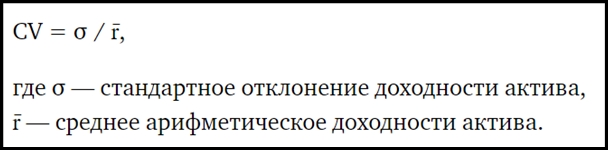
Коэффициент вариации имеет смысл только при сравнении с другими активами. Так мы сможем увидеть разницу между значениями доходности и риска нескольких акций и других финансовых инструментов. Например:
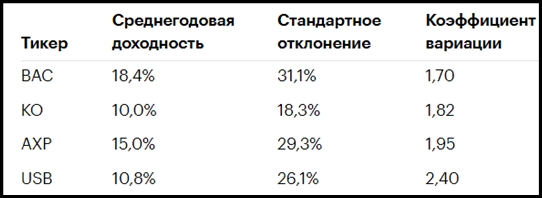
Как мы видим, у BAC самый низкий коэффициент, но самая высокая доходность. Однако в то же время у него самое высокое стандартное отклонение.
Коэффициент Шарпа
С помощью коэффициента Шарпа мы сможем рассчитать, во сколько доходность портфеля с рискованными активами выше безрискового варианта. Как правило, инвестиции без риска — это гособлигации или банковские депозиты.
Формула Шарпа выглядит так:
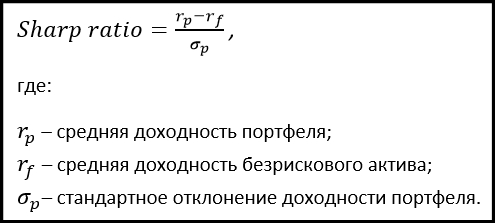
Доходность нашей рискованной инвестиции равна 20% в год, стандартное отклонение составляет 10%. В то же время доходность по гособлигации, которая является безрисковым активом, равна 7%. Считаем: (20% − 7%) / 10% = 1,3.
Номинальная, реальная и эффективная доходности
Номинальная, реальная и эффективная доходности
У меня есть полноценный курс по портфельному инвестированию. Решил оформить информацию из этого курса в серию статей. Статьи будут полезны для тех, кто хочет структурировать информацию по инвестициям. В курсе затрагиваются теоретические аспекты инвестирования и практические моменты инвестиций на российском фондовом рынке, зарубежных биржах и криптовалютных площадках.
Презентационное видео курса:
Номинальная доходность
Номинальная доходность – номинальная годовая процентная ставка, базовая ставка по договору, из расчета которой определяются и начисляются проценты при внутригодовой капитализации.
Доходность, которая указывается во всех привычных для нас случаях.
Доход с учетом ставки считается по формуле:
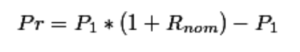
Формула номинальной доходности
Пример: вложили 100 000 рублей. Номинальная доходность – 15%. Начисляется раз в год. В конце года у нас 100 000 *(1+0,15)= 115 000 рублей
Доход = 100 000*(1+0,15)-100 000 = 15 000 рублей.
Эффективная доходность
Эффективная годовая ставка – годовая ставка, учитывающая начисленные за год сложные проценты по периодической ставке. Она равна процентному отношению прироста капитала (чистого дохода) за год и первоначальной суммы капитала. Подразумевает, что начисленный в периоде доход реинвестируется.
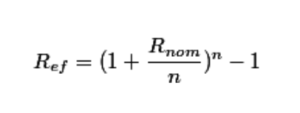
Формула эффективной доходности
Номинальная ставка = 10%
Доход начисляется раз в квартал, то есть n=4.
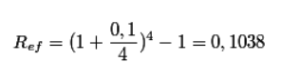
Пример расчета эффективной доходности
Эффективная ставка будет равняться 10,38%
Зачем нужна эффективная доходность?
Эффективная доходность показывает итоговый прирост портфеля с учетом всех капитализаций.
Также при расчете эффективной доходности можно учесть издержки, комиссии, дивиденды и прочее.
Экономический смысл: эффективная доходность показывает, сколько денег у инвестора будет в портфеле в итоге. Если эффективная доходность за период инвестирования = 17,37%, а на начало периода у инвестора было 350 000 рублей, то на конец периода у него будет:
P = 350 000 * (1+0.1737) = 410 795 рублей.
Эффективная доходность позволяет сравнивать разные способы инвестирования по итоговой эффективности работы.
Реальная доходность
Реальная доходность – это доходность, учитывающая инфляцию.
Нужно учесть итоговый прирост портфеля инвестора и разделить его на инфляцию.
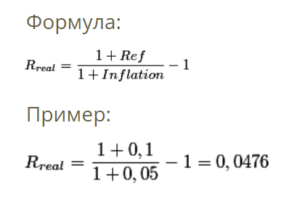
Формула и пример реальной доходности
Зачем нужна реальная доходность?
Реальная доходность показывает, на сколько реально стал богаче человек с учетом роста цен.
Например, в конце 2013 году стандартный продуктовый набор стоил 1000 рублей. Инфляция за 2014 год составила 11,36%.
Пусть у инвестора было 100 000 рублей. На конец 2013 года он бы мог купить 100 наборов. (100 000/1000).
За год продуктовый набор подорожал до 1113,6 рублей.
Рассмотрим 3 случая использования денег
Случай 1: храним деньги дома. У нас все так же осталось 100 000 рублей. Теперь мы можем купить:
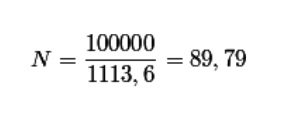
Случай 1: храним деньги дома
“Инвестор” стал на 10,2% беднее.
Случай 2: инвестируем деньги в банк. Банк пообещал нам 10% в год, капитализация один раз в конце срока. В итоге мы сможем купить такое количество продуктовых наборов:
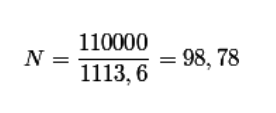
Случай 2: вкладываем в банк
Реально инвестор стал беднее на 1,22%. Инфляция “съела часть денег”. Банк не смог приумножить деньги. Это нормально.
Случай 3: инвестируем деньги на биржу. Предположим, что в итоге на счету клиента стало 115 780 рублей.
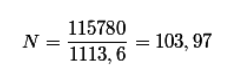
Случай 3: инвестируем на бирже
“Инвестор” стал богаче на 3,97%. Убедимся по формуле расчета реальной доходности:
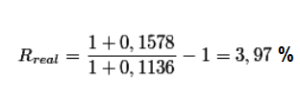
Проверяем по формуле
Промежуточный итог
Банковские депозиты на долгосрочных интервалах времени всегда проигрывают инфляции, то есть инвестор реально теряет деньги.
Биржевые инструменты на долгосрочных интервалах времени обыгрывают инфляцию на 2-9%, то есть инвестор становится реально богаче.
Чуть позже убедимся в этом на реальных данных!
Спасибо за чтение материала!
Автор блога в Telegram:
Источник: www.finvavilon.ru