
ОСАГО — обязательный вид страхования, предусмотренный законами России. Это означает, что стоимость полиса является фиксированной и имеет нижний и верхний пределы. Для страховщиков разработана единая методика, позволяющая предоставлять полисы по установленной Центробанком России стоимости. Регулятор расширил коридор, снизив цену для законопослушных водителей и повысив для тех, кто регулярно нарушает ПДД и попадает в аварии. В текущей статье рассмотрим актуальные коэффициенты ОСАГО 2022.
Коэффициенты ОСАГО в 2022 году
В 2022 году в России начало действовать обновленное указание Центробанка. Теперь владельцы покупают полисы по измененным тарифам. Страховые компании производят калькуляцию для каждого водителя в индивидуальном порядке, ведь стоимость полиса зависит от личности водителя, автомобиля и прочих факторов.
Формула подсчета цены ОСАГО является весьма простой. Это произведение базового тарифа, установленного регулятором, и различных коэффициентов. Автовладелец может проверить цену полиса самостоятельно. Подробная калькуляция всегда имеется в бланке ОСАГО. Достаточно заглянуть в раздел 7 «Расчет размера страховой премии».
Как рассчитывают цену полиса ОСАГО
Данная статья позволит автолюбителям получить ценные знания, которые дадут возможность сэкономить и понять, что такое коэффициенты ОСАГО.
Обратите внимание! Страховая премия считается по следующей формуле. Стоимость ОСАГО = Базовая ставка × КТ × КБМ × КВС × КО × КС × КП × КМ.
Базовая ставка (базовый тариф, БТ) — некая основа, от которой страховая компания отталкивается при расчете стоимости полиса. Это фиксированная сумма, установленная регулятором. Ранее ставка была одинаковой для всех водителей. Сейчас Центробанк ввел коридор, позволяющий снижать стоимость ОСАГО для примерных водителей.
Текущая базовая ставка для наиболее аккуратных водителей составляет 2 224 рубля, а предельная — 5 980 рублей. Диапазон позволяет стимулировать водителей, призывая их к ответственному вождению. Базовая часть стоимость страховки зависит от типа транспортного средства, его предназначения, а также региона. Актуальная ставка для Москвы выглядит таким образом:
Тип транспортного средства
Легковые машины юридических лиц
Легковые машины физлиц, а также ИП
Столица считается регионом с высокой аварийностью на дорогах, поэтому для остальных субъектов предусмотрены более лояльные базовые тарифы:
Тип транспортного средства
Легковые машины юридических лиц
Легковые машины физлиц, а также ИП
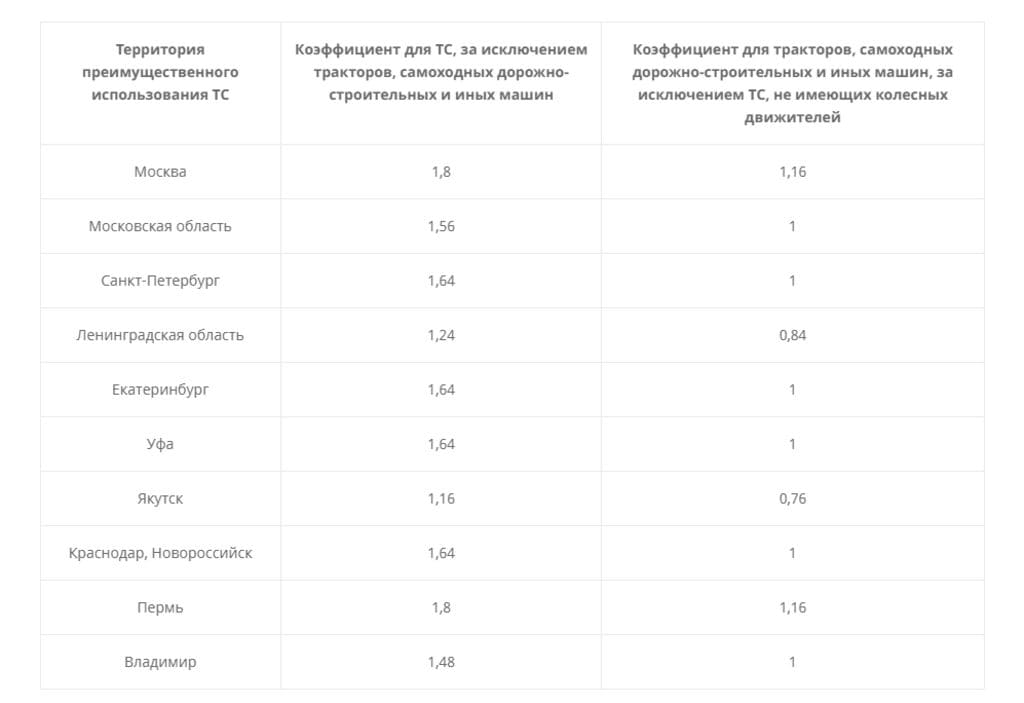
Коэффициент территории (КТ) — сегодня этот коэффициент определяется местом регистрации собственника машины. Такие сведения берутся страховой компанией непосредственно из паспорта автолюбителя. Исключение существует лишь для юридических лиц — для них коэффициент рассчитывается в зависимости от места регистрации ТС.
Показатель разработан для каждого субъекта Российской Федерации индивидуально. Создатели учли аварийность, интенсивность движения и прочие риски. Причем для столицы региона устанавливается свой коэффициент, а для небольших городов региона значение обычно снижается, делая полис дешевле. Коэффициент делится на два типа «А» и «Т».
«Тотал» по ОСАГО и КАСКО. Разбор и рекомендации.
Где «А» — это автомобили и мотоциклы, а «Т» — трактора и прочие самоходные машины. Для вторых коэффициент всегда ниже, ведь они реже передвигаются по дорогам совместного пользования.
Коэффициент всегда вызывает множество споров у автолюбителей. В прошлом году в официальных кругах даже зашла речь о его отмене. Так, челябинский коэффициент 1,88 обогнал даже столицу, сделав страховку для жителей непомерно дорогой. Наиболее оптимальный КТ предусмотрен для Чеченской Республики и Севастополя — всего 0,76. Значение варьируется в диапазоне от 0,68 до 1,88.
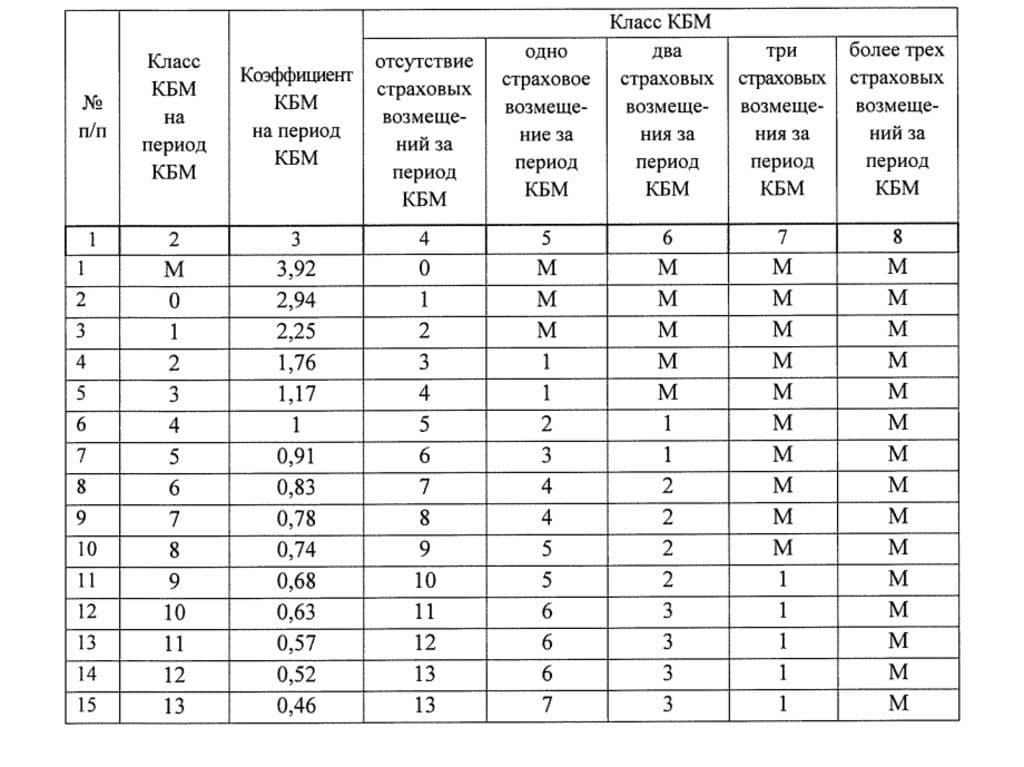
Бонус-малус (КБМ) — этот коэффициент страховки ОСАГО отображает безаварийность езды. Вероятность наступления ДТП напрямую зависит от навыков и стиля вождения. КБМ призван снижать стоимость полиса для безаварийных водителей. Лихачи, часто попадающие в ДТП, наоборот, получат страховку в несколько раз дороже. Такая коэффициентная политика стимулирует водителей, позволяя снизить количество аварий на дорогах.
Каждый безаварийный год за рулем снижает стоимость ОСАГО на 5 %. Важно, что здесь под ДТП стоит понимать аварии, зафиксированные в ГИБДД, где установлено виновное лицо, чья гражданская ответственность была застрахована в установленном законом порядке.
Новый расчет КБМ введен в апреле 2022 года. Если водитель более 10 лет к ряду не попадал в аварийные ситуации, то его КБМ составит 0,46. Таким образом, он получит полис ОСАГО со скидкой в 54 %. Если автолюбитель за год попадет 3 и более раз в ДТП, то его КБМ возрастет до 3,92. Неаккуратный водитель получит ОСАГО практически в 4 раза дороже.
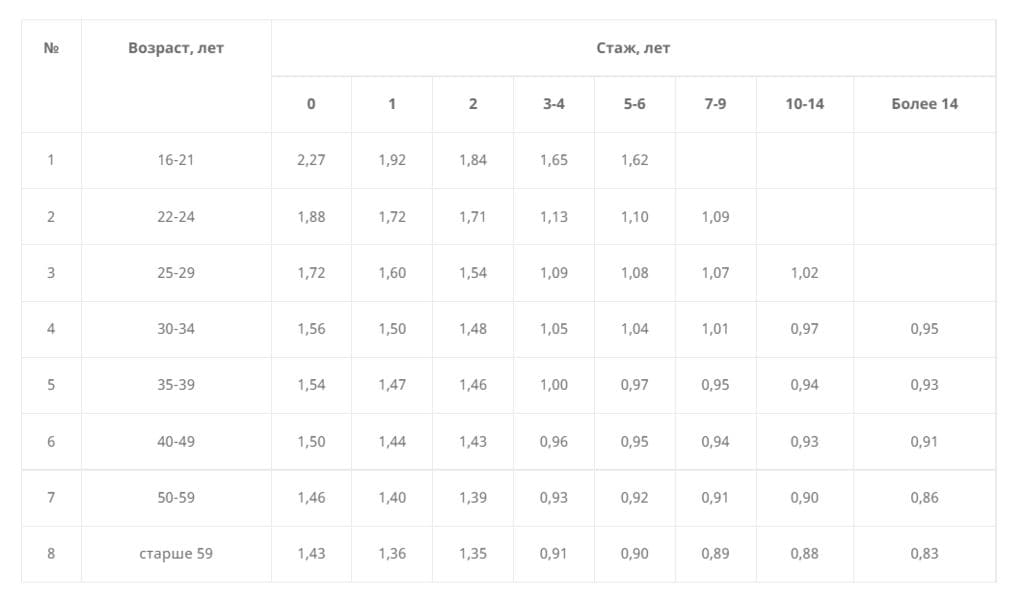
Коэффициент возраста и стажа (КВС) — показатель, учитывающий возраст автовладельца и его стаж вождения на дорогах общего пользования. Важно, что для молодого и неопытного водителя коэффициент автоматически становится повышающим — стоимость ОСАГО для новичка возрастает в два раза. Наиболее «опасными» считаются лица возрастом до 22 лет либо обладающие стажем меньше 3 лет.
Стаж засчитывается с момента получения водительских прав, даже если не пользоваться автомобилем. Если полис позволяет нескольким лицам одновременно управлять автомобилем, то КВС будет автоматически посчитан по самому молодому и неопытному водителю — используется максимальный показатель. И наоборот, водитель старше 59 лет, имеющий стаж более 14 лет, получит скидку на ОСАГО в размере 17 %.
Такая позиция связана с тем, что молодые водители более невнимательны и чаще прибегают к агрессивному стилю вождения. Статистика показывает, что со временем вождение становится более безопасным. На это и рассчитывали законодатели при создании КВС.
Коэффициент ограничения количества водителей (КО) — страховка может иметь ограниченный перечень водителей, допущенных к управлению. Неограниченный полис называется открытым — за руль автомобиля может сесть любое лицо, имеющее удостоверение водителя. Существует всего два варианта применения КО:
- ограниченная страховка — коэффициент составит 1 (не более 5 человек);
- полис без ограничений — 2,32 (ранее 1,94).
КО равный 1 никак не влияет на стоимость ОСАГО. Полис с неограниченным перечнем лиц будет гораздо дороже. Стоит отметить, что в 2022 году водителям, имеющим большое количество ДТП, будет выгоднее оформить неограниченный полис.
Сезонный коэффициент (КС) — стандартный срок действия страхового полиса равняется одному году. Страхователь может выбирать срок самостоятельно, при этом ОСАГО оформляется минимум на 3 месяца. Полная стоимость страховки оплачивается, начиная с 10 месяцев.
При использовании коэффициента применяется такой принцип: чем длительнее срок, тем дешевле стоит 1 месяц страхования. Следовательно, короткие полисы являются самыми дорогими в помесячном пересчете. Период пользования не подлежит разбиению — считается непрерывным на весь срок, указанный в полисе.
КС не применяется для следующих автомобилей:
- зарегистрированных в других государствах;
- следующих к месту регистрации;
- принадлежащих юридическим лицам.
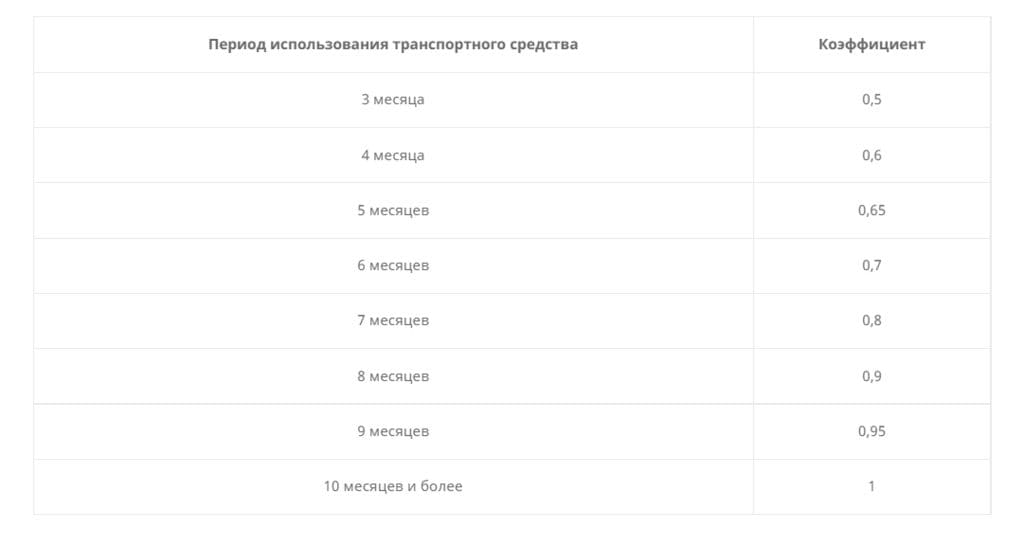
КП — коэффициент страховых тарифов, зависящий от срока действия ОСАГО для автомобилей, зарегистрированных в иностранных государствах и временно пребывающих на территории Российской Федерации. Если полис приобретается на срок не более 20 дней, чтобы проследовать к месту регистрации, то применяется минимальный КП — 0,2.
КП коэффициент ОСАГО 2022: таблица
Срок страхования ОСАГО
Значение коэффициента КП
Источник: avtoivan.ru
Что такое коэффициент КВС в ОСАГО и как его рассчитать по таблице
Стоимость полиса ОСАГО, обязательного для всех автовладельцев, складывается из базового тарифа и повышающих или понижающих коэффициентов. Один из важнейших — КВС (коэффициент возраст-стаж).
Что такое коэффициент возраста и стажа в ОСАГО
КВС учитывает одновременно возраст и стаж водителя. Чем старше человек и чем больше водительский стаж, тем ниже значение. Дороже всего страховка обойдется молодым водителям с минимальным опытом. Возрастные опытные водители могут оформить страховку со скидкой. КВС относится к индивидуальным коэффициентам, на значение которых водитель транспортного средства повлиять не может.
Стаж учитывается с даты получения водительского удостоверения. Если права есть, но человек не водит автомобиль, стаж все равно идет.
С 5 сентября 2020 действуют обновленные коэффициенты для расчета стоимости полиса (в №40-ФЗ «Об ОСАГО» внесены соответствующие изменения). Это второй этап отраслевой реформы в рамках индивидуализации автогражданского страхования. КВС теперь подразумевает 8 градаций по возрасту и 8 по стажу и 58 вариантов значений. На 6% подорожала страховка для молодых водителей с маленьким стажем, на 7% подешевела для возрастных опытных.
Вступили в силу следующие изменения:
- КВС для водителей, управляющих транспортными средствами, зарегистрированными за границей, исчисляется по общим правилам.
- КВС умножается на 1,8 для автомобилей, принадлежащих юридическим лицам. Например, водитель 25 лет со стажем 5 лет покупает ОСАГО для поездок на личной машине. КВС будет 1,05. Если этого же водителя впишут в полис для управления автомобилем, принадлежащим организации, то КВС будет 1,05 Х 1,8 = 1,89.
- КВС приравнивается к нулю для водителей, не имеющих российского национального водительского удостоверения. Водительский стаж, приобретенный в другом государстве, не учитывается.
Если согласно полису ОСАГО к управлению транспортным средством допущены несколько человек, то при расчете стоимости страховки учитывается КВС каждого и применяется максимальное значение (по минимальному стажу и возрасту). Например, в списке водителей 3 человека: 18 лет с нулевым стажем, 35 лет со стажем 5 лет и 55 лет со стажем 30 лет. Из трех КВС (1,93, 0,96 и 0,93) используется максимальный.
Таблица КВС по ОСАГО на 2020 год
Актуальные значения КВС:
| Стаж | |||||||||
| 0 | 1 | 2 | 3-4 | 5-6 | 7-9 | 10-14 | Больше 14 | ||
| Возраст | 16-21 | 1,93 | 1,9 | 1,87 | 1,66 | 1,64 | Х | ||
| 22-24 | 1,79 | 1,77 | 1,76 | 1,08 | 1,06 | 1,06 | Х | ||
| 25-29 | 1,77 | 1,68 | 1,61 | 1,06 | 1,05 | 1,05 | 1,01 | Х | |
| 30-34 | 1,62 | 1,61 | 1,59 | 1,04 | 1,04 | 1,01 | 0,96 | 0,95 | |
| 35-39 | 1,61 | 1,59 | 1,58 | 0,99 | 0,96 | 0,95 | 0,95 | 0,94 | |
| 40-49 | 1,59 | 1,58 | 1,57 | 0,95 | 0,95 | 0,94 | 0,94 | 0,94 | |
| 50-59 | 1,58 | 1,57 | 1,56 | 0,94 | 0,94 | 0,94 | 0,94 | 0,93 | |
| Больше 59 | 1,55 | 1,54 | 1,53 | 0,92 | 0,91 | 0,91 | 0,91 | 0,90 | |
КВС оказывает существенное влияние на стоимость страхового полиса. При низких значениях коэффициентов КВС и КБМ (бонус-малус, безаварийности) оформить полис можно по минимальной цене для конкретного региона.
Как рассчитывается стоимость страховки с КВС
Доступны 2 способа самостоятельного расчета цены ОСАГО — вручную в онлайн-калькуляторе.
Ручной расчет
С 5 сентября 2020 отменены два коэффициента: нарушений условий страхование (например, оставление места ДТП) и управления автомобилем с прицепом. Планируют отменить коэффициент мощности и региональный. На сегодня формула для расчета стоимости полиса выглядит так:
Цена = базовая ставка х КТхКБМхКВСхКОхКМхКС
Условные обозначения коэффициентов:
- КТ — территориальный;
- безаварийности (бонус-малус);
- ограничений к управлению транспортным средством;
- мощности;
- сезонности использования.
Самостоятельно рассчитать стаж легко (исчисляется с момента выдачи первого водительского удостоверения). На оборотной стороне документа указана дата открытия каждой категории.
Водительский стаж считается непрерывно. Периоды лишения прав и простоя автомобиля не вычитаются. Если в водительском удостоверении открыта категория транспорта, которым водитель не пользуется, начисление стажа не прерывается.
Рассмотрим расчет стоимости полиса ОСАГО вручную на примере. Исходные данные:
- к управлению допущены два водителя: 23 года со стажем 4 года и 45 лет со стажем 4 года (КВС соответственно 1,08 и 0,95, используется большее значение, КО = 1);
- безаварийная езда в обоих случаях (в обоих случаях КБМ = 0,95);
- категория транспортного средства В;
- регион Москва (КТ = 2);
- мощность двигателя 201 л. с. (КМ = 1,6);
- страховка оформляется на 12 месяцев (КС = 1).
Цена ОСАГО с учетом минимальной базовой ставки = 2471 Х 2 Х 0,95 Х 1,08 Х 1 Х 1,6 Х 1 = 8112 руб.
Цена ОСАГО с учетом максимальной базовой ставки = 5436 Х 2 Х 0,95 Х 1,08 Х 1 Х 1,6 Х 1 = 17847 руб.
Страховым компаниям законодательно разрешили устанавливать базовый тариф в пределах установленного коридора и дополнительно использовать собственные индивидуальные факторы. Система расчетов утратила стандартизированный характер. Поэтому расчет вручную — ненадежный способ, стоимость полиса получится ориентировочная.
Калькулятор ОСАГО
По закону каждая страховая компания обязана размещать на официальном сайте калькулятор для расчета стоимости полиса ОСАГО. Форма у каждого страховщика своя, но информацию необходимо указать одну и ту же:
- категория транспорта (От А до Е);
- тип автомобиля (микроавтобус, легковой, грузовик и пр.);
- марка и модель;
- мощность двигателя;
- год выпуска;
- цель использования (личная, учебная езда, такси и пр.);
- данные машины (государственный регистрационный знак и VIN двигателя);
- персональные данные страхователя (сведения из паспорта);
- регион (по прописке владельца);
- период использования автомобиля (от трех месяцев до года);
- список водителей с датами рождения и начала стажа, номерами водительских удостоверений (если не выбран вариант без ограничений).
Если произошла замена водительского удостоверения, то при расчете целесообразно указать номер старых прав для корректного расчета КБМ.
Калькуляторы для расчета ОСАГО также представлены на профильных сайтах и сервисах-агрегаторах.
Как определяется КВС при неограниченной страховке
При оформлении полиса ОСАГО без ограничений КВС приравнивается к 1. Но одновременно применяется коэффициент ограничения использования 1,87.
Для молодых водителей с минимальным стажем выгоднее оформить неограниченную страховку ОСАГО. КВС вместо 1,93 или 1,90 станет 1,87.
Полезные советы
Если страховщик отказывает в продаже ОСАГО из-за высокого коэффициента КВС (велик риск убытков из-за неопытности водителя), то целесообразно подать жалобу в ЦБ РФ, РСА и Прокуратуру. Действия страховщика в данном случае незаконны.
Мнение эксперта
Мария Мирная
Страховой эксперт
Навязывание дополнительных услуг также вне закона. Особенно часто пытаются навязать страхование жизни и здоровья и от несчастного случая молодым водителям. Это связано с повышенными выплатами консультантам и агентам за непрофильные виды страхования. Единственная страховка, которую могут предложить в дополнение к ОСАГО — ДСАГО (добровольное страхование автогражданской ответственности). При наступлении страхового случая максимальная выплата потерпевшей стороне увеличивается до 3 млн. руб.
Водителям, использующим на территории РФ иностранные права, целесообразно получить российский аналог (страховка обойдется дешевле, к учету примут весь стаж). Например, водитель 36 лет со стажем 10 лет из Азербайджана желает купить ОСАГО в РФ. С иностранным водительским удостоверением КВС составит 1,61, после получения российского — 0,95.
При оформлении полиса ОСАГО полезно обратить внимание на следующие моменты:
- При продлении полиса (если страховка оформлена на несколько месяцев) при изменении списка водителей КВС пересчитывается. Если из списка исключены водители с высоким КВС, то цена станет ниже. Например, в полис вписаны два водителя: 20 лет со стажем 2 года и 53 года со стажем 30 лет. И двух КВС (1,87 и 0,93 соответственно) выбирается максимальный. При исключении из списка допущенных к управлению молодого водителя полис продлят с КВС 0,93.
- При корректировании списка допущенных к управлению лиц (если полис оформлен на год) также пересчитывается КВС. Если в списке появится человек с более высоким коэффициентом, то потребуется доплата. Если исключается водитель с максимальным КВС на момент оформления, то возврат части стоимости страховки не предусмотрен. Вносить изменения разрешено в любой момент. Для этого потребуется зайти в личный кабинет на официальном сайте страховщика или посетить офис (на оборотной стороне полиса сделают необходимые отметки, поставят подпись и печать).
- Правильность применения КБМ. Часто из-за технических сбоев или ошибок сотрудника теряется скидка, цена полиса существенно возрастает.
Источник: osago-gosuslugi.ru
Повышающий коэффициент ОСАГО: причины, условия, правила расчета, период действия и выплаты

Стоимость страхового полиса ОСАГО регулируется Центральным банком РФ. Но, несмотря на это, цена у всех не может быть одинаковой. Это связано с повышающими коэффициентами ОСАГО, которые зависят от различных параметров.
ОСАГО
Стоимость страхового полиса ОСАГО складывается из базового тарифа и различных коэффициентов. Данные тарифы влияют на конечную цену полиса и могут как повысить коэффициент страховки ОСАГО, так и понизить его.
Коэффициенты страховки машины:
- КБМ или бонус-малус клиенту (может снизить стоимость полиса до 50 процентов и поднять цену вдвое).
- Территория (зависит от места регистрации автотранспортного средства, а также собственника машины). Для водителей, прописанных в районах и селах, коэффициент будет намного меньше по сравнению с теми, кто прописан в мегаполисе. Это связано с тем, что в мегаполисах происходит большое количество аварий.
- Возраст и стаж. Цена полиса увеличивается у водителей младше 22 лет и с маленьким опытом. Это связано с тем, что они создают намного больше аварий по сравнению с другими водителями.
- Ограничение (на данный коэффициент влияет количество включенных водителей или список без ограничения).
- Мощность. Чем она больше у автотранспортного средства, тем дороже страховка.
- Нарушения (при нарушении правил дорожного движения и наличии дорожно-транспортных происшествий, стоимость ОСАГО увеличится).
Базовый тариф (установлен Центральным банком РФ и един для всех страховых компаний) умножается на все существующие коэффициенты, и получается итоговая премия полиса ОСАГО.
КБМ
Для того чтобы повысить уровень безопасности на дорогах, законодательство разрешило страховым компаниям использовать специальный тариф КБМ, который может корректировать страховую премию. КБМ может поощрить водителей дополнительным бонусом или понизить класс из-за аварии. Смысл его использования заключается в повышении мотивации водителей к езде без дорожно-транспортных происшествий. А страховые компании при помощи КБМ защищают себя от потерь при заключении договора с новичками или с водителями, которые игнорируют правила дорожного движения.
КБМ состоит из двух частей: бонус и малус. Бонусом является коэффициент, который уменьшает страховую премию. И предоставляется он водителю только при условии отсутствия дорожно-транспортного происшествия. Исключением является ДТП, в котором он становится пострадавшей стороной.
Малус – это повышающий коэффициент ОСАГО, который применяется в зависимости от наличия ДТП. Чем больше было аварий (в которых водитель оказался виновником), тем больше станет коэффициент.
КБМ влияет на итоговую страховую премию по договору. Данные о повышающем коэффициенте ОСАГО после ДТП находятся в единой системе РСА. У каждого водителя свой коэффициент, и если владелец автотранспортного средства захочет сменить компанию для того, чтобы уменьшить премию, то он ошибется. Так как коэффициент находится в общей системе РСА, он будет одинаковым для всех страховых компаний.
Повышенный коэффициент ОСАГО после ДТП может быть применен только для виновников происшествия. Например, если владелец машины попал в дорожно-транспортное происшествие по вине другого лица, то КБМ останется без изменений. Но если водитель автотранспортного средства оказался виновником при ДТП, то класс аварийности понизится, и, соответственно, повысится КБМ. Например, у виновника был максимальный класс 13, из-за одного дорожно-транспортного происшествия произойдет снижение на 7. Потерянная скидка будет составлять приблизительно 30 процентов. Для того чтобы вернуться к прежнему классу, необходимо осуществлять управление автотранспортным средством без аварий примерно шесть лет.
Условия понижения КБМ
В 2015 году произошел скачок в цене ОСАГО. Это произошло из-за решения о повышении страховой суммы по договору. На данный момент максимальная страховая сумма по договору составляет 400000 рублей. Из-за ее увеличения произошло повышение премии по договору.
Чтобы владельцы автотранспортных средств могли приобретать страховые полиса ОСАГО по более низкой цене, необходимо управлять машиной без аварий. При этом условии за год класс водителей повысится на единицу, и появится дополнительная скидка в размере пяти процентов.
Максимальная скидка составляет 50 % от общей стоимости страховки, соответственно, наибольший класс будет равен 13. Для того чтобы приобрести максимальную скидку, нужно в течение десяти лет ездить без аварии.
Повышенный КБМ
При аварии происходит повышение коэффициента ОСАГО и падение класса. Насколько понизится класс, зависит от того, в каком положении изначально находился водитель. Если у него был 13 класс, то из-за одной аварии произойдет понижение на 7. У водителей с третьим классом произойдет понижение на два пункта. То есть чем выше был изначально класс водителя, тем больше он теряет в уровнях.
Например, если водитель в течение одного календарного года обращался в страховую компанию за выплатой, то тариф увеличится в зависимости от стажа:
- с третьего по четвертый – 1,55;
- с пятого по седьмой – 1,44;
- с восьмого по тринадцатый – 1;
- водитель, который в течение года попадал в аварию более трех раз, получает максимально повышающий коэффициент ОСАГО — 2,45, который повысит стоимость страховки на 250 %.
Чтобы вернуть прежний класс аварийности, нужно несколько лет ездить без аварий и постепенно увеличивать его.
КБМ для пострадавшего
Какой повышающий коэффициент ОСАГО после ДТП, если водитель оказался пострадавшим? Показатель не должен повышаться, если водитель является потерпевшей стороной. Но иногда приходится доказывать свою невиновность. При предоставлении информации в РСА страховщиками может произойти ошибка, и повышенный коэффициент привязывается к невиновному человеку.
Для этого необходимо обратиться в РСА с заключением правоохранительных органов. Страховые компании самостоятельно не могут уменьшать тарифы, так как они используют информацию РСА.
Сроки
Стандартный срок действия полиса составляет один год (при необходимости страхователь может покупать договор сроком до двадцати дней и от трех месяцев). Понижающий или повышающий коэффициент ОСАГО действует только на договора, которые действуют один год.
Например, владелец автотранспортного средства с четвертым классом аварийности и скидкой пять процентов оформил полис на полгода. По истечении данного периода времени он не стал продлевать его, а оформил новый, рассчитывая при этом на новую скидку в размере пяти процентов. В процессе оформления нового полиса он выяснил, что класс аварийности остался прежним, и размер скидок не увеличился. Коэффициент остался прежним, так как договор не действовал стандартный срок.
Также, если водитель прервет действие полиса по определенным причинам (например, продажа или утилизация автотранспортного средства), то коэффициент не изменится и останется прежним.
Срок действия повышенного коэффициента
Сколько действует повышающий коэффициент ОСАГО после ДТП? В стандартной ситуации КБМ действует в течение полисного года. Но после дорожно-транспортного происшествия происходит резкое понижение класса и повышение коэффициента. Причем срок действия коэффициента после аварии увеличивается втрое.
Если у водителя класс аварийности составлял 3 до дорожно-транспортного происшествия, то после него он понизился до единицы. Соответственно, тариф для единицы составляет 1,45. Водителю придется платить за страховку практически в два раза больше.
Сколько действует повышенный коэффициент ОСАГО после ДТП в данном случае? Этот тариф будет действовать в течение трех лет. То есть водителю в течение данного периода времени придется переплачивать по страховке. По истечении четырех лет он сможет получить первую скидку в размере 5 %.
Можно ли изменить повышающий коэффициент ОСАГО после ДТП
Если произошло дорожно-транспортное происшествие, виновником которого стал один из водителей, сможет ли он в дальнейшем уменьшить КБМ? Этот тариф невозможно сразу изменить и уменьшить. Сколько действует повышающий коэффициент ОСАГО? Повышенный коэффициент подлежит изменению только по истечении трех лет.
Главной задачей виновника становится аккуратное вождение в этот период времени. Часто новички попадают в аварии несколько раз в год. Соответственно КБМ будет увеличен в несколько раз. Поэтому важно в течение трех лет не попадать в аварии.
Некоторые водители по незнанию после ДТП не включаются в список договора ОСАГО. Например, владелец автотранспортного средства включил своего сына в список водителей. Произошла авария, виновником которой стал сын владельца автомобиля. Следующие три года собственник машины приобретает страховку без ограничения лиц.
По истечении этого срока он решает включить сына, так как действие повышающего коэффициента ОСАГО по ДТП, по его мнению, должно исчезнуть. Но повышенный тариф так и остался у виновника без изменений. Это произошло из-за того, что информация о вождении не поступала, следовательно, изменений не произошло.
Важным условием понижения коэффициента после трех лет является включение виновника в список водителей. И только после этого произойдет изменение в значении КБМ.
Стоимость полиса ОСАГО и список водителей
Итоговая цена полиса ОСАГО зависит от водителей, включенных в управление конкретного автотранспортного средства.
Например, владелец управлял длительное время автомобилем самостоятельно и в последний раз заплатил 4000 рублей. По жизненным обстоятельствам он решил включить в список супругу (ее стаж составляет 2 года). Итоговая премия соглашения стала равна 6800 рублей. Повышение стоимости страховки произошло из-за включения супруги в список водителей.
Во время расчета стоимости полиса программа использует наибольший коэффициент водителя. В данном случае класс аварийности у владельца автотранспортного средства не изменился, но он не будет рассматриваться во время подсчета полиса.
КВС
Во время расчета цены страхового полиса ОСАГО применяется также коэффициент возраста и стажа. Данный тариф, так же как и КБМ, имеет высокую важность для стоимости страховки. Если у водителя стаж более трех лет, а возраст – от 22 лет, то данный коэффициент будет равен единице.
Повышающий коэффициент ОСАГО по возрасту будет применен, если водителю меньше 22 лет. В этом случае будет применен тариф, равный 1,8 либо 1,6 — в зависимости от стажа автолюбителя.
Повышающим коэффициент ОСАГО по стажу будет, если опыт вождения у водителя менее трех лет. И, в зависимости от возраста, будет равен 1,7 либо 1,8. Тариф КВС имеет значение для расчета, так как может повысить или понизить стоимость страховки практически в два раза.
Таблица расчета коэффициента, зависящего от возраста и стажа, приведена ниже.
Специалисты утвердили порог по опыту вождения, который равен трем годам. Считается, что три года непрерывного вождения приведут к более профессиональному управлению автотранспортным средством.
По таблице видно, что лицам, не достигшим возраста 22 лет, или без соответствующего опыта вождения придется приобретать страховой полис ОСАГО по более высокой цене.
РСА
В системе РСА хранится вся информация о водителях, которые страховали автомобиль или были включены в список по договору ОСАГО. Множество водителей утверждают, что у них класс аварийности должен быть выше, так как опыт вождения большой. Водители считают, что страховые компании умышленно поднимают стоимость полиса.
Для того чтобы разобраться с классом аварийности, можно обратиться в систему РСА. Для этого нужно зайти на официальный сайт союза страховщиков и оставить заявку на рассмотрение класса. Для этого нужно ввести в поля все необходимые данные о себе.
Ответ от РСА придет на электронную почту водителя. Если действительно была утеря скидок, то необходимо распечатать письмо и подойти в свою страховую компанию. Сотрудники смогут повысить класс и вернуть излишне уплаченные денежные средства.
Для того чтобы класс аварийности не понизился, необходимо перед подписанием страхового соглашения проверить все внесенные данные. Потеря скидок может произойти из-за ошибки в личных данных водителя. Также при смене водительских прав необходимо подойти в офис страховщика и сделать изменения в полисе. Так, скидки по старым правам переведут на новые, и потерь не будет. Если же прийти с новыми правами после окончания действия полиса, то все накопленные скидки пропадут, класс аварийности станет равен трем.
Советы
Для того чтобы снизить стоимость страхового полиса, можно не включать в список водителей тех лиц, по вине которых произошли аварии. Например, если у супруги повышающий коэффициент, то муж может исключить ее из списка. Но в данном случае ездить за рулем автомобиля она не сможет. Также нужно помнить, что чем больше водитель ездит без аварий, тем меньше становится тариф.
Если водитель стал виновником дорожно-транспортного происшествия, но управлять автотранспортным средством ему необходимо, то владелец машины может приобрести страховку без ограничения списка. В этом случае за руль автомобиля могут садиться любые водители, имеющие права. Но стоит отметить, что стоимость страховки увеличится на 80 %.
Все надежные страховые компании пользуются базой РСА. Поэтому нет смысла в обращении в другие страховые компании для уменьшения тарифа. Если же компания утверждает, что сможет предоставить полис по более низким ценам, то стоит проверить лицензию этого страховщика и его урегулирование убытков.
Избежать повышающего коэффициента можно при аккуратном и внимательном вождении. Ведь дорожно-транспортное происшествие – это не только повышенный коэффициент в страховых договорах, но в первую очередь это жизни и здоровье людей. По статистике, Российская Федерация находится на первом месте по количеству дорожно-транспортных происшествий, результатом которых становится смерть участников. Не нужно искать обходные пути, чтобы снизить страховку ОСАГО. Лучше отдать предпочтение безопасности на дорогах.
Источник: fb.ru