
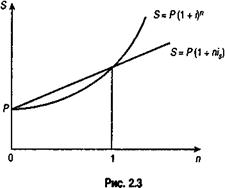
Для того чтобы сопоставить результаты наращения по разным процентным ставкам, достаточно сравнить соответствующие множители наращения. Нетрудно убедиться в том, что при одинаковых уровнях процентных ставок соотношения этих множителей существенно зависят от срока. Для того чтобы различать сложные и простые ставки, введем подписной индекс s для ставки простых процентов. Получим следующие соотношения множителей наращения:
для срока меньше года простые проценты больше сложных: (1 + nis) > (1 + i) n ;
для срока больше года сложные проценты больше простых: (1 + nis) < (1 + i) n ;
наконец, для срока, равного году, множители наращения равны друг другу при условии, что временная база для начисления процентов одна и та же.
Заметим также, что с увеличением срока (при n > 1) различие в последствиях применения простых и сложных процентов усиливается. Графическая иллюстрация соотношения множителей наращения приведена на рис. 2.3. В табл. 2.1 содержатся значения множителей наращения для is = i = 12%, K = 365 дней.
Простой процентный рост (7класс)
Сравнение множителей наращения (is = i = 12%)
| Множители наращения | Срок ссуды | |||||
| 30 дней | 180 дней | 1 год | 5 лет | 10 лет | 100 лет | |
| 1 + nis | 1,01644 | 1,05918 | 1,12 | 1,6 | 2,2 | 13,0 |
| (1 + i) n | 1,00936 | 1,05748 | 1,12 | 1,76234 | 3,10584 | 83522,3 |
Срок ссуды и формулы удвоения. Различия в последствиях применения простых и сложных процентов наиболее наглядно проявляются при определении времени, необходимого для увеличения первоначальной суммы в N раз. В этом случае множитель наращения, очевидно, равен N, следовательно,
для простых процентов 1 + nis = N, откуда
для сложных процентов (1 + i) n = N, откуда
Пример 2.4. Определим число лет, необходимое для увеличения первоначального капитала в пять раз, применяя сложные и простые проценты по ставке 15% годовых:
Наиболее наглядно влияние вида ставки можно охарактеризовать, сопоставляя числа лет, необходимые для удвоения первоначальной суммы. В этом случае, положив N = 2, получим следующие формулы удвоения:
удвоение по простым процентам:
удвоение по сложным процентам:
Пример 2.5. Найдем сроки удвоения для i = 25,5%:
Результаты применения формул удвоения для ряда значений процентных ставок приведены в табл. 2.2.
Таблица 2.2 Срок, необходимый для удвоения суммы долга
| Число лет | Ставка, % |
| Сложные проценты | Простые проценты |
| 14,21 | |
| 7,27 | |
| 6,67 | |
| 3,11 |
2.3. Наращение процентов т раз в году; номинальная и эффективная ставки
процентный рост
Номинальная ставка. В современных условиях проценты капитализируются обычно не один, а несколько раз в году — по полугодиям, кварталам и т.д. Некоторые зарубежные коммерческие банки практикуют даже ежедневное начисление процентов.
При начислении процентов несколько раз в году можно воспользоваться формулой (2.1), однако параметр n в этих условиях будет означать число периодов начисления, а под ставкой i следует понимать ставку за соответствующий период. Например, при поквартальном начислении процентов за пять лет по квартальной (сложной) ставке 8% общее число периодов начисления составит 5 х 4 = 20. Множитель наращения равен 1,08 20 = 4,6609. На практике, как правило, в контрактах фиксируется не ставка за период, а годовая ставка и одновременно указывается период начисления процентов, например «18% годовых с поквартальным начислением процентов».
Итак, пусть годовая ставка равна у, а число периодов начисления в году равно т. Таким образом, каждый раз проценты начисляются по ставке j/m. Ставку j называют номинальной (nominal rate).
Формулу наращения теперь можно представить следующим образом:
S = P (1 + j/m) N , (2.7)
где N — общее количество периодов начисления;
j — номинальная годовая ставка (десятичная дробь).
Если N — целое число (N = mn), то в большинстве случаев для определения величины множителя наращения можно воспользоваться таблицей сложных процентов (Приложение, табл. 2). Например, при j = 20% и поквартальном начислении процентов (т = 4) в течение пяти лет отыскиваем табличное значение множителя для i = 20/4 = 5% и п = 5 х 4 = 20; находим q = 2,653298.
Пример 2.6. Изменим одно условие в примере 2.1. Пусть теперь проценты начисляются поквартально. В этом случае N = 20 и руб.
Напомним, что при начислении процентов раз в год мы получили S =2 055 464,22.
Нетрудно догадаться, что чем чаще начисляются проценты, тем быстрее идет процесс наращения. Для иллюстрации сказанного приведем значения множителей наращения для j = 20% и n = 10 лет и разной частоты наращения:
| M | |||||
| Q | 6,1917 | 6,7275 | 7,04 | 7,2682 | 7,385 |
Пример 2.7. Какова сумма долга через 25 месяцев, если его первоначальная величина 500 тыс. руб., проценты сложные, ставка — 20% годовых, начисление поквартальное?
По условиям задачи число периодов начисления N = 25:3 = 8 1 /3. Применим два метода наращения — общий и смешанный (см. формулу (2.4)). Соответственно получим
Эффективная ставка. Введем теперь новое понятие — действительная, или эффективная, ставка процента (effective rate). Эта ставка измеряет тот реальный относительный доход, который получают в целом за год от начисления процентов. Иначе говоря, эффективная ставка — это годовая ставка сложных процентов, которая дает тот же результат, что и m -разовое начисление процентов по ставке j/m. Обозначим эффективную ставку через i. По определению множители наращения по двум видам ставок (эффективной и номинальной при m -разовом начислении) должны быть равны друг другу:
Как видим, эффективная ставка при т > 1 больше номинальной, при т = 1 i =j.
Замена в договоре номинальной ставки j при m -разовом начислении процентов на эффективную ставку i не изменяет финансовых обязательств участвующих сторон, т.е. обе ставки эквивалентны в финансовом отношении.
Пример 2.8. Какова эффективная ставка, если номинальная ставка равна 25% при помесячном начислении процентов?
i = (1 + 0,25/12) 12 — 1 = 0,280732.
Для сторон в сделке безразлично: применить ставку 25% (при помесячном начислении) или годовую ставку 28,0732%.
При подготовке контрактов может возникнуть необходимость и в решении обратной задачи — в определении j по заданным значениям i и т. Находим
Источник: studopedia.su
Простой процентный рост. Сложный процентный рост
Вкладчик открыл в банке счёт и положил на него 13000 рублей,
сроком на три года под простые проценты по ставке 11% в год.
Какой будет сумма если счет закрыть через три года?
Решение:
Ответ: 17 290 руб.
4. Задача №2
Какую сумму положили в банк под простые проценты по ставке 9%
годовых, если через 3 года вклад достиг величины 15130 рублей? На
сколько рублей вырос вклад за 3 года?
Решение:
Ответ: вклад вырос на 3216,61 руб.
5. Задача №3
Вкладчик положил в банк 50000 рублей на 4 года под проценты.
Определите процентную ставку если доход составил 23 205 рублей.
Решение:
Ответ: 11,6%
6. Сложный процентный рост:
Банк выплачивает вкладчикам каждый месяц p % от имеющейся на
счёте суммы, если вкладчик не снимает проценты.
S0 – первоначальный взнос.
Через n месяцев на счёте окажется Sn So * (1
17.01.2021
p n
)
100
6
7. Формула наращения по сложным процентам.
Пусть S0 — первоначальная сумма долг, i=p/100 – cтавка
сложных %.
Тогда через один год сумма долга с присоединенными
процентами составит S0(1+i), через 2 года S0(1+i)(1+i)=
S0(1+i)2, через n лет — S0(1+i)n.
Таким образом, получаем формулу наращения для
сложных процентов:
S= S0(1+i)n
где S — наращенная сумма, i — годовая ставка сложных
процентов, n — срок ссуды, (1+i)n — множитель
наращения.
Наращение по сложным процентам представляет собой
рост по закону геометрической прогрессии, первый член
которой
равен S0, а знаменатель (1+i).
17.01.2021
7
8. Четыре основные задачи на сложный процент
S0
p%
n
+
+
+
+
+
+
+
+
+
+
17.01.2021
+
Sn
+
8
9. Задача №1
За хранение денег банк начисляет вкладчику 8% годовых. Вкладчик
положил на счёт в банке 5000 рублей и решил в течение 5 лет не
снимать деньги со счёта и не брать процентные начисления. Сколько
денег будет на счёте вкладчика через год, через два , через три. года?
Решение:
S0=5000
N=5
P=8
Через год сумма увеличится на 8%
т.е. составит 108%
108%=1.08
S1=S0*1,08
S2=S1*1,08
S3=S2*1,08
Ответ: 6 298,56 руб.
10. Задача №2
В комиссионном магазине цена товара, выставляемого на продажу ,
ежемесячно уменьшается на одно и то же число процентов от
предыдущей цены. Определите на сколько процентов каждый месяц
уменьшалась цена товара , если выставляемый на продажу за 8000
рублей он через 3 месяца стал стоить 4096 рублей ?
Решение:
S0=8000
n=3
S3=4096
X- количество процентов, на
которое ежемесячно
уменьшалась цена товара
X=100-((S3/S0)^(1/n))*100
Ответ: на 20 %.
11. Задача №3
Рассчитайте, что выгоднее для вкладчика: получить 20 000 рублей
сегодня или получить 35 000 рублей через 3 года, если процентная
ставка равна 17%.
Решение:
S0=20 000
N=3
P=17%=0,17
S3= 20000 * (1 + 0,17)3 = 32 032
рубля.
Ответ: выгоднее получить 35 000 руб через 3 года
Источник: ppt-online.org
Типовые задачи с решениями
Задача 1. Вы поместили в банк вклад 100 тыс. руб. под простую процентную ставку 6% годовых. Какая сумма будет на счете через 3 года? Какова величина начисленных процентов?
Решение
По формуле (1.1.) при Р=100 тыс. руб., n=3, r =0,06 получаем:
F=100 ×(1+3×0,06)=118 тыс. руб.
Через три года на счете накопится 118 тыс. рублей.
Величина начисленных за три года процентов составит:
118 -100=18 тыс. руб.
Задача 2. На какой срок необходимо поместить денежную сумму под простую процентную ставку 8% годовых, чтобы она увеличилась в 2 раза?
Решение
Искомый срок определяем из равенства множителя наращения величине 2:
1+n×0,08=2, поэтому
n=1/0,08=12,5 лет.
Сумма, размещенная в банке под 8% годовых, в два раза увеличится через 12,5 лет.
Задача 3. Ссуда в сумме 3000 долл. предоставлена 16 января с погашением через 9 месяцев под 25 % годовых (год не високосный). Рассчитайте сумму к погашению при различных способах начисления процентов: а) обыкновенный процент с точным числом дней; б) обыкновенный процент с приближенным числом дней; в) точный процент с точным числом дней.
а) По формуле (1.3), используя обыкновенный процент с точным числом дней, рассчитанным по финансовым таблицам (t=289-16=273 дня), получим:
F=3000∙(1+0,25×273/360=3568,75 долл.
Сумма к погашению равна 3568,75 долл.
б) По формуле (1.3), используя обыкновенный процент с приближенным числом дней, рассчитанным по финансовым таблицам (t=9×30=270 дня),получим:
F=3000∙ (1+0,25×270/360)=3562,5 долл.
Сумма к погашению равна 3562,5 долл.
в) По формуле (1.3), используя точный процент с точным числом дней, рассчитанным по финансовым таблицам (t=289-16=273 дня), получим:
F=3000∙ (1+0,25×273/365)=3560,96 долл.
Сумма к погашению равна 3560,96 долл.
Задача 4. В финансовом договоре клиента с банком предусмотрено погашение долга в размере 8,9 тыс. руб. через 120 дней при взятом кредите в размере 8 тыс. руб. Определить доходность такой сделки для банка в виде годовой процентной ставки при использовании банком простых обыкновенных процентов.
Решение
По формуле (1.5) при F=8,9 тыс. руб., P= 8 тыс. руб., t= 120 дней, T=360 дней, получим:
r=360×(8,9-8)/ (8×120)= 0,3375=33,75%.
Доходность банка составит 33,75 процентов годовых.
Задача 5. Господин Х поместил 160 тыс. руб. в банк на следующих условиях: в первые полгода процентная ставка равна 8% годовых, каждый следующий квартал ставка повышается на 1%. Какая сумма будет на счете через полтора года, если проценты начисляются на первоначальную сумму вклада? Какую постоянную ставку должен использовать банк, чтобы сумма по вкладу не изменилась?
Решение
Применяя формулу (1.4), получим:
F=160×(1+0,5×0,08+0,25×0,09×+0,25×0,1+0,25×0,11+0,25×0,12)= 183,2
Через полтора года на счете накопится 183 200 руб.
Постоянную ставку, которую должен использовать банк, для того чтобы сумма, накопленная на счете, не изменилась, находим из уравнения:
r=0,096667 =, 9,67%
Постоянная ставка, которую должен использовать банк, для того чтобы сумма, накопленная на счете, не изменилась, равна 9,67 % годовых.
Задача 6. Кредит выдается под простую ссудную ставку 24 % годовых на 250 дней. Рассчитать сумму, полученную заемщиком, и сумму процентных денег, если необходимо возвратить 3500 тыс. руб.
По формуле (1.2) при F = 3500; n=250/365; r=0,24 получаем:
P = 3500 /(1 + 0,24 ·250/365) =3017, 2
Сумма, получаемая заемщиком, составит 3 017 200 руб.
Сумма процентных денег равна (3 500 000 — 3 017 200) = 482 800 тыс. руб.
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
Источник: studopedia.ru