
Ответственность за ипотеку несут оба супруга независимо от того, кто заключал договор с банком. Некоторые банки могут потребовать досрочного погашения заема, узнав о предстоящем разводе. Подробнее о том, как правильно гасить ипотечный заем на дом или квартиру, можно прочитать в этой статье.
Как разделить ипотечную квартиру при разводе
Нередко случается, что один из бывших супругов отказывается выплачивать свою долю по ипотеке. В таком случае договор переоформляется на платёжеспособного. Со второго снимаются все тяжбы по выплатам, но при этом он не имеет права требовать долю в квартире.
Ипотека при разводе: практические рекомендации и раздел имущества
Чаще всего брачное соглашение заключается в том случае, если одна из сторон не имеет возможности быть заемщиком по кредиту либо не планирует становиться собственником недвижимости по ряду причин. Тогда полным собственником квартиры и ответственным по кредиту становится второй супруг. Никакое дополнительно вмешательство банка либо суда не потребуется, все и так определено.
Раздел ипотеки при разводе I Как делить ипотеку с материнским капиталом?
Как развестись, если есть ребенок
По закону, если в браке имеются дети, то развестись в ЗАГСе не получится, следует подавать в суд. Если супруги мирно договорились о том, с кем будет жить ребенок, то нужно обращаться с заявлением к мировому судье по месту жительства. В случае разногласий, по поводу развода направляются в местный суд общей юрисдикции.
Ипотека при разводе
- Государство практически не вмешивается в договоренности сторон. Как поделить квартиру и долги — это их личное дело. Государство реагирует только в двух случаях:
- при наличии иска (разбирается суд);
- при нарушении прав несовершеннолетних (может вмешаться орган опеки или прокуратура).
- Процесс деления зависит только от мнений и интересов разводящихся. Они могут выработать условия, подходящие обоим:
- в равных долях;
- переложить ответственность только на одного;
- в неравных частях:
- собственность;
- задолженности.
- Ограничение применяются:
- если есть дети;
- если использовались бюджетные средства.
Рекомендуем прочесть: Опись Нажитого Имущества В Браке
Как проходит развод при наличии ипотеки и несовершеннолетнего ребенка
Один из заемщиков снимает с себя обязательства по выплате кредита и отказывается от права собственности в пользу второго заемщика. Этот вариант практикуется достаточно часто. Банк дает согласие переоформить ипотечный кредит на одного из супругов, если последний будет признан платежеспособным.
Ипотека при разводе супругов с детьми: проблемы и решение
Компромиссной альтернативой будет ипотечное соглашение. Оно оформляется при помощи банка и позволяет значительно снизить риски как банка, так и разводящейся стороны. Хотя в первую очередь в этом заинтересованы всё же кредитные учреждения, потому что для них это является гарантией выплаты в любом случае, даже если одна из сторон откажется выплачивать ипотеку. Супругам это больше выгодно до развода – ведь ипотечное соглашение может сделать их созаёмщиками по кредиту и сделать выдаваемую сумму и условия лучше.
Развод! Что делать с совместной ипотекой?
Особенности бракоразводного процесса при открытой ипотеке и наличии детей
Например, если при покупке доли супругов не определили, квартира будет делиться пополам. И здесь уже не имеет значения тот факт, что один из супругов занимался хозяйством, детьми, не работал. Конечно, лучше определить и закрепить долю каждого супруга самостоятельно, заключив соглашение и заверив его у нотариуса. Тогда все будет максимально прозрачно.
Раздел ипотеки при разводе
- Составить соглашение о разделе недвижимости в ипотеке в пользу одного из супругов. Бывший супруг должен письменно отказаться от обязательств по ипотеке, подписать отказ от доли в квартире, перевести общесовместную собственность в ипотеке с мужа на жену и наоборот. Согласие должно быть заверено у нотариуса. После одобрения кредитной организацией будет оформлено дополнительное соглашение.
- Перестать быть (являться) собственником по ипотеке при разводе по решению суда. После соответствующего решения судьи в Россреестре выдается новое свидетельство о праве собственности. Разрешение банка в данном случае не требуется.
Развод: как разделить ипотеку
Этот вариант не всегда осуществим по нескольким причинам. Во-первых, банкиры нечасто соглашаются на продажу ипотечного жилья — кому же хочется терять проценты? Во-вторых, поиск покупателей может затянуться. Не стоит пренебрегать моральным фактором: заниматься этой сложной процедурой бывшим супругам придется вместе.
Решаем вопрос: как делится квартира в ипотеке при разводе, если есть ребенок
- Обращение в банк. Заемщики обязательно должны сообщить о своем решении. Такое условие содержится в ипотечном договоре, поэтому его несоблюдение может привести к штрафным санкциям со стороны банка.
- Уведомление органов опеки. Требуется, когда раздел затрагивает интересы малолетних детей.
- Подача искового заявления. Если супруги не могут договориться мирно, имущественные вопросы будет решать суд (ст. 38 СК РФ).
Рекомендуем прочесть: Как дать взятку в политехе
Как разделить ипотеку при разводе супругов при наличии детей
А вот сами дети претендовать на имущественную долю могут в случае, если недвижимость будет им также принадлежать, например, они включены в список приватизации или на них оформлено наследство. Если ребенок имеет свою долю в ипотечной квартире, то его частичная собственность суммируется с тем, с кем он остается жить после развода. Дети могут принимать участие в сделках по недвижимости с 14-летнего возраста.
Как можно поделить кредиты супругов при разводе, если есть ребенок
- В письменной форме уведомить банк о предстоящем бракоразводном процессе.
- Если имеется возможность ‒ взять у банка соглашение о разделе ипотечной недвижимости без участия в судебном разбирательстве. В противном случае банк будет фигурировать как 3-е лицо при рассмотрении дела. Суд в этом случае будет учитывать его мнение при вынесении решения.
- Вариант, который подходит некоторым разводящимся семьям ‒ продажа ипотечной квартиры. Однако это можно сделать лишь с согласия банка.
Форум по психологии
Сказал что прощу, т.к. нет смысла без неё, с молоду зелену посвятил жизнь ей и нашей драгоценной доченьке(аж слезы накатываются). Всё в тот же день поговорила с любовником, пришла сказала что мой настой выйграл, она остается в семье. Звонить не будет, уходить не будет, общение прикрыто. Выходные вместе, начали меня видоизменять, выкинули весь мой гардероб, шоппинг двух дней, я другой.
Но только вышла на смены, сразу строчить смс и звонить своей любви. А я то ей тогда писал и стихи тоннами смс, и звонил, и цветы, и внимание. Смены прошли, телефон дома на выкл(договоренность тишины с человеком), меня в дураки, не вижу распечатку звонков. А сама со мной в хорошем расположении духа, до секса готова. Чувств говорит нет, привязанность — да.
Знаю что врёт, что общается, мне всеравно с ней тепло, уходят глупые мысли, хочется верить что одумается. Но нет, смены через смены и всё общение за спиной также. Как предлагал сменить номер — истерика что всем слать смс дурость. А потом сменила номер телефона чтоб не просёк больше разговоры и дешевле с любовью своей(спасибо ей, от любопытства было только хуже).
Как делится квартира в ипотеке при разводе, если есть ребенок, если военная ипотека
Добрый день. Продаём квартиру в ипотеке. Доли с бывшей супругой по 1/2. Дочь родилась в браке уже после того, как мы купили эту квартиру. Ребенок первый, поэтому материнского капитала нет.
Нужно ли будет обращаться в органы опеки при оформлении договора купли-продажи? Или ребенок может быть выписан без проблем?
Источник: yrokurista.ru
Ипотека при разводе супругов с детьми: как развестись и поделить имущество
Как развестись при ипотеке? Многие семьи, вынуждены решать насущный жилищный вопрос посредством взятия на себя кредитных обязательств. С другой стороны, ипотека при разводе супругов с детьми нередко оборачивается дополнительными проблемами.
Так, не стоит забывать о банках. В судебных процессах о разделе собственности их обязательно привлекают в качестве третьих лиц. При этом зачастую финансовые учреждения выдвигают свои условия.
Как бы там ни было, решившимся на развод супругам необходимо ориентироваться в требованиях законодательства. И в этом поможет предлагаемый материал. Дополнительные сведения удастся почерпнуть также из судебной практики.
Раздел ипотеки при разводе с детьми: особенности
Когда в семье подрастают несовершеннолетние, то для расторжения брака практически всегда приходится обращаться в суд. Исключение составляют ситуации, описанные в ст. 19 Семейного кодекса (СК РФ).
Причем, наличие детей здесь не является препятствием для прекращения супружеских отношений – заявление на развод подается только от одной стороны.
Но как происходит развод, если есть ипотека и несовершеннолетний ребенок? В таком случае иск в суд содержит в себе сразу несколько требований.
- раздел ипотечной квартиры;
- определение места проживания детей;
- распределение непогашенной части кредита ( в этом случае, обязательно последует отказ).
Соответственно, по-разному исчисляется и госпошлина, которой оплачивается исковое заявление о разделе имущества. Оставшиеся долги также включаются в цену иска по правилам ст. 91 ГПК РФ.
Кроме того, развод с детьми и ипотекой может подразумевать, что суд вправе нарушить изначальное правило равенства долей. Это следует из содержания ст. 39 СК РФ.
Ипотека и развод: как поступить с имуществом
Так как быть с ипотекой при разводе? Ведь раздел ипотечной квартиры возможен вне зависимости от того, на кого были оформлены документы. С другой стороны, на момент расторжения брака существует непогашенный кредит.
Судьбу недвижимости супруги вправе решить по договоренности между собой. Письменное соглашение при этом обязательно удостоверяется нотариально. Если оно отсутствует, СК РФ предусмотрел соответствующие правила.
Когда ипотечная недвижимость приобретена в период брака, она в силу ст. 34 СК РФ относится к совместной собственности. И должна она делится пополам вне зависимости от существующей задолженности перед финансовым учреждением.
В свою очередь, по правилам статьи 45 невыполненные обязательства, если они были оформлены на нужды семьи, также делятся пополам. Поэтому с задолженностью суды разбираются отдельно. На основании сведений от банка, половину выплаченных денег можно взыскать с бывшего супруга в порядке регресса.
Может ли банк быть против
Существуют примеры, когда финансовые учреждения противятся разделу имущества вследствие возможного ущемления их прав как кредиторов. Но наличие ипотеки не препятствует решению вопроса с собственностью. Более того, даже после раздела имущества отношения залога продолжают существовать.
Рекомендуем! Как составить и заключить мировое соглашение при разводе и разделе имущества в суде + образец
Не плохой выход из положения – возможность переоформить ипотеку на созаемщика. Для этого в банк подается заявление от бывших супругов. Кроме того, созаемщики обязаны подтвердить уровень своего дохода на основании справки по форме 2-НДФЛ или иных документов.
Финансовые учреждения могут выдвигать дополнительные условия. Однако на практике проверены и другие схемы.
Первоначальный взнос по ипотеке при разводе
Ипотечный кредит без первоначального взноса оформить практически нереально. И здесь имеются разные сценарии. Так, первый платеж осуществлен за счет личных денег одного из супругов. Тогда его доля в спорной квартире увеличивается.
В случае, когда долг не погашен и обслуживать кредит предстоит еще длительное время, по договоренности возможен такой вариант. Одному из членов семьи предоставляется компенсация в виде половины первоначального взноса и уже осуществленных отчислений.
Взамен второй супруги получает недвижимость и неоплаченные долговые обязательства. И такой способ на практике встречается часто.
Судебное разбирательство
Встречаются ситуации, когда через суд хотят обязать банки внести изменения в кредитный договор посредством его переоформления на второго супруга или разделения на два новых равнозначных.
Такие требования удовлетворению не подлежат, поскольку кредитора нельзя заставить принудительно совершить нужные действия. Вместе с тем возможен другой вариант.
Один из супругов подает к другому иск об определении долей в недвижимом имуществе. При его удовлетворении в решении закрепляется право собственности на квартиру в долевом выражении.
Разумный выход – взаимная договоренность
Когда дальнейшее сохранение недвижимости для супругов не является критичным, развод при ипотеке допускает следующий вариант. Объект недвижимости продается после получения от банка предварительного одобрения. Но на это идут не все финансовые учреждения, так как снижается их доход.
Вырученные деньги направляются на досрочное погашение займа. Ну а остаток средств муж с женой делят между собой поровну.
По такой схеме даже совсем необязательно обращаться в суд. Достаточно подписать в присутствии нотариуса соглашение о распределении средств.
Интересы детей
Об отступлении равенства долей у супругов выше уже упоминалось. Причем, сказанное касается не только спорной недвижимости, но и оставшихся взносов в рамках обслуживания кредита.
На права несовершеннолетних обращается внимание тогда, когда семья многодетная и дети остаются проживать с одним из родителей. Сказанное касается и ситуации с малогабаритной квартирой.
Зачастую неразрывно связаны между собой ипотека и материнский капитал. Ведь по законодательству последний допускается использовать в качестве первоначального взноса за жилплощадь.
Тогда при разводе раздел осуществляется по следующему механизму. Та часть квартиры, которая по стоимости эквивалента полученной от государства помощи, распределяется между родителями и детьми поровну по правилам общедолевой собственности. Оставшаяся же доля недвижимости делится между супругами.
Особые случаи
Когда имеется ипотечный кредит, при разводе супругов учитываются разные факторы. В частности, играет роль время подписания договора с банком и регистрации права собственности на жилое помещение.
Учитываются и источники происхождения средств для первоначального взноса. Примером является описанная выше ситуация с материнским капиталом.
На некоторых случаях имеет смысл остановиться подробнее. Вот лишь неполная подборка.
Ипотечный кредит взят до брака
Ситуация достаточно интересная, ключевым в ней является момент регистрации права собственности на недвижимость. Когда данный факт имел место до создания семьи, имущество считается личным и не подлежит разделу.
Рекомендуем! Дарственная квартира при разводе супругов: подлежит ли разделу подаренное имущество
В противном случае собственность относится к совместной. И обосновать обратное в суде практически невозможно.
Что же касается платежей, сделанных в период существования супружеских отношений, то они распределяются при разводе пополам. Заинтересованной стороне при этом придется доказать, что ипотечное жилье использовалось мужем и женой для совместного проживания.
Квартира куплена по военной ипотеке
Одной из форм решения жилищных проблем людей в погонах является военная ипотека. Вкратце ее суть сводится к следующему. Государство перечисляет ежегодно на специальный счет военнослужащего деньги в рамках накопительно-инвестиционной системы.
Через 3 года эти средства используются в качестве первого взноса по ипотечному кредиту. Когда всей суммы не хватает, супруги вправе осуществить доплату личными средствами или же взять кредит в банке.
Долгое время существовала неопределенность в части того, как же делится военная ипотека при разводе, а именно жилье, приобретенное для военнослужащего. Точку поставил Верховный Суд, разъяснив, что собственность является совместной и в отношении нее действуют общие правила. Что же касается кредитов, то разделу подлежат обязательства, взятые вне военной ипотеки.
Был заключен брачный договор
Это оптимальный для супругов вариант решить полюбовно все вопросы как с квартирой, так и с платежами по ипотеке. Рассматриваемое соглашение люди вправе заключить как до свадьбы, так и после, но до окончательного оформления развода.
В нем допускается предусмотреть разнообразные варианты. Одним из них является закрепление жилья за одним из супругов с возложением обязанности по погашению ипотеки на другого.
Существует одно обязательное условие – брачный контракт удостоверяется у нотариуса. Аналогичным образом вносятся в него в будущем коррективы.
Кроме того, чтобы не было проблем с банком, в силу положений ст. 46 СК РФ его надлежит уведомить о подписании, изменении или расторжении сделки.
Как делится ипотека при разводе: судебная практика
Анализ прецедентов свидетельствует о том, что существует четкая позиция в отношении ипотечной недвижимости. Коль скоро права на нее возникли в период брака, она считается общей и делится пополам. И крайне редко суды отступают от этого правила даже при наличии детей.
При рассмотрении исков проверяется, заключался ли между сторонами брачный контракт. В его отсутствие упор делается на СК РФ, ФЗ об ипотеке, а также разъяснения Верховного Суда.
Что касается дальнейшей судьбы кредита, то суды настаивают на том, чтобы заинтересованная сторона показала связь займа с потребностями семьи. Иначе в данной части требования остаются без внимания.
Вот несколько свежих судебных решений. Они помогут в случае, когда уже есть или может возникнуть спор между супругами по имуществу.
Ипотека и изменение должника
Промышленный районный суд Ставрополя рассматривал в одном производстве первичный и встречный иск о разделе ипотечной квартиры некогда семейной пары. Гражданин обратился с исковым заявлением к бывшей супруге с требованиями провести деление недвижимости и оставшихся платежей, которые до этого вносил он.
В свою очередь женщина настаивала во встречном обращении лишь на распределении собственности. По существу изложенных сторонами аргументов, в решении суда от 27.01.2020 г. по делу №2-1112/20 указано следующее.
Квартира обретена в браке, а следовательно, относится к совместной. Поэтому поделить ее требуется в соотношении 50 на 50. Что же касается не выплаченной части кредита, то суд обратил внимание на то, это по существу является переводом долга. Он нуждается в изменениях в кредитном договоре и согласии банка. Между тем, оно получено не было.
Соответственно в этих требованиях было отказано.
Рекомендуем! Как делится квартира при разводе, если купили родители
Взыскание части выплаченного кредита после раздела имущества
Истец обратился с требованиями к бывшей жене о взыскании половины суммы от долга по ипотеке, выплаченного после развода и раздела квартиры. Ответчица против искового заявления не возражала.
В исковом заявлении было указано, что для погашения обязательств по ипотеке деньги удерживаются из зарплаты гражданина. Поэтому он настаивал на взыскании половины суммы со второй стороны.
Омский районный суд Омской области с данными требованиями согласился. В решении от 23.01.2020 г. по делу № 2-240/2020 указано, что должник, выполнивший самостоятельно солидарное обязательство, имеет право на регрессные требования за вычетом собственной части.
Определение долей при банкротстве одного из супругов
Истица подала иск к прежнему супругу с целью определить доли в ипотечной квартире и признать право собственности. Суть ситуации состояла в следующем.
Поскольку солидарные обязательства по кредиту не исполнялись, суд по инициативе банка обратил взыскание на недвижимость. Вначале дело о банкротстве по задолженности возбуждалось в отношении жены. Однако вскорости оно прекращено. При этом часть в квартире не вошла в конкурсную массу.
На момент подачи иска аналогичное дело о банкротстве открыто по бывшему мужу. Поэтому истица полагала, что определить доли в недвижимости без решения суда не представляется возможным.
Коминтерновский районный суд Воронежа решением от 24.12.2019 г. по делу № 2-5913/19 выделил супругам по ½ в квартире, одновременно признав право собственности. При этом обратил внимание на то, что интересы банка не ущемляются, поскольку залог сохраняет действие.
Необходимость согласия банка на раздел имущества
Бурейский районный суд Амурской области рассматривал довольно тривиальную ситуацию. Истец просил поделить пополам ипотечную квартиру и взыскать с бывшей супруги половину средств, уплаченных после развода по кредиту.
В качестве третьего лица привлекался банк, который настаивал на том, что процессу раздела препятствует наличие ипотеки. Однако суд в решении от 13.12.2019 г. по делу № 2-364/2019 посчитал этот довод ошибочным. Он отметил, что согласие требуется только на отчуждение собственности.
При решении имущественного спора между супругами этого не происходит, тем более что, при заключении ипотечного договора муж и жена выступали в роли созаемщиков. Залог, как и раньше продолжает существовать. В результате иск полностью удовлетворен.
Советы
В реалиях развод при наличии ипотечного кредита занимает продолжительный период. Ускорить процесс способна добрая воля супругов. Пользу принесут и некоторые подготовительные действия.
Экономия времени достигается и за счет признания иска второй стороной. Наконец, дополнительно пригодятся советы, приведенные ниже.
- О намерении поделить имущество целесообразно уведомить банк. Он является в процессе заинтересованной стороной и нередко предлагает вариант, устраивающий всех.
- Когда существует возможность, стоит рассмотреть досрочное погашение задолженности. Тогда процесс раздела будет упрощен.
- Необходимо заранее позаботиться о доказательствах того, что кредит оформлен на нужды семьи.
- Обязательно потребуется справка от банка об оставшейся сумме платежей.
- При условии, что выплаты осуществлялись после раздела собственности, сохраняются подтверждающие документы. Они понадобятся при предъявлении регрессного иска.
Но еще раз хотелось бы повторить, что лучшим со всех точек зрения станет добровольное соглашение между супругами. Так можно избежать судов и никому не нужных временных затрат.
Обязательно поделитесь с друзьями!
02.10.2022 Татьяна Викторовна Косых

Татьяна Викторовна Косых
Высшее юридическое образование, ЮУрГУ г. Челябинск. Юридический стаж более 12 лет. Является членом адвокатской палаты Московской области. Регистрационный номер в реестре – No 50/8948. Профессиональная адвокатская деятельность с 2014 года.
Специализируется на гражданских, семейных, наследственных, земельных, жилищных и других отраслях права.
Источник: sud-isk.ru
Как делится квартира при разводе, если она в ипотеке: мирно или через суд, с продажей и без
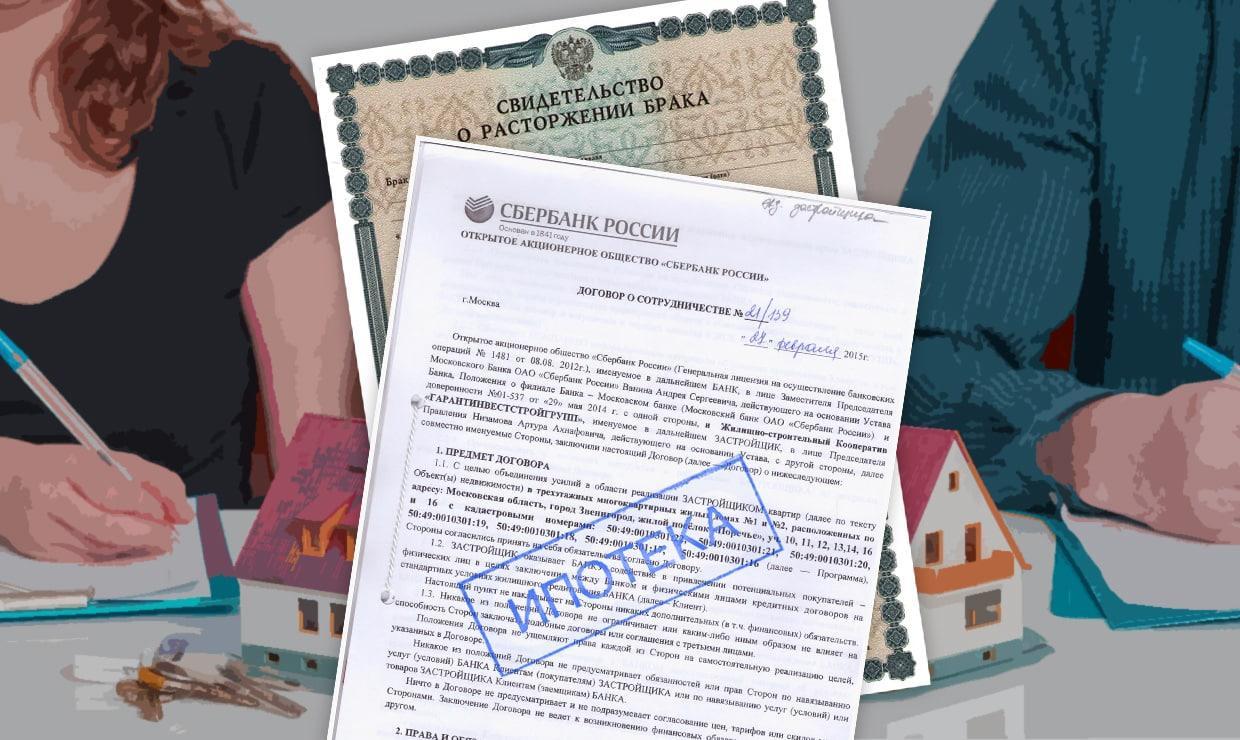
Развод — дело не простое, тем более если бывшие супруги в период своей совместной жизни обзавелись отпрысками и ипотечным кредитом. Как будет осуществляться раздел имущества и ипотечной квартиры, зависит от многих факторов: есть ли договоренности, брачный контракт, когда приобретена квартира и т.д. Как делить при разводе находящуюся в ипотеке квартиру и, если развестись с женой, дадут ли ипотеку снова?
Как делится квартира при разводе, если она в ипотеке
Квартиру под ипотечным обременением можно разделить в добровольном внесудебном порядке или через суд, если самостоятельно произвести раздел стороны (муж, жена и банк) не желают. При этом процесс имеет особенности в силу того, что имеется ипотечный кредит и в исходе дела заинтересован в том числе и банк.
Ипотека в браке и ее раздел в случае его расторжения
Если между супругами оформлялось имущественное соглашение, то все совместное нажитое имущество, включая ипотечную квартиру, будет делиться согласно нормам соглашения.

Если соглашения нет или вопрос раздела ипотечной недвижимости в нем не упомянут, то раздел может быть произведен на основании взаимных договоренностей либо по суду с учетом положений российского брачно-семейного законодательства, закрепляющих общую совместную собственность супругов на любое имущество приобретенное в браке.
И при достижении договоренностей, и по суду итоговый результат раздела будет одинаковый:
- Бывшие муж с женой продолжат вместе выплачивать кредит, а после полного погашения выделят доли в натуре или продадут общую квартиру и разделят деньги.
- Досрочно погасят кредит и сразу же выделят доли или продадут недвижимость с разделом денег.
- Один из супругов выкупит у второго (который фактически отказывается от прав на недвижимость) уже выплаченную в период союза долю и будет самостоятельно продолжать гасить кредит, при этом являясь единоличным собственником.
- Разделить кредитную линию.
- С согласия банка продадут ипотечную квартиру до погашения долга. Данный вариант встречается редко — расторжение брака противоречит положениям ипотечного договора.
Все варианты, кроме досрочного погашения кредита, требуют уведомления и непосредственного участия банка в оформлении раздела в качестве заинтересованной стороны.
Если квартира в ипотеку взята до брака
Если вы взяли ипотеку до брака, то фактически собственник один — тот человек, на кого оформлена квартира. Второй член брачного союза, который непосредственно или опосредованно исходя из состояния брака участвовал в выплате ипотеки в период брака (поскольку все, в том числе и доходы, у супругов общие), может установить право собственности на долю недвижимой собственности, пропорциональную произведенным взносам, через суд, если фактический собственник воспротивится компенсации или выделу доли. Дальше раздел будет осуществляться в общем порядке.
Расчет доли такого супруга будет производится исходя из суммы, уплаченной в счет погашения кредита, и процентного соотношения к общей стоимости квартиры с учетом переплаты по ипотеке.
Если два собственника
Как правило, ипотечный кредит оформляется уже зарегистрировавшими свои отношения людьми. Ипотека в браке предполагает, что приобретенное жилье будет совместным (если не предусмотрели в брачном контракте иное). Фактически до полной выплаты ипотеки развод – нарушение условий ипотечного кредита, но банки порой, нечасто и с нежеланием, идут на уступки. Раздел жилья в ипотеке осуществляется несколькими альтернативными способами:
- Через согласование и одобрение банка осуществляют продажу квартиры.
- Супруги договариваются и продолжают совместно платить кредит до полного погашения, а потом продают и делят вырученные деньги либо осуществляют выдел долей в натуре.
- Находят средства для 100% оплаты кредита и далее продают, делят и т.п..
- Один из членов семьи компенсирует другому уже выплаченную долю и становится единоличным собственником, самостоятельно гасящим кредит.
- Официально делят кредитную линию.
Еще немаловажную роль играет наличие детей. Если при расторжении брака дети остаются с одним из родителей то их доля также отходит этому родителю.
Как делится ипотечная квартира при разводе, если собственник — муж
Если собственник муж и статус заемщика он получил до регистрации брака, то супруга может претендовать только на установление права собственности на долю, которую оплатили в браке. Если покупка состоялась уже в браке, то у квартиры два собственника и делятся она по правилам СК РФ.
Если собственник — супруга
Если собственником является жена, то квартира в ипотеке делится так же, как если бы собственником был муж, поскольку половая принадлежность не влияет на правовое положение супругов. Муж подал на развод или жена тоже не играет роли в решении вопроса.
Как отказаться от ипотеки в случае расторжения семейного союза
Отказ от ипотеки после бракоразводного процесса предполагает утрату прав на недвижимость, приобретенную по такому кредиту. В этом случае единоличным владельцем и квартиры, и кредита по ней, станет второй супруг. Этот вариант приветствуется банками в тех случаях, когда по иному не получается произвести раздел, но при этом другой супруг, становясь единоличным собственником, должен быть признан банком платежеспособным. Чтобы отказаться от прав, потребуется переоформление договора с банком.
Аналогичным способом решается ситуация, когда кто-либо из супружеской пары отказывается выплачивать свою долю по ипотеке. С другим супругом заключается договор, и неплательщик с одновременным освобождением от обязательств теряет право претендовать на долю в квартире.
Если терять долю неплательщик не намерен, но 3 месяца и более не выполняет договорные условия, то решить вопрос можно одним из двух доступных способов:
- Второй супруг сам гасит долг;
- Банк продает жилье и из вырученных денег гасится долг. Этот способ выгоден только банку, поскольку в целях продать квартиру цена на нее крайне низкая и как правило покрывает только долг самому банку.
Можно ли разделить ипотеку после развода (обязанности по выплате)
Сам факт развода не означает неминуемый раздел имущества. У бывших членов семейной пары есть еще 3 года исковой давности для раздела имущества после расторжения брака. После развода, в случае необходимости раздела ипотечной квартиры можно поступить несколькими способами:
- Продолжать платить как и прежде. Вариант возможен, если супруги мирно разошлись и достигли договоренностей относительно этого вопроса. При такой схеме банку знать о семейных перепитиях не обязательно. Разобравшись с обязательствами перед банком, бывшие благоверные решают судьбу квартиры.
- Один из супругов платит. В этом случае требуется, чтобы второй отказался от прав на квартиру, а если он этого делать не желает, через суд взыскать с него потраченные средства по погашению ипотеки.
- Разделить кредит. Фактически, из одного ипотечного договора для обоих членов семьи, выйдет 2 самостоятельных на каждого из них.
- Продать квартиру, погасить ипотеку и остаток разделить.
Продажа ипотечной квартиры в случае расторжения брака
Продажа ипотечной квартиры осуществляется с предварительного согласия банка. При этом не важно, где она оформлялась, в Сбербанке или ином банке, поскольку до погашения кредита недвижимость находится под обременением (фактически в залоге у банка)).
Банк в случае неисполнения обязательств по кредиту также вправе самостоятельно выставить залог на продажу.
Как делить ипотеку при разводе через суд
Обращение в суд предполагает, что стороны не достигли соглашения о разделе имущества и имеющегося кредита. Дело рассматривается в рамках искового судопроизводства.
Решение суда основывается на интересах сторон (бывших супругов и их детей), а также банка.
Судебная практика
Поделить ипотеку как показывает судебная практика с одобрения банка практически невозможно. Все потому что один проверенный плательщик кредита лучше, чем два новых. Тоже самое и с квартирой: целый недвижимый объект реализовать значительно проще, чем его половину.
Кроме того суды не делят ипотечные однокомнатные квартиры. Причина тому – невозможность в натуре выделить долю каждому из двух претендентов.
Выход при упорядочивании имущественных вопросов бывших супругов после развода, даже ипотечного кредита, есть и не один. Дадут ли ипотеку позже вопрос открытый, все зависит от банка и его условий. Но самым важным условием – имущественная стабильность и способность своевременно выполнять обязательства.
Источник: biteikin.ru