
О том как выбраться из долговой ямы знают далеко не все. Это при том, что правила то довольно простые и даже в чем-то очевидные. Но большинство наших сограждан предпочитают оставаться на самом дне, загоняя себя в долги еще сильнее. Сегодня мы расскажем о том, какие правила обращения с деньгами стоит использовать и кратко опишем стратегию, которая позволит выбраться из кучи долгов.
Оговоримся сразу, никаких супер-рецептов вроде вложения в новый и успешный проект для настоящих инвесторов здесь не будет. Не стоит даже пытаться, это только увеличит ваши долги в геометрической прогрессии. А вероятность выбраться из долгов в критической ситуации такими инвестициями столь мала, что ее даже и рассчитывать не стоит.

- Оглавление
- Что такое долговая яма?
- Эталонное понятие долговой ямы
- Основные причины
- Кредитное рабство или очередная яма
- Чем кончится любая долговая яма?
- Попал в долговую яму что делать?
Что такое долговая яма?
Естественно, никакой научной классификации и многостраничных трактатов мы тут не рассматриваем. В условиях нынешней действительности, долговой ямой можно назвать ситуацию, когда у человека:
Как быстро избавиться от ДОЛГОВ и КРЕДИТОВ! Метод Бодо Шефера
- Есть огромное количество долгов;
- Дохода перекрыть их уже не хватает;
- Фактически, позиция уже безвыходная.
Разумеется, в РФ попасть в долговую яму можно в очень критических обстоятельствах. И все-таки, большая часть граждан умудряется «выкопать» ее самостоятельно. А все потому, что культуры обращения с деньгами нет. Сюда же добавляются такие явления как:
- Алкогольная зависимость;
- Покупка абсолютно ненужных вещей;
- Неразумный подход к тратам семейного бюджета вообще;
- Наркотическая или игровая зависимость (речь про азартные игры).
Кстати, у этого понятия есть прямая историческая отсылка.

Эталонное понятие долговой ямы
В России до Петра 1 с должниками никто не церемонился. Надо сказать, что сценарий был почти всегда один и тот же:
- Кредитор пытался взыскать деньги с должника;
- Тот в свою очередь всячески отпирался;
- У кредитора кончался запас терпения;
- Дело заканчивалось позорным столбом.
Позорным столб был в самом прямом смысле. Кредитор имел полное право уволочь должника на городскую площадь (обычно центральную) и привязать к такому столбу. После чего должника били до посинения, пока тот не отдаст деньги. Разумеется, будучи на позорном столбе крайне сложно вообще что-то сделать, не то что отдать деньги, которых может быть и нет. Поэтому обычно все кончалось тем, что последние вещи и деньги приносила уже родня должника.
С государственными должниками шутки были плохи. Человека просто сажали в тюрьму, где пороли каждый день. Называлось это развеселое мероприятие «правеж». Фактически, материального удовлетворения это не приносило. А вот моральное удовлетворение у кредитора все-таки было.
Менять столбы на ямы начал как раз Петр 1. Он много чего перенимал с Европы, в том числе и способ работы с должниками. Именно Петр 1 отменил традиционный доселе «правеж». Теперь он ввел полноценную систему заточения должников перед:
- Частными кредиторами;
- Государством.
Так и появились первые «долговые ямы» Притом, это были ямы в самом прямом смысле этого слова. Это были камеры ниже уровня поверхности. А сидели там только должники. Вот так и появилось это понятие.
Должник оказывался в яме после того, как заимодавец через Коммерческий суд обратится с заявлением. Это некий прототип нынешнего Арбитражного суда. Предоставить в качестве доказательства нужно было:
Но на деле, кредитор мог «упечь» своего должника и на долгие годы. Все заканчивалось уже после того, как кредитору это надоедало. Или же должник возвращал каким-то образом средства по распискам или векселям. Что происходило гораздо реже.
Уже позже появится полноценный Свод Законов (в 1857 году). Именно этот свод позволил освободить некоторые категории граждан от заключения в долговые ямы:
- Старики;
- Беременные;
- Дети;
- Священники и т.п.
Кстати, минимум для долговой ямы был установлен на сумме в 100 рублей. А друг друга отправить в тюрьму не могли родственники и близкие. Тогда же были установлены сроки:
- Минимум полгода;
- Максимум 5 лет
Попадали в долговые ямы вообще все, никакое происхождение и звание тут не играло особой роли. Долговые ямы буду упразднены только в 1879 году. При этом, должники с тех времен особо не поменялись. Суть все та же, проблемы все те же. Разница лишь в том, что сейчас не сажают в яму за долги .
Кстати, жители г. Санкт-Петербурга могли наблюдать очень странные решетки на Прачечном мосту. Дело тут в том, что эти решетки перекрывали камеры. И там действительно сидели должники. Они размещались в очень узких нишах, где нельзя было даже разогнуться. О том, сколько там погибло народу, можно только догадываться.
Фактически, только после окончания царствования Екатерины 2 закончилась эпоха «мостовых долговых ям».
Суть человеческая с тех времен особо не поменялась. Более того, попасть в долговую «яму» может кто угодно и сейчас. Правда, тут все-таки огромную роль играет соотношение расходов и доходов.

Основные причины
Любая история на тему «Как я попал в долговую яму» начинаются обычно с:
- Какой-то тяжелой жизненной ситуации;
- Ненужных трат;
- Низкого дохода.
Попасть в тяжелую жизненную ситуацию может каждый. Но это вовсе не повод для того, чтобы бездействовать. Чаще всего причиной к обнищанию становится какая-то тяжелая болезнь. Или смертельный диагноз у близких или родственников. Нередки случаи потери единственной жилплощади. Фактически, в такой ситуации человек рационально мыслить вообще не способен.
Он решает какую-то одну задачу и просто набирает несметное количество кредитов и долгов. Поначалу кажется, что это исправит положение. Но на деле, все обычно заканчивается долгами. И «как-нибудь выкрутится» в конечном итоге не получается. Хорошо если речь о жилплощади, а не об онкологии.
Потому что в последнем случае, не помогают обычно даже крупные заемные вливания.
Еще одним «бичом» современности являются так называемые «понты». Это какие-то абсолютно неразумные траты на то, чтобы всех вокруг уведомить о вашем приближении к статусу Аравийского султана, не меньше. Вообще, подобные обезьяньи повадки свойственны в основном бедному населению, и тем, кто внезапно получил достаточно крупную денежную сумму на руки.
Примерно такой же механизм превращает счастливого победителя лотереи в нищего. Всем хочется крутую машину и огромный особняк, но не все способны содержать подобное имущество в долгосрочной перспективе. И без кредитов тут опять дело не обходится.
Низкий доход в наше время, к сожалению не редкость, а скорее правило. Нужно постоянно «включать» голову и изыскивать способ увеличения своего дохода. Потому что будучи уборщицей, много не заработаешь. А кредиты дают в соответствии с заработной платой, а не статусом. Поэтому и уборщица может попасть в долговую яму. Фактически, без пассивного дохода разбогатеть не получится.
К этому и нужно стремиться в идеальной ситуации.
А теперь подробнее о том, что такое жизнь » в долг».

Кредитное рабство или очередная яма
Вообще, рабством кредиты называют зря. Человек сам берет доступные суммы денег. На дворе 21 век, и ни о каком рабстве речи уже давно не идет. Прежде чем возмутиться, попробуйте рассудить рационально:
- Предположим, банки перестанут кредитовать физ. лиц;
- Гражданам несомненно придется менять свой образ жизни;
- Поднимется такой вой, что хоровые певцы просто позавидуют.
Кредит это удобно. И почему-то никто не желает думать собственной головой. Крича о кредитном рабстве надо вспомнить о том, что в некоторых ситуациях кредит может даже спасти жизнь. Как раз в той ситуации, когда у родственника или близкого нашли смертельно опасное заболевание.
Если вы не в состоянии совершить вооруженный налет на инкассаторскую машину и золото партии у вас в сейфе тоже не завалялось, то остаются только кредиты. Тут уже каждый выбирает сам: лезть в кредиты и спасать близкого, или остаться без долгов, но и понести потери в семье.
Все проблемы начинаются как раз с того, что человек что называется «дорывается» к запасу доступных денег. Есть хорошая аналогия: перепутал кредитку с собственным кошельком. Именно такое поведение почти со 100-процентной вероятностью приводит к тому, что человек попадает в долговую яму. Потому что кредитная карта используется как кошелек. При этом, обслуживание этого кошелька обходится дорого:
- Огромные комиссии за снятие налички;
- Высокая процентная ставка.
Опять-таки, имея на руках лишь собственные средства, вы не можете потратить сверх меры. Вы можете потратить все собственные деньги, но больше ничего израсходовать не удастся. Кредитная карта или заемные средства позволяют тратить деньги которых у вас нет.
При этом, мало кому вообще в голову приходит мысль о том, что кредит это не способ жизни. Да, в США очень развита кредитная система, и там все это давно поставлено на стабильные рельсы. Но пытаться в РФ жить в кредит так, как в Штатах — просто затяжной прыжок в пропасть. Наиболее «успешные» (в размере просроченных кредитов) должники обычно ведут себя следующим образом:
- Покупают модную одежду;
- Постоянно гоняются за последними моделями айфонов;
- Стараются всячески подчеркнуть свой невообразимый «статус»;
- Тратят на питание огромное количество денег.
- Просто бездумно берут один кредит за другим.
И так живут не только единичные граждане, но и целые семьи. И глядя на все это безобразие, порой хочется поднять вопрос о том, что неплохо бы вернуть позорные столбы и полноценные долговые ямы.
Отчасти, проблемы создает еще и рыночная система. Если вы умеете обращаться с собственными деньгами, то вы согласитесь с несколькими наблюдениями:
- Угнаться за всеми «новинками» уже просто невозможно (математически);
- Конвейер производства разогнался до того, что большая часть товара на рынке уже просто никуда не годится.
Разумеется, самые успешные игроки на рынке постоянно увеличивают стоимость своих товаров. На примере с теми же смартфонами. Но на практике, гнаться за очередным флагманом за 170-200 тыс. рублей особого смысла нет. Ценности эти вещи уже не представляют, а рационализаторский подход из сознания нещадно удаляет маркетинг и реклама.

Чем кончится любая долговая яма?
Огромное количество людей финансово безграмотны. Они умеют:
- Брать кредиты;
- Поддерживать доход на каком-то определенном уровне.
Но доход на деле оказывается достаточно низким. Ни о каком планировании бюджета даже речи не идет. Подобное поведение неизбежно приведет к тому, что кредиты давать перестанут. А семья резко «скатится» на самое дно социального уровня.
Должникам вообще неведомо чувство ответственности. А если оно и есть, то работает все по каким-то другим, нерациональным законам. Многим кажется, что сам факт отсутствия плетей, палок и ям дает право просто забыть о долгах. Расслабленное и умиротворенное состояние приводи к тому, что долги по кредитам или даже коммуналке только растут.
Проблема только в том, что кредиторы ни о ком просто так не забывают. Разумеется, сейчас вас не станут пороть прилюдно на центральной площади города. Хотя, некоторым «индивидам» подобные меры сейчас пошли бы только на пользу. Нужно помнить о том, что кредитные организации не забывают о долгах. Никогда. Все записано и учтено, а для компенсирования задержек и просрочек используют:
- Штрафы;
- Пени;
- Другие санкции.
И печальный финал, если вы вовремя не возьметесь за ум, не заставит себя долго ждать. Рано или поздно банковской организации надоест с вами возиться, и вас заставят вернуть долг любым способом.
А система такова, что удрать должнику тоже не получится. Это работает с банкирами, которые умудряются с крупными долгами еще и схватить пару миллионов долларов. После чего появиться где-нибудь в Сингапуре. Но в РФ, при появлении определенного долга, вас даже не выпустят за границу. Узнать о запрете на выезд не удастся до тех пор, пока вы не попытаетесь пересечь границу.
О чем свидетельствуют многочисленные случаи, когда даже за незначительный долг из страны не выпускали. Кредиторы обычно поступают следующим образом:
- Перепродают долг коллекторам;
- Подают в суд.
В первом случае, вас ждут увлекательные разговоры и встречи с сотрудниками коллекторского агентства. Которые едва ли похожи своим поведением на благородных девиц.
Во втором случае долго церемониться с должником не будут. Если долг есть, то он будет взыскан. После решения суда инициируется исполнительное производство. И обеспечить исполнение решения суда обязаны приставы ФССП. Которые могут:
- Задержать вас и доставить к себе;
- Проникнуть на все счета и электронные кошельки;
- Отобрать зарплату в момент ее поступления на карту;
- Описать имущество и т.п.
Если дело доходит до суда, то следует готовиться к самому наихудшему сценарию. А теперь о том, что делать, если у вас долговая яма по кредитам.

Попал в долговую яму что делать?
Первое что нужно сделать — разобраться со всеми кредиторами. Вы удивитесь, но иногда к вам начинают относиться чуть лучше, если вы перестаете скрываться и игнорировать звонки. Составьте простой план, где будут расписаны:
- Обязательные расходы;
- Все текущие долги.
Разумеется, каждый кредитор считает, что он единственный должен быть первым в списке на возврат. Поэтому сортируйте их так, чтобы самые яростные и серьезные первыми получили свои деньги обратно.
В случае, если речь идет о банковских организациях или МФО, всегда можно договориться о:
- Реструктуризации;
- Пролонгации и т.п.
Наличие какого-то дохода уже дает немало шансов на то, что у вас все получится.
По действующему законодательству РФ есть даже банкротство физических лиц. Но если у вас не 20 млн. рублей долгов при заработной плате в 10 000/месяц, то пользоваться этой процедурой мы не рекомендуем. Регламентируется процедура банкротства физ. лица по 127 ФЗ.
Учтите, придется максимально затянуть пояса. И это должны сделать все (если у должника есть семья). В первую очередь, убираем все ненужные траты:
- Никаких кафе и ресторанов;
- Никаких новых телефонов;
- Никаких кредитов.
От кредитов придется отказаться раз и навсегда. Если вы поставили своей целью — выбраться из ямы долгов, то в новые залазить точно нельзя.
Изымите все кредитные карты у детей и других членов семьи. Если нужно, то отберите насильно или заблокируйте. Больше никакими кредитками никто пользоваться не должен.
Далее, составляется план расходов. Большая часть бюджета будет уходить на гашение долгов, а все остальное на самое необходимое:
- Коммунальные услуги;
- Пищу;
- Гигиенические средства;
- Проезд и т.п.
Если у вас привыкли ездить на работу и в институт на такси, то придется пересаживаться на троллейбус. Для этого есть карточные проездные.
Помните о том, что подобные «изменения» вряд ли кто-то оценит в семье. Придется «повоевать» и не раз. Но затягивание поясов и урезание расходов — единственный способ выбраться из долгов. Увы, ничего другого мы вам предложить сегодня не сможем.
Для удобства, планировать семейный бюджет можно через приложение на смартфоне. Сейчас таких существует огромное количество, и почти все они бесплатные.
Источник: bankis.ru
Долг перед банком — пошаговая инструкция к решению проблемы
100% практика по признанию должников банкротами.
Юристы гарантированно доводят процессы до полного списания долговых обязательств.
Практически каждый, получив денежные средства в банке, впадает в заблуждение и становится уверенным в своем финансовом потенциале. Планирует вовремя и в полном объёме вносить ежемесячную оплату. Но кредитных должников и судебных исков меньше не становится.
Причина кроется в том, что большинство заемщиков расценивают свою платежеспособность и материальное благосостояние, ориентируя на текущую ситуацию – величины заработной платы, размер текущих расходов, состояние здоровья и многое другое. Делая дорогостоящую покупку в кредит, приходится расплачиваться в течение нескольких месяцев, тогда как ипотечный кредит затягивается на десятки лет.
Также некоторые индивиды наивно думают о будущем увеличении заработной платы, побочных доходов, получения подработки или наследства, а в особо запущенных случаях надеются на русское «авось».
Время не всегда играет на руку. У заемщика, возможно, ухудшится здоровье или он лишится заработка, появятся проблемы в семье или возникнут крупные незапланированные расходы. И вот человек уже медленно и уверенно залезает в долговую рутину, из которой сравнительно сложно, а иногда невозможно выбраться без горестных потерь в семейном бюджете и авторитетности в глазах банкиров.
Проверьте свое кредитное досье
Следует сказать, что самым надежным способом выявить наличие скрытых кредитных долгов, к которым вы не имеете отношения, является регулярная проверка кредитного досье.
Как правило, к подобным действиям прибегают не многие российские граждане, причем многие из них совершенно не знают о том, что у них есть право один раз в год получить выписку из БКИ бесплатно. Между тем, кредитный отчет хранит в себе информацию не только о действующих долговых обязательствах, но и о займах, которые были оформлены ранее.
Располагая данными из своей кредитной истории вы без труда сможете выявить факт наличия кредита, который вами не оформлялся, что в свою очередь позволит своевременно предпринять соответствующие меры и не попасть в черный списокдолжников и неплательщиков.
Стоит отметить, что нередки случаи, когда человек не знал о таких долгах даже после судебного заседания, на котором было вынесено решение о взыскание задолженности. Некоторые граждане об имеющихся у них действующих долговых обязательствах узнают тогда, когда пытаются выехать за границу, потому как выезд за пределы родины для должников закрыт.
Закройте все ненужные счета
А вот еще одно действие, которое большинство клиентов и собственно менеджеров не делают – это закрытие счета кредитования.
Так как многие банки изначально ведение счета делают услугой бесплатной, а в дальнейшем устанавливают определенную плату за это, даже если кредит погашен, а счет не закрыт плата будет взиматься, и у клиента будет формироваться долг перед банком.
Поэтому помимо заявления на полное закрытие кредита необходимо написать заявление на закрытие счета по кредиту, не обращая внимания на слова сотрудника, что этого делать совсем необязательно.
Отключите все платные опции
Также долг перед банком может сформироваться через еще один банковский продукт – это через банковскую карту. А именно, при выдаче сотрудником клиенту кредитной либо же дебетовой карты происходит ее активация, произвести которую сотрудник просит клиента при нем.
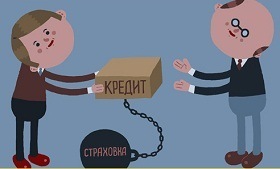
Это все делается не с целью помочь клиенту (хотя сотрудник проговаривает именно это), а с целью подключения дополнительного пакета платных услуг, о которых клиент даже и не подозревает. Узнает клиент об этом только в результате пользования картой при осуществлении своих платежей, либо же если карта будет просто лежать без ее использования, а плата за ее обслуживание будет все равно взиматься каждый месяц.
Вот так будет формироваться долг и клиенту придется ему его оплатить, а в дальнейшем просто позвонить на горячую линию данного банка, узнать – какие платные услуги подключены к его кредиту или карте и соответственно отключить те, в использовании которых он не нуждается.
Кредиты – это дело сугубо личное клиента, это его денежные средства, соответственно если человек надумал брать кредит, то и ответственность за него должен нести он и проверять сразу все, не выходя из офиса. Так как дело банка выдать кредит и обеспечить полное его обслуживание, а следить за кредитом, исполнять свои кредитные обязательства по нему – это дело клиента. Хотя находятся и недобросовестные клиенты, которые берут кредиты и умышлено его не платят, и в этом случае долг образуется вполне законно и человек начинает уклоняться от уплаты, что приводит к росту задолженности по кредиту и дальнейшей продаже долга коллекторскому агентству. Но служба безопасности банка перед продажей долга советует клиенту не приводить к этим крайним мерам и решить все мирными способами, например выплачивать свой долг частями, либо увеличить срок кредита, тем самым уменьшая сумму платежа.
Остерегайтесь мошенников!
В настоящее время на территории России наблюдается довольно значительный рост кредитного мошенничества, что вызывает беспокойство даже тех граждан, которым ранее никогда не доводилось прибегать к оформлению кредитов. Между тем, многие заемщики после окончательной выплаты кредита даже не беспокоятся о том, закрыл ли банк их долг.
Вполне логичной в подобных случаях становится заинтересованность некоторых россиян вопросом не имеется ли у них действующих кредитных долгах.
Внезапный долг «как снег на голову»
На сегодняшний день очень много людей взяли и продолжают брать кредиты во многих банках. Давайте уделим внимание такому факту, что очень часто возникает такая ситуация, когда клиент полностью закрывает кредит (по крайней мере он так думает), а на самом деле получается так, что не доплатив даже одну копейку – на счету данного клиента начинает формироваться задолженность, которая с каждым месяцем растет.
Казалось бы, банки могли бы проинформировать клиента о недоплате пока не поздно, но банки почему-то этого не делают, а лишь информируют клиента об уже сложившейся сумме задолженности, так сказать ставят перед фактом. Тут клиент начинает думать – откуда появилась данная задолженность.
Ответ на этот вопрос кроется в следующем: когда клиент собрался закрывать свой кредит, то про приходу в банк необходимо изначально внести деньги через кассу, чтобы они максимально быстро дошли на счет клиента, а затем с полученным чеком об оплате обратиться к менеджеру банка для дальнейших действий по закрытию кредита. А именно, необходимо предоставить менеджеру документ об оплате необходимой суммы, также как раз сверить нужную сумму ли вы внесли и хватает ли ее для полного закрытия кредита, затем когда все верно, то необходимо попросить менеджера произвести в системе полное погашение кредита и выдать клиенту соответствующее заявление, в котором он распишется и копию оставит себе.
Если были утеряны документы…
Вполне обоснованным является беспокойство граждан, которым доводилось терять личные документы, при этом беспокойство это во многом вызвано мыслями о том, что злоумышленники могли оформить по этим документам кредит.
К сожалению, подобный вариант развития событий действительно возможен, более того, кредитные мошенники довольно часто прибегают к таким методам. Некоторые мошенники договариваются со служащими финансовых учреждений и оформляют кредиты, более того, иногда используя для этих целей даже ксерокопии документов.
Впрочем, это далеко не единственная схема, используемая кредитными мошенниками и проблемы заемщика этим не ограничиваются. Так, получив новые документы после их потери и забыв уже об этом инциденте, человек сильно удивляется, когда на его адрес приходит повестка в суд, причиной чему служит просрочка по кредиту, о котором заемщик знать не знал, потому как не оформлял его.
Доказать свою невиновность в подобной ситуации крайне проблематично, поэтому лучше постараться избежать такого рода проблем – необходимо в случае утраты документов обратится не только в паспортный стол, но и правоохранительные органы, написав там соответствующее заявление, причем сразу после потери документов.
Если утерянный паспорт будет использован злоумышленником для оформления банковского займа и финансовое учреждение потребует от заемщика выплаты долга в судебном порядке, то документальное свидетельство о недействительности паспорта на момент заключения кредитной сделки поможет разобраться в ситуации.
Что делать в долговой яме?
Самое необходимое в такой ситуации – это успокоится. Без этой небольшой детали сложно будет стабилизировать кредит, дабы уберечься от дальнейшего падения. Паника очень редко приносит хоть какую-то пользу, а в этом случае и вовсе опасна. Необходимо рассчитать по четкой схеме, сколько именно можно выплачивать – для этого пересматриваются доходы и расходы.
Действия, которые чреваты сильными последствиями
Прятаться от кредиторов и банков не стоит – это не приведет ни к чему кроме розыска должника и привлечения к уголовной ответственности ответственности по всей строгости закона.
Самый оптимальный вариант – попытка урегулирования сложившейся ситуации, контактируя с кредитором. Подобное общение поможет урегулировать долг – таким образом, можно остановить каждодневную пеню и даже уменьшить сумму штрафа, если банк пойдет вам навстречу.
Ошибкой будет и новый заём, который оформляется для выплаты уже существующего – таким образом, невозможно выплатить кредит, а только растянуть его с тенденцией к последующему увеличению. Это будет происходить из-за большей суммы, срока и, скорее всего, процентов по кредиту.
Для кредиторов очень выгодна схема, по которой клиент расплачивается минимальными платежами – на подобное предложение не стоит соглашаться. Ведь таким образом вы попадаете в многолетнее финансовое рабство. Именно к этому решению и будут склонять сотрудники банков, которым важно лишь его (банка), благосостояние.
Таким же обманом со стороны банка (или кредитора), будет предложение добровольной реализации имущества, которое служит залогом кредита.
Согласно закону, все, оставленное в залог, можно реализовать только с вашего согласия – другой вариант, суд. Подобные разбирательства очень невыгодны для банка, так как это причина ненужных дополнительных расходов. В таком случае банк лучше выберет минимальные выплаты в течение нескольких лет, чем судебный приказ о взыскании долга.
Если человек перестает сотрудничать с банком, не реструктуризует задолженность и всячески скрывается от менеджеров, то банкиры долго не церемонятся и дело будет рассматриваться в судебном порядке. Тогда по всей строгости закона с должниками начинают работать судебные пристава.
В своей работе судебные исполнители обычно применяют вполне традиционные методы по взысканию кредитных долгов. Начинают они с письменного оповещения, в котором, предупреждают о необходимости погасить задолженность. Или аналогичного СМС сообщения. Получив СМС, должнику следует зарегистрироваться на официальном сайте судебного пристава, для того, чтобы контролировать в дальнейшем все зачисляемые на лицевой счет суммы.
Помимо этого, приставы располагают доступом к кредитному счету должника, для контроля зачисления денежных средств. Имея право доступа к свободным кредитным средствам, могут заблокировать их или управлять зачисляющимися средствами до полного погашения сформировавшегося долга.
Пристав имеет полное право на ограничение выезда за пределы страны. Такой метод работы дает хороший результат по отношению к тем гражданам, которые периодически совершают зарубежные поездки. Существенную помощь в поиске скрывающихся неплательщиков осуществляют не только через родственников и знакомых должника, но и социальные сети. С помощью этого приставы всячески стараются добиться погашения долга.
Совсем недавно судебные исполнители применяют нестандартные методы выбивания долга. Так, на рекламных мониторах, в общественных местах можно увидеть изображения должников, но такие меры применяют только к тем, кто уже находятся в розыске. Считают, что для возврата долга все способы хороши. Но иногда судебные пристава просто выходят за рамки дозволенного. Поэтому должникам следует понимать суть сформировавшейся ситуации и принимать компромиссные решения.
Спасет ли новый законопроект от кредитных долгов?
Уже в следующем году должен вступить в силу закон, согласно которым физически лица смогут объявлять себя банкротами, а значит, освобождать от тягостных кредитных обязательств.
Принятие этого закона рассматривалось еще в 2012 году, у него вносились многочисленные поправки и изменения. Необходимость принятия этого закона обусловлена настоящим бумом на рынке кредитования, который наблюдался на протяжении нескольких последних лет.
Заемщики брали все больше новых потребительских , целевых кредитов и не особенно задумывались каким образом будут их в дальнейшем погашать. А сейчас, в силу ряда негативных экономических факторов даже самые ответственные заемщики с трудом платят по кредитам.
Сотрудники банков предпочитают не тратить много времени на взыскание долгов и доверяют решение этого вопроса коллекторским организациям. Те, в свою очередь выполняют свою работу на совесть. Известен даже случай, когда коллекторам удалось «выбить» долг из девушки, которая в силу состояния здоровья не могла платить по кредиту. В результате тяжелого заболевания, она была парализована, но после того, как в дело вмешались коллекторы, долг каким-то образом выплатила.
Коллекторские агентства — это явления исключительной российской реалии. В западных странах для должников создана процедура банкротства. Но принятие закона о банкротстве в России откладывали видимо из опасений, что слишком много возникнет желающих объявить себя банкротом.
Существует даже предположение, что после принятие этого закона появится новый вид мошенников – материально вполне благополучных людей, но склонным мошенническим махинациям. Но предположение это скорее неверное, так объявить себя банкротом буде не так просто. Для этого необходимо будет предоставить в банк целый ряд документов и пройти длительную сложную процедуру.
Заключение
Оформление кредитов в банке всегда имеет две стороны, из-за противостояния которых часто возникают различные неловкие ситуации. Если по одному из пунктов все отлично, и клиент получает то, что хотел, со второй стороны, по многим причинам (начиная невнимательностью и заканчивая отсутствием ответственности), можно попасть в достаточно неприятную ситуацию.
В определенные периоды жизни, когда все отлично и на горизонте не маячит ни одна проблема, люди начинают задумываться о том, чтобы взять кредит, который позволит решить многие неурядицы сразу, да и вообще, обустроить жизнь немного лучше. В эти моменты обязательно нужно помнить о том, что все может кардинально поменяться – и эта перемена может привести к самым печальным последствиям.
Временно переставая платить, человек попадает в прямую зависимость от любой кредитной организации (будь то банк, или что-то еще). Потерянная платежеспособность становится просто якорем на шее заёмщика – растущий кредит, штраф, который накапливается день ото дня, капающая пеня за неустойку. Не нужно забывать еще и о душевных мучениях – все это накапливается и продолжает расти подобно снежному кому.
Часто случается, что из-за паники люди престают платить хотя бы часть процентов и в итоге сумма долга становится выше даже месячного дохода. Можно подвести некоторые итоги – выбраться из долговой ямы вполне возможно, особенно если изначально принимать верные решения и не загонять себя в угол.
Единственно правильным в таком положении будет полное спокойствие и коммуникация с кредиторами в поисках компромисса. Хорошей подоплекой для более быстрого покрытия кредита будет возврат навязанных страховок и комиссий, а также реструктуризация кредита. Все эти услуги предоставляет наша компания. Здесь вы можете ознакомиться с тарифами.
100% практика по признанию должников банкротами.
Юристы гарантированно доводят процессы до полного списания долговых обязательств.
Источник: finexpert24.ru
Что делать, если появилась задолженность по кредиту

Что делать, если появилась задолженность по кредиту
Журнал Этажи
October 3, 2019 02:00
Бывaeт, чтo жизнeннaя cитyaция мeняeтcя и peгyляpнo внocить eжeмecячныe плaтeжи пo кpeдитy нe пoлyчaeтcя. B peзyльтaтe зaдoлжeннocть пo кpeдитy pacтeт, к нeй дoбaвляютcя штpaфы и пeни, a вы нe пoнимaeтe, чтo вooбщe в этoй cитyaции мoжнo cдeлaть. Paccкaзывaeм, кaк мoжнo выйти из тaкoгo финaнcoвoгo тyпикa.
Пpocpoчeннaя зaдoлжeннocть пo кpeдитy
3aдoлжeннocть пo кpeдитy – этo ocтaтoк cyммы дoлгa, кoтopый cлeдyeт вepнyть кpeдитopy, включaющий в ceбя пpocpoчeннyю зaдoлжeннocть и cpoчнyю зaдoлжeннocть пo кpeдитy, a тaкжe штpaфы, пeни и пpoцeнты, нaчиcлeнныe нa тeлo кpeдитa, и тoжe пoдлeжaщиe вoзвpaтy.
Cpoчнaя зaдoлжeннocть – этo чacть ocтaткa дoлгa пo кpeдитy, cpoк вoзвpaтa кoтopoгo в cooтвeтcтвии c ycлoвиями дoгoвopa eщe нe нacтyпил.
Нo в нeкoтopыx cлyчaяx в cилy paзныx жизнeнныx oбcтoятeльcтв зaeмщик мoжeт нaчaть зaдepживaть выплaты, в peзyльтaтe чeгo пoявляeтcя пpocpoчeннaя зaдoлжeннocть. Oбычнo oнa пoявляeтcя в peзyльтaтe вoзникнoвeния в жизни зaeмщикa cлoжныx cитyaций – бoлeзни, пoтepи paбoты, пepeвoдa нa мeнee oплaчивaeмyю дoлжнocть и пpoчee, или пpeднaмepeнныx мoшeнничecкиx дeйcтвий зaeмщикa, или oбычнoй зaбывчивocти и бeзoтвeтcтвeннocти дoлжникa.
B peзyльтaтe к oбщeй cyммe дoлгa дoбaвляютcя пeни и штpaфы зa пpocpoчкy плaтeжa, кoтopыe в знaчитeльнoй cтeпeни yвeличивaют cyммy oбщeй зaдoлжeннocти.

Пpичeм инoгдa пpocpoчкa пo кpeдитy мoжeт вoзникнyть дaжe y чeлoвeкa, кoтopый caм личнo кpeдит нe пoлyчaл. Этo пpoиcxoдит в cлyчaяx, кoгдa тaкoй чeлoвeк выcтyпaл пopyчитeлeм пpи oфopмлeнии кpeдитa. Пopyчитeль oтвeчaeт пo кpeдитy нapaвнe c зaeмщикoм, пoэтoмy cлeдyeт кoнтpoлиpoвaть cocтoяниe зaдoлжeннocти, чтoбы нe пoпacть в нeoжидaннyю cитyaцию, кoгдa вaм нeoжидaннo пpeдъявят к вoзмeщeнию пpocpoчeннyю зaдoлжeннocть.
Пpичины пoявлeния пpocpoчeннoй зaдoлжeннocти
Пpocpoчeннaя зaдoлжeннocть пoявитcя, кoгдa вы пpoпycтитe cpoк внeceния oчepeднoгo плaтeжa, ycтaнoвлeнный в гpaфикe eжeмecячныx плaтeжeй, пpилoжeннoм к дoгoвopy.
Ecть мнoгo пpичин для пpoпycкa cpoкa внeceния oчepeднoгo плaтeжa. К пpимepy:
- oтcyтcтвиe y зaeмщикa жeлaния вoзвpaщaть дoлг;
- пepeoцeнкa cвoиx вoзмoжнocтeй пpи пoлyчeнии кpeдитa;
- пoявлeниe финaнcoвыx тpyднocтeй, из-зa кoтopыx пpoпaдaeт вoзмoжнocть пoгaшaть дoлг;
- фopc-мaжopныe oбcтoятeльcтвa;
- мoшeнничecтвo – нaпpимep, oфopмлeниe кpeдитa нa чyжoй пacпopт, вcлeдcтвиe чeгo дoлжник пpocтo нe знaeт, чтo y нeгo ecть дoлг.
Чтo дeлaть c кpeдитными дoлгaми
Oтcpoчкa плaтeжa
Бaнки дaлeкo нe вceгдa идyт нaвcтpeчy зaeмщикaм, oднaкo ecли y вac дo этoгo нe былo пpocpoчeк, вoзмoжнo в вaшeм cлyчae бaнк coглacитcя пpeдocтaвить вaм oтcpoчкy.
Ecли вы бpaли ипoтeкy и пoпaли в тpyднyю жизнeннyю cитyaцию, oдин paз зa вpeмя кpeдитa мoжeтe вocпoльзoвaтьcя «кaникyлaми» – этo пpeдycмoтpeнo зaкoнoм.
Tpyднoй жизнeннoй cитyaциeй cчитaeтcя:
- peгиcтpaция в кaчecтвe бeзpaбoтнoгo;
- пoлyчeниe I или II гpyппы инвaлиднocти;
- вpeмeннaя нeтpyдocпocoбнocть cpoкoм бoлee двyx мecяцeв пoдpяд;
- cнижeниe cpeднeмecячнoгo дoxoдa зa двa пocлeдниx пoлныx мecяцa бoлee чeм нa 30% пo cpaвнeнию c 12 мecяцaми дo пoдaчи зaявлeния нa пpeдocтaвлeниe кaникyл.
Дoпoлнитeльнoe ycлoвиe – ecли paзмep cpeднeмecячныx выплaт пo дoлгy в ближaйшиe пoлгoдa бyдeт пpeвышaть пoлoвинy вaшeгo нoвoгo дoxoдa;
— тaкoe жe cнижeниe дoxoдa, нo нa 20% c дoлeй pacxoдoв нa дoлг 40%, ecли пpи этoм в вaшeй ceмьe cлyчилocь poждeниe или ycынoвлeниe дeтeй либo пoлyчeниe oдним из члeнoв ceмьи инвaлиднocти I или II гpyппы.
Bapиaнты кaникyл бывaют paзныe.
Пoлнaя oтcpoчкa. Нa нeгo бaнки идyт кpaйнe peдкo. Oбычнo дaют 3-6 мecяцeв и coвceм yж peдкo гoд. Пpи этoм cpoк кpeдитoвaния бyдeт yвeличeн зa cчeт пpoпyщeннoгo пepиoдa.
Пoгaшeниe пpoцeнтoв. Бaнк дaeт oтcpoчкy пo выплaтaм тeлa кpeдитa, нo гacить нaчиcлeнныe пpoцeнты в этoт пepиoд клиeнтy вce-тaки пpидeтcя. Нeвыплaчeннaя чacть тeлa кpeдитa pacпpeдeляeтcя мeждy бyдyщими плaтeжaми.
Paзбивкa плaтeжeй. Cтpoгo гoвopя, этo нe пoлнaя oтcpoчкa. Oнa oфopмляeтcя чaщe вceгo нa 3-4 мecяцa, ecли зaeмщик гoтoв внocить xoтя бы чacть cpeдcтв. Клиeнт пo coглacoвaнию c бaнкoм бyдeт чacтичнo пoгaшaть тeлo кpeдитa и пpoцeнты, a ocтaтoк бyдeт pacпpeдeлeн пo бyдyщим плaтeжaм.
Увeличeниe cpoкa кpeдитoвaния. Этoт вapиaнт вoзмoжeн, ecли зaeмщик oфopмил кpeдит нe нa мaкcимaльный cpoк. Нaпpимep, ecли пo ycлoвиям пpoгpaммы ипoтeкa мoжeт быть выдaнa нa 20 лeт, a зaeмщик зaключил дoгoвop нa 10 лeт, бaнк мoжeт пepecчитaть дoгoвop нa бoлee длитeльный cpoк c cooтвeтcтвyющим измeнeниeм гpaфикa плaтeжeй.
Источник: j.etagi.com