
Вопрос о том, по каким законам и правилам делится ипотека при разводе, не теряет своей актуальности. Приобретение жилого помещения в личную собственность в современной экономической ситуации – это сложная задача, а покупка квартиры или дома при официальной регистрации отношений на основании ипотечного займа является практически единственным выходом для молодых семей.
Как делится ипотека после развода? Кто имеет право жить на приобретенных квадратных метрах, а кому придется переезжать? Выделяется ли доля детям, если часть задолженности погашена семейным капиталом? Можно ли обойтись без суда при определении права собственности? Квартира в ипотеке при разводе и есть ребенок?
Вопросов много, попробуем найти ответы.
Юристы шутят, что ипотека крепче брака. Через года-два-десять супруги решают, что больше не хотят жить вместе. Обязательство же перед банком придется выполнять. Развод через суд по ипотеке долгие годы заставит бывших влюбленных встречаться и общаться.
В данной статье мы не будем рассматривать вариант покупки за наличный расчет. Это — тема отдельных разговоров. Мы рассмотрим ситуацию, когда еще одним участником брака становится банк. Он контролирует финансы семьи, он решает, что покупать, а что нет. Именно его интересы будут приоритетными при разделе имущества при разводе и квартире в ипотеке.
Раздел имущества при разводе. Ипотечная квартира
Изучением нюансов взаимоотношений с банком мы и займемся.
Важная информация! При разделе имущества долговые обязательства по выплате ипотечного займа распространяются на обоих супругов, данное требование указано в Семейном кодексе. Жилое помещение, приобретенное таким образом, также является общей собственностью не зависимо от того на кого из супругов оформлена.
Учитывая это обстоятельство, рассмотрим подробнее, как делится ипотека при разводе, и что требуется для выполнения этого действия на практике.
Уведомление банка о расторжении брака
Ипотечные займы для семейных пар предлагаются с условием, что один из молодоженов – это заемщик, а другой – созаемщик. Ответственность за кредит перед банковской организацией распределяется равноценно, поэтому, если принято решение о расторжении брака, требуется уведомить об этом кредитную компанию. В свою очередь, банк может предложить оптимальные условия по разделу оставшегося займа.
Варианты действий при разводе и разделе ипотеки
Продажа ипотечной квартиры и последующее погашение кредитных обязательств из вырученных денежных средств, а затем деление остатка между супругами – это наиболее выгодный вариант, но его осуществление не всегда возможно. Есть ряд требований, которые обязательны к исполнению:
- Согласование сделки с банком, выдавшим ипотечный займ. Финансовая организация не всегда выдает одобрение на ее совершение, так как теряет определенный процент в виде денежных средств. В основном сотрудниками предлагается продажа имеющейся недвижимости и приобретение отдельного жилья для каждого из супругов в ипотеку от данного банка. В данном случае учитывается платежеспособность потребителей;
- Затруднительный поиск покупателя, с залоговым имуществом, как правило, отказываются связываться, поэтому супругам придется потратить время и ресурсы на то, чтобы найти подходящего приобретателя;
- Совместное сотрудничество, чтобы избежать разногласий в момент сделки, супругам потребуется действовать сообща, что не всегда возможно из-за негативных эмоций по отношению друг к другу.
В любом случае, каждая из проблем решаема. Подробнее о продаже квартиры в залоге в другой статье: Продажа или покупка недвижимости под залогом – оцениваем риски
Как разделить квартиру в ипотеке при разводе? #юрист #развод #ипотека #квартира
Еще одним вариантом можно назвать – это отказ одного из супругов от прав на ипотечную недвижимость. Данное действие позволяет ему освободиться полностью от кредитного обязательства, так как ответственность за него перекладывается на второго члена семьи, в пользу которого был написан отказ.
Банковская организация признает такое решение только в том случае, если подтверждена платежеспособность супруга, а у другого имеется жилая площадь помимо объекта приобретенного в счет ипотеки.
Важно знать! За переоформление ипотеки при разводе может взиматься дополнительная комиссия, размер которой составляет до 1 процента от суммы, что осталась для погашения.
Некоторые кредитные компании требуют досрочное погашение ипотеки, такой способ применим при разводе, так как имеет ряд преимуществ:
- Раздел совместного имущества осуществляется уже на основании законодательства;
- Супруги избавляются от кредитных обязательств и могут жить спокойно;
- Не требуется совместное проживание для полноценного исполнения кредитных обязательств перед банком.
Здесь потребуется совместные согласованные действия по поводу погашения задолженности.
Существуют некоторые факторы, которые влияют на процесс раздела жилого объекта недвижимости, взятого в ипотеку.
Раздел ипотеки, если в семье несовершеннолетние дети
Важным вопросом среди граждан является то, как делится ипотека при разводе с детьми, так как они находятся под защитой государства. Если есть ребенок, то в процессе его местожительство определяется с матерью, поэтому ей зачастую выделяется большая часть недвижимости с расчетом на несовершеннолетнего гражданина. Ответственность же за выполнение кредитных обязательств перед финансовой организацией распределяется в равных долях между бывшими супругами.
Если мать предоставляет документальное подтверждение о своей нетрудоспособности, то ее платеж может быть значительно уменьшен, в данном случае требуются веские основания и одобрение со стороны кредитной компании.
Ипотека при разводе если использован материнский капитал
Известная программа, действующая на территории Российской Федерации по поддержке молодых семей, уже стала нормой для граждан. Поэтому важно понимать, как осуществляется раздел и развод при ипотеке с материнским капиталом. Возможны два варианта:
- Разделить деньги между супругами после продажи недвижимости, при покупке которой использовался материнский капитал;
- Раздел недвижимости супругов без отчуждения.
В первом случае полностью гасится долг перед банком для снятия обременения, выделяются доли детям по нотариальному обязательству, которое храниться в пенсионном фонде, и после этого продается жилая площадь. Для продажи необходимо получить Распоряжение органа опеки и попечительства о разрешении отчуждения долей, принадлежащих несовершеннолетним. Обязательным аспектом является предоставление долей детям в другой недвижимости, при этом их размер должен быть не меньше, чем в реализуемом объекте.
Важно знать! Деление собственности, приобретенной с использованием материнского капитала, осуществляется строго с согласия органов опеки и под контролем соответствующих инстанций, которые обеспечивают защиту прав несовершеннолетних граждан страны. Доли которые должны принадлежать детям не подлежат разделу!
Следует понимать, что при отсутствии должных знаний в юридической сфере, за разделом лучше обратиться к специалистам.
Военная ипотека при разводе
Данное кредитование отличается рядом условий, так как оплата обязательства осуществляется не самим заемщиком, а Государством. Поэтому оно имеет три основных правила:
- Договор заключается только с военнослужащим;
- Подпись и согласие супруги в качестве созаемщика не потребуется;
- Сумма кредита ограничивается размером в 2350000 в рублевом эквиваленте;
- Военный является единственным владельцем объекта недвижимости;
- Переоформление кредитного договора запрещено.
Учитывая данные обстоятельства, вопрос о том, кому достанется ипотечная квартира при разводе стоит очень остро между супругами, они сталкиваются с рядом проблем при разделе. Здесь потребуется обратиться в судебную инстанцию для разрешения конфликтной ситуации.
Важно знать! Банки нередко выдавая военную ипотеку, требуют брачный договор. Одним из его условий является то, что при разводе единственным владельцем будет военнослужащий. Членам его семьи нужно быть внимательными перед подписанием бумаг.
К сожалению, на практике раздел квартиры может затянуться на неопределенный срок, поэтому лучшим решением будет условная договоренность между супругами.
Раздел ипотеки, оформленной до брака
Данное имущество не является общей собственностью, поэтому разделу не подлежит. Также при осуществлении выплат за жилье обоими, в случае их развода, один из супругов вправе подать иск на возврат денежных средств.
Потребуется документальное подтверждение того, что он совершал выплаты в пользу банковской организации, но собственником и созаещиком жилья не является. Лучше обратиться к квалифицированному специалисту за помощью.
Также супруг может подать на возмещение расходов, произведенных на неотделимые улучшения в объекте недвижимости, но необходимо доказательства использования личных средств (например, договор дарения денежных средств).
Рекомендуемая статья: Можно ли делать перепланировку когда квартира в ипотеке
Как делится ипотека при разводе взятая в браке: пошаговая инструкция
Расставание неизбежно. Осталось решить массу проблем. Например, как подать на развод если есть ипотека? С чего начинать?
С посещения банка. В любом кредитном договоре можно найти пункт о том, что об изменениях в своей жизни должник обязательно уведомляет займодавца. Это относится и к смене паспорта, и к переезду или разводу. Если игнорировать это положение, банк может заявить о досрочном расторжении договора.
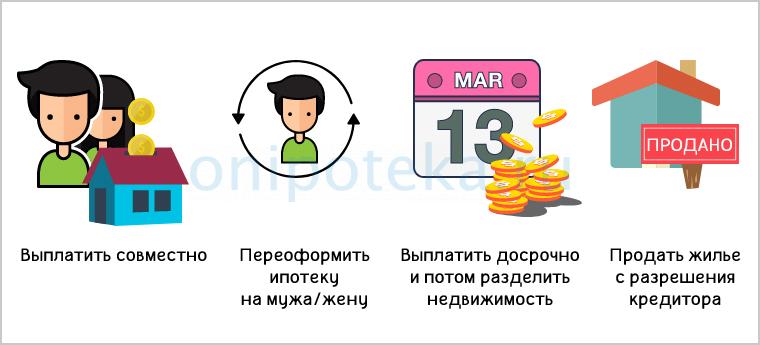
В данном конкретном случае надлежит решить проблему раздела квартиры в ипотеке после развода. Можно:
- выплатить совместно, потом продавать или разменивать;
- перевести долг на мужа или жену. Обязательное условие — платежеспособность и соответствие требованиям банка;
- выплатить заем досрочно и делить недвижимость уже без обременений;
- реализовать жилье, если кредитор даст согласие. Вырученными деньгами погашается задолженность, остаток муж и жена распределяют между собой.
Все варианты, как поделить ипотеку при разводе, заслуживает отдельного рассмотрения. Есть еще несколько типичных ситуаций, но о них поговорим позже.
Совместное погашение
Вариант, когда бывшие супруги совместно выплачивают остаток задолженности, для банковских структур наиболее предпочтителен. Деньги поступают в соответствии с графиком. Кто плательщик, кредитную организацию не интересует.
Но его очень сложно реализовать на практике. Мало кому удается сохранить дружеские отношения.
Один из созаемщиков становится титульным
Переоформление ипотеки на одного супруга при разводе не приветствуется, но принимается. Если банк разрешает данную процедуру:
- оценивается платежеспособность нового заемщика;
- готовятся изменения к кредитному договору;
- в ЕГРН передаются корректировки;
- снимается действующее обременение и накладывается новое.
Бывшим супругам остается самостоятельно уже без участия банка решать, кто и кому какую сумму выплачивает. Бывший собственник может отказаться вообще от любых притязаний как на квадратные метры и потраченные деньги, так и потребовать компенсацию. Чаще всего на помощь приходит суд.
Досрочное погашение
Всегда можно выплатить долг досрочно, сэкономив на процентах за несколько лет. Если ипотека взята в браке при разводе у супругов появится возможность окончательно расстаться в минимальные сроки. Нужная сумма поступила на счет банка? Снимается обременение.
Далее бывшие родственники самостоятельно (или с помощью адвокатов и судебных прений) определяют, кто и на каких условиях будет жить в квартире, кому полагается денежная компенсация.
Продажа квартиры с разрешения банка
Вариант — наименее приемлемый для всех сторон. Причины:
- сложно найти желающего приобрести жилье с обременением. Процедура еще больше усложняется, если квадратные метры куплены по ДДУ у застройщика, и дом еще не сдан в эксплуатацию;
- если продажей занимается банк, результата можно ждать месяцами. Недвижимость выставляется на электронные торги. В лучшем случае ее купят по минимальной стоимости. Денег хватит только на то, чтобы закрыть долг перед банком.
Как продать квартиру в ипотеке при разводе? Если заемщик самостоятельно нашел покупателя, процесс выглядит следующим образом:
- Арендуются две банковские ячейки. В одну помещаются деньги, предназначенные для кредитора. Во вторую — остаток для продавца.
- Заключается договор купли-продажи. В ЕГРН сдаются документы, подтверждающие переход права собственности. Обязательное условие — сохранение залога в пользу кредитора.
- После получения выписки из ЕГРН представитель банка забирает деньги из первой ячейки и погашает ими задолженность. Продавец получает справку о том, что кредит закрыт.
- Стороны по договору купли-продажи совместно обращаются опять в ЕГРН и подают заявление о снятии обременения.
Только после этого продавец получает свою часть денег. Деление остатка с бывшим супругом банком не контролируется и не регулируется.
Есть еще несколько способов, как платить ипотеку при разводе.
- пустить вопрос на самотек. Развод с женой и квартира в ипотеке? Никто ничего не платит. Через 3-6 месяцев банк устанет ждать и обратится в суд с требованием о продаже залога. Вопрос с разделом будет решен без участия супругов. Они не получат ничего;
- заранее составить брачный договор, по которому квартира будет принадлежать титульному заемщику. Развод ничего не меняет. Нет необходимости переоформлять документы, срочно продавать недвижимость и т. д.
Квартира покупалась до женитьбы? Ипотека до брака делится ли при разводе? Официально нет, но у второй половины всегда остается право через суд доказать, что долг перед банком погашался из ее/его заработной платы.
Что выбирать из перечисленного — личное дело каждого. Ситуация осложняется при наличии детей, если часть долга погашалась за счет воинского или материнского сертификата. Возможно наличие созаемщиков, предъявляющих свои права на недвижимость и т. д. Часто установить истину удается через суд после многолетних разбирательств и взаимных обвинений.
Как делится ипотека, если квартира в совместной собственности? Обязателен ли принцип равенства долей
Квартира, машина, мебельный гарнитур приобретены в браке? Собственники — оба супруга. Кто записан официальным собственником, не учитывается. Есть некоторые исключения, но о них — позже. Основание — ч. 1 ст. 34 СК РФ. Вывод — при разводе ипотека делится между супругами поровну.
И это относится не только к квадратным метрам, но и к долгам перед займодавцем.
Есть ситуации, когда принцип равенства долей нарушается. Например:
- после рождения второго ребенка маткапиталом погашена часть задолженности. Дети после развода при совместной ипотеке живут с матерью? Она вправе требовать пересмотра долей;
- один из супругов проиграл дом или автомобиль в карты, его действия привели к пожару, дополнительным расходам и т. д.
Основания для уменьшения/увеличения доли каждого перечислены в ч. 2 ст. 39 СК РФ.
Важно! Ипотека в браке как делится при разводе? Формально можно не запрашивать в банке разрешение на выделение долей даже при наличии непогашенной задолженности.
Обязанность погасить кредит сохраняется за обоими, пока не определено иное. Но и проводить операцию за спиной банка не следует. Если дело рассматривается в суде, кредитор становится третьим лицом, не заявляющим самостоятельные требования.
Суд может разделить не только имущество, но и долги перед банком. Не стоит забывать, что пока оба супруга значатся заемщиками (созаемщиками), за ними в равной мере сохраняется обязанность вносить ежемесячные платежи. Изменить кредитный договор только при наличии желания заемщиков не получится.
Недвижимость оформлена в долевую собственность. Как проходит раздел
В выписке из ЕГРН значится несколько собственников? Для каждого определена его часть? При ипотеке в долях при разводе каждый получает то, что указано в документах.
В оптимальном варианте составляется соглашение. В нем прописывается, кто какой комнатой владеет. Документ регистрируется в контролирующих органах, делятся лицевые счета за коммунальные услуги. Квартира становится коммунальной.
Ситуация усложняется, если квартира приобретена на заемные деньги и является обеспечением по кредиту. Еще одна проблема — необходимость выделения долей в натуре. В частности, это относится к однокомнатным квартирам. К тому же комнаты могут иметь разную площадь, не соответствовать долям, заявленным официально.
Переговоры по вопросу, как делится ипотека при разводе когда на жену оформлена большая часть недвижимости, а платит муж, не дают результата? Придется обращаться в суд. Если с жилья еще не снято обременение, банк становится третьей стороной процесса.
Он может пойти на изменение условий кредитного соглашения, увеличение срока финансирования, если платежеспособность бывших супругов снижается. Причина? Невыгодно продавать доли в квартире.
Но банкам и невыгодно вникать в подробности семейных драм половины заемщиков. Чтобы не отвечать на вопросы, как разменять квартиру в ипотеке при разводе, они просто запрещают любые операции с недвижимостью до внесения последнего платежа.
Как разделить квартиру после развода. Пошаговая инструкция раздела ипотеки
Вне зависимости от того, какой способ раздела квартиры выбран (совместное погашение, передача в собственность одному из заемщиков, продажа), начинать нужно с внимательного изучения кредитного договора. Если в нем значится запрет на совершение любых действий, связанных с переводом или разделом ответственности, решить проблему поможет только суд.
Важно подчеркнуть, что судебная практика по таким вопросам в России неоднозначна. Ни Верховный Суд, ни Пленум ВС не смогли сформулировать еще единое мнение о том, делится ли ипотека при разводе.