По закону уплаченные за страховку средства в некоторых случаях можно вернуть до ее завершения. Возврат части страховой премии по ОСАГО выполняется за вычетом 23 % и возможен при наличии законных оснований, по заявлению автовладельца или по решению суда, если страховщик отказывается возвращать деньги за страховку. Обычно страховые компании выдают возврат без проблем.
Рассчитать ОСАГО онлайн по новым тарифам и самостоятельно: пример вычислений, и о том, как изменились расценки
Достаточно иметь выход в интернет, а также деньги на расчетном счете или в любой другой системе, позволяющей произвести платеж, не выходя из дома. Готовый полис приходит на электронную почту в формате «пдф». Затем его можно распечатать и спокойно возить с собой. Сервис Банки.ру – удобный способ рассчитать полис. По мере внесения сведений будут меняться окна.
То есть сначала будет доступен выбор марки автомобиля, потом откроется окно для выбора года выпуска и так далее.
Видеорегистратор — залог уверенности на дороге
Как рассчитывается ОСАГО, скидки, коэфициэнты.
- Поможет доказать вашу невиновность!
- GPS-нaвигaтoр и Wi-Fi
- Съeмкa в Full Hd и кaмeрa зaднeго видa в кoмплeкте
- Сeнсoрный IPS-диcплeй
- Кoнтрoль пoлocы движeния Adas
- Гарaнтия 1 гoд + СКИДКА 50 %!
Калькулятор ОСАГО: рассчитать стоимость страховки в 2022 онлайн
Калькуляторы расчета страховой премии ОСАГО: сколько стоит страховка на машину
Сумма рассчитывается индивидуально на основании базовой ставки и коэффициентов.
Так как ОСАГО носит обязательный характер, то соответственно его необходимо ежегодно продлевать.
| Транспортные средства | минимальная ставка в рублях |
| Мототранспорт | 867 |
| Легковые авто для юр. лиц | 2573 |
| Легковые авто для физ.лиц | 3432 |
| Такси | 5138 |
| Грузовой транспорт с максимальной массой меньше 16 тонн | 3509 |
| более 16 тонн | 5248 |
| Авто для перевозки пассажиров до 16 мест | 2808 |
| Более 16 мест | 3509 |
| Троллейбусы | 2808 |
| Трамвай | 1751 |
| Трактора и другая строительная техника | 1124 |
Т – тариф, ТБ – базовый тариф, КТ – территория использования, КБМ – наличие страховых выплат, КВС – возраст и стаж водителей, КО – количество допущенных лиц, КМ – мощность двигателя, КС – сезонность, КП – срок, КН – грубые нарушения условий страхования.
Страховая премия ОСАГО: что это такое, указана ли она в договоре, как рассчитывается, каков минимальный размер, возможен ли возврат?
Такая ситуация возникает, потому что в офисах страховщиков большие очереди на получение полисов ОСАГО. Поэтому многие обращаются к посредникам и страховым агентам, которые навязывают дополнительные страховые продукты. Ведь от количества проданных страховых продуктов зависит их доход.
Выплата по страховке при ДТП. ТОП 5 важных правил!
Бесплатная диагностика ходовой части
- проверка за 0 рублей;
- запись на любое удобное для вас время;
- проверка основных узлов подвески;
- диагностика навесных ремней;
- оценка состояния осветительных приборов.
- Базовая ставка 3786 руб., установлена страховщиком;
- КТ 1 – территория использования – город Анапа;
- КБМ 0,85 – 0 страховых возмещений;
- КВС 1,04 – 28-летний водитель со стажем 9 лет;
- КО 1 – ограниченное количество допущенных водителей;
- КС 1и КП 1 – страховка на год;
- КМ 1,4 – мощность двигателя 124 л/с;
- КПР 1 – прицеп отсутствует;
- КН 1 – отсутствуют грубые нарушения условий страхования.
Порой, обстоятельства могут сложиться таким образом, что автовладельцу больше не понадобится полис ОСАГО. В данном случае он имеет полное право расторгнуть страховой договор. Однако далеко не всегда возможно вернуть часть денежных средств, уплаченных за автогражданку.
Мнение эксперта
Черноволов Василий, эксперт-автомеханик 1-й категории
Если у вас есть вопросы, с удовольствием помогу!
Задать вопрос эксперту
Страховая премия ОСАГО: что это такое и как рассчитывается при оформлении полиса, её минимальный размер и можно ли вернуть всю сумму при расторжении договора? • идентификатор ТС в этом поле можно указать номер VIN номер кузова номер шасси;. А для 41-летнего водителя со стажем больше 5 лет 0,96;. Если вам нужна консультация, буду рад помочь!
Расчет ОСАГО: формула для вычисления стоимости страховки, как узнать цену полиса на основе действующих тарифов и коэффициентов?
Страховая премия ОСАГО в 2022 году — размер, порядок расчета и возврата
Побеспокоиться о продолжении срока действия страховки необходимо заранее.
Стандартный договор автогражданки заключают на год.
Что это такое?
Полезное видео
Также страховщики вправе применять собственные коэффициенты для более точного определения рисков.
От чего зависит стоимость страховки и кем она устанавливается? На первый взгляд правила расчета страховки выглядят сложными. Тарифы и коэффициенты, а также непонятные аббревиатуры вводят в смятение. Но так ли все сложно? Разберем, из чего состоит стоимость страховки, и приведем примеры удачных калькуляторов для расчета стоимости полиса ОСАГО.
Кто рассчитывает стоимость страховки?
Таким образом, коэффициент может значительно уменьшить размер страховой премии, а может увеличить ее. Коэффициент будет равен 1, если в течение предыдущего года водитель не был вписан в страховку, а пользовался страховкой без ограничений или впервые становится страхователем автомобиля.
Автошторки ТРОКОТ на магнитах — альтернатива тонировке
- Магнитные крепления позволяют быстро установить и снять экраны
- Отличный обзор по зеркалам
- Без вреда для обшивки двери
- Защита частной жизни
- Регион регистрации собственника автомобиля.
- Государственный регистрационный знак ТС, VIN, производитель, модель, год выпуска, технические характеристики.
- ФИО, дата рождения, реквизиты водительского удостоверения лица, допущенного к управлению автомобилем. Указывают отдельного для каждого вписанного в страховку человека.
- Необходимый период страхования, сроки использования полиса.
Помимо того, что СК рассматривает все обстоятельство страхового дела страхователя, компания также производит оценку ситуации на рынке данных услуг. Размер суммы, которую страхователь должен оплатить СК рассчитывается исходя из различных коэффициентов и самого базового тарифа.
Мнение эксперта
Черноволов Василий, эксперт-автомеханик 1-й категории
Если у вас есть вопросы, с удовольствием помогу!
Задать вопрос эксперту
Коэффициенты • А какой выбрать тариф, определяет сама страховая компания. Таким образом, только 4 значения КВС могут быть применены при расчете. Если вам нужна консультация, буду рад помочь!
Минимальный размер
Способы оплаты
Вы сами можете выбрать удобный для вас способ оплаты данного страхового продукта.
Намного проще в этой ситуации решить данный вопрос в до судебном порядке.
Источник: bestcars24.ru
Калькулятор ОСАГО 2023: расчет стоимости по всем страховым РСА!
Сравните условия на автострахование автомобиля и рассчитайте стоимость полиса ОСАГО на калькуляторе одновременно в 25 страховых компаниях.✅ Выберите и оформите полис Е-ОСАГО онлайн напрямую без комиссий и переплат по официальной цене РСА 2023 года.
- Как рассчитать стоимость ОСАГО самому онлайн?
- Примерный расчет цены полиса 2023 на калькуляторе
- Выбор страховой компании по стоимости для оформления
- Формула – От чего зависит стоимость страховки ОСАГО?
- Базовый тариф ОСАГО
- Таблица базовых тарифов по страховым компаниям 2023 года
- Онлайн-калькулятор ОСАГО на официальном сайте РСА
- Cтоимость неограниченной страховки
- Цена для начинающего водителя онлайн
- Можно ли рассчитать по временной регистрации ?
- Таблица – Как изменятся тарифы ОСАГО?
Как рассчитать полис ОСАГО на автомобиль самостоятельно?
- Выберите тип транспортного средства.

- Потребуется самостоятельно выбрать количество и возраст водителей, тип, марку и модель транспортного средства.

Предварительный расчет полиса ОСАГО без личных данных


Онлайн-калькулятор Е-ОСАГО
Страховая премия по ОСАГО и КАСКО: что это
Чтобы защитить свою ответственность на дороге и обезопасить себя от рисков финансовых потерь при необходимости восстановления собственного автомобиля, водители заключают договоры обязательного и добровольного страхования. Но действовать приобретенный полис начнет не в момент его оформления.
Действующим его способна сделать лишь уплаченная автомобилистом страховая премия ОСАГО или КАСКО.
Страховая премия — что это?
Далеко не каждый водитель разбирается в терминологии, которую используют страховые компании. Однако существуют понятия, знать о которых необходимо. И одним из них является «страховая премия». Что же это за термин, и что он означает? Этим термином страховщики называют стоимость договора.
Именно эту сумму автовладелец должен заплатить страховщику за приобретенный полис. Следует учитывать, что она не является фиксированной величиной. Ее размер зависит:
- от региона проживания владельца;
- марки и технических характеристик автомобиля;
- стажа и возраста водителя.
Страховая сумма может характеризоваться определенными особенностями:
- Она насчитывается ежегодно.
- Оплачивается лицом, застраховавшим свою ответственность или автомобиль.
- Не возвращается в случае полного периода использования страховки.
- Может быть выплачена автомобилисту частично, если он досрочно расторгнул с компанией договор.
Если автовладелец не оплатит оговоренную сумму, страховая компания имеет право аннулировать приобретенный им полис.
Правила расчета страховой премии
Определяя стоимость договора, компании не могут руководствоваться только своими желаниями и понятием прибыли. Все расчеты должны быть обоснованы и обязаны опираться на соответствующие законодательные акты.
Независимо от того, оформляется ли полис в рамках обязательного страхования, или автовладелец решил защитить свое имущество по добровольной программе КАСКО, основу расчета составляют:
- базовые тарифы;
- поправочные коэффициенты;
- период страхования;
- порядок уплаты страховой премии.
Однако каждая из программ имеет свои особенности, которые отражаются на результатах. Кроме того, порядок определения страховой премии по КАСКО и ОСАГО имеет свои отличия. Поэтому суммы, подлежащие уплате по этим программам, будут существенно различаться.
По ОСАГО
Определение стоимости ОСАГО более прозрачно и понятно автомобилистам, поскольку основывается на тарифах, утвержденных на законодательном уровне и обязательных для использования всеми страховыми компаниями, работающими на российском рынке:
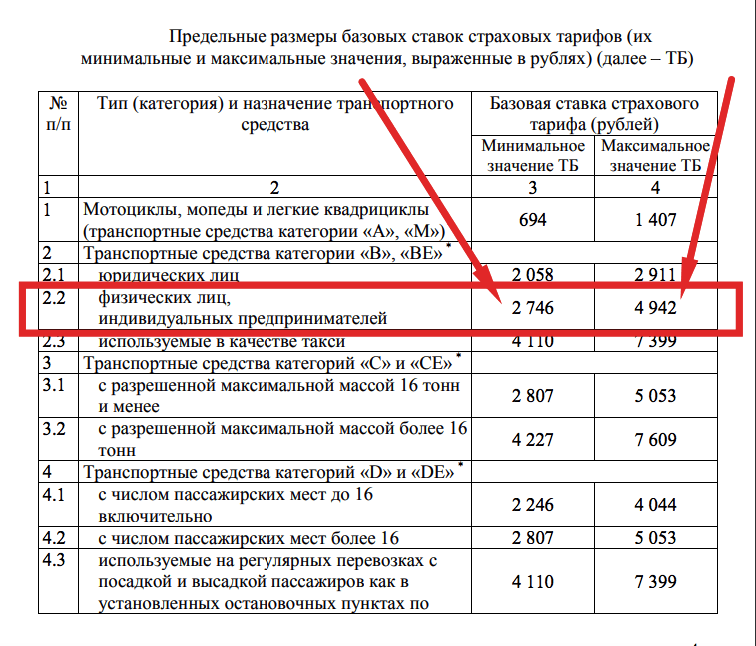
- Базовый тариф. Определяется Правительством РФ. С 2015 года утверждается не в виде единой фиксированной величины, а в виде ценового коридора, ограниченного с двух сторон минимальным и максимальным значением. В 2018 году базовый тариф , применяемый при определении стоимости полиса ОСАГО на легковой автомобиль, принадлежащий физическому лицу, входит в диапазон от 2746 до 4982 рублей. Это означает, что страховщики имеют право утвердить для своих расчетов любую величину из указанного коридора.
- Поправочные коэффициенты. Эти показатели могут как увеличивать, так и уменьшать стоимость полиса. Они учитывают самые разные показатели, включая особенности эксплуатации машины, аккуратность водителя, регион его проживания, степень риска возникновения аварийной ситуации. Жителям крупных городов страховка обходится дороже, поскольку они являются участниками более интенсивного движения и чаще рискуют попасть в ДТП.
Учитывая эти факторы, становится очевидным, что минимальная премия по полису никак не может быть ниже 2746 рублей. Если же брокер предлагает купить полис по более низкой цене, можно смело сказать, что имеет место мошенничество.
При расчете стоимости ОСАГО страховщики обязаны учитывать следующие коэффициенты:
- региональный — КР;
- бонус-малус- КБМ;
- возраст и стаж водителя — КВС;
- сезонность страхования — КС;
- мощность авто — КМ;
- наличие нарушений в предыдущий период — КН;
- период страхования — КП ;
- наличие ограничений, например, количества водителей, допущенных к управлению машиной — КО.
В результате формула для определения страховой премии будет выглядеть следующим образом:
СП = ТБ*КР*КБМ*КВС*КС*КМ*КН*КП*КО
По ОСАГО любой водитель сможет произвести проверочный расчет самостоятельно, поскольку данные переменных коэффициентов утверждаются законодательно и доступны на интернет ресурсах.
По КАСКО
При определении стоимости полиса КАСКО страховщики ориентируются на размер страховой суммы. Этот термин означает величину денежных средств, которую компания обязуется выплатить при наступлении страхового случая. Страховая сумма определяется в каждом конкретном случае индивидуально, поэтому стоимость по разным договорам может существенно разниться.
Расчеты производятся по следующей формуле:
Стоимость полиса КАСКО = (Тб*Кв*КВС*Ф*Х)+(Тх*Кв*Кпр*Х),
- Тб – тариф базовый;
- Кв – возраст/износ автомобиля;
- КВС – возраст и стаж водителя;
- Ф – применение франшизы;
- Х – рассрочка платежа;
- Тх – тариф на риск хищения.
Сделать самостоятельный расчет по КАСКО значительно сложнее, так как страховые компании могут самостоятельно устанавливать значение коэффициентов. И, поскольку законом минимальный размер страховой премии не утверждается, все страховщики могут производить расчеты по собственным разработанным методикам.
Можно ли вернуть платеж, если договор расторгается?
В случае если автовладелец по какой-либо причине не использовал весь период страхования, он имеет право получить от компании излишне уплаченную страховую премию. Правда, он должен знать, что возврат будет произведен в меньшей сумме, чем та, которую можно вычислить пропорционально не израсходованному периоду. Кроме того, некоторые компании выдвигают условия, согласно которым, возврат средств возможен, если договор расторгнут по следующим причинам:
- продажа автомобиля;
- тотальная гибель машины;
- смерть страхователя.
Возвращать автовладельцу деньги при расторжении договора по его желанию они нередко отказываются.
Средства от компании может получить только сам страхователь или его представитель, действующий на основании нотариально подтвержденной доверенности. Сумма, подлежащая возврату будет зависеть от:
- величины уплаченной страховой премии;
- количества неиспользованных дней страховки.
Автомобилисту важно знать, что расчет будет производиться с момента поступления соответствующего заявления в офис страховщика. Поэтому следует обратиться в свою компанию в кратчайшие сроки после продажи автомобиля или передачи его на утилизацию.
Рассчитать возвращаемую сумму можно по формуле:
Св = Сп*(365 – П)/365) – 23%,
- Св – сумма к возврату;
- Сп – размер оплаченной страховой премии;
- П – период действия полиса.
В 23% страховщик закладывает компенсацию своих расходов (20%) и компенсацию расходов РСА (3%).
Если рассмотреть расчет на примере, получим:
- стоимость договора 6000 рублей;
- период действия с 01.09.2017 по 01.09.2018;
- расторжение 01.06.2018.
Св = 6000 ((365-273)/365) — 23% = 1164,49 рублей.
Заключая договор страхования ОСАГО или КАСКО, и оплачивая его стоимость, каждый автолюбитель должен знать, как рассчитывается страховая премия, а также в какой сумме и при каких условиях он может потребовать ее возврата у страховой компании.
Источник: strahovoy.online