
Здравствуйте. Получила кредитную карту Альфа-Банка по акции 100 дней без процентов. С какого именно момента начинаются эти 100 дней и когда нужно вносить минимальные платежи?
Отвечает Воронов Сергей эксперт
Здравствуйте. Отсчет льготных 100 дней начинается со следующего дня после первой покупки или снятия наличных. Все остальные операции в течение последующих 100 дней будут льготными.
Внести минимальный платеж нужно в течение 20 дней с отчетной даты (равна дате заключения договора).
Пример: Кредитный договор заключен 5 сентября. 15 сентября совершена первая покупка на сумму 3000 рублей. С 16 сентября начинается беспроцентный период. 5 октября банк пришлет СМС-уведомление с указанием суммы долга. Минимальный платеж 350 рублей (или большую сумму) нужно внести в течение 20 дней — до 25 октября.
Допустим, клиент погасил 2000 рублей, а 20 октября потратил еще 5000 рублей. 5 ноября вновь пришло сообщение с суммой текущей задолженности. До 25 ноября нужно погасить минимум 500 рублей (5% от 10 000 рублей). 5 декабря — очередное СМС. До 24 декабря нужно внести всю сумму задолженности — 9500 рублей.
Льготный период. Как работает беспроцентный период кредитных карт?
Беспроцентный период действовал с 15 сентября по 24 декабря — 100 дней. По первой покупке он составил 100 дней, по второй — 65 дней.
Открывайте вклады, не выходя из дома. Подобрать вклад
Источник: finuslugi.ru
Льготный период кредитной карты Сбербанка

Сегодня оформить кредитную карту может каждый совершеннолетний гражданин страны, но не каждый знает, какие потенциально полезные опции имеет данный банковский продукт. Многим известно, что такое кредитный лимит, ведь это первое, что узнает держатель кредитки при получении, большинство остальных понятий остается в сознании сложной финансовой терминологией. Знание скрытых возможностей кредитной карты может избавить держателя лишних расходов и поспособствует получению дополнительных бонусов.
Понятие льготного периода
Грейс период (в переводе с английского благодарственный) – это срок по истечению, которого средства, потраченные со счёта, возвращаются уже с оговоренными в договоре процентами. Если возместить недостающую сумму до истечения льготного периода, процент за пользование кредитом не начисляется.
Знать, какой льготный период кредитной карты и на какие платежи он распространяется, обязан каждый пользователь. Это поможет избежать просрочек и переплат. В каждом банке существует собственная система расчета и установки данного срока, в договоре клиента и эмитента кредитки эти условия прописаны достаточно четко, однако мало кто утруждает себя тем, чтобы внимательно его почитать. Но и прочтя эти условия, не каждый может разобраться в терминах. Рассмотрим основные элементы понятия льготный период карты простыми словами.
Рассматривая банковскую систему РФ грейс период большинства банков составляет до 50 дней. Хотя, есть кредитки с льготным периодом и до 100 и более дней, а также карты рассрочки: «Халва», «Совесть» и др. Льготы обычно распространяются на безналичные расчеты. К примеру: оплата коммунальных услуг или покупка в супермаркете по-безналичному расчету, а за снятие наличных в счет кредитного лимита в АТМ уже может изымается процент (комиссия) за снятие и на данную транзакцию действие льготного периода может не распространяться.
Льготный период кредитки может зависить от ее класса и платежной системы. Но не стоит забывать, что годовая плата за обслуживание карт премиум класса в несколько раз превышает, сумму, которая автоматически изымается за обслуживание обычных не привилегированных кредиток. Если банковский служащий предлагает оформить кредит в качестве VIP клиента, то есть держателя карты с эксклюзивными возможностями, это будет выгодно только при условии крупного денежного оборота на счету (более 300.000 тысяч). В противном случае, вы просто будете доплачивать банку за статус, обычного кусочка пластика.
Льготы по кредитной карте зависят от многих факторов, в том числе от выбранной платежной системы и валюты. Данная опция полезна тем, кто много путешествует. Для поездок в страны Америки больше подходит виза (как и для проведения платежей в долларах).
Visa изначально позиционируется, как американская платежка, поэтому в США можно рассчитывать что в льготный период проценты не изымут и за покупки и за снятие наличных. При этом можно рассчитывать на определенные бонусы, покупая авиабилеты в американских компаниях можно получить «бесплатные мили», рассчитываясь в сетевых ресторанах бесплатную доставку на дом и прочее. Если вы чаще бываете в Европе то, логичнее использовать Master card, принцип льгот и бонусов, такой же как у визы, но расчете в евро и на территории Евросоюза. Что касается расчетов в рублях и на территории России, платежные системы не имеют особого значения, поскольку основные льготные и бонусные критерии устанавливаются банком эмитентом.
Льготный период кредитных карт Сбербанка
Рассмотрим возможности льготного периода на примере карт самого крупного и популярного банковского учреждения в России – Сбербанка. Несмотря на то, что даже в самых отдаленных уголках нашей страны имеются филиалы, чтобы получить кредитную карту Сбербанка, достаточно заполнить онлайн заявку на сайте, а менеджеры банка в ближайшем будущем перезвонят и скажут, как и где можно получить свою кредитку.
Грейс период кредитных карт Сбербанка составляет до 50 дней и рассчитывается в зависимости от нескольких факторов, к которым относят:
- дата активации карты;
- тип совершенных трат.
Таким образом, согласно политике кредитования Сбербанка. Клиент имеет право совершать любые платежи по карте, без начисления дополнительной платы за пользования кредитным лимитом, в случае выполнения условий льготного периода.
На какие операции не распространяется действие льготного периода по кредитным картам Сбербанка?
Льготный период не распространяется на следующие операции:
- снятие наличности с кредитной карты;
- операции совершенные в казино;
- покупку иностранной валюты;
- покупку дорожных чеков;
- переводы на электронные кошельки.
На все остальные операции действие льготного периода по кредитным картам Сбербанка распространяется.
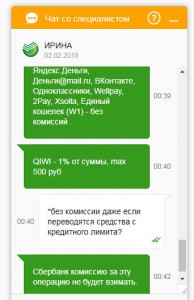
Касательно переводов на электронные кошельки, следует отметить, что на некоторые подобные транзакции может распространяться комиссия как со стороны Сбербанка, так и со стороны «электронного кошелька». Вот, что по данному поводу ответил специалист службы поддержки Сбербанка:
Снимаем наличные с кредитной карты Сбербанка без комиссии — проверенные способы!
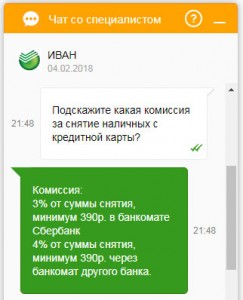
Стандартная комиссия при снятии наличных с кредитных карт Сбербанк составляет 3% от суммы снятия, минимум 390 рублей, в банкомате Сбербанка и 4% от суммы снятия, минимум 390 рублей, через банкоматы других банков. Помимо комиссии, существенным минусом также является факт того, что на данную транзакцию не распространяется действие льготного периода.
Однако существуют другие способы получения наличных денег с кредитной карты Сбербанка, с куда более выгодными комиссионными издержками, или вообще без комиссии и с сохранением действия льготного периода на осуществленные операции!
Давайте рассмотрим 2-а проверенных способа получения кредитных денег с карт Сбербанка без комиссии
Способ №1. Используем сервис от Тинькофф Банка «Кард ту Кард — cardtocard»
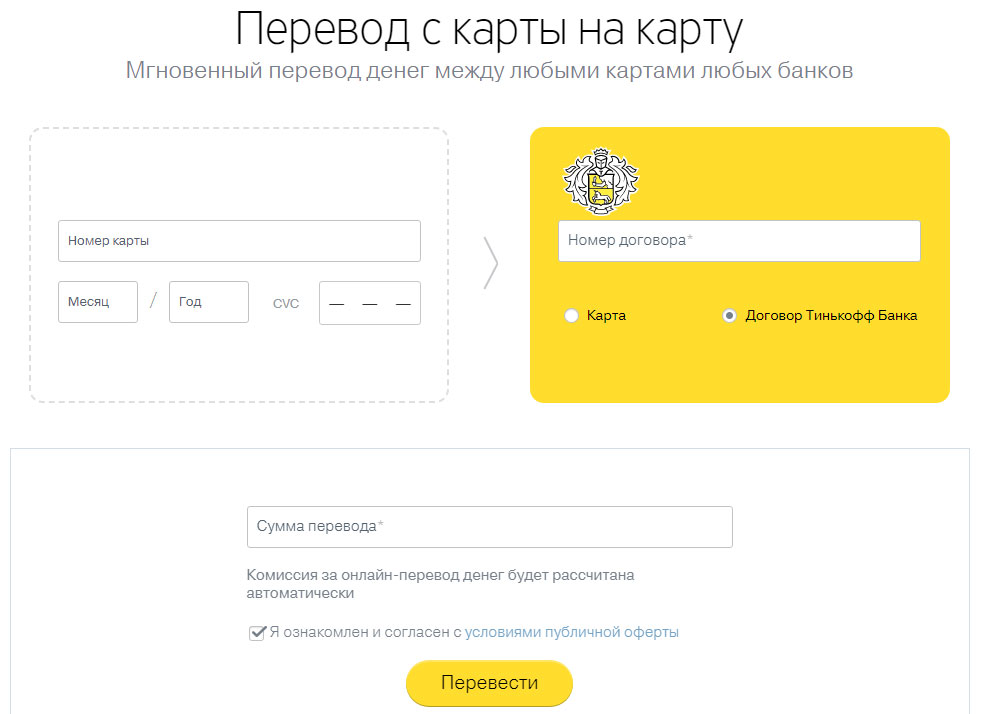
Мало кто знает, но с помощью данного сервиса можно перевести деньги с кредитной карты Сбербанка на карту любого банка. Причем, комиссия за перевод со стороны Сбербанка отсутствует. Комиссия со стороны сервиса Тинькофф, составляет 1,5% от суммы перевода, но! Если перевод делать с кредитной карты Сбербанка, на дебетовую карту Тинькофф блэк — комиссия вообще не взимается! *это утверждение справедливо до суммы в 300 000 руб./месяц (т.к. у дебетовой карты Тинькофф установлены беспроцентные лимиты на пополнение).
Что такое льготный период кредитных карт

Все банки, продвигающие кредитные карты, в рекламе своего продукта и в «уговорах» будущих заемщиков используют один и тот же прием: они обещают, что по их карте можно бесплатно пользоваться деньгами 50, 60, а то и 100, 200 дней. Речь идет о так называемом льготном (или grace) периоде. Так ли это на самом деле? Что в себе скрывает понятие «кредитные карты с льготным периодом», и какие «подводные камни» ждут «счастливого» обладателя такого «пластика» — расскажем в этой статье, причем на конкретных примерах
Схема расчета льготного периода
Итак, общая схема так называемого льготного периода выглядит следующим образом. Вы получили в банке кредитную карту (или активировали полученную с курьером/по почте). С этого момента начинается отсчет так называемого расчетного периода. У некоторых банков отсчет начинается по-другому, например, с момента первой операции по карте, но об этих нюансах — ниже.
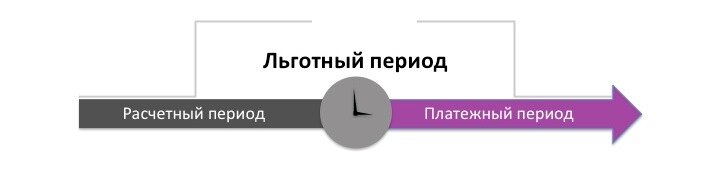
Расчетный период — это период, в течение которого вы совершаете покупки, а банк ведет учет, сколько же вы потратили денег. Обычно этот период составляет 30 дней.
Далее начинается платежный период (иногда именно его называют льготным). Это время, в течение которого вам дается возможность полностью возместить потраченные деньги. Обращаю внимание – надо погасить всю сумму задолженности – только в этом случае банк не начислит вам процентов за пользование денежными средствами (в объеме использованного кредитного лимита). Продолжительность платежного периода обычно составляет 20 или 30 дней – так что в сумме (с расчетным периодом – 30 дней) и получается «обещанный» банком период беспроцентного пользования кредитными деньгами 50, 60 и т.д. дней.
Если вы не смогли полностью вернуть на карту все израсходованные деньги, то банк начислит проценты на сумму, которую вы потратили в течение расчетного периода. По окончании же льготного периода вам надо будет заплатить минимальный платеж (обычно это 5-10% от суммы) и проценты, начисленные за использование этих денежных средств.
С момента окончания первого расчетного периода (30 дней) начнется отсчет следующего расчетного периода. Обратите внимание, это происходит в то же время, когда начинается первый платежный период. То есть одновременно у вас по карте будут действовать и платежный период по долгам предыдущего расчетного периода, и новый расчетный период.
Особенности расчета
Все нюансы расчета льготного периода и начисления процентов зависят, конечно же, от длительности расчетного и платежного периодов. Рассмотрим конкретный пример.
Расчетный период начинает исчисляться с момента, когда вы получили в отделении банка кредитную карту или активировали ранее полученную. Допустим, это будет 1 октября. Затем в течение месяца вы потратили 20 000 рублей. 1 ноября (1 октября плюс 30/31 день) закончится ваш первый расчетный период.
Банк посчитает, сколько кредитного лимита вы истратили за этот срок, и пришлет вам смс-уведомление (данная услуга предоставляется не всеми банками, в некоторых, для получения этой информации, необходимо звонить в колл-центр или смотреть в Интернет-банке). В нашем примере это будет 20 000 рублей.
Далее начинается платежный период. Пусть в нашем примере платежный период составляет 20 дней, то есть, он закончится 21-го ноября (итого рекламируемый банком беспроцентный период составит 51 день). Это значит, что если вы не хотите платить проценты за пользование кредитной картой, вы должны до 21 ноября внести на счет 20 000 рублей (можно, кстати говоря, делать это частями – главное, чтобы к 21-му все 20 000 были на карте).
Между прочим, в течение льготного периода, вы можете продолжать пользоваться кредиткой в пределах оставшегося лимита. Например, до 21-го ноября вы потратили еще 10 000 рублей. Какой есть нюанс? Если вы не желаете платить проценты за пользование кредитной картой, вам необходимо до 21 ноября внести на карту ВСЕ потраченные деньги. В нашем примере это будет 30 000 рублей (20 000, потраченные в расчетном периоде, и 10 000, потраченные в платежном).
Допустим, вы не погасили задолженность полностью. Ничего страшного – к моменту окончания льготного периода (21 ноября) вам необходимо внести минимальный платеж (в зависимости от условий вашей карты: если 5% — то в нашем примере это будет 1 000 рублей, если 10% — то 2 000 рублей) и проценты за использование 20 000 рублей. Точная сумма платежа будет содержаться в выписке, которую вам пришлет банк в конце расчетного периода (1-го ноября).
Интересный период с 1 ноября по 1 декабря. Это промежуток времени, когда идет второй расчетный период и все еще продолжается платежный период (до 21-го ноября). Что это значит? Для бесплатного пользования картой надо погасить всю сумму, потраченную с 1 октября по 21 ноября.
А вот расчет минимальной суммы платежа и процентов за ноябрь будет произведен 1 декабря (в конце второго расчетного периода), исходя из остатка задолженности. В нашем примере это будет 20 000 рублей (потраченные в первом расчетном периоде) минус 2 000 (минимальный платеж 21 ноября) плюс 10 000 (деньги, потраченные во втором расчетном периоде) – итого 28 000 рублей. С этой суммы банк высчитает минимальную сумму взноса до 21 декабря (конец второго льготного периода) – 2 800 рублей и проценты с 28 000 рублей. И так далее.
Наиболее «оригинально» в этом смысле выглядят предложения банков с длинном льготным периодом в 100 дней, например. Это значит, что первые 30 дней – это расчетный период (в нашем примере с 1 октября по 1 ноября), а последующие 70 дней – с 1 ноября по 10 января – это платежный период, в течение которого вы можете полностью погасить задолженность по карте (20 000 рублей), не заплатив проценты. Деньги, потраченные во втором расчетном периоде с 1 ноября по 1 декабря (в нашем примере 10 000), можно вернуть беспроцентно не до 9 февраля (1 декабря плюс 70 дней), как кажется изначально, а до 10 января (напомню – проценты не платятся тогда, когда вы полностью гасите задолженность до окончания льготного периода). Соответственно, проценты за использование первых 20 000 надо будет погасить до 9 февраля (НО за все 100 дней), а проценты за пользование 10 000 во втором расчетном периоде – до 9 февраля (НО тоже за 100 дней). Так что реально рекламируемый беспроцентный период в 100 дней действует только в первое время, или с момента полного погашения задолженности по кредитной карте.
Льготный период с момента первой покупки
Рассмотрим этот пример на других условиях – когда отсчет расчетного периода начнется с момента совершения первой покупки. Это наиболее удобный для потребителя вариант, т.к. в этом случае карту можно оформить, но не пользоваться ей до тех пор, пока не понадобится. К тому же расчет процентов будет вестись по-честному.
Например, вы получили карту по почте 1 октября, а первую покупку на 20 000 совершили по ней 28 октября. Значит, конец расчетного периода для вас будет – 27 ноября (28 октября плюс 30 дней), а конец льготного периода – 17 декабря (28 октября плюс 50 дней) – до этой даты надо погасить 20 000 плюс всю сумму, которую еще потратите до 17 декабря.
Фиксированная дата платежного периода
Некоторые банки «упрощают» жизнь и себе, и клиентам: они фиксируют даты окончания расчетного периода и платежного периода определенными календарными датами в независимости от того, когда вы оформили кредитную карту или начали ею пользоваться. Обычно банки устанавливают первым числом месяца – конец расчетного периода, а 25 или 20 – конец платежного периода.
Например, вы оформили карту 10 октября, а первый платеж в 20 000 совершили 20 октября. Все равно, 1 ноября банк рассчитает задолженность за первый расчетный период в размере 20 000 и будет ждать, что до 20 ноября вы погасите либо всю задолженность, либо внесете минимальный платеж.
Как разные банки рассчитывают льготный период
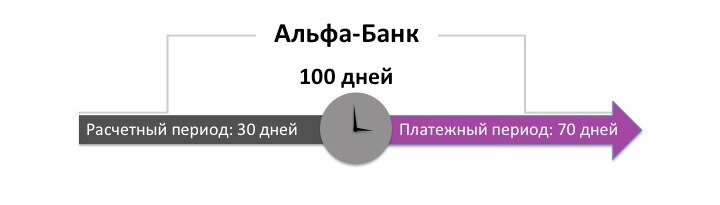
У Альфа-банка для разных видов кредитных карт – разный льготный период: для традиционных карт предусмотрен 100-дневный период, считая от даты получения карты. При этом расчетный период составляет 30 дней, а платежный – 70 дней. Если вы оформляете ко-брендинговую карту (в партнерстве с какой-нибудь компанией, например, Аэрофлот или Cosmopolitan), то тогда общий льготный период будет только 60 дней (30 дней – расчетный и 30 – платежный).
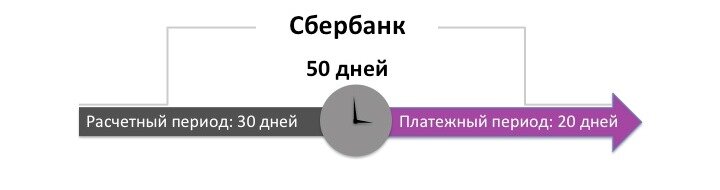
Кредитная карта Сбербанка и Хоумкредита предоставляется на таких же условиях – отсчет расчетного периода (один месяц – 30/31 дней) начинается с даты выпуска карты. Платежный период составляет 20 дней, то есть общая продолжительность беспроцентного периода составляет 50 или 51 день (в зависимости от количества дней в месяце).
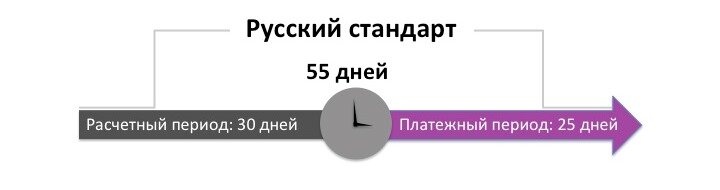
У банка Русский стандарт общая продолжительность беспроцентного периода по кредитным картам составляет 55 дней. Из них 30 дней – расчетный период (считая от даты оформления карты), 25 дней – платежный.
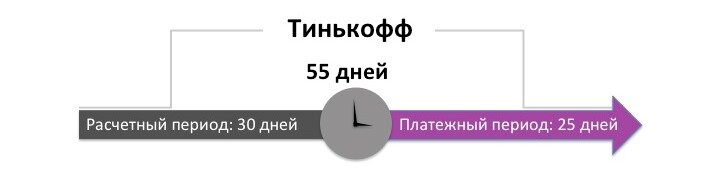
А вот у банка Тинькофф Кредитные Системы отсчет расчетного периода начинается именно с момента совершения первой операции, а не с момента оформления или получения кредитной карты. Расчетный период также составляет 30 дней, а платежный – 25 дней, так что в сумме получается 55 дней.
Особенности использования льготного периода
Помните, что беспроцентный период обычно распространяется только на операции по оплате товаров и услуг безналичным путем (как в точках продаж, так и в Интернете). Как правило, льготный период не распространяется на операции снятия наличных в банкоматах, пополнения счетов электронных денег, безналичные переводы (например, через системы Интернет-банкинга). В большинстве банков при снятии средств с кредитной карты через банкомат вы сначала заплатите комиссию за снятие наличных (примерно, 2 — 3% от суммы снятия), а потом еще и ежемесячные проценты с этой суммы (даже если полностью погасите задолженность до окончания льготного периода).
При подписании кредитного договора (или договора обслуживания пластиковых карт) обязательно обратите внимание на периодические платежи, которые вам необходимо будет осуществлять. Комиссий уже не осталось, но ежемесячные страховки, комиссии за смс-информирование, плата за ежегодное обслуживание карты, например – остались. В чем «подвох»? Банки в безакцептном порядке списывают эти платежи сразу из вашего кредитного лимита. А потом начисляют на это проценты так, как будто это вы совершили эту операцию.
Обратите внимание на особенности гашения задолженности. Как правило, фактом оплаты задолженности считается не дата, когда вы внесли средства на карту через банкомат, терминал, или кассу банка, а именно момент, когда деньги зачислены на ваш карточный счет. Даже внутри самого банка деньги могут «идти» 1-3 дня от кассы до счета (увы, это из личного опыта). А уж если вы будете платить через почту, терминалы оплаты, или другие банки – то срок зачисления может быть больше. Так что планируйте всегда гасить задолженность по кредитной карте заранее – не оставляйте на последний день.
Итак, если вы действительно решили, что кредитная карта с грейс периодом вам нужна, но, при этом, не хотите платить банку «лишней» копеечки, то единственный верный способ – это рассчитываться только безналом и при этом полностью гасить всю задолженность перед банком до окончания льготного периода.
Как узнать сумму долга? Обычно банки в последний день расчетного периода присылают смс-уведомление, в котором содержится информация об остатке всей задолженности по карте, а также о минимальном платеже, который необходимо совершить до определенной даты. Ву-а-ля: остаток долга известен, крайний срок платежа – тоже.
До наступления этой даты, погасите задолженность полностью (вносите деньги на карту хотя бы частями). Старайтесь не тратить денежные средства в платежный период. Ну, или до наступления даты Х возвращайте потраченные.
Источник: www.zanimaem.ru