
Процентная ставка — это относительная величина процентных платежей на ссудный капитал за определенный период времени, обычно за год.
Рассчитывается как отношение абсолютной суммы процентных платежей за год к средней величине заемных средств.
По степени реагирования на изменение рыночного уровня процента различают:
- — фиксированные процентные ставки, которые устанавливаются на весь период пользования заемными ресурсами без одностороннего права пересмотра их уровня. И для заемщика, и для кредитора это означает возможность прогнозирования расходов (доходов) по процентам, которые не будут зависеть от колебания рыночных процентных ставок;
- — плавающие процентные ставки — это ставки по средне- и долгосрочным займам, которые складываются из двух составных частей: подвижной основы, меняющейся в соответствии с рыночной конъюнктурой, и фиксированной величины, обычно неизменной в течении всего периода кредитования или обращения долговых ценных бумаг. Размер фиксируемой надбавки зависит от условий сделки и степени ее риска.
Различают номинальную и реальную ставки процента. Взаимосвязь между ставками может быть представлена в виде выражения:
Практикум по расчету эффективной процентной ставки
где i — номинальная, или рыночная, ставка процента;
е — темп инфляции.
Только в особых случаях, когда на денежном рынке не происходит повышения цен (е = 0), реальная и номинальная процентные ставки совпадают. Данная формула может служить для приближенного определения номинальной процентной ставки и дает приемлемые результаты только при небольших значениях r и е. В противном случае применяется другой подход, учитывающий необходимость компенсации и по начисляемой сумме платы за кредит.
Номинальная процентная ставка определяется по формуле
i = (1 + r) (1 + е) — 1 = r + е + r * е (14)
Система банковских процентных ставок включает:
- — учетную ставку центрального банка;
- — ставку межбанковского денежного рынка;
- — депозитные ставки по привлекаемым ресурсам;
- — процентные ставки по кредитам и т.д.
Учетная ставка (ставка рефинансирования коммерческих банков) — официально объявляемая ставка кредитования коммерческих банков со стороны центральных банков. Рефинансирование коммерческих банков может проводиться либо путем прямого краткосрочного кредитования, либо путем переучета коммерческих векселей. Переучет векселей долгое время был одним из основных методов денежно-кредитной политики центральных банков Западной Европы, при этом центральные банки предъявляли определенные требования к учитываемому векселю, главным из которых являлась надежность долгового обязательства.
Динамика официальной процентной ставки оказывает непосредственное влияние на денежно-кредитный рынок. Во-первых, возможность коммерческих банков получит кредит в центральном банке влияет на ликвидность кредитных учреждений. Во-вторых, изменение официальной ставки означает удорожание или удешевление кредита коммерческих банков для клиентуры, так как происходит изменение процентных ставок по активным операциям последних.
Зависимость процентных ставок, цены и доходности облигаций
Помимо официальных ставок рефинансирования центральные банки устанавливают процентную ставку по ломбардным кредитам, т.е. по кредитам, выдаваемым под обеспечение, в качестве которого обычно выступает залог ценных бумаг.
Межбанковские процентные ставки — процентные ставки по кредитам на межбанковском денежно-кредитном рынке. Межбанковский рынок — это оптовый рынок кредитных ресурсов, позволяющий коммерческим банкам получить доступ к денежным активам для целей обеспечения ликвидности и получения доходов по временно свободным денежным средствам, которые нельзя разместить на более выгодных условиях.
На международном межбанковском финансовом рынке наиболее известны следующие процентные ставки:
- — LIBOR — ставки предложения денежных средств на межбанковском рынке лондонскими банками на разные сроки: 1, 2, 6 и 12 месяцев. Каждый крупный лондонский банк самостоятельно устанавливает и изменяет ставку LIBOR в зависимости от конъюнктуры рынка. В узком смысле LIBOR — это средняя процентная ставка по предложению средств крупнейшими банками Великобритании;
- — PIBOR — ставки предложения ресурсов парижскими банками;
- — NIBOR — ставки предложения ресурсов нью-йоркскими банками;
В числе агрегированных ставок российского межбанковского рынка выделяют:
- — МИБИД — объявленные ставки по привлечению межбанковских кредитов крупнейшими московскими банками;
- — МИБОР — объявленные ставки по размещению межбанковских кредитов крупнейшими московскими банками;
- — МИАКР — фактические процентные ставки по представлению коммерческими банками межбанковских кредитов.
Депозитные ставки по пассивным операциям банков подвержены влиянию тех же факторов, что и прочие ставки денежно-кредитного рынка, поэтому и направленность их колебания приблизительно такая же.
Депозитная ставка всегда ниже кредитной на несколько пунктов, разницу называют спредом, за счет нее покрываются расходы на обеспечение работы банка и формируется прибыль.
Виды депозитных ставок определяются характером депозитных инструментов и их срочностью. Депозитные инструменты подразделяются на следующие группы:
- — депозиты до востребования, в том числе и остатки на расчетных и текущих счетах клиентов;
- — срочные депозиты юридических лиц;
- — депозиты физических лиц;
- — выпущенные векселя;
- — депозитные и сберегательные сертификаты и др.
Основными показателями, характеризующую депозитную базу банка с позиции ее структуры и ценовых параметров, являются:
— средняя реальная стоимость привлеченных ресурсов по видам депозитных операций (Сд), которая рассчитывается на основе рыночной минимальной цены указанных ресурсов и корректировки на норму обязательных резервов, доминируемых в Банке России:
Сд = ПС / (100% — норма обязательного резерва) (15)
где ПС — рыночная номинальная процентная ставка;
— средневзвешенная стоимость привлеченных ресурсов, которая определяется по формуле средневзвешенной с учетом цены отдельного вида депозитного инструмента и его удельного веса в общем объеме привлеченных средств:
где СДП — реальная процентная ставка по n-му ресурсу;
ДП — средняя сумма привлеченных ресурсов;
— рыночная номинальная процентная ставка по отдельным видам депозитных инструментов (ПС):
ПС = Сумма процентов, уплаченных за год * 100% (17)
средний объем соответствующего депозита
Банковские процентные ставки по кредитам. При определении уровня процента по активным операциям в каждой конкретной сделке коммерческий банк учитывает:
- — уровень базовой процентной ставки,
- — премию за риск.
Базовую процентную ставку формируют исходя из планируемой «себестоимости» ссудного капитала и заложенного уровня прибыльности ссудных операций банка на предстоящий период:
где С1 — средняя реальная цена всех кредитных ресурсов на планируемый период;
С2 — отношение планируемых расходов по обеспечению функционирования банка к ожидаемому объему продуктивно размещенных средств;
Пм — планируемый уровень прибыльности ссудных операций банка с минимальным риском.
Средняя реальная цена кредитных ресурсов (C1) определяется по формуле средневзвешенной арифметической исходя из цены отдельного вида ресурсов и его удельного веса в общей сумме мобилизуемых банком (платных и бесплатных) средств. Средняя реальная цена отдельных видов ресурсов определяется на основе рыночной номинальной цены указанных ресурсов и корректировки на норму обязательного резерва, депонируемого в ЦБ РФ.
Сд = Пд / 1 — норма обязательного резерва * 100% (19)
где Сд — средняя реальная цена привлекаемых банком срочных депозитов;
Пд — средний рыночный уровень депозитного процента.
В банковской практике применяются различные методы начисления процентов. В зависимости от метода определения размера основного долга различают:
- — простые проценты;
- — сложные проценты.
Простые проценты используются прежде всего при краткосрочном кредитовании, когда один раз в месяц или в иной срок, определенный договором, производится начисление процентов и их выплата кредитору. Общий объем платежей заемщика с учетом основной суммы долга составит:
где S — сумма выплат по кредиту с учетом первоначального долга,
P — первоначальный долг,
n — продолжительность ссуды в годах либо отношение периода пользования ссудой в днях к временной базе,
i — ставка процента.
Сложный процент используют при среднесрочных и долгосрочных операциях, когда начисленные суммы не выплачиваются кредитору до окончания сделки, а увеличивают основную сумму долга.
При постоянной ставке процента:
S = P ( 1 + i) n (21)
При переменной ставке:
S = P ( 1 + i) n ( 1 +i2) n2 * …*( 1 + ik) nk (22)
где S — сумма долга через k лет;
P — объем предоставляемой ссуды;
ik — ставка процента;
n — продолжительность ссуды в годах
Возможны различные способы начисления процентов, которые определяются характером измерения количества дней пользования ссудой и продолжительностью пользования в днях.
Способы начисления процентов:
- 1. точные проценты с фактическим числом дней ссуды. Этот способ дает самые точные результаты. Он характеризуется тем, что для расчета используется точная длительность ссуды, временная база равняется фактической продолжительности года;
- 2. обыкновенные проценты с точным числом дней ссуды, для расчета применяется точное число дней ссуды, но временная база приравнивается к 360 дням.
- 3. обыкновенные проценты с приближенным числом дней ссуды. Продолжительность ссуды в днях определяется приближенно, временная база равна 360 дням.
Источник: vuzlit.com
Простая учетная и сложная учетная ставки
Если временные базы для іпу и ісу разные, например, для іпу — К = 365 дней, а для icy -K = 360 дней, то формулы (2.13) примут вид:
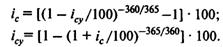 |
Если, наоборот, для iny -K= 360 дней, а для icy — K= 365 дней, то
icy “ [I — (I — t/360 · ν/100)365/ί] · 100;
iny = 360/ґ · [I — (I — /С/Ю0)г/365] · 100.
Пример 1. (на эквивалентные ставки). Срок уплаты по векселю через 250 дней. При этом ставка простых процентов измеряется при временной базе 365 дней, а простая учетная ставка — при временной базе 360 дней.
Какова будет доходность, измеренная в виде ставки простых процентов, учета векселя по простой учетной ставке, равной 10%?
Используя формулы (2.9) для і„ при заданных в примере временных базах, получим:
іп = 365 ■ 10/(360 — 250 · 10/100) = 10,89%.
Смысл этого примера заключается в следующем. Допустим, что настоящая стоимость векселя HC = 100 000 у.е. Тогда его номинальная стоимость
БС = .100 000 · (1 + 250/365 · 10,89/100) = 107 463 у.е.
Учет векселя за 250 дней позволит рассчитать
HC = 107 466 · (1 — 250/360 · 10/100) = 100 000 у.е., т.е. настоящую стоимость векселя.
Пример 2. Операция учета векселя по ссуде по простой учетной ставке обеспечивает 12% доходности по простой ставке в расчете на год. Срок ссуды 55 дней. Временная база 360 дней.
Требуется определить простую учетную ставку.
По тем же формулам (2.9) для іпу при одинаковых временных базах, найдем
іпу= 360 · 12/(360 + 55 · 12/100) = 11,78%.
Пример 3. Кредит предоставлен из условия 6% годовых по ставке сложных процентов.
Каковы будут эквивалентные ставки простых процентов при сроках кредита:
а) 10 лет; б) 160 дней (К= 365 дней)?
Используя формулу (2.8) для /и, получим соответственно:
in = IU + 6/ЮО)10- 1] / 10 · 100 = 7,9%, т.е. /„ >/с; in = [(1 + 6/100)16°/365 — 1] / 160 · 365 = 5,9%, /„
Источник: scicenter.online