
В связи с этим алгоритм расчета страхового возмещения может быть представлен несколькими вариантами.
Hapuanm 1. Расчет страхового возмещения по пропорциональной еистеме.
Параметры страхования имущества предприятия
Определение суммы ущерба и страховых выплат, осуществляемых при состраховании двумя страховщиками, по пропорциональной системе проводится на основе данных табл. 4.4.
Страховые расчеты осуществляются по двум этапам.
А. Расчеты до наступления страхового случая, включающие определение страховой оценки имущества, общей страховой суммы, размера франшизы и страховой премии по договору сострахования.
Б. Расчеты после наступления страхового случая, предусматривающие установление общей суммы причиненного ущерба, расчетной величины страхового возмещения и фактического возмещения, распределяемого в дальнейшем между двумя страховщиками по договору сострахования.
При этом учитывается ранее выплаченное страховое возмещение (по предыдущему случаю). По законодательству в этой системе общая величина страхового возмещения (по всем страховым случаям) не должна превышать страховой суммы, указанной в договоре.
Пропорциональное возмещение/возмещение по системе первого риска
- Для заключения договора страхования устанавливается страховая оценка (СО) по всем страхуемым объектам:
СО = СОо6 + СОпз + СОгп.
Страховая оценка оборудования (С0об) рассчитывается с учетом износа на момент заключения договора (И, = 14,2%):
СОо6 = 105 216 — 14,2 Х^р = 90 275 руб.
Страховая оценка товарно-материальных ценностей (производственных запасов и готовой продукции) соответствует их стоимости приобретения и изготовления:
СОпз = 62 400 руб. и СОгп = 43 107 руб.
Страховая оценка всего страхуемого имущества равняется:
- Страховая оценка по договору сострахования (СС) определяется как об- 1пи 11 объем ответственности двух страховщиков:
СС = CCj + СС2 = 50 820 + 96 150 = 146 970 руб.
.1. Доля ответственности каждого страховщика в процентах (О, и 02) уста- иппливается:
- Безусловная франшиза (БФ) рассчитывается от страховой суммы, указанной н договоре сострахования:
- Страховая премия, уплачиваемая по договору предприятием-страхова- іслем, определяется с учетом добровольной франшизы:
Псч, = Тер х 10Q = 6,34 х * — gt;- = 895gt;2,руб.
- Размер общего ущерба (СУ) определяется как сумма убытков, нанесенных иПорудованию (СУ0б), производственным запасам (СУПЗ) и готовой продукции im складе (СУГП):
СУ = СУоб + СУПЗ + СУГП.
Мри этом расходы на ремонт 6345 руб. (п. 9, табл. 4.4) не включаются в сумму ущерба, так как по системе пропорциональной ответственности учитывают- ‘I только первичные (прямые) материальные убытки, сумма же 6345 руб. отра- • ист сопутствующие (дополнительные) убытки по страховому случаю.
Сумма ущерба по оборудованию рассчитывается от реальной его стоимости, і і’ действительной стоимости (ДС) на дату наступления страхового случая, и процента ущерба (У):
Расчет суммы страховых выплат в результате ДТП Для чего он нужен и как сделать
Сумма ущерба по другим видам имущества рассчитывается также исходя из процента нанесенного ущерба (У):
Суга = ДСх- = —^—=30 346 руб,
су™=дсхш=43 107х1г 17027 руб-
Сумма общего ущерба равна:
- Страховое возмещение расчетное (СВрас) определяется без учета каких- либо дополнительных условий в соответствии с формулой Пропорциональной системы:
- Фактический размер страхового возмещения (СВфЗКТ) рассчитывается с учетом безусловной франшизы, указанной в условиях договора, и предыдущей страховой выплаты 88 809 руб.:
СВфа1СГ = СВрас — БФ = 71 089 — 5144 = 65 945 руб.
СВобщ = 65 945 + 88 809 = 154 754 руб.,
что превышает СС на 152 250 руб. Поэтому страховое возмещение по данному страховому случаю подлежит выплате в уменьшенном размере на 2504 руб. (154 754- 152 250):
- Каждый страховщик выплачивает по договору сострахования возмещение предприятию в соответствии с процентом собственной ответственности:
СВфакт1 = СВфактх^ = 63 441 х-^- = 21 951 руб.;
-
Страхователь, заключив договор неполного страхования, принимает на свою ответственность часть ущерба и тем самым выступает третьим страховщиком.
СВ0 = СУ — СВфак1 = 91 382 — 63 441 — 27 941 руб.
Таким образом, в результате наступления страхового случая нанесен ущерб имуществу предприятия в размере 91 382 руб. и возмещено 63 441 руб. убытков, или 69%. Наибольшая сумма страхового возмещения уплачена вторым состраховщиком — 41 490 руб., или 45% ущерба.
Вариант 2. Расчет страхового возмещения по системам действительной и восстановительной оценок.
Параметры страхования имущества фирмы по действительной и восстановительной оценке
Исходные данные по страхованию имущества коммерческой фирмы, расположенной в престижном районе города, представлены в табл. 4.5.
Страховые расчеты осуществляются по трем этапам:
А. Расчеты до наступления страхового случая по каждой системе возмещения включают определение страховой оценки имущества; страховой суммы по разным договорам страхования; размера франши- чы и объема ответственности при наступлении данного страхового случи и с учетом выполненных обязательств по предыдущему случаю.
Б. Расчеты после наступления страхового случая предусматривают установление по каждой системе общего размера нанесенного ущерба,
сравнение его со страховой суммой, определение расчетной величины страхового возмещения и фактического возмещения с учетом безусловной франшизы, а также предыдущей страховой выплаты, исходя из особенностей каждой системы.
В. Сравнительный анализ двух систем возмещения проводится по параметрам страховой суммы, безусловной франшизы, фактического ущерба, страховой выплаты, страховой премии и по показателю уровня выплат за весь период действия договора.
- На основе данных табл. 4.5 определяется страховая оценка имущества фирмы (СО) как сумма действительной стоимости активов, включенных в договор страхования (здания, уникального оборудования и товарно-материальных ценностей):
со = дс f + дс°б + дс7,
- Страховая сумма (СС) по системе действительной оценки рассчитывается как от страховой оценки (дробное страхование) и с учетом сопутствующего материального убытка (У ”п) по условиям договора:
- По системе восстановительной оценки страхования сумма устанавливается по полной восстановительной стоимости (без учета износа) и в расчет не принимается стоимость товарно-материальных ценностей, так как по данной системе страхованию подлежит имущество, имеющее особую ценность (здание в престижном районе города и уникальное оборудование)
- Полная восстановительная стоимость здания фирмы и уникального оборудования рассчитывается исходя из действительной их стоимости на момент заключения договора (ДС,):
где СИ, — сумма износа на момент заключения договора в соответствии с процентом износа И,.
После преобразования формулы расчета ПВС (за счет переноса из первой Чисти формулы неизвестного ПВС в левую часть) рассчитывается полная восстановительная стоимость следующим образом:
ПВСЗД = — = 907 962 руб.;
- Страховая оценка по системе восстановительной оценки (СО) рассчиты- ніК’тсн по двум видам имущества (зданию и оборудованию):
- Страховая сумма по системе восстановительной оценки (СС) определяет-
» м как от страховой оценки (по условию договора «страхование дробное»):
- Безусловная франшиза (БФ) зависит от объема страховой;ответственно- ии (см. исходные данные, п. 4 табл. 4.5), т. е. от страховой суммы, и рассчиты- ййстси:
- по системе действительной оценки:
- по системе восстановительной оценки безусловная франшиза не применяется в соответствии с особенностями данной системы возмещения, ЬФ = 0.
- Страховая премия (Пстр) рассчитывается исходя из цены страховой услуги (/П||) и объема страховой услуги (СС):
I In системе действительной оценки:
„ 360107 -18 366 _
пстр = 9,43 х — = 27 134 руб.
11о системе восстановительной оценки:
Пстр = 18,48 х — = 66 657 руб.
- Объем страховой ответственности по данному страховому случаю с учетом выплаты по предыдущему случаю рассчитывается как разница страховой суммы по договору и ранее выплаченного страхового возмещения (СС0):
По системе восстановительной оценки:
СС0 = 360 740 — -21,—1030-74°- = 360 740 — 77 559 = 283 181 руб.
По системе действительной оценки:
страховая выплата СВ, =—!—— = 65 813 руб. не влияет на объем ответст-
так как принцип агрегатной суммы в данной системе не применяется и каждый страховой случай рассматривается автономно вне зависимости от предыдущих случаев с соблюдением условия СС S СВ (для каждого случая). Предыдущая 21,5x 306107 100
СС2 = 306 107 руб.
Расчетные параметры до наступления страхового случая
Расчетные параметры до наступления страхового случая сводятся в табл. 4.6.
Б. Расчеты после наступления страхового случая.
1. Сумма нанесенного ущерба определяется по каждому виду имущества в зависимости от процента убытков (У) и действительной их стоимости на дату наступления страхового случая:
где ДС2 = ПВС — СИ2.
Действительная стоимость здания и оборудования рассчитывается с учетом суммы износа (см. п. 8 табл. 4.5):
ДС^ = 907 962 — 537 180 = 370 782 руб.;
ДCf = 174 257 — 94 136 = 80 121 руб.
Величина первичного ущерба (СУпср) рассчитывается по зданию и оборудо- вшіию исходя из процента потерь (см. табл. 4.5, п. 9):
- = 149 425 руб.;
100 80121 х 25,6 100
Общая сумма первичного ущерба равна:
- Исходя из особенностей систем возмещения, фактическая сумма ущерба (( У,|1акт), подлежащая возмещению, рассчитывается:
Система действительная Система восстановительная
* = СУЩ н 169 936 руб.
11 gt; суфакт = СУпср + СУссшgt;
I не СУсо„ — сопутствующий ущерб (в виде ^исходов по ремонту) (см. п. 6 табл. 4.5)
СУфаИ = СУЩ + СУоб = 149 425 + 20 511
100 100 -71932 + 10 255 = 82 187 руб.,
•по находится в пределах установленной гуммы 110 500 руб. (см. п. 6, табл. 4.5)
- Страховое возмещение расчетное (СВрас) и фактическое (СВфакт) опреде- ІІМСТСЯ в зависимости от конкретной системы и с учетом безусловной франши-
- I (БФ):
( Пр.1С = 252 123 руб., так как меньше страховой суммы на 53 984 руб. (306 107 — 252 123);
В) СВфакт = СВрас — БФ;
(‘Нф„К1= 252 123 — 10 714 = 241 409 руб., і е. меньше страховой суммы по договору 1106 107 руб.) и подлежит полному возмещению.
100 100 = 365 909 + 44 610 = 410 519 руб. б) СВрас gt;ССlt;,, где С„ = 283 181 руб. (из табл. 4.6, п. 6);
СВфа„ = 283 181 руб.
- Общая сумма выплат по двум страховым случаям в период действия договора равняется:
а) по системе действительной оценки:
СВобщ = СВфакт + СВ, = 241 409 + 65 813 = 307 222 руб.,
что превышает страховую сумму (306 107 руб.) на 1115 руб., или 0,36%, и свидетельствует о ее преимуществах. Действие договора прекращается после данного страхового случая;
б) по восстановительной оценке:
СВ06щ = СВфакт + СВ, = 283 181 + 77 559 = 360 740 руб,
что соответствует страховой сумме (360 740 руб.) и свидетельствует о прекращении действия договора.
- По данному страховому случаю не вся сумма ущерба (СУв) возмещается страховщиком и остается на ответственности страхователя:
а) по системе действительной оценки:
СУ0 = СУфакт — СВфаК1 = 252 123 — 241 409 = 10 714,
т. е. в размере установленной безусловной франшизы. С учетом же превышения выплаты над страховой суммой (1115 руб.):
СУ0= 10 714- 1115 = 9499 руб,
что характеризует выгодность системы для страхователя (обязательства страховщика выполнены);
б) по системе восстановительной оценки:
СУ0 = 410 519 — 283 181 = 127 338 руб,
- В период действия договора произошедшие два страховых случая обусловили исполнение всех обязательств страховщика по выплате страхового возмещения с разными последствиями для страхователя:
а) по системе действительной оценки страхователю перечислено больше средств по возмещению ущерба, чем было предусмотрено условиями договора. СВобщ = 307 222 руб, что на 1115 руб. выше уровня ответственности. При этом им не использован резерв по покрытию сопутствующего ущерба на сумму 28 313 руб. (110 500 — 82 187) и первичному ущербу в рамках страховой суммы. При превышении суммы выплат по всем страховым случаям над страховой суммой договор страхования прекращает свое действие, хотя в период одного страхового случая предыдущие выплаты не учитываются;
б) по системе восстановительной оценки страхователю перечислено средств в полном соответствии с объемом страховой ответственности, так как по уело-
- Методика расчета страхового возмещения в страховании имущества* 139
- Эффективность систем возмещения определяется при сравнении страховых премий и страховых выплат за весь период действия договора. Так, превышение страховой премии по системе восстановительной оценки в сравнении с
вистемой действительной оценки составляет 2,46 раза ^
і’грнхового возмещения — лишь на 17,4% [“зот^^хЮО-ЮО . Это свидетельствует о преимуществе действительной системы возмещения. При этом в реальных ценах общая страховая выплата по восстановительной системе значительно выше первичного ущерба, нанесенного зданию и оборудованию (табл. 4.7).
Таким образом, при равных условиях страхования крупных объек- И!П (страховой сумме и объеме выплат по предыдущему случаю) пред- i и gt;чтительным способом возмещения является система действительной
оценки, хотя и ущерб в обоих ситуациях возмещен полностью. В случае же анализа фактов только по второму случаю (без учета данных предыдущего) выявляется значительное преимущество системы восстановительной оценки. Это подтверждает основное положение применения последней системы — страхование должно распространяться на 60—100 имущественных рисков (в данном примере — менее 35%) по крупным объектам и с привлечением нескольких страховщиков по сострахованию, перестрахованию или двойному страхованию.
Вариант 3. Установление страховых выплат при двойном страховании.
Крупные имущественные объекты, представляющие ценность для их владельцев, страхуются в основном по системе восстановительной оценки. На основе данных второго варианта (табл. 4.5) расчет параметров страхования по двойному страхованию производится в следующей последовательности.
- По первому договору предусматривается дробное страхование — что из предыдущих расчетов (вариант 2) соответствует страховой сумме СС, (см. пп. 5, 6 и табл. 4.6, гр. 3, стр. 2), руб.
- Объем ответственности второго страховщика по тем же объектам страхования (зданию фирмы и уникальному оборудованию),
- Страховая премия второго страховщика, руб.
- Выплата по предыдущему случаю (см. табл. 4.6, гр. 3, стр. 5), руб.
- Двойное страхование осуществляется по принципу первой ответственности.
- При наступлении предыдущего страхового случая осуществлена выплата первым страховщиком в размере СВ, = 77 559 руб, т. е. в пределах его ответственности, и второй страховщик не принимает участия в страховом Покрытии. В результате объем ответственности первого страховщика снижается до суммы 283 181 руб. (см. п. 3 расчетов варианта 2).
- Нанесение ущерба имуществу фирмы при втором страховом случае обусловило убытки 40,3% зданию и 25,6% оборудованию (см. п. 9 табл. 4.5), что в стоимостном выражении составляет 169 936 руб. (см. вариант 2, разд. Б, п. 2).
- Расчетное страховое возмещение в сумме 410 519 руб. (там же, п. 3) относится на ответственность первого страховщика в размере 283 181 руб. (в пределах страховой суммы по данному договору с учетом предыдущей выплаты). Фактическое возмещение равняется: СВфакг, = 283 181 руб.
- Оставшаяся часть ущерба передается на ответственность второго страховщика, и им устанавливается фактическое страховое возмещение по данному страховому случаю:
СВ2 = СВрас — СВфакт, при условии СВфакт1 lt; СС2;
СВ2 = 410 519 — 283 181 = 127 338 руб.
Расчетное страховое возмещение второго страховщика выше объема его ответственности:
127 338 руб. gt; 120 600 руб.
В результате фактическое возмещение выплачивается в размере страховой суммы, указанной в договоре вторым страховщиком:
- Страхователю выплачивается в результате двойного страхования по данному случаю возмещение в размере:
СВ0бщ — СІЗфакт.І » СВфакт2і
- Страховые премии, уплаченные по двум самостоятельным договорам, полностью себя оправдывают. Страховые выплаты значительно их превышают и компенсируют полностью понесенные убытки фирмы-страхователя. Страхо- нш1 премия второго страховщика ниже на 14,7% страховой премии первого стра-
чпшцика — х 100—100 , а общее страховое возмещение по двум договорам
V66 657 / /77 559+283181 + 120 600
превышает в 3,9 раза сумму страховых премии ——_ nfn—
Результаты расчетов по двойному страхованию (для системы восстановительной оценки)
Источник: economy-ru.com
Единая методика расчёт выплаты ущерба по ОСАГО при ДТП
Покупая полис страхования ОСАГО, автовладелец приобретает уверенность, в том, что если он попадет в ДТП, то ему возместят сумму, потраченную на устранение ущерба. Но в реальной жизни получить компенсацию в 100% размере очень сложно, так как страховые организации зачастую прибегают к всевозможным вариантам, уменьшающим величину страхового ущерба. Чтобы не быть обведенным вокруг пальца страхователю нужно хоть немного влиться в суть расчета выплаты по ОСАГО.
Что говорит закон о компенсации по ОСАГО в 2023 году?
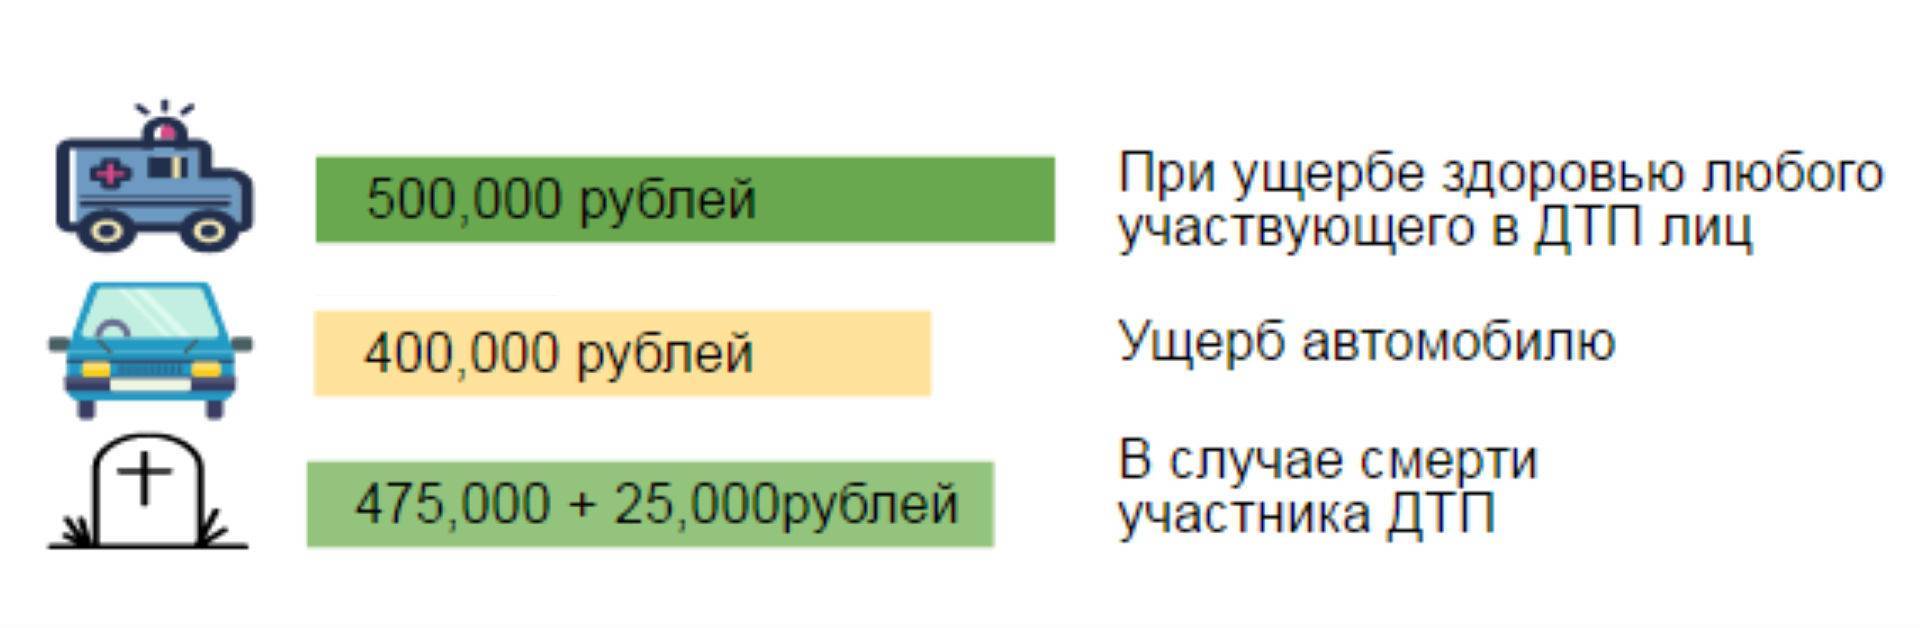
По сравнению с тремя – четырьмя годами ранее в 2023 году страховые выплаты на покрытие понесенных затрат по ОСАГО стали больше почти вдвое. В законе №223-ФЗ от 21 июля 2014 года «Об обязательно страховании» указано, что если в результате ДТП поврежден автомобиль, то страховщик может предоставить не более 400 тыс. руб., а если вред нанесен жизни и здоровью, то – не более 500 тыс. руб.
Справка! Страховка выплачивается не зависимо от того, сколько у страхователя за весь срок действия полиса ОСАГО произошло ДТП с его участием.
Цифры конечно приличные, но это самая большая граница страховой суммы, которую может получить пострадавший. На практике она не всегда максимальная, так как учитывается много различных факторов. Например, износ транспортного средства, тип повреждения, оценочная стоимость и т.д.
Чтобы получить страховое возмещение, владельцу страхового полиса нужно не позднее 5 суток с момента ДТП известить страховщика о произошедшем событии. А он уже в течение 20 дней оформит страховой случай, проведет экспертизу машины, сделает расчеты и переведет страховую сумму на ранее выданный пластик.
Сколько возмещается по ОСАГО, если есть пострадавшие
Важно!
- Только практикующие автоюристы
- Анонимно
- Бесплатно
Если в результате аварии пострадал один или несколько человек, то в первую очередь нужно сделать все, чтобы он попал в руки к медикам. И если автовладельцу выплачивается нанесенный ущерб его транспорту, то людям, получившим увечья, производится выплата в соответствии с характером полученной травмы.
Ранее мы отметили, что при нанесении вреда здоровью максимальный размер компенсации равен 500 тыс. руб. Но в определённых случаях предоставляется фиксированная выплата:
- 100%, то есть 500 тыс. руб. получают люди, которым в результате аварии были нанесены увечья, повлекшие присвоение первой группы инвалидности.
- 70%, то есть 350 тыс. руб. получают граждане, которые приобрели повреждения, повлекшие присвоение второй группы инвалидности.
- 50%, то есть 250 тыс. руб. получают лица, получили травмы, повлекшие присвоение третьей группы инвалидности.
- 100%, то есть 500 тыс. руб. получают все дети, которые в результате аварии получили любую из трех групп инвалидности.
По правилам ОСАГО при наступлении страхового события страховщик производит денежную компенсацию пострадавшему человеку в зависимости от типа увечья. Например, если в результате внутреннего кровотечение потеряно меньше 1 тыс. мл, то величина компенсация составляет 7%, то есть 35 тыс. руб., а если больше 1 тыс. мл, то 10% — 50 тыс. руб.
Сколько возмещается по ОСАГО, если есть погибшие
Начиная с 1 апреля 2015 года, по страховке ОСАГО на территории России начали гарантированно предоставлять выплаты на погребение и денежную помощь семье, утратившей в результате ДТП кормильца.
Справка! До 1 апреля 2015 года эта помощь выплачивалась только лицам, находящимся на иждивении погибшего человека.
Сегодня величина компенсации составляет 475 тыс. руб. и еще дополнительные 25 тыс. руб. на погребение. Если в ДТП погибло несколько человек, то компенсация выплачивается каждой семье усопшего, который был их кормильцем.
Сколько возмещается по ОСАГО при ДТП, если водитель не в трезвом состоянии
Если у автовладельца есть купленный полис ОСАГО, и он попадает в аварию, находясь при этом под действием алкоголя или наркотических веществ, то ему как минимум со стороны сотрудников ГИБДД стоит ожидать большого штрафа и лишения прав.
При этом страховая компания даже в таком случае обязана произвести страховую выплату пострадавшей стороне, но в дальнейшем с владельца полиса через суд она будет требовать возместить эту сумму.
Составляющие суммы компенсации по ОСАГО или что влияет на сумму выплаты при ДТП?
В процессе осуществления расчетов страховой суммы принимается во внимание множество факторов:
- Сколько в денежном эквиваленте придется заплатить за восстановление авто.
- Какой износ у машины.
Чем больше степень износа, тем меньше страховая компенсация, так как:
- Теряется товарная стоимость.
- Оплачивается услуга эвакуации.
- Влекутся расходы на экспертизу.
Несмотря на то, что и страховыми учреждениями и независимыми экспертами используется ЕМРУ, результаты у них зачастую разные. Чтобы понять, как такое может происходить, нужно подробно разобраться в формуле расчетов.
Понятие ЕМРУ
Важно!
- Только практикующие автоюристы
- Анонимно
- Бесплатно
Под единой методикой расчета ущерба подразумевается специализированный способ, позволяющий произвести расчет страховой суммы по ОСАГО, которая понадобится страхователю на покрытие ущерба после аварии.
Регулируется ЕМРУ такими документами:
- ФЗ №432-П – в нем отражен свод нормативных бумаг, используемых для осуществления расчета материальной компенсации.
- ФЗ №433-П – в нем указан свод дополнительных нормативных бумаг, регулирующих правила осуществления независимой экспертной оценки, позволяющей определить величину ущерба и разобраться в определенных деталях ДТП.
- БЦЗ – электронная версия базы данных, в которой можно найти ценники запчастей и деталей на большинство машин.
ЕМРУ содержит полные описания специфических терминов, порядок расчетов и формулы с объяснениями, справочный материал, правила создания отчетной документации экспертами и т.д. Это все дает возможность с точностью определить, сколько нужно выплатить владельцу пострадавшего ТС по страховке ОСАГО на приведение машины в нормальное для езды состояние.
В ЕМРУ включены данные обо всех основных машинах, встречающихся в разных регионах РФ (список регулярно обновляется и сейчас в нем зафиксировано более 67 марок).
Обратите внимание! ЕМРУ можно использовать только для физических лиц.
Важно!
- Только практикующие автоюристы
- Анонимно
- Бесплатно
На практике применение ЕМРУ возможно:
- Страховыми учреждениями и представителями, назначенными в официальном порядке, которые уполномочены на проведение осмотра поврежденных авто.
- Сертифицированными экспертными компаниями, в том числе и независимыми.
- Частными экспертами со специализированной лицензией.
- Судебными экспертами со специализированной лицензией.
Все вышеперечисленные лица должны попадать под следующие требования:
- Закончить ВУЗ по техническому направлению.
- Окончить специальные экспертно-технические курсы с успешной сдачей экзамена в конце.
- Хотя-бы один раз в 5 лет повышать свою квалификацию на специальных курсах.
- Проработать в профильной сфере минимум 1 год.
После выдачи лицензии на право осуществления экспертизы данные эксперта заносятся в список всех техников экспертов. Найти его можно на онлайн портале РСА.
Правила составление акта осмотра авто, пострадавшего в ДТП
Прежде, чем страховая приступит к расчету суммы, которая понадобится на ремонт владельцу авто, получившего увечья в ДТП, сначала должен быть составлен акт осмотра ТС по независимой экспертизе.
В нем должны быть зафиксированы такие моменты:
- На каком основании проводится осмотр машины.
- Когда начат и когда завершен осмотр.
- Где именно произошла авария.
- Полные данные о владельце и лице, управлявшем транспортным средством рулем во время аварии (ведь владелец может дать свою машину в пользование другу или родственнику).
- Полная информация о машине. Сюда входит комплектация, величина пробега и дата, с которой авто начали эксплуатировать.
- Сведения об увечьях, полученных до аварии. Кроме самих повреждений еще нужно описать их вид, расположение и т.д. Если машина ремонтировалась или в ней менялись запчасти, то это тоже указывается.
- Данные о поломках, возникших в результате ДТП.
- Текущее состояние авто.
В случае перемещения машины с места происшествия, это действие тоже отражается в акте. Причем указывается не только сам факт, но и адрес, куда она доставлена.
С помощью какой формулы устанавливается размер страховой выплаты?
ЕМРУ рассказывает, как правильно сделать расчеты, чтобы узнать величину страховой компенсации.
Расчет осуществляется при использовании следующей формулы:
РВ=ЦМ+ЦР+ЦД, где под РВ подразумевается суммарный размер выплаты, под ЦМ – цена материалов, под ЦР – цена ремонта, под ЦД – цена деталей, которые требуют замены.
При расчете всех перечисленных показателей применяется среднерыночный ценник. Рассчитывая показатели ЦР и ЦМ, обязательно учитывается город, где случилось происшествие и точная дата.
Справка! При расчете величины страхового возмещения учитываются только те увечья, которые авто приобрело уже непосредственно во время ДТП при столкновении одной машины с другой или с другим предметом или объектом. Если до этого на ней уже была царапина, то страховая не даст деньги на ее закрашивание.
Определяя стоимость параметра ЦД, обязательно учитывается износ. Для этого рассчитывается поправочный коэффициент, а затем от единицы отнимается полученный результат и умножается на параметр ЦД.
Так как поправочный коэффициент никогда не бывает больше единицы, ни одна страховая не возместит полный рыночный ценник детали. И это логично, так как с годами состояние всех запчастей машины ухудшается.
Справка! Если страховое учреждение после завершения всех расчетов видит, что сумма компенсации значительно превышает ценник на точно такой же новый автомобиль, то оно предоставляет средства не на приведение его в пригодное для езды состояние, а на приобретение нового ТС. Чаще всего такая мера применяется, если транспорт в аварии сильно пострадало.
Рассматриваем пример расчета компенсации по ОСАГО
Дано: Автомобиль Черри Тигго Т11, находящийся в использовании с 2012 года. За это время пробег намотан до 75 тыс. км. Страховое событие на дороге с его участием случилось в феврале 2015 года. На основании итогового отчета экспертизы было установлено, что степень износа машины составляет 35%. А по составленном акту осмотра выяснилось, что выполнить необходимо следующее:
- Заменить и покрасить дверь.
- Заменить лобовое стекло с креплением.
- Починить переднюю тормозную колодку.
Для начала рассчитаем цену деталей (ЦД) – приобрести нужно переднее стекло и переднюю тормозную колодку. Чтобы узнать среднерыночные цены, зайдем на три интернет-страницы, найдем там одни и те же детали и определим их среднерыночную стоимость, сложив три ценника и разделив их на три. Лобовое стекло – 1,500 + 1800 + 1600/3 = 1633 руб. Дверь – 14000 + 16000 + 18000/3 = 16000 руб.
Таким образом, суммарная цена всех деталей составит – 1633 + 16000= 17633 руб. Теперь нужно рассчитать сколько придется заплатить за детали с учетом их износа – (1-0,35) * 17633 = 11461 руб.
Теперь определим цену ремонтных работ (ЦР) – нам нужно починить переднюю тормозную колодку. Пусть один час работы стоит 1100 руб. Согласно нормативному акту №432-П (в нем приведена информация о трудозатратах на различные виды работ) ремонт тормозной колодки занимает 3,5 часа. ЦР = 3,5 часа * 1100 руб.= 3850 руб.
В завершении рассчитаем цену материалов (ЦМ) – нам необходимо покрасить дверь и установить ее. Допустим, что среднерыночный ценник за один час работы в первом случае составляет 1300 руб., а во втором – 700 руб. Согласно нормативному акту №432-П покраска двери занимает 2 часа, а ее установка – 0,5 часа. Тогда ЦМ = 2 часа * 1300 руб. + 0,5 часа * 700 руб.= 2975 руб.
Когда у нас есть все данные мы может рассчитать полностью величину выплаты: РВ = 11461 + 3850 + 2975 = 18286 руб.
Справка! Если использовать данные калькулятора РСА, то сумма получится меньше, но разница не должна быть больше 10%, то есть 1828 руб.
Расчет стоимости ремонта в онлайн режиме
Чтобы расчет сделать более простым для людей РСА создал специальный электронный онлайн-калькулятор, позволяющий самостоятельно узнать все будущие затраты. Перейти на оффициальный сайт РСА (российского союза автостраховщиков) и посчитать ущерб по страховке можно по ссылке: http://prices.autoins.ru/priceAutoParts/repair_parts.html
Для определения среднего ценника на детали, вносятся такие параметры:
- Дата осуществления ремонта.
- Регион (город).
- Марка машины.
- Код запчасти.
Для того, чтобы узнать величину компенсации, которую выплатит страховщик необходимо суммировать стоимость всех деталей и полученную цифру умножить на коэффициент износа.
Чтобы узнать цену ремонта необходимо внести:
- Дату.
- Регион (город).
- Марку машины.
- Тип автомобиля.
Стоимость материалов рассчитывается на основе:
- Даты.
- Изготовителя материала.
- Названия товара.
Совершив один запрос можно узнать цену сразу трех параметров.
Как выплачивается компенсация при аварии, если оформлен полис и ОСАГО И КАСКО?
Если автовладелец приобрел обязательный полис ОСАГО и дополнительный КАСКО, то он может не бояться больших финансовых затрат ни на ремонт своей машины, ни на восстановление чужой. Если случилось страховое происшествие на дороге и виновным признали Вас, то страховщик выплатит денежную компенсацию пострадавшей стороне, а Вам возместит затраты на починку авто в соответствии с условиями договора страхования КАСКО.
Если виновником аварии признаны не Вы, а второй участник, то его страховщик предоставит Вам нужную сумму по полису ОСАГО на ремонт машины, а Ваш страховщик выплатит Вам компенсацию по КАСКО.
Иметь два действующих полиса страхования крайне выгодно. Так страховое возмещение будет предоставлено при любом исходе ситуации.
Заключение
Важно самостоятельно научиться рассчитывать страховую сумму, так как ни для кого не секрет, что в России страховыми учреждениями часто практикуется умышленное занижение величины компенсации. Бороться с этим можно, проведя повторную экспертизу, в компании не связанной со страховщиком. Если даже и это не поможет, то самый крайний выход из ситуации – обращение в судебный орган. Выиграв суд, страхователь получит не только компенсацию ущерба в полном объеме, но еще и половину суммы, которую страховщик не досчитал изначально. Для него это будет своеобразным штрафом за халатность в расчетах.
Источник: auto-pravda.online
Тема 2. Определение размера страхового возмещения в зависимости от используемой системы страховой ответственности
Величина, условия и метод страхового возмещения убытка в имущественном страховании зависят от системы страховой ответственности.
Система страховой ответственности обуславливает соотношение между страховой суммой застрахованного имущества и фактическим убытком, т.е. степень возмещения возникшего ущерба.
Применяют следующие системы страховой ответственности:
1). Система действительной стоимости;
2). Система пропорциональной ответственности;
3). Система первого риска;
4). Система предельной ответственности;
5). Система дробной части;
6). Система восстановительной стоимости.
1). При страховании имущества по действительной стоимости страховая сумма определяется как фактическая стоимость имущества на день заключения договора, т.е. предусматривается полное страхование объекта. Размер страхового возмещения равен фактическому размеру ущерба.
В отличие от системы действительной стоимости, все другие системы (кроме системы восстановительной стоимости) предусматривают неполное страхование стоимости объекта.
2). Страхование по системе пропорциональной ответственности предусматривает страхование имущества в определенном проценте. В этом же проценте производится и возмещение ущерба. Величина страхового возмещения определяется по формуле:
В – величина страхового возмещения, руб.;
С – страховая сумма по договору, руб.;
У – фактическая сумма ущерба, руб.;
Ц – страховая стоимость объекта страхования.
При данной системе страхования проявляется участие страхователя в возмещении ущерба, т.е. страхователь принимает часть риска на себя.
3). При страховании по системе первого риска страховое возмещение выплачивается в размере ущерба, но в пределах страховой суммы. При этой системе страхования весь ущерб в пределах страховой суммы (так называемый первый риск) компенсируется полностью. Ущерб сверх страховой суммы (второй риск) не возмещается.
4). Страхование по системе предельной ответственности означает наличие определённого предела суммы страхового возмещения. При этой системе величина возмещаемого ущерба определяется как разница между заранее установленным пределом дохода и достигнутым уровнем дохода. Обычно используется при страховании крупных рисков (страхование урожая с.-х. культур, страховании доходов). Если в результате страхового случая уровень дохода страхователя будет меньше установленного предела, то возмещению подлежит разница между пределом и фактически полученным доходом. При этом как правило возмещению подлежит не весь убыток страхователя, а определенный его процент (например в страховании сельскохозяйственных культур обычно предусматривается возмещение ущерба в размере 70 %).
5). При страховании по системе дробной части устанавливается две страховые суммы; страховая сумма и показанная стоимость. По показанной стоимости страхователь обычно получает покрытие риска, выраженное натуральной дробью или в процентах. Ответственность страховщика ограничена размерами дробной части, поэтому страховая сумма будет меньше показанной стоимости и её дробной части. Страховое возмещение равно ущербу, но не может быть выше страховой суммы.
В случае, когда показанная стоимость равна действительной стоимости объекта, страхование по системе «дробной части» соответствует страхованию по системе первого риска.
В случае, когда показанная стоимость меньше действительной стоимости, страховое возмещение рассчитывается по формуле:
В – страховое возмещение, р.
П – показанная стоимость, р.
У – фактическая сумма ущерба, р.
Ц – стоимостная оценка объекта страхования, р.
6). Страхование по восстановительной стоимости означает, что страховое возмещение за объект равно цене нового имущества соответствующего вида. Износ имущества не учитывается. Данная система соответствует принципу полноты страховой защиты.
Страхование по системе дробной части и страхование по восстановительной стоимости используются только за рубежом, в практике российского страхового рынка не применяются.
Кроме этого при определении размера страхового возмещения следует обратить внимание на следующие факторы:
1. Как правило, возмещению не подлежат убытки, связанные с износом имущества, поэтому из стоимости имущества вначале вычитается износ, а затем производится дальнейший расчет страхового возмещения.
2. Если после гибели имущества остаются какие-либо остатки, то их стоимость вычитается из размера ущерба, при этом к ущербу плюсуются расходы, связанные со спасанием имущества и приведением его в порядок.
3. При страховании урожая сельскохозяйственных культур в случае их гибели может производиться пересев или подсев этой же или других культур. В этом случае размер затрат, связанных с пересевом (подсевом) прибавляется к ущербу. В свою очередь из него вычитается стоимость урожая вновь пересеянных (подсеянных) культур.
Задача 1. Определите сумму страхового возмещения по системе пропорциональной ответственности.
Данные для расчета: Стоимостная оценка объекта страхования – 15 млн. р., страховая сумма – 3,5 млн. р. ущерб страхования в результате повреждения объекта 7,5 млн. р.
Задача 2. Рассчитайте сумму страхового возмещения по системе первого риска на основе следующих данных:
Автомобиль застрахован на сумму 180 тыс. р. Стоимость автомобиля 270 тыс. р. Ущерб страхователя в связи с повреждением автомобиля – 240 тыс. р.
Задача 3. Стоимость объекта страхования 150 тыс. р., износ к моменту заключения договора – 30%. Страховая сумма – 100 тыс. р. Убыток страхователя в результате повреждения объекта составил 70 тыс. р.
Определите величину страхового возмещения по системе пропорциональной ответственности и по системе первого риска.
Задача 4. Пшеница застрахована по системе предельной ответственности на условиях выплаты страхового возмещения в размере 70% причиненного убытка. Средняя урожайность за предшествующие 5 лет 21 ц/га. Закупочная цена пшеницы – 300 р. за 1 ц. В результате страхового случая фактическая урожайность составила 16,5 ц с 1 га. Определите размер страхового возмещения.
Задача 5. Застрахован урожай озимой пшеницы на площади 200 га. Пострадало от вымокания 100 га, которые были пересеяны кукурузой. Стоимость урожая кукурузы 70 тыс. р., затраты, связанные с пересевом – 300 р. с 1 га. Стоимость урожая пшеницы с 1 га за предшествующие 5 лет – 2,5 тыс. р. с 1 га. Был оприходован урожай пшеницы на сумму 250 тыс. р.
Определить размер страхового возмещения, если оно выплачивается в размере 70% убытка.
Задача 6. В результате дорожно-транспортного происшествия уничтожен автомобиль. Цена автомобиля 240 тыс. р. Износ на день заключения договора 30%. От автомобиля остались детали на сумму 14 тыс. р. На приведение в порядок указанных деталей израсходовано 3 тыс. р. Исчислить ущерб страхователя, если автомобиль застрахован в полной стоимости.
Источник: cyberpedia.su