
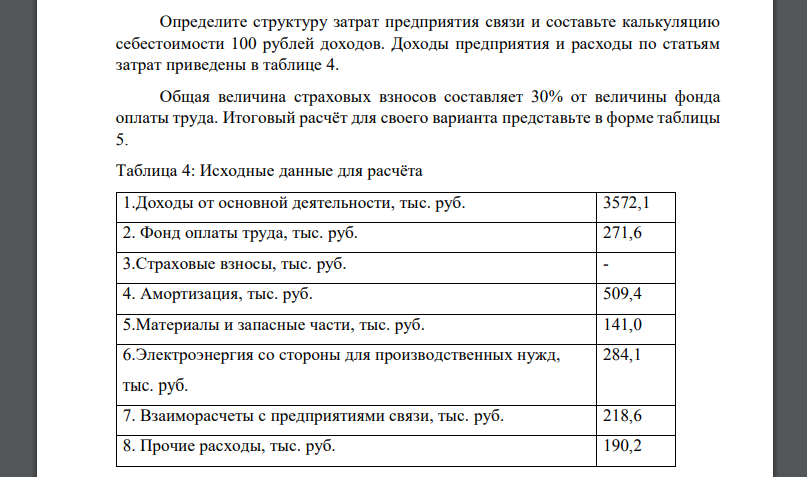
Определите структуру затрат предприятия связи и составьте калькуляцию себестоимости 100 рублей доходов. Доходы предприятия и расходы по статьям затрат приведены в таблице 4. Общая величина страховых взносов составляет 30% от величины фонда оплаты труда.
Итоговый расчёт для своего варианта представьте в форме таблицы 5. Таблица 4: Исходные данные для расчёта 1.Доходы от основной деятельности, тыс. руб. 3572,1 2. Фонд оплаты труда, тыс. руб. 271,6 3.Страховые взносы, тыс. руб. — 4. Амортизация, тыс. руб. 509,4 5.Материалы и запасные части, тыс. руб. 141,0 6.Электроэнергия со стороны для производственных нужд, тыс. руб.
284,1 7. Взаиморасчеты с предприятиями связи, тыс. руб. 218,6 8. Прочие расходы, тыс. руб. 190,2
Страховые взносы составят Заполним таблицу 5 Таблица 5: Итоговый расчёт Наименование статей затрат Затраты на производство, тыс. рублей Структура затрат, % Калькуляция себестоимости доходов Фонд оплаты труда Страховые взносы Амортизация Материалы и запасные части Электроэнергия со стороны для производственных нужд Взаиморасчеты с организациями связи по договорам Прочие расходы Всего Переносим данные в первый столбец таблицы из таблицы Общая сумма затрат Рассчитывает структуру затрат: — ФОТ: — Страховые взносы: Амортизация: Далее рассчитаем калькуляцию на руб. доходов — Страховые взносы: Амортизация: Итого затрат
Расчёт производственной себестоимости: как посчитать материальные затраты и зачем это нужно

Похожие готовые решения по экономике:
- Определите чистую прибыль, рентабельность продаж и рентабельность производства регионального филиала
- На основе данных, представленных в таблице 1.1, проведите анализ динамики доли рынка электрического двигателя типа А
- Анализ продаж, выпускаемых фирмой продукции, показал, что за последний год снизился объем продаж электроприводов
- Выполните оценку, анализ и прогнозирование организационнотехнического уровня производства электроприводов по данным
- Предприятие ввело новое оборудование стоимостью 900 тыс. р., за счет этого годовая дополнительная прибыль составит
- Рассчитайте среднегодовую стоимость основных производственных фондов (ОПФ) на предприятии связи, используя данные
- Определите эффективность использования основных производственных фондов (ОПФ) по показателям фондоотдачи и фондовооружённости
- Используя один из параметрических методов (метод удельной цены одного параметра), рассчитайте оптовую цену нового радиовещательного
- В 500 мл. раствора содержится 5 г. гидроксида натрия. Вычислите молярность, титр и pH раствора
- Используя один из параметрических методов (метод удельной цены одного параметра), рассчитайте оптовую цену нового радиовещательного
- Определите чистую прибыль, рентабельность продаж и рентабельность производства регионального филиала
- Проведете анализ кредитоспособности как объекта финансового анализа тремя способами и, обобщив полученные выводы, дайте
При копировании любых материалов с сайта evkova.org обязательна активная ссылка на сайт www.evkova.org
Как определить постоянные и переменные затраты предприятия
Сайт создан коллективом преподавателей на некоммерческой основе для дополнительного образования молодежи
Сайт пишется, поддерживается и управляется коллективом преподавателей
Telegram и логотип telegram являются товарными знаками корпорации Telegram FZ-LLC.
Cайт носит информационный характер и ни при каких условиях не является публичной офертой, которая определяется положениями статьи 437 Гражданского кодекса РФ. Анна Евкова не оказывает никаких услуг.
Источник: www.evkova.org
Как рассчитать структуру затрат
В отличие от предприятий добывающей и обрабатывающей промышленности предприятия и организации транспорта и хранения нефти, нефтепродуктов и газа имеют специфическую структуру производственных фондов и текущих затрат. Так,, в структуре затрат здесь отсутствуют сырье, основные материалы и полуфабрикаты. [c.27]
Состав, классификация и структура затрат, включаемых в себестоимость работы трубопроводного транспорта [c.241]
Соотношение отдельных экономических элементов себестоимости характеризует структуру затрат на производство. По преобладанию удельного веса тех или иных затрат выявляются экономические особенности отдельных отраслей и производств материалоемкость, энергоемкость, фондоемкость, трудоемкость. В связи с этим анализ структуры затрат на производство позволяет вскрыть важнейшие источники снижения себестоимости. Например, в материалоемких отраслях это снижение материальных затрат, в энергоемких — снижение энергозатрат и т. д. [c.235]
Фотография рабочего дня предусматривает ознакомление наблюдателя до начала работы с характером изучаемого объекта, расчленением его на операции и фазы, видами работ, приемами и движениями по их выполнению, изучение необходимой документации. По данным наблюдательного листа составляют сводку одноименных затрат рабочего времени, определяют их среднюю продолжительность, повторяемость, структуру затрат рабочего времени. Фотография рабочего дня позволяет установить виды, порядок чередования работ и их продолжительность, непроизводительные затраты времени, рациональный режим работы, передовой опыт, рациональную организацию труда и производства. [c.79]
По отдельным отраслям производства, связанным с добычей и переработкой нефти и газа, состав и примерная структура затрат по экономически однородным элементам приведена в табл. 24. [c.250]
Особенностью структуры затрат на производство работ, связанных с поисками и разведкой нефти и газа, является высокий удельный вес заработной платы, что свидетельствует о большой трудоемкости этих работ. [c.250]
Структура затрат на производство в добыче нефти выделяется среди других отраслей отсутствием затрат на сырье и высоким удельным весом амортизации. Извлеченные из пласта нефть и газ не содержат в себе сырьевых затрат и затрат основных материалов. Вместе с тем добыча нефти и газа является фондоемким процессом, имеющим высокий уровень затрат по амортизации. [c.250]
СТРУКТУРА ЗАТРАТ НА ПРОИЗВОДСТВО (В % К ИТОГУ) [c.250]
В нефтепереработке наибольший удельный вес в структуре затрат на производство занимают сырье и основные материалы. Высокая материалоемкость нефтеперерабатывающей промышленности является отличительной чертой этой отрасли. [c.251]
Основной производственный процесс переработки нефти и получения нефтепродуктов осуществляется в аппаратах непрерывного действия. Производственный процесс почти полностью механизирован и автоматизирован. Этим и объясняется сравнительно невысокий удельный вес заработной платы в общей структуре затрат на производство. [c.251]
На структуру затрат по переработке нефти влияет состав технологических процессов на заводе, уровень и соотношение затрат по ним (табл. 27). Эти затраты как по величине, так и по структуре весьма различны. По одному из НПЗ, например, структура затрат по отдельным процессам была следующей (табл. 28). [c.253]
Структура затрат на производство нефтепродуктов зависит от вида и качества исходного сырья, профиля нефтеперерабатывающего завода и связанных с ним глубины переработки и номенклатуры нефтепродуктов. [c.255]
Ниже приведены элементы и структура затрат (в %) на производство на одном из нефтеперерабатывающих предприятий [c.253]
Управление текущими затратами банка общее понятие и структура. текущих затрат банка особенности в номенклатуре и общей структуре затрат банка альтернативные концептуальные подходы к управлению затратами управление затратами по содержанию наемного персонала управление затратами банка как налогоплательщика управление затратами по коммерческому и техническому направлениям управление затратами по обеспечению собственной безопасности банка управление затратами непроизводственного характера управление затратами региональных подразделений банка. [c.479]
Получают представление об источниках денежных доходов предприятий структуре затрат и направлениях использования прибыли финансовых показателях, характеризующих финансовое состояние предприятий необходимости реформирования предприятий с целью повышения эффективности их деятельности и др. [c.486]
ВНУТРЕННИЕ ФАКТОРЫ ВЛИЯНИЯ НА ОРГАНИЗАЦИЮ — совокупность условий, часть общей среды, которая находится в рамках организации. В.ф.в. на о. оказывают постоянное и непосредственное воздействие на функционирование организации. К таким факторам относятся человеческие ресурсы (культура организации, квалификация и образование рабочей силы, передвижение персонала, квалификационный состав руководства), технические ресурсы (новизна оборудования, уровень научных исследований, наличие новых разработок, возможности производства) коммерческие ресурсы (наличие торговой сети организации, торговой марки, качество товаров и услуг, номенклатура выпускаемой продукции) финансовые ресурсы (финансовые потоки, возможность к самофинансированию, структура затрат, уровень задолженности). [c.35]
НОРМИРОВАНИЕ ТРУДА — определение общественно необходимых, складывающихся в условиях рынка затрат труда (времени) на выполнение работы (изготовление ед. продукции) отдельными работниками или группами работников (бригадой) и установление на этой основе норм труда. Содержание процесса Н.т. складывается из последовательного осуществления следующих этапов изучение структуры затрат рабочего времени разработка нормативных материалов для Н.т. установление норм затрат труда контроль за выполнением норм и поддержанием их на [c.200]
При выполнении опытны х работ структура затрат изменяется. [c.56]
Анализ структуры затрат по перечисленным реагентам показал, что наибольший удельный вес имеют метанол около 58 и гликоль около 37 %. Следовательно, для достижения экономии за счет снижения потерь и рационального использования важнейших видов реагентов необходимо научное нормирование их потребления. [c.100]
Подвижность фронта буровых работ оказывает большое влияние на структуру затрат в бурении. Во-первых, рассредоточенность мест проведения буровых работ определяет большой объем перевозок материалов, оборудования и инструмента, а следовательно, и большие транспортные расходы, которые показываются в себе- [c.77]
Характер работ, входящих в тот или иной элемент цикла строительства скважин, также различен, что вызывает различие в структуре затрат, а следовательно, и в их группировке по статьям. Поэтому группировка затрат по статьям внутри разных объектов учета различна. [c.208]
Рассмотрим структуру затрат по отдельным элементам себестоимости более детально. [c.250]
Примерная структура затрат на производство промышленной продукции [c.303]
Первая группа — трудоемкие отрасли, где наибольший удельный вес в структуре затрат занимает заработная плата с отчислениями на социальное страхование. К таким отраслям относится угольная, торфяная и др. [c.253]
Вторая группа— материалоемкие отрасли. В структуре затрат этих отраслей наибольший удельный вес занимают сырье и материалы. К ним можно отнести текстильную, пищевую и др. [c.253]
Третья группа — энергоемкие отрасли. В структуре затрат этих отраслей наибольший удельный вес приходится на энергетические затраты. К таким отраслям можно отнести цветную металлургию и ряд отраслей химического производства. [c.253]
Пятая группа включает отрасли со смешанным производством. В структуре затрат этих отраслей значительная доля приходится на сырье, материалы и заработную плату. К ним относятся машиностроение, черная металлургия и др. Так удельный вес затрат на сырье и материалы таких отраслей составляет свыше 65 %, а заработная плата с отчислениями — свыше 15 %. [c.253]
В структуре затрат на производство промышленной продукции основной удельный вес занимают затраты на сырье и основные материалы (свыше 60%), а на заработную плату приходится около 15%. [c.253]
Преобладание условно-постоянных расходов в структуре затрат на транспорт нефти и газа — важное условие снижения затрат на единицу транспортируемых нефти и газа. Таким образом, полное использование пропускной способности системы транспорта нефти и газа, увеличение их производительности — основной резерв снижения себестоимости, т. е. при увеличении объема транспорта нефти и газа достигается снижение себестоимости даже без экономии по отдельным элементам затрат. Влияние увеличения объема транспорта нефти и газа на себестоимость его транспортировки можно рассчитать по следующей формуле [c.256]
Объем организационно-экономической части составляет примерно 15—20 % от общей трудоемкости и для всех видов проектов сохраняется примерно одинаковым. В процессе написания этой части накапливается большой цифровой материал, описать который в построчном тексте затруднительно. В таких случаях целесообразно применять соответствующие графики, диаграммы и таблицы.
При помощи графиков наглядно показываются функциональные зависимости между различными величинами (например, изменение приведенных народнохозяйственных затрат от изменения годовой производственной программы производства). Диаграммы можно применять для иллюстрации состава и структуры затрат по вариантам. При помощи круговой диаграммы, например, можно наглядно иллюстрировать структуру себестоимости. Таблицы могут содержать цифровой или текстовой материал. [c.261]
Во многих компаниях бывает так, что менеджеры среднего звена перегружены повседневными проблемами и не владеют информацией, необходимой для их решения. При этом скорее всего у них прямо под рукой имеется целая куча данных — буквально куча бумаг на рабочем столе, — которые трудно анализировать и сопоставлять с данными других источников.
Признаком хорошей электронной нервной системы является снабжение менеджеров среднего звена потоком конкретной, побуждающей к действиям информации. Сведения о продажах, структура расходов, цены поставщиков и подрядчиков и состояние важнейших проектов — все это менеджеры должны видеть в онлайновом режиме, причем в такой форме, которая позволяет им анализировать данные и координировать свои действия с другими сотрудниками. Системы должны извещать пользователей о нестандартных ситуациях, выявляемых на основе задаваемых ими критериев, например о непредусмотренном компоненте затрат. Подобная схема избавит их от необходимости рутинного контроля нормального функционирования бизнеса, скажем, обычной структуры затрат. Потенциал такого подхода пока что используется мало, и я не перестаю удивляться, сколь немногие компании реализовали подобные средства, обеспечивающие менеджеров линий продуктов достаточной информацией и избавляющие их от рутинных задач контроля. [c.38]
Структура затрат для различных условий строительства скважин представлена в табл. 23 [52] и табл. 24. [c.107]
Ниже рассматриваются особенности бурения наклонных скважин уменьшенных диаметров, влияние диаметра наклонных скважин На структуру затрат и экономическую эффективность бурения таких скважин на некоторых морских площадях Азербайджана. [c.120]
Последовательность расчета по разложению себестоимости товарных нефтепродуктов на калькуляционные статьи (исключая полуфабрикаты) приведена в табл. Х.З 1) на основании отчетных калькуляций составляют свод затрат по номенклатуре статей себестоимости по всем процессам и установкам основного производства, принятым за объект учета, причем в итог затрат (гр.
6) полуфабрикаты собственного производства не включают 2) определяют удельный вес в процентах каждой статьи (кроме полуфабрикатов) в общей сумме по своду затрат (гр. 7) 3) себестоимость товарных нефтепродуктов (итог гр. 8) разбивают по статьям затрат, исходя из удельного веса этих статей в калькуляционном своде затрат (итог гр. 8Хгр. 7).
В основе этого расчета лежит условное допущение, что структура затрат на товарные нефтепродукты одинакова со структурой затрат на основное производство (за вычетом из них полуфабрикатов собственного изготовления). Вследствие особенностей нефтепереработки такое допущение не может намного расходиться с действительным положением. [c.293]
Подвижность фронта буровых работ оказывает большое влияние на структуру затрат в бурении. Во-первых, рассредото-ченность мест проведения буровых работ определяет большой объем перевозок материалов, оборудования и инструмента, а следовательно, и большие транспортные расходы, которые показываются в себестоимости строительства скважин отдельной, самостоятельной статьей. Во-вторых, постоянная перемена (передислокация) мест проведения буровых работ вызывает необходимость организации хозяйств по прокату бурового оборудования и инструмента. Расходы по содержанию прокатных хозяйств также показываются отдельными статьями (прокат бурового оборудования и инструментов, бурильных труб, долот и турбобуров), так как они имеют большой удельный вес в затратах на бурение скважин. [c.80]
Показатели стоимостной модели техпромфинплана НГДУ характеризуют величину и структуру затрат на промежуточную и конечную продукцию каждого вида затраты предприятия по материально-техническому обеспечению производства плановый фонд заработной платы в разрезе цехов сумму амортизации основных фондов. [c.161]
Данные табл. 35 свидетельствуют о различиях в структуре затрат на производство в отраслях нефтедобывающей промышленности, которые обусловлены специфическими особенностями производственных процессов. Наиболее трудоемки геологоразведочные работы, строительство скважин — наиболее материа-лоемкое, добыча нефти и газа — наиболее капиталоемкое и энергоемкое производство. [c.304]
Высокая фондоемкость в нефтедобыче обусловливает большой удельный вес амортизации в себестоимости продукции этой отрасли. В 1975 г. амортизационные отчисления от стоимости всех основных средств в смете затрат на производство в нефтедобыче составили 33%, а только скважин и прочих основных средств у скважин—18%. Удельный вес амортизации в структуре затрат на Heq)T6Ao6bi4y превышает ее удельный вес в целом по промышленности в 9,6 раза, а в затратах по обработке (без стоимости сырья)—в 3,4 раза. [c.17]
Планирование оптовых цен в новых условиях хозяйствования предполагает необходимость экономического обоснования как себестоимости, так и рентабельности продукции, в связи с чем значительный интерес представляет анализ факторов, под влиянием которых формировалась ныне действующая система цен- Так, особенности нефтедобывающей промышленности обусловливают -акую структуру затрат нефтедобывающих предприятий, которая характеризуется довольно значительным [c.169]
Структура затрат в строительстве эксплуатационных скважин в Главтюменнефтегазе (в %) [c.108]
Источник: economy-ru.info
Как рассчитать себестоимость продукции, чтобы быть в плюсе
Себестоимость продукции поможет определить оптимальную цену продажи, оценить рентабельность и проанализировать эффективность использования ресурсов. Не знаете, как правильно посчитать себестоимость продукции? Рассказываем на понятных примерах.
Что такое себестоимость продукции
Себестоимость продукции – это сумма затрат, понесенных на производство и последующую реализацию товара.
Знать себестоимость необходимо любому собственнику, независимо от масштабов бизнеса, количества и типа реализуемого товара, чтобы:
- оценивать рентабельность;
- выстраивать ценовую политику;
- анализировать эффективность использования ресурсов;
- считать потенциальную прибыль и увеличивать ее.
Есть два вида себестоимости:
- Плановая или нормативная – себестоимость, которую мы планируем до того, как выпускать продукцию, браться за заказ или вообще открыть бизнес. Она помогает прикинуть доходность и понять, а сможем ли мы вообще заработать.
- Фактическая – себестоимость продукции, которую получили по факту с учетом всех накладок, скачков цены и рыночных условий.
В идеальной картине мира плановая и фактическая себестоимость плюс-минус равны, но по факту часто бывают отклонения, причем не в пользу предпринимателя. Это обусловлено быстро меняющейся экономической ситуацией, нестабильными ценами, да и просто человеческим фактором.
Однако, если фактическая себестоимость сильно превышает плановую – это звоночек, чтобы проанализировать ситуацию и понять, почему так вышло. Кто знает, может быть на производстве много брака или сотрудники халатно расходуют сырье.
Как рассчитывается себестоимость продукции
Расчет себестоимости продукции зависит от специфики вашего бизнеса, структуры производства, конечного товара и других факторов.
Есть три метода расчетов:
- Позаказный. Расчет себестоимости производится под каждый заказ или единицу продукции. Такой вариант хорош, например, для производителей мебелей по авторским проектам, когда каждое конечное изделие уникально.
- Попередельный. Этот метод подойдет для поэтапных производств. Например, при производстве матрешек один цех занимается формовкой, второй – росписью, третий – нанесением лака. Тут рациональнее считать себестоимость на каждом из этапов.
- Попроцессный. Такой метод расчета себестоимости подойдет для производств простого цикла. Цементный завод выпускает кладочную смесь и считает себестоимость на всю партию товара.
Кроме этих трех методов расчета, существует еще одна классификация – себестоимость по затратам, включаемым в расчеты:
- сокращенная или директ-костинг;
- полная.
Сокращенная себестоимость
Сокращенная себестоимость или директ-костинг, с англ. direct costs, прямые затраты – это себестоимость, в которую включены только те расходы, что связаны с производством товара.
Материальные затраты, связанные непосредственно с производством или закупкой товара, называются прямыми расходами. Сюда входят, например, приобретение сырья и фиксированная оплата рабочих. Косвенные затраты, вроде налогов, зарплаты бухгалтера или аренды офиса, в сокращенную себестоимость не включаются.
Допустим, вы производите и продаете лимонады. Для расчета сокращенной себестоимости мы суммируем затраты на ингредиенты, тару и оплату труда сотрудника, который этот лимонад готовит.
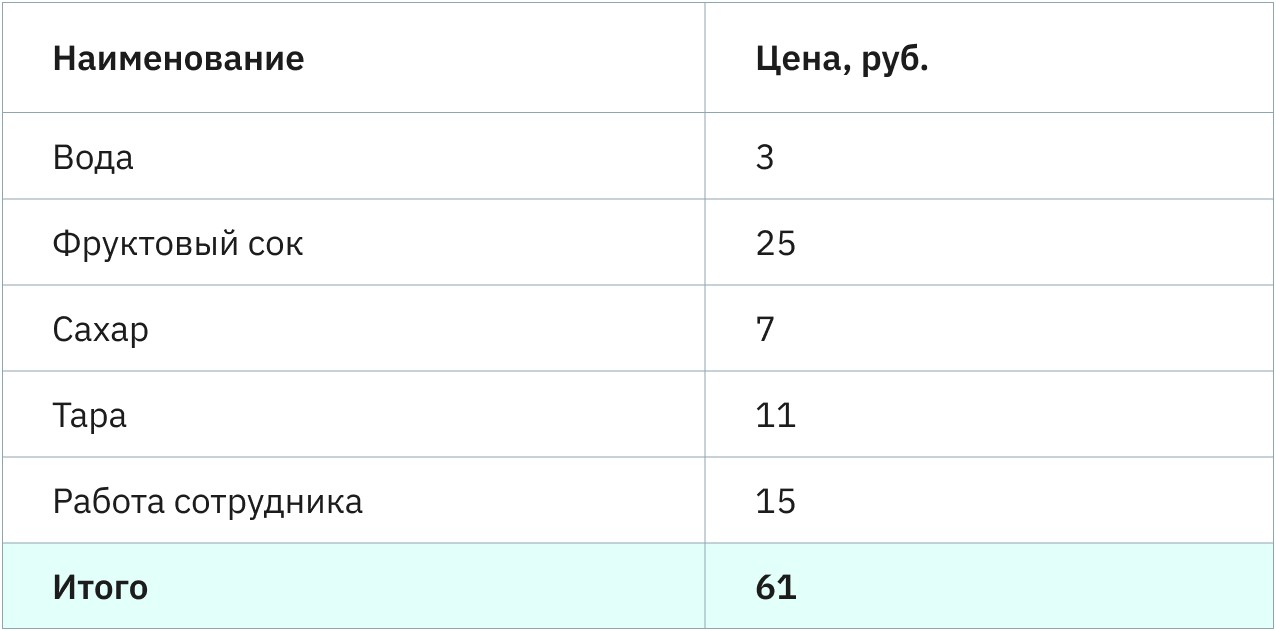
Получается, что производство одной единицы продукции обходится нам в 61 рубль – это и есть сокращенная себестоимость.
Плюс такого метода расчета – проще управлять прямыми затратами и оперативно повышать цены, если это необходимо. Увидеть скачок цен на сырье в этом случае легко, потому что по себестоимости «не размазываются» косвенные расходы и не искажают общую картину.
А что делать с косвенными затратами? При расчете сокращенной себестоимости – ничего. Все непрямые издержки, вроде аренды офиса или кофе для сотрудников, вычитаются уже позже, из прибыли от реализации.
Если вы производите или реализуете несколько видов продукции, то расчет себестоимости нужно производить для каждого из них.
Полная себестоимость
Полная себестоимость – это все затраты на производство и реализацию товара.
Полная себестоимость считается по формуле:
(Сокращенная себестоимость + Затраты на реализацию) ÷ Количество товаров
В расчет включаются и прямые, и косвенные затраты: на сырье, электричество, зарплату бухгалтера, хозяйственные расходы и так далее.
Сокращенная себестоимость лимонада – 61 рубль. Кроме затрат на производство, мы тратим еще 300 000 рублей на рекламу, зарплату мерчендайзера и аренду офиса. Продавать планируем 5 000 баночек.
Сначала рассчитываем, сколько косвенных затрат приходится на единицу продукции:
300 000 ÷ 5 000 = 60.
А потом суммируем косвенные затраты с сокращенной себестоимостью и получаем:
61 + 60 = 121 рубль – полная себестоимость единицы продукции.
Это значит, что если мы будем продавать банку лимонада дороже 121 рубля, компания получит прибыль. Если дешевле – нас ждут неутешительные финансовые результаты. А еще исходя из себестоимости мы можем посчитать, какую скидку давать покупателям, чтобы не потерять при этом прибыль.
Когда у компании один вид готовой продукции, считать себестоимость не так сложно. А что, если у вас несколько видов товаров? В таком случае нужно произвести дополнительные расчеты.
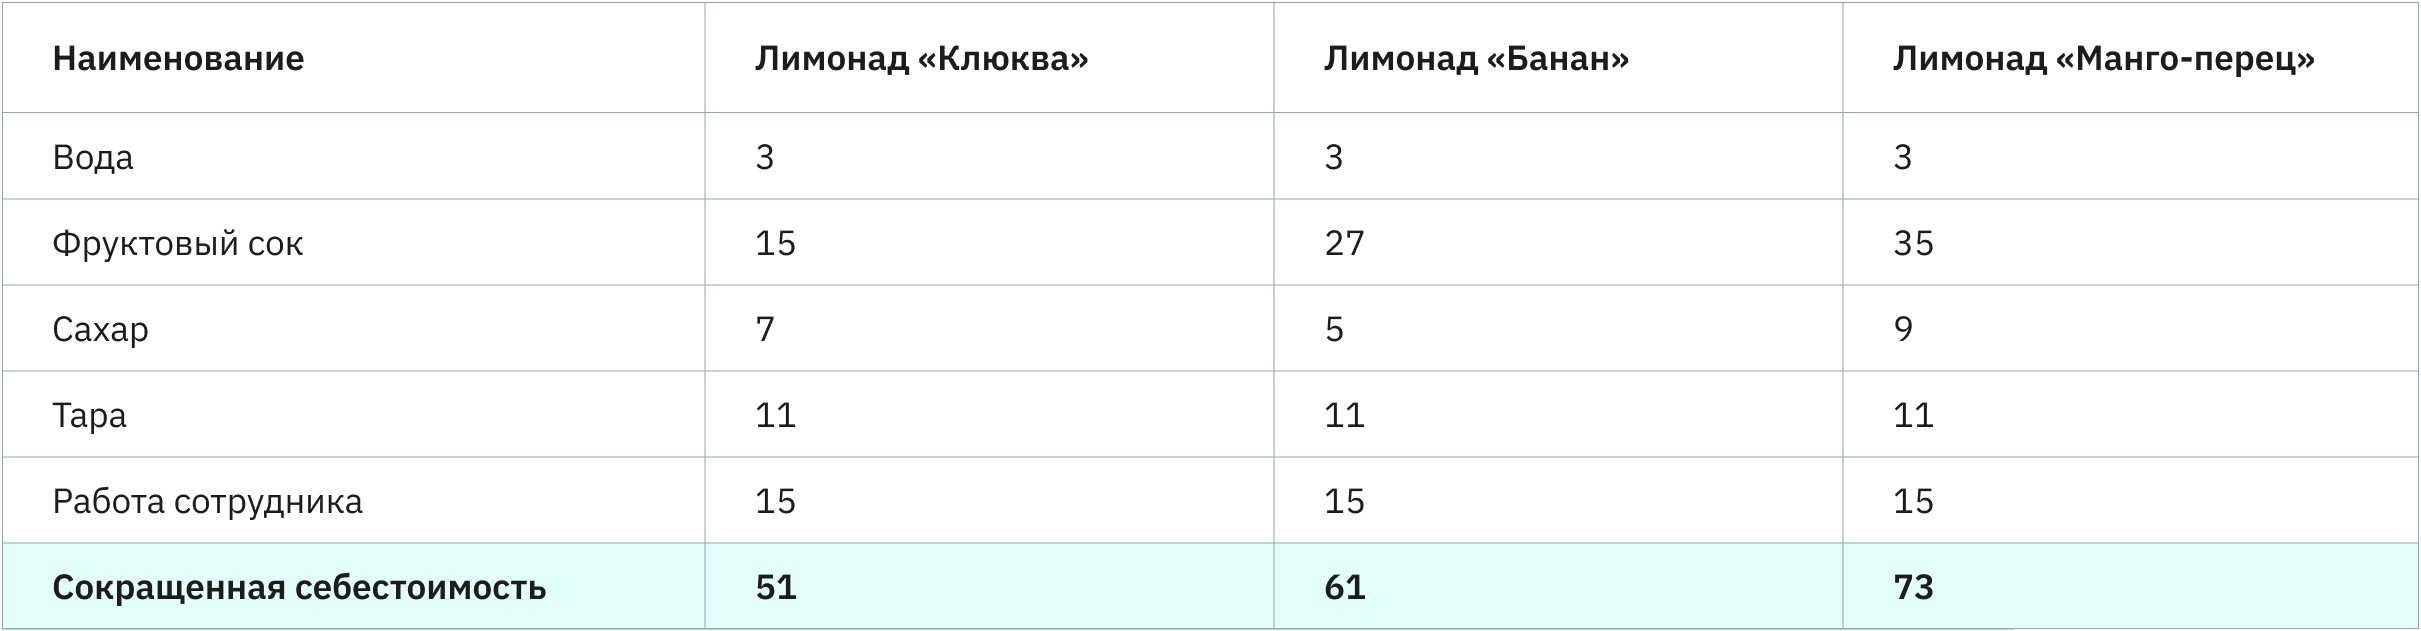
Шаг 1 – рассчитать сокращенную себестоимость для каждого вида продукции
Все так же, как мы делали выше – суммируем все прямые затраты, для каждого товара отдельно.
Шаг 2 – посчитать все косвенные расходы: от хозяйственных до административных
Сюда войдут все косвенные расходы, которые вы несете для того, чтобы товар был реализован. И зарплата бухгалтера, и бытовая химия, и оплата подписки на сервис управленческого учета
Шаг 3 – пропорционально разделить все расходы по товарам
Распределение затрат, пожалуй, самый сложный шаг в этом расчете. Рука так и тянется равномерно раскидать расходы по видам продукции, но это будет ошибкой – показатели себестоимости усредняются, а данные становятся неинформативными. При таких расчетах легко не заметить, например, что один товар вы продаете в убыток.
Чтобы этого не произошло, нужно посчитать коэффициент косвенных затрат на единицу продукции. Выберите критерий, по которому вы будете сравнивать разные виды товаров:
- выручке
- трудозатратам
- расходам на сырье
- сдельной оплате труда.
Если мы говорим о производстве, рациональнее считать по трудозатратам. Сначала зафиксируем, сколько времени уходит на создание 1 лимонада.
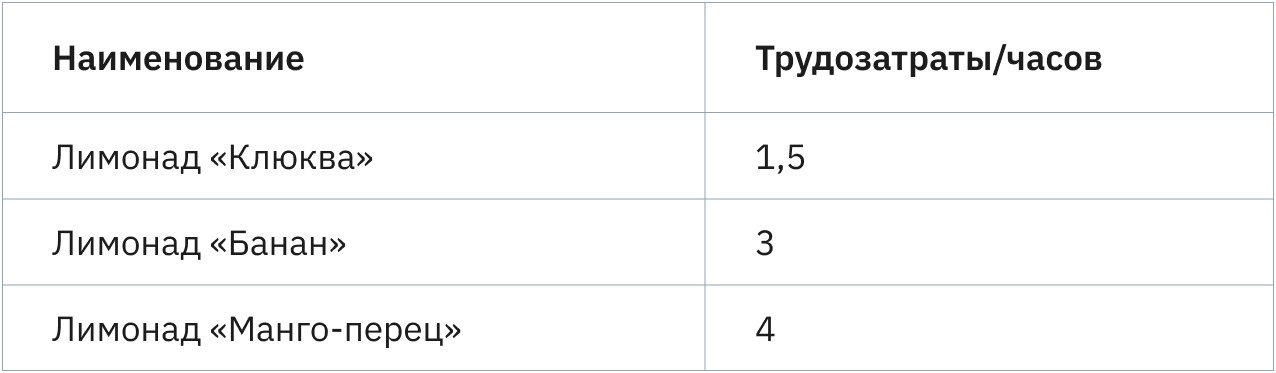
Теперь посчитаем коэффициент трудозатрат для каждого лимонада, взяв за основу правило, что 0,5 часа = коэффициент 1. Тогда получим, такие коэффициенты трудозатрат:
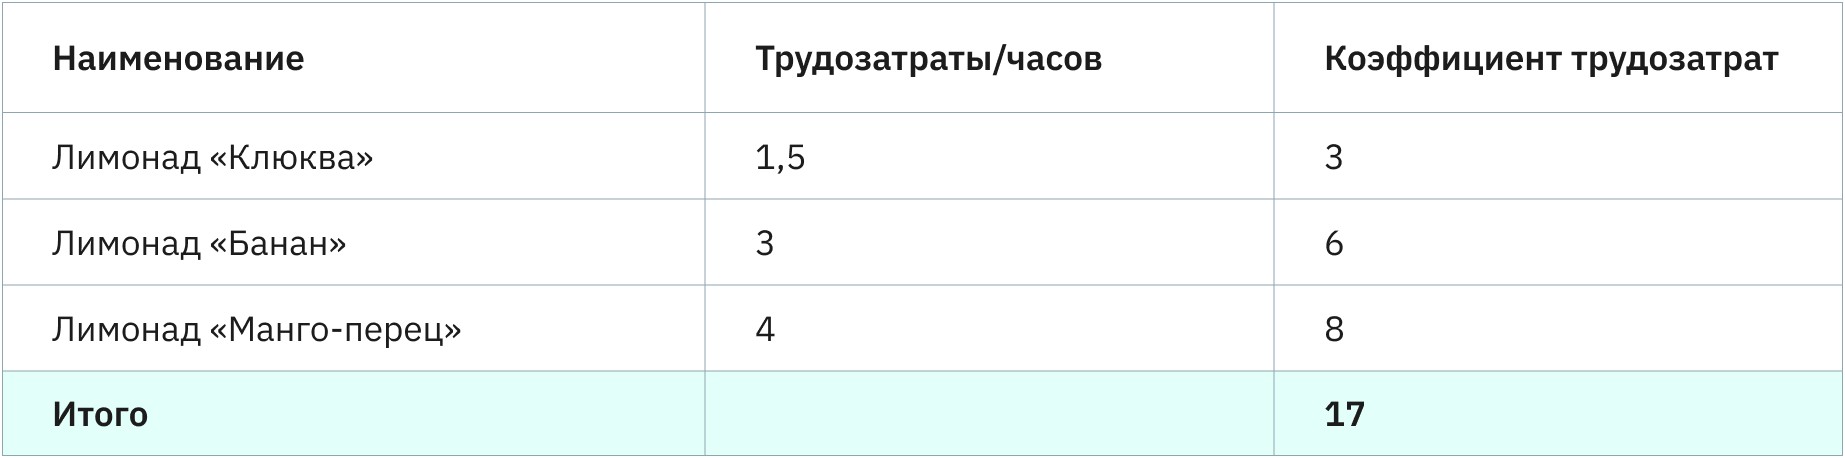
Следующим этапом суммируем все-все затраты за определенный период и поделим его на сумму коэффициентов за тот же промежуток. Например, если в день косвенных затрат набегает 3 000 рублей, расчет такой:
3 000 ÷ 17 = 176,5
176,5 рублей – это сумма косвенных расходов, которая приходится на коэффициент 1. Осталось рассчитать сумму косвенных расходов исходя из коэффициентов трудозатрат для каждого типа продукции.
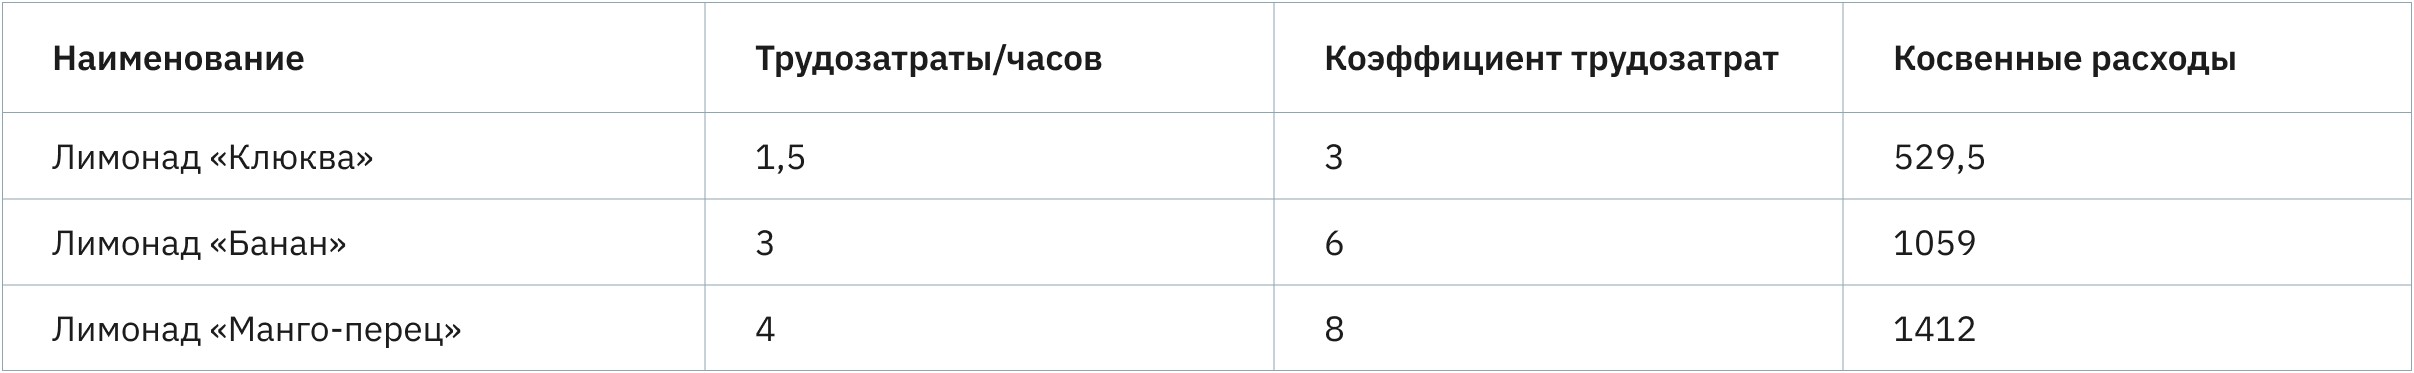
В нашем примере мы исходим из того, что производство делает за день по единице продукции, чтобы было проще понять расчеты. Реальный производитель за день делает куда больше лимонадов, поэтому на каждую единицу товара косвенных расходов будет ложиться меньше.
Добавляем к косвенным расходам по каждому товару сокращенную себестоимость, которую мы считали в первом шаге.
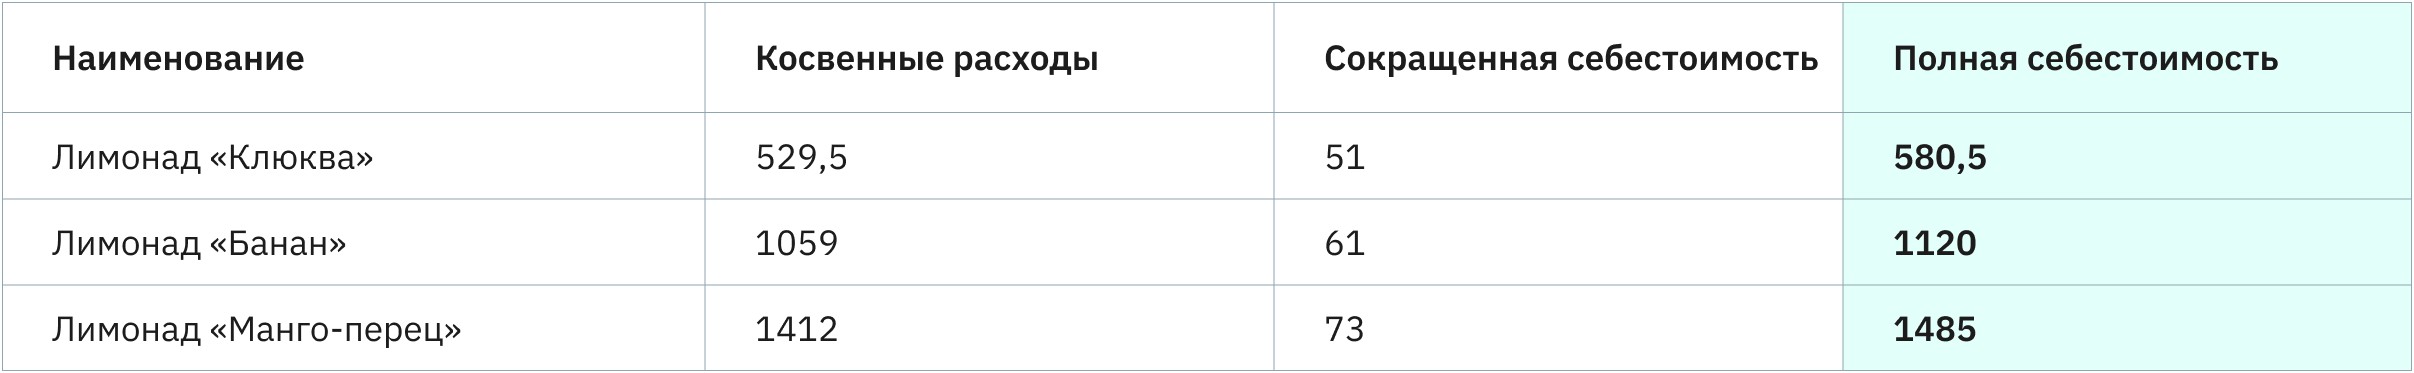
В итоге мы получили полную себестоимость каждого типов товара и можем устанавливать отпускную цену, ставить скидки или искать пути оптимизации расходов.
Как снизить себестоимость продукции
Теперь о том, как снижать себестоимость, чтобы регулировать цену продажи или просто получать больше прибыли.
- Попробуйте снизить стоимость сырья. Можно найти поставщика с более низкой ценой или закупать сразу большими партиями – это обычно дешевле.
- Повысьте производительность труда. Чем больше объем производства, тем меньше косвенных затрат ложится на единицу продукции.
- Автоматизируйте то, что можно автоматизировать. Некоторые этапы производства могут обходиться дешевле, если заменить ручной труд машинным.
- Снижайте коммунальные и арендные платежи. Можно договориться на скидку с арендодателем, покупать оборудование с низким уровнем потребления электричества, экономить воду.
Чтобы повлиять на полную себестоимость, можно рассмотреть и другие варианты: отдать административную работу на аутсорс, оптимизировать рекламные кампании или перестать переплачивать за парковочные места, которыми вы не пользуетесь.
Сокращайте расходы без вреда для бизнеса
В Adesk легко настроить учет расходов компании по статьям и вовремя замечать аномалии. А главное – не нужно заниматься внесением и распределением операций вручную – сервис все сделает сам.
Источник: adesk.ru