
Загрузите изображения, сохраненные на установленной в камеру карте памяти.
Изображения можно загрузить с помощью программы для связи с камерой «EOS Utility».Подробные инструкции по загрузке изображений в компьютер см. в «EOS Utility Инструкция по эксплуатации» (электронное руководство в формате PDF).
Загрузка изображений с помощью программы «EOS Utility»
Изображения можно также загрузить в компьютер с помощью устройства чтения карт памяти, выпускаемого сторонними производителями.
Установите карту памяти в устройство чтения карт памяти.
Предварительно запустите программу DPP.
Откройте значок съемного диска в области дерева папок и перетащите папку в папку .
Папка копируется в компьютер.
Все изображения хранятся в папках, вложенных в папку .
Если на карте памяти хранится много изображений, копиро-вание их в компьютер может занять некоторое время.
Загрузка изображений с помощью устройства чтения карт памяти
Простой и дисконтированный период окупаемости
Как расчитать срок окупаемости (PP) для инвестиционного проекта в Excel
Период окупаемости вложений (Payback Period, PP) представляет собой наименьший срок, через который инвестированные средства вернутся и станут приносить прибыль. Для краткосрочных проектов нередко применяют простой метод, который заключается в том, что за основу берется значение периода, при котором чистый денежный поток начинания (без учета налогов и операционных затрат) превысит объем инвестированных средств.
Срок окупаемости инвестиций выражается такой формулой:
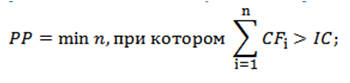
- IC – вложения на начальной фазе инвестиционного проекта;
- CFi – поток денег в период времени i, состоящий из чистой прибыли и начисленной амортизации.
Например, инвестор вложил одним платежом в пятилетний проект 4000 тысяч рублей. Доход он получает ежегодно по 1200 тысяч рублей с учетом амортизации. Исходя из приведенных выше условий, можно рассчитать, когда окупится вложение.
Объем дохода за первые три года 3600 (1200 + 1200 + 1200) не покрывает начального вложения, однако сумма за четыре года (4800 тысяч рублей) превышает инвестицию, значит, инициатива окупится меньше, чем за 4 года. Можно более точно рассчитать эту величину, если допустить, что в течение года приток денег происходит равномерно:
Остаток = (1 – (4800 – 4000 / 1200) = 0,33, то есть 4 месяца.
Следовательно, срок окупаемости инвестиций в нашем случае составит 3 года и 4 месяца. Казалось бы, все просто и очень наглядно. Однако не следует забывать, что наше начинание рассчитано на пятилетний срок внедрения, а в условиях снижения покупательной способности денег, такой срок приведет к серьезной погрешности. Кроме того, в простом способе не учтены потоки денежных средств, которые генерируются после наступления периода окупаемости.
Чтобы получить более точный прогноз, используют дисконтированный срок окупаемости (Discounted Payback Period, DPP). Этот критерий можно рассматривать как временной отрезок, в течение которого инвестор получит такой же доход, приведенный к текущему периоду, как и в случае вложения финансового капитала в альтернативный актив.
Показатель можно вычислить, используя такую формулу:
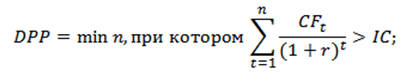
- DPP – период окупаемости дисконтированный;
- CF – поток денег, который генерируется вложением;
- IC – затраты на начальном этапе;
- n – длительность реализации инициативы (в годах);
- r – барьерная ставка (ставка дисконтирования).
Из формулы можно увидеть, что дисконтированный срок окупаемости рассчитывается путем умножения ожидаемых денежных потоков на понижающий коэффициент, который зависит от установленной нормы дисконта. Дисконтируемый показатель окупаемости всегда оказывается выше, чем полученный простым методом.
Нередко возникают ситуации, когда после окончания инвестиционного проекта остается значительное количество активов (автотранспорта, сооружений, зданий, оборудования, материалов), которые можно реализовать по остаточной стоимости, увеличивая входящий поток денег. В таких случаях используют расчет периода возврата денег с учетом ликвидационной стоимости (Bail-Out Payback Period, BOPP). Его формула такова:
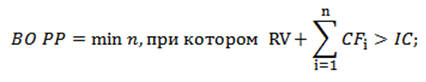
где RV – стоимость ликвидационная активов проекта.
При этом способе расчета к входящим потокам от основной деятельности приплюсовывается стоимость активов ликвидационная, рассчитанная на конец жизненного цикла инициативы. Чаще всего такие проекты имеют меньший период окупаемости, чем стандартные.
В нестабильных экономиках с быстро меняющимися условиями ставка дисконтирования может меняться в процессе цикла жизни начинания. Причиной этого чаще всего служит высокий уровень инфляции, а также изменение стоимости ресурсов, которые можно привлечь.
DPP позволяет учесть динамику стоимости денег, а также использовать для разных периодов разные нормы дисконта. В то же время, он имеет свои недостатки. К ним можно отнести невозможность учета потоков средств после достижения точки безубыточности, а также некорректные результаты при расчетах потоков с различными знаками (отрицательных и положительных).
Определение показателя DPP при оценке инвестиционного предложения позволяет снизить риски потерь инвестированных денег и в общем оценить ликвидность инициативы. Вместе с тем, по одному этому критерию делать далеко идущие выводы не следует, лучше всего оценить предложенный проект по ряду показателей и сделать вывод по всему комплексу полученных данных.
Расчет чистого дисконтированного дохода
Показатель чистого дисконтированного дохода (ЧДД) по-английски называется Net present value, поэтому общепринято сокращенно его называть NPV. Существует ещё альтернативное его наименование – Чистая приведенная стоимость.
NPV определяет сумму приведенных к нынешнему дню дисконтированных значений платежей, которые являются разностью между притоками и оттоками. Если говорить простым языком, то данный показатель определяет, какую сумму прибыли планирует получить инвестор за вычетом всех оттоков после того, как окупится первоначальный вклад.
В программе Excel имеется функция, которая специально предназначена для вычисления NPV. Она относится к финансовой категории операторов и называется ЧПС. Синтаксис у этой функции следующий:
Аргумент «Ставка» представляет собой установленную величину ставки дисконтирования на один период.
Аргумент «Значение» указывает величину выплат или поступлений. В первом случае он имеет отрицательный знак, а во втором – положительный. Данного вида аргументов в функции может быть от 1 до 254. Они могут выступать, как в виде чисел, так и представлять собой ссылки на ячейки, в которых эти числа содержатся, впрочем, как и аргумент «Ставка».
Проблема состоит в том, что функция хотя и называется ЧПС, но расчет NPV она проводит не совсем корректно. Связано это с тем, что она не учитывает первоначальную инвестицию, которая по правилам относится не к текущему, а к нулевому периоду. Поэтому в Экселе формулу вычисления NPV правильнее было бы записать так:
Естественно, первоначальная инвестиция, как и любой вид вложения, будет со знаком «-».
Пример вычисления NPV
Давайте рассмотрим применение данной функции для определения величины NPV на конкретном примере.
- Выделяем ячейку, в которой будет выведен результат расчета NPV. Кликаем по значку «Вставить функцию», размещенному около строки формул.
Запускается окошко Мастера функций. Переходим в категорию «Финансовые» или «Полный алфавитный перечень». Выбираем в нем запись «ЧПС» и жмем на кнопку «OK».
После этого будет открыто окно аргументов данного оператора. Оно имеет число полей равное количеству аргументов функции. Обязательными для заполнения является поле «Ставка» и хотя бы одно из полей «Значение».
В поле «Ставка» нужно указать текущую ставку дисконтирования. Её величину можно вбить вручную, но в нашем случае её значение размещается в ячейке на листе, поэтому указываем адрес этой ячейки.
В поле «Значение1» нужно указать координаты диапазона, содержащего фактические и предполагаемые в будущем денежные потоки, исключая первоначальный платеж. Это тоже можно сделать вручную, но гораздо проще установить курсор в соответствующее поле и с зажатой левой кнопкой мыши выделить соответствующий диапазон на листе.
Так как в нашем случае денежные потоки размещены на листе цельным массивом, то вносить данные в остальные поля не нужно. Просто жмем на кнопку «OK».
Расчет функции отобразился в ячейке, которую мы выделили в первом пункте инструкции. Но, как мы помним, у нас неучтенной осталась первоначальная инвестиция. Для того, чтобы завершить расчет NPV, выделяем ячейку, содержащую функцию ЧПС. В строке формул появляется её значение.
После символа «=» дописываем сумму первоначального платежа со знаком «-», а после неё ставим знак «+», который должен находиться перед оператором ЧПС.
Можно также вместо числа указать адрес ячейки на листе, в которой содержится первоначальный взнос.
Для того чтобы совершить расчет и вывести результат в ячейку, жмем на кнопку Enter.
Результат выведен и в нашем случае чистый дисконтированный доход равен 41160,77 рублей. Именно эту сумму инвестор после вычета всех вложений, а также с учетом дисконтной ставки, может рассчитывать получить в виде прибыли. Теперь, зная данный показатель, он может решать, стоит ему вкладывать деньги в проект или нет.
Урок: Финансовые функции в Excel
Как видим, при наличии всех входящих данных, выполнить расчет NPV при помощи инструментов Эксель довольно просто. Единственное неудобство составляет то, что функция, предназначенная для решения данной задачи, не учитывает первоначальный платеж. Но и эту проблему решить несложно, просто подставив соответствующее значение в итоговый расчет.
Преимущества и недостатки дисконтированного срока окупаемости
Среди положительных качеств такого способа нахождения периода возврата инвестиций следует отметить более точные результаты, по сравнению с традиционным способом оценки периода возврата. Применение дисконта дает возможность произвести необходимые корректировки и, тем самым, повышает актуальность полученного результата.
Несмотря на то, что ДСО является более точным, чем традиционный, он дает достаточно грубую оценку привлекательности инвестиционного проекта и позволяет приблизительно оценить вероятные риски. Однако в странах с не отличающей стабильностью экономической, политической и налоговой системой применение данного показателя является одним из самых распространенных способов минимизации финансовых рисков.
К тому же особое влияние имеет спрос на произведенное за счет вложений благо. Иными словами, если темпы потребления нефтепродуктов превышают скорость пополнения их запасов, то в среднесрочной и долгосрочной перспективе инвестиции от разработки новых месторождений смогу с лихвой окупиться. Иная картина складывается в сфере информационных технологий, где высокий уровень конкуренции и постоянно повышающийся уровень программного обеспечения требует от финансовых вливаний более быстрого возврата капитала.
В иных условиях применение дисконтированного срока возврата при оценке эффективности проекта считается недостаточным. К примеру, данный параметр не учитывает направленность и объем вложений. Иными словами, на результат расчетов не влияет, каким образом распределялся финансовый поток. Этот факт также имеет немалое значение на оценку эффективности предприятия. Однако им можно пренебречь при реализации краткосрочных проектов.
Отдельно стоит упомянуть, что дисконтированный срок окупаемости не позволяет определить размер финансовых потоков после достижения точки возврата инвестиций. Формула определения ДСО актуальна только на промежутке времени от вливания инвестиций до получения дохода, способного перекрыть размер инвестиций.
Требования к системе, Поддерживаемые камеры, Поддерживаемые изображения
Требования к системе поддерживаемые камеры, Данные изображения
Требования к системе
EOS-1D X Mark II, EOS-1D X, EOS-1D C, EOS-1D Mark IV, EOS-1Ds Mark III, EOS-1D Mark III, EOS-1D Mark II N, EOS-1Ds Mark II, EOS-1D Mark II, EOS 5DS/EOS 5DS R, EOS 5D Mark IV, EOS 5D Mark III, EOS 5D Mark II, EOS 5D, EOS 6D, EOS 7D Mark II, EOS 7D, EOS 80D, EOS 70D, EOS 60D/EOS 60Da, EOS 50D, EOS 40D, EOS 30D, EOS 20D/EOS 20Da, EOS 77D, EOS 760D, EOS 800D, EOS 750D, EOS 700D, EOS 100D, EOS 1300D, EOS 1200D, EOS 650D, EOS 600D, EOS 550D, EOS 500D, EOS 450D, EOS 1000D, EOS 1100D, EOS 400D, EOS 350D, EOS M6, EOS M5, EOS M3, EOS M2, EOS M, EOS M10, PowerShot G3 X
PowerShot G1 X Mark II
PowerShot SX60 HS
, PowerShot G7 X Mark II
и PowerShot G9 X Mark II
Для изображений RAW невозможно использовать функции, которых нет
в камере (например, функцию Auto Lighting Optimizer (Автокоррекция
яркости)), а также такие функции, как цифровой оптимизатор объектива.
Однако стили изображения, за исключением некоторых функций, могут
использоваться, даже если они отсутствуют в камере.
онная система) Mac OS X 10.10 – 10.12
Компьютер с одной из указанных выше операци-
онных систем (модернизированные компьютеры
Core 2 Duo 2,0 ГГц или выше (рекомендуются
процессоры серии Core i или более поздней серии)
ОЗУ (память) ОЗУ 2,0 ГБ и более (рекомендуется 4,0 ГБ и более)
Жесткий диск Установка: мин. 300 МБ свободного пространства
Для работы: мин. 600 МБ свободного пространства
Разрешение: XGA (1024 x 768) или выше
(рекомендуется 1600 x 1200 и выше)
Цвета: 16 бит (65536 цветов) и выше
Изображения в формате Canon RAW,
снятые поддерживаемыми камерами .CR2
JPEG Изображения JPEG, отвечающие
стандарту Exif 2.2, 2.21 или 2.3
Видеозаписи, снятые поддерживае-

Часто задаваемы вопросы
Срок окупаемости инвестиционного проекта
Срок окупаемости инвестиционного проекта является наиболее популярным показателем оценки целесообразности инвестиций.

Простота расчета и его наглядность способствует этой популярности. Действительно, если инвестору сообщают, что через год его вложения ему возвратятся, и далее он будет получать от проекта дивиденды, он понимает что в проект стоит вложиться, даже не интересуясь размером дивидендов.
Срок окупаемости, являясь статическим показателем, показывает инвестору с точностью до месяца срок возврата его инвестиций в проект.
Этот показатель используется и для выбора варианта инвестирования, из нескольких вариантов предпочтение отдается проекту с наименьшим сроком окупаемости.
Срок окупаемости инвестиционного проекта представляет собой отношение первоначальных инвестиций в проект к среднегодовой доходности проекта. Если инвесторов несколько, то каждый рассчитывает и срок окупаемости его вложений в инвестиционный проект, т.е. отношение его вложений в проект к его среднегодовому доходу в данном проекте.
Расчет срока окупаемости инвестиционного проекта проводят по формуле:

- PP – срок окупаемости в годах;
- Io – начальные инвестиции в проект в рублях;
- CFcr – среднегодовой доход проекта в рублях.
Поскольку среднегодовой доход определить не всегда представляется возможным, то расчет окупаемости инвестиционного проекта проводят по формуле:

- CFt – поступление доходов от проекта в t-й год;
- n – количество лет.
Срок окупаемости может рассчитываться в месяцах или даже днях.
Ниже приводим пример расчета срока окупаемости инвестиций в ресторан:

Смена красного цвета (убытков) на зеленый цвет (прибыль) в итоговой строке расчета показывает срок окупаемости этого проекта, который равен 7 месяцам.
Если денежный поток от инвестиций не релевантный, т.е. в период оценки проекта встречаются года приносящие убыток, то расчет окупаемости становится невозможным.

Он не будет отражать истинную возвратность инвестиций.
Выше приведенный показатель не учитывает стоимость денег во времени. Деньги в каждый конкретный период имеют свою цену, которая зависит от многих факторов; инфляции в стране, стоимости кредитов, эффективности экономики и т.д. Поэтому в расчетах эффективности инвестиций учитывают стоимость денег в будущих периодах и приводят их стоимость к конкретному моменту времени (времени оценки). Этот процесс называется дисконтированием. Расчет окупаемости можно осуществлять с учетом дисконтирования денежных потоков. Это уточняет срок окупаемости и определяется по формуле:

DPP = n, если
- DPP – срок окупаемости, учитывающий стоимость денег;
- r – Коэффициент дисконтирования в виде процентной ставки перерасчета денежных потоков в величину текущей стоимости денег.
Из расчетных формул дисконтированного срока окупаемости видно, что он будет всегда больше статичного срока окупаемости. Это демонстрирует ниже приведенный расчет:

DPP равен 8 месяцам.
Оба эти показателя(PP и DPP) обладают общим недостатком, они не учитывают денежные потоки после срока возврата инвестиций. А денежные потоки после возврата инвестиций могут изменить мнение инвестора об эффективности проекта. Поэтому показатели окупаемости инвестиций являются вспомогательными показателями при оценке эффективности инвестиционных проектов, где основными показателями являются приведенная чистая стоимость инвестиционного проекта (NPV), внутренняя норма доходности инвестиционного проекта (IRR) и коэффициент рентабельности инвестиций (PI).
В случае совпадения у двух или более проектов основных показателей, для принятия окончательного решения о выборе варианта используют срок окупаемости инвестиционного проекта.
Но иногда инвестору важнее получить свои вложения в проект в короткие сроки, тогда главным показателем выступает срок окупаемости.

Срок окупаемости существенно зависит от начала инвестиций и наличия «окон» в процессе инвестирования. Такого рода остановки (технологические и вынужденные) в процессе реализации инвестиционного проекта увеличивают срок окупаемости. Так например, в процессе инвестирования строящегося объекта, сроки между прединвестиционными затратами и затратами на собственно строительство могут составлять до двух лет, что существенно увеличивает окупаемость проекта.
В целом же, показатели сроков окупаемости инвестиционных проектов полезные и необходимые элементы расчетов показателей их эффективности. Их расчет не составляет большого труда и не требует сложных методик поэтому, несмотря на их недостатки, они будут и дальше служить ориентиром для оценки и определения целесообразности инвестиционных проектов.
Этапы инвестиционного проекта и основные принципы управления.
Анализ денежных потоков инвестиционного проекта.
Что представляет собой бизнес-план для инвестиционного проекта.
Основные характеристики жизненного цикла инвестиционного проекта.
Источник: kudainvestiruem.ru
Как рассчитать срок окупаемости
Для оценки эффективности инвестиционного проекта в финансовом менеджменте используются различные методы и критерии. Самый простой способ оценить привлекательность проекта – это рассчитать срок окупаемости.
Статьи по теме:
- Как рассчитать срок окупаемости
- Как определить эффективность инвестиционного проекта
- Как оценить эффективность проекта
Расчет простого срока окупаемости
Метод простого срока окупаемости – это один из самых легких способов оценки проекта. Для расчета этого показателя достаточно знать чистый денежный поток по проекту. С учетом этого показателя рассчитывается сальдо накопленного денежного потока. При выборе между несколькими инвестиционными проектами к реализации принимается то проект, у которого срок окупаемости будет наименьшим.
Предположим, что первоначальные инвестиции по проекту составили 180 млн рублей. Проект будет реализовываться в течение 5 лет, он будет ежегодно генерировать денежные потоки:
1 год: 40 млн рублей
2 год: 30 млн рублей
3 год: 50 млн рублей
4 год: 70 млн рублей
5 год: 90 млн рублей
Необходимо рассчитать простой срок окупаемости.
С использованием представленных данных необходимо составить аналитическую таблицу. Период окупаемости по проекту рассчитывается путем суммирования ежегодных денежных потоков до тех пор, пока сумма притоков денежных средств не сравняется с величиной первоначальных инвестиционных затрат.
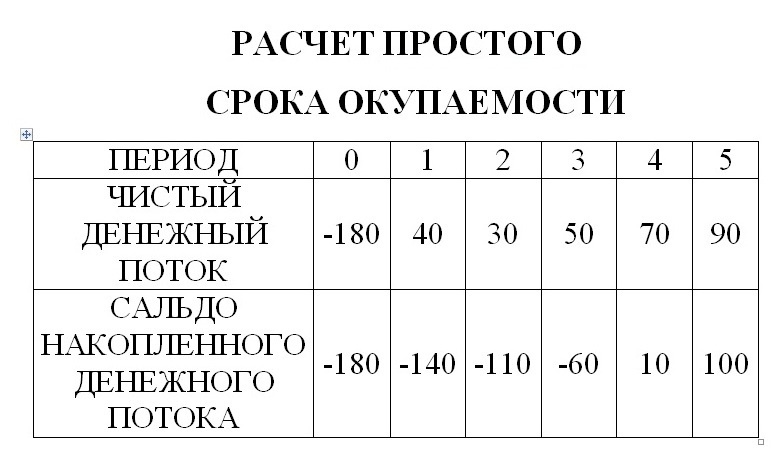
Из таблицы видно, что сальдо накопленного денежного потока принимает положительное в период между 3 и 4 годом реализации инвестиционного проекта. Рассчитать точный срок окупаемости поможет следующая формула:
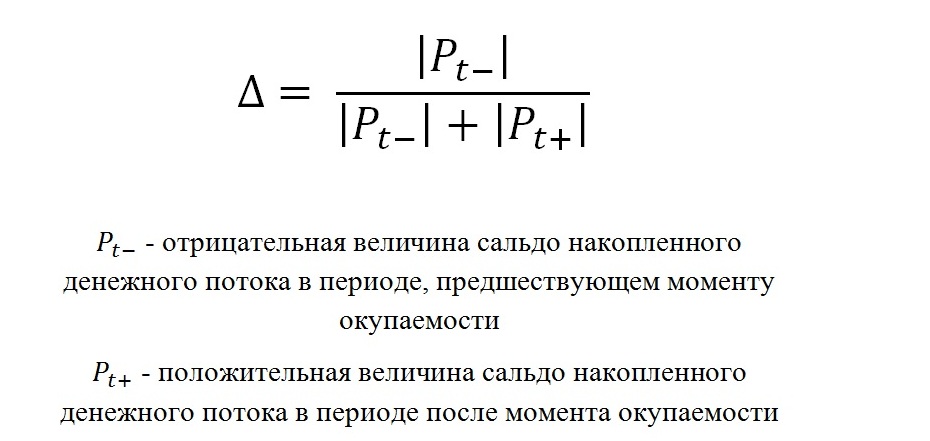
В этом примере срок окупаемости составит: 3 года 10 месяцев
Основной недостаток этого метода заключается в том, при расчете не применяется процедура дисконтирования, а следовательно, не учитывается уменьшение стоимости денег во времени.
Расчет дисконтированного срока окупаемости
Дисконтированный срок окупаемости – это период, за который дисконтированные денежные потоки покрывают первоначальные затраты, связанные с инвестиционным проектом. Дисконтированный срок окупаемости всегда меньше простого, так как со временем стоимость денежных средств всегда уменьшается. Процедура дисконтирования позволяет учесть при расчетах стоимость используемого капитала.
Предположим, что первоначальные инвестиции по проекту составили 150 млн рублей. Ставка дисконтирования составляет 15%. Проект будет реализовываться в течение 3 лет, он будет ежегодно генерировать денежные потоки:
1 год: 30 млн рублей
2 год: 120 млн рублей
3 год: 15 млн рублей
Необходимо рассчитать дисконтированный срок окупаемости.
С использованием представленных данных необходимо также составить аналитическую таблицу. На первом этапе рассчитывается дисконтированный денежный поток в каждом периоде. Дисконтированный срок окупаемости по проекту рассчитывается путем суммирования ежегодных дисконтированных денежных потоков до тех пор, пока сумма притоков денежных средств не сравняется с величиной первоначальных инвестиционных затрат.
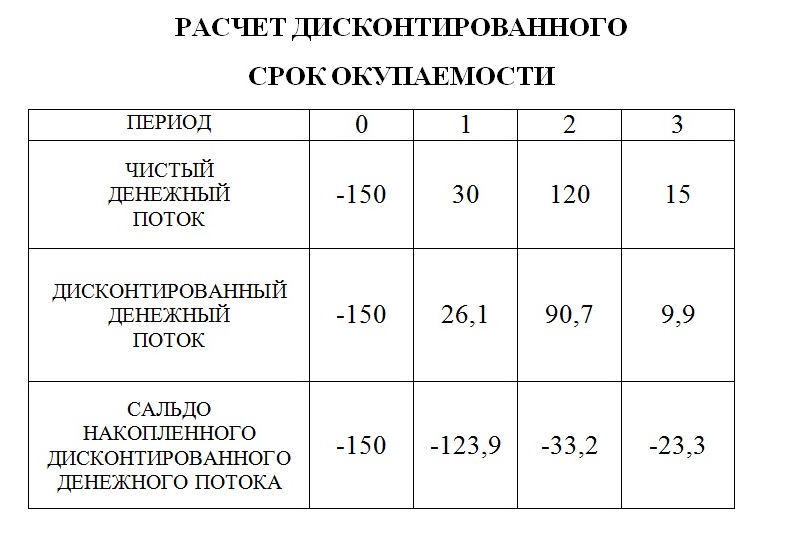
Из таблицы видно, что сальдо накопленного дисконтированного срока окупаемости не принимает положительное значение, следовательно, в рамках реализации проекта окупаемость не будет достигнута.
Совет полезен?
Статьи по теме:
- Как посчитать окупаемость проекта
- Как найти срок окупаемости
- Как посчитать срок окупаемость проекта
Добавить комментарий к статье
Похожие советы
- Как определить срок окупаемости проекта
- Как рассчитать период окупаемости
- Как определить срок окупаемости инвестиций
- Как рассчитать срок окупаемости вложений
- Как рассчитать срок окупаемости оборудования
- Как рассчитать окупаемость
- Как достигнуть эффективности инвестиций
- Как определить экономический эффект
- Как составить инвестиционный проект
- Как определить эффективность вложений
- Как рассчитать окупаемость предприятия
- Что такое капитальные вложения
- Как определить срок окупаемости капитальных затрат
Новые советы от КакПросто
Рекомендованная статья
Как зарегистрировать индивидуальное предпринимательство в 2018 году
Если у вас собственный бизнес, вы можете полностью контролировать рабочий процесс, сотрудников. Сможете избегать той.
Источник: www.kakprosto.ru