
Одной из ставок, рекомендуемых к применению в качестве первого приближения при расчете надлежащей ставки дисконтирования для расчета ценности от использования, является средневзвешенная стоимость капитала компании (WACC), определенная с помощью модели определения стоимости капитальных активов (САРМ)[1]. Эта методология является общепринятой, и, как правило, полученная ставка является приемлемой для аудиторов, так как она подтверждается квалифицированными оценщиками и рассчитывается с использованием известной формулы и доступной информации. Кроме того, многим компаниям известно значение своей WACC. Однако эта ставка может использоваться только в качестве первого приближения при определении соответствующей ставки дисконтирования. При этом необходимо учесть следующее:
a) WACC является ставкой после налогообложения, а согласно требованиям МСФО (IAS) 36 ценность от использования должна рассчитываться на основе денежных потоков и ставки до налогообложения. Преобразование ставки после налогообложения в ставку до налогообложения не представляет собой простое увеличение ставки после налогообложения с учетом эффективной налоговой ставки;
Расчет средневзвешенного в Excel
б) возможно, будет необходимо рассмотреть другие факторы, связанные с налогообложением, вне зависимости от того, имеют ли они своим следствием возникновение потоков налоговых платежей в периоде, для которого составлен финансовый план и рассчитаны денежные потоки;
в) собственная WACC не может использоваться в качестве ставки дисконтирования в случае, если структура капитала компании по сравнению с «типичными» участниками рынка является нестандартной;
г) WACC должна отражать риски, присущие активу, а не риски, связанные с компанией в целом, такие, например, как риск дефолта;
д) WACC компании представляет собой среднюю ставку, определенную для ее бизнеса в его текущем состоянии, однако часто компании осуществляют свою деятельность более чем в одном секторе. Кроме того, даже в рамках одного сектора различные проекты могут иметь различные уровни риска (например, выпуск нового продукта по сравнению с выпуском продукта, уже имеющего прочные позиции на рынке).
Эти вопросы рассматриваются ниже.
Одной из наиболее сложных областей на практике является оценка влияния налогообложения на WACC. Весьма вероятно, что для того, чтобы правильно определить ставку дисконтирования до налогообложения, будет необходимо скорректировать фактические потоки налоговых платежей компании.
В конечном счете надлежащей ставкой дисконтирования, которую необходимо определить, является ставка, отражающая текущую рыночную оценку временной стоимости денег и рисков, присущих рассматриваемому активу, включая налогообложение. Таковой будет ставка, отражающая «доходность, обеспечения которой потребовали бы инвесторы при выборе объекта инвестиций, который генерировал бы денежные потоки в таком же размере, в те же сроки и с таким же уровнем риска, как и денежные потоки, которые компания ожидает получить от актива». С одной стороны, в такой ставке учтено влияние налогообложения; но с другой стороны, такой ставкой не обязательно является WACC компании.
Ставки дисконтирования до и после налогообложения
WACC является ставкой дисконтирования после налогообложения, а при оценке ценности от использования МСФО (IAS) 36 требует дисконтировать денежные потоки до налогообложения с использованием ставки дисконтирования до налогообложения. WACC до налогообложения не обязательно является WACC после налогообложения, увеличенной на соответствующий налог.
В параграфе BCZ85 МСФО (IAS) 36 признается существование этой проблемы и указывается следующее: «Теоретически дисконтирование денежных потоков после налогообложения с использованием ставки дисконтирования после налогообложения и дисконтирование денежных потоков до налогообложения с использованием ставки дисконтирования до налогообложения должны давать одинаковый результат, так как ставка дисконтирования до налогообложения представляет собой ставку дисконтирования после налогообложения, скорректированную с учетом сумм и сроков будущих потоков налоговых платежей. Ставка дисконтирования до налогообложения не всегда равна ставке дисконтирования после налогообложения, увеличенной с учетом соответствующей налоговой ставки». Исходя из этого, может сложиться мнение, что для расчета ставки до налогообложения нужно использовать фактические потоки налоговых платежей. Мы считаем, что это не является целью стандарта, поскольку на потоки налоговых платежей компании могут оказывать влияние факторы, не имеющие отношения к проверяемым на предмет обесценения активу или подразделению, генерирующему денежные потоки. Фактические потоки налоговых платежей не обязательно позволяют рассчитывать ставку дисконтирования до налогообложения либо соответствующие денежные потоки после налогообложения.
Пересчет ставки дисконтирования после налогообложения с учетом соответствующей ставки налогообложения обеспечивает в результате верную ставку дисконтирования до налогообложения в следующих обстоятельствах:
– не наблюдается рост денежных потоков;
– расчет производится в течение бесконечного периода;
– потоки налоговых платежей представляют собой постоянную часть от общих денежных потоков.
При соблюдении данных критериев (или при почти полном соответствии, как в случае отдельных подразделений, генерирующих денежные потоки) простой пересчет может быть по существу верным. Критерии, скорее всего, не могут быть применены к расчету ценности от использования отдельных активов, не в последнюю очередь по причине того, что они редко являются расчетами в течение бесконечного периода. В случае невозможности выполнения простого пересчета ставки может потребоваться проведение итерационных вычислений для расчета надлежащей ставки дисконтирования до налогообложения.
Единственным способом точно рассчитать WACC до налогообложения является расчет ценности от использования с помощью ставки после налогообложения, примененной к денежным потокам после налогообложения. Эффективная ставка до налогообложения рассчитывается путем исключения потоков налоговых платежей. При этом посредством последовательного приближения определяется ставка до налогообложения, при применении которой приведенная стоимость скорректированных денежных потоков равна результату, полученному путем применения ставки и денежных потоков после налогообложения.
В параграфе BCZ85 МСФО (IAS) 36 приводится пример, иллюстрирующий расчет ставки дисконтирования до налогообложения в особом случае, когда стоимость рассматриваемого актива полностью вычитается в целях налогообложения в первый год. Однако в стандарте очень нечетко устанавливаются общие принципы, лежащие в основе взаимосвязи между ставками до и после налогообложения. Несмотря на то что в стандарте данный вопрос не раскрывается достаточно полно, дисконтирование денежных потоков после налогообложения по ставке дисконтирования после налогообложения и дисконтирование денежных потоков до налогообложения по ставке дисконтирования до налогообложения дадут один и тот же результат лишь в том случае, если налоговая база актива равна его ценности от использования, а ценность от использования полностью вычитается в целях налогообложения, как это показано ниже в примере 1. Таким образом, для того чтобы использовать ставку дисконтирования после налогообложения или правильно рассчитать ставку дисконтирования до налогообложения, фактические потоки налоговых платежей компании, возможно, необходимо заменить условными потоками налоговых платежей, отражающими это допущение.
Проведение данных расчетов для одного актива является относительно простым, вне зависимости от того, был ли актив приобретен отдельно или в рамках объединения бизнеса. Однако этот расчет будет гораздо более сложным в случае проверки на обесценение подразделения, генерирующего денежные потоки, или обесценения гудвила, поскольку в данном случае не существует одного актива, на котором можно основывать расчеты. Существует и ряд дополнительных сложностей, особенно если активы были приобретены в рамках объединения бизнеса[2].
Несомненно, пример 1 является упрощенным, и в действительности маловероятно, что компаниям потребуется планировать все потоки налоговых платежей и их налоговые последствия для того, чтобы рассчитать ставку дисконтирования до налогообложения при каждом проведении проверки на обесценение. На практике, скорее всего, будет невозможно получить такую ставку, которая теоретически является совершенной — эта задача слишком трудна. Таким образом, целью должно ставиться получение такой ставки, которая осмысленна и обоснованна. Далее обсуждается, как можно сделать этот процесс более простым.
Компания может рассчитать ставку до налогообложения с использованием скорректированных потоков налоговых платежей на основе допущений, которые мы описали выше, и применять данную ставку для дисконтирования денежных потоков до налогообложения. Необходимость пересмотра данной ставки до налогообложения будет возникать лишь в случае изменения соответствующих ставок на рынке, т. е. ставок по инструментам с периодом погашения, аналогичным ожидаемому сроку использования активов, оцениваемых на предмет обесценения. Данная ставка необязательно должна будет пересчитываться при проведении каждой проверки на обесценение. Рост или падение краткосрочных рыночных ставок может не отразиться на норме прибыли, требуемой на рынке по долгосрочным активам.
Специалисты, осуществляющие оценку на практике, нередко используют приблизительные значения при расчете потоков налоговых платежей, что также может упростить задачу. Часто можно допустить, что налоговая амортизация активов равна их амортизации для целей финансового учета. Потоки налоговых платежей будут основываться на соответствующей налоговой ставке по налогу на прибыль компаний и прогнозных значениях прибыли до вычета процентов и налогов с тем, чтобы в итоге дать «денежные потоки» после налогообложения, которые затем можно дисконтировать, используя ставку дисконтирования после налогообложения. Обстоятельства, в которых это могло бы привести к существенному искажению (возможно, в случае проверки на обесценение отдельного актива), скорее всего, очевидны. Данный метод соответствует общим требованиям МСФО (IAS) 36 о том, что соответствующей ставкой дисконтирования является та, которая отражает текущие рыночные оценки рисков, возникающих в связи с рассматриваемым активом, включая налогообложение.
Как было отмечено выше, некоторые подразделения, генерирующие денежные потоки, могут приблизительно соответствовать условиям, в которых простой пересчет в результате даст верную ставку дисконтирования (отсутствие роста денежных потоков, расчет в течение бесконечного периода, потоки налоговых платежей составляют постоянную часть общих денежных потоков). До тех пор пока данные условия не будут подвергаться изменениям, определение ставок дисконтирования, как до налогообложения, так и после налогообложения для целей проведения проверки на предмет обесценения, будет достаточно простым.
Тем не менее маловероятно, чтобы какая-либо компания могла полагаться на использование ставки дисконтирования после налогообложения и при этом не могла бы получить из нее соответствующую ставку до налогообложения. Ей должны быть известны допущения, на которых основана ставка после налогообложения, чтобы с уверенностью использовать ее.
Ниже рассматриваются особенности проверки на предмет обесценения в случае наличия налоговых убытков. Еще одним частным случаем, когда во внимание должны приниматься особые налоговые последствия, является проверка активов и гудвила на предмет обесценения после приобретения, поскольку признание отложенных налогов и методология оценки активов могут оказать определенное влияние на результаты проверки на предмет обесценения[3].
Пример 1
Расчет средневзвешенной стоимости капитала до налогообложения
Пример 1. А
Пересчет по стандартным ставкам налогообложения
Предположим, что балансовая стоимость и налоговая база актива, который был приобретен или сооружен компанией, составляет €40 000. Ставка налога составляет 25 %, актив вычитается из налогооблагаемой базы по налогу на прибыль в полном размере в течение первого года. Применяемая компанией ставка дисконтирования после налогообложения составляет 9 %. Если первоначальная стоимость актива должна быть возмещена через один год, компания должна создать налогооблагаемые денежные потоки в размере как минимум €44 800 (т. е. ставка до налогообложения будет равна 12 %), что может быть пояснено следующим образом:
Денежные потоки до налогообложения
Источник: finotchet.ru
Средневзвешенная стоимость капитала (WACC) — что это: пример, расчет и формула
Приветствую, уважаемые читатели проекта Тюлягин! В сегодняшней статье мы поговорим о средневзвешенной стоимости капитала WACC. В статье вы узнаете что такое WACC и для чего его можно использовать, как рассчитывать показатель WACC по формуле, а также другие особенности, включая ограничения использования WACC при оценке компании и сравнение WACC и показателя RRR. Об этом и не только далее в статье.

- Что такое WACC?
- Формула WACC и расчет
- Расчет WACC в Excel
- Объяснение элементов формулы
- Изучение WACC
- Кто использует WACC?
- WACC против RRR
- Ограничения WACC
- Пример использования WACC
- Резюме
Что такое средневзвешенная стоимость капитала (WACC)?
Средневзвешенная стоимость капитала (WACC) — это расчет стоимости капитала фирмы, в котором каждая категория капитала взвешена пропорционально. Все источники капитала, включая обыкновенные акции, привилегированные акции, облигации и любой другой долгосрочный долг, включаются в расчет WACC.
WACC фирмы увеличивается по мере увеличения бета-коэффициента и нормы прибыли на капитал, поскольку увеличение WACC означает снижение оценки и увеличение риска.
Формула WACC и расчет
WACC = (E/V × Re) + (D/V × Rd × (1 — Тc))
где:
E = Рыночная стоимость капитала компании
D = Рыночная стоимость долга компании
V = E+D
Re = Стоимость капитала
Rd = Стоимость долга
Тс = Ставка корпоративного налога
WACC рассчитывается путем умножения стоимости каждого источника капитала (заемного и собственного капитала) на его соответствующий вес, а затем сложения продуктов вместе для определения стоимости. В приведенной выше формуле E / V представляет собой долю финансирования за счет собственного капитала, а D / V представляет собой долю финансирования за счет долга. Таким образом, формула WACC включает суммирование двух членов:
Первый представляет собой взвешенную стоимость капитала, привязанного к собственному капиталу, а второй представляет собой взвешенную стоимость капитала, привязанного к долгу.
Расчет WACC в Excel
Средневзвешенная стоимость капитала (WACC) может быть рассчитана в Excel. Самая большая часть — это получение правильных данных для включения в модель. О том, как рассчитывать WACC в excel я напишу в отдельной статье позже.
Объяснение элементов формулы
Стоимость собственного капитала (Re) может быть немного сложно вычислить, поскольку акционерный капитал технически не имеет явной стоимости. Когда компании выплачивают долг, сумма, которую они платят, имеет заранее определенную процентную ставку, которая зависит от размера и продолжительности долга, хотя стоимость относительно фиксирована. С другой стороны, в отличие от долга, у акционерного капитала нет конкретной цены, которую компания должна заплатить. Однако это не означает, что нет стоимости собственного капитала.
Поскольку акционеры ожидают получения определенной прибыли от своих инвестиций в компанию, требуемая норма прибыли для акционеров является издержками с точки зрения компании, потому что, если компания не сможет обеспечить эту ожидаемую прибыль, акционеры просто продадут свои акции, что приводит к снижению стоимости акций и стоимости компании. Таким образом, стоимость собственного капитала — это, по сути, сумма, которую компания должна потратить, чтобы поддерживать цену акций, удовлетворяющую ее инвесторов.
С другой стороны, расчет стоимости долга (Rd) — относительно простой процесс. Чтобы определить стоимость долга, вы используете рыночную ставку, которую компания в настоящее время платит по своему долгу. Если компания платит ставку, отличную от рыночной, вы можете оценить подходящую рыночную ставку и вместо нее подставить ее в свои расчеты.
На уплаченные проценты доступны налоговые вычеты, которые часто идут на пользу компаниям. По этой причине чистая стоимость долга компании равна сумме выплачиваемых ею процентов за вычетом суммы, сэкономленной на налогах в результате выплаты процентов, вычитаемых из налогооблагаемой базы. Вот почему стоимость долга после уплаты налогов составляет Rd (1 — ставка корпоративного налога).
Изучение WACC
WACC — это среднее значение затрат на эти виды финансирования, каждое из которых взвешено по его пропорциональному использованию в данной ситуации. Взяв таким образом средневзвешенное значение, мы можем определить, сколько процентов должна компания за каждый рубль, который она финансирует.
Долг и собственный капитал — это два компонента, которые составляют финансирование капитала компании. Кредиторы и акционеры ожидают получения определенной прибыли от предоставленных ими средств или капитала. Поскольку стоимость капитала — это доход, который ожидают владельцы капитала (или акционеры) и держатели долга, WACC указывает доход, который оба типа заинтересованных сторон (собственники капитала и кредиторы) ожидают получить. Другими словами, WACC — это альтернативная стоимость инвестора, связанного с принятием на себя риска вложения денег в компанию.
WACC компании — это общий требуемый доход для компании. Из-за этого директора компаний часто используют WACC для внутренних целей для принятия решений, таких как определение экономической целесообразности слияний и других возможностей расширения. WACC — это ставка дисконтирования, которая должна использоваться для денежных потоков с риском, аналогичным риску компании в целом.
Чтобы лучше понять WACC, попробуйте представить компанию как совокупность денег. Деньги поступают в пул из двух отдельных источников: заемного и собственного капитала. Доходы, полученные от хозяйственной деятельности, не считаются третьим источником, потому что после выплаты компанией долга у компании остаются все оставшиеся деньги, которые не возвращаются акционерам (в виде дивидендов) от имени этих акционеров.
Кто использует WACC?
Аналитики по ценным бумагам часто используют WACC при оценке стоимости инвестиций и при определении того, какие из них следует использовать. Например, при анализе дисконтированных денежных потоков можно применить WACC в качестве ставки дисконтирования для будущих денежных потоков, чтобы получить чистую приведенную стоимость бизнеса. WACC также может использоваться как пороговая ставка, по которой компании и инвесторы могут оценивать доходность инвестированного капитала (ROIC). WACC также важен для выполнения расчетов экономической добавленной стоимости (EVA).
Инвесторы могут часто использовать WACC как индикатор того, стоит ли инвестировать. Проще говоря, WACC — это минимально допустимая норма прибыли, при которой компания приносит прибыль своим инвесторам. Чтобы определить личную прибыль инвестора от инвестиций в компанию, просто вычтите WACC из процента прибыли компании.
WACC и требуемая норма доходности (RRR)
Требуемая норма доходности (RRR) определяется с точки зрения инвестора и представляет собой минимальную ставку, которую инвестор примет для проекта или инвестиций. Между тем, стоимость капитала — это то, что компания ожидает получить по своим ценным бумагам. Узнайте больше о WACC в сравнении с требуемой нормой доходности (RRR) в отдельной статье (которая выйдет позже).
Ограничения использования WACC
Формулу WACC выглядит легче, чем она есть на самом деле. Поскольку некоторые элементы формулы, такие как стоимость капитала, не являются согласованными значениями, разные стороны могут сообщать о них по-разному по разным причинам. Таким образом, хотя WACC часто может помочь получить ценную информацию о компании, его всегда следует использовать вместе с другими показателями при определении того, стоит ли инвестировать в компанию.
Пример использования WACC
Предположим, что доходность компании составляет 20%, а WACC — 11%. Это означает, что компания приносит 9% прибыли на каждый вложенный ею доллар. Другими словами, на каждый потраченный доллар компания создает девять центов стоимости.
С другой стороны, если доходность компании меньше WACC, компания теряет стоимость. Если компания имеет доходность 11% и WACC 17%, компания теряет шесть центов на каждый потраченный доллар, что указывает на то, что потенциальным инвесторам лучше будет вложить свои деньги в другое место.
В качестве примера из реальной жизни рассмотрим Walmart (NYSE: WMT). WACC Walmart составляет 4,2%. Это число находится путем выполнения ряда вычислений. Во-первых, мы должны найти структуру финансирования Walmart, чтобы рассчитать V, которая представляет собой общую рыночную стоимость финансирования компании. Для Walmart, чтобы найти рыночную стоимость своего долга, мы используем балансовую стоимость, которая включает долгосрочный долг, долгосрочную аренду и финансовые обязательства.
На конец последнего квартала (31 октября 2018 г.) балансовая стоимость долга составляла 50 млрд долларов. По состоянию на 5 февраля 2019 года его рыночная капитализация (или стоимость капитала) составляет 276,7 миллиарда долларов. Таким образом, V составляет 326,7 млрд долларов, или 50 + 276,7 млрд долларов. Walmart финансирует операции за счет 85% капитала (E/V, или 276,7 млрд долларов/326,7 млрд долларов) и 15% долга (D/V, или 50 млрд долларов / 326,7 млрд долларов).
Чтобы найти стоимость собственного капитала (Re), можно использовать модель оценки основных средств (CAPM). Эта модель использует бета-коэффициент компании, безрисковую ставку и ожидаемую доходность рынка для определения стоимости капитала. Формула: безрисковая ставка + бета * (рыночная доходность — безрисковая ставка). 10-летняя ставка казначейства может использоваться в качестве безрисковой ставки, а ожидаемая рыночная доходность обычно оценивается в 7%. Таким образом, стоимость собственного капитала Walmart составляет 2,7% + 0,37 * (7% — 2,7%), или 4,3%.
Стоимость долга рассчитывается путем деления процентных расходов компании на ее долговую нагрузку. В случае Walmart его процентные расходы за последний финансовый год составили 2,33 миллиарда долларов. Таким образом, стоимость его долга составляет 4,7%, или 2,33 млрд долларов / 50 млрд долларов. Ставка налога может быть рассчитана путем деления расхода по налогу на прибыль на прибыль до налогообложения. В случае Walmart налоговая ставка компании указывается в годовом отчете , которая, как утверждается, составляет 30% за последний финансовый год.
Наконец, мы готовы рассчитать средневзвешенную стоимость капитала Walmart (WACC). WACC составляет 4,2% при расчете 85% * 4,3% + 15% * 4,7% * (1–30%).
Резюме
- Расчет стоимости капитала компании, в котором каждая категория капитала пропорционально взвешена.
- Включает все источники капитала компании, включая обыкновенные акции, привилегированные акции, облигации и любой другой долгосрочный долг.
- Может использоваться как пороговая ставка, по которой компании и инвесторы могут оценивать показатели ROIC.
- WACC обычно используется в качестве ставки дисконтирования будущих денежных потоков в анализе DCF.
А на этом сегодня все про средневзвешенную стоимость капитала (WACC). Надеюсь статья оказалась для вас полезной. Делитесь статьей в социальных сетях и мессенджерах и добавляйте сайт в закладки. Успехов и до новых встреч на страницах проекта Тюлягин!
Источник: tyulyagin.ru
Средневзвешенная стоимость капитала (WACC) – что это, как рассчитать
Инвестиции
WACC (Weighted Average Cost of Capital), средневзвешенная стоимость капитала – это финансовый показатель, рассчитываемый в целях оценки доходности инвестиций, проекта или бизнеса в целом. Простыми словами, WACC показывает, какой минимальный доход можно получить от вложения в тот или иной проект с использованием собственных и заемных средств.
Сегодня мы разберем формулу расчета WACC с примерами, узнаем, как рассчитать средневзвешенную стоимость капитала по данным финансовой отчетности, а также с использованием редактора Excel. И, конечно, поговорим о том, как применять показатель WACC для финансового анализа инвестиций.
Что такое WACC
Для начала вспомним структуру капитала организации. Мы знаем, что капитал делится на собственный и заемный. Собственный капитал включает:
- уставный капитал (средства учредителей, внесенные при создании предприятия);
- нераспределенную прибыль (накопленная чистая прибыль за все годы существования компании или проекта);
- резервы (средства, направляемые на покрытие возможных убытков). Резерв формируется из чистой прибыли;
- добавочный капитал (сумма переоценки имущества, например, акций компании).
Заемный капитал – это кредиты банков и другие виды займов, в т.ч. займы учредителей. Текущая кредиторская задолженность перед поставщиками и другими контрагентами не используется для расчета средневзвешенной стоимости капитала.
WACC – это определение доли каждого вида капитала в его общей структуре с учетом дисконтирования. Собственные средства дисконтируются на процент ожидаемой доходности, а заемные – на ставку рефинансирования ЦБ или процент по действующему кредиту (займу), а также ставку по налогу на прибыль.
Для чего нужен расчет
Формулу расчета WACC мы разберем далее, а пока следует понять главное. Средневзвешенная стоимость капитала рассчитывается исходя из следующего: я хочу получить доход в определенной сумме, вложив столько-то своих и столько-то чужих денег под определенный процент. Каков будет минимальный размер этого дохода? Если полученное значение меньше издержек на инвестиции, то проект, скорее всего, окажется убыточным.
Таким образом, рентабельность бизнеса или инвестиционного проекта должна быть выше показателя WACC.
Расчет средневзвешенной стоимости капитала нужен в целях:
- Дисконтирования других показателей финансового анализа – чистой приведенной стоимости проекта (NPV), сроков окупаемости, денежных потоков и др.
- Анализа стоимости компании в разные моменты времени. Для этой цели значение сопоставляется с ROA (рентабельностью активов).
Итак, основные задачи WACC – расчет минимального дохода и сравнение с другими показателями.
Простой тест: если показатель WACC больше ROA – это говорит о том, что доходность компании (проекта) снижается. Если ROA выше, значит, активы используются эффективно.
Чем выше ставка WACC, тем меньше дохода будет получено сверх произведенных вложений. К примеру, рассчитанная рентабельность компании составляет 30%, а WACC – 10%. Соответственно, доходность бизнеса составит 20% на каждый инвестированный доллар или рубль. Таким образом, рост средневзвешенной стоимости капитала является тенденцией к снижению прибыли.
Где используется WACC
Модель средневзвешенной стоимости капитала применяется экономистами и инвесторами для расчета:
- Минимальной доходности от инвестиций.
- Прибыли акционеров, оставшейся после выплаты налогов и процентов.
- Сравнительного анализа после каких-то преобразований. Например, при слиянии нескольких компаний следует рассчитать WACC по каждой компании до реорганизации и в целом по холдингу после объединения.
Формула и порядок расчета средневзвешенной стоимости капитала
Классическая формула расчета WACC выглядит так:
( E ) – собственные средства;
( V ) – суммарная стоимость капитала;
( R_e ) – требуемая доходность на собственный капитал;
( D ) – заемные средства;
( R_d ) – стоимость кредитов и других видов займов;
( T ) – ставка налога на прибыль.
Сложности могут возникнуть только с определением величины Re. Скажем, если ожидаемая доходность составляет 5%, обратите внимание прежде всего на ставку по кредитам. Если стоимость займа больше, следует оценить удельный вес собственных и заемных средств в структуре капитала. И после этого подставить нужные значения в формулу.
Для анализа компании, где финансирование происходит только из собственных и заемных средств, используется упрощенная формула:
( СК ) – собственный капитал;
( We ) – доля собственного капитала;
( ЗК ) – заемный капитал;
( Wd ) – доля заемного капитала.
Обратите внимание, что в этой формуле налоги не учитываются.
Модификация формулы WACC
Классическая формула WACC больше подходит для оценки инвестиционных проектов, т.к. величину требуемой доходности можно варьировать. Существуют различные модификации расчета WACC.
Так, если компания имеет обыкновенные и привилегированные акции, то доходность по ним может быть разная. Соответственно, и формула расчета средневзвешенной стоимости капитала изменится:
( frac ) – доля привилегированных акций;
( Rp ) – доходность по префам.
Особенности применения WACC на практике
Прежде всего определим, какие показатели влияют на WACC:
- котировки ценных бумаг;
- прибыль после выплаты дивидендов;
- объем кредитов;
- проценты по кредитам и другим займам;
- ожидаемая доходность;
- ставка по налогу на прибыль.
В связи с этим возникает несколько вопросов.
- Какую стоимость ценных бумаг учитывать? Если компания рассчитывает индикатор для себя, то следует использовать данные финансовой отчетности. Простыми словами, акции учитываются по номинальной стоимости, и это будет правильно. А если вы являетесь инвестором со своим брокерским счетом, то вам необходимы еще и данные рынка. То есть, вы используете данные о котировках, дивидендной доходности за последние годы, средний размер ставки по займам и др.
Для оценки эффективности инвестиций определите средневзвешенную стоимость капитала по данным отчетности, а также по рыночным ценам.
- Как посчитать WACC для новых проектов? Результат может быть недостоверным ввиду того, что нет результатов деятельности (прибыли, движения капитала и др.), а прогнозы, как известно, далеко не всегда сбываются.
- Как оценить ожидаемую доходность? Здесь придется провести анализ исторических данных не только для данной компании, но и для конкурентов внутри отрасли.
- Как снизить величину WACC? Для этого следует сократить стоимость заемных средств (проценты по выплачиваемым займам).
- Есть ли какие-то нормативные значения? Их не существует. Как уже упоминалось, показатель должен быть меньше рентабельности бизнеса. Вообще, чем ниже WACC, тем лучше.
- Может ли результат быть отрицательным? Нет, не может. Если компания работает с убытком, данный индикатор не рассчитывается.
Расчет WACC по балансу в Excel
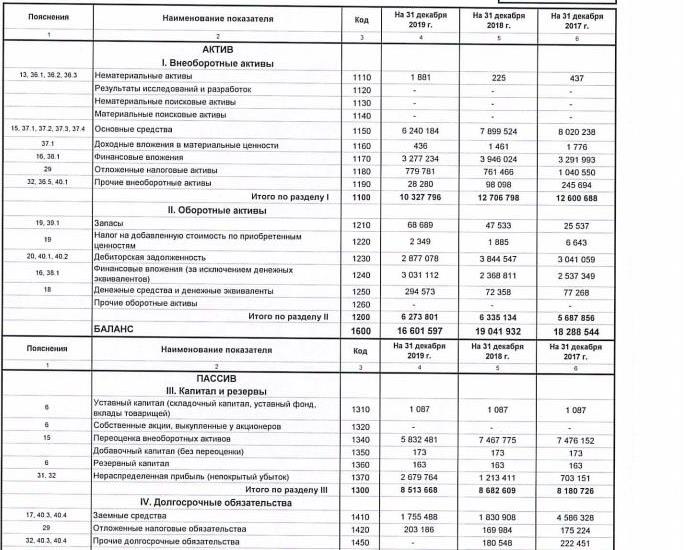
Приведем пример расчета WACC по балансу ПАО «Кировский завод»:
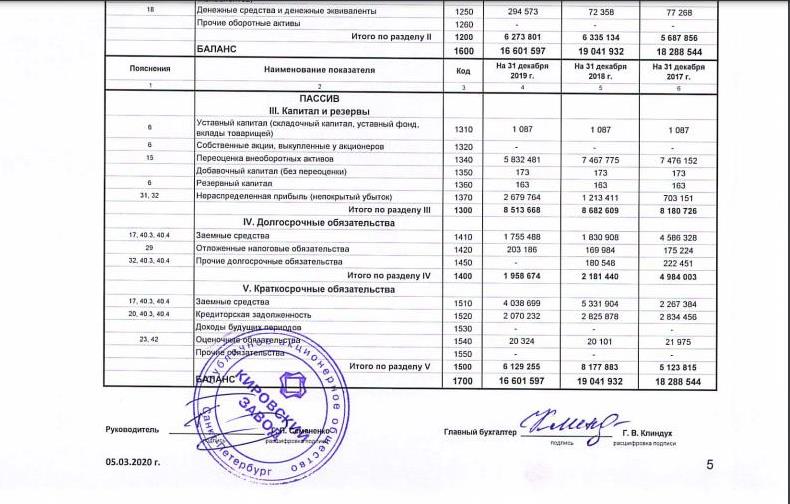
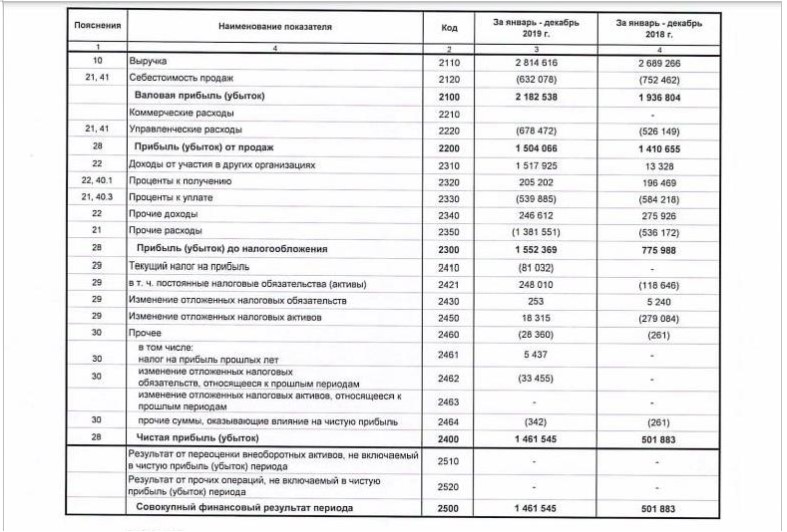
Ожидаемую доходность Re определим исходя из значения рентабельности собственного капитала ROE, которая рассчитывается по формуле:
( R_e ) = ( ROE ) =1461545/8513688*100%=17%
Выполним расчет WACC в Excel:
| Собственный капитал (стр. 1300) | тыс. руб. | 8513688 |
| Чистая прибыль (стр. 2400) | тыс. руб. | 1461545 |
| Ожидаемая доходность Re | % | 17% |
| Заемный капитал (стр.1410+стр.1510) | тыс. руб. | 5794187 |
| Проценты к уплате (стр.2330) | тыс. руб. | 539885 |
| Стоимость заемного капитала Rd | % | 9% |
| Ставка налога на прибыль T | % | 20% |
| Доля собственного капитала We | % | 60% |
| Доля заемного капитала Wd | % | 40% |
Теперь рассчитаем коэффициенты рентабельности по предприятию и сравним полученные значения:
Напомню, что для расчета ROA нам нужна средневзвешенная стоимость активов за текущий и предыдущий периоды. Т.к. в балансе актив равен пассиву, возьмем данные по итогу баланса (стр. 1600 или 1700):
( Активы ) =(16601597+19041932)/2=17821765 тыс. руб.
Итак, какие выводы можно сделать?
WACC у предприятия выше ROA, но ниже ROS. Это говорит о том, что на данный момент компания способна выполнить свои обязательства перед инвесторами, но в будущем могут возникнуть проблемы с привлечением заемных средств.
Проанализируем актив баланса: обратите внимание, как снизилась стоимость основных средств. Однако в целом для капиталоемких отраслей значение показателя рентабельности активов в размере 8% – очень неплохой результат. Поэтому я бы не стала делать скоропалительные выводы о падении доходности компании: возможно, часть заемных средств будет использована для обновления основных фондов и в будущем периоде их размер увеличится.
Примеры расчета WACC
Теперь, когда мы знаем, как рассчитать WACC по балансу, осталось разобраться в вопросе расчета средневзвешенной стоимости капитала организации, работающей в сфере малого бизнеса, и посчитать этот показатель для инвестиционного проекта.
Пример 1. Обратимся к данным бухгалтерского баланса российской компании, образованной в 2018 году. Как видно из отчета, на конец 2018 года в балансе присутствуют только уставный капитал и основные фонды. Деятельность ведется с 2019 г.
| АКТИВ | ||||
| Материальные внеоборотные активы | 1150 | 1690 | 480 | 280 |
| Нематериальные, финансовые и другие оборотные активы | 1170 | 350 | 731 | — |
| Запасы | 1210 | 215 | 368 | — |
| Денежные средства и денежные эквиваленты | 1250 | 121 | 99 | — |
| Финансовые и другие оборотные активы | 1260 | 45 | 31 | — |
| БАЛАНС | 1600 | 2421 | 1709 | 280 |
| ПАССИВ | ||||
| Капитал и резервы | 1370 | 602 | 395 | 280 |
| Долгосрочные заемные средства | 1410 | — | — | — |
| Другие долгосрочные обязательства | 1450 | — | — | — |
| Краткосрочные заемные средства | 1510 | 750 | 650 | — |
| Кредиторская задолженность | 1520 | 1069 | 664 | — |
| Другие краткосрочные обязательства | 1550 | — | — | — |
| Выручка | 2110 | 7770 | 5110 |
| Себестоимость продаж | 2120 | (6993) | (4553) |
| Валовая прибыль (убыток) | 2100 | 777 | 557 |
| Коммерческие расходы | 2210 | (490) | (380) |
| Прибыль (убыток) от продаж | 2200 | 287 | 177 |
| Проценты к получению | 2320 | 68 | 49 |
| Проценты к уплате | 2330 | (49) | (27) |
| Прочие доходы | 2340 | 55 | 31 |
| Прочие расходы | 2350 | (102) | (86) |
| Прибыль (убыток) до налогообложения | 2300 | 259 | 144 |
| Налог на прибыль | 2410 | (52) | (29) |
| Чистая прибыль (убыток) | 2400 | 207 | 115 |
Рассчитаем WACC за 2020 и 2019 гг. Результаты оформим в таблице.
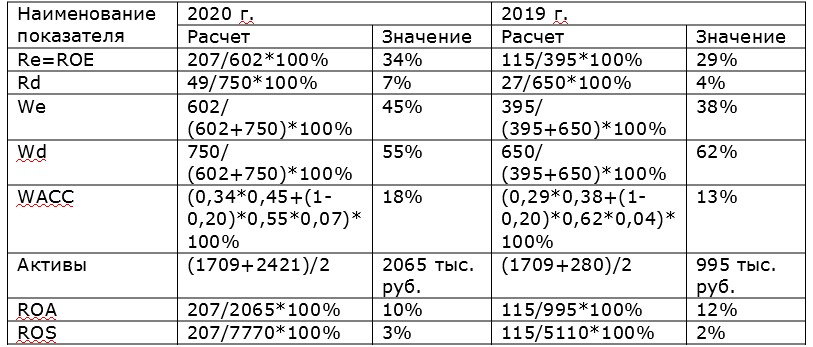
Итак, каков же результат? На первый взгляд, если посмотреть данные по отчетности, все хорошо: фирма развивается, активы увеличились, обороты выросли и прибыль тоже. Однако, рассчитав WACC, мы видим, что все контрольные соотношения не выполнены, а именно:
- WACC>ROA;
- WACC>ROS;
- WACC растет.
Почему так происходит? Во-первых, самое главное – увеличился объем заемных средств. Во-вторых, специфика этого бизнеса (оптовая торговля) такова, что рентабельность продаж довольно низкая – около 2-3%, и это нормальное явление. И, в-третьих, очевидно: в 2020 году были приобретены активы с использованием заемных средств, а их использование пока еще не показало эффективных результатов.
Вывод такой: расчет средневзвешенной стоимости капитала (WACC) по классической формуле не подходит для новых компаний.
Пример 2. Выполним расчет WACC по модифицированной формуле для инвестора компании, где есть обыкновенные и привилегированные акции. На основании прогноза с использованием исторических данных зададим ожидаемую доходность:
- Re на уровне 8% по обыкновенным акциям;
- Rp на уровне 11% – по префам.
Стоимость кредитов нам неизвестна, поэтому будем использовать усредненное значение по краткосрочным займам для юридических лиц (12,5%).
| Обыкновенные акции (E) | 456209 тыс. руб. |
| Привилегированные акции (P) | 121820 тыс. руб. |
| Заемные средства (D) | 302411 тыс. руб. |
| Суммарная стоимость капитала (V) | 880440 тыс. руб. |
| Re | 8% |
| Rp | 11% |
| Rd | 12,5% |
Итак, ожидаемая доходность по обыкновенным акциям ниже стоимости капитала, а по префам – выше. Таким образом, инвестору имеет смысл делать упор на обыкновенные акции, а долю префов сократить.
Преимущества и недостатки
Методика оценки средневзвешенной стоимости капитала имеет свои плюсы и минусы. Из достоинств можно отметить следующие:
- Показатель несложно рассчитать по данным отчетности.
- Подходит для портфельного анализа.
- WACC можно применять в качестве ставки дисконтирования денежных потоков.
- Метод не подходит для недавно созданных компаний, стартапов, а также для убыточных предприятий.
- Часто возникают сложности с определением ожидаемой доходности Re, поэтому расчет WACC иногда дает недостоверные результаты.
Заключение
В российской практике финансового анализа средневзвешенная стоимость капитала организации рассчитывается исходя из данных бухгалтерской отчетности, которая находится в открытом доступе. Тем не менее, необходимо учитывать несколько факторов:
- как давно компания работает на рынке;
- относится ли к капиталоемким отраслям;
- показатели ROA, ROS и др.;
- доходность по ценным бумагам за последние годы, дивидендная политика.
WACC характеризует минимальную доходность предприятия от финансово-хозяйственной и инвестиционной деятельности. Этот показатель можно использовать для экспресс-прогнозов по развитию компании на ближайшие пару лет. В долгосрочной перспективе расчет WACC малоэффективен.
Источник: retireearly.ru