
Простой способ расчета окупаемости бизнеса + 3 примера
Для расчета обычного срок окупаемости бизнеса используется формула:
PP (Pay-Back Period) – простой срок окупаемости, единица измерения – год/месяц;
IC (Invest Capital) – сумма вложений на старте;
CF (Cash Flow) – планируемая чистая прибыль в год/месяц.
Данная формула позволит получить релевантное значение, только если будут соблюдаться следующие условия:
- инвестиции осуществляются однократно при старте бизнеса;
- прибыль от деятельности постоянна, ее величина в разные отчетные периоды колеблется незначительно – не более 5 %;
- расчеты проводятся для равных по продолжительности отчетных периодов.
Далее разберем несколько примеров расчета простого срока окупаемости.
Бизнес-проект – магазин. Начальная сумма вложений в его открытие – 900 тыс. руб. Планируемая чистая прибыль – 300 тыс. руб. в год. Рассчитаем период, который понадобится для того, чтобы проект окупился.
Как расчитать срок окупаемости (PP) для инвестиционного проекта в Excel
Инвестиции, тыс. руб.
Чистая прибыль в год, тыс. руб.
Денежный поток, тыс. руб.
Денежный поток нарастающим итогом, тыс. руб.
Из приведенного в таблице расчета можно увидеть, в какой момент сумма прибыли становится равной начальным инвестициям, то есть наступает срок окупаемости.
Если значения из того же примера подставить в формулу, то получим:
Срок окупаемости = 900 тыс. руб. / 300 тыс. руб. = 3 года
Таким образом, простой срок окупаемости достигается через 3 года.
Возьмем исходные параметры из первого примера. Только зададим условия неравномерного получения прибыли. Также рассчитаем простой срок окупаемости бизнеса.
Инвестиции, тыс. руб.
Чистая прибыль в год, тыс. руб.
Денежный поток, тыс. руб.
Денежный поток нарастающим итогом, тыс. руб.
Из таблицы видим, что суммарная прибыль сравняется с начальными инвестициями на четвертый год.
То есть магазину понадобится 4 года, чтобы в таких условиях окупить стартовые вложения.
Безусловно, это упрощенные примеры, в реальности в работе любого бизнеса могут возникать дополнительные расходы. Попробуем учесть их в следующем примере.
Возьмем все те же условия из первого примера. Но учтем, что магазину ежегодно придется дополнительно платить по 100 тыс. руб. за лицензию на торговлю алкоголем и табаком.
Инвестиции, тыс. руб.
Прибыль в год (без учета дополнительных затрат), тыс. руб.
Дополнительные расходы в год, тыс. руб.
Денежный поток, тыс. руб.
Денежный поток нарастающим итогом, тыс. руб.
Таким образом, начальные вложения в магазин окупятся на пятом году его работы. Вычислим срок окупаемости по вышеприведенной формуле, при этом в знаменателе учтем чистую прибыль, которая получается путем вычитания из выручки всех расходов. Возьмем значение прибыли из нашего примера 300 тыс. руб. и вычтем из него дополнительные расходы на лицензию в сумме 100 тыс. руб., получим чистую прибыль – 200 тыс. руб.:
Срок окупаемости = 900 тыс. руб. / 200 тыс. руб. = 4,5 года
Расчет подтверждает, что магазину понадобится 4,5 года на достижение окупаемости. По истечении этого периода суммарная чистая прибыль сравняется с суммой начальных инвестиций.
Формула оборудования
В принципе, применяется в этом случае все та же формула, однако она имеет определенную практическую направленность, да и риски в этом случае минимальные, так как оборудование рано или поздно себя сможет окупить и начать приносить хотя бы незначительную прибыль.
Сначала следует вычислить, какое количество средств предприятие может потратить на закупку нового оборудования, причем сюда входит не только его непосредственная стоимость, но и доставка, налаживание работы, установка и так далее.
Например, компания потратила 6 миллионов рублей на приобретение самого современного типографского станка. В среднем, такая установка приносит порядка 10 миллионов рублей ежегодно, поэтому очевидно, что данная покупка сможет оправдать себя в течение всего лишь 1 года, а в дальнейшем начнет приносить серьезную прибыль.
Разновидности
Выбирая инвестиционный проект, необходимо учитывать интересы и доходы инвестора. Различают два вида срока окупаемости:
- Долгий. Это время, на протяжении которого инвестированный в проект капитал приносит не только небольшую прибыль, но и определённую пользу. Примером может послужить завод, специализирующийся на переработке отходов жизнедеятельности. Такой завод окупается в течение долгого времени (до нескольких десятилетий), но, несмотря на это, приносит большую пользу окружающей среде, уберегая её от загрязнения.
- Короткий. Длительность такого срока окупаемости намного меньше, чем долгого, и в основном занимает от одного до шести месяцев. К данному виду относятся наиболее благоприятные и оптимальные инвестиционные проекты, способные окупится в самое ближайшее время. Например, если в магазине установить всю необходимую технику и оборудование, то после его открытия все капиталовложения вернутся уже в первый год через наценку на товары.
Описание
Срок окупаемости – критерий, отображающий время окупаемости вложений. Окупаемость – это доходность инвестированных в проект средств, которую получит инвестор через определенное время. Например, для запуска нового проекта требуется вложить два миллиона рублей. Доход за год составит один миллион рублей. Значит, окупить затраты на реализацию проекта удастся через два года.
В зависимости от области вложений, срок окупаемости можно рассмотреть с разных позиций:
Инвестиции. С точки зрения инвестиционного проекта – это временной период, по окончании которого инвестор сможет покрыть вложенные затраты за счет полученной прибыли. Иначе этот промежуток именуют коэффициентом окупаемости. Он показывает перспективность определенного проекта.
Наибольший интерес вызывают те проекты, коэффициент окупаемости которых ниже. Это значит, что вложенные средства вернуться владельцу быстрее и прибыль удастся получить в более короткие сроки. При этом для быстрой окупаемости характерна возможность повторно вложить средства за короткий промежуток времени.
- Вложения в капитал. В данном случае коэффициент окупаемости помогает оценить целесообразность вложения финансов в совершенствование оборудования или производства. Он отражает срок, после которого экономия или доход станет равен сумме потраченных средств.
- Оборудование. Срок окупаемости показывает, когда прибыль, полученная с помощью оборудования, станет равна вложенным в его покупку средствам.
Норма окупаемости инвестиций
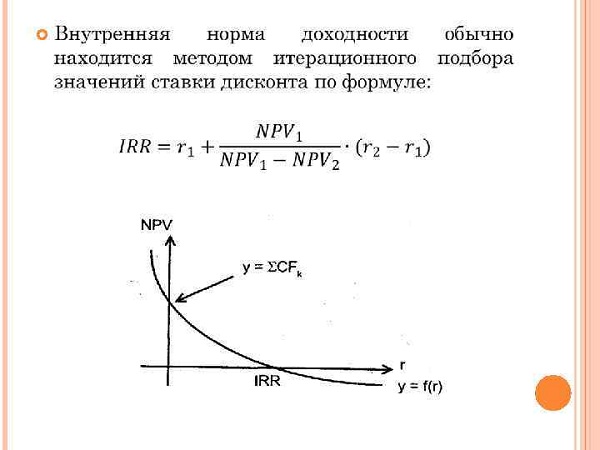
За год норму окупаемости инвестиций считают предельной, т.е коэффициентом дисконтирования. Иными словами, имея определенную величину наличных притоков, ее объемы будут равны актуальным показателям величин их оттоков.
При указанном коэффициенте, актуальные показатели денежных притоков, согласно экономического проекта, равны настоящему объему вложенных средств. Что касается величины чистой текущей стоимости, то она равна нулю.
Уровень предельной нормы окупаемости при единовременных инвестициях рассчитываются по формуле или по графику.
Оценка уровня прибыльности инвестиций определяется с учетом ставки ссудных процентов (i), а также, данных предельной нормы окупаемости вложенных средств (г). Предельной нормой окупаемости инвестиций считается запланированная отдача от инвестиции.
Внутреннюю (предельную) норму окупаемости инвестиций обозначают процентами или долями. г = MRP K
Баланс возможен, когда MRP к = MI к или г = i.
Разность (г — i) — предельная чистая окупаемость инвестиций. Если (г — i) = 0, это означает получение оптимального объема инвестиций.
Значение срока окупаемости
Значение срока окупаемости
Формула срока окупаемости чаще всего применяется для расчета капитальных вложений. Этот показатель может оценить эффективность реконструкции или модернизации производства, отражая период, в течение которого появляющиеся экономия и дополнительная прибыль превзойдут сумму, которая была затрачена накапитальные вложения.
Часто формула срока окупаемости используется для оценки эффективности и целесообразности капиталовложений. При этом если значение коэффициента будет очень большим, то от таких вложений, скорей всего, необходимо отказаться.
При расчете срока окупаемости оборудования можно узнать, за какой промежуток времени средства, вкладываемые в данный производственный агрегат, будут возвращаться за счет прибыли, которая получена при его использовании.
Логика оценки окупаемости
Оценка любого инвестиционного проекта должна носить комплексный характер. В расчет принимается не один, а группа значимых показателей: NPV, IRR, PI, MIRR и PP (DPP). Это связано с тем, что каждая проектная задача является многогранным и сложным явлением. И единый оценочный показатель выделить невозможно.
Тем не менее, для того чтобы вынести определенное суждение, следует ориентироваться на достаточность уровня генерируемой прибыли на постинвестиционной фазе. Кроме того, желательно иметь возможность выбора среди нескольких вариантов расчета капитальных вложений по каждому стратегическому направлению.
Ежегодно в развитых компаниях проходят мероприятия стратегического планирования, результатом которых являются, помимо прочего, планы стратегических инвестиционных инициатив, часть которых преобразуется в проекты. Этому предшествуют оценочные процедуры, о которых и идет речь. Известно, что в логике экономического расчета временная шкала инвестиционного проекта делится на три основных периода.
- Этап инвестиций.
- Этап возврата вложенных средств.
- Этап получения прибыли от вложений.
В этой связи следует помимо доходности учитывать и период, после которого проект начнет приносить запланированную прибыль инвесторам. Этот период называется сроком окупаемости. Интересно, что теоретически все инвесторы осознают, что успешность проекта определяется долгосрочными перспективами. Практически же, подсознательно и явно имеет место стремление начать получать выгоду как можно раньше. Такое свойственно не только нашей стране, вполне естественно подобное происходит во всем мире.
Психологически сориентироваться на длительный период ожидания финансового результата трудно. Тем более это актуально в современных событийных потоках, в которых весьма затруднительно строить достоверные долгосрочные прогнозы. В этой связи особым потенциалом обладают деловые люди, способные следовать масштабному стратегическому замыслу. Такие бизнесмены умеют концентрировать вокруг проекта капитал, идти на длительные низкие значения операционного кэш-флоу. Они, обладая большой личной силой, буквально чувствуют инвестиционный задел, но очень серьезно подходят к аналитическому подкреплению своих ощущений и намерений.
Надо объективно смотреть на состав оценочных показателей, среди которых один из первых – это период окупаемости, и он – не самый главный. Тем не менее, в ряде случаев данный показатель имеет существенное значение. Расчет данного критерия важен, когда руководство компании озабочено ликвидностью бизнеса и минимизацией рисков хозяйствования.
Особенно вопрос актуален для отраслей экономики, в которых технологические изменения происходят быстро. Пример бизнеса в телекоммуникациях или медицине тому весомое подтверждение. Проекты, в которых срок окупаемости короче, являются наиболее ликвидными и наименее рискованными.
Что такое дисконтированный срок окупаемости (DPP)
О том, что собой представляет период окупаемости инвестиционного проекта, понятно из самого названия указанного экономического термина. Простыми словами — это время, за которое вложенные средства должны совершить оборот.
Вычисление требуемого параметра осуществляется по формуле:
- PP – период возврата инвестиции;
- CI – суммарный объем денежных потоков по проекту;
- MP – среднегодовая сумма поступления денежных средств после достижения плановой производительности.
Применение метода допустимо при «коротких» вложениях. Другие условия относительной достоверности результатов вычисления:
- разовое вложение средств до начала реализации проекта;
- равномерность извлечения доходов от бизнеса.
В совокупности, то и другое встречается на практике крайне редко. Чаще интенсивность вложений (инвестиций) выше на старте, а отдача, напротив, больше в конце. Но есть и другие факторы, влияющие на точность расчетов.
Дисконтированное значение срока окупаемости требует использования в системе оценки механизма приведения к актуальному уровню покупательной способности.
Величина DPP (Discounted Pay-Back Period) означает, что это такое время, за которое вернутся вложенные средства с учетом инфляции. Ей соответствует сумма дисконтированной прибыли, определяемая по формуле:
- DP – дисконтированная прибыль за весь срок инвестирования;
- i – номер периода поступления прибыли в месяцах или годах;
- N – продолжительность инвестирования до начала окупаемости в тех же временных рамках;
- IF – объем входящего денежного потока за временной промежуток под номером i, включая сумму чистой прибыли и амортизации;
- R – коэффициент дисконтирования, называемый барьерной ставкой.
Величина R является расчетной:
- R – коэффициент дисконтирования;
- P – минимальная норма прибыли, привлекательная для инвестора;
- N – продолжительность инвестиционного периода до момента окупаемости.
Точность результата базируется на предположении, что в течение каждого периода реализации проекта, макроэкономические условия стабильны. Иными словами, за год (или месяц) инфляция и другие факторы, влияющие на покупательную способность денежной единицы, существенно не меняются.
Очевидно, что при равных условиях, DP должна превышать сумму начальных вложений. Чтобы «отбить» дисконтированные первоначальные инвестиционные затраты в проект, потребуется больше времени, чем для окупаемости вложений без поправки на инфляцию и недополученную прибыль.
Важно видеть связь между дисконтированной прибылью и чистой приведенной стоимостью:
- NPV – чистая приведенная стоимость проекта;
- DP – дисконтированная прибыль за весь период инвестирования;
- I– исходная инвестиция в нулевом периоде (перед началом реализации проекта).
Формула расчета дисконтированной прибыли предполагает многократное выполнение аналогичных математических действий с последующим суммированием полученных результатов. Напрашивается вывод, что легче составить аналитическую таблицу в Экселе и с ее помощью производить вычисления.
Для нахождения продолжительности периода окупаемости можно использовать графический или умозрительный метод (с некоторым приближением, допустимым в данной ситуации), особенно если экономист слабо владеет алгеброй. Реализовать оба способа тоже позволяет программа Excel.
Экономическая эффективность капитальных вложений
Для оценки эффективности инвестиционной деятельности применяются специальные методы экономического обоснования капитальных вложений. В них применяются два подхода: затратный и доходный. Обе формы оценки обладают как достоинствами, так и определенными недостатками. До недавнего времени активно применялся исключительно затратный подход.
Затратный расчет предполагает поэлементную оценку инвестиционного объекта. Основой для оценки экономической эффективности вложений в основной капитал служит метод сравнительной эффективности.
Выше приведена формула расчета коэффициента сравнительной эффективности. Срок окупаемости капитальных вложений исчисляется по производной формуле. В плановой экономике повсеместно действовали нормативы экономической эффективности, с которыми и сравнивались полученные коэффициенты эффективности. Оценка и отбор инвестиционных проектов производится из ряда допущений.
Лучшим вариантом считается тот, который, исходя из сопоставимых объемов производства, способен обеспечить минимальный уровень приведенных затрат. Формула расчета сравнительного минимума представлена ниже.
К сожалению, в настоящее время далеко не для каждой отрасли производится расчет отраслевых нормативов капитальных вложений. Вместе с тем, главный недостаток затратного метода заключается в другом. В нем игнорируется рыночная составляющая инвестиций и не учитывается прибыль. Кроме того, метод не применим к проектам, направленным на повышение качества, поскольку, как правило, они влекут увеличение себестоимости производства.
Доходный метод основан на рыночных принципах. Значение в нем придается фактору роста стоимости компании за счет доходов, увеличиваемых благодаря произведенным инвестициям. Рост объемов сбыта продукции и сопутствующей прибыли относится к мерилу успешности капитальных вложений для руководства компании и, опосредовано, для инвесторов предприятия за счет роста дивидендов, стоимости акций и т.п.
Планирование капитальных вложений при данном подходе производится с учетом требований ключевых заинтересованных лиц. Их сущность состоит в том, чтобы темп прироста финансового результата опережал темпы прироста объемов продаж. При этом отслеживаются темпы прироста стоимости активов, которые могут отставать от прироста продаж и прибыли. Поэтому при расчете экономической эффективности доходным методом активно используются показатели рентабельности продаж и активов в сравнении. Помимо них для оценки применяется рентабельности собственного и инвестированного капитала.
Что такое капитальные вложения в бухучете и каковы их отличительные характеристики
Определение данного понятия мы можем найти в ст. 1 закона «Об инвестиционной деятельности…» от 25.02.1999 № 39-ФЗ. К капвложениям закон относит основные средства, а именно — затраты на их создание, приобретение, расширение, реконструкцию, проектно-изыскательские работы и проч.
Если мы обратимся к п. 4 ПБУ 6/01, то увидим, что важным критерием основных средств является долгосрочность их использования — более года.
Важно! С 2022 года ПБУ 6/01 утратит силу, а при учете капвложений нужно будет руководствоваться новым ФСБУ 26/2020, которое так и называется «Капитальные вложения». Что в связи с этим изменится в учете, узнайте из Обзора от экспертов КонсультантПлюс
Пробный доступ к системе можно получить бесплатно.
В свою очередь, определение долгосрочного инвестирования нам дает положение по бухучету, утвержденное письмом Минфина РФ от 30.12.93 № 160. К долгосрочным инвестициям п. 1.2 данного положения причисляет затраты на создание, покупку, увеличение размеров внеоборотных активов, которые используются дольше одного года
При этом выделяется важное условие — такие объекты не могут быть использованы для продаж
ВАЖНО! Не являются долгосрочным инвестированием долгосрочные финвложения в ценные бумаги (в том числе государственные) и уставные капиталы иных компаний. Капвложения в бухучете учитываются по фактически осуществленным затратам (п
2.1 положения по бухучету долгосрочных инвестиций, п. 8 ПБУ 6/01)
Капвложения в бухучете учитываются по фактически осуществленным затратам (п. 2.1 положения по бухучету долгосрочных инвестиций, п. 8 ПБУ 6/01).
Если фирма осуществляет строительство актива, для учета произведенных капзатрат рекомендуется следующая их разбивка:
- по строительным работам;
- по монтажу;
- по покупке оборудования для сдачи в монтаж;
- по покупке оборудования, не предполагающего монтажа;
- по покупке инструмента и инвентаря;
- по покупке оборудования, нуждающегося в монтаже, но предназначенного для постоянного запаса;
- по прочим капзатратам.
При этом до завершения строительных работ общая сумма вышеприведенных затрат образует стоимость незавершенного строительства актива.
Как арендатору отразить в бухучете капвложения в неотделимые улучшения арендованного имущества, детально разъяснили эксперты КонсультантПлюс. Получите пробный доступ к системе К+ и бесплатно переходите в Готовое решение.
Если же фирма не создает имущественный объект, а покупает — ситуация упрощается: в данном случае капвложения в активы будут равны сумме фактических затрат на их приобретение.
Резюмируя рассмотренные нами нюансы, можно сделать вывод, что определяющей характеристикой капвложений является их ориентирование на приобретение (или самостоятельное создание) инвестиционного актива, который будет использоваться более 12 месяцев. Именно поэтому капвложения не учитывают в составе текущих расходов, а включают в первоначальную стоимость основных средств. Причем данный порядок действует и в бухучете, и в налоговом учете.
Итоговый результат инвестиций — формирование объекта основного средства, подлежащего учету по его первоначальной стоимости. Поэтому для бухучета капвложений необходимо руководствоваться нормами ПБУ 6/01, посвященного детальному описанию правил бухучета основных средств.
Узнать, что из себя представляют эти активы, вы можете из статьи «Что относится к основным средствам предприятия?».
Чистая окупаемость инвестиций
Окупаемость инвестиций является процедурой, направленной на возврат финансирования, направленного в виде стартового капитала или дополнительной капитализации проекта.
Нельзя однозначно дать определение хорошего ROI. Различные направления и масштабы проектов предполагают индивидуальные показатели чистой окупаемости инвестиций. Безусловно, каждый инвестор рассчитывает на безубыточность проекта при положительных величинах.
Успех в определении ROI позволяет добиться чистой окупаемости инвестиций, показатели которых являются эффективными инструментами в процессе анализа финансовой стороны проекта, включая ряд внешних и внутренних факторов.
Определение окупаемости затрат
Эффективность понесенных затрат обычно рассчитывается в случаях, когда к первоначальным капитальным вложениям необходимы ежегодные дополнительные текущие затраты. Их также рассчитывают двумя методами: упрощенным и дисконтированным.
Пример 3. При тщательном анализе проекта ОАО «Экопром» выявлено, что в процессе его осуществления дополнительно требуются текущие затраты инвестора в размере 100 тыс. рублей ежегодно. Эти изменения повлияют на чистую прибыль и финансовые потоки проекта.
Таблица 2. (тыс. рублей).
Источник: cpapay.ru
Простой срок окупаемости инвестиций
Простые (рутинные) методы оценки инвестиций относятся к числу наиболее старых и широко использовались еще до того, как концепция дисконтирования денежных потоков приобрела всеобщее признание в качестве способа получения самой точной оценки приемлемости инвестиций. Однако и по сей день эти методы остаются в арсенале разработчиков и аналитиков инвестиционных проектов. Причиной тому — возможность получения с помощью такого рода методов некоторой дополнительной информации. А это никогда не вредно при оценке инвестиционных проектов, так как позволяет снижать риск неудачного вложения денежных средств.
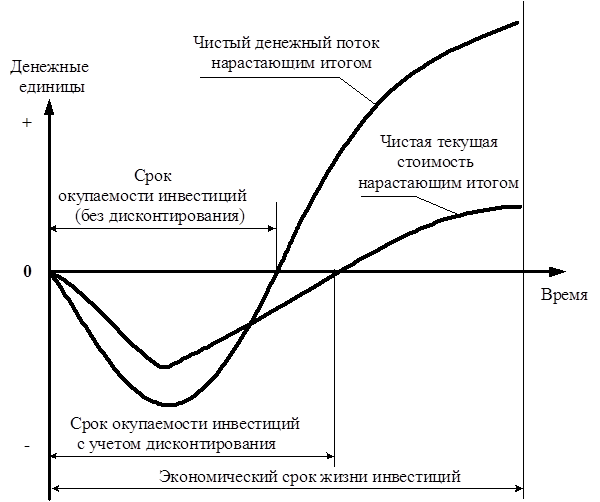
Простым сроком окупаемости инвестиций (payback period) называется продолжительность периода от начального момента до момента окупаемости. Начальным моментом обычно является начало первого шага или начало операционной деятельности. Моментом окупаемости называется тот наиболее ранний момент времени в расчетном периоде, после которого кумулятивные текущие чистые денежные поступления NV (k) становятся и в дальнейшем остаются неотрицательными.
Метод расчета срока окупаемости РР инвестиций состоит в определении того срока, который понадобится для возмещения суммы первоначальных инвестиций. Если сформулировать суть этого метода более точно, то он предполагает вычисление того периода, за который кумулятивная сумма (сумма нарастающим итогом) денежных поступлений сравнивается с суммой первоначальных инвестиций.
Формула расчета срока окупаемости имеет вид:
где РР — срок окупаемости инвестиций (лет);
Ко — первоначальные инвестиции;
CFcг — среднегодовая стоимость денежных поступлений от реализации инвестиционного проекта.
Простой срок окупаемости является широко используемым показателем для оценки того, возместятся ли первоначальные инвестиции в течение срока их экономического жизненного цикла инвестиционного проекта.
Пример 5.3 (продолжение). В нашем простом примере видно, что окупаемость произойдет предположительно за 4 года при оцениваемом сроке экономического жизненного цикла инвестиций 6 лет
Хотя простой срок окупаемости инвестиций рассчитать достаточно просто, что, вероятно, и является причиной популярности этого показателя, при его применении возникает ряд проблем. Показатель предусматривает возмещение первоначальных инвестиций на так называемой «взносовой» основе, т.е. в данном случае подразумевается вопрос: «Сколько времени пройдет, пока мы не получим свои деньги обратно?».
Просто возместить капитал будет недостаточно, потому что с экономической точки зрения инвестор дополнительно надеется получить прибыль на вложенный в дело капитал.
Проведем аналогию со сберегательным счетом, на который положено 100 тыс. руб., из которых 25 тыс. руб. изымаются в конце каждого года. После 4 лет основная сумма будет выплачена со счета. Однако вкладчик будет разочарован, если узнает, что в данном случае его счет полностью исчерпан. Ожидаемая норма прибыли на вложенные инвестиции составляет 6 или 8 процентов в год по уменьшающемуся остатку средств на счете. Инвестор будет, например, дополнительно требовать выплаты накопленного процента.
Пример 5.3 (продолжение). В нашем примере с инвестициями в новое оборудование срок окупаемости рассчитан исходя из первоначального предположения о том, что не намечается получение какой-либо прибыли на вложенные денежные средства. Четыре года как раз достаточно для того, чтобы предусмотреть получение прибыли. В самом деле, если срок экономического жизненного цикла и срок окупаемости точно совпадают, то это означает, что инвестор понесет потенциальный убыток, поскольку те же самые денежные средства, инвестированные каким-либо иным образом, вероятно, приносили бы определенную прибыль каждый год — по крайней мере на уровне не ниже банковского процента по депозитам.
Это показано в табл. (5.6). Здесь опять предполагается, что инвестиции капитала в сумме 100 тыс. руб. обеспечивают ежегодные поступления денежных средств в сумме 25 тыс. руб. Если предприятие обычно зарабатывает от своих инвестиций 10% годовых после уплаты налогов, то часть ежегодных денежных поступлений должна рассматриваться в качестве этой нормальной нормы прибыли, в то время как остаток (по графе 5 табл. 5.6) будет показывать сокращение остатка задолженности.
Возмещение инвестиций в сумме 100 тыс. руб. при 10% годовых
| Год | Входящий остаток | Нормативная прибыль | Денежные поступления от текущей хозяйственной деятельности | Заключительный остаток, подлежащий возмещению |
| 100 000 | 10 000 | (25 000) | 85 000 | |
| 85 000 | 8 500 | (25 000) | 68 500 | |
| 68 500 | 6 850 | (25 000) | 50 350 | |
| 50 350 | 5 035 | (25 000) | 30 385 (окупаемость) | |
| 30 385 | 3 039 | (25 000) | 8 424 | |
| 8 424 | (25 000) | (15 734) прибыль |
Вторая колонка показывает входящий баланс (остаток) инвестиций для каждого года. Нормативная прибыль при норме 10% рассчитана на основе этих остатков в третьей колонке. Денежные поступления от текущей хозяйственной деятельности показаны в четвертой колонке. Сумма входящего остатка инвестиций и нормативной прибыли, уменьшенная на сумму поступлений денежных средств от текущей хозяйственной деятельности, позволяет получить остаток на конец каждого года. В результате график возмещения инвестиций превысит 5 лет, что больше, чем предполагавшийся нами срок окупаемости капитальных вложений.
Из данных табл. 5.6 видно, что окупаемость сроком в 4 года означает возможность получения убытка в сумме примерно 30 тыс. руб., если проект завершится в этот срок. При сроке экономической жизни в 5 лет возможные потери, при нормативной прибыли исходя из 10% годовых сократится до 8 400 руб., в то время как при 6 годах будет получена прибыль в сумме 15 700 руб.
Этот простой пример показывает наиболее существенные недостатки показателя простой окупаемости:
— он не связан с экономическим сроком жизни инвестиций и поэтому не может быть реальным критерием прибыльности. Из нашего примера следует вывод, что проект окупится за 4 года плюс два дополнительных года для получения прибыли. Более того, показатель окупаемости даст тот же результат «четыре года плюс что-то сверх» по другим проектам с такой же годовой суммой поступлений денежных средств, но с 8- или 10-летним сроком экономической жизни инвестиций;
— другой недостаток показателя простой окупаемости заключается в том, что он внутренне подразумевает одинаковый уровень ежегодных денежных поступлений от текущей хозяйственной деятельности. Проекты с растущими или снижающимися поступлениями денежных средств не могут должным образом быть оценены с помощью этого показателя. Инвестиции в новый продукт, например, могут приносить денежные поступления, которые будут медленно расти на ранних стадиях, но которые далее на последующих стадиях экономического жизненного цикла продукта растут более стремительно.
Замена машин, наоборот, обычно будет порождать постоянно прирост операционных издержек, по мере того, как существующая машина будет изнашиваться. Болеет того, любые дополнительные последующие инвестиции в течение периода или возмещения капитала в конце экономического жизненного цикла будут вызывать несоответствия в этом показателе.
Табл. 5.7 иллюстрирует неэластичность показателя простой окупаемости к различным вариациям денежных поступлений.
Показатели простой окупаемости при различных условиях осуществления проектов (показатели в руб.)
| Показатели | Проект 1 | Проект 2 | Проект 3 |
| Первоначальные инвестиции | 100 000 | 100 000 | 100 000 |
| Среднегодовые денежные поступления | 25 000 | 25 000 | 33 333 |
| Экономический срок жизни инвестиций | 6 лет | 8 лет | 3 года |
| Простой срок окупаемости инвестиций | 4 года | 4 года | 3 года |
| Ежегодные денежные поступления: | |||
| 25 000 | 25 000 | 16 667 | |
| 25 000 | 30 000 | 33 333 | |
| 25 000 | 50 000 | 50 000 | |
| 25 000 | 40 000 | ||
| 25 000 | 30 000 | ||
| 25 000 | 15 000 | ||
| 10 000 | |||
| 5 000 | |||
| Всего: | 150 000 | 200 000 | 10 000 |
| Итог за первые четыре года | 100 000 | 140 000 | * |
| В среднем за первые четыре года | 25 000 | 35 000 | * |
Если предполагать одинаковую степень риска для каждого из трех проектов, показанных в табл. 5.7, то проект 2 является более предпочтительным по сравнению с проектом 1 из-за более продолжительного экономического срока жизни инвестиций. Это позволяет получить прибыль на 50 тыс. руб. больше, чем по проекту 1. Проект 3, с другой стороны, может показаться наиболее предпочтительным, если судить только по показателю окупаемости. Хотя видно, что проект 3 допускает возможность потерь, потому что денежные поступления от хозяйственной деятельности в течение 3-летнего периода осуществления проекта являются достаточными лишь для того, чтобы возместить первоначальные затраты капитала, не обеспечивая получение прибыли.
Различия в поведении денежных поступлений в проектах 1 и 2 также затушевываются при использовании критерия окупаемости вложений. Хотя оба проекта предусматривают окупаемость первоначальных инвестиций за 4 года, тем не менее, общая (накопленная) сумма денежных поступлений от текущей хозяйственной деятельности по проекту 2 выше, чем по проекту 1. Среднегодовые денежные поступления составляют 35 000 руб. против 25 000 руб. в течение первых 4 лет. Следовательно, проект 2 обеспечивает более высокую сумму денежных поступлений от хозяйственной деятельности и потому более привлекателен для инвестора.
Модификацией показателя простой окупаемости является показатель, использующий в знаменателе величину средней чистой прибыли (т.е. после уплаты налогов) вместо общей суммы поступлений денежных средств после уплаты налогов
где Пчс.г. — среднегодовая чистая прибыль.
Преимущество этого показателя заключается в том, что приращение прибыли на вложенные инвестиции не учитывает ежегодных амортизационных отчислений.
Пример 5.3. (продолжение). В нашем примере среднегодовые денежные поступления после уплаты налогов составили 25 000 руб., включая среднегодовую чистую прибыль в сумме 8 333 руб. и ежегодную амортизацию в сумме 16 667 руб. (амортизация 100 000 руб. по линейному способу при сроке полезного использования 6 лет). Использование этого значения среднегодовой чистой прибыли в рассматриваемой формуле (5.17) показывает, что простая окупаемость увеличится до 12 лет, отражая ожидаемую экономическую выгоду:
Этот показатель показывает, за сколько лет будет получена чистая прибыль, которая по сумме будет равна величине первоначально авансированного капитала.
Показатель простой окупаемости инвестиций завоевал широкое признание благодаря своей простоте и легкости расчета даже теми специалистами, которые не обладают финансовой подготовкой.
Пользуясь показателем простой окупаемости, надо всегда помнить, что он хорошо работает только при справедливости следующих допущений:
1) все сопоставляемые с его помощью инвестиционные проекты имеют одинаковый экономический срок жизни;
2) все проекты предполагают разовое вложение первоначальных инвестиций;
3) после завершения вложения средств инвестор начинает получать примерно одинаковые ежегодные денежные поступления на протяжении всего периода экономической жизни инвестиционных проектов.
Использование в России показателя простой окупаемости как одного из критериев оценки инвестиций имеет еще одно серьезное основание наряду с простотой расчета и ясностью для понимания. Этот показатель довольно точно сигнализирует о степени рискованности проекта.
Резон здесь прост: управляющие полагают, что чем больший срок нужен хотя бы для возврата инвестированных сумм, тем больше шансов на неблагоприятное развитие ситуации, способное опрокинуть все предварительные аналитические расчеты. Кроме того, чем короче срок окупаемости, тем больше денежные поступления в первые годы реализации инвестиционного проекта, а значит, и лучше условия для поддерживания ликвидности фирмы.
Таким образом, наряду с указанными достоинствами метод расчета простого срока окупаемости обладает очень серьезными недостатками, так как игнорирует три важных обстоятельства:
1) различие ценности денег во времени;
2) существование денежных поступлений и после окончания срока окупаемости;
3) разные по величине денежные поступления от хозяйственной деятельности по годам реализации инвестиционного проекта.
Именно поэтому расчет срока окупаемости не рекомендуется использовать как основной метод оценки приемлемости инвестиций. К нему целесообразно обращаться только ради получения дополнительной информации, расширяющей представление о различных аспектах оцениваемого инвестиционного проекта.
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
Источник: studopedia.ru
13.08.18 Как рассчитать срок окупаемости проекта
Для любого бизнес-проекта одним из самых главных показателей является срок окупаемости вложенных средств. Для тех, кто занимается различными инвестиционными проектами, период окупаемости инвестиций становится действительно основополагающим фактором. Чтобы правильно определить рациональность инвестирования средств, нужно изучить методы получения и расчета показателя возврата инвестиций.
Следует понимать, что до определенного момента каждый бизнес считается убыточным и лишь после достижения точки возврата вложенных средств и прироста, начинает быть успешным и прибыльным. Также нужно помнить, что проект продолжает быть в минусе, перейдя временную планку, которая была установлена для окупаемости в начале вложений.
Простая формула расчета Наиболее простой формулой расчета срока окупаемости проекта является: РР = Ко / CFcr, где PP (Payback Period) — период окупаемости инвестиций (лет), Ко — первоначальные вложения, CFcr — среднегодовые денежные поступления от реализации проекта. Чаще всего данный способ расчета применяют для оценки вопроса: вернутся ли первоначальные инвестиции в течение срока жизненного экономического цикла инвестированного проекта.
Основными преимуществами метода можно назвать его простоту, наглядность и возможность разделения и классификации инвестиционных средств в зависимости от данного показателя. Фактически мы может численно оценить инвестиционный риск от вложений средств в тот или иной проект. Имеет место обратная зависимость, то есть чем короче срок окупаемости, тем ниже инвестиционный риск и, наоборот, чем дольше приходится ждать возврата вложенных средств, тем рискованными будут соответствующие инвестиции. Недостатком данного метода является то, что он не обеспечивает точность расчетов, поскольку не учитывается фактор времени. Фактически доходы, которые мы получим за пределами срока окупаемости, никакого влияния на размер этого срока не оказывают.
Чтобы правильно провести анализ эффективности инвестиций, прежде всего, следует понимать, что инвестиции — это затраты на создание, расширение, техническое переоснащение и реконструкцию основного капитала. Поэтому отдача от таких вложений не наступит моментально. Инвестор, вкладывая средства в развитие определенного направления деятельности, должен учитывать, что чистый положительный приток капитала он получит лишь через несколько месяцев. Поэтому обязательно необходимо использовать динамические методы, которые предлагают процедуру дисконтирования, то есть приведение стоимости денег к единому моменту времени. Это нужно делать потому, что стоимость денежного капитала на нулевой момент (дату, на которую приходится первое инвестирование) и конечный период (момент времени, на который приходится окончание проекта) различна.
Способы расчета периода окупаемости инвестированного проекта Понятие «инвестиционный проект» — это мероприятие, деятельность или дело, которое требует осуществления комплекса определенных действий, обеспечивающих достижение намеченных целей (получение запланированных результатов) и требующих для этого инвестиционных ресурсов. Также под этим понятием подразумевают систему расчетно-финансовых и организационно-правовых документов для осуществления каких-либо действий, связанных с инвестированием, или описывающих такие действия.
В своей работе «Концепция и практическое применение показателя чистой приведенной стоимости» автор для оценки любых капитальных вложений предлагает использовать показатель NPV. При этом формула расчета будет такой: T = IC / FV, где Т — период окупаемости, IC — инвестиционные расходы и FV — будущая прибыль предприятия. При помощи этой формулы можно произвести расчет окупаемости инвестиций. Но существуют и другие формулы и методы для расчета.
Если денежные поступления от инвестирования по годам одинаковы, то в этом случае срок окупаемости проекта рассчитывается по следующей формуле: РР = Ко / CFcr. Если же денежные поступления по годам неодинаковы, то расчет выполняется в несколько этапов. Сначала необходимо найти целое число периодов, за которые накопленная сумма поступлений станет наиболее близкой к сумме инвестиций. Далее Вам придется найти непокрытый остаток, то есть разницу между суммой инвестиций и величиной накопленных денежных поступлений. После этого непокрытый остаток делится на сумму денежных поступлений следующего периода.
Основным экономическим нормативом, который используется при дисконтировании, является норма дисконта, выраженная в процентах или долях единицы в год. Иногда значение нормы дисконта может выбираться различным для разных шагов расчета (переменная норма дисконта). Как видите, срок окупаемости инвестиционного проекта можно рассчитать несколькими способами.
Следует понимать, что разные проекты имеют не только разную степень рентабельности, но и свой период возврата вложенных средств. При помощи представленных формул можно контролировать ход процесса раскрутки проекта на промежуточных стадиях и отмечать динамику роста. Расчеты помогут Вам уловить момент стагнации или убыточности, а также откорректировать ведение проекта.
Источник: www.priluzie.ru