
При получении кредита каждый потенциальный заемщик должен знать величину ежемесячного платежа, чтобы выбрать наиболее подходящий вариант кредитования. Расчет данного показателя – несложная задача, однако она требует внимания и учета различных факторов.
Для чего нужен расчет процентных платежей по кредитам
Расчет ежемесячного платежа необходим заемщику для понимания суммы, которую он должен будет вносить ежемесячно.
В кредитной практике применяют два подхода к погашению долга:
- Аннуитетный. Заемщик вносит равную сумму на протяжении всего периода кредитования, включая тело кредита и начисленные проценты.
- Дифференцированный. Сумма кредита уменьшается с каждым платежом.
Зная суммы ежемесячных платежей, заемщик может просчитать сумму переплаты за весь период пользования ссудой. Это даст возможность выбрать наиболее подходящий вариант кредитования.
Формула расчета ежемесячного платежа по кредиту: аннуитетного и дифференцированного
Расчет суммы ежемесячного платежа при аннуитетной системе погашения кредита проводится по формуле:
Быстрый расчёт платежа по кредиту в Excel
Y = D*(i/m) / (1-(1/(1+i/m) n*m ))); где:
Y – сумма ежемесячного платежа;
D – сумма основного долга;
i – процентная ставка;
n – срок кредитования в годах;
m – количество начислений процентов в год.
Расчет суммы ежемесячного платежа при дифференцированном подходе выполняется по формуле:
D – сумма основного долга;
i – процентная ставка;
n – срок кредитования в годах;
m – количество начислений процентов в год.
Особенности расчета ежемесячного платежа по кредиту калькулятором
На сайте практически каждого банка установлены кредитные калькуляторы. Благодаря им клиент сможет рассчитать сумму ежемесячного платежа в зависимости от срока кредитования, суммы кредита, типа кредитного продукта. Нужно понимать, что сумма, полученная таким способом, является примерной. Она может отличаться от той, которую посчитает банковская программа при заключении договора.
Пример расчета платежа по кредиту
Примерные данные для расчета: кредит на 5 лет на сумму 200 тыс. р., под 10% годовых с ежемесячным начислением процентов. В таком случае ежемесячный платеж при аннуитетной форме кредитования будет составлять:
Y = 200000*(0.1/12) / (1-(1/(1+0.1/12) 5*12 ))) = 4249,41 р.
Итого выплата по кредиту составит 4249,41 * 12 * 5 = 254964,54 р. Переплата – 54964,54 р.
На тех же условиях при дифференцированном способе начисления первый платеж по кредиту будет равен 5000 р., а последний – 3361,11 р. Выплачиваемые процентные платежи по кредиту учитываются при расчете ежемесячного взноса. Общая сумма выплат равна 50833,33 р., переплата – 50833,33 р.
Программа расчета платежей по кредиту
Как рассчитать сумму кредита и размер ежемесячного платежа?
Договоры кредитования между банками и клиентами заключаются на основании расчетов специального программного обеспечения, которое установлено для каждого фин.учреждения.
Оно учитывает все дополнительные комиссии, страховые платежи при расчете ежемесячного взноса. Внутри программы формируется расчет платежа по кредиту и матрица, на основании которой рассчитывается окончательный результат.
Советы
- Используя формулы, приведенные выше, сделайте две сравнительные таблицы с вводными данными по каждому виду расчета ежемесячного платежа, используя приложение MSExcel. В этом случае вы сможете сами подставлять тарифы банка по выбранному кредиту и рассчитывать свой ежемесячный платеж. На основании полученных сумм можно без проблем выбрать наиболее привлекательный для вас кредитный продукт.
- Обязательно выясните алгоритм начисления дополнительных платежей (базой для их расчета может быть либо остаток по кредиту, либо первоначальная сумма). Это очень важно для подсчета ежемесячного платежа.
- Вы учли все обязательные и дополнительные платежи, но ваша расчетная сумма не совпадает с тем, что указано в договоре? Не постесняйтесь поинтересоваться у сотрудника банка, в чем разница, и нет ли скрытых комиссий.
- Остаток по кредиту. Как узнать сумму долга по кредиту?
- Кроме процентов по кредиту, что еще оплачивает заемщик?
- Что выгоднее ипотека или кредит? Практический расчет
- Что выгоднее ипотека или кредит? Теоретический расчет
- Что делать, если нет возможности платить по кредиту?
Источник: cbkg.ru
Расчет ежемесячного платежа по кредиту в Сбербанке
Многие из будущих заемщиков Сбербанка пытаются самостоятельно рассчитать график платежей по предполагаемому кредиту. Однако после оформления займа у большинства клиентов не сходятся полученные суммы с теми, что указаны в графике, составленном банком. Почему так получается, и как правильно рассчитывается ежемесячный платеж по кредиту?
 Расчет графика платежей по кредиту Сбербанка аннуитетным и дифференцированным методом
При оформлении кредита Сбербанк зачастую предлагает клиентам аннуитетный способ погашения. Он представляет собой схему, когда сначала выплачиваются проценты по кредиту, а после – непосредственно тело займа.
Формула платежа по аннуитетной схеме:
где i – месячная процентная ставка или годовая/12;
n – период кредита в месяцах.
Чтобы понять процесс расчета аннуитетного платежа, лучше рассмотреть его на примере:
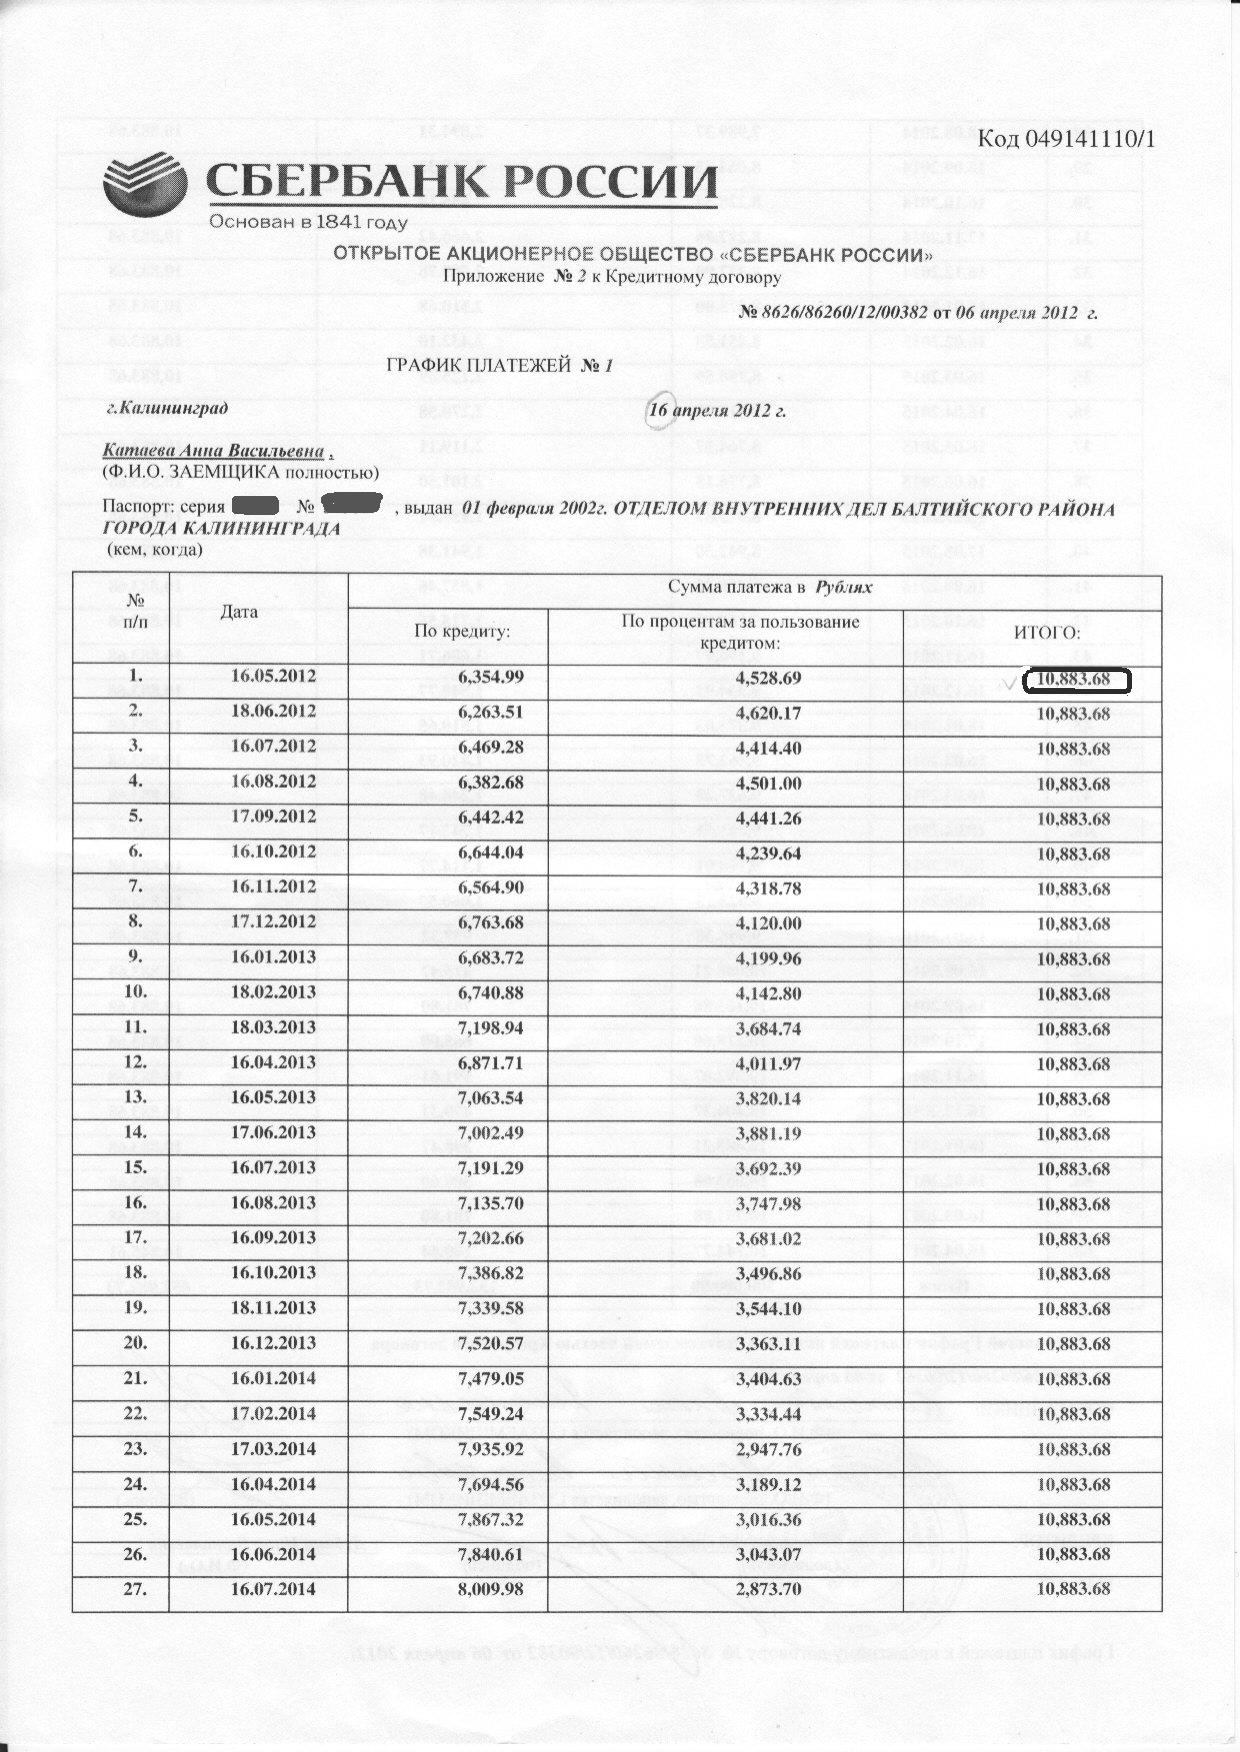
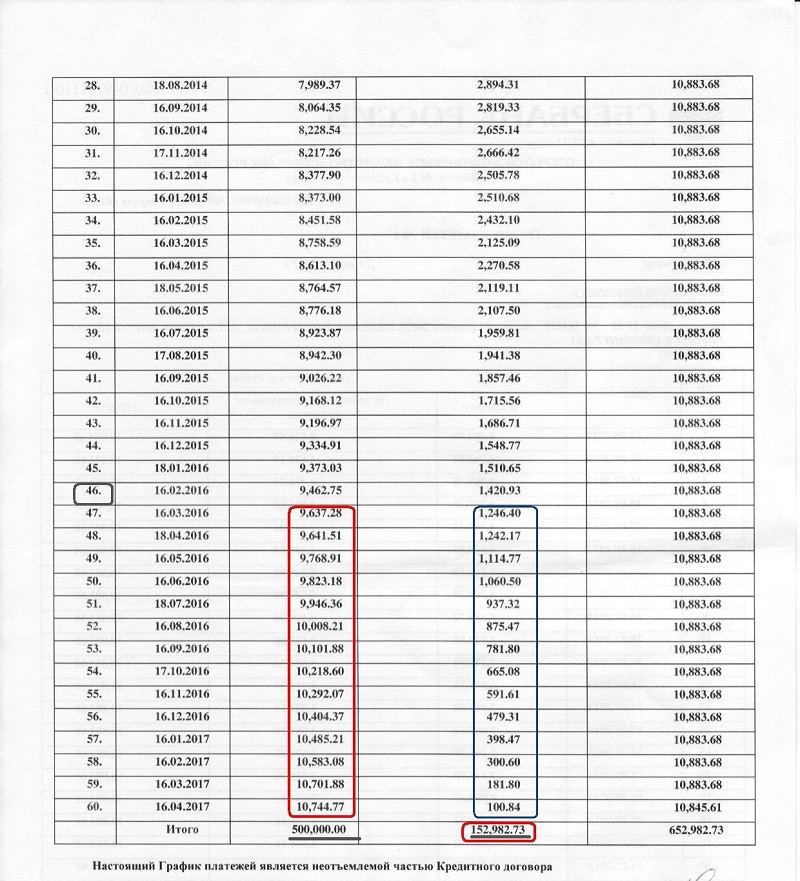
Из представленного графика можно выделить основные параметры займа, необходимые для расчета:
- общая сумма – 500 тыс. р.;
- платежная схема – аннуитет (крайняя колонка содержит равные размеры платежа);
- период займа – 60 месяцев;
- дата начала платежей – 16.05.2012;
- процентная ставка – 11,5% годовых.
Подставив в указанную выше формулу данные для расчета, можно проверить правильность составления графика сотрудниками Сбербанка.
Прежде всего, следует найти месячную процентную ставку:
i = 11,05/12 = 0,92083 или 0,0092083
После чего нужно подставить все необходимые значения в формулу аннуитетного платежа:
месячный платеж = 500 000 х 0,0092083 х (1 + 0,0092083) 60 /(1+ 0,0092083) 60 – 1;
выражение (1 + 0,0092083) 60 = 1,7332.
Подставьте его в итоговую формулу, получится:
аннуитетный платеж = 500 000 х 0,0092083 х 1,7332/0,7332 = 10883,68 р.
Именно эта сумма указана в графике погашения кредита, оформленного в Сбербанке.
Главной характеристикой аннуитетных платежей по кредиту является то, что в первые месяцы банком взимаются большие проценты по кредиту и минимальные суммы основного долга. Таким образом, банк сначала «вытаскивает» у заемщика свои проценты по займу. После, постепенно снижая сумму процентов, повышает долю самого тела кредита. В результате клиент уплачивает проценты банку раньше, чем основную задолженность по займу.
Используя приведенный для примера график аннуитетных платежей Сбербанка, можно высчитать, что где-то на 46-ом платеже заемщик полностью возвращает банку сумму займа (500 000 р.):
500 000/10883,68 = 45,9 (приблизительно 46-ой платеж).
При этом, после уплаты ощутимых процентов по кредиту, основной долг погашен только на 348 тыс. р. (остаток выделен на фото красной рамкой).
Получается, что после 46-го платежа непогашенная величина тела кредита остается около 153 тыс. р. Это приблизительно столько же, сколько заемщик переплачивает за весь кредит. Хотя сумма процентов после 46-го платежа составляет всего около 10 тыс. р. (выделено синей рамкой).
Дифференцированный способ платежа не такой комфортный для клиента, поскольку представлен разными ежемесячными суммами, постепенно уменьшающимися к концу периода. Однако он является более справедливым и выгодным по отношению к заемщику.
Расчет дифференцированного платежа для следующих условий:
- сумма займа – 300 тыс. р.;
- срок – 6 месяцев;
- ставка – 20% годовых.
Чтобы рассчитать ежемесячный дифференциальный платеж, необходимо определить величину оплаты в месяц по основному долгу и сумму процентов:
- Сумма ежемесячного платежа по основному кредиту = 300000/6 = 50000 р.
- Ежемесячная величина процентов по кредиту = остаток долга на начало периода * процентная ставка (годовая) * количество дней в месяце / количество дней в году:
- первый мес. – 300000 * 20 * 31 / 365 = 5095,89 р.;
- второй мес. – 250000 * 20 * 31 / 365 = 4246,58 р.;
- третий мес. – 200000 * 20 * 30 / 365 = 3287,67 р.;
- четвертый мес. – 150000 * 20 * 31 / 365 = 2547,95 р.;
- пятый мес. – 100000 * 20 * 30 / 365 = 1643,84 р.;
- шестой мес. – 50000 * 20 * 31 / 365 = 849,32 р.
3. Ежемесячный дифференциальный платеж по кредиту = сумма месячного платежа по основному долгу + ежемесячная величина процентов по займу:
- первый мес. – 50000 + 5095,89 = 55095,89 р.;
- второй мес. – 50000 + 4246,58 = 54246,58 р.;
- третий мес. – 50000 + 3287,67 = 53287,67 р.;
- четвертый мес. – 50000 + 2547,95 = 52547,95 р.;
- пятый мес. – 50000 + 1643,84 = 51643,84 р.;
- шестой мес. – 50000 + 849,32 = 50849,32 р.
Вместе с начисленными процентами платежи за весь период составляют 317671,25 р.
Когда перед заемщиком стоит выбор, какому типу платежей (аннуитетному или дифференцированному) отдать предпочтение – нужно учитывать несколько факторов:
- Удобство. Одинаковые суммы наиболее удобны для ежемесячных оплат.
- Финансовое состояние. При дифференцированном способе в начальные периоды суммы могут быть довольно значительными.
- Возможность досрочного погашения займа. Если заемщик имеет возможность досрочно вернуть кредит – наиболее удобна и выгодна аннуитетная схема. Проценты всегда начисляются на остаток задолженности. Погасив часть кредита, заемщик уменьшает основной долг. Начисление процентов осуществляется на уменьшенную сумму.
Формула расчета платежа по кредиту Сбербанка при досрочном погашении
В Сбербанке возможно два вида досрочного погашения:
- со снижением суммы ежемесячного платежа;
- посредством материнского капитала.
Уменьшить срок кредита, используя досрочное погашение, в Сбербанке нельзя.
Пример расчета обычного досрочного погашения, когда уменьшается остаток долга и, соответственно, ежемесячный платеж:
- необходимо досрочно погасить займ на сумму двести тысяч рублей;
- нужно узнать остаток долга на указанную дату;
- вычесть из остатка сумму погашения (200000 р.);
- высчитать новый месячный платеж по аннуитетной схеме.
Итак, по порядку.
Чтобы определить остаток долга, следует из общей величины займа вычесть суммы, которые находятся в графе «кредит» до необходимой даты. Например, если по кредиту в размере 500 000 р. уплачено 31 886 р. основного долга (без процентов), то остаток составит 500 000 – 31 886 = 468 114 р.
Если вычесть сумму погашения из остатка, получится новый размер основного долга: 468114 – 200000 = 268 114 р. (именно эту сумму необходимо внести в банк, чтобы полностью закрыть кредит).
Срок займа при этом также уменьшится, и будет начинаться теперь от момента досрочного погашения. Если заемщик внес сумму на шестом месяце по графику, рассчитанному на 60 мес., то новый срок займа составляет 54 месяца.
Теперь необходимо определить новый ежемесячный аннуитетный платеж для полученных условий:
- сумма долга – 268 114 р.;
- срок займа – 54 месяцев;
- процентная ставка 10,05% (годовых).
Чтобы получить новый размер ежемесячного платежа, нужно подставить имеющиеся данные:
268 114 х 0,0092083 х (1 + 0,0092083) 54 /(1 + 0,0092083) 54 – 1 = 268 114 х 0,0092083 х 1,64045 / 0,64045 = 6323,78 р.
Если сравнить его с ежемесячным платежом, который был рассчитан в начале статьи (10883,68 р.) – можно увидеть, что после досрочного погашения он снизился практически двое.
Расчет платежей по кредиту Сбербанка с помощью кредитного калькулятора
На сайте Сбербанка в разделе с кредитами размещены калькуляторы для предварительных расчетов:
- по сумме займа – система автоматически рассчитает общий и ежемесячный размер выплат;
- по доходу – определяется максимально возможная сумма займа;
- по ежемесячным платежам – можно определить величину кредита и его срок.
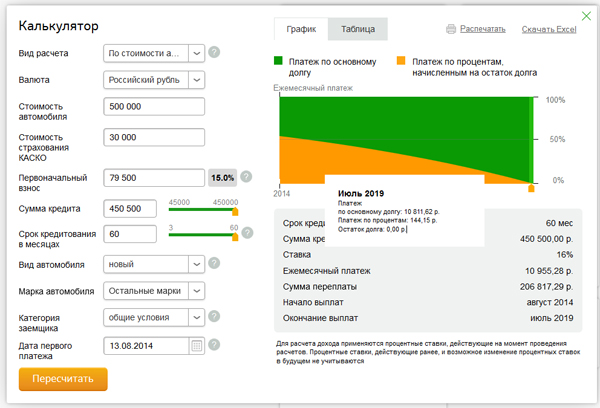
Чтобы рассчитать сумму ежемесячных платежей с помощью калькулятора Сбербанка, нужно:
- зайти на главную страницу официального сайта Сбербанк России;
- навести мышкой на меню «Взять кредит»;
- из выпавшего меню выбрать соответствующий тип кредита (потребительский, ипотека, рефинансирование и др.);
- в верхнем поле калькулятора выбрать вид расчета (по сумме, доходу, ежемесячному платежу);
- заполнить остальные позиции;
- нажать кнопку «Рассчитать погашение».
Советы
- Во время расчета онлайн-калькулятор применяет только те процентные ставки, которые действуют на момент осуществления подсчета. Если вам необходимо рассчитать суммы по действующим ранее ставкам, программа автоматически изменит указанную процентную ставку на ту, которая применяется банком в текущий момент. В таких случаях лучше самостоятельно высчитать размеры ежемесячных платежей, используя формулы.
- Бывает, что при расчете дифференциального ежемесячного платежа платежный период начинается в середине одного месяца и переходит на середину второго месяца. В таком случае количество дней в месяце нужно брать, ориентируясь на первый из двух месяцев.
- При расчетах следует учитывать, что Сбербанк не для всех типов кредита может применять дифференцированные ежемесячные платежи. Например, при ипотечном кредитовании применяются только аннуитетные схемы.
Подробная информация о банке: Сбербанк России.
- Остаток по кредиту. Как узнать сумму долга по кредиту?
- Кроме процентов по кредиту, что еще оплачивает заемщик?
- Что выгоднее ипотека или кредит? Практический расчет
- Что выгоднее ипотека или кредит? Теоретический расчет
- Что делать, если нет возможности платить по кредиту?
Источник: cbkg.ru
Как рассчитать ежемесячный платёж по кредиту: формула и онлайн калькулятор
Платежи по кредиту складываются из основной части долга и процентов. Их соотношение зависит от способа погашения кредита. Чаще всего кредиторы предлагают аннуитетные и дифференцированные схемы внесения платежей.
Основная часть долга — это сумма кредита без начисления процентов и дополнительных платежей → то, что человек получает в руки
Какими бывают виды ежемесячных платежей
Аннуитетный платёж. Каждый месяц заёмщик платит фиксированную сумму взносов. При этом сначала платежи будут в большей степени идти на погашение процентов.

Дифференцированный платёж. При такой схеме размеры ежемесячных платежей будут разными: первый — самый большой, а последний — самый маленький.

Самостоятельный расчет, используя формулы
Для облегчения эти формулы предоставляются на многих сайтах. Расплачиваться можно либо аннуитетными платежами (одинаковыми в течение всего периода), либо дифференцированными платежами (основная сумма делится на равные доли, а учетный процент уменьшается – размер выплат выходит неодинаковый).
Что означает ПСК?
Это полная стоимость всех взносов, которые заемщик должен заплатить за использование заемных средств, выраженная в виде годового процента. Расчет осуществляется согласно правилам ЦБ РФ. В определение ПСК не включаются дополнительные услуги или затраты, связанные с несоблюдением заемщиком взятых на себя обязательств или не являющиеся обязательными по договору.
В определение ПСК включаются:
- номинальная процентная ставка;
- погашение основной суммы займа;
- затраты на оформление, выдачу и обслуживание заемных средств;
- затраты на оформление и ведение счета и кредитных карт;
- банковские комиссии за операционное обслуживание;
- страховые взносы, обязательные по договору.
В определение ПСК не включаются:
- штрафы за просроченную задолженность;
- повышенный процент за непредусмотренный размер овердрафта;
- комиссии за обналичивание кредитных средств или за погашение наличными через банкоматы или кассу;
- комиссии за конвертацию валюты;
- стоимость программ страхования;
- дополнительные комиссии в случае подключения дополнительных услуг после заключения договора;
- комиссии за осуществление операций в валюте, отличной от валюты счета.
Дифференцированный платеж
Этот вид платежа (по фактическому остатку), называют классическим, потому что логика его стройна и понятна.
Выплачивать долг надо через равные промежутки времени, для физических лиц обычно принимают месяц. Поэтому срок, на который выдаётся кредит, представляется в месяцах, и основной платёж вычисляется путём деления тела кредита на количество месяцев.

Ежемесячный взнос состоит из двух частей:
- постоянной — это и есть основной платеж, он идёт непосредственно на погашение тела кредита;
- переменной — это проценты по кредиту; они начисляются, исходя из текущего остатка основного долга;
- может присутствовать комиссия или иные виды сборов, они добавляются к переменной части.
По мере осуществления выплат величина долга уменьшается, но основной платёж остаётся неизменным. Платежи, вначале крупные, становятся всё меньше — за счёт снижения размера процентов, рассчитываемых по сумме долга.
Недостатком этой формы выплаты является то, что клиент обязан знать, какую именно сумму надо вносить в очередной раз. Но при заключении договора распечатывается таблица, в которой всё это указано, и остаётся только ею руководствоваться.
Есть ещё один минус дифференцированного платежа: клиент больше платит в первой половине срока, когда стоимость денег выше. Инфляцию ведь никто не отменял, и она в данном случае работает против заёмщика. То есть, принцип «деньги сейчас дороже, чем потом» обращён против него.
Расчёт дифференцированного платежа
Исходные данные: сумма (См.кредита) и срок; годовая процентная ставка (Прц.ставка).
1. Определим основной платёж
Поскольку взносы ежемесячные, срок кредита представляем в месяцах (Кво.мес). Основной платёж (Осн.плт) рассчитываем просто:
Осн.плт = См.кредита / Кво.мес.
2. Вычислим сумму процентов за текущий месяц
Отталкиваемся от текущего остатка долга (См.долга.тек). Умножим его на годовую ставку (Прц.ставка), представив её в виде десятичной дроби, и разделим на 12 – получим текущее значение суммы процентов (См.проц.тек):
См.проц.тек = См.долга.тек х Прц.ставка / 12
3. Рассчитаем текущий платёж
Он получается суммированием основного платежа и процентов для данного месяца:
См.плт.тек = Осн.плт + См.проц.тек
4. Рассчитываем остаток долга
Эта величина будет исходной при расчёте См.плт.тек следующего месяца. Она высчитывается с учётом прошедших месяцев (Кво.мес прошедших):
См.долга.тек = См.кредита – (Осн.плт х Кво.мес прошедших)
Можно, идя от первого месяца до последнего, самостоятельно построить всю таблицу (удобным средством для этого является Excel). Когда таблица будет готова, выяснятся итоговые суммы.
Но можно увидеть их сразу, воспользовавшись услугами кредитного калькулятора. Для этого надо обратиться к любому сайты, где присутствует возможность автоматического расчёта.
У Вас спросят параметры кредита и рассчитают по ним общую сумму, основной платёж и переплату (сумму процентов). Можно указать и процент комиссии. Кроме итоговых цифр, на экране высветится таблица ежемесячных платежей с указанием всех параметром.
Дифференцированный платёж обладает одним большим достоинством: при этом методе переплата всегда меньше, чем при аннуитетной схеме погашения кредита.
5. Определим переплату
Переплата (См.пп) в чистом виде есть сумма процентов, без учёта комиссии, страховки и проч. Если они есть, то их придётся приплюсовать и к общей сумме, и к переплате.
См.пп = См.общ – См.кредита,
или иначе, если развернуть промежуточные значения:
См.пп = См.кредита х Коэф.ан х Кво.мес – См.кредита = См.кредита х (Коэф.ан х Кво.мес – 1)
Аннуитетный метод просчета ежемесячных платежей

Равные Части основной суммы кредитования называются аннуитетными. Этот метод наиболее популярный и востребованный. Здесь первая половина платежей – начисленные проценты, вторая половина – погашение основного долга.
Схема учета процентов в этом случае наиболее прозрачная. Выгодность для клиента здесь высока. Но и финучреждения склоняются к этому методу.
Формулу расчета аннуитета можно изобразить так: платеж (А) складывается из размера кредитования (Б), помноженного на величину. Количество месяцев (М) и учетный процент (П1/12), так как месяцев в году двенадцать. Получается – А=К*(П/(1+П)-М-1). Такая формула может быть использована для потребительских займов и ипотечного кредитования.
Процент по аннуитетным платежам
Есть возможность вычислить процент в рублях по взносу на погашение кредитного займа. Здесь будет браться остаток задолженности и годовой процент.
Представляем полный перечень шагов:
- За первый месяц – 300000*(0,09/12) = 2250, основная задолженность – 32189 – 2250 = 29939 рублей.
- За второй месяц – 300000 – 29939 = 270061, процентная составляющая – 270061*(0,09/12) = 2025,46, основная задолженность – 32189 – 2025,46 = 30163,54 рублей.
- За третий месяц – 270061 – 30163,54 = 239897,46, процентная составляющая платежей – 239897,46*(0,09/12) = 1799,23, основная задолженность выходит – 32189 – 1799,23 = 30389,77 рублей.
Автозаймы
Кредитование по автозайму происходит не на долгосрочную перспективу. Здесь нужно подготовить первоначальный взнос. При просчете ежемесячных платежей стоит учитывать страхование (КАСКО в большинстве случаев, реже – ОСАГО) и банковское сопровождение сделки.
Какой из методов начисления учетных процентов стоит выбрать?
Многие банк в Российской Федерации оформляют кредиты с аннуитетным типом расчета. Финансовые структуры – приверженцы данного типа, так как учетные проценты будут начислены на основной размер задолженности на начальном этапе.
Дифференцированный метод имеет свои недостатки: банками данный метод используется реже, первые платежи будут высокими и одобрение по заявке на такой тип выплат сложнее получить. У потенциального клиента должен быть стабильно высокий уровень дохода.
Дифференцированный тип стоит выбирать тем клиентам, которые желают крупную сумму денежных средств на долгий срок, превышающий пятилетку. При ипотечном кредитовании это хороший выбор.
Клиент сумеет существенно снизить переплату. Но если кредитование займет меньше 5 лет, то переплата не будет существенной. Проще подыскать вариант с меньшей процентной ставкой и выбрать аннуитетный тип.
Как рассчитать выплаты, если у клиента кредитная карточка?
Что стоит учитывать при подсчете ежемесячных платежей, если клиент использует карточку:
- Наличие беспроцентного периода. Данный период позволяет потенциальному клиенту пользоваться денежными средствами без начисления %. Обычно период составляет от 30 до 100 дней. Зависит от выбранной структуры.
- Платеж в месяц. Нужно произвести оплату 5-15% от основной суммы долга + учетные проценты (до 40% в год).
Источник: zarplatto.ru