
Каждый бизнес должен иметь дело с широким спектром затрат и издержек, связанных с запуском, эксплуатацией и ростом. Некоторые из этих затрат остаются относительно постоянными во времени. Например, если вы не переехали или не подписали новый договор аренды, стоимость аренды складских или производственных помещений останется прежней.
Однако другие расходы могут значительно варьироваться по мере роста вашего бизнеса. Они называются переменными затратами .
В этом руководстве вы узнаете, что такое переменные затраты, как рассчитать переменные затраты и как переменные затраты могут повлиять на прибыльность вашего бизнеса.
- Что такое переменная стоимость?
- Виды переменных затрат
- Как рассчитать переменные затраты
- Важность переменных затрат для бизнеса
- Переменные затраты и эффект масштаба
- Часто задаваемые вопросы о переменных расходах
Что такое переменная стоимость?
Переменные затраты — это коммерческие расходы , которые увеличиваются или уменьшаются прямо пропорционально объему производства. Чем больше товаров производит компания, тем выше становятся переменные издержки, и наоборот. В то время как общие переменные затраты изменяются в зависимости от объема производства, переменные затраты на единицу продукции остаются постоянными.
Производственная себестоимость: показатель уровня издержек на единицу продукции
Переменная стоимость против фиксированной стоимости
Переменные и постоянные затраты представляют собой основные расходы на ведение бизнеса. Однако в то время как переменные затраты изменяются в зависимости от производства, постоянные затраты остаются неизменными даже при изменении объема производства и продаж.
Общие примеры фиксированных затрат включают:
- Арендовать
- Заработная плата
- Страхование
- Налоги на имущество и проценты
- Амортизация
- Некоторые коммунальные расходы
Переменные и постоянные затраты являются ключевыми элементами анализа безубыточности , который помогает предприятиям определить, что им нужно делать или производить, чтобы получить прибыль от своих первоначальных инвестиций.
Переменные затраты против предельных затрат
В то время как переменные затраты часто измеряют затраты на производство каждой единицы, предельные затраты учитывают общую стоимость производства (включая как постоянные, так и переменные затраты) для определения стоимости производства одной дополнительной единицы с целью максимизации эффективности производственного процесса.
Виды переменных затрат
Общие примеры переменных затрат включают:
- Сырье. Если вы производите свой собственный продукт, эти затраты распределяются на материалы, которые вы покупаете для производства товаров. Это переменная стоимость, которая должна оставаться достаточно постоянной.
- Комиссионные с продаж. Если вы работаете с комиссионной структурой , например, для сотрудников или послов бренда, это еще одна переменная стоимость, которую следует учитывать. Она меняется в зависимости от того, как вы структурируете комиссию и количество проданных товаров.
- Упаковка . Упаковка продукта и транспортировочные материалы — еще одна необходимая статья расходов. Они различаются в зависимости от качества, материала и дизайна упаковки, а также от общего количества упаковок и их размеров.
- Стоимостьдоставки . Стоимость доставки варьируется в зависимости от способа доставки, местоположения, размера и веса упаковки.
- Труд (когда работникам платят за выполненную единицу). Единственная переменная стоимость, о которой вам может быть трудно договориться, — это прямые затраты на оплату труда. Одной из стратегий снижения этих затрат является переход на оплату за единицу продукции, а не на почасовую оплату. Таким образом, затраты на рабочую силу действительно связаны с производством.
- Платаза кредитнуюкарту . Плата за кредитную карту представляет собой переменную стоимость, поскольку она зависит от объема продаж. В некоторых случаях вы можете платить фиксированную абонентскую плату за обработку кредитной карты, но для большинства предприятий она разная.
Как рассчитать переменную стоимость
Там, где постоянные затраты просто складываются, чтобы найти общие постоянные затраты компании, переменные затраты должны быть умножены. Формула для расчета переменных затрат:
Урок №42. Постоянные и переменные затраты
Общие переменные затраты = выпуск продукции x переменные затраты на единицу продукции.
Например, общие переменные затраты на 10 000 единиц, произведенных при себестоимости единицы продукции в размере 2,57 доллара, составят 25 700 долларов. (Эти затраты на единицу часто называют средними переменными затратами, поскольку они рассчитываются путем деления общих переменных затрат на количество произведенных единиц).
Важность переменных затрат для бизнеса
Переменные затраты могут оказать существенное влияние на прибыльность бизнеса. Ниже приведены некоторые способы влияния переменных затрат на ваш бизнес.
- Стабильная рентабельность . Бизнес с более высокими переменными затратами по сравнению с постоянными затратами, скорее всего, будет иметь более стабильную прибыльность . Это связано с тем, что точка безубыточности ниже из-за более низких постоянных затрат, а более высокие переменные затраты дают более низкую прибыль на единицу проданной продукции.
- Защита в периоды низких продаж . Компания с более высокими переменными затратами может легче переносить экономические спады за счет сокращения производства.
- Конкурентное преимущество . И наоборот, компания с более высоким соотношением постоянных затрат к переменным затратам требует значительных первоначальных инвестиций, но, вероятно, будет иметь более низкую конкуренцию и более высокую прибыль после покрытия постоянных затрат. Это связано с тем, что после достижения безубыточности прибыль на единицу продукции становится выше благодаря более низким переменным затратам.
- Сообщите цену . Знание ваших переменных затрат важно для обеспечения прибыльного ценообразования .
Переменные затраты и эффект масштаба
В то время как переменные затраты обычно увеличиваются с увеличением производства, можно снизить переменные затраты за счет достижения эффекта масштаба. Например, сосредоточив свое производство на меньшем количестве продуктов, вы можете сэкономить на расходах, связанных с запуском нескольких производственных линий, включая закупку материалов, техническое обслуживание оборудования и управление различными бизнес-подразделениями.
Кроме того, по мере увеличения объема производства вы получаете возможность вести переговоры о более конкурентоспособных ценах на переменные затраты, такие как сырье и доставка, что еще больше снижает переменные затраты на единицу продукции.
Часто задаваемые вопросы о переменных расходах
Что такое пример переменных затрат?
Примеры переменных затрат включают сырье, комиссионные с продаж, упаковку и доставку, производственный труд и комиссию за кредитную карту.
Как иначе называются переменные затраты?
Переменные затраты иногда называют «затратами на единицу продукции», потому что они варьируются в зависимости от единицы продукции, то есть в зависимости от количества произведенных единиц.
Является ли заработная плата переменными затратами?
Заработная плата рабочего может представлять собой переменные затраты, если их заработная плата меняется с увеличением производства или продаж. Например, компенсация работникам, которым платят за штуку, или продавцам, получающим комиссионные за каждую проданную единицу, будет считаться переменной стоимостью.
Является ли электричество переменными затратами?
Счета за коммунальные услуги, такие как электричество, могут увеличиться, когда производство возрастет. Тем не менее, они по-прежнему обычно относятся к категории постоянных затрат, потому что бизнес должен платить базовую сумму независимо от того, сколько товаров он производит.
Источник: mybiznescentr.ru
Метод ценообразования на основе переменных затрат
Суть данного метода заключается в установлении некоторой процентной наценки к переменным производственным затратам для каждого вида продукции.
Для расчетов используются следующие формулы:
-
процент наценки = (желаемая величина прибыли + суммарные постоянные + производственные затраты + коммерческие, общие, административные расходы) : суммарные переменные производственные затраты;
-
цена на основе переменных затрат = переменные производственные затраты на единицу продукции + процент наценки х переменные затраты на единицу продукции.
Этот метод целесообразно использовать, если на предприятии соблюдаются два условия:
- стоимость активов, вовлеченных в производство каждого вида продукции, одинакова;
- отношение переменных затрат к остальным производственным расходам одинаково для каждого вида продукции.
Цена устанавливается на основе процентной надбавки ко всем переменным производственным затратам. Она должна покрывать всю сумму затрат и обеспечивать желаемую прибыль, которые указаны в первой формуле.
Все расположенные на сервере материалы являются собственностью их авторов. Любое воспроизведение, копирование с целью коммерческого использования этих материалов должно согласовываться с авторами материалов.
Источник: www.inventech.ru
Что такое себестоимость, что в нее входит и как ее рассчитать
Себестоимость продукции определяет качество и эффективность производства. Ее рассчитывают все предприятия и компании, ведь по показателю себестоимости оценивают уровень рентабельности предприятия, правильность организации производства и подсчитывают доходы компании. Себестоимость напрямую влияет на политику ценообразования, что определяет положение компании на рынке.
Оптимизируйте маркетинг и увеличивайте продажи вместе с Calltouch
Что такое себестоимость
- Прямые материальные затраты;
- Прямые трудовые затраты;
- Накладные расходы.
Затраты на материалы и рабочую силу — это прямые затраты, в то время как производственные накладные расходы — косвенные затраты, которые необходимы для создания товара или услуги, готового к продаже.
Согласно ОПБУ и МСФО, себестоимость требует учёта в качестве запасов на балансе и не должна учитываться в отчете о прибылях и убытках. Это основано на том, что затраты на производство продукции приносят пользу и ценность для будущих периодов.
Для чего нужно планировать себестоимость
Себестоимость продукции фиксируют, чтобы:
- повысить рентабельность производства через оптимизацию расходов и снижение затрат;
- скорректировать объемы продукции в соответствии с производственными мощностями и покупательским спросом;
- увеличить внутрихозяйственные накопления.
Виды себестоимости
Выделяют несколько видов себестоимости в зависимости от исследуемых параметров. Например, она бывает средней и предельной. Первая включает совокупность всех издержек, в том числе и коммерческие затраты, связанные с производством продукции. Вторая отражает себестоимость одной дополнительной единицы продукции. Для лучшего понимания стоит рассмотреть конкретные разновидности показателя.
Цеховая
Эта себестоимость включает затраты, которые понесли все отделы и цеха, занятые в производстве продукции. Сюда также входят общезаводские и технологические затраты, связанные с управлением и функционированием подразделений компании.
Производственная
Производственная себестоимость формируется с учетом затрат, связанных с производством и выпуском продукта. К ним относятся материалы, зарплата рабочих, накладные расходы, затраты на общее управление предприятием. Этот показатель представляет сумму цеховой себестоимости, целевых и общих расходов.
Полная
Полная себестоимость — конечный показатель, в рамках которого рассматриваются все затраты, связанные с процессом производства. Помимо предыдущих параметров, сюда входят расходы на реализацию изготовленной продукции. Это означает, что себестоимость товара формируется с учетом коммерческих и внепроизводственных затрат на поставку товаров или услуг.
Бизнес
Что такое гайдлайн, для чего он нужен, в чем его отличия от брендбука
Что такое гайдлайн, для чего он нужен, в чем его отличия от брендбука
Структура себестоимости продукции
Предприятия, занятые в сфере производства или оказания услуг, отличаются технологическим и административным устройством, из-за чего себестоимость их продукции различается. Этому способствует гибкая структура, на основании которой определяют особенности каждой компании.
Себестоимость товара складывается из суммы расходов, прямо или косвенно связанных с производством изделия. Они подразделяются на несколько категорий:
- затраты на сырье, материалы, из которых изготавливают продукт;
- издержки, связанные с энергоносителями (например, определенным видом топлива);
- траты на покупку, аренду, обслуживание оборудования, техники;
- зарплаты работникам предприятия;
- оплата налогов, социальные выплаты сотрудникам;
- проведение маркетинговых мероприятий, расходы на продвижение;
- административные расходы.
Классификация издержек производства
Прямые материальные затраты
Сырьё, которое превращается в готовый товар посредством прямых трудовых затрат и накладных расходов, называется прямыми материальными затратами. То есть, это то сырьё, которое можно легко идентифицировать и измерить.
Например, автопроизводитель использует пластик и металла для создания автомобиля. Количество этих ресурсов можно легко подсчитать и учесть. Однако для производства автомобиля также требуются смазочные материалы. Их очень трудно или невозможно отследить ввиду низкой цены, поэтому их относят к косвенным затратам.
Прямые трудовые затраты
Это рабочая сила, которая принимает непосредственное участие в производстве или изготовлении готовой продукции.
Прямые трудовые затраты представляют собой заработную плату и пособия, которые выплачиваются рабочей силе.
Например, рабочие на сборочном конвейере автомобильного завода, которые сваривают металл, фиксируют винты, наносят масло и смазку, собирают машину из металла и пластика, учитываются как прямые трудовые затраты.
Чтобы классифицировать работника как часть прямых трудовых затрат, он должен быть непосредственно связан с конкретной работой. Например, секретарь производственной компании должен выполнять различные работы по мере необходимости, поэтому трудно определить количество выгод, создаваемых им для сборки автомобиля — следовательно, это не прямые трудовые затраты.
Эффективный маркетинг с Calltouch
- Анализируйте весь маркетинг и продажи в одном окне
- Удобные дашборды и воронки от показов рекламы до ROI
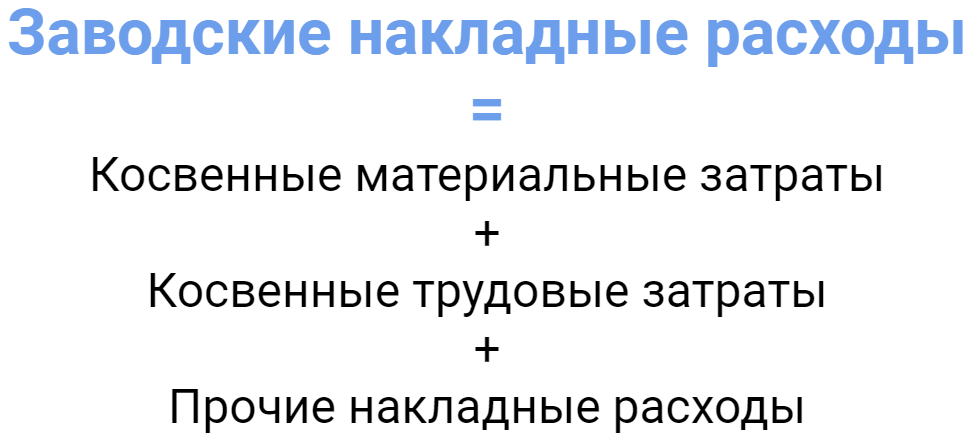
Заводские накладные расходы
Косвенные затраты, связанные с производством готового продукта, которые невозможно отследить напрямую, относятся к заводским накладным расходам.
Другими словами, накладные расходы — это та стоимость, которая не является ни прямыми материальными, ни прямыми трудовыми затратами. Вот почему накладные расходы называются косвенными затратами.
Косвенные материальные затраты — материалы, которые используются в производственном процессе, но не могут быть отслежены непосредственно в качестве сырья. Например, сварочные электроды, клей, лента, чистящие средства являются косвенными материалами. Трудно и экономически неэффективно определять точную стоимость непрямых материалов, наносимых на одну единицу продукта.
Косвенные трудовые затраты. Рабочие или служащие, которые необходимы для бесперебойного функционирования производственного процесса, но не принимающие непосредственного участия в создании готового продукта, относятся к косвенным затратам. Например, охранники, супервайзеры классифицируются как косвенная рабочая сила, а косвенные затраты в виде их заработной платы и других пособий считаются косвенными затратами на рабочую силу.
Прочие накладные расходы — заводские накладные расходы, которые не подпадают ни под одну из вышеуказанных двух категорий заводских накладных расходов, могут быть классифицированы как прочие накладные расходы. Например, расходы на электроэнергию не могут быть классифицированы ни как материальные, ни как трудовые. Точно так же, как амортизация помещений и оборудования, расходы на страхование, налоги на собственность, аренда, коммунальные услуги.
Расходы, не связанные с изготовлением готового продукта или произведенные за пределами производственного объекта, не должны рассматриваться как затраты на продукт.
Коммерческие, общие и административные расходы не являются затратами на производство.
Методы расчета себестоимости
Рассчитать себестоимость продукции можно несколькими способами. Каждый из них по-разному влияет на финансовый результат, поэтому перед выбором метода важно узнать обо всех его недостатках и преимуществах.
Директ-костинг
Это метод производственного учета себестоимости продукции, которая рассчитывается путем разделения затрат на постоянные и переменные. К постоянным относятся расходы за определенный временной период, не имеющие прямого отношения к объемам производства. Они отражаются уже на общем финансовом результате и не затрагивают размер себестоимости. Переменные затраты, напротив, напрямую связаны с объемом выпускаемой продукции. По их сумме оценивают готовые изделия и неоконченное производство.
Директ-костинг показывает финансовые изменения, связанные с переменными расходами, ценами на реализацию и структурой продукции.
Позаказный метод
Позаказный метод используют для подсчета производственной себестоимости отдельной единицы продукта. Обычно его применяют предприятия, которые выполняют сложные и трудоемкие заказы. Например, этот способ расчета подходит судостроительным заводам, где за год выпускается всего несколько кораблей. Ресурсы на товар такого рода требуют рационального использования, поэтому себестоимость продукции считается в индивидуальном порядке.
Попередельный метод
Способ применяется на предприятиях по серийному выпуску продукции с поэтапным производством. Себестоимость определяется отдельно для каждой стадии создания товара. Например, на хлебокомбинате продукцию готовят в разных цехах: в одном — замешивают тесто, в другом — выпекают, в третьем — фасуют. Попередельный метод помогает рассчитать производственные затраты для каждого цеха и увидеть конкретные показатели расходов.
Попроцессный метод
Способ используют, чтобы узнать себестоимость продукции по всему выпуску, а не отдельным позициям. Обычно это касается расчетов, связанных с однотипными изделиями или непрерывным производством. При вычислениях учитывают прямые и косвенные затраты, а среднюю себестоимость товара определяют через отношение всех расходов к количеству продукции за определенный период. Попроцессный метод распространен в металлургической, текстильной, химической промышленностях.
Как рассчитать себестоимость
Для вычисления разных видов себестоимости продукции применяют упрощенные и развернутые формулы. Обобщенная формула расчета выглядит так:
Себестоимость = Производственная стоимость продукта + Затраты на реализацию
Что нужно для самостоятельного расчета себестоимости
Более специализированные вычисления себестоимости подразумевают учет ЕНВД и УСН. Эти показатели нужны не только для налоговой, но и для анализа работы предприятия. Учет указанных издержек нужно вести по блокам, для чего фиксируют расходы на базовую деятельность и затраты на управление. После подсчетов полученные значения используют на реализованной или произведенной продукции, определяя себестоимость товара.
Себестоимость производства
Себестоимость производства — индивидуальный показатель, который считают для каждой товарной единицы. Даже два одинаковых образца продукции, произведенные в одном месте, но в разное время, отличаются по себестоимости. Это обусловлено издержками производства, которые бывают не только прямыми, но и косвенными. К тому же некоторые расходы условно относят к стоимости одной единицы товара. Себестоимость производства рассчитывают по формуле:
СП = (Прямые затраты + Временные затраты + Сопровождающие расходы) / Объем выпущенной продукции
Себестоимость услуг
Себестоимость оказания услуг зависит от:
- затрат на предпринимательскую деятельность (расходов, связанных непосредственно с процессом предоставления услуги);
- текущих затрат (расходов на производство за один цикл);
- капитальных затрат (активов, задействованных в нескольких производственных циклах);
- выплат заработной платы сотрудникам;
- амортизационных отчислений;
- материальных затрат.
Калькуляция себестоимости продукции
Смета на производство дает представление об экономических показателях, используемых в производстве. Однако она не отражает себестоимость товара из конкретной линейки или место образования лишних затрат. Последний показатель важен для определения себестоимости продукции, поиска способов ее снижения через внутренние резервы. Для реализации этих задач необходима калькуляция.
Что такое калькуляция себестоимости
Калькуляция — способ подсчета денежных затрат на создание одного, группы или отдельного вида изделий. Так создается документ, где указаны все затраты, связанные с объектом, по всем возможным показателям. При этом выявленные издержки объединяют по нескольким статьям расходов, исходя из их назначения и места.
Виды калькуляций
Калькуляция предлагает разные способы оценки себестоимости:
- нормативная — вычисляют на основании технически достоверных нормативов расхода труда работников и показателей готовой продукции;
- плановая — вычисляют, чтобы определить будущую себестоимость изделия в рамках одной единицы продукции;
- отчетная — вычисляют по окончании расчетного периода, чтобы увидеть все затраты, связанные с выпуском и реализацией одной единицы продукции.
Как рассчитать себестоимость продукта
Себестоимость складывается из прямых материальных затрат, прямых трудовых затрат, заводских накладных расходов.
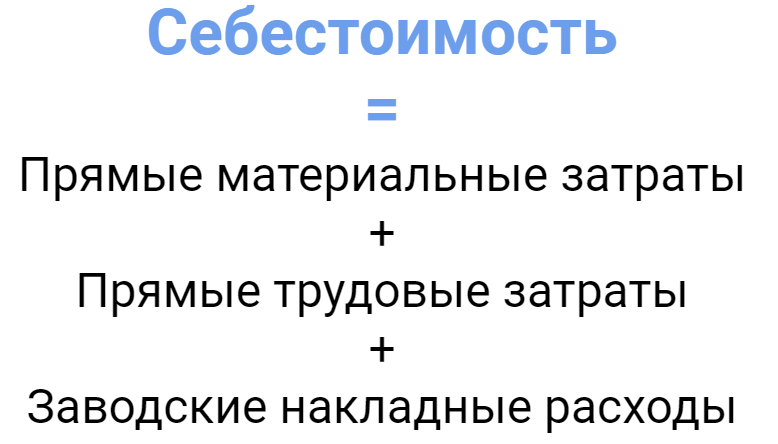
Заводские накладные расходы = Косвенные материальные затраты + Косвенные трудовые затраты + Прочие накладные расходы
Тем не менее, всегда лучше считать себестоимость на единицу, так как это полезно при определении соответствующей цены продажи готового продукта.
Чтобы определить стоимость продукта на единицу, просто разделите общую себестоимость на количество произведенных единиц.
Продажная цена должна быть равна или превышать стоимость продукта на единицу, чтобы избежать потерь. Продажная цена, превышающая себестоимость на единицу, приводит к прибыли.
Бесплатно Электронная книга
23 действующих способа сделать свой маркетинг круче, быстрее, эффективнее, чем сейчас
Пример расчета себестоимости продукции
Для расчета себестоимости в упрощенном виде представим, что расходы компании на партию из 100 единиц товара выглядят так:
- прямые затраты на сырье и материалы — 120 000 ₽;
- общепроизводственные расходы — 70 000 ₽;
- прямые затраты на оплату труда — 60 000 ₽.
При таких показателях себестоимость партии определяется суммой указанных переменных: 120 000 + 70 000 + 60 000 = 250 000 ₽.
Значит создание одной единицы товара обошлось в 2500 ₽. Исходя из этого показателя, компания определяет, насколько выгодно запускать производство и где можно сократить расходы.
От чего зависит показатель
Себестоимость продукции связана с издержками предприятия и может отличаться в зависимости от рассматриваемого товара. Это обусловлено разнообразием составляющих, которые используют при подсчете показателя. Поэтому для вычислений важно учитывать только те параметры, которые напрямую влияют на себестоимость текущего производства и могут продемонстрировать эффективность работы компании. Например, считая цеховую себестоимость, в расчет не берут стоимость реализации, ведь этот параметр оказывает уже косвенное влияние.
Бизнес
Оборотный капитал: что это и как им управлять в бизнесе
Оборотный капитал: что это и как им управлять в бизнесе
Методы снижения себестоимости
Чтобы снизить себестоимость продукции, нужно уменьшить затраты на всех этапах производства. Самыми действенными методами считают:
- автоматизацию производства;
- расширение предприятия через кооперацию;
- расширение ассортимента;
- увеличение производительности труда;
- внедрение энергосберегающей техники;
- постоянное маркетинговое исследование рынка.
Заключение
Себестоимость продукции — ключевой показатель эффективности работы предприятия. Однако эта величина нестабильна и рассчитывается для каждого отчетного периода по-новому. Ее изменчивость позволяет выстроить гибкую систему работы, где показатели себестоимости снижаются, а показатели доходности компании растут. Постоянные расчеты помогают своевременно корректировать рыночную стоимость продукта, чтобы уменьшить расходы и поддержать экономическую конкурентоспособность компании.
Сквозная аналитика Calltouch
- Анализируйте воронку продаж от показов до денег в кассе
- Автоматический сбор данных, удобные отчеты и бесплатные интеграции
Источник: www.calltouch.ru