
Как не ошибиться, рассчитывая среднюю доходность инвестиций, что такое «подножка волатильности», и почему умелая диверсификация не только обеспечивает стабильность инвестиционного портфеля, но и улучшает доходность.
Все инвесторы сталкиваются с необходимостью расчета средней доходности своего портфеля. Это нужно для того чтобы прогнозировать его будущую стоимость. Без такого прогноза невозможно, например, решить, на какую сумму следует пополнять инвестиционный портфель, чтобы достичь поставленных целей к сроку.
Часто инвесторы ошибаются в расчетах, потому что используют неправильную формулу. Использовать ошибочную оценку в планировании будущих действий опасно. Ценой просчета может стать качество жизни в старости или образование ребенка.
Как правильно оценить среднюю доходность
Среднюю доходность портфеля в заданном периоде нужно считать не как среднюю арифметическую, а как среднюю геометрическую. Разберемся на простом примере.
Допустим инвестор вкладывает деньги в российские акции через фонд А и российские облиции через фонд Б в пропорциях 60 на 40. Ниже в таблице приведены данные по ежегодной динамике стоимости акций, облигаций и совокупного портфеля.
Как рассчитать доходность акций и риск инвестирования
Таблица №1. Доходности фондов А, Б и портфеля 60/40 за 4 года (в руб).
| 28,67% | -2,22% | 16,74% | 37,44% |
| 15,24% | 14,83% | 2,7% | 15,34% |
| 23,30% | 4,60% | 11,12% | 28,60% |
Источник: Bloomberg, расчеты FinEx
Акции, облигации и портфель за все время принесли 101,86%, 56,74% и 83,81%. На первый взгляд получается 20,16%, 12% и 16,9% в среднем за год. На самом же деле эти цифры завышены. Как так вышло?
Дело в том, что арифметическая средняя (сумма доходностей, поделенная на количество периодов) не походит для расчета инвестиционных результатов, так как доходность, полученная в очередном периоде, относится к стоимости портфеля в предыдущем периоде, и включает доходность на доходность прошлого периода, а не только на сумму инвестиций. Например, если портфель упал на 5% за период с уровня 10000, а затем поднялся на 5%, он не вернется к 10000, а будет стоить 9975 руб. В этом примере разница небольшая, но чем больше рыночная нестабильность, то тем больше будет расхождение. — это прекрасно видно на примере фонда А, который является более волатильным, чем фонд Б.
Для того, чтобы правильно учесть волатильность доходностей и их влияние на результат используют среднюю геометрическую или, как еще её называют, аннуализированную доходность (Compound Average Growth Rate). Она рассчитывается как корень степени n из произведения доходностей за n периодов.
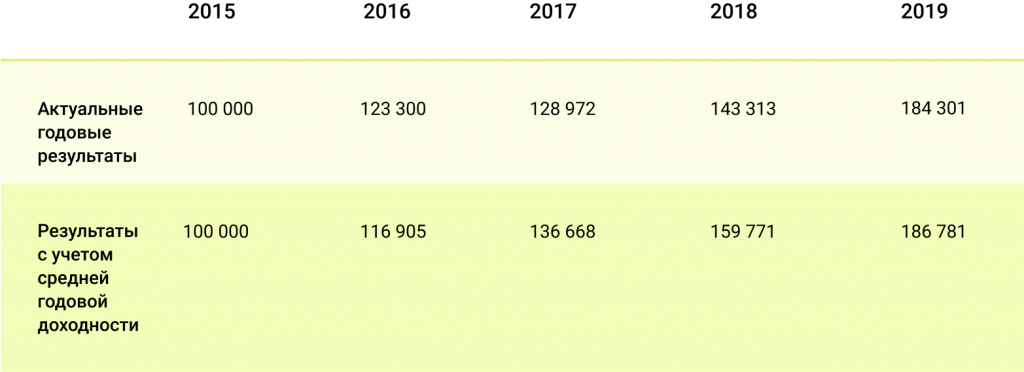
Например, ∜(1,232 * 1,046 * 1,1112 * 1,286) даст среднюю доходность портфеля в 16,5% в год (а не 16,7%, как средняя арифметическая). Как и средняя арифметическая, средняя геометрическая не всегда соответствует показателю в каждый конкретный год, но при этом в конце периода она трансформирует первоначально инвестированную сумму в точный итоговый результат инвестирования. Как следствие, именно этот показатель, а не среднюю арифметическую доходность стоит использовать для долгосрочного инвестиционного планирования. Сравнение динамики средней арифметической и реальной доходностей представлены в таблице №2 и на графике №1.
График №1. Динамика средней арифметической и реальной стоимости портфеля (в руб).
Таблица №2. Динамика средней арифметической и реальной стоимости портфеля (в руб).
Источник: Bloomberg, расчеты FinEx
Что такое подножка волатильности?
Разницу между средней арифметической и средней геометрической доходностью в академических кругах называют «volatility drag» или «подножка волатильности». Почему же речь идет о «подножке»? Потому что с точки зрения математики, чем более волатилен ряд доходностей, тем сильнее геометрическая доходность будет отставать от арифметической.
Volatility Drag = средняя арифметическая доходность — средняя геометрическая доходность
Несмотря на свою простоту, это формула позволяет сделать ряд интересных выводов — например, относительно опасности популярных у многих инвесторов инвестиций с использованием заемных средств («финансового рычага»). Когда инвестор рискует не только собственными средствами, но и занимает дополнительные деньги у своего брокера для того, чтобы увеличить размер своего портфеля, он увеличивает и его волатильность.
Например, использование рычага 2 (на каждый вложенный собственный рубль инвестиций инвестор получает в кредит еще один рубль и инвестирует его в рынок) обеспечивает удвоение арифметической доходности (без учета расходов в связи с использованием рычага). Но в случае падения, удваиваются и потери. В результате из-за бремени волатильности средняя геометрическая доходность меняется медленнее.
Как диверсификация отражается на волатильности портфеля?
Диверсификация портфеля сокращает volatility drag и поэтому положительно сказывается на доходности портфеля. Рассмотрим простой пример: инвестор может инвестировать в акции компании А или в акции компании А и Б. Волатильность акций компании А 26%, Б – 11%, их годовые доходности и результаты инвестирования для первого и второго случая представлены в таблице ниже. Как видно из таблицы, из-за большей волатильности первого инструмента, даже большие номинальные доходности несут в итоге результат хуже, чем в случае с инвестированием в разные инструменты даже пусть с меньшей общей доходностью. Это происходит как раз из-за того, что волатильность съедает большую доходность. Во втором случае портфель падает меньше чем при инвестировании исключительно в акции А, и даже небольшая доходность дает лучший итоговый результат в 6,7% за 10 лет.
График №2. Динамика портфеля только из акций компании А и портфеля из акций компаний А и Б в пропорции 50/50 (в руб).
Источник: Bloomberg, расчеты FinEx
Таблица №3. Динамика портфеля только из акций компании А и портфеля из акций компаний А и Б в пропорции 50/50 (в руб).
Источник: Bloomberg, расчеты FinEx
Поделиться
Последние новости
Делистинг FinEx ETF с Московской биржи не навредит инвесторам
7 августа 2023
FinEx планирует дополнительные шаги, направленные на получение лицензии от Казначейства Бельгии
26 июня 2023
От тюльпанов до каналов: 7 главных экономических пузырей прошлого
14 июня 2023
Как устроены зеленые облигации Москвы
6 июня 2023
8 800 234-18-04
в будни с 10:00 до 19:00
Получайте самое свежее в Telegram
Здесь вы найдете советы, как экономить, копить и правильно инвестировать.
Читайте аналитику в Telegram
Следите за новостями в нашем аналитическом ТГ-канале.
Смотрите видео
Доходность и риски инвестиций

Для любого инвестора одним из ключевых факторов принятия решений является баланс доходности и риска. Как правило, доходность и степень риска соотносятся пропорционально: с ростом рискованности вложений возрастает и потенциальный доход, на который может рассчитывать инвестор. По соотношению доходность-риск все инвестиции можно условно разделить на несколько классов.
Классификация инвестиций
По уровню риска различают такие инвестиции:
- низкорисковые – вложения в наиболее надежные и защищенные активы: банковские депозиты, государственные облигации, программы накопительного страхования;
- среднерисковые – вложения в менее надежные активы, отличающиеся достаточно высокой ликвидностью: драгметаллы, акции, инвестиционные фонды и пр.;
- высокорисковые – вложения в бизнес-проекты, стартапы, микрокредитование, акции небольших компаний, производные инструменты (опционы, фьючерсы) и другие активы с потенциально высокой доходностью и особенно высоким уровнем риска.
По доходности выделяют следующие группы инвестиций:
- бездоходные – вложения, вообще не рассчитанные на получение прямой прибыли (например, в образование или страховку);
- низкодоходные – вложения в хорошо защищенные надежные активы с доходностью примерно на уровне инфляции (несколько выше или даже ниже ее): депозиты, государственные облигации (ОФЗ);
- среднедоходные – инвестиции с ожидаемой доходностью выше уровня инфляции (акции крупных корпораций, ОМС, ETF , ПИФы);
- высокодоходные – инвестиции с потенциальным доходом существенно выше рыночного уровня; рискованность таких вложений тоже очень велика (бизнес, стартапы, Forex, деривативы).
Низкорисковые инвестиции практически не приносят реального дохода, а высокорисковые сопряжены с повышенной вероятностью частичной (а иногда и полной) потери вложенных средств. Поэтому поиск разумного баланса очень важен для инвестора, особенно для начинающего.
Как рассчитать доходность капиталовложений
Для расчета уровня доходности применяются различные способы. Приведем для примера наиболее простой. Здесь используется коэффициент возврата вложений, или ROI. Его можно рассчитать как общий доход за время инвестирования, деленный на стоимость инвестиций и умноженный на 100%.
Например, мы приобрели 10 акций по 100 рублей. Каждая акция принесла по 2 рубля дивидендов. К концу срока инвестирования акции подорожали до 110 рублей за каждую. Значит, общий доход составил: (110 – 100)*10 + 2*10 = 120 рублей.
А ROI при этом составит (120/1000)*100% = 12%. Именно такой получится величина коэффициента возврата вложений.
Следует понимать, что в случае падения стоимости акций (или других приобретенных активов) доходность за определенный период может оказаться отрицательной.
С коэффициентом возврата инвестиций связано и понятие их окупаемости. Например, если ROI составляет стабильные 20% в год без возможности реинвестировать доход, то для полного возврата вложенных средств понадобится пять лет (если не учитывать возможные издержки). Лишь после этого инвестиции начнут приносить чистую прибыль.
Как обеспечить баланс риска и доходности

Источник Depositphotos.com, автор Photocreo
Для получения стабильного дохода от вложений следует вкладывать средства в достаточно надежные активы с высоким потенциалом роста. Выбор таких активов является весьма сложной задачей даже для опытных инвесторов.
Важное значение здесь имеет умелая диверсификация вложений. Большую часть портфеля при этом могут составлять инвестиции в менее рискованные активы. Меньшая часть капитала вкладывается в более рискованные бумаги с хорошей потенциальной доходностью. Перспективными также являются вложения в стабильно растущие успешные компании.
Выбор наиболее привлекательных для инвестирования объектов – сложная задача, успешное решение которой станет залогом высокой и стабильной доходности ваших инвестиций.
Будем рады вашей обратной связи, а также подписке на наши каналы в Яндекс Дзен и Telegram
119021, г. Москва, вн.тер.г. муниципальный округ Хамовники, Зубовский б-р, д. 22/39, этаж 5, помещ. II, ком. 9
Оставить сообщение
Оставайтесь на связи
Подпишитесь на нашу рассылку
Закрытый паевой инвестиционный рентный фонд «Возрождение Подмосковья». Правила доверительного управления паевым инвестиционным фондом №2700 от 06.12.2013.
Открытый паевой инвестиционный фонд рыночных финансовых инструментов «Осознанный». Правила доверительного управления паевым инвестиционным фондом №0430-79386037 от 01.12.2005.
КСП Капитал УА ООО (далее – управляющая компания), лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами №21-000-1-00565, предоставлена ФСФР России 05.06.2008г., без ограничения срока действия.
Ознакомиться с Правилами доверительного управления паевыми инвестиционными фондами и с иными документами, предусмотренными законодательством Российской Федерации и нормативными актами в сфере финансовых рынков, а также получить подробную информацию о фонде можно в офисе управляющей компании по адресу: 119021, г. Москва, вн.тер.г. муниципальный округ Хамовники, Зубовский б-р, д. 22/39, этаж 5, помещ. II, ком. 9, по телефону: +7 495 649 88 37, а также в сети Интернет по адресу: http://www.kspcapital-am.ru.
Обращаем внимание, что оказываемые управляющей компанией финансовые услуги не являются услугами по открытию банковских счетов и приему вкладов, и денежные средства, передаваемые по договору доверительного управления, не подлежат страхованию в соответствии с Федеральным законом от 23 декабря 2003 года N 177-ФЗ «О страховании вкладов физических лиц в банках Российской Федерации».
Стоимость инвестиционных паев может увеличиваться и уменьшаться, результаты инвестирования в прошлом не определяют доходов в будущем, государство не гарантирует доходности инвестиций в инвестиционные фонды. Прежде чем приобрести инвестиционные паи фонда, необходимо внимательно ознакомиться с Правилами доверительного управления фондом.
Источник: kspcapital-am.ru
Расчет годовой доходности инвестиций по формулам
Чтобы оценить эффективность фининвестиций, нужно иметь представление, какую прибыль они смогут дать. Если таких финвложений много, тогда необходимо правильно как рассчитать доходность, так и сравнить полученные данные. Только в этом случае можно будет узнать, какой бизнес-план является более выгодным. Ответственный подход к решению столь ответственной задачи поможет рассчитать предполагаемую доходность портфеля с различными денежными инвестициями.
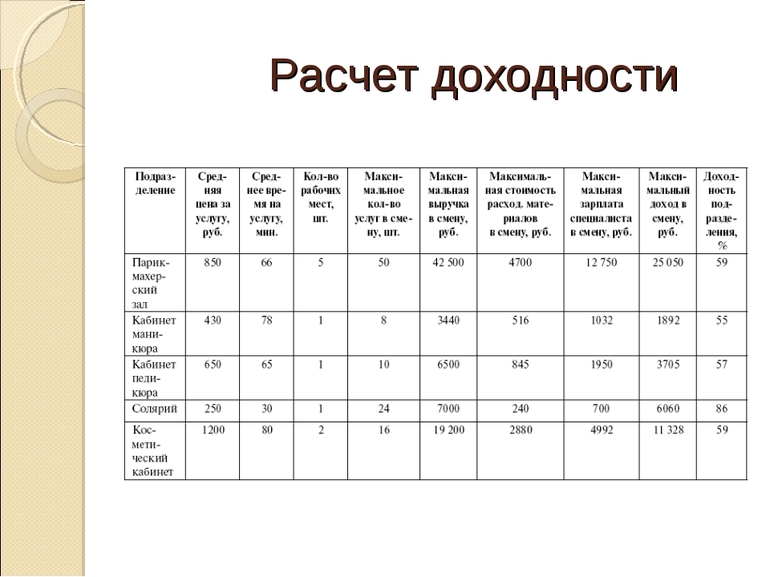
Как рассчитать доходность: краткое описание
В процессе работы каждый инвестор сталкивается с необходимостью правильно рассчитать прибыль капиталовложения. Основная цель вкладчика — получить доход, предотвратив развитие негативных последствий. Эксперты, чтобы рассчитать прибыльность, сравнивают акции, ПИФы, депозиты, облигации, недвижимость и другие финансовые инструменты. Итоговый показатель особенно важен для любого трейдера, инвестора и управляющего.
Различные банки, финансовые организации и брокеры в процессе рекламирования своих услуг любят привлекать платёжеспособных клиентов высокими процентными ставками. Рассчитать доходность, значит получить основной показатель, благодаря которому даже начинающий специалист сможет оценить эффективность вложения своих средств. Полученные данные можно сравнить с альтернативными инвестиционными проектами.
Рассчитать доходность в процентах не так уж и сложно, если следовать всем рекомендациям. Итоговый параметр всегда выступает как степень увеличения/уменьшения инвестируемой суммы за определённый временной промежуток. В отличие от дохода, выражаемого в номинальных значениях, рассчитать доходность можно исключительно в процентах. В зависимости от поставленных целей, итоговые данные могут относиться к следующим двум категориям:
- Увеличение средней цены приобретённых фондовых активов, когда цена сбыта выше закупа.
- Доход в процентах. Эта категория всегда указывает на % по депозитам, дивиденды по фондовым ресурсам, облигационные купоны.
В работе эксперта высоко ценится каждый нюанс. Если рассчитать подробно фондовые активы и недвижимость, тогда можно заметить, что эти категории имеют потенциал сразу 2х источников дохода. Рассчитать средний показатель доходности необходимо в том случае, если нужно оценить доходность как положительную, так и отрицательную от вложений. Тогда определится КПД инвестирования сбережений.
Ключевые отличия
Прежде чем приступить к изучению всех разновидностей, как рассчитать доходность при факторах воздействия на этот показатель, нужно разобраться с тем, что между понятиями «доход» и «доходность» присутствуют серьёзные различия. Начинающие финансисты и трейдеры часто путают эти два понятия, из-за чего в составленном отчёте присутствуют грубые ошибки.
Доходность — такой параметр, что отображает изменение стоимости финактивов относительно первоначальной цены за определённый временной промежуток. Измеряется исключительно в %. В качестве примера можно рассчитать такую ситуацию: трейдер купил за 200 руб. бумагу предприятия, а спустя 5 дней продал её уже за 300 рублей. Итоговая доходность вложений в сутки 10%. Такой принцип ведения дел очень эффективен.
Рассчитать точный параметр можно в том случае, если представить стоимость актива как 100%. Акция была продана за триста рублей, а это 200% от первоначальной стоимости. Благодаря этому можно рассчитать следующую формулу: 300 — 200 стартовой стоимости, получается 50% доходности за 5 суток. Эти данные нужно разделить на 5, а в итоге получается средняя доходность в размере 10% в сутки.
Влияние интенсивности движения средств
При длительном инвестировании вкладчик должен знать, как рассчитать годовую доходность. Конечно, поэтапно складывать все данные очень трудно, из-за чего можно допустить ошибку. Лучше всего прибегнуть к проверенному варианту — рассчитать стоимость портфеля в начале и конце годового периода. Так даже новичку удастся узнать прибыль.
Пусть, на первичном этапе человек владел объёмом 200 тыс. руб. Под воздействием выгодных инвестиций спустя год стоимость активов увеличилась до 240 тысяч. А это значит, что доходность составит 40 тыс. руб. или годовых 20%.
Этот вариант как рассчитать прибыльность имеет недостаток, существенно искажающий цифры, из-за чего такие данные не принимаются во внимание профессионалами. За взятый временной промежуток эксперты рекомендуют учесть потенциальные передвижения финансов внутри портфеля либо между счетами:
- Поступление прибыли из внешних источников. Это может быть доходность от купонов или дивидендов.
- Вывод/ввод денег.
Если рассматривать приведённый пример и дальше, то пусть за 30 дней до завершения года вкладчик добавит ещё 40 тыс. руб. Такой подход обязательно повлияет и на конечную доходность. В цифрах будет отображаться прирост 40 тыс. руб. (20% годовых). Фактической доходности не будет.
Иначе рассчитать такую ситуацию можно в том случае, если через 1 месяц человек не ввёл в портфель, а снял 40 тыс. руб. Из-за этого он весь год будет оперировать величиной, на 20% меньше стартовой. Но итоговая прибыль всё равно будет находиться в пределах 40 тыс. руб.
Особые сложности могут возникнуть из-за того, что за год были получены купонные или же дивидендные выплаты. Счёт периодически пополнялся и снова уменьшался. В такой ситуации можно использовать универсальную формулу расчёта доходности, которая позволяет рассчитать проценты в зависимости от суммы и даты движения финансового потока. Но есть и минус — такой вариант процедуры требует от специалиста особых навыков.
Расчёт эффективной доходности
Этот параметр обладает множеством нюансов, так как его используют для сравнивания абсолютно несопоставимых стилей фининвестирования, обременённых сложными условиями. Эксперты утверждают, что эффективную доходность в % можно рассчитать не только для учёта валовой цифры, но ещё и для всех минусов, а также дополнительных финансовых поступлений от вклада.
Существует три наиболее распространённые разновидности депозита:
- Ставка/год находится в пределах 10.4%, но все начисленные % выплачиваются в конце периода.
- Эксперты предлагают 10%, но уже с капитализацией % каждый месяц. Огромное преимущество состоит в том, что определённая сумма будет начисляться на счёт ежемесячно.
- Теперь действует ставка, повышенная в размере 11%. Капитализация не предусмотрена, но вкладчику нужно будет открыть свою золотую VIP карту. За обслуживание этого финансового продукта нужно в год заплатить 1%, который рассчитывается списывается ежемесячно.
Конечно, неопытному человеку навскидку просто невозможно рассчитать по этой формуле годовую доходность. Эксперты рекомендуют составлять специальные расчётные таблицы, благодаря которым сложно допустить ошибку. Если рассматривать три описанных выше депозита, то после всех манипуляций можно определить, что именно третий способ в 11% самый выгодный.
На основании этого примера можно сделать вывод — распространённое явление, именуемое капитализацией, весьма влияет на доходность. Такие % часто называют сложными. Всего за 1 год капитализация может дать финансовую прибавку в размере 0.5%. На более длительных условиях этот удивительный эффект масштабируется многократно.
Использование Excel
Если специалист разбирается в принципе работы таблиц Excel, то он может гораздо быстрее рассчитать проценты. При этом нужно знать точные суммы и даты движения денег. К заполнению таблицы следует подойти с максимальной ответственностью, так как ошибки в этой отрасли просто недопустимы. Для отображения движения средств нужно использовать две колонки:
- Рассчитать ∑ выходящих и входящих потоков.
- Даты операций.
Все приходы должны иметь знак «+». Если же нужно указать различные расходы, то используется знак «-». Конечная сумма получится положительной.
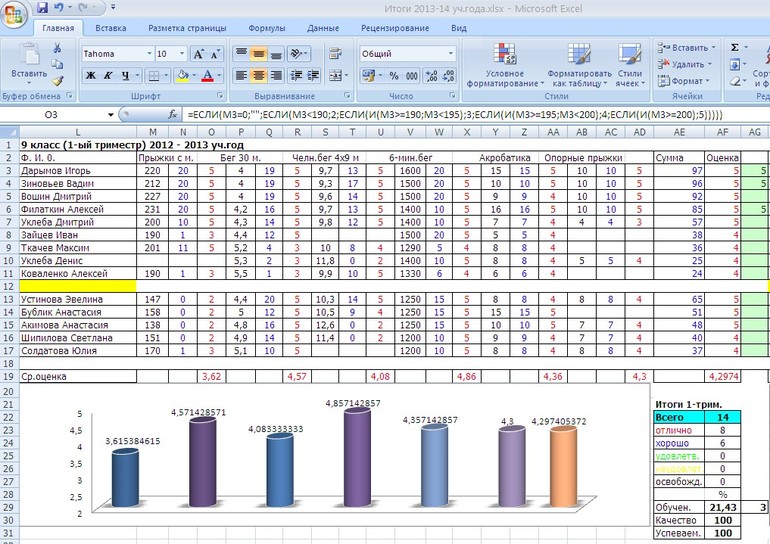
Когда все данные внесены в таблицу, пользователь должен воспользоваться функцией ЧМСТВНДОХ. В поля «Даты» и «Значимые» должны быть внесены достоверные данные. При помощи правой кнопки мыши можно выделить необходимый диапазон. Сама формула доходности ещё умножается на 100. Это делается для того, чтобы итоговые данные были приведены к более привычному виду.
Если же этого не сделать, то результаты, которые удалось рассчитать, будут отображены не в процентах, а в долях от единицы.
Воздействие различных факторов
На итоговую доходность влияют различные параметры, которые могут быть как внутренними, так извне. Последние показатели представлены некой ∑ различных моментов, на которые просто невозможно повлиять. А вот внутренние параметры связаны с самой фирмой.
Внешние параметры:
- Цены на загранматериалы и сырьё.
- Общая политситуация в конкретном государстве и мире.
- Показатель инфляции.
- Уровень экономразвития, с позиции рыночных отношений.
- Реальная демография.
- Климатические условия.
- Платёжеспособность основного процента начисления.
Стоит отметить, что внешние факторы больше всего влияют на формирование цен, стоимость материалов, а также объём продаж товаров.
Совершенно иная ситуация наблюдается с внутренними факторами:
- Изменение цен на продукты.
- Смена темпов производства.
- Разные способы транспортировки товаров.
- Внесение поправок в логистику.
- Колебания себестоимости.
Все вышеперечисленные факторы в той или иной степени влияют на итоговую прибыль компании. А это значит, что рассчитать размер доходности можно вариативно.
Показатели портфеля в динамике
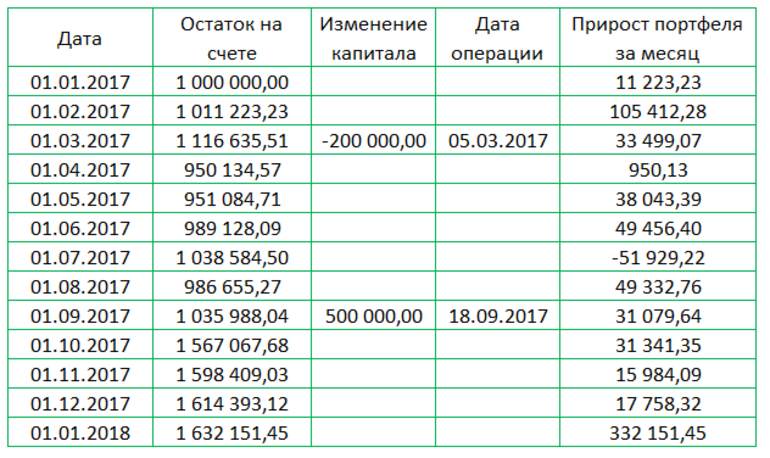
Практически у всех начинающих вкладчиков возникают сложности с тем, как можно корректно рассчитать доходность инвестпортфеля. Чтобы разобраться в этом деле, нужно представить, что ещё в начале года размер этого финансового инструмента составлял 1 млн руб. Инструмент обязательно содержит активы, которые ежемесячно дают определённый %. Но сам инвестор делает изменения — совершает изъятия либо увеличивает сумму.
Чтобы рассчитать доходность портфеля, нужно составить таблицу, где будет чётко отображена вся динамика ситуации. Если специалист решил вычислить доходность по стандартной схеме, нужно разделить ∑ дохода за отведённый срок (332151 р.) на первоначальный капитал (1 млн р.). В итоге получится некорректный результат, который не может использоваться для объяснения финансовой ситуации. Чтобы рассчитать правильные данные, необходимо найти среднюю цифру инвестированного финкапитала.
Рассчитать эту задачу можно так: нужно определить дни между каждым изменением финкапитала. С 1 января и по 5 марта 2017 года первоначальный капитал составлял 1 млн рублей. Промежуточный период длился 63 дня. После чего с 5 марта и по 18 сентября ∑находилась в пределах 800 тысяч рублей. Вкладчик 197 дней никак не влиял на свою инвестицию.
Последний период длился с 18 сентября по 1 января 2018 года, размер финкапитала составлял 1300000 рублей. Третий временной промежуток получился 105 дней.
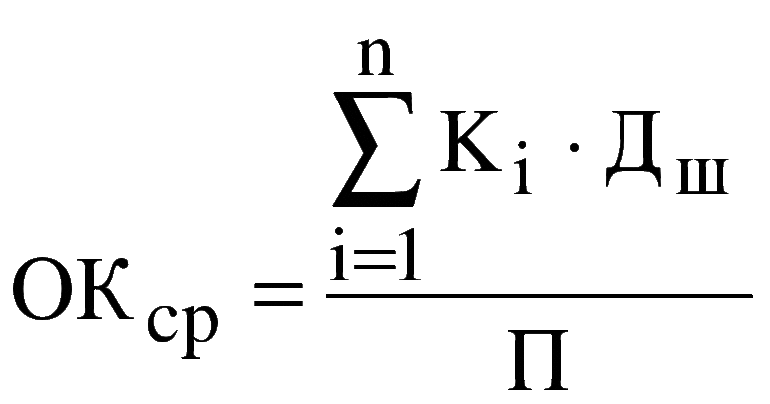
Рассчитать среднюю величину финкапитала можно по стандартной формуле (1000000*63)+(800000*197)+(1300000*105)/365= 978356. В результате специалисту удастся определить, что доходность по портфелю получится 33.9%.
Если же инвестор обращается к ДУ, тогда ему обязательно нужно узнать, по какому принципу можно рассчитать предполагаемую доходность. Когда специалист использует непроверенные алгоритмы, такие формулы могут считаться некорректными. Необходимо максимально ответственно относиться к расчёту прибыльности вкладов, так как полученный показатель важен в универсальном анализе эффективности капиталовложения. Если в формуле окажется ошибка, то получится неверное о результативности вложения личных средств.
А какие способы расчета доходности используете вы?
Источник: vse-investicii.ru