
Благотворительность: учет и налогообложение
Благотворительность — это вид финансовой и нефинансовой поддержки организаций и фондов, бюджетных учреждений (например, школ и музеев), спортивных и социально ориентированных НКО, а также отдельных граждан. Государство поощряет такую деятельность, предлагая льготное налогообложение.
Попробуйте бесплатно систему КОНСУЛЬТАНТПЛЮС
Попробуйте бесплатно систему КОНСУЛЬТАНТПЛЮС
Многие юридические лица в определенный период своего развития приходят к благотворительности. Но если у граждан этот вид деятельности не требует определенного оформления, то к организациям закон более строг. Любая благотворительная деятельность отражается в бухгалтерском и налоговом учете.
Понятие благотворительности
Понятие благотворительной деятельности содержится в Федеральном законе № 135-ФЗ и понимается как оказание «бескорыстной (безвозмездной или на льготных условиях)» помощи тем, кто в этом нуждается.
Помощь осуществляется в виде добровольной «передачи гражданам или юридическим лицам имущества, в том числе денежных средств, бескорыстного выполнения работ, предоставления услуг, оказания иной поддержки». Кроме того, добровольные пожертвования разрешает статья 582 Гражданского кодекса РФ .
КАК РАССЧИТАТЬ И ПРИЗНАТЬ В РАСХОДАХ КОМПЕНСАЦИЮ ЗА ЗАДЕРЖКУ ВЫПЛАТЫ ЗАРАБОТКА?
Законодательно установлено, что любые благотворительные взносы, субсидии и подарки — это добровольные безвозмездные операции, в которых одна сторона передает материальные ценности (работы, услуги), а вторая их принимает. Ценности и действия предназначены для определенных целей и их нецелевое использование не допускается. Целевая направленность благотворительности отличает ее от других видов бескорыстной помощи.
На какие цели направлена благотворительная деятельность
Обратите внимание на то, что цели благотворительности закреплены законодательно. Их перечень приведен в ст. 2 Федерального закона № 135-ФЗ и выглядит так:
При этом направление денежных и других материальных средств, оказание помощи в иных формах коммерческим организациям и поддержка политических партий, движений, групп и кампаний, спонсорская помощь бюджетному учреждению благотворительной деятельностью не является. Также запрещено проводить одновременно с благотворительностью предвыборную агитацию или разъяснительную работу по вопросам референдума.
Кто участвует в благотворительной деятельности
В благотворительной деятельности принимают участие отдельные граждане или организации, которые оказывают благотворительную помощь, а также получатели этой помощи. Законодательство делит участников благотворительной деятельности на три категории: благотворители, добровольцы, благополучатели:
- Благотворители — это лица, осуществляющие благотворительную деятельность в форме «бескорыстной (безвозмездной или на льготных условиях) передачи в собственность имущества, в том числе денежных средств, предоставления услуг благотворительным организациям для целей благотворительной деятельности».
- Добровольцы — «физические лица, осуществляющие благотворительную деятельность в форме безвозмездного выполнения работ, оказания услуг (добровольческой деятельности)».
- Благополучатели — лица, получающие помощь от благотворителей и добровольцев.
В благотворительной деятельности участвуют как частные, так и юридические лица.
Нумерологический урок от Джули По | Рассчитай свой бизнес
Для поощрения благотворительной деятельности, помимо Федерального закона от 11.08.1995 № 135-ФЗ «О благотворительной деятельности и благотворительных организациях», наше государство приняло ряд налоговых норм, которые предоставляют налоговые льготы налогоплательщикам организациям и налогоплательщикам физическим лицам. Рассмотрим их плюсы и минусы.
Налог на прибыль
Действующее налоговое законодательство предписывает организациям, которые занимаются благотворительной деятельностью, оказывать помощь нуждающимся только из средств чистой прибыли. В связи с этим организации не освобождены от уплаты налога на прибыль из тех сумм, которые были направлены на благотворительность, а расходы на благотворительность уменьшают налог на прибыль только в строго определенных случаях.
В 2020 году в связи с пандемий коронавируса были приняты поправки в Налоговый кодекс РФ, в силу которых организации уменьшают налог на прибыль путем включения в расходы, связанные с производством и (или) реализацией:
- Пожертвования в виде имущества (в том числе денежных средств), переданного организациям, включенным в реестр социально ориентированных некоммерческих организаций, которые являются получателями соответствующих субсидий и грантов (пп. 19.6 п. 1 ст. 265 НК РФ ).
- Стоимость безвозмездно переданного на борьбу с коронавирусом (лечение, диагностика, предотвращение распространения) имущества или перечисленных (переданных) денежных средств.
Установлены лимиты на налогообложение спонсорской помощи для НКО. Расходы в целях налогообложения прибыли признаются в размере, не превышающем 1% от выручки от реализации, определяемой в соответствии со ст. 249 НК РФ (пп. 19.6 п. 1 ст. 265 НК РФ).
Перечень НКО публикуется на сайте Минэкономразвития РФ. Вот он по состоянию на 01.01.2021.
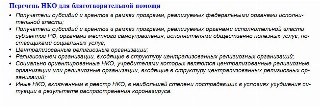
Министерство финансов РФ считает, что расходы, произведенные организацией в рамках благотворительной деятельности, не отвечают требованиям ст. 252 Налогового кодекса РФ и, следовательно, не уменьшают налоговую базу по налогу на прибыль (письмо Минфина от 16.04.2010 № 03-03-06/4/42, письмо от 04.04.2007 № 03-03-06/4/40).
Региональные власти, при желании, уменьшают налоговые ставки, по которым осуществляется налогообложение благотворительного фонда. Это предусмотрено нормами статьи 284 НК РФ, в соответствии с которой органы законодательной власти субъектов РФ вправе уменьшать ставки налога на прибыль в части, подлежащей зачислению в региональный бюджет (до 13,5%) для отдельных категорий налогоплательщиков.
Льготы по НДС
Разберемся, облагаются ли пожертвования налогом на добавленную стоимость. В силу пп. 12 п. 3 ст. 149 Налогового кодекса РФ, безвозмездная передача товаров, работ, услуг, имущественных прав в рамках благотворительной деятельности освобождена от обложения НДС еще с 2016 года. Главное условие — надо, чтобы такая деятельность велась в соответствии с Федеральным законом № 135-ФЗ и не касалась подакцизных товаров.
В 2020 году эту норму дополнили — при помощи по борьбе с коронавирусом обязанность восстанавливать НДС у благотворителя не возникает (пп. 51 п. 2 ст. 146 НК РФ , пп. 2 п. 3 ст. 170 НК РФ ). Но в части НДС при передаче имущества НКО льгот у благотворителей нет.
Чтобы применить льготное налогообложение благотворительной помощи по НДС, необходимо соблюдать определенные условия. Как было сказано, главным из них является оказание благотворительной помощи только в определенных законодательством целях.
Входной НДС по переданному на благотворительность имуществу к вычету не принимается, а если принят — восстанавливается ( ст. 149 НК РФ ).
Допустим, строительная организация на безвозмездной основе произвела работу по ремонту помещения школы с закупкой необходимых для ремонта материалов. Эти работы освобождаются от обложения НДС (см. письмо Минфина России от 10.05.2012 № 03-07-07/49). Также вручение обществом подарков работникам, уходящим на пенсию, относится к хозяйственным операциям, преследующим такую цель, как «социальная поддержка и защита граждан, включая улучшение материального положения малообеспеченных», и освобождается от обложения НДС (см. постановление ФАС ЦО от 04.07.2012 № А14-2540/2011).
Безвозмездная передача детских подарков работникам предприятия для их детей с целью пропаганды и укрепления семейных ценностей, проявления заботы о подрастающем поколении, содействия защите материнства, детства и отцовства — это благотворительная помощь; налогообложение применяется льготное: организация освобождается от обложения НДС, так как налог на пожертвование физическому лицу не начисляется. Операции являются передачей товаров для собственных нужд налогоплательщика или как операция по реализации товаров (см. постановление ФАС МО от 06.04.2009 № КА-А40/2403-09).
Помимо соблюдения целей, организация, которая занимается благотворительностью, должна документально подтвердить такие операции для получения права на льготу. Примерный перечень документов, на основании которых это происходит , привел Минфин России в письме от 26.10.2011 № 03-07-07/66. Налоговые органы, оценивая правомерность того, что организация претендует на льготное налогообложение, примут в расчет такие документы:
- договор с получателем благотворительной помощи на безвозмездную передачу товаров, выполнение работ, оказание услуг в рамках осуществления благотворительной деятельности;
- копии документов, подтверждающих принятие на учет получателем благотворительной помощи указанных товаров, работ, услуг;
- документы, свидетельствующие о целевом использовании полученных в рамках благотворительной деятельности товаров (работ, услуг).
Если благотворительную помощь получает физическое лицо, достаточно предоставить документ, подтверждающий фактическое безвозмездное получение гражданином товаров, работ или услуг (см. письмо УФНС России по г. Москве от 02.12.2009 № 16-15/126825, письмо Минфина России от 26.10.2011 № 03-07-07/66).
Если на благотворительность передаются подакцизные товары, НДС начисляется и заявляется к вычету как обычно (письмо Минфина от 20.10.2011 № 03-07-07/61).
Если пожертвования (не обязательно благотворительные) осуществляются только в денежной форме некоммерческим организациям на осуществление уставной деятельности, не связанной с предпринимательством, или физическим лицам, то пакет документов собирать не нужно. И более того, в таком случае не следует заявлять и благотворительную льготу.
Безвозмездная передача денежных средств в форме пожертвования не признается реализацией товаров, работ, услуг и, соответственно, не облагается НДС у передающей стороны по другим основаниям (п. 3 ст. 39 , подп. 1 п. 2 ст. 146 Налогового кодекса РФ ).
И, наконец, если благотворитель осуществляет операции, как облагаемые НДС, так и освобожденные от налогообложения, он обязан вести их раздельный учет (п. 4 ст. 149 НК РФ). П орядок раздельного учета операций налогоплательщик разрабатывает самостоятельно и раскрывает в учетной политике.
Отказ от льготы по НДС
Организации вправе добровольно отказаться от льготы по НДС. Об этом сказано в пункте 5 ст. 149 Налогового кодекса РФ: «отказ от льготного налогообложения может быть осуществлен только в отношении тех операций, которые предусмотрены п. 3 указанной статьи». При этом налогоплательщик должен предоставить заявление об отказе от льготы в налоговый орган по месту регистрации не позже первого числа того налогового периода (года), в котором он желает отказаться от льготы или приостановить ее использование.
Возможно, вы решили заняться благотворительностью всерьез и надолго и планируете приобретать для этого товар регулярно. В таком случае, отказавшись от льготы по НДС, согласно п. 1 ст. 172 и п. 1 ст. 171 Налогового кодекса, вы получите возможность принимать к вычету сумму входного НДС. Иногда это выгоднее самого освобождения от налога.
Входной НДС
По нормам ст. 170 Налогового кодекса РФ, суммы НДС, предъявленные продавцом товаров, передаваемых в рамках благотворительности, учитывают в стоимости и не подлежат вычету. Б ухгалтерский учет НДС требует, чтобы, если товар изначально приобрели для деятельности, облагаемой НДС, и налог приняли к вычету, то при его передаче ранее принятый к вычету НДС следует восстановить (абз. 1 пп.
2 п. 3 ст. 170 Налогового кодекса РФ). Восстановлению подлежат суммы налога в отношении основных средств и нематериальных активов пропорционально их остаточной стоимости без учета переоценок.
Таким образом, если имущество, по которому ранее входной НДС приняли к вычету, передается на благотворительность, налог необходимо восстановить в том налоговом периоде, в котором произошла операция в рамках благотворительной деятельности. В соответствии с порядком, предусмотренным абз. 3 пп. 2 п. 3 ст.
170 НК РФ, восстановленный налог не включается в стоимость передаваемого имущества, а учитывается в составе прочих расходов налогоплательщика, как это предусмотрено ст. 264 НК РФ.
Бухгалтерский учет благотворительной помощи
Вся осуществленная благотворительность и налогообложение в 2022 году юридическими лицами отражается в бухгалтерском учете. Общий порядок признания расходов в бухгалтерском учете установлен положением по бухгалтерскому учету «Расходы организации» ПБУ 10/99, утвержденным приказом Минфина России от 06.05.1999 № 33н (ПБУ 10/99).
В пункте 17 ПБУ 10/99 сказано, что расходы хозяйствующего субъекта подлежат признанию в бухгалтерском учете независимо от его намерения получить выручку или другие доходы, и от формы осуществления такого расхода (денежной, натуральной и иной). Все расходы, согласно пункту 4 ПБУ 10/99, подразделяются на:
- расходы по обычным видам деятельности;
- прочие расходы.
Согласно п. 11 ПБУ 10/99, к прочим расходам, в том числе, относится перечисление средств (взносов, выплат и т. д.), связанных с благотворительной деятельностью, и расходы на осуществление спортивных мероприятий, отдыха, развлечений, мероприятий культурно-просветительского характера и иных аналогичных мероприятий. Таким образом, с учетом положений плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению, утвержденных приказом Минфина России от 31.10.2000 № 94н, учет и налогообложение благотворительной помощи в бухгалтерском учете организации отражаются по счету 91 «Прочие доходы и расходы».
В соответствии с п. 4, 7 положения по бухгалтерскому учету «Учет расчетов по налогу на прибыль» ПБУ 18/02, организация должна исключить из расчета налоговой базы по налогу на прибыль как отчетного, так и последующих периодов, затраты, возникшие в связи с оказанием безвозмездной благотворительной помощи. По этому показателю в бухгалтерском учете образуется постоянное налоговое обязательство. Проводки следующие:
- Дебет 76 Кредит 51 — перечислены денежные средства в форме пожертвований;
- Дебет 76 Кредит 41 — переданы в рамках благотворительной помощи товары;
- Дебет 91 Кредит 76 — расходы на пожертвование отнесены в состав прочих расходов;
- Дебет 91 Кредит 76 — стоимость товаров, переданных на пожертвование, отнесена в состав прочих расходов;
- Дебет 91 Кредит 68 — начислен НДС со стоимости безвозмездно переданных товаров;
- Дебет 99 Кредит 68 — отражено постоянное налоговое обязательство со стоимости перечисленных денежных средств, переданных товаров и суммы НДС.
Благотворительность юридических лиц в адрес фондов
Среди российских бизнесменов чаще практикуется оказание помощи не напрямую нуждающимся, через специально созданные структуры — благотворительные фонды, одним из которых является Петербургский благотворительный фонд AdVita («Ради жизни»). В большинстве случаев такой подход вызван желанием самостоятельно определять круг получателей пожертвований и уверенностью в контроле над расходами. Ф онд, который собирает и распределяет средства на лечение больных раком, зарегистрирован на территории России как НКО, его деятельность регулируется законом, и жертвователи уверены в адресном расходовании своих средств. Такие фонды имеют штат сотрудников, отвечающих за поиск проектов, и обязательно сдают отчеты в налоговые органы.
Хотя все благотворительные организации, в том числе и фонды, освобождаются от налогообложения прибыли в рамках своей уставной деятельности, они обязаны ежегодно направлять в налоговые органы отчеты о расходовании средств, полученных в рамках благотворительных взносов. Если в ФНС сочтут такие расходы не соответствующими уставным целям, то все полученные средства будут признаны доходом фонда, подлежащим налогообложению. Например, благотворительный фонд не имеет права купить за деньги жертвователей недвижимое имущество или осуществить иные инвестиции.
Налогоплательщики на упрощенной системе налогообложения не вправе уменьшать доходы на суммы благотворительной помощи. Закрытый перечень расходов, на которые организации и ИП на УСН вправе уменьшить полученный доход, приведен в статье 346.16 НК РФ , и затраты на благотворительность в него не входят.
Благотворительная деятельность физических лиц и НДФЛ
Налоговое законодательство РФ поддерживает благотворителей — физических лиц. Статьей 219 Налогового кодекса РФ предусмотрено, что граждане-благотворители претендуют на социальный налоговый вычет. Это означает, что налогоплательщику вернут часть средств, потраченных им на благотворительность: налоги уменьшат на размер социального налогового вычета в сумме, равной этой помощи. То есть он получит из бюджета часть уплаченного им за год налога на доходы физических лиц (НДФЛ), то есть фактически 13% от суммы его расходов на благотворительность.
Чтобы воспользоваться вычетом, необходимо иметь статус налогового резидента — фактически находиться в РФ не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ ).
Те, кто получает помощь, задаются вопросом: облагаются налогом или нет пожертвования в их адрес — нет, такие доходы исключены из объектов налогообложения.
Кому помогать
Граждане получат уменьшение НДФЛ в случае оказания ими безвозмездной помощи организациям, деятельность которых имеет социальную направленность. Так, согласно пп. 1 п. 1 ст. 219 Налогового кодекса РФ , налогоплательщик получит социальный налоговый вычет в сумме доходов, перечисляемых им в виде пожертвований:
- благотворительным организациям;
- социально ориентированным некоммерческим организациям (на осуществление ими деятельности, предусмотренной законодательством РФ о некоммерческих организациях);
- НКО, осуществляющим деятельность в области науки, культуры, физической культуры и спорта (за исключением профессионального спорта), образования, просвещения, здравоохранения, защиты прав и свобод человека и гражданина, социальной и правовой поддержки и защиты граждан, содействия защите граждан от чрезвычайных ситуаций, охраны окружающей среды и защиты животных;
- религиозным организациям (на осуществление ими уставной деятельности);
- НКО (в вопросе формирования или пополнения целевого капитала согласно Федеральному закону от 30.12.2006 № 275-ФЗ «О порядке формирования и использования целевого капитала некоммерческих организаций»).
Согласно пункту 2 статьи 11 Налогового кодекса РФ, под организациями в этом случае понимаются все юридические лица, которые образованы в Российской Федерации, и иностранные юридические лица, компании и другие корпоративные образования, обладающие гражданской правоспособностью, созданные в соответствии с законодательством иностранных государств, международные организации, филиалы и представительства указанных иностранных лиц и международных организаций, созданные на территории Российской Федерации. Таким образом, если финансовая помощь была оказана филиалам и представительствам российских организаций, она не учитывается при получении социального налогового вычета. Также, если гражданин окажет финансовую помощь непосредственно физическому лицу, уменьшить свою налоговую базу он не сможет.
В какой форме оказывать помощь физлицам
Налоговики и финансовые ведомства (см. письмо Минфина от 02.03.2010 № 03-04-05/8-78) полагают, что для получения социального вычета благотворительное пожертвование обязательно осуществляется в денежной форме.
Арбитражные суды придерживаются иного мнения (см. постановление ФАС УО от 08.12.2008 № Ф09-9086/08-С2, постановление ФАС ПО от 28.06.2006 по делу № А12-29703/05-С51). Пожертвование возможно путем передачи продуктов питания, и в этом случае налогоплательщик сохраняет возможность получения социального налогового вычета. В обоснование своей позиции суды опираются на норму п. 1 ст. 582 Гражданского кодекса РФ, в силу которой «пожертвованием признается дарение вещи или права в общеполезных целях».
В соответствии со ст. 1 Федерального закона № 135-ФЗ, «под благотворительностью понимается благотворительная деятельность граждан и юридических лиц по бескорыстной (безвозмездной) передаче гражданам или юридическим лицам имущества, в том числе денежных средств, бескорыстному выполнению работ, предоставлению услуг, оказанию иной поддержки».
Из смысла указанных норм следует, что передача денежных средств является лишь одним из возможных способов оказания благотворительной помощи.
В этой связи ограничительное толкование налоговиками пп. 1 п. 1 ст. 219 Налогового кодекса РФ противоречит п. 3 ст. 39 Конституции РФ. Там сказано, что «в России поощряются добровольное социальное страхование, создание дополнительных форм социального обеспечения и благотворительность».
Как рассчитать сумму вычета и подлежащий возврату налог
Вычету подлежит та сумма, которую налогоплательщик израсходовал из личных средств. Но общий размер льготы не превышает 25% от годового дохода, причем это ограничение распространяется на все расходы, связанные с благотворительностью и пожертвованиями.
Вместе с тем, учитывается только доход, облагаемый налогом по ставке 13%. Ос таток социального налогового вычета на благотворительность на следующий год не переносится. Он так и остается неиспользованным.
Пример
Гражданин А. в 2020 г. пожертвовал на уставную деятельность религиозной организации 200 000 руб. Также им была оказана благотворительная помощь некоммерческой спортивной организации на сумму 275 000 руб.
Сумма годового дохода гражданина А. за 2020 г. до применения всех налоговых вычетов составила 4 521 000 руб., в том числе не облагаемая НДФЛ — 300 000 руб.
Таким образом, общий лимит для благотворительности и пожертвований составляет 1 055 250 руб. ((4 521 000 — 300 000) руб. × 25%). Общая сумма благотворительности составила 475 000 руб. (200 000 + 275 000).
Так как сумма пожертвований меньше, чем сумма возможного лимита, вся она учитывается при расчете НДФЛ за год.
Как перечислить деньги на благотворительные цели
Граждане вправе перечислить средства на благотворительность следующими способами:
- через бухгалтерию по месту работы, подав соответствующее заявление главному бухгалтеру;
- с банковского счета или наличными через банк;
- через кассу организации, которой гражданин оказывает помощь.
Перечисление через организацию
Организация — источник дохода гражданина перечисляет денежные средства на благотворительные цели только на основании его письменного заявления. В заявлении указывают периодичность перечисления, конкретные суммы или доли (проценты) от заработной платы и другую информацию. И обязательно привести реквизиты счета организации-благополучателя. Форма заявления свободная.
В этом случае документами, подтверждающими произведенные расходы, будут копии платежных поручений на перечисление денег на благотворительные цели с отметкой банка об исполнении. При оформлении платежного поручения в поле «назначение платежа» необходимо указать: «От Ф.И.О. помощь интернату», «От Ф.И.О. на осуществление уставной деятельности». Некоторые налоговые органы требуют, помимо копий платежек, предоставить справку от организации о произведенных перечислениях.
Перечисление через банк
Если денежные средства налогоплательщик перечислил со своего банковского счета, то расходы подтверждаются банковской выпиской о перечислении средств на благотворительные цели.
Удобно перечислять деньги через отделения Сбербанка России. Обращаю ваше внимание на то, что при заполнении документа по форме № ПД-4 в строке «наименование платежа» следует написать «перечисление средств на благотворительные цели». В налоговый орган предоставляется квитанция к этой форме с отметкой банка.
Если гражданин вносит деньги непосредственно в кассу организации, которой он оказывает финансовую помощь, то подтверждающим документом является квитанция к приходному ордеру с указанием цели использования вносимых средств. Например: «Благотворительная помощь на проведение спортивных мероприятий».
Куда обращаться и какие документы необходимы для получения вычета
Налоговым законодательством не установлен четкий перечень документов, необходимых для подтверждения права налогоплательщика на получение социального налогового вычета в сумме пожертвований.
По общим правилам, социальный налоговый вычет на благотворительность предоставляется налогоплательщику на основании его письменного заявления в налоговый орган по месту жительства после окончания налогового периода. В заявлении указывают номер своего счета в банке, на который должен быть перечислен возвращаемый налог, и реквизиты банка. В статье 219 Налогового кодекса РФ указано, что «налогоплательщик обязан вместе с заявлением предоставить налоговую декларацию по форме 3-НДФЛ за тот налоговый период, в котором были перечислены пожертвования». Это является обязательным условием для уменьшения налога.
К заявлению прилагаются:
- справка о доходах по форме № 2-НДФЛ;
- платежные документы, подтверждающие перечисление денег на благотворительные цели.
Налоговую декларацию с заявлением на получение вычета подают в течение трех лет после окончания того налогового периода, в котором были произведены расходы на благотворительность. То есть в 2021 году принимали декларации за 2017-2020 годы, и соответственно в 2022 — за 3 прошлые года.
Налоговые льготы, предоставляемые нашим законодательством благотворителям, довольно ограничены. То есть оказывать помощь можно, конечно, любым организациям, фондам и частным лицам, в любых размерах, но далеко не за всю эту помощь положены льготы по уплате налога от государства. Тем не менее, не стоит отказываться от использования и тех ограниченных льгот, право на которые имеют благотворители.
2021-06-30 19:50:24
Как может общественная организация, занимающаяся спортивной деятельностью, получить благотворительную помощь в виде имущества от иностранной организации?
Источник: ppt.ru
Благотворительность уменьшает налог на прибыль

Благотворительность актуальна всегда, особенно во время пандемии. Огромное преимущество состоит в том, что делать добро могут как физические, так и юридические лица. Чтобы привлечь внимание вторых, государство делает послабления на налог на прибыль.
- Что такое благотворительность
- Как уплачивать налоги
- Как отразить благотворительность в бухучете
- Платит ли налог на прибыль благотворительный фонд
- Благотворительная деятельность физических лиц и НДФЛ
- Налоговый вычет за благотворительность
- НДС на товары с истекающим сроком годности
Что такое благотворительность
Благотворительность – это безвозмездная или льготная помощь людям и организациям, включающая передачу имущества, денежных средств, а также бескорыстное оказание работ, услуг и иных видов поддержки.
Именно так характеризует ст. 1 ФЗ N 135-ФЗ « О благотворительной деятельности и добровольчестве (волонтерстве) » , который устанавливает порядок и контролирует принципы благотворительности в законодательстве.
Что заставляет людей отдавать свои силы и средства на поддержку другим?
Социологи и психологи считают, что для этого есть две причины.
Эта черта заложена в людях от природы – желание помочь нуждающемуся.
Помощь и пожертвования оказывают положительный эмоциональный эффект на человека, появляется чувство принадлежности к миру.
Поэтому вопрос об участии в благотворительности – естественен для любой компании. Ведь это можно рассматривать как вариант вложения денег. Вопрос только в том, решит ли юрлицо участвовать в делах, которые не принесут прибыли.
Совкомбанк поддерживает инициативы и начинания и предлагает кредит самозанятым сроком до 5 лет. Вы можете оформить кредит до 5 млн рублей на любые цели, предоставив минимальный пакет документов. Удобный калькулятор поможет рассчитать финансовую нагрузку и покажет, сколько нужно платить каждый месяц. Оформите заявку прямо сейчас, чтобы получить быстрое одобрение, а деньги доставит курьер.
Как уплачивать налоги
Чтобы стимулировать организации участвовать в благотворительности, государство создало налоговую льготу для юрлиц, которая уменьшает налогооблагаемую базу. При этом не нужно предпринимать никаких дополнительных действий, например, заполнять заявления, чтобы воспользоваться такой возможностью.
В чем суть: с 1 января 2020 года юрлица могут учитывать пожертвования и взносы в фонды как внереализационные расходы (пп. 19.6 п. 1 ст. 265 НК РФ). Это позволяет уменьшать базу при расчете налога на прибыль.
Есть важное условие: уменьшить налоговую базу можно максимум на 1% от годовой выручки. При этом компания обязана пользоваться общей системой налогообложения.
Также законодательство объясняет, кому можно перечислять деньги и помощь.
- Некоммерческим организациям (НКО), которые входят в список социально-ориентированных НКО (СОНКО) и получают гранты Президента РФ, субсидии по итогам программ на федеральном и региональном уровнях. Перечень есть в открытом доступе.
- Различным централизованным религиозным организациям, а также НКО, учредителями которой является религиозная организация.
- Другим НКО из реестра некоммерческих организаций, которые пострадали в результате коронавируса. Есть также список, где можно проверить наличие НКО.
Сотрудничество с такими организациями гарантирует вычет части налога на прибыль.
Как отразить благотворительность в бухучете
Чтобы получить вычет, необходимо заниматься благотворительностью. И, конечно, необходимо все правильно оформить для отчетности.
Для этого потребуются любые документы, доказывающие, что компания совершала пожертвования:
- договор;
- платежные чеки и квитанции;
- акты передачи-приема (если речь идет о каких-то товарах).
Так как закон не устанавливает конкретного списка документов, то пригодятся любые подтверждающие материалы.
Если документов по каким-то причинам нет, то следует обратиться в НКО за дубликатом подтверждения. Правда, не стоит с этим затягивать: если вы вспомните об этом лишь спустя пару лет, то фонд вряд ли пойдет навстречу.
Что касается бухучета, то здесь действуют общие правила, прописанные в ПБУ 10/99:
- пункт 17: учету подлежат все расходы, которые понесла компания, независимо от того, получила она прибыль или нет;
- форма расходов не имеет значения, учитываются денежные, натуральные и иные виды;
- пункт 11: средства, перечисленные в рамках благотворительности, относятся к прочим расходам.
Платит ли налог на прибыль благотворительный фонд
Ст. 251 и ст. 217 НК РФ относят средства, полученные в виде пожертвований, к доходам, которые не учитывают при подсчете налоговой базы.
Соответственно, НКО, которая следует уставной деятельности и расходует поступившие средства по целевому принципу, освобождается от уплаты налога на прибыль. При этом необходимо вести отдельный учет расходов по каждому источнику доходов.
Если компания нарушает эти требования, например, ведет нецелевой расход средств отдельно, то от налога не уйти. Также важно вести подсчет расходов отдельно по каждому поступлению, чтобы налоговая могла отследить направление финансов таким образом.
Как понять, что компания распоряжается средствами нецелевым образом? Цель любой НКО – передавать их тем, кто в них нуждается. При нецелевой растрате организация направляет финансы исключительно на свои интересы.
Имущество и средства, использующиеся нецелевым путем, признаются внереализационным доходом. Следовательно, они учитываются при уплате налога на прибыль.
Помимо этих требований есть еще одно – у организации должен быть статус благотворительной. Если он отсутствует, то льготы на налоги распространяться не будут.
Благотворительная деятельность физических лиц и НДФЛ
Физлица, совершающие пожертвования в НКО, могут рассчитывать на поддержку в виде вычета НДФЛ. Это значит, что налогоплательщику вернется 13% от суммы, отданной на благотворительность.
Это можно сделать несколькими способами.
- Через бухгалтерию по месту работы.
Для этого составьте заявление с просьбой совершить перевод, его размер или процент от заработной платы, а также периодичность. Также укажите реквизиты получателя. Платежное поручение с отметкой банка о выполнении – подтверждение совершения взноса.
- В отделении банка.
Требуется лишь заполнить небольшую форму и указать, что это перевод на благотворительные цели. Выписка банка (чек) – доказательство платежа.
- Напрямую в кассе НКО.
Если вы пришли в фонд, то на кассе не забудьте взять квитанцию о передаче средств, а также укажите конкретную цель, например, «на покупку медицинского оборудования».
При этом надо соблюдать общее правило для получения вычета: необходимо быть налоговым резидентом РФ, т. е. находиться на территории России как минимум 183 дня в течение 12 месяцев подряд.
Налоговый вычет за благотворительность
Есть определенные требования, которые стоит учитывать при оформлении налогового вычета.
- Доход должен быть официальным.
- Максимальная сумма, с которой можно получить вычет, составляет не более 25% от доходов, полученных за налоговый период (пп. 1 п. 1 ст. 219 НК РФ).
- Данный лимит может быть увеличен до 30%, если пожертвования назначены государственным и муниципальным учреждениям области культуры, а также НКО на формирование целевого бюджета для поддержки указанных учреждений.
- Суммарные траты, не превышающие 25%, проверяют не по каждому взносу отдельно, а по всем вместе.
Можно ли рассчитывать на уменьшение НДФЛ, если взносы оказаны в натуральном виде?
Мы уже узнали, что в понятие пожертвования входят не только денежные отчисления, но и передача вещей. Например, вы можете пожертвовать посуду на кухню для бездомных.
Налоговый кодекс никак не ограничивает в выборе вида взносов в НКО. Если вы передали вещи, то это не повод отказывать в возврате налога.
Для вычета понадобится набор документов:
- паспорт;
- декларация о доходах и расходах (3-НДФЛ);
- заявление на возврат налога;
- справки, чеки, квитанции, которые подтверждают ваши взносы;
- справка 2-НДФЛ.
Как правило, декларацию и заявление направляют в ФНС в следующем году. Например, за пожертвования за 2021 год вы получите вычет лишь в 2022. Оформить его можно за последние 3 года.
НДС на товары с истекающим сроком годности
На данный момент в России прорабатывается закон об освобождении ритейлеров от НДС на еду с истекающим сроком годности. Есть одно условие: эти продукты должны быть отданы нуждающимся. Авторы инициативы предложили ввести поправки в ст. 170 НК РФ.
По действующим правилам компании обязаны выплачивать налог в размере 20% от стоимости продуктов, передаваемых на благотворительность. Однако выгоднее и дешевле утилизировать еду, чем участвовать в программах фудшеринга (передачи еды малоимущим).
Предполагается, что изменение закона поможет освободить еду от налога дополнительной стоимости и тем самым сохранить около одного миллиона тонн еды в год. Эта внушительная цифра призвана спасти огромное количество людей. Также это благотворно скажется на экологии.
Самые крупные ритейлеры уже поддерживают данную инициативу.
Планируется распространить отмену НДС и на предметы первой необходимости.
Конечно, эта идея, как и другие поправки в законодательство, требует проработки деталей. Например, как будет реализована транспортировка больших объемов продуктов в целях благотворительности. Не будет ли снова проще выкинуть еду, чем осуществлять сложный процесс перевозки? Так как магазины сами заинтересованы в предложении, то остается ждать разрешения ситуации.
Хорошие дела не должны оставаться незамеченными. Также они не измеряются величиной пожертвований. Если вам кажется, что ваш вклад слишком мал, чтобы что-то изменить, отбросьте эту мысль и сделайте первый шаг. Чувство удовлетворения не заставит себя ждать, а государство вернет часть затрат.
Источник: sovcombank.ru
Благотворительность как бизнес: 7 секретов эффективности

За десять лет работы благотворительный фонд спасения тяжелобольных детей «Линия жизни» собрал 1,4 млрд рублей и вернул к полноценной жизни почти 7000 человек. Фонд работает как с корпоративными клиентами, так и с частными донорами. Сейчас среди партнеров фонда — 75 крупных российских и международных компаний. Президент «Линии жизни» Фаина Захарова рассказала Forbes о главных правилах проектной благотворительности.
Закончили чтение тут
Благотворительность и бизнес
В социальной сфере те же правила, что и в бизнесе, я это поняла, когда в начале 90-х ушла из Всесоюзного института охраны природы и заповедного дела и возглавила свой первый благотворительный фонд — Международный союз охраны природы (IUCN). Попав в штаб-квартиру IUCN под Женевой, я была поражена абсолютно офисной обстановкой. «Ты не удивляйся, — сказал мне тогда один из руководителей Союза. — Есть завод по производству кирпичей, есть — по производству соков.
Ты тоже пришла на завод. Только он производит не кирпичи и соки, а природоохранные проекты. Чтобы они имели успех, ты должна, как и в случае с любым продуктом, четко просчитать, на какую целевую аудиторию делаешь проект, как ты его будешь продвигать, сколько он должен стоить». Этот человек кардинально изменил мое представление о благотворительности, сформировал проектный подход.
1. Важно предлагать уникальный продукт
У нас очень простой механизм работы с корпоративными благотворителями. Мы создали корпоративный клуб «Плюс одна жизнь». Вступительный взнос соответствует сумме, необходимой на высокотехнологичную операцию одного ребенка: компания перечисляет средства на его лечение. Затем мы разрабатываем уникальный проект, которые ближе к бизнесу компании и соответствует ее духу.
При этом мы всегда придерживаемся правила win-win. Каждый из участников должен выигрывать.
Собирать деньги на детей или другие благотворительные цели — непростой процесс, приходится все время просить. Чтобы тебе не отказали, ты должен предложить просто невероятный продукт. Поэтому мы уделяем много времени творческой работе. С нами остаются 70% компаний, которые приходят, и это хороший показатель для благотворительной сферы. Cотрудничество становится долгоиграющим, если компаниям предлагать креативные, динамичные и прозрачные проекты.
2. Не эмоциональная, а профессиональная модель
Еще одно непременное условие нашей работы: мы не выстраиваем проекты на жалости, на охах-вздохах. Можно один раз среагировать эмоционально, два, три, а дальше все будут избегать потока грустной информации. Поэтому, когда мы разрабатываем проекты, всегда смотрим: что интересно нам, а что может быть интересно партнеру?
И безусловно, партнеры всегда получают полные отчеты по расходованию средств. У нашего фонда только адресная помощь.
Для сети «Связной», к примеру, мы придумали акцию «Красный нос — доброе сердце». В течение года в салонах компании по всей России продавались красные носы, и мы получили порядка $250 000 от их продаж. А «Связной» получил прекрасный пиар. Не было ни одного известного человека в стране, который бы не поучаствовал в этом проекте и не сфотографировался с красным носом.
Вместе с компанией Procterhttps://www.forbes.ru/forbes-woman/karera/260813-blagotvoritelnost-kak-biznes-7-sekretov-effektivnosti» target=»_blank»]www.forbes.ru[/mask_link]
Как правильно ставить финансовые цели, чтобы их достигать

Для постановки цели нужен фундамент, иначе она может рассыпаться либо оказаться недостижимой. В финансах важна определённость, а потому начать нужно со строгого учёта расходов и доходов. Это поможет понять, сколько и на какие цели вы тратите, что именно больше всего «съедает» ваш бюджет и от каких расходов можно отказаться.
Аина Алиева
основатель стартапа Sky-Dacha
Я предпочитаю записывать расходы и доходы в блокнот собственного изготовления цветными ручками. В раздел «Доход» вношу в том числе подарки и приятные сюрпризы. Через 2–3 месяца появляется чёткая картина трат. Я их делю на категории: счета, развлечения, еда, обучение. Задаю вопросы: «Для чего мне нужно зарабатывать больше?
Куда я эти деньги буду тратить?» Планирование происходит легче, когда ты осознаёшь свои будущие расходы и вносишь их в список.
После того как подготовительная работа завершена, вы сможете поставить перед собой правильные и, что самое важное, достижимые цели. Не исключено, что начать придётся не с накопления денег на поездку в Мексику, а с малого. Например, сделать так, чтобы ваши расходы не превышали доходы.
2. Определитесь с суммой и сроками
Любая финансовая цель должна быть сформулирована предельно чётко. Это касается как суммы, которую вы желаете скопить, так и времени, которое вы готовы потратить на достижение этой цели.
Никита Борисов
профессиональный финансист
Формулировки «Хочу много денег» или «Хочу ни в чём не нуждаться» не сработают. Вне зависимости от того, какой у человека доход, ему всегда хочется большего, а понятие о богатстве меняется с ростом дохода. Поэтому нужно понимать, сколько именно вам нужно денег. Например: «Накопить 200 000 рублей на ремонт до конца текущего года». Это пример определённой и чётко очерченной финансовой цели.
Оксана Колчина
коммерческий директор компании «АТОЛ»
«Хочу стать миллионером» — плохая цель. В ней обозначен конкретный предмет устремлений (1 000 000 рублей), но не указывается, что с этими деньгами потом делать. Вы намерены хранить их дома, инвестировать эти средства в своё дело или, может быть, потратить? Нужен ли вам миллион, или 950 000 тоже будет достаточно? Вы рассчитываете получить сумму сразу или по частям?
Эта цель вызывает слишком много вопросов и лишена конкретики. А значит, скорее всего, так и не будет достигнута.
Грамотно поставленные финансовые цели обычно кажутся скучными. Например: чтобы купить к 1 ноября зимнюю резину, мне надо 30 000 рублей. Для этого нужно откладывать по 5 000 в месяц.
3. Будьте реалистами
Мечтать не вредно, однако и мечты должны быть выполнимыми. Если ваш доход — 50 000 рублей в месяц, а расходы — 40 000 рублей, накопить миллион через полгода вы вряд ли сможете.
С одной стороны, такое положение демотивирует. А с другой, может подтолкнуть на необдуманные авантюры вроде походов в казино на заёмные деньги, игры на биржах или вложение всех накоплений в криптовалюты.
Именно поэтому важна реалистичность. После анализа своих расходов вы сможете узнать сумму, которую сможете накапливать ежемесячно без подобного «экстрима». Она и должна стать основой для планирования.
Максим Сундалов
руководитель онлайн-школы английского языка EnglishDom
Тяжело каждый день вставать на работу, получать дополнительное образование, экономить, когда ваша цель — купить замок в Италии. Разбейте большую и, на первый взгляд, недостижимую мечту на небольшие блоки. Добиваясь их, вы будете ежедневно видеть своё продвижение к цели.
Кроме того, финансовые цели должны быть вашими личными. Если вы боитесь водить, зачем копить на машину, отказывая себе в путешествиях, которые вы любите? Или ваши родители хотят, чтобы вы купили своё жилье, а для этого нужно взять кредит. Вам же хочется поехать учиться за границу.
Важно: финансовые цели должны улучшать вашу жизнь не только здесь и сейчас, но и в перспективе.
4. Расставьте приоритеты
Можно одновременно запланировать покупку квартиры, машины и поездку на Кипр, пытаясь откладывать на всё понемножку. Но вряд ли вы добьётесь успеха. Расставьте приоритеты. Так вы сможете понять, что вам нужнее, — машина или Кипр. И копить уже на что-то одно, конкретное.
Аветис Вартанов
руководитель отдела обучения QBF
В итоге получится «дорожная карта», которая даст чёткий ответ на вопрос о том, какие отчисления нужно делать ежемесячно. Для накопления я рекомендую открыть индивидуальный инвестиционный счёт. Доходность от операций на фондовом рынке существенно выше доходности банковских продуктов, и кроме того, владельцам инвестсчетов предоставляются налоговые льготы.
А вот легкодостижимых краткосрочных целей может быть больше. Но, как рекомендуют эксперты, не более 4–5, иначе эффективность решения задач снизится и вы начнёте распылять свои силы по мелочам.
5. Отметьте промежуточные точки
Будьте стратегами: это поможет не только правильно поставить цель, но и быстро её достигнуть.
Владимир Шабасон
сооснователь сервиса Fins.money
Допустим, вы накопили 100 000 рублей. Это точка, в которой вы находитесь сейчас. И есть точка, куда вы хотите попасть, — например, 1 000 000 рублей. Расстояние между этими точками нужно разделить на три части, и для каждой из них придумать определённую стратегию. Сначала двигаетесь к первой промежуточной точке, потом — ко второй и третьей.
Конечная сумма не будет выглядеть слишком грандиозной, а мечта постепенно станет реальностью.
6. Запрограммируйте себя на достижение цели
Есть техники, которые помогают перевести ваши планы из разряда сформулированных в запрограммированные.
Сергей Лекторович
руководитель группы компаний «Инновационные Системы Пожаробезопасности»
Напишите на листе бумаги 100 ваших желаний и целей, которые только придут в голову. После того как список будет готов, сократите его наполовину. Затем сделайте это ещё несколько раз, пока у вас не останется 8–12 самых важных целей. К этому моменту те пункты, которые остались у вас на листе, засядут глубоко в подсознании. И ваш мозг и психика будут вести вас к достижению этих целей.
Евгения Мовчан
главный бизнес-инженер сервиса Fins.money
Визуализируйте ваши шаги. Например, определите, сколько вы сможете откладывать на квартиру стоимостью 3 000 000 рублей. Предположим, это 30 000 рублей в месяц. Возьмите план квартиры, поделите его на 100 квадратиков и повесьте на холодильник. Каждый взнос (пройденный шаг) помечайте на карте мечты (плане квартиры).
7. Будьте готовы внести корректировки
Форс-мажоры случаются — это нужно принять как данность. И важно уметь оперативно менять планы, исходя из текущих условий.
Возможно, вам придётся сократить траты или растянуть сроки решения поставленных задач. Но даже при таком развитии событий ваша цель будет постепенно приближаться.
Важно: после достижения одной цели сразу же ставьте другую. Иначе не будет мотивации откладывать и инвестировать деньги, а заработанные средства быстро израсходуются.
Руководствуйтесь принципом: «Есть мечта — иди к ней. Не можешь идти — ползи. Не можешь ползти — ляг и лежи в направлении мечты». Главное — верить, что всё получится.
- 4 главных финансовых вопроса, на которые вы должны знать ответы
- Как меньше тратить и больше откладывать: простые правила, о которых мы забываем
- 17 привычек, которые сделают из вас богача
Источник: lifehacker.ru
Как рассчитать однодневный заработок на благотворительные цели
статус: новичок в бухгалтерии
Регистрация: 17.07.2012
Сообщений: 1
Одноневный заработок на благотворительные цели
Здравствуйте,
ВОПРОС: бюджетная организация, каким образом производится расчет однодневного заработка у работника на благотворительные цели( в Крымск)? удерживается ли ндфл, профс?
Заранее спасибо.
| « Предыдущая тема | Следующая тема » |
| Опции просмотра |
| Линейный вид |
| Комбинированный вид |
| Древовидный вид |
Вы не можете создавать новые темы
Вы не можете отвечать в темах
Вы не можете прикреплять вложения
Вы не можете редактировать свои сообщения
BB коды Вкл.
Смайлы Вкл.
[IMG] код Вкл.
HTML код Выкл.
Источник: www.glavbyh.ru