
Издержки производства — это затраты производителя, связанные с приобретением и использованием факторов производства. Общие издержки – это все затраты, которые несет предприятие в течении одной стадии производства. Средние издержки — это расходы производителя в процессе создания единицы товара.
Издержки производства — понятие, виды и методы снижения издержек обновлено: 13 февраля, 2020
Средняя оценка 0 / 5. Количество оценок: 0
Поставьте вашу оценку
Сожалеем, что вы поставили низкую оценку!
Позвольте нам стать лучше!
Расскажите, как нам стать лучше?
Источник: nauchniestati.ru
Как рассчитать неявные издержки
Главная » Экономика и финансы » Микроэкономика » Глава 4 Фирма в рыночной экономике: мотивация, издержки, результаты производства » 4.2 Оценка издержек
4.2. Оценка издержек
Оценить издержки несложно, когда ресурсы приобретаются на рынке факторов производства, где цены устанавливаются под влиянием рыночного механизма независимо от действия фирмы и при условии, что эти ресурсы сразу же вовлекаются в производство. Издержками в этом случае являются затраты, необходимые для отвлечения ресурсов от их альтернативного использования. Поэтому цена, которую заплатит предприниматель при покупке такого ресурса, и составит его издержки производства.
Найм vs бизнес. Когда стоит вести свое дело?
Издержки упущенных возможностей можно оценить двумя путями:
1) с точки зрения упущенной возможности альтернативно получить какой-то реальный физический продукт;
2) с точки зрения упущенной стоимости этого реального продукта.
На практике обычно используется второй способ. Следует иметь в виду, что в сложном специализированном производстве издержки упущенной возможности не всегда могут быть измерены напрямую. В их оценке издержек присутствует субъективный момент, их никто не может измерить, кроме самого предпринимателя, поскольку именно он способен полностью оценить упущенную выгоду.
Выраженные в денежной форме издержки упущенной возможности любого товара представляют собой: количество денег, необходимое для мотивации (стимулирования) использования какого-то фактора производства для выпуска именно этого товара; количество денег, которое необходимо для того, чтобы отвлечь конкретный ресурс от производства товара Х и использовать его в производстве товара Y.
Когда фирма на оплату ресурсов тратит деньги «из своего кармана» (т.е. снимает деньги со своего счета в банке), она тратит ровно столько, сколько необходимо для того, чтобы удержать этот ресурс в своем распоряжении. Подобного рода издержки упущенной возможности, которые связаны с оплатой ресурсов за счет денежных средств фирмы, называются явными издержками. Зачастую явные издержки делят на прямые и косвенные:
а) прямые издержки непосредственно связаны с объемом выпускаемой продукции и изменяются при расширении или сокращении производства. К таким издержкам относятся расходы на найм рабочей силы и закупку сырья, оплату электрической и тепловой энергии и т.д.;
Экономическая и бухгалтерская прибыль
б) косвенные издержки не меняются в зависимости от объема производства. Косвенные издержки составляют накладные расходы, арендные платежи, оплата труда предпринимателя, отчисления на страхование и др.
Неявные издержки. В процессе производства принимают участие не только сырьевые и трудовые, но и капитальные ресурсы: станки, оборудование, здания цехов и фабрик, а также денежные средства предпринимателя. Каковы же издержки упущенных возможностей капитальных ресурсов?
Если фирма имеет в собственности какой-то капитальный ресурс (например, грузовик), то она всегда располагает альтернативой сдачи этого ресурса в наем другим фирмам. Наибольшая упущенная возможность предоставления капитального ресурса составит в этом случае издержки упущенной возможности капитального ресурса (грузовика). Следовательно, если фирма «Вега» имеет грузовик, дающий ей в течение года выручку 1 млн. руб., а на фирме «Орион» такой же грузовик приносит 1,1 млн. руб. выручки, то при использовании грузовика на фирме «Вега» упускается возможность заработать 1,1 млн. руб. (Это можно было бы сделать, передав грузовик в аренду фирме «Орион»). В этой связи 1,1 млн. руб. надо отнести к издержкам упущенных возможностей фирмы «Вега».
Приведенный пример в очередной раз показывает, что оценить истинные издержки упущенной возможности использования станка или иного капитального оборудования, находящегося в собственности фирмы, может только сам предприниматель. Для этого он должен определить более выгодную альтернативу использования капитала, а также учесть максимально возможную, с его точки зрения, «упущенную» отдачу капитала как издержки упущенной возможности. Поскольку подобного рода издержки носят внутренний характер, они не связаны с выплатами денег со счета фирмы и не учитываются в бухгалтерских отчетах, их называют неявными издержками.
К неявным издержкам относятся и издержки упущенных возможностей, связанные с использованием собственных денежных средств фирмы. Положим, фирма использует собственные 100 руб. на покупку станка. В конце года предприниматель должен оценить, каким был наилучший альтернативный способ применения этих средств. Если выяснится, что таковым было размещение денег в банке под 7% годовых, то 7 руб. «упущенной возможности» надо отнести к неявным издержкам фирмы.
Также к неявным издержкам относятся расходы фирмы, связанные с использованием предпринимательских способностей бизнесмена. С точки зрения издержек упущенной возможности, фирма должна обеспечить предпринимателю такой доход, который способен удержать его на фирме, т.е. доход на более выгодных условиях. Чему равны такие издержки, также может ответить только сам предприниматель. Это зависит от его субъективной оценки своих возможностей.
Можно оценить и иные неявные издержки упущенной возможности, например, издержки, связанные с размещением денежных средств в акциях. Эти издержки составляют разницу между суммой дивидендов и максимально возможной выручкой при ссуживании этих денег под процент; хранение наличности также приносит издержки, равные «упущенному» проценту из-за неиспользования этих денег как заемных средств; ссуживание денег под процент дает издержки, равные выгоде, которую владелец денег упустил, не потратив эти деньги на себя. К подобного рода издержкам фирмы относятся и доходы, недополученные из-за неэффективного использования патентов, торговых и фирменных знаков, других преимуществ (например, местоположения).
(Материалы приведены на основании: В.Ф. Максимова, Л.В. Горяинова. Микроэкономика. Учебно-методический комплекс. – М.:Изд. центр ЕАОИ, 2008. ISBN 978-5-374-00064-1)
Источник: study-i.ru
Издержки производства — определение, виды, примеры расчета
Издержки производства — это все расходы в денежном выражении, которые несет предприятие для производства готовой продукции или при оказании услуг потребителям. Правильно рассчитанная величина расходов позволяет найти точку безубыточности предпринимательской деятельности, поэтому на протяжении всей истории она находилась в центре внимания экономической мысли.
Понятие издержек в разных экономических школах
Концепции понимания издержек условно можно разделить на две большие категории — теории объективных и субъективных затрат.
Объективные затраты
В первом случае под расходами понимается стоимость фактически затраченных ресурсов на изготовление единицы продукции или партии. Так, например, Адам Смит, яркий представитель классической политической экономии, понимал под издержками производства удельные затраты всего социума (общественные) на создание единицы товара на среднестатистическом предприятии. Карл Маркс предпочитал использовать термины “издержки общества”, куда относил стоимость труда и все материальные затраты, необходимые для создания товаров. У Маркса есть и понятие издержек обращения — расходов, связанных с реализацией продукта (хранение, транспорт, упаковка и т.д.).
Субъективные затраты
В теориях субъективных затрат расходы часто оцениваются не по фактическим ценам, а исходя из их реальной полезности. Наибольшую известность в этом плане обрела “австрийская” школа, сторонники которой считают, что предприниматель должен оценивать свои затраты с поправкой на альтернативные сценарии. Все эти подходы в той или иной форме нашли отражение в современных способах учета затрат.
Бухгалтерские издержки — состав
- заработная плата персонала (как занятого на производстве, так и управленцев);
- отчисления в пенсионные и социальные фонды;
- материалы;
- полуфабрикаты;
- топливо, энергия;
- амортизация оборудования;
- услуги подрядчиков;
- платежи по аренде и лизингу.
Бухгалтерские издержки — виды
Все бухгалтерские затраты традиционно делятся на постоянные и переменные.
Важно! Постоянные издержки фирмы фиксированы и не зависят напрямую от объема производства. То есть при определенных условиях они будут аккумулироваться даже в периоды простоев, а переменные затраты прямо пропорциональны количеству выпущенной продукции.
В следующей таблице (табл.1) представлена классификация расходов по данному признаку.
Таблица 1. Классификация расходов
- оклады;
- зарплата руководства;
- амортизация;
- аренда;
- некоторые коммунальные платежи (например, отопление помещений).
- сдельная зарплата работников;
- материалы;
- полуфабрикаты;
- топливо, энергия;
- упаковка.
Таблица 2. Классификация бухгалтерских издержек
- стоимость древесины, клея, фурнитуры, недорогих быстроизнашиваемых инструментов;
- зарплата мастеров, подсобных рабочих;
- отчисления в соц.фонды;
- спецодежда (перчатки, очки и т.д.);
- расходы на доставку материалов;
- упаковка готовых изделий;
- амортизация станков.
- зарплата руководства и администрации (бухгалтеров, экономистов и т.д.);
- зарплата обслуживающего персонала (инженеров, уборщиц и т.д.);
- электричество;
- амортизация офисной техники, погрузчиков, транспорта;
- аренда;
- командировки;
- консультации сторонних специалистов.
Важно! Рассмотренный только что вариант отнесения общих расходов на себестоимость является самым объективным. Но если компания решит использовать не фактические, а учетные цены, расчеты будут немного отличаться.
Экономические издержки и их виды
- Под первыми понимаются совокупные расходы предприятия на приобретение ресурсов у других поставщиков. То есть они не зависят от самой компании и всегда могут быть оценены в денежном выражении по конкретным ценам.
- Неявные издержки, напротив, представляют собой внутренние “теоретические” ресурсы фирмы. То есть они не отражаются в бухгалтерских документах, но их величина оценивается, исходя из рыночных цен.
Таблица 3. Схема А
| Объем производства (кг.) | Себестоимость кг. | Цена продажи | Прибыль |
| 100000 | 150 | 180 | 3000000 |
В это же время маркетологи провели исследование и оценили потенциал рынка сосисок. Результат получился следующий:
Таблица 4. Схема Б
| Возможный объем производства (кг.) | Себестоимость кг. | Цена продажи | Прибыль |
| 130000 | 80 | 110 | 3900000 |
Если завод продолжит использовать схему А, его внутренние издержки составят 90 тыс. руб., поскольку есть более выгодный вариант использования имеющихся ресурсов.
Важно! С другой стороны, в экономике все процессы взаимосвязаны, поэтому не исключено, что переключение схемы производства на вариант Б приведет к общему снижению розничных цен, вследствие чего компания так и не получит реальной прибыли. Данная проблематика является ключевой при оценке вмененных расходов.
Анализ издержек производства
- Валовые расходы — это сумма постоянных и переменных затрат, понесенных при изготовлении партии продукции.
- Удельные расходы — это средние затраты ресурсов на единицу продукции.
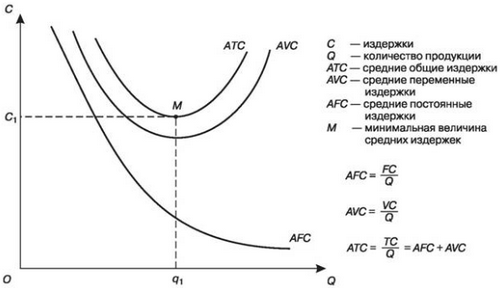
Рис.1 График и формулы расчета издержек
- На представленном выше графике прослеживается очевидная закономерность — в самом начале расширения деятельности средние переменные издержки постепенно снижаются, но когда загрузка мощностей достигает определенной планки, AVC начинает снова расти. Таким образом, даже если в краткосрочном периоде увеличение объема выпуска на пике спроса кажется оправданным, в долгосрочной перспективе, когда рынок сбалансируется, идея расширения производства может привести к неблагоприятным последствиям.
- А вот средние постоянные издержки, в отличие от AVC, по мере увеличения объема выпуска стабильно снижаются, что объясняется экономией на общепроизводственных и общехозяйственных расходах.
- Соответственно — точка M на графике характеризует наиболее выгодную комбинацию, к которой должен стремиться производитель для максимизации прибыли. Как правило, ее проще всего достигнуть на зрелом рынке, где потребительские предпочтения уже сформировались.
Тест для закрепления материала
1 В теориях субъективных затрат расходы оцениваются по:
- Фактическим ценам
- Учетным ценам
- Реальной полезности
Источник: nauka.club