
Каждый потенциальный заемщик имеет определенный кредитный рейтинг. И чем он выше, чем больше шансов на одобрение заявки на кредит и на заключение более выгодного договора. Нарушения по выплатам ведут к снижению репутации, но можно повысить рейтинг и стать более привлекательным клиентом в глазах банков.
20.02.23 41190 15 Поделиться
Автор Бробанк.ру Ирина Русанова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Рассмотрим, как повысить кредитный рейтинг, какие варианты существуют. На практике сделать репутацию лучше вполне возможно, даже если речь о серьезных нарушениях. Все варианты действий — на Бробанк.ру.
Что влияет на кредитный рейтинг заемщика
Это несколько абстрактное понятие, потому что каждый банк использует свою схему определения рейтинга потенциального заемщика. Какой-то принимает во внимание рейтинг, рассчитанный партнерским БКИ, другой использует собственную схему оценки.
Но в любом случае самый важный критерий — это кредитная история гражданина. Если рассматривать, как повысить кредитный рейтинг, то в первую очередь нужно задуматься об улучшении своей репутации как заемщика.
Как Посмотреть Свой Кредитный Рейтинг и Кредитную Историю за 2 минуты
Основные факторы формирования рейтинга заемщика:
- наличие текущих просроченных обязательств. Если они есть, рейтинг стремительно понижается, это самое негативное нарушение;
- наличие просрочек, которые на данный момент закрыты;
- количество действующих кредитных договоров, каковы суммарные затраты на их гашение;
- как заемщик погашает открытые кредиты, делает ли пропуски (в КИ фиксируются даже небольшие опоздания);
- как часто гражданин обращается за кредитами;
- есть ли действующие займы в МФО. Часто они значительно понижают рейтинг, особенно если займы берутся часто;
- количество отказных решений, наличие множественных заявок.
Это только то, что касается кредитной истории. Такой рейтинг формирует БКИ и на платной основе передает его банкам или же самому гражданину. Но банки в любом случае дополняют этот рейтинг, суммируя его с другими данными.
Например, для финансовой организации очень важен уровень платежеспособности заемщика, который отражается на репутации. Кроме того, проводится скоринговая проверка анкеты заемщика (выявление рисок). Все вкупе и формирует рейтинг.
Если вы хотите повысить кредитный рейтинг, особое внимание нужно уделить кредитной истории. Но нужно понимать, что если при этом у вас будет низкий уровень платежеспособности и негативная общая анкета, одобрение от банка вы не получите.
Способ №1. Оформление кредитной карты
Это актуально, если текущая репутация потенциального заемщика некритично плохая. Дело в том, что при сильно испорченной кредитной истории кредитку просто не выдадут. Поэтому допускаются либо небольшие текущие просрочки не более месяца, либо проблемные закрытые долги, просрочки по которым длились не больше 90 дней.
Как улучшить кредитную историю, посчитать свой кредитный рейтинг и рефинансировать займы?
При наличии негативных данных нужно искать лояльный банк с высоким уровнем одобрения заявок. Рекомендуем изучить предложения Тинькофф, Ренессанса, УБРиР, Восточного банка. Вероятность одобрения здесь более высокая.
- Оформить кредитку. Для повышения вероятности одобрения выберете 2-3 варианта и направьте по ним запросы одновременно. При плохой КИ получить одобрение сложно, множественная заявка ускорит процесс.
- Если пришло одобрение, соглашайтесь на выдачу при любых условиях. Даже если это крайне низкий лимит и повышенная ставка. Заемщикам с негативной КИ в любом случае никогда не дают хороших условий и приличных лимитов.
- Получите карту, активируйте ее и активно пользуйтесь.
При активном пользовании кредиткой без нареканий в течение полугода можно рассчитывать на улучшение репутации заемщика. По истечении этого срока можно подавать заявки в банки и рассчитывать на одобрение. Кроме того, обслуживающий карту банк сам может предложить персональный наличный кредит или увеличение лимита по карте.
Если обслуживающий кредитку банк предлагает воспользоваться персональным предложением, обязательно на это соглашайтесь. Таким образом можно полностью исправить негативный рейтинг.
Способ №2. Оформление товарного кредита
Если рассматривать, как повысить рейтинг при плохой кредитной истории, можно использовать товарные ссуды, которые выдаются на покупку в магазине. Идеальный вариант — покупка в кредит недорогой техники или простого смартфона.
При большой сумме кредита, скорее всего, придет отказ, поэтому не выбирайте что-то дорогое. Техника подходит для этой цели больше всего, так как ставки по ссудам на ее приобретение наиболее высокие, а значит и требования к заемщикам занижены.
- Выбрать магазин бытовой техники или салон связи, который работает с несколькими банками сразу (чтобы увеличить вероятность одобрения).
- Выбрать любой товар ценой от 3000 и подать заявку на оформление товарного POS-кредита.
- Решение приходит за 5-10 минут, это срочная программа. При одобрении подпишите договор и далее строго соблюдайте порядок гашения.
Товарные кредиты выдаются на срок от 3-6 месяцев, при подаче заявки вы указывайте желаемый период. Но может случиться так, что банк одобрит выдачу на больший период. Например, вместо 6 месяцев будут 8. Отказываться не спешите, все равно возьмите эту ссуду.
После выплаты товарной ссуды этот же банк может прислать вам персональное предложение. Если учесть, что товарные ссуды часто выдают крупные банки типа Ренессанса, Хоум Кредита и Альфа-Банка, это может стать замечательной возможностью получить нормальный кредит при плохой КИ.
Способ №3. Обращение к МФО
Если вы хотите быстро повысить кредитный рейтинг, самый срочный способ — обращение к микрофинансовой организации за моментальным займом. Более того, можно найти бесплатный вариант, то есть не будет никаких затрат по части процентов и переплаты.
Для улучшения репутации нужно выбирать именно краткосрочные продукты или займы до зарплаты. По ним выдаются небольшие суммы на срок не более 1 месяца. Ставки самые высокие (не более 1% в день), но зато вероятность одобрения предельно высокая.
Если у вас крайне плохая кредитная история, выручит только МФО. Банки будут отказывать даже по самым простым и дорогим продуктам. Займы же выдаются чуть ли не всем без отказа.
При выборе предложения обращайте внимание на программы с бесплатной выдачей новым заемщикам. Многие микрофинансовые организации выдают новым клиентам займы под 0% (при условии погашения в срок). В итоге и рейтинг улучшить можно, и переплаты не будет.

- Выбрать МФО, которая выдает небольшие онлайн-займы, подать заявку. Ответ по ней придет через пару минут вне зависимости от времени обращения.
- Оформить займ. Он выдается полностью онлайн переводом на карты или иным способом.
- Микрозайм погашается одной суммой, срок можно выбрать любой в рамках 30 дней. Закрываете долг в обозначенный срок.
Если КИ не сильно испорчена, хватит и одного обращения. Но при длительных просрочках более 60 дней может потребоваться повторное обращение. Чем больше вовремя выплаченных займов отразятся в кредитной истории, тем выше будет рейтинг заемщика.
Способ №4 Кредитный доктор Совкомбанка
Некоторые банки и МФО создают специальные программы помощи заемщикам, которым не дают кредиты, которые хотят повысить свой рейтинг. Яркий и раскрученный пример — программа “Кредитный доктор” Совкомбанка.
| Макс. сумма | 500 000 Р |
| Ставка | 34,9% |
| Срок кредита | 3-18 мес. |
| Мин. сумма | 4999 руб. |
| Возраст | От 20 лет |
| Решение | 1 день |
Исправление состоит их трех шагов: оформление небольшого наличного кредита на 5000 — 10 000, затем получение кредита на карту лимитом 10 000 — 30 000, последний шаг — экспресс-кредит на сумму до 30 000. Каждый шаг отражается в кредитной истории, улучшая ее и повышая рейтинг заемщика.
Если нарушения несерьезные, лучше выбрать вариант с кредитной картой или товарным кредитом. Если поднять рейтинг нужно быстро и при крайне негативной КИ, лучше выбрать МФО. Программа Совкомбанка неидеальна тем, что все шаги могут занять 2 — 2,5 года.
Частые вопросы
Что делать, если у меня низкий кредитный рейтинг?
Его можно улучшить, только сделав свою репутацию заемщика лучше. Необходимо добавить в кредитную историю положительные данные. Можете воспользоваться любым перечисленным в материале методом.
Как улучшить кредитный рейтинг без обращения в банки и МФО?
Никак. Рейтинг — прямое отражение состояния кредитной истории. А подправить ее можно, только занеся туда положительные данные. Правомочны это делать банки и МФО после выдачи кредита.
Как узнать, какой у меня рейтинг?
Вы можете обратиться к БКИ, в которой хранится ваша кредитная история, и на платной основе получить оценку. Также ее предоставляют различные онлайн-сервисы, которые также работают на платной основе.
У меня нормальный рейтинг, почему мне не одобряют кредиты?
На решение по заявке влияет не только кредитная репутация заемщика. Отказ может последовать из-за низкого уровня платежеспособности, при подозрении в подлоге данных, при низкой скоринговой оценке анкеты и пр.
Можно ли понять рейтинг при открытых просрочках?
Если у вас есть открытые просрочки, все действия по улучшению репутации будут бесполезными. Это слишком серьезное нарушение, которое ничем не перекроешь.
Источник: brobank.ru
Что представляет собой кредитный рейтинг заемщика
Большое значение при одобрении кредита играет кредитный рейтинг. Каждое банковское учреждение, прежде чем одобрить займ, проводит проверку кредитной истории или благонадежности потенциального клиента. Кредитная история складывается исходя из того, как субъект гражданских правоотношений исполняет свои обязательства перед кредитором. Формирование кредитной истории и рейтинга от 1 до 999 баллов происходит на основе оценки банковской организации, арбитражных управляющих и органов исполнительной власти, принимающих непосредственное участие при проведении процедуры банкротства.
Финансовая история размещается в специализированных бюро кредитной истории, которых в нашей стране действует несколько. Данные могут храниться сразу в нескольких бюро, поэтому информация о кредитах одного гражданина может размещаться на разных бюро. Рассмотрим на примере: Андрей оформил 4 кредита, по одному он не производит выплаты уже в течение нескольких месяцев. Информация по трем кредитам находится в одном бюро кредитной истории, а по одному в другом. В итоге в одном бюро у Андрея будет плохой кредитный рейтинг, а в другом самый хороший кредитный рейтинг.
Сведения обо всех действующих БКИ можно получить на официальном сайте банка регулятора. С января 2022 года были внесены корректировки в законодательную базу, которые обязали каждое бюро вести персональный рейтинг лиц, оформляющих займ. Что означает персональный кредитный рейтинг? Это показатель, который отражает все изменения в финансовой истории. Благодаря этому банковская организация может определить платежеспособность конкретного клиента.
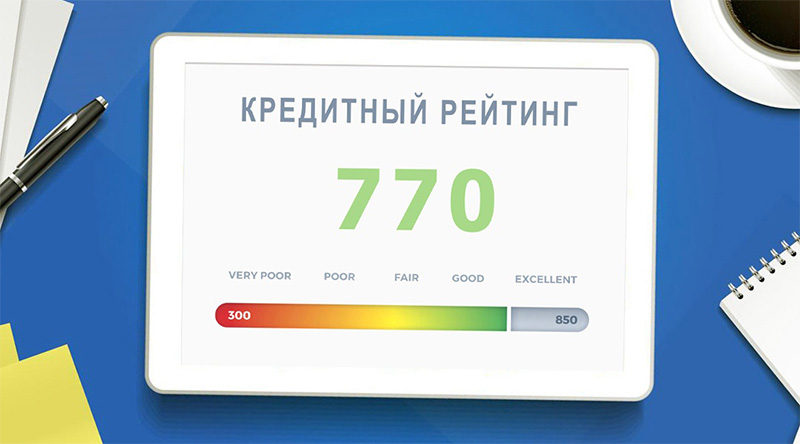
Что такое кредитный рейтинг?
Все субъекты Российской Федерации, которые оформляют кредиты и займы на различных условиях, должны заботиться о своей репутации. Это позволит им на максимально выгодных условиях оформлять кредиты и получать денежные средства. Простыми словами, кредитный рейтинг – это показатель, который определяет какая у вас кредитная или финансовая история.
Важно отметить, что единой системы расчета и определения кредитного рейтинга 10, рейтинга 300 и рейтинга 580 не существует. Каждое бюро производит расчет исходя из собственных утвержденных стандартов. Законодатель не установил единых требований и положений. Основная их задача заключается в сборе информации и передачи их банковским организациям по запросу. Финансовое учреждение самостоятельно решает с каким бюро оно будет сотрудничать.