
Финансовые результаты предприятия — это системное понятие, которое отражает совместный результат от производственной и коммерческой деятельности предприятия в виде выручки от реализации, а также конечный результат финансовой деятельности в виде прибыли и чистой прибыли.
В бухгалтерском балансе финансовый результат отражается как нераспределенная прибыль (непокрытый убыток) за отчетный период, за минусом причитающихся за счет прибыли установленных в соответствии с законодательством РФ налогов и иных аналогичных обязательных платежей.
Анализ финансовых результатов предприятия производится в программе ФинЭкАнализ в блоке Анализ финансовых результатов.
Финансовые результаты — что показывают
Финансовые результаты — это прибыль или убыток, полученные по итогам доходов от продаж, уменьшенные на величину налоговых расходов и расходов по выпуску продукции (выполнению работ, оказанию услуг). Для государства конечным финансовым результатом деятельности коммерческого предприятия будет налог, содержащийся в его составе. Для собственника, инвестора конечный финансовый результат представляет собой распределенную в его пользу часть прибыли после налогообложения.
Как составить баланс и отчет о финансовых результатах. Пример I Короткова Светлана Анатольевна. РУНО
Анализ финансовых результатов – факторный анализ прибыли до налогообложения
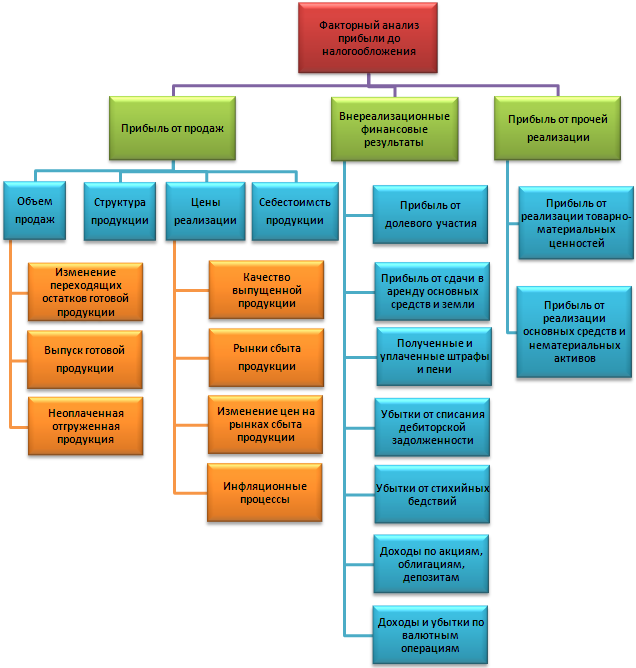
Формирование финансовых результатов
Финансовый результат хозяйственной деятельности предприятия выражается в изменении величины его собственного капитала и складывается постепенно в течение отчетного периода. Финансовый результат формируется из двух слагаемых: результат, полученный от продажи продукции, товаров, работ и услуг, а также от хозяйственных операций, составляющих предмет деятельности предприятия, таких как:
- реализация основных средств и другого имущества,
- списание основных средств с баланса по причине морального износа,
- сдача имущества в аренду,
- аннулирование договоров,
- прекращение производства и т.п.
Вторая часть в виде доходов и расходов, непосредственно не связанных с формированием основного финансового результата, образует прочий финансовый результат, включающий в себя операционные и внереализационные доходы и расходы.
Если за отчетный период предприятие от продажи продукции, товаров, работ, услуг и других операций, составляющих предмет его деятельности, получило прибыль, о весь его финансовый результат будет равен:
Финансовый результат = Прибыль от продаж + Прочие доходы — Прочие расходы.
Если предприятие получило убыток от продаж, то его общий финансовый результат будет равен:
Финансовый результат = Убыток от продаж + Прочие расходы — Прочие доходы
Полученный таким образом общий финансовый результат корректируется на суммы потерь, расходов и доходов в связи с чрезвычайными обстоятельствами хозяйственной деятельности предприятия.
Показатели финансовых результатов
Способность предприятия обеспечить неуклонный рост собственного капитала оценена системой показателей финансовых результатов.
Бухгалтерская прибыль предприятия (прибыль до налогообложения) рассчитывается как сумма прибыли от продаж, сальдо операционных доходов и расходов, сальдо внереализационных доходов и расходов.
Прибыль до налогообложения = Прибыль (убыток) от продаж + Сальдо операционных доходов и расходов + Сальдо внереализационных доходов и расходов
Главной составляющей финансового результата является прибыль от продаж — показатель, характеризующий эффективность основной деятельности предприятия. Определяется как разница между выручкой от продажи товаров, продукции, работ, услуг (без косвенных налогов) и затратами на производство и реализацию продукции:
Прибыль от продаж = Выручка-нетто от продаж — Себестоимость проданных товаров, работ, услуг — Коммерческие расходы — Управленческие расходы
В «Отчете о прибылях и убытках» рассчитывается и отражается показатель, характеризующий эффективность деятельности основных подразделений предприятия — валовая прибыль:
Валовая прибыль = Выручка-нетто от продаж — Себестоимость проданных товаров, работ, услуг
Таким образом, прибыль от продаж можно определить как разность между валовой прибылью и коммерческими и управленческими расходами:
Прибыль от продаж = Валовая прибыль — Коммерческие расходы — Управленческие расходы
Сальдо операционных доходов и расходов определяется как разность между общей суммой полученной выручки и затрат на ее получение:
Сальдо операционных доходов и расходов = Сумма полученной выручки — Затраты на ее получение
В выручку войдут:
Прибыль от продажи имущества предприятия рассчитывается как:
Прибыль от продажи имущества = Продажная цена имущества — Сумма косвенных налогов в продажной цене — Балансовая стоимость имущества * Индекс инфляции,
Балансовая стоимость имущества (активов) предприятия при расчете прибыли учитывается следующим образом:
- для основных фондов — по остаточной стоимости;
- для остальных активов — по первоначальной стоимости.
Индекс инфляции принимается на уровне, публикуемом органами статистики.
Сальдо внереализационных доходов и расходов определяется как:
Сальдо внереализационных доходов и расходов = доходы по прочим внереализационным операциям — расходы по прочим внереализационным операциям;
В состав доходов по прочим внереализационным операциям включаются:
- суммы кредиторской и депонентской задолженности, по которой истек срок исковой давности;
- суммы поступившие на погашение дебиторской задолженности, списанной в прошлые годы в убыток как безнадежной;
- присужденные или признанные должником штрафы, пени, неустойки;
- суммы страхового возмещения и покрытие из других источников убытков от стихийных бедствий, пожаров, аварий и других чрезвычайных событий и т.п.
К расходам по прочим внереализационным операциям относятся:
- суммы уценки запасов готовой продукции, убытки от списания безнадежной дебиторский задолженности, присужденные или признанные предприятием штрафы, пени, неустойки и другие виды санкции за нарушение хозяйственных договоров;
- убытки от стихийных бедствий, пожаров, аварий;
- убытки от списания недостач материальных ценностей выявленных при инвентаризации, судебные издержки и т.д.
Так, как расчет финансовых результатов базируется на показателях прибыли, выявляемых по данным бухгалтерского учета, возникает ряд проблем:
- Определение прибыли зависит от учетной политики предприятия и действующей методологии учета. Переход к учету реализованной продукции по моменту ее отгрузки привел к тому, что расчетная база доходов и расходов изменилась за счет остатков отгруженной и неоплаченной продукции.
- Расчет прибыли зависит от порядка формирования себестоимости продукции.
- Показатели финансовых результатов предприятия зависят от выбранной руководством финансовой политики.
Налоги на финансовый результат
Налоги, относимые на финансовые результаты (балансовую прибыль или убыток)
- отчет о финансовых результатах,
- бухгалтерский баланс,
- финансовое состояние,
- финансовый отчет,
- финансовая деятельность,
- финансовый рычаг,
- финансовые расходы.
Попробуйте программу ФинЭкАнализ для финансового анализа организации по данным бухгалтерской отчетности, доступной через ИНН
Страница была полезной?
Еще найдено про финансовые результаты предприятия
Источник: 1fin.ru
Финансовый результат в бухгалтерском учете как посчитать?
Финансовый результат – это разница между полученной суммой доходов и расходов. Если доходы фирмы: Превышают сумму расходов, то это будет прибыль, т. е.
Как определяется финансовый результат от продажи?
Прибыль (убыток) от реализации определяется на счете 90 «Продажи» и списывается на счет 99 «Прибыли и убытки». . Ежемесячно сопоставлением совокупного дебетового оборота по субсчетам 90-2, 90-3, 90-4 и кредитового оборота по субсчету 90-1 определяется финансовый результат (прибыль или убыток) от продаж за отчетный месяц.
Как найти результат от реализации?
Чтобы определить финансовый результат от реализации продукции, необходимо закрыть счет 90 «Продажи». Для этого нужно подсчитать сумму операций по дебету и кредиту счета, а затем выровнять обороты по максимальной сумме.
Что входит в финансовый результат?
Финансовый результат = Прибыль от продаж + Прочие доходы — Прочие расходы. Полученный таким образом общий финансовый результат корректируется на суммы потерь, расходов и доходов в связи с чрезвычайными обстоятельствами хозяйственной деятельности предприятия.
Чем финансовый результат отличается от чистой прибыли?
Совокупный финансовый результат — чистая прибыль (убыток) за отчетный период с учётом операций, не включаемых в расчёт чистой прибыли (убытка) в отчёте о финансовых результатах, который отражает изменение собственного капитала организации за период не связанное с деятельностью собственников(акционеров).
Как правильно рассчитать чистую прибыль?
- Чистая прибыль = общая прибыль – сумма всех расходов. .
- Чистая прибыль = прибыль до налогообложения – налог на прибыль.
Как найти прибыль по формуле?
Формула расчета «Прибыль = Выручка – Затраты» проста и неизменна для любого вида прибыли, но изменяющаяся величина затрат дает возможность проанализировать этот показатель с разных ракурсов.
Где отражаются финансовые результаты?
Финансовый результат (прибыль или убыток) текущего отчетного периода в соответствии с планом счетов бухгалтерского учета отражается на отдельном синтетическом счете 99 «Прибыли и убытки». . По дебету счета 99 «Прибыли и убытки» отражаются убытки (потери, расходы), а по кредиту — прибыли (доходы) организации.
Какой записью отражается в бухгалтерском учете финансовый результат Прибыль от реализации продукции?
Если кредит счета 90 окажется больше, чем дебет, то получена прибыль, которая в конце месяца полностью списывается на увеличение прибыли предприятия и в бухгалтерском учете отражается записью: дебет счета 90 «Продажи», кредит счета 99 «Прибыли и убытки».
Что такое прибыль от продажи продукции?
Прибыль – это разница между доходами и расходами, когда доходы превышают расходы. Соответственно, под понятием «прибыль от реализации продукции» подразумевается разница между доходом от продажи и расходами, связанными с реализацией продукции, когда такие расходы меньше дохода.
Как определить финансовый результат от прочих видов деятельности?
Прибыль (убыток) от прочих операций определяется как разница между прочими доходами и прочими расходами, делаются записи: Дебет счета 99 «Прибыли и убытки» Кредит счета 91 «Прочие доходы и расходы»/9 — убыток; Дебет счета 91 «Прочие доходы и расходы»/9 Кредит счета 99 «Прибыли и убытки» — прибыль.
Как определить финансовый результат от выбытия основных средств?
Результат от выбытия основных средств определяется на операционном счете 91, по дебету которого собираются все затраты, связанные с выбытием, а по кредиту – все доходы. Выявленный на счете 91 результат списывается на финансовые результаты: прибыль – Д 91 К 99, убыток – Д 99 К 91.
Что является выручкой?
Вы́ручка (также встречается как оборот и объём продаж) — полная сумма требований (в том числе неоплаченных), предъявленных предприятием или предпринимателем покупателям в результате реализации произведённой продукции, услуг, работ за определённый период. Выручка является одним из видов доходов компании.
Какой проводкой отражается прибыль прочих операций в бухгалтерском учете?
В соответствии с Планом счетов, счет 99 «Прибыли и убытки» необходим для обобщения информации о формировании конечного финансового результата организации в отчетном году. Именно на этом счете в течение года накапливается прибыль или убыток от обычных видов деятельности и прочих операций.
Источник: kamin159.ru
Как рассчитать финансовый результат в балансе
Согласно Федерального Закона 402-ФЗ от 06.12.2011г. «О бухгалтерском учете» годовая бухгалтерская (финансовая) отчетность коммерческих организаций, не являющихся банками и не относящихся к государственному сектору, состоит из бухгалтерского баланса, отчета о финансовых результатах и приложений к ним [1].
Формы бухгалтерской отчетности, в том числе и отчета о финансовых результатах, утверждены приказом Минфина РФ от 02.07.2010 г. №66н.
Показатели отчета о финансовых результатах дополняют отраженную в бухгалтерском балансе информацию. Из баланса можно узнать о наличии активов и обязательств компании по состоянию на отчетную дату (конец года). А отчет о финансовых результатах позволяет судить о размере доходов и понесенных расходах, наличии прибыли или убытков, то есть об эффективности работы предприятия за отчетный год.
Заполняется отчет о финансовых результатов на основании данных по бухгалтерским счетам 90 «Продажи», 91 «Прочие доходы и расходы» и 99 «Прибыли и убытки». Структуру отчета можно условно представить в виде четырех разделов [13, с. 202]:
— доходы и расходы по обычным видам деятельности,
— прочие доходы и расходы;
— финансовый результат организации;
— данные, приведенные справочно.
Согласно п. 4 ПБУ 9/99 «Доходы организации» и п. 4 ПБУ 10/99 «Расходы организации» все доходы и расходы организации в зависимости от их характера, условия получения и направлений деятельности подразделяются на:
— доходы (расходы) от обычных видов деятельности;
— прочие доходы (расходы).
Какие именно доходы и расходы отнести к основным видам деятельности, а какие к прочим, организации решают самостоятельно и закрепляют принципы классификации в учетной политике.
При заполнении отчета о финансовых результатах важно помнить, что показатели доходов и расходов не зачитываются между собой, а отражаются развернуто. Исключение из этого правила предусмотрено для прочих доходов и расходов. Согласно п. 18.2 ПБУ 9/99 и п. 21.2 ПБУ 10/99 в отчете о финансовых результатах можно показать разницу между прочими доходами и расходами за период, если[3]:
— правила бухгалтерского учета предусматривают или не запрещают такое отражение доходов и расходов;
— связанные доходы и расходы, возникающие в результате одного и того же или аналогичного по характеру факта хозяйственной деятельности, не являются существенными для характеристики финансового положения организации.
Например, организация вправе отразить в отчете разницу между доходами и расходами от сдачи имущества в аренду, если эти доходы относятся к прочим и деятельность по сдаче имущества в аренду не является существенной для организации.
Отчет о финансовых результатах формируется в целом по организации вне зависимости от применяемых режимов налогообложения и наличия обособленных подразделений.
Далее рассмотрим порядок определения показателей, отражаемых в отчете.
В отчет включаются показатели за отчетный и предыдущий годы. Если данные за два этих года оказались несопоставимы, то согласно п. 10 ПБУ 4/99 их следует скорректировать и привести в сопоставимый вид.
По строке 2110 «Выручка» приводится стоимость проданной готовой продукции, продажная стоимость реализованных товаров, а также выполненных работ или оказанных услуг. Показатель строки 2110 формируется как выручка организации, отраженная по кредиту субсчета 90-1 за вычетом дебетового оборота по следующим субсчетам счета 90 [23, с. 537]:
— субсчет 3 «Налог на добавленную стоимость»;
— субсчет 4 «Акцизы».
Выручка показывается по каждому виду деятельности отдельно, если ее размер составляет не менее 5% от общей суммы доходов организации за отчетный период (п. 18.1 ПБУ 9/99). Для этого к строке 2110 вводятся дополнительные расшифровочные строки, предназначенные для отражения сведений о выручке по разным видам деятельности, осуществляемым организацией.
По строке 2120 «Себестоимость продаж» отражаются расходы по обычным видам деятельности. В данной строке должны записываться расходы по тем видам деятельности, доходы от которых отражены по строке 2110. Поэтому если вы отдельно показали доходы по нескольким видам деятельности, то по этим видам деятельности нужно отдельно показать и расходы. То есть к строке 2120 должно быть столько же дополнительных строк, сколько введено к строке 2110. Показатели в строке 2120 записываются в круглых скобках.
В зависимости от установленного в учетной политике организации порядка учета общехозяйственных расходов они могут либо включаться в показатель строки 2120, либо отражаться отдельно в строке 2220 «Управленческие расходы». Если организация списывает сумму общехозяйственных расходов со счета 26 «Общехозяйственные расходы» на счета 20 «Основное производство», 23 «Вспомогательные производства» или 29 «Обслуживающие производства и хозяйства», то эта сумма будет отражена в строке 2120.
Если же организация полностью списывает общехозяйственные расходы со счета 26 на счет 90, то эти расходы указываются по строке 2220 «Управленческие расходы».
По строке 2100 «Валовая прибыль (убыток)» отражается прибыль организации, представляющая собой разность показателей строк 2110 и 2120. Отрицательная разница (убыток) показывается в круглых скобках.
По строке 2210 «Коммерческие расходы» указывается суммарный оборот по дебету счета 90 (в корреспонденции с кредитом счета 44 «Расходы на продажу»). В целях аккумулирования этих расходов для подготовки отчета организации будет целесообразно ввести отдельный субсчет к счету 90.
Напомним, что на счете 44 производственные организации отражают расходы, связанные со сбытом продукции (затраты на упаковку, комиссионные сборы, рекламные расходы и т.д.), а торговые компании — издержки обращения. Поэтому именно в этой строке отражаются их затраты на выплату заработной платы управленческому персоналу, бухгалтерии, арендную плату офисной части помещения, канцтовары и т.п.
Величина коммерческих расходов в отчете указывается в круглых скобках и уменьшает валовую прибыль организации.
По строке 2220 «Управленческие расходы» указывается суммарный оборот по дебету счета 90 в корреспонденции с кредитом счета 26 «Общехозяйственные расходы», на котором отражаются заработная плата управленческого персонала, бухгалтерии, арендная плата офисной части помещения, расходы на канцелярские товары, используемые для управленческих нужд организации и т.д. Показатель строки 2220 записывается в круглых скобках.
По строке 2200 «Прибыль (убыток) от продаж» фиксируется финансовый результат от реализации товаров, продукции, работ, услуг. Показатель определяется так: из величины, указанной в строке 2100, нужно вычесть показатели строк 2210 и 2220.
Если результат положительный, значит, организация за год получила прибыль. Отрицательный результат (убыток) отражается в круглых скобках.
При правильном заполнении отчета показатель по строке 2200 должен соответствовать обороту по счету 90, субсчет 9 «Прибыль (убыток) от продаж», в корреспонденции со счетом 99 «Прибыли и убытки»:
— Дебет 90-9 Кредит 99 — если получена прибыль;
— Дебет 99 Кредит 90-9 — если образовался убыток.
По строке 2310 «Доходы от участия в других организациях» указываются:
— доходы, полученные от совместной деятельности;
— доходы, полученные от участия в уставном капитале других организаций.
Для заполнения этой строки нужно определить оборот по кредиту счета 91, субсчет 1, в корреспонденции со счетом 76, субсчет 3 «Расчеты по причитающимся дивидендам и другим доходам».
По строке 2320 «Проценты к получению» необходимо записать сумму процентов, причитающихся организации по приобретенным (полученным) облигациям и векселям, банковским депозитам и по выданным займам и кредитам.
По данной строке отражаются обороты по кредиту счета 91, субсчет 1 «Прочие доходы», в части начисленных процентов к получению в корреспонденции со счетами 76 «Расчеты с разными дебиторами и кредиторами», 73, субсчет 1 «Расчеты по предоставленным займам», 51 «Расчетные счета» или 52 «Валютные счета» в зависимости от вида долговых обязательств.
В строке 2320 отражаются суммы процентов, подлежащих получению в результате операций, не являющихся для организации основным видом деятельности.
По строке 2330 «Проценты к уплате» фиксируется сумма процентов, которые организация должна в отчетном периоде уплатить по векселям, облигациям, полученным кредитам и займам. В бухгалтерском учете они отражаются по дебету счета 91, субсчет 2 «Прочие расходы», в корреспонденции со счетами 66 «Расчеты по краткосрочным кредитам и займам» и 67 «Расчеты по долгосрочным кредитам и займам». Показатель строки 2330 записывается в круглых скобках.
В случае, если организация привлекала займы или кредиты для приобретения имущества (основных средств, материалов, товаров и т.д.), проценты по этим заемным средствам, начисленные до принятия такого имущества к бухгалтерскому учету, включаются в его стоимость (п. 6 ПБУ 5/01 «Учет материально-производственных запасов», п. 7 ПБУ 15/2008 «Учет расходов по займам и кредитам»). Поэтому по строке 2330 указанные проценты не отражаются.
При заполнении строк 2320 и 2330 отчета необходимо учитывать суммы процентов, начисленные по состоянию на 31 декабря, независимо от того, когда они будут выплачены.
Доходы, которые организация относит к прочим в соответствии с п. 7 ПБУ 9/99 и выбранной учетной политикой, будут отражаться в строке 2340 «Прочие доходы».
Для заполнения строки 2340 используется оборот по кредиту счета 91, субсчет 1, в корреспонденции с дебетом счетов 10, 50, 52, 60, 62, 76, 98, 66 и 67. А так как доходы отражаются за минусом НДС, акцизов и прочих обязательных платежей, включаемых в стоимость товаров, работ и услуг, то рассчитанный выше показатель необходимо уменьшить на сумму оборота по дебету счета 91, субсчет 1, в корреспонденции с кредитом счета 68.
По строке 2350 «Прочие расходы» отражаются те расходы, которые организация относит к прочим на основании п. 11 ПБУ 10/99 и выбранной учетной политики. При заполнении строки 2350 используется показатель, определенный как оборот по дебету счета 91, субсчет 2 «Прочие расходы», в корреспонденции с кредитом счетов 01, 02, 10, 50, 52, 60, 62 и 76.
По строке 2300 «Прибыль (убыток) до налогообложения» формируется финансовый результат, полученный по итогам отчетного периода. Определяется он по следующей формуле:
строка 2300 = строка 2200 + строка 2310 + строка 2320 — строка 2330 + + строка 2340 — строка 2350.
В строке 2410 «Текущий налог на прибыль» фиксируется сумма начисленного налога, отраженная на счете 68, субсчет «Налог на прибыль» (с учетом отложенных и постоянных налоговых обязательств и активов).
Строки 2421, 2430 и 2450 заполняют те организации, которые применяют ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций». Остальные поставят в них прочерки.
По строке 2421 «Постоянные налоговые обязательства (активы)» указывается сумма постоянных налоговых активов или обязательств, которые организация сформировала в отчетном периоде на основе возникших положительных и отрицательных постоянных разниц. Напомним, что в бухгалтерском учете постоянные налоговые обязательства отражаются по дебету счета 99, субсчет «Постоянные налоговые обязательства (активы)», в корреспонденции с кредитом счета 68. Постоянные налоговые активы, наоборот, записываются по дебету счета 68, субсчет «Расчеты по налогу на прибыль», и кредиту счета 99, субсчет «Постоянные налоговые обязательства (активы)».
Если кредитовый оборот субсчета «Постоянные налоговые обязательства (активы)» больше его дебетового оборота, следовательно, постоянные налоговые активы больше начисленных постоянных налоговых обязательств. В таком случае разница, отраженная по строке 2421, признается отрицательной величиной и указывается в круглых скобках.
По строке 2430 «Изменение отложенных налоговых обязательств» указывается разница между кредитовым и дебетовым оборотом счета 77 в корреспонденции со счетом 68. Если обороты по кредиту больше оборотов по дебету, результат отражается в круглых скобках.
По строке 2450 «Изменение отложенных налоговых активов» отражается разница между дебетовым и кредитовым оборотами по счету 09 «Отложенные налоговые активы» в корреспонденции со счетом 68. Если данный показатель отрицательный, то он указывается в круглых скобках.
Обращаем внимание, что при заполнении строк 2430 и 2450 следует брать обороты по счетам 09 и 77 в корреспонденции со счетом 68, а не остатки по счетам.
Если организация применяет ПБУ 18/02, то должно выполняться такое соотношение:
строка 2410 = строка 2300 х ставка налога на прибыль + строка 2450 — — строка 2430 + строка 2421.
По строке 2460 «Прочее» организация может отразить следующие показатели:
— сумму ЕНВД для организаций, уплачивающих этот налог в отношении одного из видов деятельности;
— суммы штрафных санкций по налогам и сборам (эти суммы не включаются ни в состав расходов по обычным видам деятельности, ни в состав прочих расходов организации, а отражаются по дебету счета 99 в корреспонденции с соответствующими субсчетами счетов 68 или 69);
— суммы доплаты налога на прибыль, начисленные при обнаружении ошибок (искажений) в предыдущие налоговые периоды, так как они не влияют на показатель текущего налога на прибыль (такие разъяснения, в частности, содержатся в письмах Минфина России от 23.08.2004 № 07-05-14/219 и от 10.12.2004 № 07-05-14/328).
По строке 2400 «Чистая прибыль (убыток) отчетного периода» отражается конечный финансовый результат — прибыль или убыток, образовавшиеся после уплаты налога на прибыль. Эта величина показывает сумму нераспределенной прибыли (непогашенного убытка), полученной на конец года. Она должна отражаться в бухгалтерском учете при реформации баланса проводкой:
Дебет 99 Кредит 84
— отражена чистая прибыль, либо
Дебет 84 Кредит 99
Показатель строки 2400 вычисляется по следующей формуле:
строка 2400 = строка 2300 — строка 2410 + строка 2450 — строка 2430 — строка 2460.
Справочная часть отчета. Достаточно часто бухгалтеры игнорируют заполнение этой части отчета о финансовых результатах, однако налоговые органы могут расценить это как нарушение, за которое должностных лиц организации привлекут к административной ответственности по ст. 15.11 КоАП РФ «Грубое нарушение правил ведения бухгалтерского учета и представления бухгалтерской отчетности». Ведь под грубым нарушением понимается искажение любой статьи (строки) бухгалтерской отчетности не менее чем на 10%. Административный штраф за это нарушение составляет от 2000 до 3000 руб.
По строке 2510 «Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток)» отражается результат переоценки ОС и НМА, отраженный по счету 83 «Добавочный капитал». В строке указывается разница между положительным и отрицательным результатами переоценки. Если разница будет отрицательной, показатель указывается в круглых скобках.
Нормами действующего законодательства не установлено, какая именно информация подлежит отражению по строке 2520 «Результат от прочих операций, не включаемый в чистую прибыль (убыток) отчетного периода».
Показатель строки 2500 «Совокупный финансовый результат периода» определяется по следующей формуле:
строка 2500 = строка 2400 + строка 2510 + строка 2520.
Следующие две строки заполняют только акционерные общества.
По строке 2900 «Базовая прибыль (убыток) на акцию» акционерные общества обязаны раскрыть информацию о прибыли или убытке, приходящемся на одну обыкновенную акцию. Как рассчитать этот показатель, указано в п. 3-5 Методических рекомендаций по раскрытию информации о прибыли, приходящейся на одну акцию, утвержденных приказом Минфина России от 21.03.2000 № 29н [8].
Базовая прибыль (убыток) на акцию определяется как отношение базовой прибыли (убытка) отчетного периода к средневзвешенному количеству обыкновенных акций, находящихся в обращении в течение отчетного периода.
Строку 2910 заполняют только акционерные общества в случаях:
— конвертации всех конвертируемых ценных бумаг акционерного общества в обыкновенные акции;
— при исполнении всех договоров купли-продажи обыкновенных акций у эмитента по цене ниже их рыночной стоимости.
Показатель строки 2910 «Разводненная прибыль (убыток) на акцию» формируется также с учетом требований Методических рекомендаций. Под разводнением прибыли понимается ее уменьшение (увеличение убытка) в расчете на одну обыкновенную акцию в результате возможного в будущем выпуска дополнительных обыкновенных акций без соответствующего увеличения активов общества (п. 9 Методических рекомендаций).
Таким образом, финансовый результат отражает эффективность деятельности организации за определенный период времени, который отражается в отчете о финансовых результатах, который, в свою очередь, является информационной базой для проведения финансового анализа хозяйственной деятельности предприятия.
Источник: studbooks.net