
Владелец капитала, предоставляя его на определенное время в долг, рассчитывает на получение дохода от этой сделки. Размер ожидаемого дохода зависит от трех факторов: от величины капитала, предоставляемого в кредит, от срока, на который предоставлен кредит, и от величины ссудного процента или иначе процентной ставки.
Существуют различные методы начисления процентов. Основное их различие сводится к определению исходной суммы (базы), на которую начисляются проценты. Эта сумма может оставаться постоянной в течение всего периода или меняться. В зависимости от этого различают метод начисления по простым и сложным процентам.
При использовании сложных ставок процентов процентные деньги, начисленные после каждого периода начисления, присоединяются к сумме долга. Таким образом, база для начисления сложных процентов в отличие от использования простых процентов изменяется в каждом периоде начисления. Присоединение начисленных процентов к сумме, которая послужила базой для их начисления, называется капитализацией процентов. Иногда этот метод называют «процент на процент».
Как рассчитать доход по депозиту
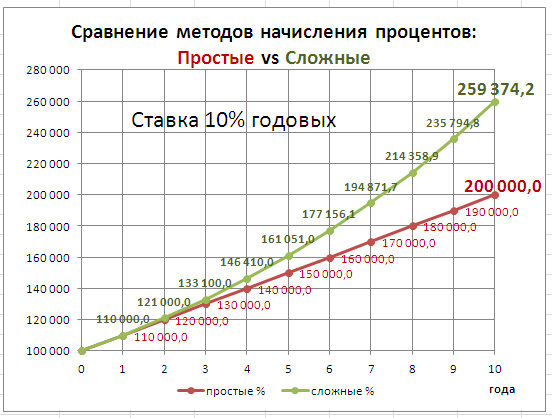
В файле примера приведен график для сравнения наращенной суммы с использованием простых и сложных процентов.
В этой статье рассмотрим начисление по сложным процентам в случае постоянной ставки. О переменной ставке в случае сложных процентов читайте здесь .
Начисление процентов 1 раз в год
Пусть первоначальная сумма вклада равна Р, тогда через один год сумма вклада с присоединенными процентами составит =Р*(1+i), через 2 года =P*(1+i)*(1+i)=P*(1+i)^2, через n лет – P*(1+i)^n. Таким образом, получим формулу наращения для сложных процентов: S = Р*(1+i)^n где S — наращенная сумма, i — годовая ставка, n — срок ссуды в годах, (1+ i)^n — множитель наращения.
Начисление процентов несколько раз в год
В рассмотренном выше случае капитализация производится 1 раз в год. При капитализации m раз в год формула наращения для сложных процентов выглядит так: S = Р*(1+i/m)^(n*m) i/m – это ставка за период. На практике обычно используют дискретные проценты (проценты, начисляемые за одинаковые интервалы времени: год (m=1), полугодие (m=2), квартал (m=4), месяц (m=12)).
В MS EXCEL вычислить наращенную сумму к концу срока вклада по сложным процентам можно разными способами.
Рассмотрим задачу : Пусть первоначальная сумма вклада равна 20т.р., годовая ставка = 15%, срок вклада 12 мес. Капитализация производится ежемесячно в конце периода.
Способ 1. Вычисление с помощью таблицы с формулами Это самый трудоемкий способ, но зато самый наглядный. Он заключается в том, чтобы последовательно вычислить величину вклада на конец каждого периода. В файле примера это реализовано на листе Постоянная ставка .
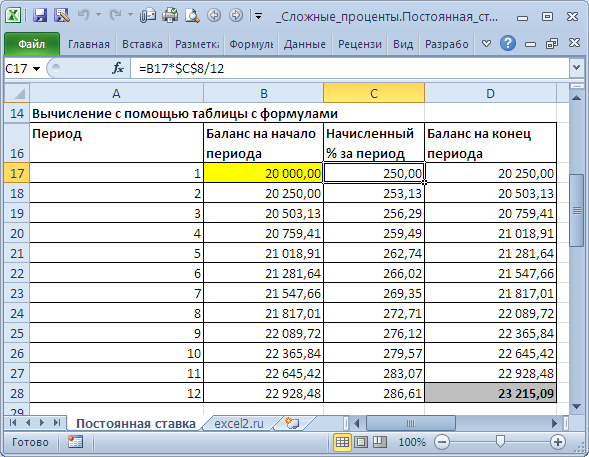
За первый период будут начислены проценты в сумме =20000*(15%/12) , т.к. капитализация производится ежемесячно, а в году, как известно, 12 мес. При начислении процентов за второй период, в качестве базы, на которую начисляются %, необходимо брать не начальную сумму вклада, а сумму вклада в конце первого периода (или начале второго). И так далее все 12 периодов.
[Личные финансы] Как рассчитывать банковские проценты
Способ 2. Вычисление с помощью формулы Наращенных процентов Подставим в формулу наращенной суммы S = Р*(1+i )^n значения из задачи. S = 20000*(1+15%/12)^12 Необходимо помнить, что в качестве процентной ставки нужно указывать ставку за период (период капитализации). Другой вариант записи формулы – через функцию СТЕПЕНЬ() =20000*СТЕПЕНЬ(1+15%/12; 12)
Способ 3. Вычисление с помощью функции БС(). Функция БС() позволяет определить будущую стоимость инвестиции при условии периодических равных платежей и постоянной процентной ставки, т.е. она предназначена прежде всего для расчетов в случае аннуитетных платежей . Однако, опустив 3-й параметр (ПЛТ=0), можно ее использовать и для расчета сложных процентов. =-БС(15%/12;12;;20000)
Или так =-БС(15%/12;12;0;20000;0)
Примечание . В случае переменной ставки для нахождения Будущей стоимости по методу сложных процентов используется функция БЗРАСПИС() .
Определяем сумму начисленных процентов
Рассмотрим задачу: Клиент банка положил на депозит 150 000 р. на 5 лет с ежегодным начислением сложных процентов по ставке 12 % годовых. Определить сумму начисленных процентов.
Сумма начисленных процентов I равна разности между величиной наращенной суммы S и начальной суммой Р. Используя формулу для определения наращенной суммы S = Р*(1+i )^n, получим: I = S – P= Р*(1+i)^n – Р=P*((1+i)^n –1)=150000*((1+12%)^5-1) Результат: 114 351,25р. Для сравнения: начисление по простой ставке даст результат 90 000р. (см. файл примера ).
Определяем Срок долга
Рассмотрим задачу: Клиент банка положил на депозит некую сумму с ежегодным начислением сложных процентов по ставке 12 % годовых. Через какой срок сумма вклада удвоится? Логарифмируя обе части уравнения S = Р*(1+i)^n, решим его относительно неизвестного параметра n.
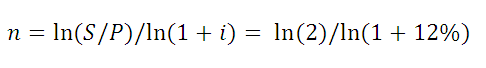
В файле примера приведено решение, ответ 6,12 лет.
Вычисляем ставку сложных процентов
Рассмотрим задачу: Клиент банка положил на депозит 150 000 р. с ежегодным начислением сложных процентов. При какой годовой ставке сумма вклада удвоится через 5 лет?
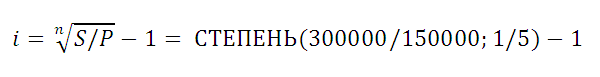
В файле примера приведено решение, ответ 14,87%.
Примечание . Об эффективной ставке процентов читайте в этой статье .
Учет (дисконтирование) по сложным процентам
Дисконтирование основывается на базе концепции стоимости денег во времени: деньги, доступные в настоящее время, стоят больше, чем та же самая сумма в будущем, вследствие их потенциала обеспечить доход. Рассмотрим 2 вида учета: математический и банковский.
Математический учет . В этом случае решается задача обратная наращению по сложным процентам, т.е. вычисления производятся по формуле Р=S/(1+i )^n Величину Р, полученную дисконтированием S, называют современной, или текущей стоимостью, или приведенной величиной S. Суммы Р и S эквивалентны в том смысле, что платеж в сумме S через n лет равноценен сумме Р, выплачиваемой в настоящий момент. Здесь разность D = S — P называется дисконтом.
Пример . Через 7 лет страхователю будет выплачена сумма 2000000 руб. Определить современную стоимость суммы при условии, что применяется ставка сложных процентов в 15% годовых. Другими словами, известно: n = 7 лет, S = 2 000 000 руб., i = 15% .
Решение. P = 2000000/(1+15% )^7 Значение текущей стоимости будет меньше, т.к. открыв сегодня вклад на сумму Р с ежегодной капитализацией по ставке 15% мы получим через 7 лет сумму 2 млн. руб.
Тот же результат можно получить с помощью формулы =ПС(15%;7;;-2000000;1) Функция ПС() возвращает приведенную (к текущему моменту) стоимость инвестиции и рассмотрена здесь .
Банковский учет . В этом случае предполагается использование сложной учетной ставки. Дисконтирование по сложной учетной ставке осуществляется по формуле: Р = S*(1- dсл )^n где dcл — сложная годовая учетная ставка.
При использовании сложной учетной ставки процесс дисконтирования происходит с прогрессирующим замедлением, так как учетная ставка каждый раз применяется к сумме, уменьшенной за предыдущий период на величину дисконта.
Сравнив формулу наращения для сложных процентов S = Р*(1+i )^n и формулу дисконтирования по сложной учетной ставке Р = S*(1- dсл )^n придем к выводу, что заменив знак у ставки на противоположный, мы можем для расчета дисконтированной величины использовать все три способа вычисления наращения по сложным процентам, рассмотренные в разделе статьи Начисление процентов несколько раз в год .
Расчет сложных процентов в случае регулярного пополнения вклада
В файле примера (лист «С поплнением») произведен расчет суммы вклада в случае регулярного пополнения на одну и ту же сумму. Для этого использована функция БС() .
Если сумма вклада пополняется нерегулярно и/или различными платежами, то для расчета необходимо использовать таблицу, которая также приведена в файле примера. Естественно, в случае регулярных и равновеликих платежей итоговые суммы вычисленные с помощью таблицы и функции БС() — совпадают.
Источник: excel2.ru
Формула простых процентов по вкладу: примеры расчетов

Самый распространенный и простой способ инвестиций, имеющийся сегодня в распоряжении каждого, – это банковский вклад. Этот вид инвестиций можно отнести к достаточно надежным, но при этом следует иметь в виду, что, как правило, предлагаемые банками ставки редко покрывают инфляционные потери. Другими словами, посредством вклада свои деньги удается сохранить, но не приумножить.
Какие бывают
Маркетинговые службы банков изощряются в придумывании разных названий для этих вкладов. Спектр их крайне широк. Например, в Сбербанке это, помимо классической тройки «Сохраняй», «Пополняй» и «Управляй», — различные «Лидеры», «Просто семь», «Юбилейные» и много-много других. В других банках встречаются вклады «Выгодный», «Доходный», «Максимальная выгода» и прочие.
Необходимо помнить, что все эти названия служат лишь одной цели – максимального привлечения клиентов с их деньгами. Поэтому обращать на них особое внимание явно не стоит. Попробуем разобраться с тем, куда лучше разместить денежные средства и как рассчитать проценты по ним с помощью формулы простых процентов по вкладу.
На что обратить внимание
Разумеется, прежде всего следует выбрать банк. Случаи массового отзыва банковских лицензий в последнее время настолько стали обычным явлением, что здесь нужна особая осторожность. Поэтому выбор должен пасть на системообразующие банки, или проще – те финансовые учреждения, которые слишком большие, чтобы «упасть» без последствий для всей страны.
Реклама повышенных, иногда просто запредельных процентов должна отпугивать, а не привлекать потенциальных клиентов. Уроки МММ, «Властилины», «Горного Алтая» и прочих мало чему научили наших граждан. Сумма вклада до определенного размера как бы застрахована государством, но если себе представить, какие круги ада нужно пройти, чтобы получить свои исчезнувшие в разорившимся банке деньги, неизбежно приходишь к выводу об излишнем риске.
Главные характеристики
Любой вклад, или депозит, в финансовом учреждении можно охарактеризовать четырьмя главными чертами:
- Ставка процента.
- Способ выплаты процентов (в конце срока или периодично).
- Условия досрочного снятия всей или части суммы.
- Возможность пополнения до истечения срока его действия.
Все остальное – это так называемые «дудочки и свисточки», придуманные, как и сами названия вкладов, для привлечения внимания к банковскому продукту. Тем не менее и с этими нюансами тоже стоит ознакомиться в целях исключения скрытых издержек. Например, дополнительное страхование вклада, различные комиссии, плата за снятие денег и прочие хитрости.
В последнее время они почти не применяются, но бдительность терять не следует. И во всех случаях нужно помнить, что любой банк, любое финансовое учреждение в убыток себе ради клиента работать не будет. Если с 3-м и 4-м пунктом вопросов, как правило, не возникает, рассмотрим формулу начисления простых процентов по вкладу.
Простые проценты
Как следует из названия, формула расчета простых процентов по вкладу очень простая. Выглядит она следующим образом:
П = (Вклад / 100) × Ставка × Г
- П – сумма простых процентов по вкладу за один год;
- вклад – сумма, размещенная на счете;
- ставка – ставка процента в процентах годовых;
- г – срок размещения денежных средств в годах.
Здесь речь идет о выплате процентов в конце срока. Для целого количества лет, когда Г = 1 или 2, и так далее, — сумма дохода по формуле расчета простых процентов по вкладу рассчитывается элементарно.
Если же срок размещения финансов составляет несколько месяцев или дней, к приведенной выше формуле необходимо добавить следующие расчеты:
- Вычислить значение П, то есть теоретическую сумму процентов, которая будет начислена на вклад за год.
- Затем результат следует разделить на 12 (количество месяцев в году) и умножить на количество месяцев вклада. Например, 500 000 рублей размещается под 6,2 % годовых на срок 7 месяцев. Расчеты будут выглядеть следующим образом:
500000 / 100 = 5000; 5000 × 6,2 = 31000 (это сумма процентов за полный год).
А за 7 месяцев получается: 31 000 / 12 × 7 = 18083,33
Таким образом, в момент завершения срока вклада на счету будет:
500000 + 18.083,33 = 518.083,33
Если же речь идет о днях, тогда годовую сумму процентов следует делить не на 12, а на 365 или 366 (количество дней в конкретном году) и умножать на количество дней, в течение которых вклад будет находится в финансовом учреждении.
Например, уже упомянутая сумма размещена не на 7 месяцев, как в предыдущем примере, а на 22 дня. Тогда значение годовых процентов, 31 000 делится на 365 с результатом 84,93, который выражает сумму процентов за один день, и после этого умножается на количество дней вклада: 84,93 × 22 = 1868,46
В момент окончания срока депозита, то есть через 22 дня, сумма составит: 500000 + 1868,45 = 501868,45.
Разобравшись с простым расчетом, можно переходить к формуле расчета простых и сложных процентов по вкладу.
Сложные проценты
Несмотря на название, здесь тоже нет ничего особенно сложного, хотя формулы простых и сложных процентов по вкладу различаются. Во втором случае она выглядит несколько устрашающе:
П = Вклад × (Ставка / 100 / N) ^ N
Где N – количество периодов начисления процентов.
Если попробовать изложить проще, то такой расчет отличается от формулы простых процентов по вкладу количеством начислений. Если в простом вкладе проценты начисляются один раз, в конце срока, то в сложном они могут насчитываться раз в месяц, раз в квартал, раз в полгода, и все это — в пределах срока. При этом, если начисленные проценты присоединяются к основной сумме на счете, тогда это будет так называемый вклад с капитализацией, а если они по требованию владельца перечисляются на другой счет, например на карточку, тогда это будет обычное размещение денежных средств, к которому можно применять формулу простых процентов по вкладу, но считая их не на весь период действия депозита, а только на период начисления.
Вклад с капитализацией
На сегодняшний день это, пожалуй, самый распространенный вид вклада. Его суть в том, что в конце каждого периода начисления, а это, как правило, один месяц, на основную сумму начисляются проценты за этот самый месяц и суммируются с ней. В следующем месяце расчет новых процентов идет уже не от начальной суммы вклада, а от увеличенной на сумму процентов за предыдущий месяц. Другими словами, здесь формула простых процентов по вкладу применяется каждый месяц, но каждый раз она считается от увеличенной на проценты за предыдущий месяц основной суммы. Возьмем уже известный пример с теми же параметрами, но теперь рассмотрим размещение денежных средств с ежемесячной капитализацией и будем считать по формуле простых процентов по вкладу, но ежемесячно:
Сумма процентов за первый месяц. 500000 / 100 × 6,2 / 12 = 2583,33. Эта сумма процентов присоединяется к основному вкладу: 500000 + 2583,33 = 502583,33
Проценты за второй месяц рассчитываются уже от увеличенной основной суммы 502583,33 / 100 × 6,2 / 12 = 2596,69. И снова эта сумма прибавляется к основному вкладу: 502583,33 + 2596,69 = 505180,02.
В принципе, уже приведенную формулу простых процентов по вкладу с капитализацией можно применять сразу, без использования возведения в степень. Результат будет такой же, просто вычисления могут занять больше времени.
В чем же разница
Сравним результаты расчетов по формуле простых процентов по вкладу и по формуле сложных процентов по вкладу с ежемесячной капитализацией из приведенного выше примера сроком в один год.
Простые проценты: 500000 / 100*6,2 = 31000; 500000 + 31000 = 531000. Сложные проценты с ежемесячным начислением, то есть здесь 12 периодов начисления:
6,2 / 100 / 12= 0,0051666 + 1= 1,0051666 (возведенные в 12 степень) = 1,06333
1,06333 × 500.000 = 531665.
За один год разница получилась в 665 рублей.
Магия сложных процентов
В предыдущем примере разница между процентами в расчете по формулам простых и сложных процентов не производит большого впечатления. Однако на длительных периодах времени она больше, чем просто внушительна. Существует множество историй, начиная с библейских, о том, в какие суммы могли превратиться мелкие вклады, размещенные под сложный процент на длительном горизонте. Мелкий вклад за пару сотен лет, благодаря этой магии, превращается в миллиарды.
Источник: fb.ru
Начисление сложных процентов по вкладам и инвестициям
Любой человек в современном мире рано или поздно сталкивается со сложным процентом. Как правило, знакомство со сложными процентами происходит в банке при расчете доходности по вкладу. Поскольку знание этого понятия является фундаментальным для любого инвестора, поэтому решил посвятить этой теме целую статью, в которой раз и навсегда разобраться в начислении сложных процентов. Для удобства я буду рассматривать явление сложных процентов на примере банковских вкладов. Надеюсь, что эта статья будет полезна не только новичкам в инвестировании, но и опытным инвесторам для правильного планирования доходности портфеля.
Итак, что же такое сложный процент. Говоря простым языком, это постоянное увеличение инвестиционного капитала за счет прибыли, при этом полученный доход участвует в получении новой прибыли за следующий расчетный период. Магия сложных процентов заключается в ускоренном росте капитала и прибыли, за счет постоянного реинвестирования, в банках еще это называют капитализацией.
Как рассчитать сложный процент по вкладу в банке
Важно! Я веду этот блог уже почти 10 лет. Все это время я регулярно публикую отчеты о результатах публичных инвестиций. Сейчас мой публичный инвестпортфель — более 5 000 000 рублей.
Со временем этот сайт стал больше базой знаний для читателей, а все актуальные события в портфеле и не только я публикую в открытом телеграм-канале. Подписывайтесь, если хотите быть в курсе того, куда я инвестирую.
Прежде чем понять, как рассчитать сложный процент по вкладу, давайте разберемся с простыми процентами. Простые проценты часто используют при подсчете прибыли по банковскому депозиту, со снятием дохода в расчетные периоды. К примеру, если мы инвестируем 100$ на 10 лет под 10% годовых, то через год мы сможем забрать всего 110$. А после окончания срока депозита, вклад удвоится.
1-й год: 100$ + 100$*0,10 = 110$
10-й год: 100 + 100$*0,10*10 лет = 200$
Ощутимым преимуществом простых процентов (инвестирования без капитализации), является возможность использование текущей прибыли в других целях.
Теперь на этом же простом примере разберем, как просчитать сложный процент при ежегодной капитализации.
1-й год: 100 + 10% = 110$
2-й год: 110 + 10% = 121$
10-й-год: 236 + 10% = 260$
Рекомендую прочитать также:

Долговая нагрузка компании — где смотреть и как оценивать
Что инвестору нужно знать о долговой нагрузке компании
Как видно из примера, сложный банковский процент существенно интереснее, с применением этого метода прибыль вкладчика на 30% больше, чем при простом проценте. Эта сумма может быть еще большей, если применять не ежегодную капитализацию (начисление процентов), а ежеквартальную или ежемесячную.
Суть процесса начисления сложных процентов с капитализацией в том, что доход приносит не только первоначальная сумма вклада, но и каждое начисление прибыли. При этом сумма увеличивается с большой скоростью, и чем чаще будет фиксироваться прибыль, тем больше будет доход.
Формулы расчета сложных процентов
Посчитать сложный процент на любом калькуляторе можно по следующей формуле:
C — итог,
C0 — сумма первоначального вклада,
P — процент годовых,
m — период капитализации (месяц),
n — периоды инвестирования.
Можно посчитать и сложный процент с пополнением (D), формула для расчета, правда, будет выглядеть немного страшнее :
C=C0 *(1+P*m/100*12)^n + (D *(1+P*m/100*12)^(n+1) — D *(1+P*m/100*12)) / (P*m)/100*12)
Эту же формулу расчета сложных процентов можно использовать и для банковских вкладов.
На самом деле формулы нужны только тем, кто хочет досконально разобраться в вопросе. В наш век информационных технологий существует множество инструментов, с помощью которых можно без труда рассчитаете сложный процент. Есть готовые программки, которые называются калькуляторами сложных процентов (целая куча в сети), а можно попросту забить нужные формулы в таблицу Excel, что я и сделал, специально для этой статьи.
Я сравнил начисление простых и сложных процентов (при постоянном реинвестировании), при стартовом капитале 1 млн рублей и ежемесячном пополнении в 30 т.р. Допустим, что мы получаем условную ежемесячную доходность в 1%/мес. Рассчеты показывают, что вариант с ежемесячным реинвестированием прибыли. За 10 лет капитал реинвестирующего инвестора превысит капитал, не реинвестирующего прибыль инвестора, более чем в 2 раза!
Рекомендую прочитать также:
Текущая ликвидность и мгновенная ликвидность: применение в стоимостном анализе
Current ratio и quick ratio — текущая ликвидность и мгновенная ликвидность
Подсчитывая возможные прибыли, можно заметить, что при увеличении первоначальной суммы вклада, прибыль, получаемая с использованием сложного процента будет существенно увеличиваться. Но пусть это не вводит вас в заблуждение, поскольку это всего лишь теоретический расчет, без учета подводных инвестиционных камней и особенностей каждого инструмента. Если есть какие-нибудь вопросы пишите в комментариях, послезавтра подведу итог очередной ленивой инвестиционной недели.
Источник: smfanton.ru