
Бета-коэффициент — число, описывающее взаимоотношение между изменением цены на актив и общим изменением рынка. Высокая бета означает, что цена на актив сильно растет, когда рынок движется вверх и сильно падает, когда рынок движется вниз. Низкая бета означает, что изменения актива относительно независимы от колебаний общего рынка.
Поскольку бета считается по отношению к общему рынку, нужен бенчмарк, представляющий общий рынок. В большинстве случаев, когда речь идет об американском рынке, используется индекс SP500, когда SP падает, но такой фонд имел бы одну бету и не имел бы альфы. Управляющий, который производил бы альфу, обгонял SP500 упал на 8%. XYZ должна упасть тоже на 8% за этот период.
— Компания LMN, золотодобывающая компания, имеет бету -1.4. За год Shttps://long-short.pro/beta-koeffitsient-312/» target=»_blank»]long-short.pro[/mask_link]
Порядок определения ставки дисконтирования в соответствии с требованиями IAS 36 на практическом примере
Таким образом, с учетом вышеизложенных рекомендаций стандарта для определения ставки дисконтирования используется модель средневзвешенной стоимости капитала – Weighted Average Cost Of Capital (WACC).
Бета-коэффициент на пальцах
Средневзвешенная стоимость капитала (WACC) рассчитывается по формуле:
WACC = (1 — T) x Dd x Wd + De x We
- WACC – средневзвешенная стоимость капитала, %;
- T – эффективная ставка налога на прибыль, доли ед.;
- Dd – стоимость долга (cost of debt, стоимость привлечения заемных средств), %;
- Wd – доля заемных средств, доли единицы;
- De – стоимость собственного капитала, %;
- We – доля собственных средств, доли ед.
Стоимость собственного капитала De (cost of equity) – доходность, которую инвесторы ожидают от инвестиций в собственный капитал.
Стоимость собственного капитала определяется по модели оценки капитальных активов (Capital Asset Pricing Model, CAPM):
De = Rf + β x (Rm — Rf) + RiskA + RiskB + RiskC
- Rf – безрисковая ставка, %;
- β – коэффициент бета, доли единицы;
- Rm – доходность на рыночный портфель, %
- Rm — Rf – рыночная премия за риск (Equity risk premium), %;
- RiskA – риск, связанный с небольшим размером компании, %;
- RiskB – страновой риск, %;
- RiskC – специфический риск оцениваемой компании, %.
Далее рассмотрим порядок определения ставки дисконтирования на практическом примере для условной небольшой компании с капитализацией до 2,46 млн. долл. США, относящейся к отрасли Metals
Коэффициент Beta (β) может быть определен самостоятельно как среднее значение по компаниям-аналогам или путем использования среднеотраслевых коэффициентов β, представленных в открытых источниках информации.
Коэффициент бета компании без учета долгового бремени определяется видом деятельности, которым занимается компания, и ее операционным рычагом. В качестве целевой структуры капитала необходимо использовать среднеотраслевые данные.
Для отрасли Metals
Коэффициент корреляции и бета акции
Доходность российских облигаций в долларах принята на уровне суммарного значения установленной безрисковой ставки и премии за страновой риск и составляет 5,68%.
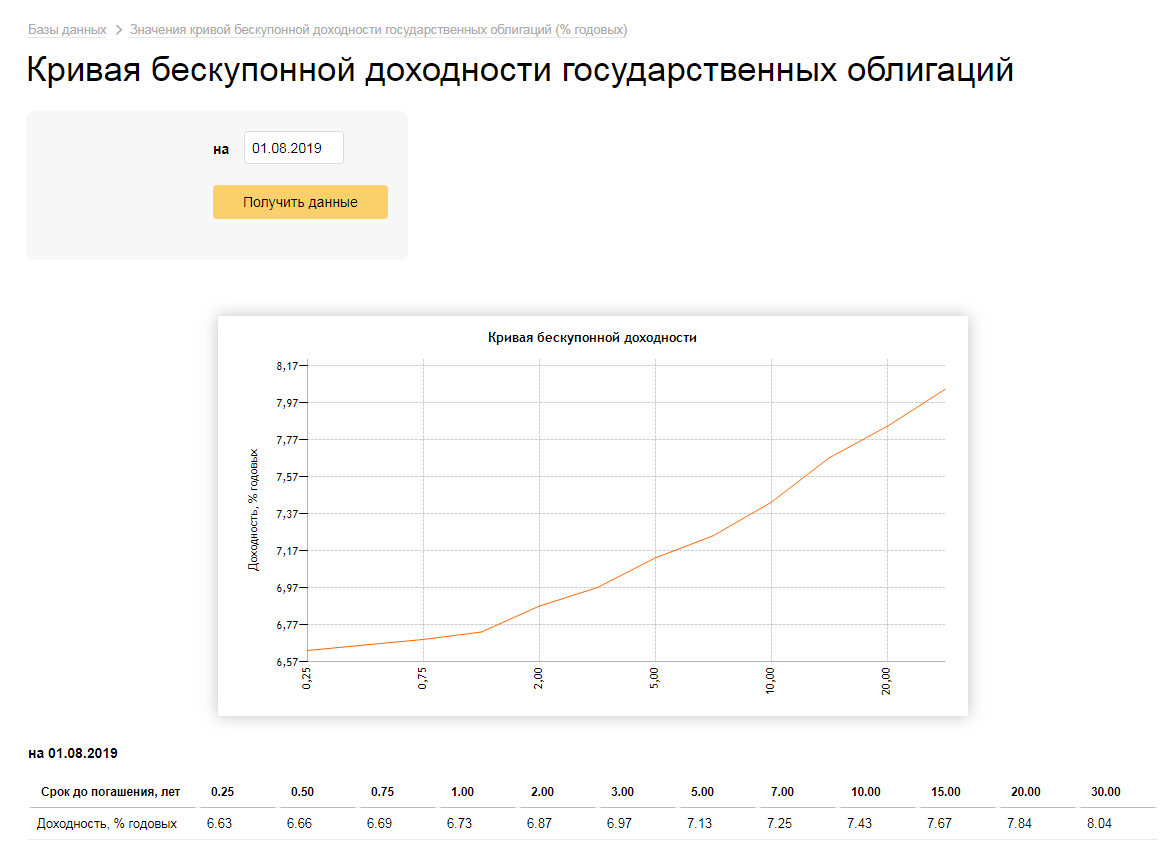
Доходность российских облигаций в рублях принята как значение кривой бескупонной доходности государственных облигаций по состоянию на 01.08.2019 со сроком погашения 30 лет (https://www.cbr.ru/hd_base/zcyc_params/zcyc/), которое составляет 8,04%.
Копия интернет-страницы сайта https://www.cbr.ru/ для определения бескупонной доходности государственных облигаций:
Тогда рублевая ставка составит:
Dруб = (1 + 16,3%) x (1 + 8,04) / (1 + 5,68%) — 1 = 18,9%
Таким образом, стоимость собственного капитала составляет 18,9%. Для определения средневзвешенной стоимости капитала осталось определить стоимость заемного капитала, а также доли собственного и заемного капитала.
Стоимость заемного капитала (до налогов).
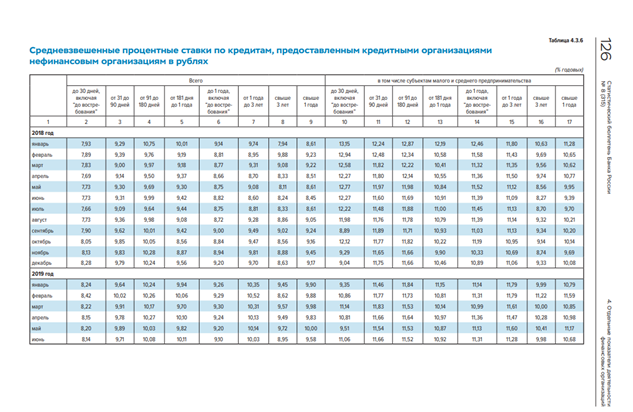
Копия интернет-страницы сайта https://www.cbr.ru/ для определения средневзвешенной ставки по кредитам, предоставленным кредитными организациями нефинансовым организациям в рублях на срок от 3 лет:
Доля собственного капитала определяется по формуле:
We = 1 / (1 + D/E)
Тогда значение доли собственного капитала составит:
We = 1 / (1 + 41,78%) = 0,705
Значение доли заемного капитала составит:
Wd = 1 — 0,705 = 0,295
Определенные выше составляющие позволяют определить средневзвешенную стоимость капитала (WACC):
WACC = (1 — 0,2) x 0,0895 x 0,295 + 0,189 x 0,705
Полученная ставка дисконтирования является номинальной рублевой посленалоговой.
Доналоговая ставка дисконтирования может быть определена по методу освобождения посленалоговой ставки дисконтирования от налога на прибыль:
Посленалоговая ставка = доналоговая ставка x (1 — t)
Таким образом доналоговая ставка WACC составит:
15,4% / (1 — 20%) = 19,25%
Изложенный порядок определения ставки дисконтирования наглядно продемонстрировал, что этап ее определения один из самых сложных в процессе проведения теста на обесценение.
Для проведения тестирования на обесценение одним из наиболее часто используемых методов определения ставки дисконтирования является модель средневзвешенной стоимости капитала (WACC), при этом, в зависимости от даты, сферы деятельности компании, ее специфики, ставка дисконтирования может существенно отличаться.
Рекомендуйте статью коллегам:
читать всем! стоит ознакомиться не интересно 126 человек проголосовало
очень важное
Комментарии читателей

Дмитрий 16.01.2022 20:54
Хорошо изложено, но:
1. Получение рублевой ставки — это фактически корректировка на инфляцию, т.е.учет эффекта Фишера. Кроме инфляции у вас в однотипных инструментах (30-летние американские и российские бумаги) при корректировке на страновые риски разницы нет. Потому сравнивать на мой взгляд нужно доходность российских бумаг с американскими с добавлением риска на страну. Тогда Вы перекидываете мостик между оценкой капитала у них и у нас.
2. Непонятно почему полученный WACC в размере 15,4% Вы корректируете на налоги. Налоги вы учли при формировании щита в заемной части. Представьте, что вы финансируетесь только за счет собственных средств и не планируете привлекать займы в будущем. Нигде в литературе такого не встречал.
Источник: www.audit-it.ru
Бета
Бета — это популярная мера риска ценной бумаги или портфеля, используемая в модели ценообразования капитальных активов (CAPM). Она показывает, как движется цена актива по сравнению с его эталонным рынком.
Бета всегда измеряется по отношению к рынку в целом или какому-либо бенчмарку. Таким образом, один актив может иметь разные показатели беты в зависимости от используемого бенчмарка.
Что вам может сказать бета
Коэффициент бета может принимать любое значение, положительное или отрицательное. Положительное значение бета означает, что цена актива движется в том же направлении, что и его рынок. Отрицательная бета означает, что цена актива движется в противоположном направлении.
Значение бета показывает силу корреляции цены актива с рынком. Например, бета, равная 2, означает, что рост или падение стоимости актива примерно вдвое превышает движение рынка. Обычно это признак более рискованного актива или актива с использованием заемных средств. Бета 0,5 указывает на то, что актив менее восприимчив к движениям рынка и, как правило, менее волатилен. Бета, равная 0, указывает на то, что движение цены актива не коррелирует с рынком.
Источник: portfolioslab.com