
Кредитный комитет — постоянно действующий коллегиальный орган банка, ответственный за принятие окончательного решения об одобрении или отказе в выдаче кредита заемщику и утверждающий условия кредитования для него.
- Кредитный комитет — коллегиальный орган банка, принимающий решение о выдаче кредита.
- В процессе проверки заявки на кредит участвуют кредитная служба, юридическая служба и служба безопасности банка.
- Проверка информации в кредитной заявке может занимать от одного до нескольких дней.
- Первоначально проверяются данные, указанные в анкете заемщика.
- Затем происходит проверка заявителя со стороны службы безопасности.
- Оценивается платежеспособность заемщика.
- Используется оценка кредитных рисков при одобрении займа.
- Проверить одобрение кредита можно через личный кабинет заемщика НБКИ.
- Для получения ПКР необходимо завести личный кабинет на сайте НБКИ и отправить заявку онлайн.
- Кредитными брокерами являются финансовые консультанты, которые помогают с оформлением кредита.
- Банк использует систему скоринга для оценки заемщика и предсказания его платежной дисциплины.
- Московский кредитный банк, Сбербанк и Совкомбанк чаще всего одобряют кредиты.
- Предварительное одобрение кредита может быть отменено после детальной проверки.
- Есть банки, которые не отказывают в кредитах, например Локо-Банк, Московский кредитный банк и Сбербанк.
- Проценты по ссудам являются источником дохода для финансовых организаций.
- Кредит часто предварительно одобряют, чтобы удержать клиента, и только потом проводят детальную проверку.
- Кто проверяет заявки на кредит
- Как происходит процесс одобрения кредита
- Как проверить одобрили кредит или нет
- Кто может помочь с оформлением кредита
- Как банк решает кому дать кредит
- В каком банке чаще всего одобряют кредит
- Почему предварительно одобряют кредит а потом нет
- Какие банки не отказывают в кредитах
- Какие банки не проверяют кредитную историю
- Что значит предварительно одобрена заявка на кредит
- Где точно дадут кредит
- Как долго рассматривают заявку на кредит
- В каком случае могут не дать кредит
- Кому не одобряют кредиты
- Как правильно подать заявку на кредит чтобы одобрили
- Что сделать чтобы не отказали в кредите
- Где банки смотрят кредитную историю
- Какая вероятность одобрения кредита
- Зачем банки звонят на работу
- Как происходит рассмотрение заявки на кредит в банке
- Можно ли отказаться от кредита после его одобрения
- Как поднять свою кредитную историю
- Как быстро улучшить свою кредитную историю
- Где банки проверяют кредитную историю
- Что будет если часто подавать заявки на кредит
Кто проверяет заявки на кредит
В проверке оценки заемщика принимают участие несколько служб банка: кредитная, юридическая, служба безопасности. Ими производится тщательная проверка информации, предоставленной заемщиком, поэтому срок рассмотрения кредитной заявки может занимать от одного до нескольких дней.
Как «обнулить» плохую кредитную историю?
Как узнать, оформлен ли на вас кредит
Как происходит процесс одобрения кредита
Сначала проверяются данные, представленные в анкете; затем к процессу подключается служба безопасности кредитной организации, собирающая данные о заявителе; далее происходит оценка его платежеспособности; после чего оцениваются кредитные риски, возникающие при одобрении займа.
Как проверить одобрили кредит или нет
Кто может помочь с оформлением кредита
Кредитными брокерами обычно называют себя финансовые консультанты, которые помогают потенциальным заемщикам выбрать банк, собрать документы и оформить заявку на кредит. За свои советы и помощь консультанты вправе брать деньги. И вам решать — стоит ли оплачивать их услуги.
Как банк решает кому дать кредит
Скоринг — это система оценки заемщика, с помощью которой банки и крупные микрофинансовые организации (МФО) могут предсказать, насколько аккуратно человек будет выплачивать кредит. В основе прогноза лежат математические расчеты и статистика.
В каком банке чаще всего одобряют кредит
Банк, который точно одобрит кредит
Московский кредитный банк (МКБ) — На любые цели — от 14.2% Сбербанк — На любые цели — от 15.9% Совкомбанк — Прайм Выгодный — от 6.9% Сбербанк — Рефинансирование — от 12.5%
Почему предварительно одобряют кредит а потом нет
За счет процентов по ссудам финансовые организации получают доход. Когда гражданин подает заявку, компании необходимо удержать клиента, поэтому практически всегда его запрос сразу одобряют. И только потом начинают детальную проверку.
Какие банки не отказывают в кредитах
Где взять кредит без отказа:
- Локо-Банк — Наличными — от 10.9%
- Московский кредитный банк (МКБ) — На любые цели — от 14.2%
- Сбербанк — На любые цели — от 15.9%
- Совкомбанк — Прайм Выгодный — от 6.9%
- Сбербанк — Рефинансирование — от 12.5%
Какие банки не проверяют кредитную историю
Банки, выдающие кредит без проверки кредитной истории:
- ВТБ — Наличными (без подтверждения дохода)
- Райффайзенбанк — Наличными (без справок о доходе)
- Ситибанк — На любые цели
- Тинькофф — Кредит под залог авто
- Совкомбанк — Стандартный плюс
- ОТП Банк — Наличными
- Альфа-Банк — Наличными
Что значит предварительно одобрена заявка на кредит
Такой статус по заявке означает, что сотрудникам банка для решения по выдаче кредита необходимо проверить предоставленные данные или запросить дополнительные документы.
Где точно дадут кредит
Банки со 100 процентным одобрением кредита
50 000 — 3 000 000 ₽
100 000 — 5 000 000 ₽
50 000 — 5 000 000 ₽
50 000 — 300 000 ₽
Как долго рассматривают заявку на кредит
Для потребкредитов — от 2 минут и не более 2 рабочих дней; Для рефинансирования — от 2 минут и не более 2 рабочих дней Для кредитных карт — от 1 минуты и не более 2 рабочих дней Для ипотеки — от 2 минут и не более 8 рабочих дней.
В каком случае могут не дать кредит
Почему могут отказать в кредите
Вот причины, по которым чаще всего не дают кредит: плохая кредитная история или ошибки в истории выплат по кредитам; небольшой доход в месяц; у клиента уже есть действующий кредит наличными в нашем банке.
Кому не одобряют кредиты
Если КИ плохая или нулевая, есть частые и длительные просрочки, сведения о процедуре банкротства, заемщику могут отказать в выдаче. Также банки не одобряют частое кредитование в микрофинансовых организациях. Информацию о кредитах можно узнать самостоятельно в бюро кредитных историй.
Как правильно подать заявку на кредит чтобы одобрили
Чтобы одобрили заявку на получение кредита, потенциальный заемщик должен соблюсти ряд требований: Иметь безупречную кредитную историю, причем полное ее отсутствие не является положительным фактором; Представить справку, подтверждающую уровень дохода. Традиционная форма — №2-НДФЛ от работодателя.
Что сделать чтобы не отказали в кредите
Как правильно взять кредит — 4 совета:
- Грамотно и взвешенно принимаем решение о кредите Подумайте хорошо, обязательно ли вам необходимо финансирование.
- Объективно оцениваем финансовые возможности
- Подробно изучаем перечень банков
- Выбираем только лучшие условия
Где банки смотрят кредитную историю
Эта информация хранится в специальных организациях — бюро кредитных историй (БКИ). Их несколько, и каждый банк, МФО и КПК вправе выбрать любое бюро, в которое он будет передавать информацию о своих заемщиках.
Какая вероятность одобрения кредита
По данным Национального бюро кредитных историй (НБКИ), банки в среднем одобряют от 30% до 50% поступающих заявок на розничные займы. То есть фактически каждый второй человек, обратившийся в банк за кредитом, получает отказ.
Зачем банки звонят на работу
Банк запрашивает сведения о работнике, чтобы одобрить кредит
Они интересуются стажем его работы в компании, должностью и заработной платой. Эти сведения относятся к персональным данным (письмо Роскомнадзора от 07.02.2014 № 08КМ-3681).
Как происходит рассмотрение заявки на кредит в банке
Общий принцип анализа данных заемщика одинаков во всех банках и состоит из нескольких последовательных этапов:
- Этап №1. Визуальная оценка потенциального заемщика.
- Этап №2. Запрос в УБКИ на предмет кредитной истории.
- Этап №3. Оценка заемщика и его кредитоспособности.
- Этап №4. Рассмотрение заявки службой безопасности.
Можно ли отказаться от кредита после его одобрения
Можно ли отказаться от одобренного кредита
Да, можно. Закон дает право отказаться от кредита до момента подписания договора. Никаких санкций и ответственности за это нет ― одобренная банком заявка ни к чему вас не обязывает, поскольку кредитный договор с банком еще не подписан.
Как поднять свою кредитную историю
Как повысить кредитный рейтинг:
- Своевременная выплата кредита. Если у вас уже есть открытые обязательства, старайтесь выплачивать их вовремя, без просрочек и недостач.
- Покупка товаров в рассрочку.
- Использование кредитной карты.
- Отсутствие нескольких открытых кредитов.
Как быстро улучшить свою кредитную историю
Погашение задолженностей Закрыть все имеющиеся кредиты — это первое, что нужно сделать заемщику, который хочет исправить кредитную историю. Сначала выплачиваются имеющиеся долги, затем оформляются новые договора и строго соблюдаются условия кредитования — только такой план действий позволит улучшить КИ.
Где банки проверяют кредитную историю
Оценка кредитной истории
По ней проще всего определить надежность потенциального клиента и вероятность невозврата долга. Банк делает запрос в ЦККИ, чтобы выяснить, в каких бюро находится КИ заемщика, после чего начинает работать с этими бюро.
Что будет если часто подавать заявки на кредит
Запрашивать кредит теоретически можно бесконечное количество раз — никаких ограничений здесь нет. Но при этом важно понимать, что чем чаще заемщик пытается взять кредит, тем меньше становятся его шансы на получение.
01.07.2023 Кто принимает решение по одобрению кредита
Кредитный комитет — это орган, важное решение которого может оказать влияние на решение предоставления кредита заемщику. Он представляет собой коллегиальный орган банка и выполняет функцию принятия окончательного решения об одобрении или отказе в выдаче кредита заемщику, а также устанавливает условия кредитования.
Процесс одобрения кредита включает несколько этапов, включая проверку информации, предоставленной заемщиком. В эту проверку вовлечены несколько служб банка, такие как кредитная служба, юридическая служба и служба безопасности. Они проводят тщательную проверку предоставленных данных, что может занять от одного до нескольких дней.
Проверка начинается с анализа данных, представленных в анкете заемщика. Затем к процессу подключается служба безопасности, которая собирает информацию о потенциальном заемщике. После этого происходит оценка его платежеспособности и оценка кредитных рисков, которые возникают при одобрении займа.
Если вы хотите проверить, одобрен ли ваш кредит или нет, вы можете воспользоваться онлайн-сервисом Национального бюро кредитных историй (НБКИ). Через личный кабинет заемщика вы можете получить бесплатный доступ к вашему персональному кредитному рейтингу (ПКР), который позволит вам оценить вероятность одобрения кредита.
Когда речь идет о оформлении кредита, заемщикам могут помочь кредитные брокеры или финансовые консультанты. Они помогут выбрать подходящий банк, собрать необходимые документы и оформить заявку на кредит. Однако стоит помнить, что за свои услуги консультанты могут брать деньги, поэтому вам следует внимательно оценивать, стоит ли оплачивать их услуги.
Одним из способов определения, кому будет предоставлен кредит, является скоринговая система. Банки и крупные микрофинансовые организации используют эту систему для прогнозирования того, насколько надежно заемщик будет платить по кредиту. Скоринговая система основана на математических и статистических расчетах.
Некоторые банки, такие как Московский кредитный банк (МКБ), Сбербанк и Совкомбанк, известны своим большим количеством одобренных кредитов. Они предлагают выгодные условия для заемщиков, что делает их популярными выборами для получения кредита. Однако, как показывает практика, предварительное одобрение кредита не всегда означает его окончательное одобрение. После предварительного одобрения следует детальная проверка заявки и клиента.
Есть банки, которые известны тем, что редко отказывают в предоставлении кредита. Такие банки, как Локо-Банк, Московский кредитный банк (МКБ), Сбербанк и Совкомбанк, предлагают кредиты без отказа и выгодные условия.
В заключение, решение о предоставлении кредита принимается коллегиальным органом — кредитным комитетом. Оно основывается на подробном анализе информации о заемщике и его платежеспособности. Важно понимать, что предварительное одобрение кредита не гарантирует его окончательное одобрение, и банки всегда проводят дополнительные проверки перед выдачей ссуды.
Источник: svyazin.ru
Как узнать дадут ли кредит если есть непогашенный кредит
Первой и самой распространенной причиной являются текущие просрочки по займу. Если у клиента есть кредит, по которому он частенько допускает просрочки, хоть и минимальные, банк может отказать, даже если зарплаты клиента будет хватать для оформления нового займа. Скорее всего, такому клиенту одобрят кредит в другом банке, который более лоялен к своим клиентам.

Вторая причина, почему могут отказать во 2-ом кредите — недостаточная платежеспособность. Если заемщик вовремя вносит платежи по первому кредиту, но его зарплаты не хватает, чтобы одобрить ему еще 1 займ, то кредитор будет вынужден отказать в предоставлении указанной суммы. При этом банк может предложить оформить кредит на меньшую сумму, соответствующую платежеспособности клиента, либо увеличить срок кредита, чтобы ежемесячный платеж был ниже и т.д.
Третья причина — высокая закредитованность. Если у клиента не 1 займ в другом банке, а 2-3 кредита, да еще и кредитные карты, то клиенту могут отказать в предоставлении очередного потребительского займа. Зато такому клиенту могут одобрить заем по программе рефинансирования, чтобы он мог погасить все текущие долги и платить деньги только одному кредитору раз в месяц.
Еще одной причиной отказа во втором кредите может стать отсутствие обеспечения. Если первый кредит заемщика был взят под залог (ипотека, целевой займ под залог, автокредит), в новом займе ему могут отказать. Особенно это касается крупных сумм, которые выдаются клиенту с учетом имущества в собственности.
Советы заемщикам
Если вы столкнулись с трудностями и понимаете, что на сегодняшний день у вас нет средств на выплату кредита, то не стоит скрывать от банка. Рекомендуем обратиться в отделение и попытаться объяснить ситуацию. Если вы можете подтвердить свои слова документально, то сделайте это.
Предоставьте свидетельство о рождении ребенка, подтверждение увольнения с работы, выписку из больницы о том, что вы проходили дорогостоящее лечение и прочее. Нередко банки встают на сторону клиента и помогают выйти из сложной ситуации. Например, с помощью реструктуризации долга или же могут списать набежавшие пени и штрафы.
Напоминаем вам, что по кредитке придется платить даже в случае, если вы ей не пользовались. Ежемесячную или ежегодную оплату за облуживание кредитки никто не отменял. Если вы оформили карту, а затем попросту забыли о ней, то сумма будет списываться в свет кредитного лимита. Возникнет просрочка платежа. Это также самым неблагоприятным образом скажется на вашей кредитной истории.
Если просрочка не превышает 5 дней, то она является технической. Штрафы за такой короткие период начислены не будут. Если вы не можете оплатить полный размер долго, то оплатите часть. Продемонстрируйте банку, что в дальнейшем вы намерены выполнить обязательства в полном объёме.
Просрочка по кредитной карте сроком до тридцати дней считается временной. Просрочка до девяноста дней также расценивается банком, как рядовая ситуация, которая может случится с каждым. Если вы не платите по кредиту свыше этого срока, то банк подаст иск, а затем за дело возьмутся судебные исполнители.
В какой банк обратиться
Наряду с вопросом о том, как проверить, дадут ли мне кредит, важным моментом является выбор самого банка, в котором будет проходить эта проверка.
Первое место, в которое следует обратиться – это банк, где уже открыт кредитный счет. Особенно если задолженность погашается без задержек в соответствии с графиком платежей
Обратите внимание, в этом случае клиент может рассчитывать на сумму заемных средств, не превышающую предыдущий кредит
Также важно целевое использование средств, которое по возможности не должно совпадать

Сейчас проще всего получить кредит в Восточном Экспресс, Ренессанс Кредит и Тинькофф банке, Пробизнесбанке и Русском Стандарте. Также ХоумКредит Банк не так давно присоединился к списку лояльных банков, кредитующих, несмотря на плохое кредитное прошлое. Конечно, в других банках также можно пробовать оформить договор, но при наличии нескольких отрытых кредитных линий это будет сделать сложнее.


Кроме банков, можно обратиться в микрофинансовые организации, ломбарды или к частным лицам. Годовые ставки там значительно выше, но и одобряемость заявок достигает 95%.
В каких случаях 2-й кредит одобрят?
Банк одобрит еще один кредит заемщику, который исправно погашает задолженность и вносит все платежи в срок. Кредитные организации более лояльны к своим постоянным клиентам и готовы одобрить еще 1-2 новых кредита, несмотря на наличие текущего займа.
Банк может предложить программу рефинансирования, по которой клиенту выдадут новый займ на более крупную сумму, чтобы заемщик закрыл текущий кредит, а оставшиеся деньги потратил на свои потребительские цели. Это будет самым лучшим вариантом для клиента.
Вам будет интересно Как найти хорошего и надежного юриста

Одобрят 2-й кредит заемщику с высокой платежеспособностью. Гарантированно одобрят кредит тому, у кого дохода хватит для погашения нового займа. Например, если первый кредит составляет 10-20% от зарплаты заемщика, то второй кредит ему одобрят на сумму 30-40% от текущего дохода.
Факторы, повышающие шанс одобрения кредита

- постоянное место работы в государственном или муниципальном учреждении, в крупной коммерческой компании с хорошей репутацией;
- стаж работы не менее 6 месяцев после последней смены места работы;
- заработная плата не менее 20 000 рублей;
- возраст старше 21 года, но не более 55 лет. кредит могут одобрить и более возрастным заемщикам. единственным условием при этом будет полное погашение займа до наступления пенсионного возраста.
- наличие официального брака;
- количество детей на иждивении не должно превышать 2. Каждый последующий ребенок снижает шанс одобрения кредита;
- отсутствие кредитов в других банках;
- отсутствие судимостей;
- отсутствие задолженностей по квартплате и налогам.
Где взять кредит если банки его не дают?
Если вам отказали в займе или кредите — в первую очередь проверьте кредитный рейтинг. Можно направить запрос в бюро кредитных историй — два раза в год граждане вправе получать отчет с рейтингом бесплатно.
В качестве доказательств позиции можно приложить:
- квитанции и другие документы, которые подтвердят закрытие кредита;
- копию уголовного производства о мошенничестве, если на ваше имя мошенники оформили кредитные продукты.
Мошенники оформили на ваше имя кредит, и вы не знаете, что делать? Спросите юриста
Что делать, чтобы повысить уровень доверия банков?
Обратите внимание на МФО и на банки, которые кредитуют людей с любой кредитной репутацией или готовы связываться с сомнительными заемщиками. Как правило, это региональные малоизвестные организации, которые заинтересованы в новых клиентах.
Предложите в качестве залога объект недвижимости
Только не единственную квартиру.
Тщательно рассчитайте, сколько вы готовы отдавать в качестве обслуживания кредита. Не подавайте заявки на завышенные суммы.
Начните с микрозаймов, их легче получить.
Постарайтесь реабилитировать кредитный рейтинг своевременными и точными платежами. Не спешите вносить полную сумму через 3-4 дня после открытия займа. Также не стоит затягивать и влезать в просрочки.
Почему вам не дадут кредит с плохой кредитной историей
Кредиторов много. Разберем логичные действия всех.
Банки
Про государственные банки можете забыть сразу, туда даже обращаться не стоит. Но если раньше вам можно было попытать счастья в банках коммерческих, которые выдавали в свое время кредиты намного охотнее, то теперь ваш поезд ушел. Мало какой коммерческий банк, работающий в рамках закона, пойдет на такой риск. Они имеют право не давать вам объяснений на этот счет, но причины, поверьте, есть.


Факторы, которые влияют на одобрение кредита в банке
Таких факторов, которые препятствуют получению кредита в банке, можно назвать несколько:
- Ваша кредитная история. Эта причина самая главная на сегодняшний день. Если заемщик ранее не выполнял обязательства по кредитам, то он автоматически переходит в категорию граждан, имеющих низкий кредитный рейтинг. Риск невозврата нового долга у заемщика с плохой КИ очень высок, а очень высокие ставки, которые могли бы нивелировать его для банка, ограничены регулятором — Банком России.
- Гарантии. Банк, опасаясь невозвратных долгов, просит залог или оформление поручительства. Закон запрещает кредитору забирать у вас единственное жилье, к тому же если оно — обремененное несовершеннолетними детьми или недееспособными родственниками.
Микрофинансовые организации
Поэтому в МФО тоже, скорее всего, потребуют залог или поручительство, чтобы выдать вам кредит. При возникновении проблем с возвратом этих средств у вас и у других клиентов в конкретной микрофинансовой организации, Центробанк может сначала оштрафовать МФО, а то и вовсе исключить из реестра. Кроме того, данные о кредиторах МФО также передают в Бюро кредитных историй (БКИ). Любая МФО теперь хорошо подумает, стоит ли выдавать вам деньги с плохой кредитной историей. Итак, мы пришли к единственному правильному решению в вашей ситуации — снизить максимально риски кредитора, улучшив свою кредитную историю. Взять кредит с плохой кредитной историей практически нереально
Но если какой-то банк или МФО все же выдадут вам средства в долг, необходимо погашать аккуратно этот займ, чтобы потихоньку улучшать свою КИ.
Какие условия для получения второго кредита
Выдача второго кредита возможна, но у кредиторов будет настороженность к данному клиенту, и они будут придирчиво изучать КИ заемщика, а также проведут оценку по кредитоспособности. Если потенциальному клиенту необходимо получить дополнительный кредитный займ, то он должен выполнить сразу несколько условий, как: При наличии действующих кредитных займов не должно быть просрочек, т.е. клиент должен представить банку доказательства, что он исправно вносит ежемесячные платежи – это показатель того, что все долги будут погашаться в соответствии с указанными требованиями. Доходы клиента не должны быть меньше, чем ежемесячный платеж по действующему кредитному займу. Первый вариант – кредитор проверит всю КИ от начала и до конца, и если будут выявлены долги и просрочки по оплате, то, скорее всего банк откажет в новом займе, а если КИ будет чистая, то можно ожидать положительного решения. Второй вариант – платежеспособность – необходимо рассмотреть подробнее. Когда клиент подтверждает свои доходы и говорит сумму, которая ему нужна, банк производит расчет. Будущий платеж не должен быть больше 40% – 60% от белой зарплаты заемщика. И чтобы правильно сделать расчет, клиенту необходимо убрать следующие расходы, как: 


- налог;
- обслуживание действующего кредитного займа или кредитной карточки;
- оплата ЖКХ;
- прожиточный минимум на каждого иждивенца в зависимости от региона.
И если после расчета ваша сумма в несколько раз больше, чем платеж по будущему кредитному займу, значит, можно спокойно оставить заявку в банке и рассчитывать на положительное решение.
По какой причине банки могут отказать в кредите?
Подав заявление, каждый клиент может столкнуться с отказом в выдаче наличных. Почему банк не кредитует? Есть несколько наиболее популярных причин, способных оказывать влияние на неодобрение, не являющиеся мифом:
- Плохая кредитная история. Если в прошлых периодах вы не своевременно оплачивали свои обязательства и нарушали условия кредитного договора, то ваша кредитная история испорчена. Таким клиентам получить даже микрозаем достаточно проблематично.
- Отсутствие кредитов в прошлом. К клиентам, которые ранее не оформляли займы, банки относятся настороженно – неизвестно, как заемщик будет оплачивать заем и сможет ли вернуть долг своевременно.
- Активная подача заявок в короткий промежуток времени. В бюро кредитных историй отражаются не только действующие и закрытые обязательства, но и отказы по заявкам у клиента. Множество отказов простимулирует банк подстраховаться и кредит может быть не одобрен.
- «Серые» документы. Если кредитор уличит недостоверность или фальсификацию предоставленных документов), то банк откажет в займе, не спасет даже залог автомобиля или квартиры.
- Минимальный уровень дохода. Если доход, который заявляет клиент, недостаточен для ежемесячной выплаты долга (даже если человек официально трудоустроенный), то банк также не будет давать деньги в долг. Также банк не одобрит кредит, если у физического лица много действующих обязательств.
- Сомнительные цели кредитования. Если вы указываете цель кредита – «рассчитаться с долгами перед родственниками», «покупка б/у техники» и другие цели – банк посчитает вас неблагонадежным клиентом и не одобрит. Какую цель кредита лучше указывать для одобрения? Рекомендуем что-то нейтральное – ремонт, отдых, обучение детей и др.
Как работает калькулятор?
Все просто — заполняете анкету ниже, ставите галочку рядом с ответом на каждый вопрос в соответствии с вашим положением.
В результате, когда все галочки подставлены и нажата кнопка «Узнать шансы на получение кредита» вы получите численное значение вашего скорингового коэффциента.
Запомните и запишите это значение. Вы можете эксперементировать с калькулятором — проверяя как изменится значение вашего скорингового коэффциента при изменении вашего дохода и семейного положения. Данные о вас никуда не сохраняютcя и не будут никому переданы.
Если вы нашли новую работу или ваше семейное положение поменялось, рекомендуется произвести расчет своего скорингового коэффициента снова. Это позволит быть в курсе, на какую сумму вы сможете получить кредит. Это позволит вам быстро обратиться в нужный банк в случае экстренной нехватки денежных средств и получить кредит в течение дня.
Как подготовиться к походу в банк
Перед тем, как обратиться в банк за оформлением ипотечного кредита, важно подготовиться и понять, что нужно, чтобы дали ипотеку о которых мы говорили ранее в посте о том, с чего нужно начать оформление ипотеки. Следование простым рекомендациям позволит свести к минимуму вероятность получения отказа
Рассмотрим их подробнее.
Проверить свою кредитную историю в БКИ
Ключевым стоп-фактором при рассмотрении любой ипотечной заявки является негативная кредитная история. Ни один банк не захочет связываться с неблагонадежным клиентом, зарекомендовавшим себя, как безответственного партнера с допущением просроченных платежей.
Испорченная кредитная история обязательно отражается в БКИ, к которому обращается каждый банк в процессе анализа вероятности одобрения займа. Наличие негативной информации в БКИ о заемщике может являться фактом неисполнительности человека, а может стать причиной допущения ошибки банковскими служащими. Например, в системе просто не была поставлена отметка о погашении кредита, и он до сих пор числится непогашенным.
В случае выявления таких грубых нарушений, заемщику рекомендуется обратиться одновременно в банк-кредитор и БКИ с просьбой об исправлении сведений. Только после устранения всех неточностей стоит обращаться к новому кредитору.
Если в системе нет данных о кредитной истории конкретного человека, это также может стать причиной отказа.
Если кредитная история плохая, то читайте о том как взять ипотеку с плохой кредитной историей и записывайтесь на бесплатную консультацию.
Куда платить кредит «Пробизнесбанка», если у него отозвали лицензию?
Многие заемщики наивно полагают, что в случае отзыва лицензии у банка-кредитора они больше никому не должны. Такое предположение является ошибочным, так как возвращать деньги все же придется, правда, уже другим финансовым организациям. Именно так произошло с «Пробизнесбанком», у которого была отозвана лицензия. О том, куда платить кредит «Пробизнесбанка», а также о том, почему не стоит медлить с его уплатой, мы и расскажем далее.
Краткая история «Пробизнесбанка»
«Пробизнесбанк» — один из крупнейших российских банков РФ, входящий в состав Финансовой Группы «Лайф». Время его создания приходится на не столь далекий 1993 год. Со дня своего открытия данная финансовая организация специализировалась исключительно на обслуживании и кредитовании частных и корпоративных клиентов.
«Пробизнесбанк»: отозвали лицензию, куда платить кредит?
Неожиданно для всех своих клиентов «Пробизнесбанк» объявил о затяжных финансовых проблемах и возможном банкротстве. В августе 2015 года эта информация подтвердилась и представителями Центробанка России. В то же время уполномоченные регулятором лица прибыли в здание банка, где провели глобальную проверку, по итогам которой организация лишилась лицензии.
В официальном заявлении регулятора говорилось о том, что причиной отзыва лицензии у кредитной организации стало проведение высокорискованной финансовой политики. По предварительным данным, она была связана с вложением денежных сбережений в низкокачественные активы. В итоге резервный денежный запас организации не выдержал возникших финансовых рисков, и банк оказался на грани банкротства. О том, куда платить кредит «Пробизнесбанка» тем гражданам, которые ранее брали у него ссуду, мы расскажем дальше.
Проблемы с заемными средствами: что делать?
Банкротство «Пробизнесбанка» стало настоящим шоком для частных лиц и других клиентов финансовой организации, ранее оформлявших здесь кредит. Многие из них попросту растерялись, не зная, куда обращаться, к кому и что теперь делать с оплатой кредита. Что делать в таких ситуациях?
Во-первых, при лишении банка лицензии не стоит паниковать. Все финансовые вопросы рано или поздно решатся. Во-вторых, лучше не избирать позицию ожидания. Для разъяснения ситуации по кредитам необходимо обращаться в компетентные органы.
Так, сведения о банках, которым переданы права по приему наличных платежей, включая кредиты, указываются на официальной странице Центробанка, арбитражного суда и Агентства по страхованию вкладов. В общей сложности такие данные появляются примерно через 10-14 дней со дня отзыва лицензии. Вот что необходимо делать, если у вас возникли вопросы в связи с тем, что «Пробизнесбанк» закрыт. Куда платить кредит?
В какие банки обращаться для погашения кредита?
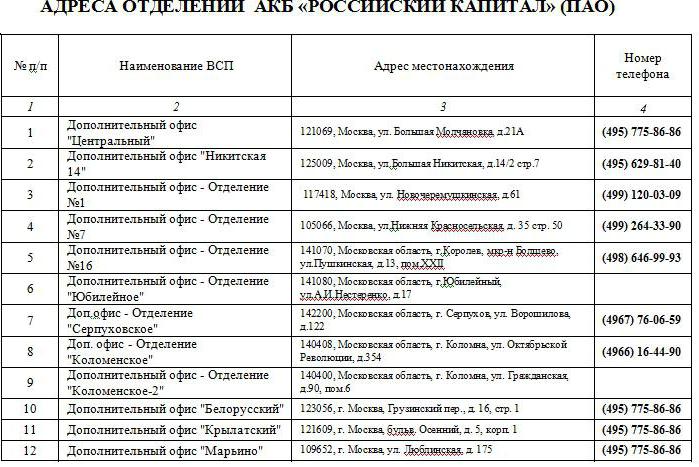
Согласно сообщению, которое появилось на официальной страничке Агентства по страхованию вкладов 14.09.2015 г., оплачивать кредиты бывшего «Пробизнесбанка» можно во всех отделениях банка «Российский Капитал».
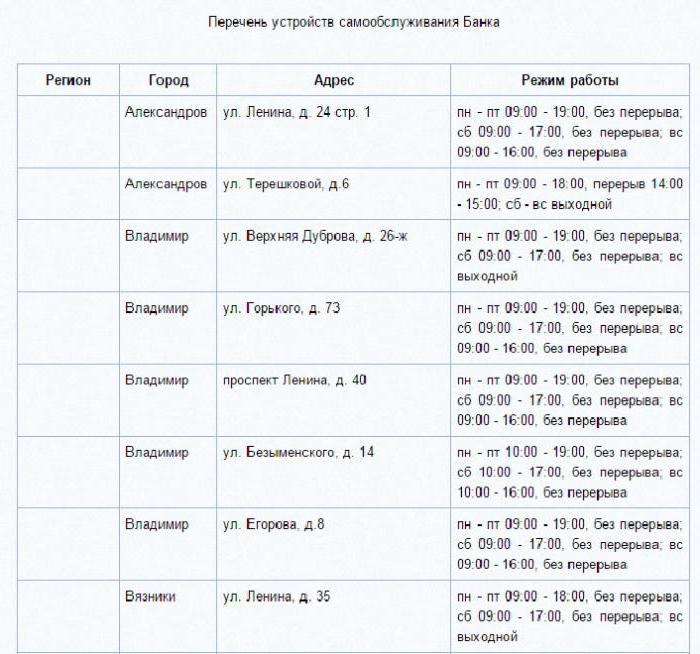
Так, если вы не знаете, куда платить кредит «Пробизнесбанка», обратите внимание на адреса отделений банка «Российский Капитал», представленные ниже.
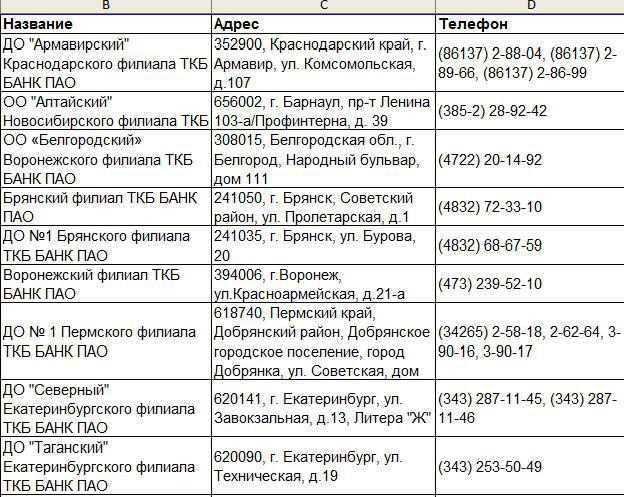
23.09.2015 г. на сайте также появилось сообщение, касающееся ПАО «Транскапиталбанк». Согласно этой информации, данному банку также было разрешено принимать кредитные и прочие платежи от граждан, ранее оформивших займы в обанкротившемся «Пробизнесбанке».
Например, оплату кредита можно выполнить в ДО «Армавирский» (Краснодарский филиал ТКБ Банк ПАО), расположенном в г. Армавире на улице Комсомольской, д. 107. До сих пор не знаете, куда платить кредит, взятый в «Пробизнесбанке»? Обратите внимание на следующие отделения ПАО «Транскапиталбанк» (ТБК):
- Новосибирский филиал ОО «Алтайский».
- Воронежский филиал ОО «Белгородский».
- Брянский и Пермский филиалы.
- Екатеринбургский филиал ДО «Северный» и другие.
В каких еще банках можно заплатить кредит
Если вы еще не решили, куда платить кредит «Пробизнесбанка», обратите внимание на отделения следующих банков:
- ОАО «АИКБ «Татфондбанк».
- ПАО «Совкомбанк».
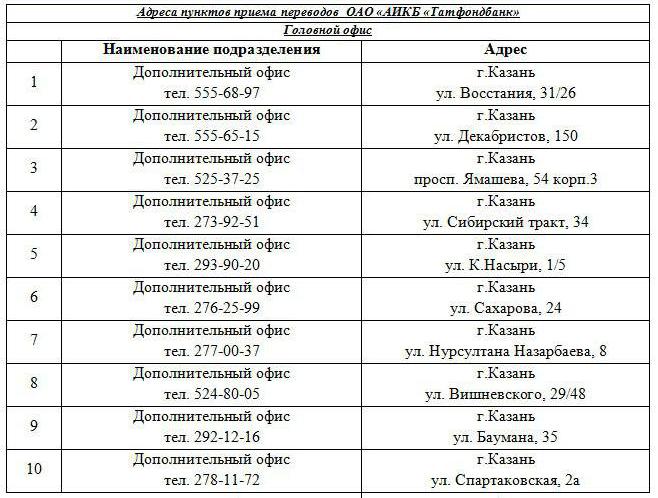
Адреса отделений вышеуказанных филиалов банков можно найти ниже. Кроме того, все желающие оплатить свой кредит могут обращаться в кассу. Она находится в Москве на улице Лесной, д. 59, стр. 2. Возникшие вопросы по работе кассы можно задавать по телефону горячей линии 8-800-200-08-05. Филиалы «Совкомбанка» указаны ниже.
Почему не стоит затягивать с оплатой кредита?
Итак, закрыт «Пробизнесбанк». Куда теперь платить кредит? Этот вопрос интересует многих заемщиков. Его же они часто задают временной администрации обанкротившегося банка. Вот только люди, занятые решением совершенно других вопросов, могут вам ответить что-то вроде: «Пока никто ничего не знает.
Как только что-то прояснится, мы с вами свяжемся».
Услышав такое, большинство заемщиков со спокойной душой отправятся домой и станут ожидать звонка от банка. Однако такое ожидание может привести к совершенно противоположному эффекту. Типичная ситуация выглядит так. Допустим, за день до отзыва лицензии клиент оформил овердрафт в банке, затем ему пообещали сообщить детали последующей оплаты кредита. Вот только сообщение заемщик получил лишь спустя полтора года, причем в форме иска с указанием суммы долга, пени и штрафных санкций, начисленных за период образовавшейся просрочки.
Именно поэтому не стоит ждать у моря погоды. Лучше оставаться в центре событий, отслеживать все новости, связанные с закрытием банка и его дальнейшей судьбой, а также получать информацию из официальных источников.
Похожие записи:
- Кредитование малого бизнеса под залог недвижимости и авто
- Как погасить все кредиты
- Как взять кредит на развитие малого бизнеса предпринимателю
- Что такое кредитная бизнес-карта и для чего она нужна
Источник: t100b.ru
Как узнать, одобрен ли кредит
При оформлении кредита банк принимает решение в течение определенного времени. Если клиент желает узнать, одобрен кредит или нет, ему необходимо воспользоваться номером телефона менеджера, оформлявшего кредит, или горячей линии банка, в который он обратился.
Статьи по теме:
- Как узнать, одобрен ли кредит
- Как проверить кредитная машина или нет
- Как узнать, что пенсионный фонд одобрил выплату материнского капитала
Инструкция
После принятия решения банк сообщает клиенту об одобрении кредита или отказе в получении денежных средств с помощью смс-информирования, звонка или сообщения на электронную почту.
Если клиент длительное время ждет, но так и не получил уведомления о принятом банком решении, можно позвонить менеджеру по работе с клиентами и выяснить всю информацию.
Не менее востребованный способ узнать об одобрении кредита или отказе в его выдаче – это воспользоваться телефоном горячей линии. Звонок, как правило, бесплатный. Клиент должен лично позвонить в банк, так как оператор может уточнять личную информацию, которая известна только тому, кто непосредственно подавал заявку на выдачу кредита.
Оператор горячей линии банка может спросить номер и серию паспорта, а также Ф. И. О. клиента, кто и когда выдал паспорт, в каком отделении или филиале банка была подана заявка на кредит. После получения указанных данных с клиентом может связаться служба безопасности банка и задать дополнительные вопросы, чтобы уточнить те или иные моменты.
При оформлении кредита в системе онлайн вы можете узнать решение банка практически мгновенно. При этом не стоит забывать, данное решение будет предварительным. Оформление кредита придется проводить в одном из отделений или филиалов, куда необходимо предъявить весь пакет документов, указанных на сайте банка.
Обратите внимание
Чем меньше процентная ставка по кредиту, тем дольше принимает решение банк. Всю предоставленную клиентом информацию тщательно проверяют, и лишь после этого банк принимает положительное или отрицательное решение по выдаче кредита.
Полезный совет
Выдача кредита за 15 минут по одному или двум документам — такое предложение делают банки вновь обратившимся клиентам. Как правило, процентная ставка по быстрому кредиту составляет достаточно внушительную цифру.
Совет полезен?
Статьи по теме:
- Как оформлять заявку на кредит в Хоум кредит
- Как взять кредит при испорченной кредитной истории
- Как взять кредит, если плохая кредитная история
Добавить комментарий к статье
Похожие советы
- Как взять хоум кредит
- Как узнать, какая у меня кредитная история
- Как узнать кредитную историю бесплатно по фамилии через интернет
- Райффайзенбанк: бесплатный телефон горячей линии
- Можно ли продлить одобрение ипотеки
- Как 100% получить кредит в Сбербанке
- Как узнать, занесён ли ты в чёрный список
- Как посмотреть перечисление
- Как взять кредит, если есть просрочки
- Как определить максимальную сумму кредита
- Как проверить остаток кредита в Альфа-банке
- Через сколько лет обновляется кредитная история
Новые советы от КакПросто
Рекомендованная статья
Какой материнский капитал в 2018 году
Материнский капитал является одной из форм поддержки семей с детьми. Действовать данная программа будет до.
Источник: www.kakprosto.ru