
Процесс заполнения начинается с титульного листа. На нем прописывают №, серию, том КУДиР. Далее ИП должен записать свои стандартные персональные данные, как-то: ФИО, ИНН, код и название своей ИФНС, контакты, № регистрационного свидетельства, виды деятельности, лицензию, №№ банковских счетов. Заполнив титул, в завершение ИП проставляет дату и свою подпись, подтверждая тем самым, что с требованиями по ведению КУДиР ознакомлен.
- Разд. 1 отображает понесенные по факту траты (сырья, полуфабрикатов и т. д.) и действительные доходы, полученные за конкретный период работы. Подразделы предназначены для производственников. Те из них, которые помечены буквой «А», заполняют ИП–плательщики НДС. Те подразделы, которые помечены буквой «В», заполняют те, кто высвобожден от уплаты НДС.
- Разд. 2–4 отображают доходы от реализации ОС и НА, а также амортизацию производственных активов, которые приобретены ИП самостоятельно, за свои собственные средства.
- Разд. 5 заполняется на основании данных по зарплате и вознаграждениям, выплаченным работникам, и по удержанным с них налогам. Сведения заносятся помесячно.
- Разд. 6 – заключительный, в нем определяется база налога. Это сводные данные и итоги по доходам, тратам ИП.
Общие требования, предъявляемые к ИП при заполнении книги учета, имеются в конце последнего шестого раздела. Ими надлежит руководствоваться при оформлении КУДиР, занесении в нее всех записей. Следует помнить, что вести ее нужно постоянно. Стандартно ИП заполняют ее каждый раз во время совершения хоз. операций. Те, кто, реализуя товары (услуги, работы), использует ККТ, ведет при этом учетную книгу кассира–операциониста, вправе заполнить нужные разделы КУДиР в конце рабочего дня.
КУДиР: как вести книгу учёта доходов и расходов ИП на УСН и патенте?
Как заполнить КУДиР на УСН «Доходы минус расходы»
При УСН с объектом «доходы минус расходы» ИП находит две величины. Первая — сумма доходов, полученных в отчетном (налоговом) периоде. Вторая — сумма затрат, понесенных в том же периоде.
От первой величины отнимает вторую, и полученное число умножает на налоговую ставку: при доходах 150 млн руб. (и численности персонала 100 человек) и менее — 15%, свыше 150 млн руб. (или более 100 человек) — 20%. Применяется кассовый метод. Доходы учитывают в момент получения денег (на счет или в кассу), расходы — в момент погашения обязательства перед поставщиком.
ИП с данным объектом налогообложения заполняют три раздела книги: I, II и III.
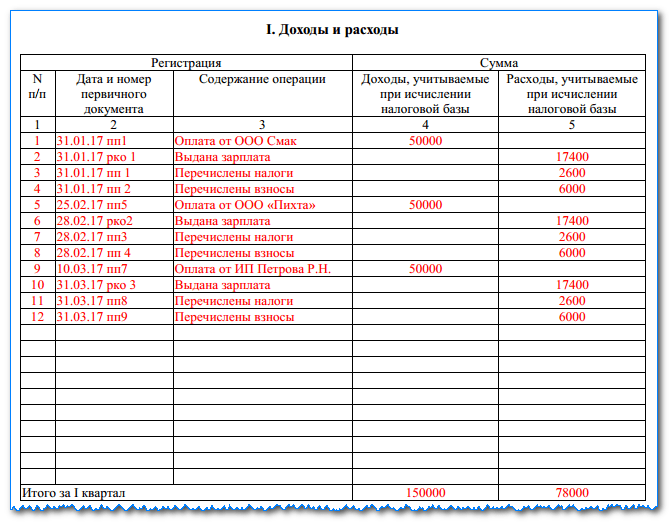
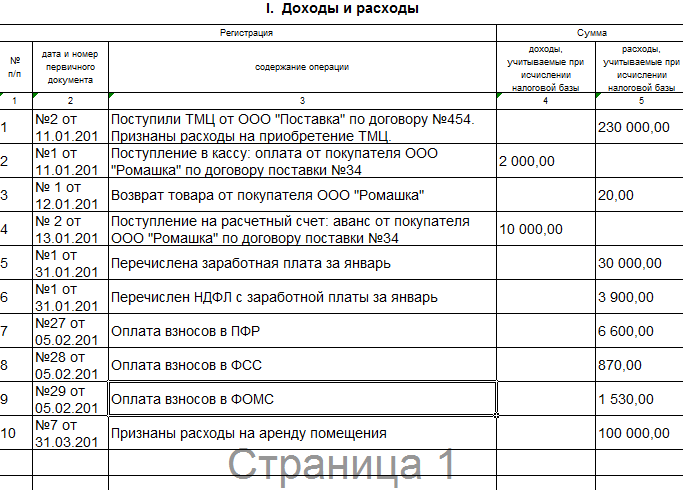
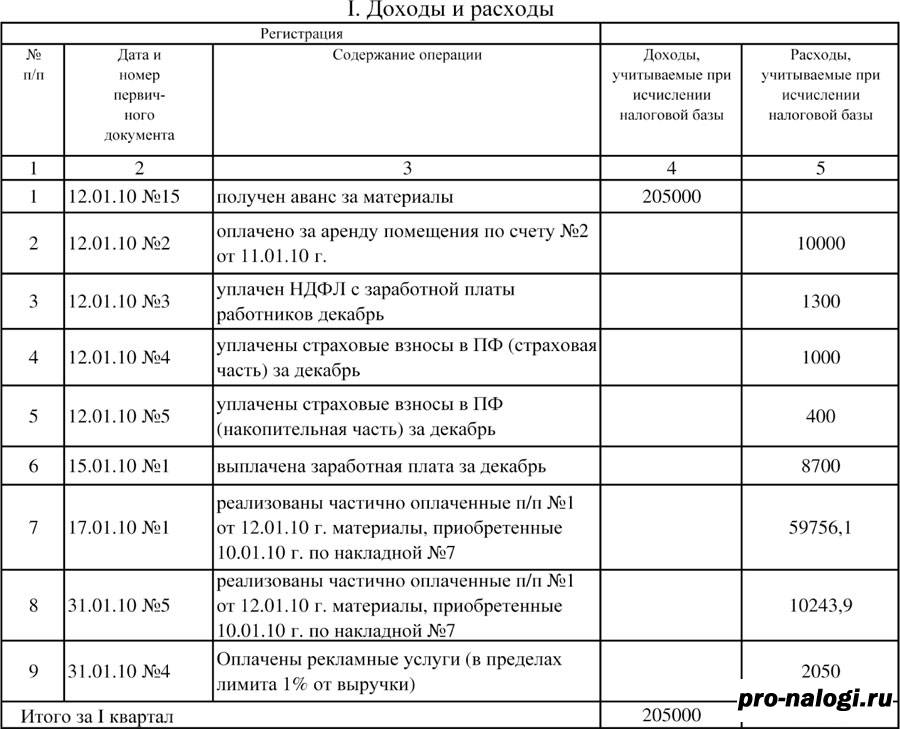
Раздел I (образец заполнения)
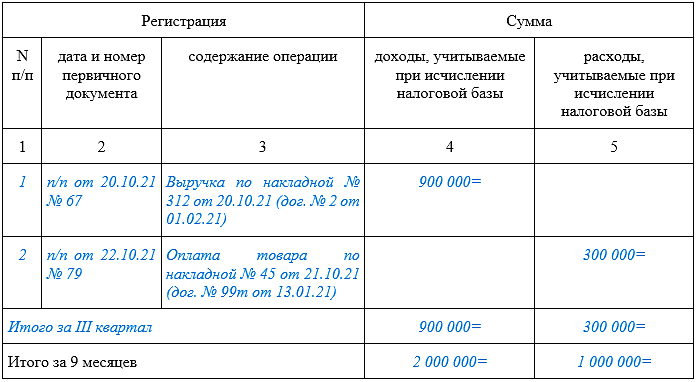
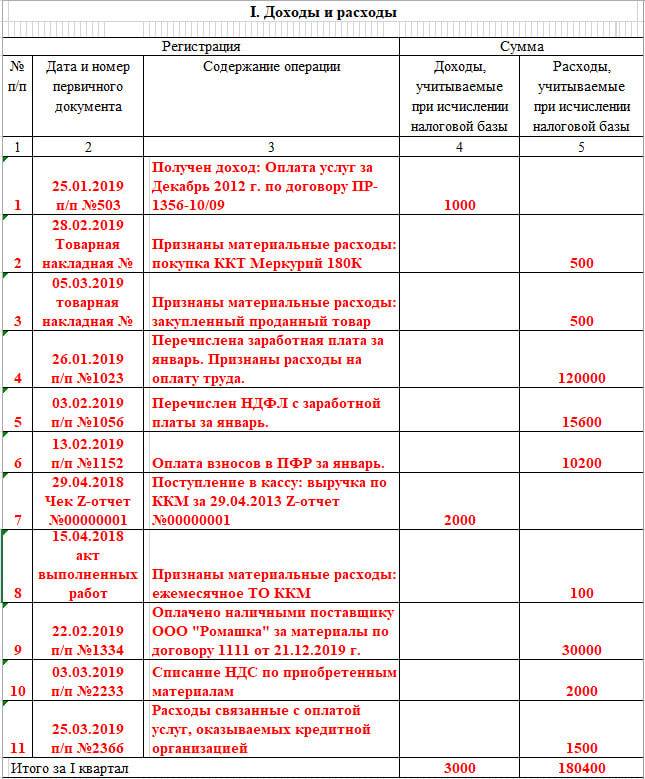
В нем отражают доходы, увеличивающие облагаемую базу по УСН, а также расходы, которые ее уменьшают.
I. Доходы и расходы
Обратите внимание: справку к разделу I нужно заполнять только по итогам налогового периода. Если в строках 040 (облагаемая база) и 041 (убытки) получаются отрицательные значения, указывать их не нужно
Запросить в ИФНС акт сверки по налогам через интернет Запросить бесплатно
Раздел II
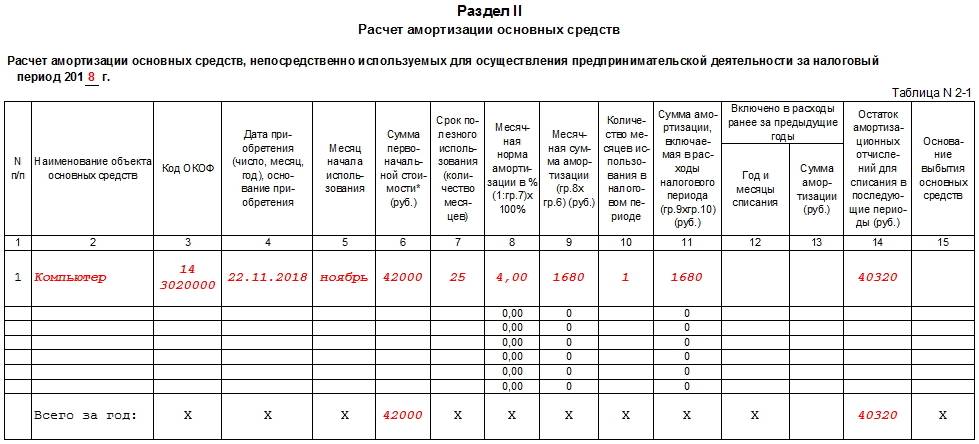
Его заполняют только те предприниматели, которые купили или соорудили основные средства, либо приобрели (создали сами) нематериальный актив. В специальной таблице нужно указать информацию о каждом объекте. В том числе отметить, какая часть стоимости учтена в расходах ранее, какая учитывается в текущем периоде, и какая будет учтена в будущем.
Раздел III
Он предназначен для «упрощенщиков», которые переносят на текущий налоговый период убытки прошлых периодов.
Напомним: перенос возможен в течение 10 лет, полностью или частями. Если убытки получены в течение нескольких лет, они переносятся в очередности их возникновения (п. 7 ст. 346.18 НК РФ).
Вести учет и рассчитывать налог по УСН по правилам 2021 года Попробовать бесплатно
НДФЛ
Общая система налогообложения для ИП обязывает исчислить и уплатить самостоятельно НДФЛ. Ставка налога обычная — 13 %. Чтобы определить налогооблагаемую базу, необходимо сумму доходов, полученную от предпринимательской деятельности, уменьшить на профессиональный вычет.
Сумма профессионального вычета определяется в соответствии с правилами п. 1 . По сути, это расходы, связанные с получением предпринимательского дохода. Их размер ИП определяет самостоятельно, руководствуясь правилами . К расходам могут быть отнесены:
- материальные расходы;
- зарплата работникам;
- страховые взносы;
- амортизация;
- иные расходы, поименованные в главе 25 НК РФ.
В течение года ИП уплачивает авансовые платежи. Их размер определяет налоговая и выдает предпринимателю уведомление, на основании которого производится перечисление. Перечисляются авансы в следующем порядке:
- до 15 июля — 1/2 авансового платежа;
- до 15 октября — 1/4;
- до 15 января следующего года — 1/4.
По итогом года предприниматель самостоятельно рассчитывает НДФЛ по итогам года и по необходимости доплачивает его в бюджет до 15 июля следующего календарного года. Кроме того, ИП до 1 апреля следующего за отчетным года подает в ИФНС по месту учета декларацию 3-НДФЛ.
Ведение КУДиР на ОСНО
КУДиР на ОСНО формируется с начала налогового периода. Книгу учета ведет либо сам предприниматель, либо работник бухгалтерии, хранят ее в течение 4 лет. ИП предоставляют книгу учета вместе с отчетностью 3–НДФЛ. Таким образом КУДиР сдают в налоговую по месту регистрации до 30 апреля.
Журнал имеет унифицированную форму. Однако предприниматель имеет право самостоятельно создать форму документа. Все преобразования согласуйте с налоговым органом. Если разработанный вариант регистра не согласовать, то налоговая может не засчитать ведение книги.
КУДиР ведут в бумажном или электронном виде. Книга, оформленная в электронном варианте, по итогам календарного года распечатывается. Также она прошнуровывается, пронумеровывается и подписывается. Все это проделайти и с книгой, которую вели в бумажном виде.
Раньше КУДиР требовалось заверять в налоговой инспекции, причем бумажную книгу заверяли еще до начала заполнения, а электронную — после распечатки. Теперь закон не требует процедуры заверения.
Заполнение КУДИР при УСН Доходы минус расходы
Доходы в КУДИР отражаются одинаково, независимо от выбранного варианта УСН. А вот расходы отражаются в разделе I только при УСН Доходы минус расходы. Перечень расходов, которые можно учитывать в КУДИР, есть в приложении 2 к приказу Минфина РФ от 22.10.2012 г. №135н и в ст. 346.16 НК РФ.
Поскольку расходы уменьшают налоговую базу по УСН, налоговики тщательно проверяют траты компании и регулярно выпускают письма и разъяснения: какие расходы можно принять к учету, а какие – нельзя. Общий принцип таков – расходы можно принять только если они экономически обоснованы, документально подтверждены и принесут налогоплательщику доход.
Плательщик УСН может учесть при расчете единого налога материальные расходы, затраты на оплату труда и обязательное социальное страхование сотрудников и некоторые другие расходы. У каждой перечисленной категории затрат есть свои особенности, например, расходы на покупку товаров попадают в КУДИР только после того, как они непосредственно попали на склад, были оплачены поставщику и проданы покупателю. Страховые взносы за работников при УСН Доходы минус расходы не уменьшают сам рассчитанный налог, а включаются в налогооблагаемую базу в качестве расходов в полном размере.
Обратите внимание, что личные расходы индивидуального предпринимателя на УСН Доходы минус расходы, прямо не связанные с получением прибыли, нельзя вносить в КУДИР
Все о КУДиР на ОСНО в 2019
При ОСНО книга учета обязательна к ведению только у ИП. Компании, в т.ч. ООО на ОСНО от этой ступени контроля в данном случае освобождаются. В ней предприниматели обязаны отображать полученные доходы и понесенные расходы. Причем стоит помнить, что ИП должен заполнять КУДиР, если он применяет:
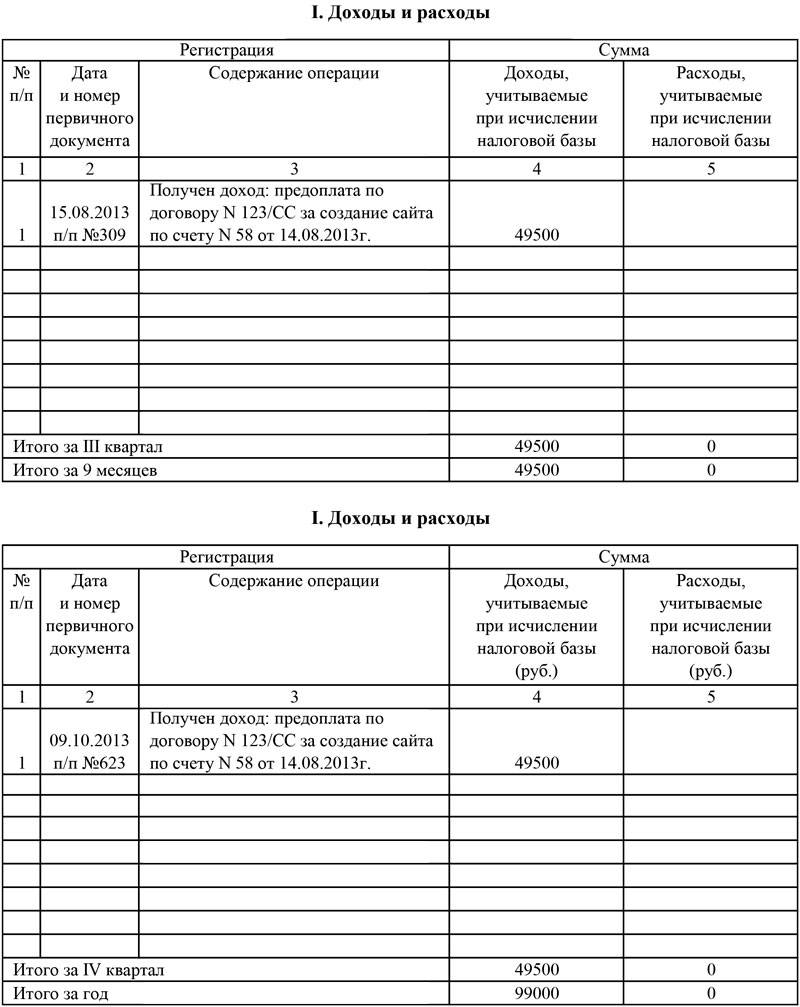

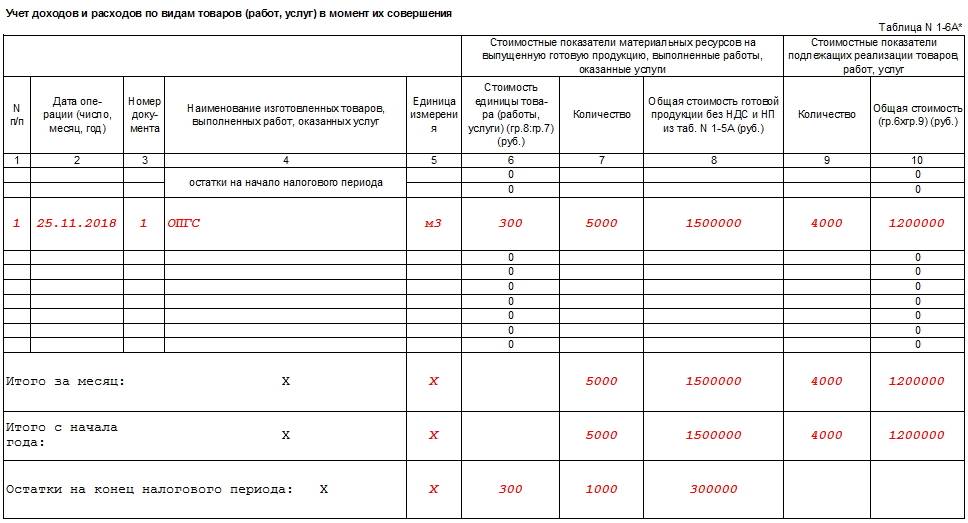
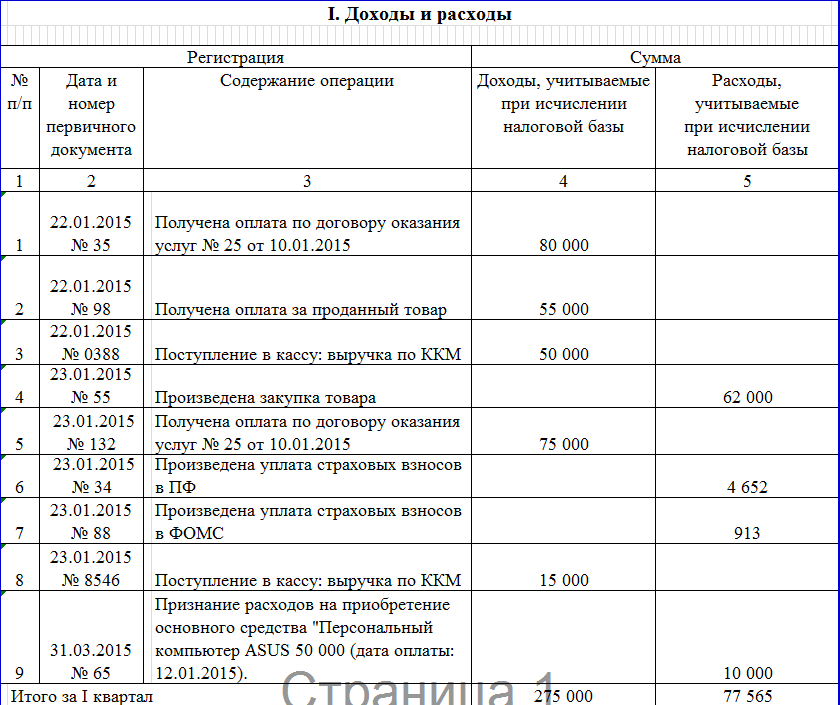
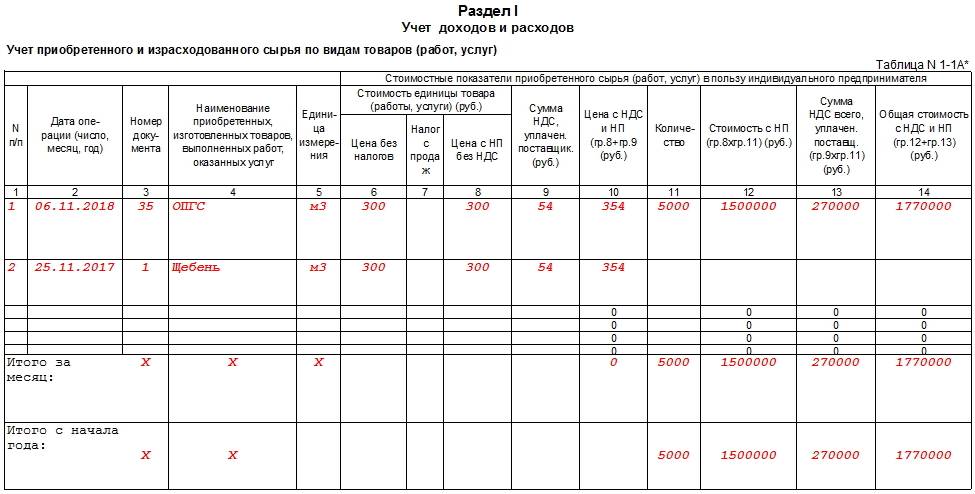
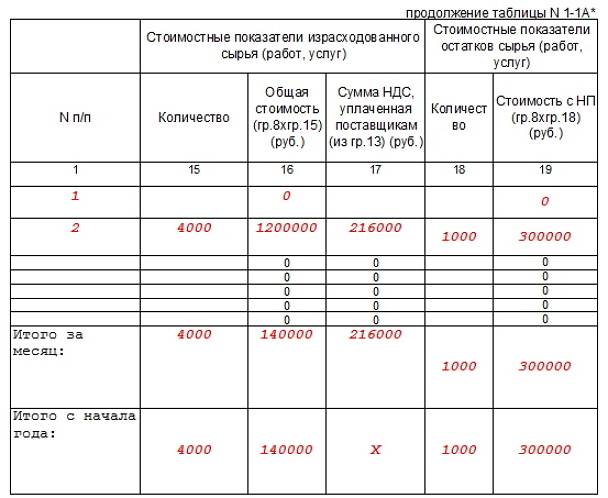
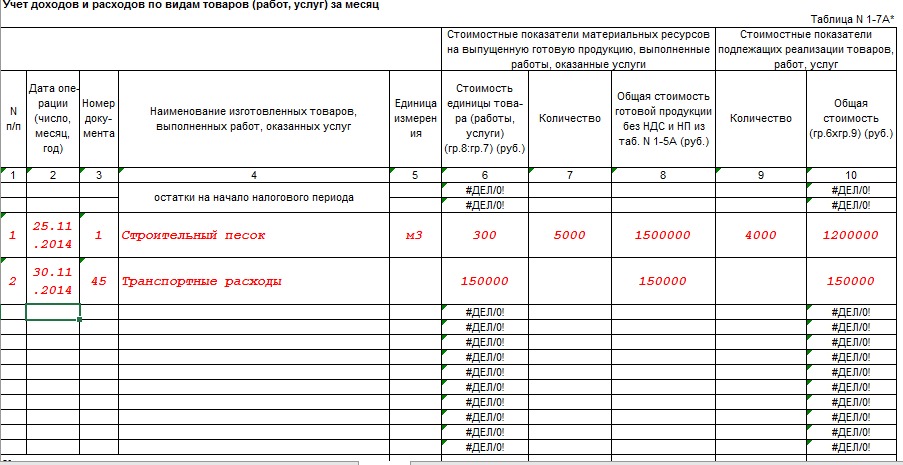
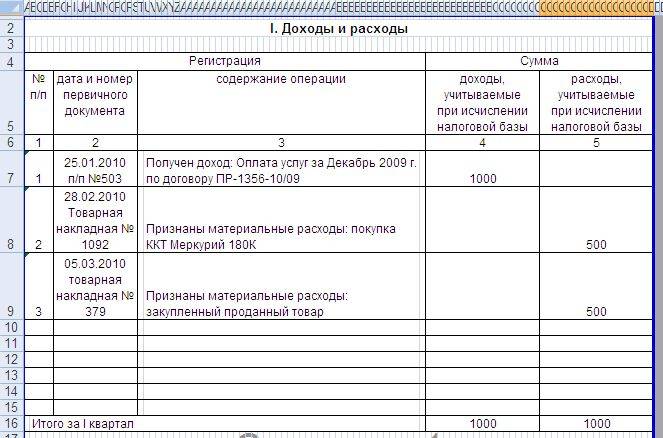
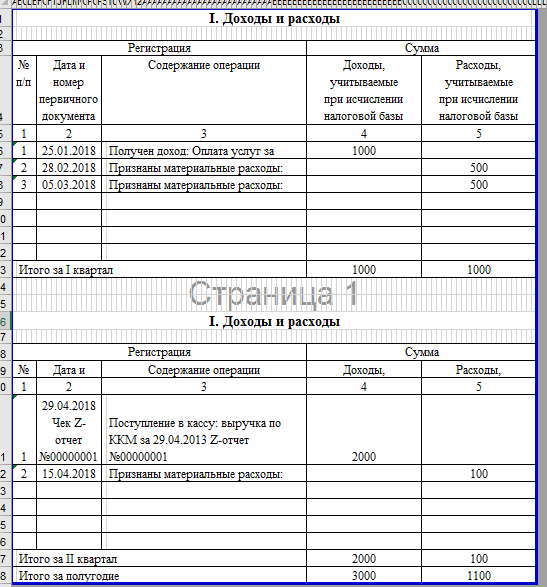
И в каждом варианте имеются свои особенности. Поэтому, будучи на основной системе предприниматель должен применять соответствующую форму КУДиР. Ее особенности:
- Учет движения средств ведется кассовым методом.
- Если у ИП несколько видов деятельности, то их учет ведется в одной книге, но по отдельности.
- Там же должно отражаться и отношение предпринимателя к НДС.
Книгу можно заполнять:
- В бумажной форме.
- В электронном варианте, но с условием ее распечатки по исходу отчетного периода (года).
Крайним сроком отчета по КУДиР в ФНС является 30-ое апреля. То есть до этого числа книга учета за прошедший код должна быть заверена инспектором.
О роли КУДиР для ООО и ИП расскажет видео ниже:
После прочтения статьи у вас остались вопросы? Задайте вопрос прямо сейчас через форму (внизу), и наш юрист перезвонит вам в течение 5 минут, бесплатно проконсультирует.
Заполнение КУДИР при УСН Доходы
Поскольку налогоплательщик на УСН Доходы учитывает только свои доходы, то в I разделе КУДИР он будет отражать лишь поступления на расчетный счет или в кассу. При этом в качестве дохода для определения налоговой базы учитывают не любые полученные денежные средства. Согласно ст.
346.15 НК РФ упрощенец учитывает в качестве доходов свою выручку и внереализационные доходы – сдачу имущества в аренду и прочие доходы из ст. 250 НК РФ. Перечень же доходов, которые нельзя учесть на УСН, приводится в статьях 224, 251, 284 НК РФ.
Этот перечень длинный, большая часть доходов весьма специфические. Укажем наиболее характерные для повседневной деятельности большинства бизнесменов: нельзя считать доходом получаемые из ФСС деньги для возмещения затрат на детские пособия и больничные для сотрудников, возврат авансов или любых излишне уплаченных сумм, суммы полученных кредитов или возврат ссуды, которую выдала сама организация.
У ИП еще больше нюансов при налоговом учете доходов, полученных в рамках упрощенной системы. Предприниматель не учитывает в КУДИР по УСН свой доход в качестве зарплаты по найму, пополнение кассы собственного предприятия. Продажа имущества, не используемого в предпринимательской деятельности (например, машины или квартиры) при расчете налогооблагаемой базы в доход тоже не включается.
Как вести КУДИР при УСН 6%? Поступления доходов отражаются путем регистрации ПКО, платежного поручения или выписки банка. Если выручка сдается по БСО, то на несколько бланков можно сделать один приходный ордер, но при условии, что бланки были выписаны в течение одного рабочего дня. Если же нужно отразить в КУДИР возврат денег покупателю, то такую сумму нужно вписать в графу «доходы» со знаком минус.
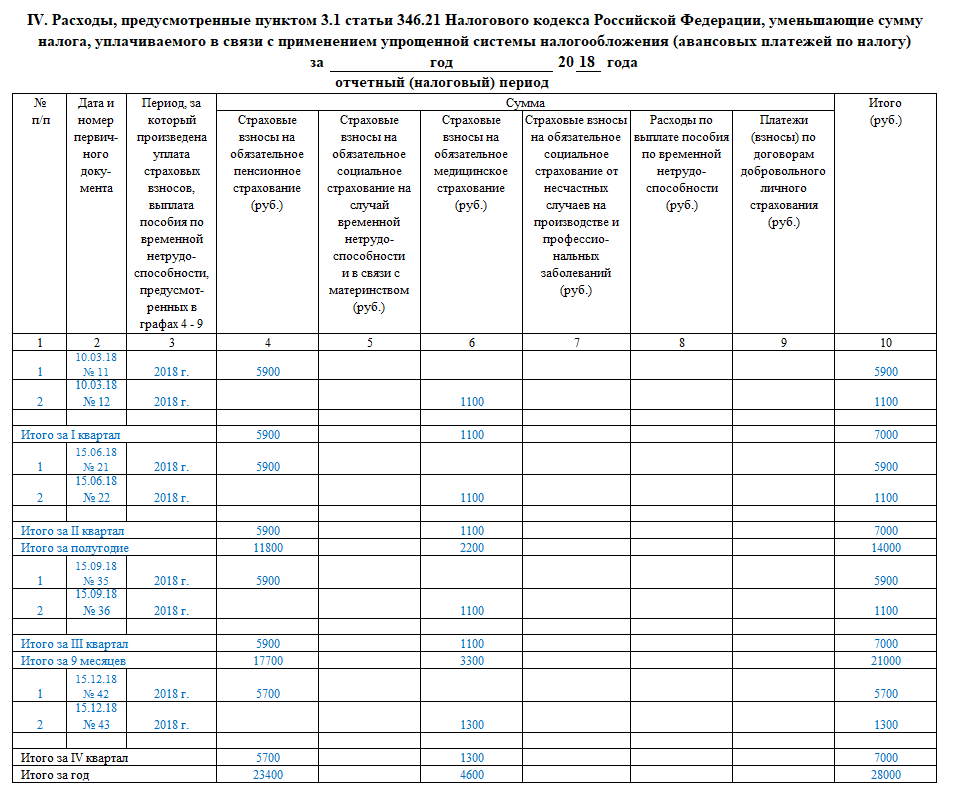
Еще один нюанс заполнения КУДИР по УСН доходы – заполнение раздела IV. Поскольку на УСН Доходы налогоплательщик может уменьшить сумму налога на страховые взносы, то размер этих взносов должен быть отражен в IV разделе КУДИР. В книге указывается сведения о платежном документе, период уплаты взносов, категория взносов и их размер. Предприниматели в этом разделе указывают не только взносы за работников, но и на собственное пенсионное и медицинское страхование. По итогам каждого квартала, а также полугодия, 9 месяцев и календарного года подводятся итоги.
Как заполнить КУДиР
Предприниматели на УСН доходы заполняют , и . Книга ведётся на русском языке. Все суммы указываются в рублях и копейках.
Титульный лист
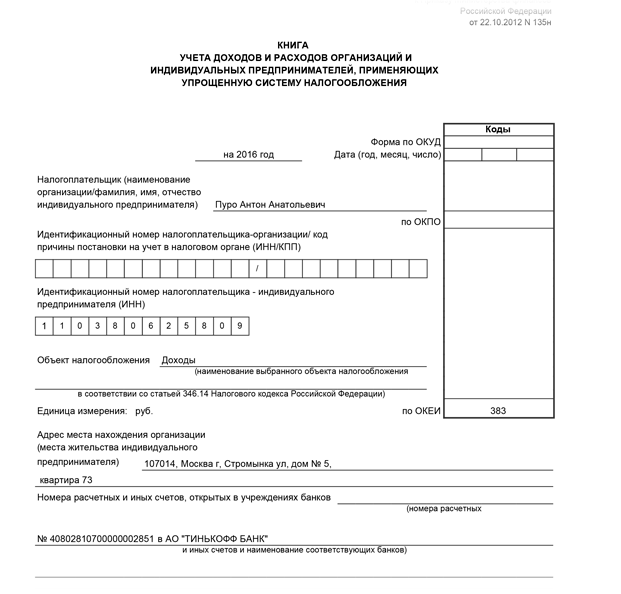
- Отчётный год
- ФИО
- Ваш ИНН
- Объект УСН
- Адрес места жительства
- Расчётный счёт и наименование банка
- Укажите год, на который заведена книга.
- Укажите фамилию, имя и отчество.
- Укажите ваш ИНН .
- Укажите объект налогообложения — доходы.
- Укажите адрес регистрации по месту жительства.
- Укажите номер расчётного счёта и наименование банка.
Раздел I
В разделе I указываются все доходы, полученные предпринимателем, в хронологическом порядке. Каждая операция — на отдельной строке, по каждому кварталу заполняется отдельная таблица.

Раздел IV
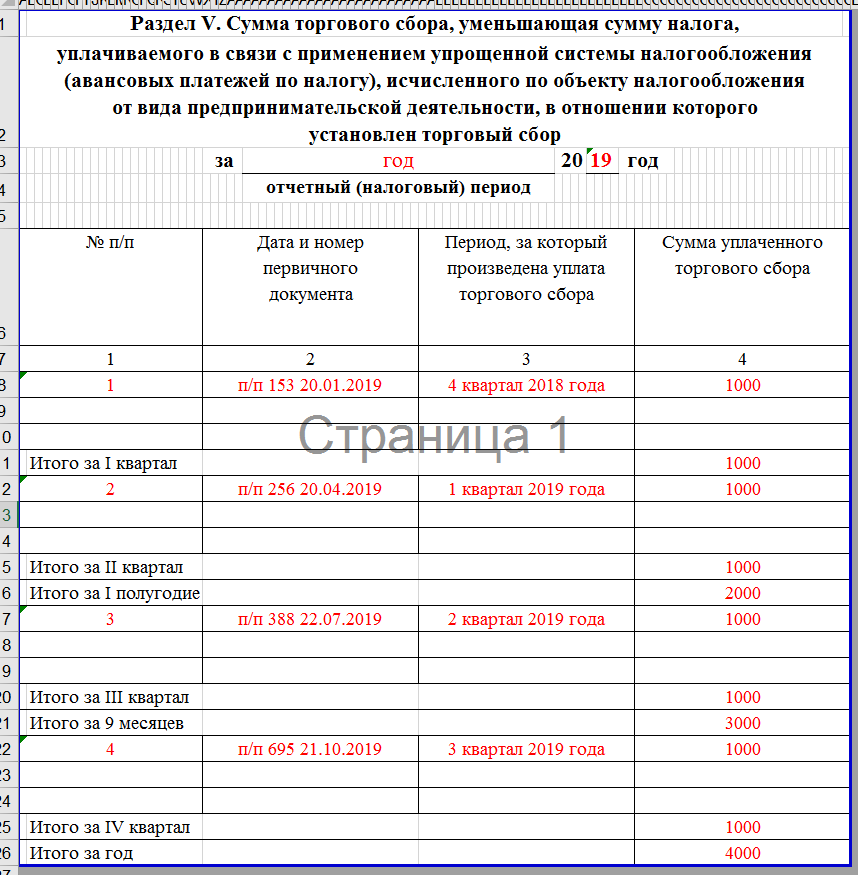
В разделе IV указываются страховые взносы, уплаченные в течение года, в хронологическом порядке. Каждый платёж — на отдельной строке.
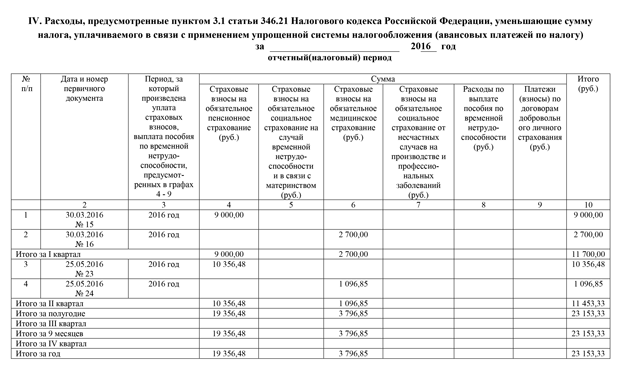
- Отчётный год
- Номер операции
- Дата и номер платёжного поручения
- Период оплаты
- Сумма оплаты
- Итого по строке
- Итого за квартал (отчётный период)
- Итого за год
- В шапке раздела укажите год.
- Укажите порядковый номер операции. Как и при заполнении предыдущего раздела, нумерация по всем кварталам сквозная.
- Укажите дату и номер платёжного поручения или квитанции об уплате страховых взносов.
- Укажите год, за который были уплачены взносы.
- Укажите сумму уплаченных взносов. Для взносов в ПФР — в графе 4, для взносов в ФФОМС — в графе 6.
- В графе 10 укажите итоговую сумму по каждой строке.
- В строках Итого укажите итоговую сумму за каждый квартал и отчётный период (полугодие, 9 месяцев, год нарастающим итогом).
- Укажите общую сумму уплаченных взносов за год.
Способ ведения
В 2020 году КУДиР можно вести как на бумаге, так и в электронном виде. На каждый новый календарный год открывается новая КУДиР.
Бумажная КУДиР должна быть прошнурована и пронумерована, на последней странице необходимо указать общее количество содержащихся в ней страниц и заверить подписью руководителя организации и печатью (если есть). ИП заверяет Книгу своей подписью и печатью, если она у ИП есть.
«Электронная» КУДиР должна распечатываться по окончании каждого квартала. По окончании года такая КУДиР также прошнуровывается, пронумеровывается и заверяется подписью и печатью.
Основные требования
Допускается заполнять книгу, как в бумажном виде, так и в электронном. Бланк при необходимости нетрудно скачать в Интернете.
Прежде всего, важно правильно оформить первую (титульную) страницу. Здесь обязательно указывается:
- полное имя предпринимателя;
- ИНН;
- тип обложения налогами (только «доходы» или еще и «минус расходы»);
- почтовый адрес регистрации ИП;
- банковские атрибуты (при наличии).
С началом 2013-го КУДиР больше не регистрируют в налоговой.
Бумажный журнал нумеруют и сшивают. Бечевка на последней странице приклеивается листиком бумаги и на нем фиксируется, сколько именно листов было прошнуровано.
Данные подтверждаются подписью предпринимателя и его печатью (если таковая имеется). При отсутствии проставляется «БП».
Всего в книге содержатся четыре раздела. Налоговое законодательство точно определяет, как следует заполнять их. В частности:
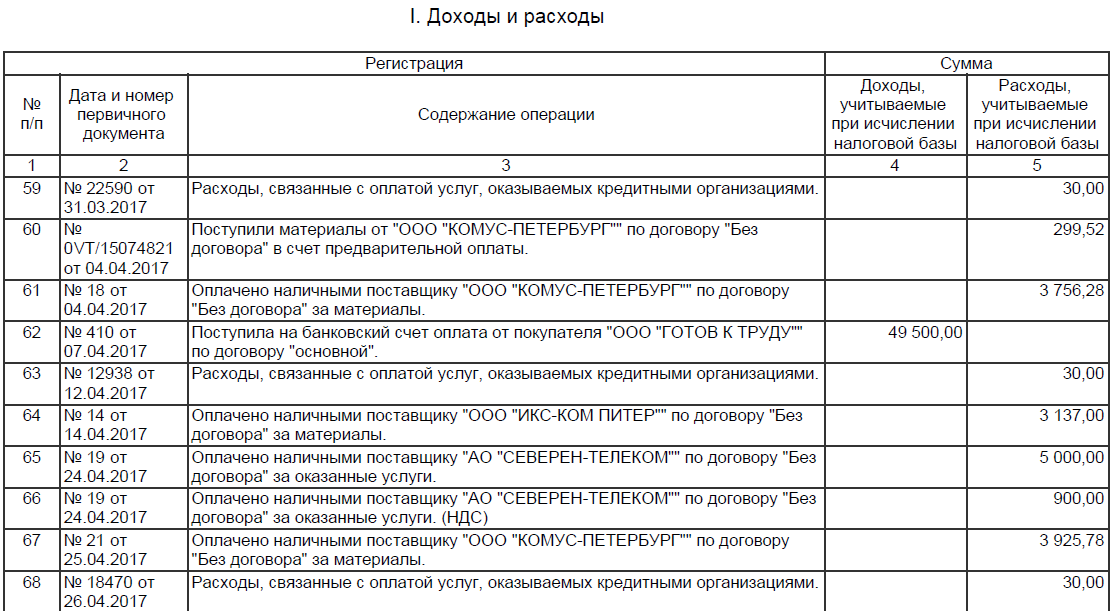
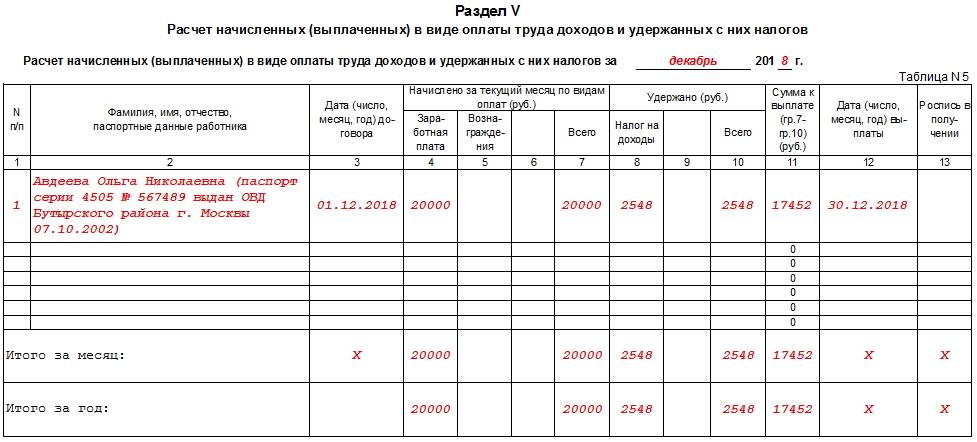
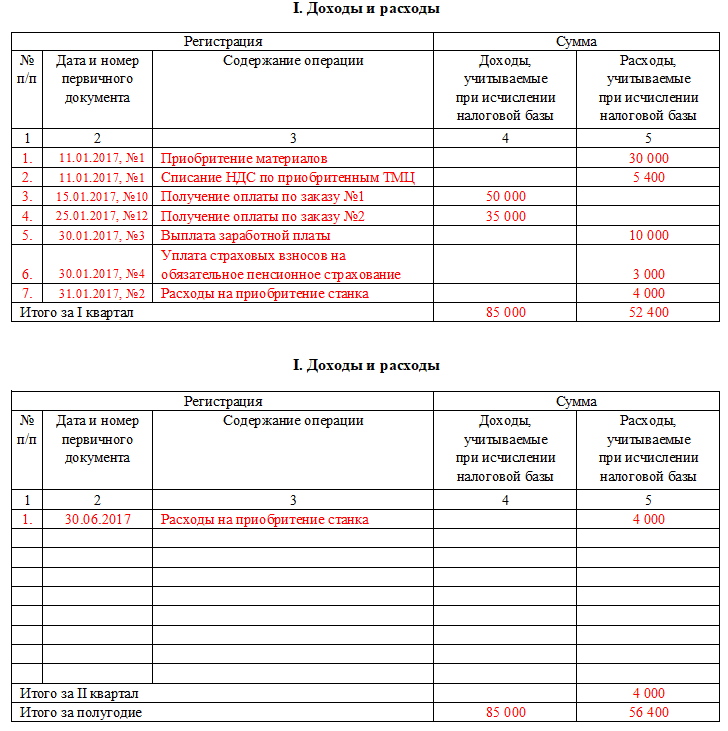
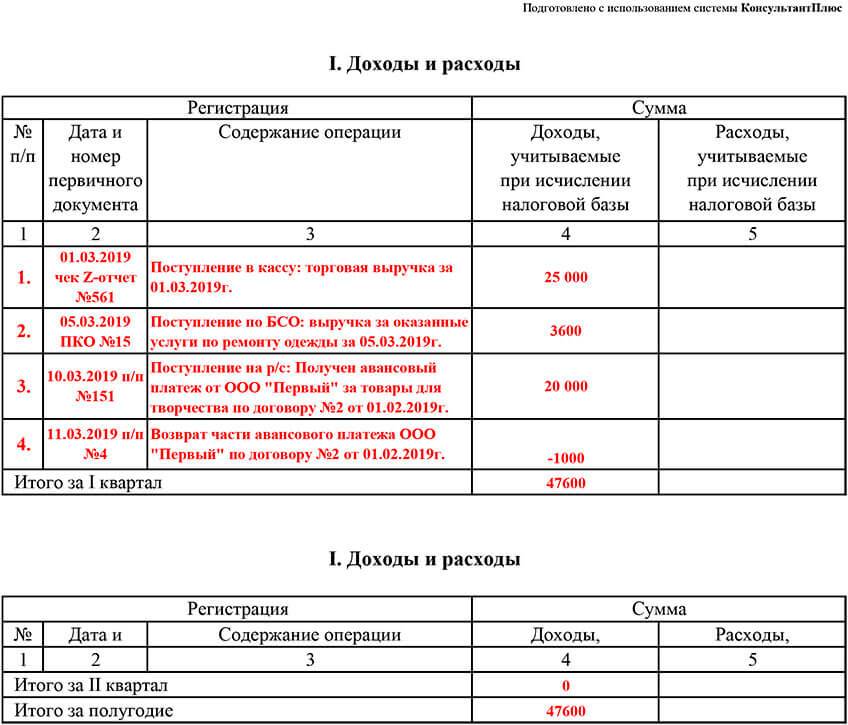
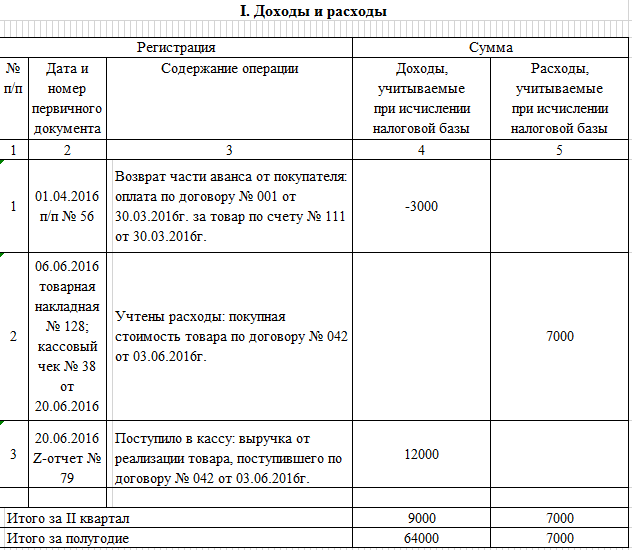

- записи вносятся хронологически;
- исключительно на русском;
- доходы указывают с округлением до рубля;
- валютные поступления конвертируют по имеющемуся на тот день курсу ЦБ и лишь тогда вписываются;
- все сведения вносятся только при наличии первичных документов.
Если ведется электронная форма, то по завершении налогового отчетного периода ее необходимо распечатать и оформить так же, как бумажный вариант (то есть сшить и пронумеровать страницы).
Что делать, если в данные приведенные в книге вкралась ошибка? Неправильные числа допустимо исправлять. В этом случае их зачеркивают, и поблизости вписывается верное значение. Изменения заверяются автографом ИП и печатью. Недопустимо применять корректоры или резинку для устранения любых записей сделанных в КУДиР.
Книга учета доходов и расходов
Доброго времени суток! Сегодня у меня довольно важная тема статьи, рассказать я хочу про КУДиР (книгу учета доходов и расходов) для налогов УСН,ЕСХН,ПСН,ОСНО
Внимание в КУДиР для УСН с 2017 года внесены изменения
Начну с самых основ КУДиР является книгой которую обязаны вести для отчетности организации и предприниматели.
КУДиР для ИП
Заполнять и вести книгу КУДиР предприниматели должны почти на всех системах налогообложения, пожалуй кроме ЕНВД.
Отчетность при которой ИП должен вести КУДиР:
- Налог ПСН. На патентной системе обложения ИП должен вести книгу КУДиР. Сама отчетность не влияет на размер налога ПСН (так как приобретая патент Вы сразу оплачиваете все налоги наперед), смысл ведения книги скорее всего для статистики;
- Налог УСН. Именно на основании книги КУДиР предприниматель на налоге УСН производит расчеты размера налога который необходимо оплатить. Не забудь те что оплата налога производится авансовыми платежами;
- Налог ЕСХН. Предприниматели на налогообложении ЕСХН, так же должны вести книгу КУДиР;
- Налог ОСНО. На самом сложном налоговом режиме ОСНО, предприниматель так же должен вести книгу КУДиР.
КУДиР для организаций
Книгу учета доходов и расходов ООО должны в обязательном порядке вести только на одном налогообложении на упрощенке (УСН). Так же как и у ИП организации на основании книги КУДиР проводят расчеты налога подлежащего уплате.
На всех остальных системах налогообложения ООО КУДиР вести не должна (напомню что налог ПСН вообще не доступен для организаций).
Нужно ли сдавать КУДиР?
В независимости от формы собственности бизнеса книгу КУДиР никуда сдавать не надо, до 2013 года ее обязательно сдавали в налоговую. Теперь же все намного упростили.
Регистрировать в налоговой КУДиР и сдавать ее в налоговую не надо. Несмотря на это налоговая в любой момент может ее у Вас запросить и Вы будете обязаны ее предоставить. Обычно это происходит при камеральной проверке, если налоговики захотят удостовериться в правильности Ваших расчетов.
Прошивание КУДиР
Не смотря на то что, книгу доходов и расходов сдавать в налоговую не надо, она должна быть у Вас готова в любой момент быть предоставленной в ИФНС.
Но Вы не можете просто принести им кипу листов.
КУДиР заполняется кассовым методом, нумеруется и прошивается после чего опечатывается директором или предпринимателем с указанием количества листов и заверяется подписью директора если это ООО или предпринимателем.
Так же помимо подписи ставится печать организации, но так как с этого года отменили обязательное наличие печати у ООО, то для тех у кого нет печати просто ставится Б/П (без печати).
Штрафы за не сдачу книги КУДиР
В случае если Вы не вели книгу доходов и расходов, при ее отсутствии Вам грозят следующие штрафы:
- Для предпринимателей – штраф за отсутствие КУДиР равен 200 руб.;
- Для организаций – штраф за отсутствие книги равен 10 000 руб.
Как видите организации наказываются довольно серьезно и просто так отдавать 10 000 руб. налоговикам довольно жалко, поэтому стоит отнестись к этому более серьезно.
Скачать образец книги КУДиР
Я выкладываю все действующие образцы КУДиР и инструкции как их правильно заполнять на свой Яндекс Диск и Вы в любое время сможете их оттуда скачать.
Правила для ведения КУДиР
Существуют основные правила заполнения книги учета доходов и расходов:
- Для каждого налогового периода необходимо заводить новую книгу КУДиР;
- Записи в книгу производятся кассовым методом, все расходы должны быть подтверждены первичными документами (платежками из банка, чеками и товарниками);
- Финансовая помощь учредителей, пополнение счета и увеличение уставного капитала не является доходом организации и следовательно вносить в КУДиР их не надо;
- Книгу учета доходов и расходов можно вести как в электронном, так и бумажном виде. В случае если Вы вели КУДиР в электронном виде, то после окончания налогового периода ее надо распечатать;
- Как я уже говорил выше, книга должна быть пронумерована, прошнурована и скреплена подписью директора и печатью;
- Разделы книги КУДиР которые не заполнены так же необходимо распечатывать и сшить в общем порядке;
- Даже если Вы не вели деятельность и у Вас не было никаких финансовых движений, то Вам все равно необходимо подготовить нулевую КУДиР.
В настоящее время многие предприниматели для ведения КУДиР, расчета налогов, взносов и сдачи отчетности онлайн используют данную Интернет-бухгалтерию, попробуйте бесплатно. Сервис помог мне сэкономить на услугах бухгалтера и избавил от походов в налоговую.
Правила и порядок заполнения
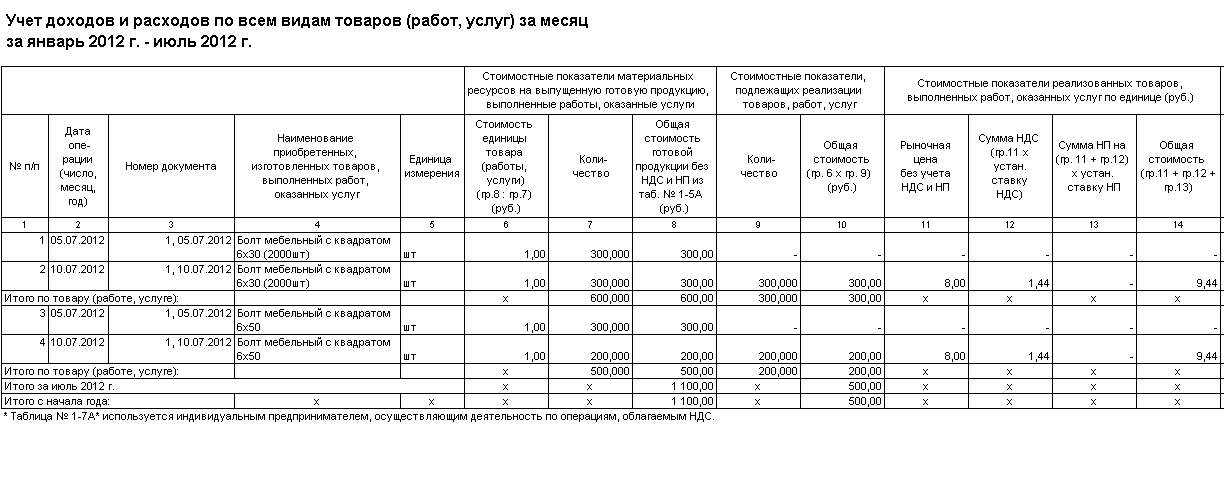
Заполнение формы производится в хронологическом порядке. Книга ведется на основании первичных документов – накладных ТОРГ-12, М-11, счет-фактур, актов, чеков ККМ, платежных поручений. Особенность операций состоит в пономенклатурном ведении и кассовом методе учета доходных и расходных операций. Запись производится с учетом порядка:
- Операция записывается ежедневно, отдельной строкой для каждой позиции.
- Строка содержит данные о доходе, НДС, расходе (себестоимости) и разнице (прибыли) по каждой операции.
- Доходы заносятся после внесения оплаты от покупателя через кассу или расчетный счет.
- Расходы списываются после оплаты товара, сырья, материала поставщику.
Порядок определения доходов соответствует гл. 25 НК РФ. К доходам относится выручка от ведения основных видов деятельности без учета косвенных налогов (НДС), внереализационные и прочие поступления. Пополнение расчетного счета за счет средств предпринимателя, займов или кредитов выручкой не являются.
В журнале предусмотрены табличные формы для различных видов деятельности – производства, торговли, услуг. В зависимости от специфики подлежат заполнению различные формы таблиц. Незаполненные данные формы распечатывают и подшивают одновременно с заполненными листами.
Ведение журнала требует от ответственного лица:
Контроля поступления денег от покупателя
Особое внимание заслуживают суммы, вносимые лицами через пластиковые карты. Поступления по эквайрингу проходят одной суммой, а в банке отражаются днем позже и за минусом платы за услуги
Проверки наличия оплаты поставщику каждого товара, проданного за рабочую смену
Включение стоимости единицы производится только после оплаты за полученный товар. Правильного списания в расход себестоимости продукции и товара, учет списания которого может вестись по методам ФИФО или средней стоимости единицы.
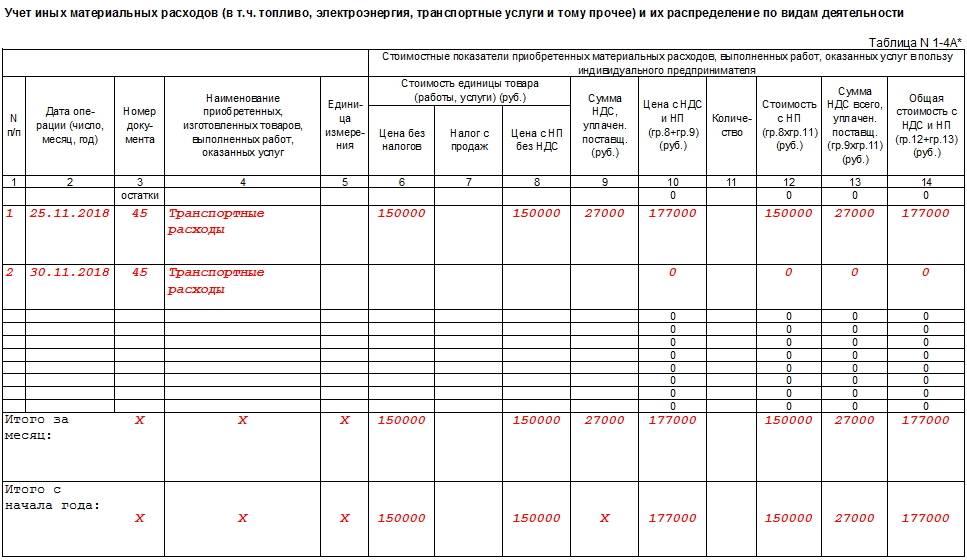
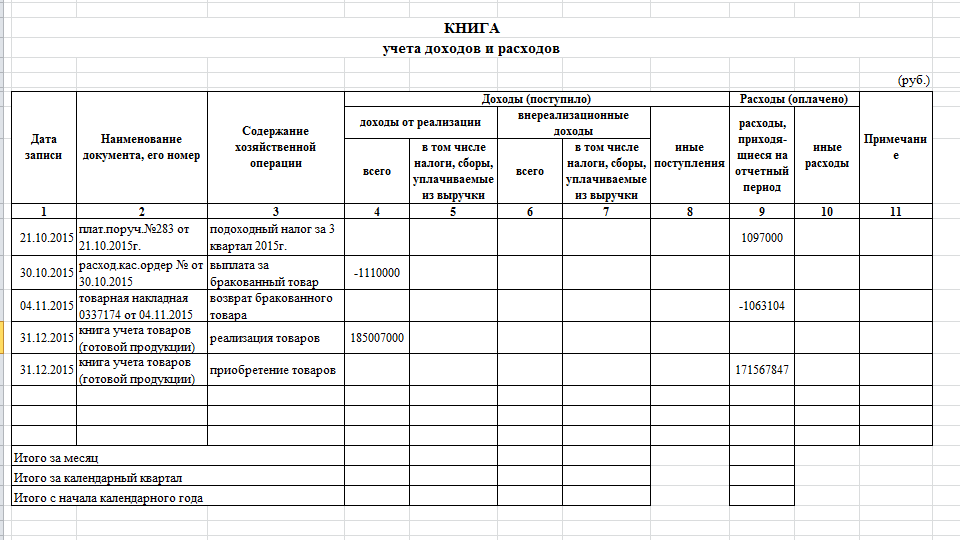
Точность определения цены списания товара в расход – одна из сложностей ведения КУДиР. Для предотвращения ошибок необходимо вести партионный учет поступивших товаров, что возможно осуществить только в автоматическом режиме.
Здесь вы можете бесплатно скачать образец журнала
Достаточной трудоемкости требует выведение остатков. На начало и конец выводится остаток товаров, материалов на складе, поступивших от поставщика. Дополнительно в числе остатка ТМЦ учитываются активы неоплаченных поставщику расходов, доходы по которым внесены в налогооблагаемую базу. Товарные остатки переходят на будущий период – новый календарный год.
Суммируем итоги
Наконец мы возвращаемся к части I – она понадобится нам, чтобы подвести итоги по месяцам. Как и все остальное, заполнять ее надо в хронологическом порядке: то, что было раньше, пишется выше. Разберем на примере января.
Датой записи (первый столбец) будет последнее число месяца, например – 31.01.2019. Во втором столбце пишем “Часть II, п.1. Итого за Январь”. Столбец 3 – “Выручка от реализации”. Столбцы 4 и 7 соответствуют вашему итогу за январь, который вы подвели под соответствующим столбиком в п.1 части II.
Следующая строка с этой же датой – аналогичная выписка из части II, п.2. Меняется только номер пункта и, собственно, итоговая сумма.
Если в каком-то месяце у вас нет записей в п.1 или п.2 части II (то есть вы не получали предоплату, или получали только ее, или вообще не получали денег) – не надо заполнять строчки с нулями, просто пропускайте их.
Источник: kredit-on.ru
Книга учета доходов и расходов для ИП на УСН 2021: образец заполнения

Объект налогообложения влияет на то, какие разделы книги нужно заполнять. Когда речь идёт о «Доходах», предприниматель указывает информацию, требующуюся в разделах I, IV и V. Примеры:
- Раздел I. Доходы и расходы


Как заполнить КУДиР на УСН «Доходы минус расходы»
УСН с объектом «Доходы минус расходы» предполагает заполнение разделов с I по III. Также необходима справка к первому разделу по итогам суммы доходов и расходов.
-
Раздел I. Доходы и расходы


КУДиР в 2020 году | Подробная инструкция по заполнению
Книга учета доходов и расходов (далее КУДиР) – это обязательный способ ведения налогового учета для:
- Индивидуальных предпринимателей на УСН, ПСН, ОСНО, ЕСХН;
- Организаций (юр. лица) на УСН.
На ЕНВД книга учета не ведется!
Вести КУДиР без ошибок можно через этот сервис, в котором есть бесплатный пробный период.
На каждый налоговой период открывается новая КУДиР, записи в ней ведутся с 01 января по 31 декабря текущего года.
Обратите внимание на то, что при совмещении Патентной системы и УСН необходимо вести раздельный учет доходов и расходов, следовательно, по каждому виду деятельности будет открыта своя КУДиР.
Законодательство РФ допускает ведение КУДиР в двух видах: электронном или бумажном. В конце года электронную КУДиР нужно распечатать, листы в ней пронумеровать, саму книгу прошить и заверить общее количество страниц подписью предпринимателя или директора организации.
Чтобы не нарушить целостность книги, незаполненные разделы тоже распечатывают и прошивают. Только в таком виде КУДиР нужно хранить и при необходимости предъявить по требованию инспектора налоговой службы.
Еще раз обращаем внимание: КУДиР – это обязательный налоговый регистр и его отсутствие является грубым нарушением правил ведения учета. За такое нарушение предусмотрен штраф в размере от 10 000 руб. Штраф одинаков и для организаций, и для индивидуальных предпринимателей.
Инструкция по заполнению КУДиР
Общие правила при заполнении КУДиР:
1) Все записи делаются на русском языке, в хронологическом порядке, строго по датам
2) Доходы и расходы указываются в рублях
3) В КУДиР заносят только те операции, которые влияют на расчет налоговой базы и суммы налога
4) Исправлять ошибки в КУДиР нужно на основании подтверждающих документов (новых накладных, актов, товарных чеков и т.п.). Все исправления заверяются подписью предпринимателя или руководителя организации, ставится дата внесения изменений.
Титульный лист
Специальных требований Титульного листа КУДиР не предъявляется, но рекомендуем обязательно заполнить следующие поля:
Поле «Дата (год, месяц, число)». Указывается дата начала ведения КУДиР.
Поле «Объект налогообложения». Указывается один из вариантов «доходы» или «доходы, уменьшенные на величину расходов».
Заполните сведения: ФИО для ИП или наименование организации для юридических лиц, ИНН/КПП, расчётный счёт — при наличии, а также необходимые адреса.
Раздел 1. Доходы и расходы
Это самый важный раздел КУДиР. Внимательно отнеситесь к его заполнению. Помните, что «упрощенцы» – как ИП, так и организации применяют кассовый метод регистрации операций, т.е. Доход и Расход принимается к учету в тот момент, когда он был реально получен (произведен).
При кассовом методе важен не тот момент, когда вы отгрузили товар (оказали услугу), а тот, когда вам за него заплатили деньги. Каждый полученный аванс будет считаться Доходом! Чтобы принять к учету Расход, нужно не только заплатить за товар (услугу), но и получить этот товар у Поставщика. Заплаченный вами аванс (без получения товара/услуги) – это не Расход и заносить его в КУДиР не нужно.
Раздел «Доходы и расходы» состоит из четырех основных таблиц. В каждую таблицу заносятся данные по операциям за один квартал, что позволяет правильно рассчитать сумму авансового налогового платежа.
ИП и организации с объектом налогообложения «доходы» обязательно заполняют графы с 1 по 4, упрощенцы с УСН «доходы минус расходы заполняют все пять граф.
Графа 1 – пишем порядковый номер операции.
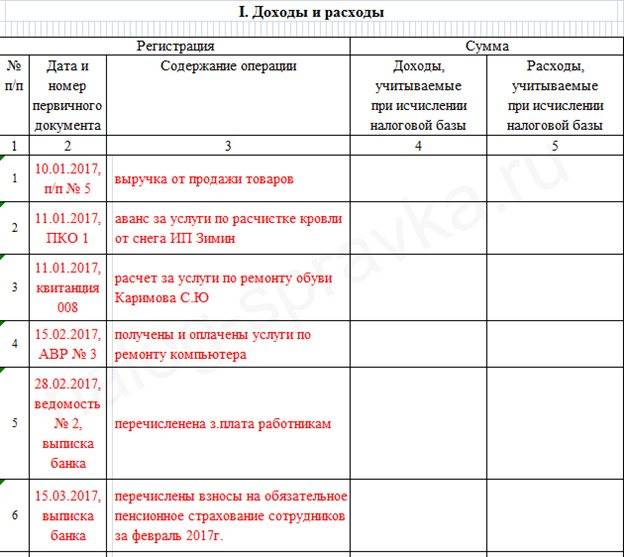
Графа 2 – ставим дату и номер первичного документа. Первичным учетным документом считается платежное поручение, выписка банка, приходно-кассовый и расходно-кассовый ордер, товарный чек, бланк строгой отчетности (квитанция), акт выполненных работ, товарная накладная, платежная ведомость и пр.
Можно ограничиться краткой формулировкой «выручка от продажи товаров», «аванс за , а можно сделать подробную запись «выручка от продажи 4-х мониторов ООО «Первый» по Договору «№ 5 от 10.02.2017 г.
», «аванс за услуги по расчистке кровли от снега ИП Зимин», «расчет за услуги по ремонту обуви Каримова С.Ю.».
Помните, что в первую очередь записи в КУДиР должны быть понятны вам, как ИП (директору организации), а уже потом налоговому инспектору.
Графа 4. Доходы, учитываемые при исчислении налоговой базы.
В данную графу вносим все поступившие на расчетный счет или в кассу денежные средства, кроме:
- личных средств индивидуального предпринимателя;
- сумм полученных (возвращенных) займов;
- тех денег, которые вернул поставщик за бракованный товар;
- полученных задатков;
- денежных средств, внесенных учредителями в качестве вклада в уставный капитал;
- перечисленных из бюджета излишне уплаченных налогов (и такое бывает).
Оформление возврата
Как быть в тех ситуациях, когда ИП или организации приходится возвращать часть полученной ранее оплаты поставщику? В таких случаях в графу «Доход» записывается возвращенная сумма со знаком «-», т.е. вы уменьшаете свой Доход на сумму возврата. Обратите внимание на то, что запись в КУДиР нужно сделать в том периоде, когда вы вернули деньги. Рассмотрим ситуацию подробнее:
16.03.2017 от ООО «Первый» получен аванс за товар в размере 270 000 руб.
Как заполнить книгу учета доходов для ИП на патенте
КУДиР на патенте имеет ряд отличий:
- книга ведется отдельная для каждого патента;
- средства нужно регистрировать в день их поступления в кассу или на счёт;
- любой документ, который подтверждает оплату, может использоваться в качестве основания для фиксирования операции;
- учет денежных средств ведется в хронологическом порядке.
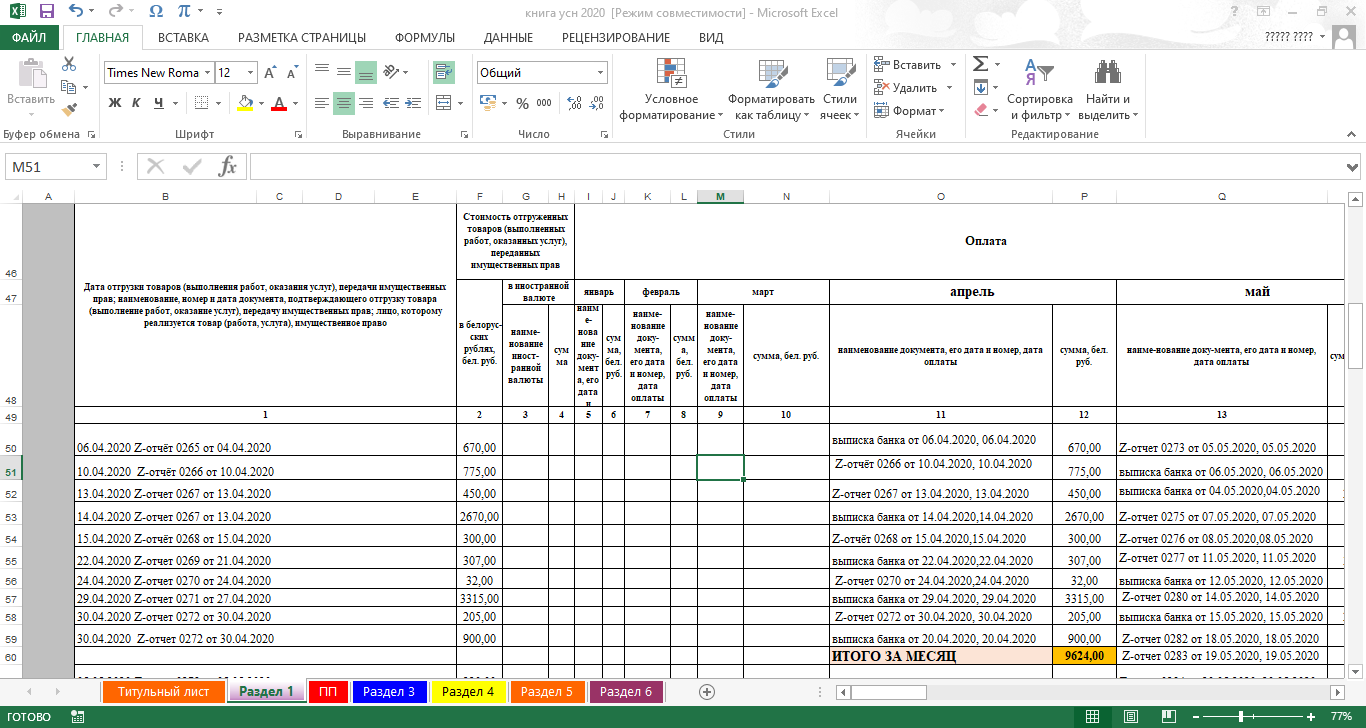
Пример заполнения можно посмотреть на скриншотах ниже:

Как правильно прошить КУДиР
У Государства нет жестко регламентированных требований к процессу прошивки. Важно соблюдать лишь несколько условий: место сшивки должно быть опечатано и заверено, а страницы пронумерованы.
Прошить можно так:
- Складываем листы и делаем отверстия: иголкой, если документ небольшой, и дыроколом, если он толстый.


Этого достаточно, чтобы прошить.
Опечатать можно двумя способами:
-
Берём небольшой листок и сгибаем его: узкая часть должна закрыть ленту/нитку со стороны первого листа, а широкая – сзади. Приклеиваем и пишем количество страниц прописью и цифрой, дату, ФИО заверившего. Можно поставить печать, если она есть. Также не забудьте расписаться.
Будет лучше, если подпись расположится как на листе, так и на документе.


Ana-sm.com
Несмотря на то, что с 2014 года ИП на УСН не надо сдавать КУДиР в Налоговую инспекцию при сдаче годовой отчетности, иметь эту самую КУДиР за прошедший год мы обязаны. И оформлена она должна быть должным образом: правильно заполнена, страницы пронумерованы и подшита, на последней странице делается надпись «Прошито и пронумеровано (например) 7 (семь) листов», подпись и печать ИП. Также хочется отметить, что с 2013 года используется новый бланк КУДиР для ИП и организаций на УСН.
С 2013 года отменено обязательное заверение книги учета доходов и расходов в налоговом органе. Однако прошитая и пронумерованная КУДиР должна быть в любом случае. Штраф за отсутствие книги для ИП 200 рублей, для организаций 10 000 рублей.
Если Вы еще не заполняли КУДиР, то Вам стоит ознакомиться с инструкцией по заполнению КУДиР на УСН , а в этой заметке речь пойдет о подшивке документов, и конкретно о том, как сшить КУДиР.
Как, в принципе, сшивать документы правильно?
Есть же общие правила?
Ни один из органов, требующих сшивать документы с целью обеспечения максимальной сложности для подделывания, не дает инструкций, правил и образцов как это делать. Хотя, казалось бы, ну сделайте вы фото как сшивать документы и всем будет лучше. Ведь делать это надо «правильно», а никак не иначе.
Степлером скреплять вместе листы одного документа нельзя, склеивать — тоже. Надо именно сшивать. Это можно сделать при помощи иголки и нитки, прошив насквозь листы бумаги. Если листов немало, то понадобиться шило, но удобнее дырокол и тонкая лента тесьмы взамен ниток. Кто-то сшивает «по левому боку», другие — «за левый верхний угол».
Но далее у Всех все одинаково: берется небольшой листок бумаги, наклеивается поверх ниток / ленты, затем на этом листике, попадая и на сам документ, пишется «Прошито и пронумеровано столько-то
страниц. Фамилия И.О. Подпись.» Ставится печать (если есть).
Итак, что нужно для сшивания КУДиР:
— заполненная КУДиР, с нумерацией листов — дырокол или иголка — тонкая лента тесьмы или нитки (ниткой прошиваются документы дважды, для прочности) — канцелярский клей — бумага для наклейки размером примерно 4*6 см (не плотная) — ручка — печать (если есть)

Делаем отверстия насквозь через все листы документа, продеваем ленту, завязываем на обратной стороне сшитого документа, наклеиваем поверх листок бумаги, подписываем (края подписи и печати должны выходить за границы бумаги-наклейки). Вот и всё.

Для наглядности приведу два варианта видео с сшивкой документов: — с левого бока
— с левого верхнего угла
Хочется о с лентой порой заставляет улыбнуться проверяющего/принимающего человека из ПФР (было отмечено, когда надо было сдавать КУДиР в налоговую), но зато это было очень удобно при возврате книги «обратно» (в первый год мне сразу вернули книгу, поставив отметку, а на другой год сказали: приходите за ней через 5 дней) — моя КУДиР очень четко выделялась из общей кипы и я просто указала на неё, так что не пришлось перебирать всю стопку.
Приказ Минфина РФ от 30 декабря 2005 г. N 167н «Об утверждении формы Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, и Порядка ее заполнения»:
1.5. Книга учета доходов и расходов должна быть прошнурована и пронумерована. На последней странице пронумерованной и прошнурованной налогоплательщиком Книги учета доходов и расходов указывается количество содержащихся в ней страниц, которое подтверждается подписью руководителя организации (индивидуального предпринимателя) и скрепляется печатью организации (индивидуального предпринимателя — при ее наличии), а также заверяется подписью должностного лица налогового органа и скрепляется печатью налогового органа до начала ее ведения. На последней странице пронумерованной и прошнурованной налогоплательщиком Книги учета доходов и расходов, которая велась в электронном виде, и выведена по окончании налогового периода на бумажные носители, указывается количество содержащихся в ней страниц, которое подтверждается подписью руководителя организации (индивидуального предпринимателя) и скрепляется печатью организации (индивидуального предпринимателя — при ее наличии), а также заверяется подписью должностного лица налогового органа и скрепляется печатью налогового органа.
Источник: law-inside.ru
Книга учета доходов и расходов. КУДИР
Для новостей малого бизнеса мы запустили специальный канал в Telegram
и группы во Вконтакте. Присоединяйтесь! Даже Твиттер есть.
О чем вы узнаете:
- Принцип КУДиР: нужно ли ее вести в 2021 году
- Примеры заполнения книги учета доходов и расходов для ИП
- Изменения в КУДИР с 2021 года
- Форма (бланк) КУДиР в 2021 году
- Как заполнить КУДиР на УСН «Доходы»
- Как заполнить КУДиР на УСН «Доходы минус расходы»
- Как заполнить книгу учета доходов для ИП на патенте
- Нужно ли КУДиР заверять или регистрировать у налоговиков?
- Заверение КУДиР
- Как правильно прошить КУДиР
- Как вести КУДиР в электронном виде
Учет выручки и затрат ведется в специальном документе — КУДиР . Заполняют его предприниматели и фирмы. В правительстве все обещают КУДиР отменить для спецрежимников, но в 2021 году обязательство по ведению остается. В статье расскажем про суть книги учета доходов и расходов и правила ее заполнения для УСН и патента.
Принцип КУДиР: нужно ли ее вести в 2021 году
Книга учета доходов и расходов — это сшитые листы, в которых отражаются поступления и затраты. В КУДиР записывают:
- свои доходы — предприниматели на патенте;
- доходы и расходы — ИП и ООО на УСН, ОСНО.
Также обязан использовать бизнес на ЕНВД книгу учета доходов и расходов . Однако с 2021 года этот “вмененка” отменена, поэтому в этой статье специфике ведения КУДиР при ЕНВД мы не уделим внимания.
КУДиР может вестись как в бумажном, так и в электронном виде — все зависит от пожеланий предпринимателя. Обычно ИП в сфере торговли использует программы учета для ведения этой книги, либо Эксель.
Принципы ведения КУДиР:
- открывается при первом полученном доходе (или сделанном расходе) в году и заканчивается 31 декабря: в следующем году ее начинают заново;
- порядок по хронологии;
- доход и расход учитывается на основании документа;
- можно вести как в бумажном, так и цифровом виде, но все равно в конце года надо распечатать и подписать;
- если ИП или ООО просто числится и не ведет деятельность, нужно завести КУДиР с пустой таблицей и нулевом показателем;
- книга учета не отдается в ФНС, но показывается при проверках (плановых и внеплановых).
Примеры заполнения книги учета доходов и расходов для ИП

На картинках ниже вы видите примеры заполнения страниц книги учета — титульной и отчетной.
Пример заполнения титульника КУДиР:

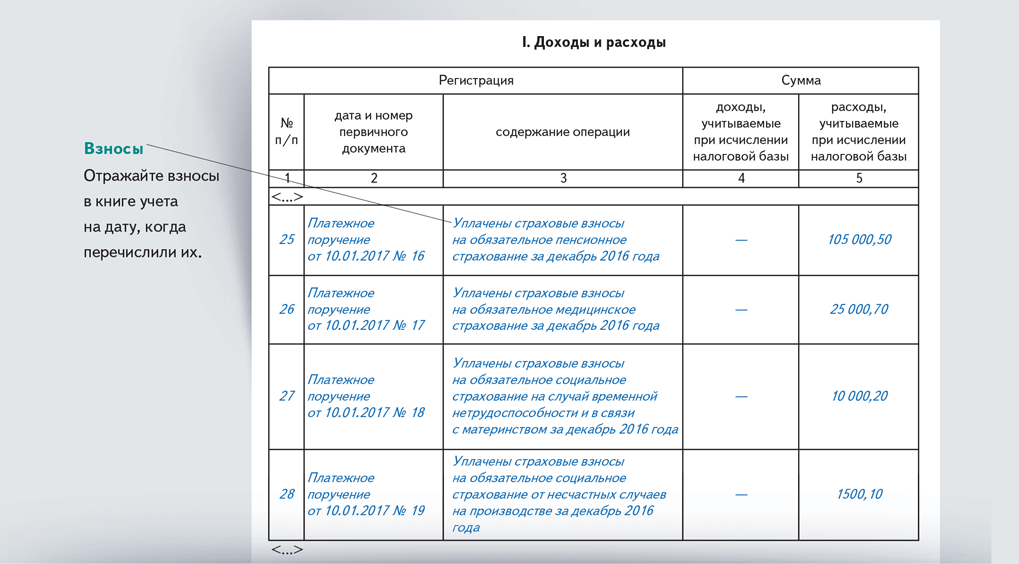
Пример заполнения книги учета доходов и расходов для ИП (Раздел I):

Из примера видно, что вести этот документ довольно-таки просто — главное вовремя фиксировать все документы, чтобы они были записаны в хронологическом порядке.
Изменения в КУДИР с 2021 года
Изменится ли правило ведения КУДиР в 2021 году? Этот вопрос задают ИП на УСН, которые ожидают отмены декларации и книги учета доходов и расходов с конца 2019 года.
Напомним, что с момента перевода спецрежимников на онлайн-кассы в правительстве муссировалась идея автоматического ведения отчетности для ИП на УСН “Доходы” по онлайн-чекам. Такой законопроект даже рассматривался в начале 2020 года, однако из-за пандемии итоговый вердикт было решено перенести на неопределенный срок.
То есть в 2021 году эту книгу придется вести всем: и “патентникам”, и “упрощенцам”, и предпринимателям на основной системе налогообложения (для расчета НДФЛ).
Пока можно облегчить работу, пользуясь автоматизированной программой ведения КУДиР. Электронный вид, редактирование записей, доступ из любой точки. Подробнее здесь >>
Форма (бланк) КУДиР в 2021 году
В 2021 году форма КУДиР не изменится. Также, как и в прошлом, КУДиР для ИП на патенте и УСН необходимо заполнять, ориентируясь на приказ 135Н от 22 октября 2021 года “Об утверждении форм…”.
Как заполнить КУДиР на УСН «Доходы»
Титульный лист
Стандартный титульный лист заполняется такой информацией:
- год (2020);
- дата начала ведения;
- ФИО предпринимателя или название фирмы;
- ИНН;
- вид УСН – “доходы”;
- адрес, по которому оформлен ИП (ООО);
- номер банковского счета.
Раздел I. Доходы и расходы
Этот раздел заполняют, если были доходы в налоговый период. При нулевой декларации Раздел I не заполняют.
Если работа велась, доходы получали, то необходимо в КУДиР прописать суммы средств, которые поступили в кассу и номера подтверждающих документов. Штрафов нет, если в цифрах и идентификации документов нет проблем.
На каждый доход заполняется своя строчка КУДиР.
Разрешается объединить доходы за день и выписать выручку с кассы на основании Z-отчета.
При УСН “доходы” разделы III и IV пропускают. Далее сразу заполняют IV и V части.
Раздел IV. Расходы, уменьшающие налог
Для ИП на УСН “доходы” в этом разделе записывают взносы в ПФР, так как по законодательству они могут уменьшать налог.
Если же отчетность нулевая, то этот и следующий раздел также оставляют пустыми.
Взносы, которые вы запишете в КУДиР уже должны быть заплачены.
Если вдруг у вас налог, который вы не хотите уменьшать на сумму взносов (условные 200 рублей), то можно этот раздел не заполнять.
Цифры в таблицу заносятся только в те колонки, которые относятся к вашим взносам (т.е. если нет взносов на добровольное мед страхование, то их не указывают).
Раздел V. Торговый сбор, уменьшающий налог
В этой таблице указывается только та сумма сбора, на которую можно уменьшить налог УСН.
Заполняется каждая строчка таблицы, сумма уплаченного сбора указывается до копеек.
Как заполнить КУДиР на УСН «Доходы минус расходы»
КУДиР предприниматели на этой системы налогообложения заполняют более внимательно, особенно строчки расходов. Налоговая при проверке будет требовать доказательств — не только первичные документы, но и другую подтверждающую информацию.
Раздел I. Доходы и расходы
Доходы можно отразить в таблице, сославшись на Z-отчет кассы (выручка за день). Расходы записываются отдельно.
Например, обязательно нужно выписывать номера товарных чеков при наличных расходах.
Если речь идет о расходах на зарплату, то в прописывается суть операции “перечислена зарплата”, а подтверждающий документ — первичный документ по перечислению зарплаты.
Раздел II. Расходы на основные средства и нематериальные активы
Если в этом году были затраты на создание или приобретение основных средств, то их надо указывать в этом разделе. Общая сумма расходов уменьшает налог.
Раздел III. Убытки прошлых периодов, уменьшающие налоговую базу
Если у вас были убытки в прошлые годы, можно на них уменьшить налоговую базу УСН “Доходы минус расходы”.
Раздел IV и V в этом варианте КУДиР не заполняются.
Удобнее проводить расчеты в специально созданных для бизнеса программах. Например, Класс365 создана как раз для таких целей и оснащена автоматизированной КУДиР. Оцените все преимущества >>
Как заполнить книгу учета доходов для ИП на патенте
Предприниматели на патенте заполняют только КУДиР с доходами. Однако размер выручки фактически не влияет на величину патента — ИП на патентной системе платят условные 6% с условного дохода.
Но КУДиР все равно нужна — по этому документу нужно следить, как соблюдается доходный лимит. Ведь патент ограничен по размеру доходов — его можно использовать при выручке до 60 млн.
Алгоритм заполнения КУДиР для ИП на патенте выглядит так:
- заполнение титульного листа (дата начала ведения, ФИО, регион работы, ИНН);
- заполнение раздела “Доходы” — таблицы из четырех граф.
В этой таблице записывается:
- номер дохода по порядку (от более раннего к более позднему);
- дата и номер документа, который подтверждает получение денег;
- описание документа;
- сумма выручки по документу (руб.).
Нужно ли КУДиР заверять или регистрировать у налоговиков?
Нет, нести без требования в ФНС ее не нужно, однако важно, чтобы она была на месте, если к ИП или в офис ООО нагрянула налоговая инспекция.
Если КУДиР не окажется на месте, вас оштрафуют. Например, для предпринимателя он составит от 10 000 до 30 000 рублей.
Заверение КУДиР
Уже более семи лет (с 2013 году) заверять КУДиР в налоговой не требуется — достаточно книгу распечатать в конце года, пронумеровать все листы и подписать их. Если речь об ООО, то скрепленный документ надо проштамповать печатью компании.
Как правильно прошить КУДиР

Кто прошивает КУДиР? Как правило, в компании этим занимается сотрудник бухгалтерии (а подписывает главбух), у ИП — сам предприниматель.
Как это сделать? С помощью шила, нитки, клея и небольшого листка бумаги.
- Распечатайте КУДиР таким образом, чтобы был большой отступ по левому краю;
- Пронумеруйте и подпишите все страницы;
- Проколите шилом две дырочки либо посередине, либо в верхнем левом углу;
- Просуньте нитку в дырочки, свяжите концы с изнаночной стороны;
- Заклейте дырочки маленьким листом бумаги так, чтобы с изнаночной стороны торчали кончики нитей;
- Дождитесь высыхания клея и подпишите “Прошито и пронумеровано (количество) страниц”, поставьте подпись и печать (при необходимости), можно добавить дату.
Если не прошить КУДиР, а просто сложить все листки в папку, сколоть степлером, то вы нарушите закон и при проверке ФНС будете оштрафованы.
Как вести КУДиР в электронном виде
В цифровом виде эта книга для фиксации выручки и издержек заполняется в специальной бухгалтерской программе или в Экселе. Несмотря на ведение на компьютере, в конце налогового периода ее все равно надо распечатать и прошить.
Ведение КУДиР в программе Класс365 позволяет обойтись без исправлений и помарок. При заполнении таблицы ручкой все исправления необходимо делать за подписью бухгалтера.
Хранить распечатанную КУДиР необходимо четыре года.
Автоматизируй магазин
и запусти продажи
в одной программе!

- Кассовая программа
- Складской учет
- Готовая Система лояльности
- Готовый Интернет-магазин в подарок!
Начать работу Консультация специалиста
по внедрению в подарок!
- Покажем как всё работает, ответим на
любые вопросы! - Поможем: настроить кассу и заполнить
остатки за 1 день! - Подключим готовый интернет-магазин в
подарок! - Расскажем о вас всему миру, в разделе
Кейсы на нашем сайте!
Для новостей малого бизнеса мы запустили специальный канал в Telegram
и группы во Вконтакте. Присоединяйтесь! Даже Твиттер есть.
Источник: class365.ru