
В статье рассмотрим все законные способы по выводу прибыли и денег из компании и сравним налоговую нагрузку каждого метода.
Время чтения: 9 минут
9143
Стандартных законных способов по выводу прибыли и денег из ооо всего два:
- Зарплата
- Дивиденды
Вывод денег через зарплату директора
Учредитель оформляется в штат компании, где получает зарплату. С зарплаты платятся страховые взносы и НДФЛ.
Если предприниматель захочет получать на руки 120 000 рублей, то у компании будут следующие расходы:
- 120 000 / 0,87 = 137 931 рублей, где 17 931 рублей — НДФЛ.
- Страховые взносы = 12 792 × 30,2% + (137 931 — 12 792) × 15,2% = 3 863 + 19 021 = 22 884 рублей
- Общие расходы = 137 931 + 22 884 = 160 815 рублей, где 40 815 рублей — НДФЛ и страховые взносы.
- Коэффициент получения денег на руки = 160 815 / 120 000 = 1,34
Т.е. чтобы получить 100 рублей на руки придется заплатить около 35 рублей налогов.
Как вывести деньги ООО с расчетного счета? Дивиденды и компенсационные выплаты. Бизнес и налоги.
При этом эти расходы можно будет учесть и снизить налогооблагаемую базу по налогу на прибыль и налогу УСН 15%.
Ставки страховых взносов в 15% актуальны для компаний, которые попадают в сектор малого и среднего предпринимательства (обороты до 2 млрд. рублей в год и 250 сотрудников в месяц).
Вывод денег через дивиденды
Дивиденды выплачиваются с чистой прибыли. Т.е. когда компания оплатила все расходы и заплатила все налоги. Также с чистой прибыли потребуется уплатить НДФЛ, чтобы учредитель получил деньги на руки.
Дивиденды для компании на ОСН
Стоимость получения денег через дивиденды для компании на ОСН:
- Доходы = 100 000 рублей
- Расходы = 50 000 рублей
- Налогооблагаемая база = 100 000 — 50 000 = 50 000 рублей
- Чистая прибыль после уплаты налога = 50 000 — 50 000 × 20% = 40 000 рублей
- Сумма дивидендов на руки = 40 000 — 40 000 × 13% = 34 800 рублей
- Коэффициент получения денег на руки = 50 000 / 34 800 = 1,44
Т.е. чтобы получить 100 рублей на руки через дивиденды для компании на ОСН потребуется уплатить 44 рубля налогов. Получается дороже, чем просто платить зарплату.
Дивиденды для компании на УСН 15%
Для компании на УСН 15% получается следующий коэффициент:
- Налогооблагаемая база = 100 000 — 50 000 = 50 000 рублей
- Чистая прибыль после уплаты налога = 50 000 — 50 000 × 15% = 42 500 рублей
- Сумма дивидендов на руки = 42 500 — 42 500 × 13% = 36 975 рублей
- Коэффициент получения денег = 50 000 / 36 975 = 1,35
Чтобы получить 100 рублей на руки через дивиденды для компании на УСН 15% потребуется уплатить 35 рублей налогов. Суммы получаются примерно такие же, как при выплате зарплаты.
Однако, если зарплата будет составлять около 40 000 рублей, то коэффициент выплаты зарплаты будет составлять около 1,37 и дивиденды с 40 000 рублей будут дешевле. Коэффициент получения денег через зарплату растет при меньшей сумме на руки из-за ставки страховых взносов в 30% на суммы до МРОТ (до 12 792 рублей).
Дивиденды не только раз в году
Дивиденды для компании на УСН 6%
- Прибыль до вычета налогов = 100 000 — 50 000 = 50 000 рублей.
- Чистая прибыль после уплаты налога УСН 6% = 50 000 — 100 000 × 6% = 44 000 рублей.
- Сумма дивидендов на руки = 44 000 — 44 000 × 13% = 38 280 рублей
- Коэффициент получения денег в данном случае = 50 000 / 38 280 = 1,3
С каждых 100 рублей на руки потребуется уплатить 30 рублей налогов с данными начальными условиями. Получается выгоднее, чем выплачивать зарплату.
Вывод прибыли через зарплату или дивиденды?
- Если у вас компания на ОСН, то выгоднее получать деньги через зарплату.
- Если у вас компания на УСН 15%, то выгоднее через зарплату, но разница с дивидендами практически отсутствует. На масштабах суммы в 500 000 рублей разница составит около 10 000 рублей в сторону зарплаты.
- Если у вас компания на УСН 6%, то выгоднее через дивиденды.
Другие законные способы получения денег
Выдача займа компании
Учредитель оформляет договор займа с компанией. Только учредитель выдает деньги компании, а не получает. Учредитель получает проценты, как с депозита в банке и платит с процентов НДФЛ, а компания учитывает проценты в расходах.
По договору займа учредитель передает компании сумму под определенный процент и срок. Например, 10 млн. рублей на 1 год под 20% годовых. По окончанию договора займа компания должна вернуть тело долга и перечислить все проценты по договору.
Цель такого механизма: проспонсировать собственную компанию, если компания не может получить кредит в банке или ставки по кредиту слишком высокие. Но вторичная цель: самый дешевый способ получения прибыли из ООО.
Но для этого у вас должна быть сумма, которую вы можете дать в займы и должны быть правильно оформлены все документы и перечисляться проценты. Как тело долга, так и проценты.
Если вы выдадите займ компании на 10 млн., но по факту их не переведете, то при проверке налоговая доначислит налог на прибыль, штраф и пени.
- Учредитель выдал компании займ в 10 млн. рублей на 1 год под 20% годовых. Это вполне реальная ставка с учетом того, что компании сложно получить кредит в банке.
- Ежемесячная сумма процентов к выплате = 10 000 000 × 20% / 12 = 166 666 рублей в месяц.
- Сумма на руки после уплаты НДФЛ = 166 666 — 166 666 × 13% = 150 000 рублей в месяц.
- Компания сможет учесть в расходах 166 666 рублей в месяц и снизить налогооблагаемую базу по налогу на прибыль.
- Коэффициент получения денег = 2 000 000 / 1 740 000 = 1,15
Чтобы получить на руки 100 рублей, потребуется уплатить 15 рублей налогов.
Такой способ был особенно популярен в 10-х годах у крупных компаний, которые выдавали займы в сотни млн. и млрд. рублей, тем самым снижая налог на прибыль дружественных компаний за счет процентов. Налоговая проводила проверку и доначисляла десятки и сотни млн. рублей налогов к доплате.
В этих делах не соблюдалась логичность отношений:
- Заем выдавался компании, которая фактически не могла вернуть заем (работала в убыток или с маленькой прибылью).
- Заем не возвращался и продлевался на неопределенное количество времени.
- Проценты по займу и тело займа не возвращались заимодателю, либо тело займа не перечислялось на счет компании.
Но метод законный и его можно использовать, если делать это правильно. Особенно, если вы только начинаете бизнес.
Подробнее про займ можно почитать в нашей статье.
Получение займа от компании
Обратная ситуация, когда учредитель получает займ от компании. Компания заключает договор с учредителем на выдачу беспроцентного займа, а учредитель обязуется вернуть займ через определенное время.
При налоговой проверке ФНС переквалифицирует все беспроцентные займы выданные физическим лицам в процентные и доначислит НДФЛ по ставке в 35% на суммы процентов, которые были недополучены, а также штраф и пени.
Эти санкции лягут на плечи физика, кому был выдан займ. Но шанс, что налоговая проведет проверку и доначислит по беспроцентным договорам займа небольшой. Себестоимость проверки будет больше, чем сумма недоимок в большинстве ситуаций.
Часто вывод денег через займ используют, чтобы быстро получить деньги из компании. Например, предприниматель хочет взять себе новую машину и снимает деньги с расчетного счета компании.
Бухгалтерия в этих ситуациях оформляет договор займа между компанией и учредителем, чтобы учредитель получил деньги на законных основаниях. Однако эти деньги потребуется в дальнейшем вернуть на расчетный счет компании.
Если предприниматель не возвращает эти средства (и даже не собирался), то бухгалтерия может простить долг, т.к. физик не может его вернуть. У физического лица возникнет НДФЛ, а компания не сможет отнести тело займа в расходы.
Налоговая нагрузка получится точно такой же, как если бы предприниматель получал средства через дивиденды.
Однако присутствует риск, что налоговая расценит договор займа фиктивным и обложит выплаченные суммы страховыми взносами, штрафами и пени.
Также некоторые предприниматели могут оттягивать дату возвращения займа. Например, взяли в займы 1 млн. рублей в 2016 году, затем еще 2 млн. в 2017 году и так далее. Когда бухгалтерия будет сдавать бухгалтерский баланс, то налоговая увидит, что у компании растет сумма, которую компания дает взаймы, но ее никто не возвращает. Возникнут вопросы и проверка налоговой.
В общем, если вам срочно нужны деньги, то можете использовать договор займа, чтобы получить их с расчетного счета и потратить на личные нужды, но потом обязательно верните средства на расчетный счет компании.
Если вы берете займ и не собираетесь его возвращать, либо будете оттягивать дату возвращения тела долга, то дешевле и проще выплатить дивиденды или зарплату.
Подробнее про займ в нашей статье.
Выдача денег под отчет директору
Механизм аналогичен займу. Только средства под отчет может получать сотрудник компании. Сотрудник берет определенную сумму денег компании и обязуется их вернуть, либо приобрести за эти деньги товары и услуги для нужд компании.
Выдача денег под отчет проще, чем договор займа, т.к. не потребуется оформлять договоры, платить проценты и т.п.
Предприниматель просто снимает с расчетного счета 100 рублей, далее бухгалтер оформляет выдачу под отчет 100 рублей и затем предприниматель возвращает 100 рублей на расчетный счет компании, а бухгалтер оформляет авансовый отчет.
Если предприниматель берет деньги под отчет и не собирается возвращать средства обратно, то налоговая нагрузка получается точно такой же, как при невозврате займа.
Поэтому использовать выдачу денег под отчет для получения прибыли нелогично — налоговая рано или поздно увидит крупные суммы, выданные под отчет. При проверке доначислит НДФЛ, налог на прибыль, страховые взносы, штраф и пени.
Дешевле и проще выводить прибыль через зарплату или дивиденды.
Управляющий ИП
Управляющий ИП заменяет генерального директора в компании.
В уставе компании фиксируется условие, что управлением компании занимается специальный управляющий ИП. После этого компания заключает договор с ИП в роли управляющего, который может выполнять задачи, свойственные генеральному директору: подписывать документы, заключать сделки, действовать без доверенности и т.д.
Бизнес-цель использования управляющего ИП: компания заключает договор управления с предпринимателем, который будет работать на сдельной оплате и который будет заинтересован в достижении максимальных показателей и роста компании-нанимателя, т.к. его вознаграждение будет привязано к прибыли компании.
В общем управляющего вводят для того, чтобы бизнес лучше рос и давал больше прибыли.
Дополнительным бонусом является значительное снижение налоговой нагрузки при оплате услуг управляющего ИП. Компании не потребуется платить страховые взносы и НДФЛ.
Если для выплаты зарплаты в размере 100 рублей потребуется уплатить около 35 рублей налогов, то для оплаты услуг управляющего потребуется уплатить около 8 рублей налогов с 100 рублей на руки.
Разница в налоговой нагрузке в 4,5 раза, а если учесть, что вознаграждение директора или управляющего ИП может составлять сотни тысяч рублей в месяц, то экономия становится значительна.
Но не все так радужно, как может показаться на первый взгляд.
Для налоговой управляющий ИП — красная тряпка. Если налоговая обнаружит управляющего ИП, который также аффилирован с учредителем компании и работает только с этой компанией, то проверка практически гарантирована.
У вас будут запрашивать все документы, которые каким-либо образом относятся к работе управляющего, будут допрашивать сотрудников, под микроскопом изучать отчеты управляющего ИП и его деятельность в компании.
В общем, если собираетесь использовать управляющего ИП (тем более в роли себя или близкого родственника), чтобы оптимизировать налоговую нагрузку — лучше не надо.
Если собираетесь использовать с целью улучшить качество управления бизнесом, то можно пробовать.
Создание ООО и ИП: распределение потока средств
Вывод прибыли из ИП намного дешевле, чем из ООО. Т.к. ИП не нужно платить НДФЛ с чистой прибыли.
Т.е. все деньги, которые приходят на расчетный счет ИП — деньги ИП. Предприниматель может распоряжаться ими как ему угодно: пойти в ресторан или купить машину. Главное, чтобы налоги были уплачены.
Коэффициент получения денег для ИП на УСН 15% составляет:
- Доходы = 100 000 рублей
- Расходы = 50 000 рублей
- Налогооблагаемая база = 100 000 — 50 000 = 50 000 рублей
- Прибыль после уплаты налогов = 50 000 — 50 000 × 15% = 42 500
- Коэффициент получения денег = 50 000 / 42 500 = 1,18
Для получения 100 рублей прибыли через дивиденды с ООО на УСН 15% потребуется уплатить около 35 рублей налогов, а с ИП на УСН 15% всего 18 рублей налогов.
Если ИП на УСН 6%:
- Доходы = 100 000 рублей
- Расходы = 50 000 рублей
- Прибыль до вычета налогов = 100 000 — 50 000 = 50 000 рублей
- Чистая прибыль после уплаты налогов УСН 6% = 50 000 — 100 000 × 6% = 44 000
- Коэффициент получения денег = 50 000 / 44 000 = 1,14
- Доходы = 100 000 рублей
- Расходы = 50 000 рублей
- Налогооблагаемая база = 100 000 — 50 000 = 50 000 рублей
- Прибыль после уплаты налогов = 50 000 — 50 000 × 13% = 43 500
- Коэффициент получения денег = 50 000 / 43 500 = 1,15
Поэтому некоторые предприниматели создают сразу ООО и ИП, чтобы с ИП получать прибыль с бизнеса.
Это простейший вариант структуризации бизнеса, которую нужно также производить правильно.
Если отношения между ООО и ИП будут искусственными. Например, ИП оказывает услуги ООО на бумаге, а по факту никакие услуги не оказываются, плюс учредителем ООО является ИП — для налоговой это будет «знак», что отношения между ИП и ООО фиктивные. Налоговая может прийти с проверкой и доначислить НДФЛ и страховые взносы.
Поэтому некоторые предприниматели разделяют потоки выручки на ООО и ИП. Например, часть договоров с клиентами направляют на ООО, а часть договоров на ИП.
В этом случае ООО и ИП никак не пересекаются во взаимодействии. Однако, если ИП для оказания услуг или продаж пользуется ресурсами (сотрудниками, офисом, материалами или товарами) ООО, то это признак дробления компании. Особенно, если ООО на ОСН, а ИП на УСН 6%.
Часто такой механизм используют торговые и производственные компании: создается ООО на ОСН для оптовых покупателей или производства, а ИП на УСН 6% для розничных продаж.
Налоговую может заинтересовать такая группа компаний и ИП. ФНС может провести проверку и объединить ООО с ИП в одну компанию, доначислив налог на прибыль и НДС на выручку ИП. Если ваши общие обороты составляют до 100 млн. рублей, то такой способ структуризации достаточно безопасен. Если ваши обороты составляют несколько сотен млн. рублей в год и более, то появляются риски.
Если у вас есть возможность полностью перейти на ИП без долгосрочных последствий для бизнеса, то лучше закройте ООО и полностью перейдите на ИП — налоговая нагрузка будет ниже.
Итого

Сравнение налоговой нагрузки при выводе прибыли из ООО разными способами. Коэффициент на УСН 6% для ООО и ИП зависит от величины расходов. Чем меньше расходы, тем ниже коэффициент. При нулевых расходах ИП коэффициент стремится к 1,08. Как у управляющего ИП.
- Выводите прибыль через зарплату, если у вас ООО на УСН 15% или ОСН.
- Выводите прибыль через дивиденды, если у вас ООО на УСН 6%.
- Используйте выдачу займа компании, чтобы получать «дешевую» прибыль за счет процентов по займу.
- Используйте выдачу средств под отчет, если вы сотрудник компании, чтобы быстро получить деньги на личные нужды. Но потом обязательно верните деньги на расчетный счет компании.
- Используйте связку ООО + ИП, но грамотно структурируйте бизнес, чтобы не было признаков дробления.
26.03.2021
9143
Подпишитесь на email-рассылку Присоединиться к 1208 подписчикам Подписаться Подпишитесь на наш телеграм Присоединиться к 1030 подписчикам Подписаться Подпишитесь на наш инстаграм Присоединиться к 3153 подписчикам Подписаться
Подписаться на рассылку
Вы подписались на рассылку

Спасибо за подписку. Вы будете получать наши письма не чаще 1 раза в неделю.
- Telegram
Источник: s4consulting.ru
Начисление и выплата дивидендов учредителям, проводки
Дивиденды – это часть от чистого дохода акционерного общества или другого хозяйствующего субъекта.
Они распределяются равномерно между всеми акционерами или владельцами. Сумма начислений зависит от количества участников и видов доли или акции, которыми они владеют. Также см. Срок выплаты дивидендов.
Процедура выплаты дивидендов
Выплаты могут начисляться или выплачиваться раз в году, а могут не выплачиваться вообще.
Дивиденды, которые выплачиваться до конца года называются промежуточными (предварительными).
Прежде всего, для их выполнения нужно провести собрание всех акционеров, на котором и учредитель, и все владельцы процентов должны решить, сколько процентов и как часто они будут выплачивать в виде дивидендов.
Это решение становится законным, если оформлен протокол собрания.
Образец решения о выплате дивидендов обязательно должен иметь такие пункты:
- номер и дата созданного протокола;
- дата и место проведения собрания;
- все вопросы дня;
- подписи всех акционеров.
С 1 января 2014 года вступили в силу изменения в решении о выплате.
Как оформляется акт взаимозачета между организациями?
Зачем уведомлять налоговую об открытии счета в банке?
Согласно закону, в документе обязательно нужно указать
- размеры дивидендов,
- форму их выплат,
- дату.
Также организациям предоставляют право уменьшить сроки выплат.
В протоколе обязательно нужно указать частоту выплат дивидендов учредителям
Конкретного документа, который оформляется для выплаты дивидендов не предусмотрено.
Поэтому чаще всего используются типичные бланки, которые заполняют при выплате денег из кассы или при переводе на счет.
Помимо этих бланков, организация может самостоятельно сделать протокол о выплате дивидендов. В таком случае этот документ должен быть утвержден приказом об учетной политике.
Бухгалтерский отчет
Чтобы отразить выплату дивидендов в ООО, рекомендуется использовать отдельный расчет с учредителями по выплате дивидендов (субсчет 75-2) и счет о расчете по оплате труда персоналу (счет 70).
Для отражения дивидендов в бухгалтерском отчете необходимо отразить одну из этих проводок:
- Дебет 84 Кредит 75-2 – применять для начисления дивидендов учредителю, который заключил трудовой договор (не состоит в штате).
- Дебет 84 Кредит 70 – использовать для начисления дивидендов учредителю, который состоит в штате (является сотрудником организации).
Все записи нужно сделать в день, когда совет акционеров принял решение о выплате дивидендов, согласно требованию инструкции к плану счетов
Пример правильного оформления в отчете:
По итогам 2013 года, ООО «Кентавр» получило 300 тысяч рублей прибыли. 25 апреля, согласно собранию всех учредителей, было принято решение о направлении этой суммы на выплату дивидендов.
Весь капитал общества рекомендуется разделять на 100 обыкновенных акций. Из них 54 акции принадлежат директору «Кентавра», А.В. Иванову, а 46 акций – гражданину Нидерландов С. Анкершмит (который не является сотрудником ООО).
25 апреля бухгалтер «Кентавра» сделал такие записи:
- 1. Дебет 84 Кредит 70
- 162 000 руб. – начисление дивидендов Иванову;
- 2. Дебет 84 Кредит 75-2
- 138 000 руб. – начисление дивидендов Анкершмиту.
Виды рентабельности капитала, как рассчитывается?
Что такое амортизация основных средств, какие проводки должен осуществить бухгалтер?
Для отражения удержаний налога с выплат нужно провести в отчете один из следующих субсчетов:
- Дебет 75-2 Кредит 68;
- Дебет 70 Кредит 68;
- Дебет 75-2 Кредит 68.
Определение суммы и порядка выплат
Организации могут выплачивать дивиденды учредителю от части прибыли каждого квартала, раз в полгода или год.
Акционер, получающий дивиденды, автоматически должен платить НДФЛ.
Резиденты, которые не являются сотрудниками, тоже обязаны платить налог, только при условии, если дивиденды получены от российских организаций.
В таком случае, внештатные сотрудники удерживают налог 15%, а штатные – 9%.
Если учредитель отказывается от дивидендов, например, в пользу предприятия, то организация все ровно должна удержать НДФЛ и оплатить его согласно законам Российской Федерации.
Если доходы в виде дивидендов получены от других компаний, то к таким выплатам может применяется 0-процентная ставка.
Начисление и выплаты дивидендов учредителю можно проводить не чаще 1 раза в квартал.
Экономисты советуют начислять дивиденды раз в год, т.к. только тогда можно точно определить сумму прибыли и выплат
Если сумма начисленных дивидендов окажется выше чистой прибыли, то эта выплата будет рассматриваться как вознаграждение физическому лицу.
Тогда организации придется заплатить 13% НДФЛ вместо 9%.
К увеличению налога также придется доплатить все взносы страховок и пересдать связанную с этими выплатами отчетность в Фонды.
Получается, что ежеквартально дивиденды можно выплачивать, только если учредители уверенны в стабильности своего предприятия и его доходов.
После заполнения приказа на выплату, срок выплаты дивидендов не должен быть больше, чем 60 дней. Но иногда, по желанию учредителей, сроки выплаты дивидендов в ООО можно уменьшить до 25 дней.
Что изменилось при оплате с помощью единого расчетного документа в ПФР?
Какие проводки должен сделать бухгалтер по списанию основных средств?
Статья о проводках по начислению прибыли и налога на прибыль: https://buhguru.com/buhgalteria/kak-dolzhen-byt-nachislen-nalog-na-prib.html
Выплаты всем участникам, должны проводиться одновременно и согласно их доле или акциям.
При нарушении сроков получения дивидендов, акционер вправе требовать через суд проценты за пользование чужими деньгами. Но такое право он имеет только при условии, что просрочка состоялась по вине владельца.
Если компания работает в убыток?
Прямым источником выплаты дивидендов является прибыль компании после оплаты всех налогов.
Это называется «чистая прибыль» и она определяется по бухгалтерским данным.
Но все понимают, что может сложиться так, что по промежуткам компания была в плюсе и получала прибыль, но в конце оказалось, что год закончился с убытком для организации.
В таких случаях выплаты, которые были проведены учредителями, не могут признаваться дивидендами, и не рассматриваются как расходы в налоговом учете.
Эти выплаты не оправданы с экономической точки зрения, и они не направлены на получение дополнительного дохода.
Поэтому, все выплаченные деньги признаются прочими расходами.
В таком случае, в учете нужно указать следующие проводки:
- Дебет 99 (84) Кредит 75;
- Дебет 75 Кредит 68;
- Дебет 91 Кредит 76;
Что делать, когда «упрощенка»?
Если компания пользуется упрощенной системой обложения налогов и все учредители заинтересованы в получении дивидендов, то для этого придется вести бухгалтерский учет.
Выплату дивидендов нужно подтверждать данными с бухгалтерского баланса и отчета о прибыли и убытке
Если этого не сделать, то по налоговым законам эти выплаты будут расцениваться как вознаграждение, а не дивиденды и должны облагаться налогом на 13% ставке, вместо 9%.
решение о выплате дивидендов образец
протокол о выплате дивидендов образец
Источник: buhguru.com
Начисление дивидендов учредителю в 1С
С 2021 года скорректировали правила исчисления НДФЛ с дивидендов из-за ввода прогрессивной шкалы для резидентов РФ:
- 13% с доходов до 5 млн. руб.;
- 15% с доходов больше 5 млн. руб.
Если российская компания заплатила с полученных дивидендов налог на прибыль, то с 2021 года она может уменьшить на эту сумму рассчитанный по обновленным правилам НДФЛ с дивидендов физлицу-резиденту РФ.
Исчисление НДФЛ по дивидендам с 2021 года
По ст. 43 НК дивиденды — любой доход, который получен акционером (участником) при распределении чистой прибыли по принадлежащим акциям или долям пропорционально вкладу в уставный (складочный) капитал. Кроме того, дивиденды — это любые доходы, которые получены из источников не в РФ, относящиеся к дивидендам по законодательству другой страны.
По п. 3 ст. 214 НК если источник дивидендов — отечественное юрлицо, то оно — налоговый агент.
Что касается дивидендов от долевого участия в деятельности компании, по ним установлены следующие ставки НДФЛ на основании ст. 224 НК:
- 13% — для физлиц-резидентов РФ с доходов до 5 млн. руб. и 15% с доходов больше 5 млн. руб. за календарный год. Правило установлено с 1 января 2021 года (п. 1 ст. 224 НК);
- 15% — для физлиц-нерезидентов РФ на основании п. 3 ст. 224 НК. В том числе к таким физлицам относятся льготные нерезиденты, например, высококвалифицированные зарубежные специалисты, лица без гражданства, иностранные работники на патенте и др. Тариф 15% используется для нерезидентов, если другие тарифы не определены в договорах об избежании двойного налогообложения с иными странами (ст. 7 НК). Когда по соглашению данный вид дохода вообще не облагается НДФЛ в России, то у выплачивающей стороны не возникает обязанности удерживать налог.
Статус гражданина (резидент или нерезидент) устанавливается на момент выплаты дивидендов. Налоговый нерезидент — это физлицо, находящееся в РФ меньше 183 дней в течение 12 месяцев подряд (п. 2 ст. 207 НК). При определении статуса не учитывается гражданство, место рождения или проживания физлица.
Налоговым нерезидентом может быть и гражданин РФ.
Налоговая база по дивидендам — сумма всех дивидендов, которые получены в календарном году (Письмо ФНС от 22.06.2021 г. № БС-4-11/8724).
К примеру, в 1 квартале резидент получил дивиденды — 3 млн. руб. НДФЛ исчислен по ставке 13%. Во 2 квартале он снова получил дивиденды — 3 млн. руб. НДФЛ исчислен по ставке 13% с 2 млн. руб. и по ставке 15% с 1 млн. руб., т.к. с начала календарного года выплачены дивиденды в совокупности — 6 млн. руб. и имеется превышение налоговой базы.
Кроме того, нужно учесть, что при исчислении НДФЛ тарифы 13% и 15% применяются отдельно к каждой совокупности налоговых баз на основании статей Налогового кодекса. К примеру, по п. 1 ст. 224 НК расчет НДФЛ производится по дивидендам, а по пп. 2-9 п. 2.1. ст. 210 НК — другие налоговые базы. Их нужно считать отдельно.
Допустим, в 1 квартале физлицо-резидент получил зарплату в размере 4 млн. руб. и дивиденды в размере 3 млн. руб. В обоих случаях НДФЛ будет рассчитываться по ставке 13%, поскольку по обеим налоговым базам нет превышения, и при этом они не должны суммироваться. Ставка 15% по НДФЛ начнет применяться только в том случае, когда по конкретной налоговой базе (отдельно по дивидендам или по зарплате) превысит установленный лимит — 5 млн. руб.
Данные правила нужно использовать по отечественным компаниям (налоговым агентам по НДФЛ), которые выплачивают дивиденды резидентам РФ, а также по гражданам-резидентам, которые самостоятельно уплачивают НДФЛ с полученных дивидендов (доход получен от зарубежной компании, не находящейся на учете в России).
Расчет НДФЛ с дивидендов резидентов осуществляется по нарастающей с начала календарного года.
Согласно п. 3 ст. 214 НК, когда источник дивидендов — российское юрлицо, оно — налоговый агент, а потому должно определить размер НДФЛ в отдельности по каждому налогоплательщику в отношении каждой выплаты дохода по ставкам, определенным в ст. 224 НК, с учетом положений п. 3.1 ст. 214 НК.
По данному пункту может показаться, что расчет НДФЛ с дивидендов осуществляется не по нарастающей, а по отдельности при каждой выплате. Однако в статье имеется уточнение в отношении налоговой ставки — «по налоговым ставкам, предусмотренным ст. 224 НК». Указанные ставки также предусматриваются и в отношении выплат дивидендов.
Для них, выплачиваемых резидентам, предусматривается налоговая ставка на основании п. 1 ст. 224 НК (13% + 15%). Для этих доходов на основании п. 2.1 ст. 210 НК предусматривается определение совокупной базы. А в соответствии с п. 3 ст.
226 НК, регулирующей расчет НДФЛ по нарастающей с начала налогового периода с 2021 года, убрали исключение по дивидендам. Другими словами, теперь при выплате дивидендов резиденту НДФЛ исчисляется аналогичным образом — нарастающим итогом. Этот подход не относится к дивидендам, к которым применяются иные ставки НДФЛ. Налоговики разъяснили данный момент в своем Письме от 22.06.2021 г. № БС-4-11/8724.
Когда дивиденды выплачиваются, размер НДФЛ исчисляется на дату фактически полученного дохода. По дивидендам — это день их выплаты (перечисления на расчетный счет налогоплательщика или по его поручению на счет иных лиц). Когда дивиденды выплачены в натуральной форме (товарами, имуществом и т.п.), дата фактического их получения — момент передачи доходов в натуральной форме.
Удержание НДФЛ осуществляется при выплате дивидендов. Если они выплачиваются в натуральном виде, то удержание налога осуществляется за счет любых доходов, которые выплачены налоговым агентом налогоплательщику в денежной форме. Важно учесть, что удерживаемый НДФЛ должен быть не больше 50% суммы выплачиваемого денежного дохода (п. 4 ст. 226 НК).
Срок уплаты НДФЛ:
- при дивидендах от АО — не позже 1 месяца с даты выплаты дохода (п. 4 ст. 210, п. 9 ст. 226.1 НК);
- при дивидендах от ООО — не позже дня, идущего за днем выплаты дохода (п. 6 ст. 226 НК).
Важно! Если решение о выплате дивидендов приняли в одном году, а сама выплата была произведена в другом году, НДФЛ нужно рассчитать и удержать при выплате средств, а не при принятии решения об этом. В отчетности дивиденды отразятся по дате фактически полученного дохода — то есть в периоде, когда они действительно были выплачены, а не когда приняли решение или начислили выплату.
Когда российская компания платит дивиденды физлицу-резиденту РФ, а сама не получает дивиденды от других юрлиц, НДФЛ с 2021 года нужно считать так:
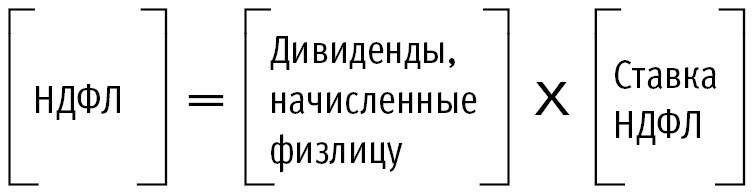
Когда отечественная компания получает дивиденды от иных юрлиц, и с них исчисляется и удерживается налог на прибыль, а после этого прибыль разделяется между участниками — физлицами-резидентами, НДФЛ с 2021 года рассчитывается по обновленным правилам с дивидендов и уменьшается на уплаченный налог на прибыль (п. 3.1 ст. 214 НК).
Тогда НДФЛ надо считать так:
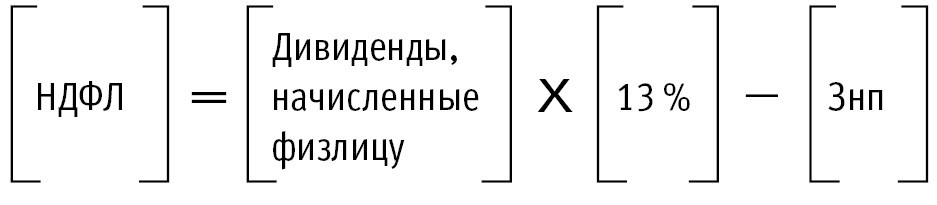
где Знп — размер налога на прибыль компаний, который подлежит к зачету, рассчитанный пропорционально доле участия физлица в компании, выплачивающей ему дивиденды.
Размер налога на прибыль к зачету:
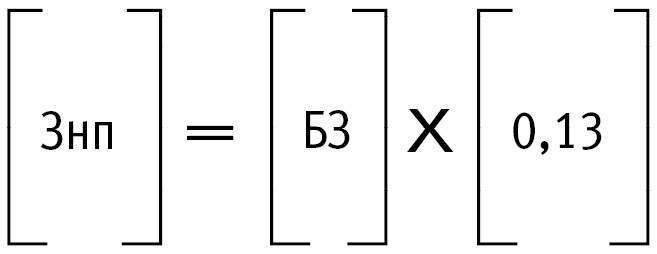
где БЗ — показатель, равный наименьшей из таких величин:
- размер доходов от долевого участия, по которым рассчитан размер НДФЛ;
- произведение показателей К и Д2, где К — отношение размера дивидендов налогоплательщика к общему размеру дивидендов, а Д2 — размер дивидендов, полученных компанией, определяемый по правилам п. 5 ст. 275 НК.
Важно! Зачет не распространяется на дивиденды, которые выплачены иностранной компанией (исключение — иностранная компания действует в интересах третьих лиц и фактические получатели дивидендов — резиденты РФ).
Расчет НДФЛ при выплате дивидендов физлицу-нерезиденты осуществляется так:
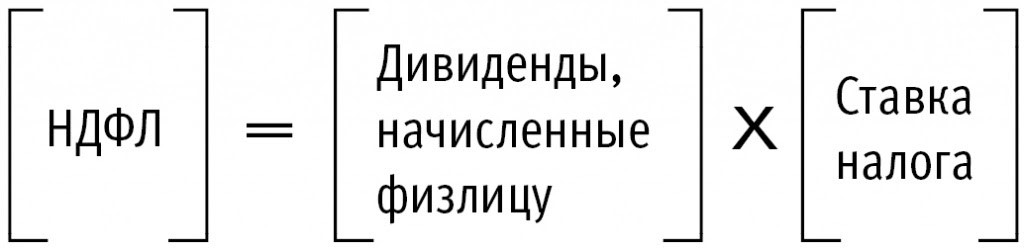
В данном случае не имеет значения, получает ли компания, распределяющая дивиденды, сама дивиденды от других организаций или нет.
К доходам от долевого участия в деятельности компании вычеты по НДФЛ, указанные в ст. 218-221 НК, не применяются (п. 3 ст. 210 НК).
Выплата дивидендов не облагается страхвзносами, поскольку не является вознаграждением по трудовым или ГПХ договорам (п. 1 ст. 420 НК, п. 1 ст. 5, п. 1 ст. 20.1 Закона от 24.07.1998 г. № 125-ФЗ).
Как начислить учредителю-физлицу дивиденды больше 5 млн. руб. за календарный год в 1С:ЗУП 8 ред. 3
Учредители ООО «ТЕКС» приняли 18 января 2021 года решение — по результатам 2020 года распределить часть чистой прибыли (18 млн. руб.) между участниками таким образом:
- 6 млн. руб. — И.А. Ветрову (резидент РФ);
- 6 млн. руб. — Д. Смиту (нерезидент РФ);
- 6 млн. руб. — С.М.Якубчику (гражданин республики Беларусь).
Указанные физлица — сотрудники компании. Дивиденды выплачены 25 января 2021 года. В январе работникам начислили зарплату — каждому 200 тыс. руб.
ООО «ТЕКС» не получает дивиденды от других компаний.
На дату выплаты дивидендов у компании появилась обязанность рассчитать, удержать и заплатить НДФЛ.
В 1С:ЗУП ставка НДФЛ определяется по статусу, указанному в карточке физлица на дату выплаты дивидендов. Для проверки нужно зайти в справочник «Физические лица» или «Сотрудники» и пройти по гиперссылке «Налог на доходы».
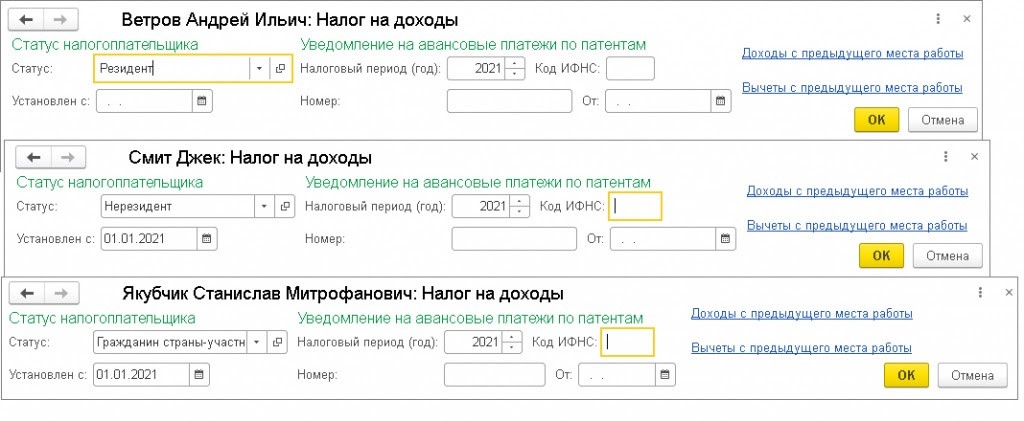
В примере на дату выплаты дивидендов у учредителей указаны соответствующие статусы:
- Ветров — резидент;
- Смит — нерезидент;
- Якубчик — гражданин страны-участника Договора о ЕАЭС.
Дивиденды и суммы НДФЛ с них для целей отображения в отчетности по налогу регистрируются в 1С:ЗУП через документ «Дивиденды». Для этого нужно зайти в меню «Зарплата».

В графе «Дата выплаты» ставится дата выплаты дивидендов — 25.01.2021 г.
В таблице нужно добавить новую строчку через кнопку «Подбор» или «Добавить». По ней:
- в столбце «Акционер» — учредитель, которому выплачиваются дивиденды. При подборе физлица программа по умолчанию предлагает только тех граждан, которым раньше регистрировались дивиденды. По ним в карточке в разделе «Работа» отображается, что они — акционеры компании. Если необходимого физлица нет в перечне, оно добавляется или находится через полный список физлиц, для чего ставится флажок «Выбирать из полного списка физических лиц»;
- в столбце «Начислено» — размер дивидендов;
- в столбце «НДФЛ» — сумма ставится автоматически по каждому учредителю (п. 1 и 3 ст. 224 НК);
- в столбце «Налог» — сумма НДФЛ ставится автоматически из расчета 15% с доходов, которые превышают 5 млн. руб. для резидентов;
- в столбце «К выплате» — сумма дивидендов ставится автоматически, которая должна быть выплачена акционеру. По зарегистрированным в этом документе суммам не образуется задолженность компании перед учредителями — эти суммы не учитываются ни в зарплатной ведомости, ни при создании аналитической отчетности по оплате труда.
Налоговая база по дивидендам равняется совокупности всех доходов в виде дивидендов, которые получены резидентами за календарный год. Расчет НДФЛ осуществляется нарастающим итогом с начала календарного года (Письмо ФНС № БС-4-11/8724). Также НДФЛ по дивидендам рассчитывается отдельно от остальных налоговых баз, указанных в пп. 2-9 п. 2.1 ст. 210 НК.
Ставки 13% и 15% зависят только от совокупного размера дивидендов с начала календарного года.
Когда российская компания выплачивает дивиденды физлицу, а сама не получает дивиденды от других организаций, НДФЛ считается так:
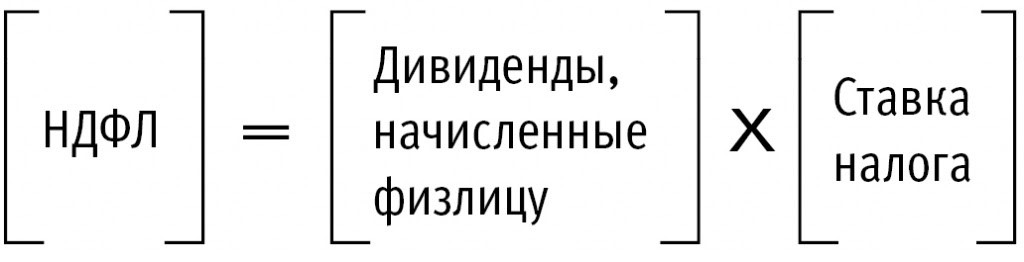
НДФЛ с дивидендов будет равен:
- Ветров (резидент) — 5 млн. * 13% + 1 млн. * 15% = 650 тыс. +150 тыс. = 800 тыс. руб.
- Смит (нерезидент) — 6 млн. * 15 % = 900 тыс. руб.
- Якубчик (гражданин республики Беларусь) — 6 млн. * 15 % = 900 тыс. руб.
В январе всем работникам начислена зарплата по 200 тыс. руб., для чего пользователь заходит в меню «Зарплата» и выбирает документ «Начисление зарплаты и взносов». Во вкладке «НДФЛ» программа автоматически указывает размеры начисленного налога. Если учредитель — резидент РФ и работник, то НДФЛ с дивидендов и с зарплаты считаются и сравниваются с пределом в 5 млн. руб. отдельно, даже если в сумме доходы больше 5 млн. руб.
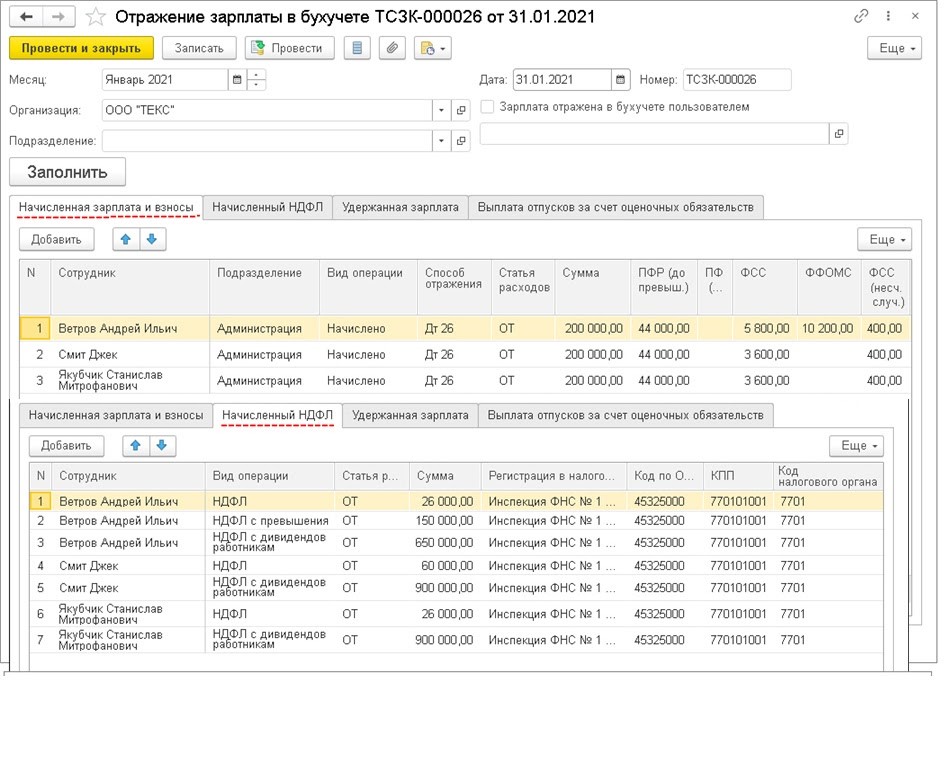
НДФЛ с заработной платы равен:
- Ветров (резидент) — 200 тыс. * 13% = 26 тыс. руб.
- Смит (нерезидент) — 200 тыс. * 15 % = 30 тыс. руб.
- Якубчик (гражданин республики Беларусь) — 200 тыс. * 13% = 26 тыс. руб.
Чтобы синхронизировать информацию в программах 1С:Бухгалтерия 8 ред. 3.0 и 1С:ЗУП 8 ред. 3, пользователь создает документ «Отражение зарплаты в бухучете». Для этого он заходит в меню «Зарплата» и выбирает соответствующий документ, в котором отражается начисление:
- НДФЛ с дивидендов с видом операции «НДФЛ с дивидендов работникам»;
- НДФЛ с зарплаты с видом операции «НДФЛ»;
- НДФЛ с доходов больше 5 млн. руб. с видом операции «НДФЛ с превышения».
Настройка синхронизации производится через меню «Администрирование» при выборе «Настройки синхронизации данных». После проведения настройки пользователю представляется документ «Отражение зарплаты в бухучете» в меню «Зарплата и кадры». В нем формируется корреспонденция по НДФЛ:
Дт 70 Кт 68.01.1 — размер удержанного НДФЛ с доходов до 5 млн. руб. за календарный год по физлицу, которое является работником компании.
Дт 70 Кт 68.01.2 — размер удержанного НДФЛ с доходов больше 5 млн. руб. за календарный год по физлицу, которое является работником компании.
Как начислить дивиденды учредителю-физлицу при получении дивидендов от других организаций
Учредители ООО «ТЕКС» приняли 1 апреля 2021 года решение — по результатам 2020 года распределить часть чистой прибыли (14 млн. руб.) между участниками таким образом:
- 4,2 млн. руб. — И.И. Тарасову (резидент РФ), владеющему 30% доли уставного капитала;
- 8,4 млн. руб. — А.П.Толобову (резидент РФ), владеющему 60% доли уставного капитала;
- 1,4 млн. руб. — Р.И.Бурдуку (нерезидент РФ), владеющему 10% доли уставного капитала.
Указанные физлица — сотрудники компании. Дивиденды выплачены 7 апреля 2021 года.
ООО «ТЕКС» получила дивиденды от другой компании — 9 млн. руб.
На дату выплаты дивидендов у компании появилась обязанность рассчитать, удержать и заплатить НДФЛ.
В 1С:ЗУП ставка НДФЛ определяется по статусу, который указан в карточке физлица на дату выплаты дивидендов. Для проверки нужно зайти в справочник «Физические лица» или «Сотрудники» и пройти по гиперссылке «Налог на доходы».
В примере на дату выплаты дивидендов у учредителей указаны соответствующие статусы:
- Тарасов и Толобов — резидент;
- Бурдук — нерезидент.
Дивиденды и НДФЛ с них для целей отражения в отчетности по налогу регистрируются в 1С:ЗУП через документ «Дивиденды».

В графе «Дата выплаты» ставится дата выплаты дивидендов — 07.04.2021 г.
В таблице нужно добавить новую строчку через кнопку «Подбор» или «Добавить». По ней:
- в столбце «Акционер» — учредитель, которому выплачиваются дивиденды. При подборе физлица программа по умолчанию предлагает только тех граждан, которым раньше регистрировались дивиденды. По ним в карточке в разделе «Работа» отображается, что они — акционеры компании. Если необходимого физлица нет в перечне, оно добавляется или находится через полный список физлиц, для чего ставится флажок «Выбирать из полного списка физических лиц»;
- в столбце «Начислено» — размер дивидендов;
- в столбце «Налог на прибыль к зачету» — информация появляется, если дата выплаты дивидендов 01.01.2021 г. или позже. Ранее данный столбец назывался «Вычет по НДФЛ» — в ней проставлялась сумма, на которую уменьшалась налоговая база по дивидендам для расчета налога учредителям-резидентам РФ (код вычета 601). С 2021 года при исчислении налога с дивидендов его можно уменьшить на сумму налога на прибыль по дивидендам, полученным самой компанией (п. 3.1 ст. 214 НК);
- в столбце «НДФЛ» — сумма ставится автоматически по каждому учредителю (п. 1 и 3 ст. 224 НК);
- в столбце «Налог по 15% с превышения» — сумма НДФЛ ставится автоматически из расчета 15% с доходов, которые превышают 5 млн. руб. для резидентов;
- в столбце «К выплате» — сумма дивидендов ставится автоматически, которая должна быть выплачена акционеру. По зарегистрированным в этом документе суммам не образуется задолженность компании перед учредителями — эти суммы не учитываются ни в зарплатной ведомости, ни при создании аналитической отчетности по оплате труда.
Налоговая база по дивидендам равняется совокупности всех доходов в виде дивидендов, которые получены резидентами за календарный год. Расчет НДФЛ осуществляется нарастающим итогом с начала календарного года (Письмо ФНС № БС-4-11/8724). Также НДФЛ по дивидендам рассчитывается отдельно от остальных налоговых баз, указанных в пп. 2-9 п. 2.1 ст. 210 НК.
Ставки 13% и 15% зависят только от совокупного размера дивидендов с начала календарного года.
Когда российская компания сама также получает дивиденды от других организаций, рассчитывается и удерживается налог на прибыль. После этого прибыль распределяется между акционерами — физлицами-резидентами. С 2021 года действуют новые правила — рассчитанный НДФЛ с дивидендов разрешено уменьшать на уплаченный налог на прибыль (п. 3.1 ст. 214 НК).
НДФЛ определяется так:
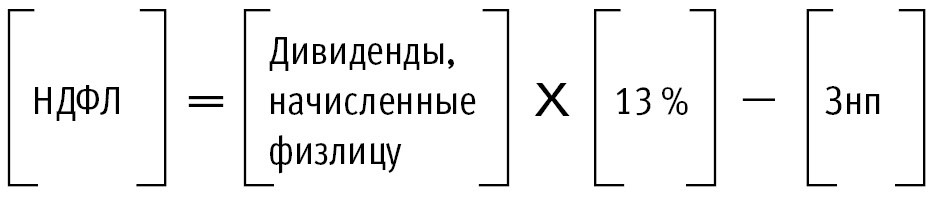
где Знп — размер налога на прибыль компаний, который подлежит к зачету, рассчитанный пропорционально доле участия физлица в компании, выплачивающей ему дивиденды.
Размер налога на прибыль, который подлежит зачету:
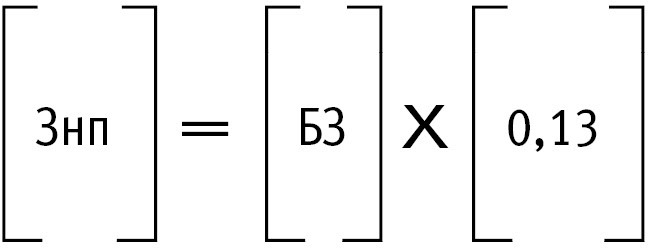
где БЗ — показатель, равный наименьшей из таких величин:
- размер доходов от долевого участия, по которым рассчитан размер НДФЛ;
- произведение показателей К и Д2, где К — отношение размера дивидендов налогоплательщика к общему размеру дивидендов, а Д2 — размер дивидендов, полученных компанией, определяемый по правилам п. 5 ст. 275 НК.
В рассматриваемом примере размер дивидендов по учредителям такой:
- Тарасов — 4,2 млн. руб.;
- Толобов — 8,4 млн. руб.;
- Бурдук — 1,4 млн руб.
НДФЛ исчисляется (до зачета налога на прибыль) так:
- Тарасов — 4,2 млн. * 13% = 546 тыс. руб.
- Толобов — 5 млн. * 13% + 3,4 млн. * 15 % = 650 тыс. + 510 тыс. = 1,16 млн. руб.
- Бурдук — 1,4 млн. * 15% = 210 тыс. руб.
Компанией получены дивиденды в 2021 году от другой компании — 9 млн. руб. Налог на прибыль по ним равен: 9 млн. * 13% = 1,17 млн. руб.
Размер налога на прибыль, который подлежит зачету (сумма указывается в столбце «Налог на прибыль к зачету»), рассчитанный пропорционально доле участия физлиц в компании, выплачивающей им дивиденды, определяется так:
- Тарасов — 1,17 млн. * 30% = 351 тыс. руб.
- Толобов — 1,17 млн. * 60% = 702 тыс. руб.
НДФЛ, который удержан с учетом налога на прибыль к зачету, определяется так:
Размер дивидендов к выплате такой:
- Тарасов — 4,2 млн. — 165 тыс. = 4,005 млн. руб.
- Толобов — 8,4 млн. — 458 тыс. = 7,942 млн. руб.
- Бурдук — 1,4 млн. — 210 тыс. = 1,19 млн. руб.
НДФЛ к уплате равен:
- по ставке 13% — 195 тыс. + 458 тыс. = 653 тыс. руб.
- по ставке 15% (нерезидент) — 210 тыс. руб.
В отчетной форме «Анализ НДФЛ по месяцам» в меню «Отчеты по налогам и взносам» пользователь может просмотреть начисленный размер дивидендов, рассчитанный и удержанный НДФЛ с учетом налога на прибыль к зачету.

Чтобы синхронизировать информацию в программах 1С:Бухгалтерия 8 ред. 3.0 и 1С:ЗУП 8 ред. 3, пользователь создает документ «Отражение зарплаты в бухучете». Для этого он заходит в меню «Зарплата» и выбирает соответствующий документ, в котором отражается начисление НДФЛ с дивидендов с видом операции «НДФЛ с дивидендов работникам».
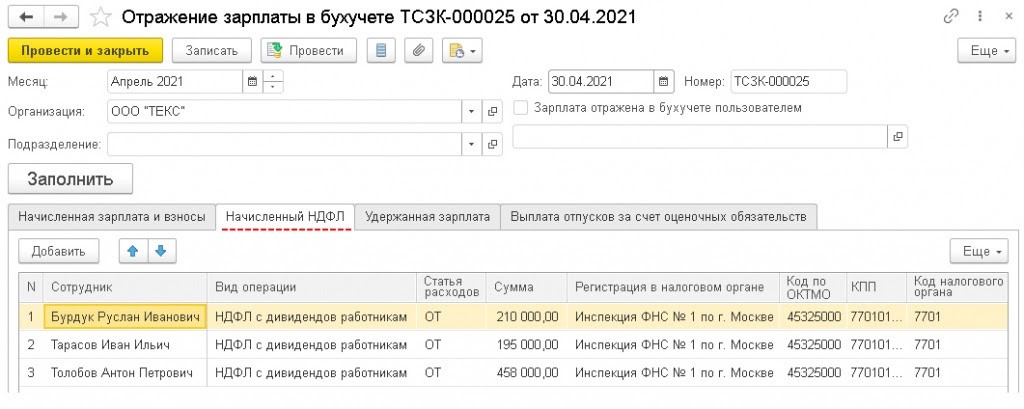
Настройка синхронизации производится через меню «Администрирование» при выборе «Настройки синхронизации данных». После проведения настройки пользователю представляется документ «Отражение зарплаты в бухучете» в меню «Зарплата и кадры». В нем формируется корреспонденция по НДФЛ, удержанному с дивидендов.
Настроим 1C под ваши нужды прямо сейчас!
- Любые настройки, отчеты в 1С, обмены 1С
- Выезд специалиста на следующий день
- 24/7 принимаем ваши заявки
Источник: www.1cbit.ru