
С другой стороны, они схожи в компаниях, поэтому есть смысл говорить если не о стандартах, то о сложившейся практике, по которой можно создавать как системы по управленческому учету, так и автоматизированные решения для ведения управленческого учета.
Более подробно о том, что такое Управленческий учет в компании вы можете узнать из нашей статьи – «Управленческий учет в компании». Также информацию о том, как правильно организовать управленческий учет вы найдете в нашей статье – «7 методов и 5 шагов организации управленческого учета»
Также вы можете узнать как эффективно автоматизировать управленческий учет из нашей статьи — «Семь шагов автоматизации управленческого учета»
Чтобы оценить состояние своей компании и ввести управленческий учет, нужно использовать три основные формы: отчет о доходах и расходах (ОДР), отчет о движении денежных средств (ОДДС) и управленческий баланс.
ВАЖНО! Управленческий учет — это не только подведение итогов, но и планирование. Составлять бюджеты нужно по тем же трем формам, что и отчеты. Тогда будет удобно сравнивать плановые и фактические цифры.
Зачем нужен управленческий учет и как начать его вести
Составить отчет о доходах и расходах, чтобы оценить прибыльность бизнеса
Отчет о доходах и расходах (ОДР) следует формировать «по отгрузке»: включайте доходы и расходы в ОДР, когда уже оформлены документы на реализацию или списаны затраты. Движение денег в этом отчете показывать не нужно.
Если вы работаете с НДС, не учитывайте этот налог в ОДР. Если получили кредит, не вносите основную сумму долга в отчет. Полученный кредит — это не доход, а возврат основного долга — не расход. А вот начисленные банком проценты нужно включить в расходную часть.
ОДР включает в себя доходы, расходы и несколько видов прибыли.
Маржинальная прибыль
Это разница между выручкой и переменными затратами, которые напрямую зависят от нее. К таким затратам можно отнести закупочную цену товара или сдельную зарплату рабочих. Маржинальная прибыль показывает, насколько эффективно работают производство или служба продаж «сами по себе».
Операционная прибыль
Это прибыль от основной деятельности компании. При ее расчете учитывайте не только переменные, но и все постоянные затраты: аренду офиса, зарплату руководства и др. Операционная прибыль показывает результативность бизнеса в целом.
Налогооблагаемая прибыль
Этот показатель отличается от операционной прибыли на сумму прочих доходов и расходов, которые не относятся к основной деятельности. Например, производственная компания может продать излишки сырья или сдать в аренду неиспользуемую часть цеха.
Чистая прибыль
Когда закрыли расходы и заплатили налоги, в вашем распоряжении остается чистая прибыль.
Вы можете направить ее на выплату дивидендов или вложить в дальнейшее развитие бизнеса. При этом в итоге может получиться и убыток — в этом случае надо выяснить, почему он появился.
Сформировать отчет о движении денежных средств, чтобы увидеть все финансовые потоки
Составлять этот отчет нужно по оплате, то есть по датам поступлений и списаний денежных средств со счета. Включать надо все движения денег, в том числе НДС и расчеты по кредитам в полном объеме.
Управленческий учет тренинг — Как вести управленческий учет
В отличие от отчета о доходах и расходах, в отчете о движении средств не может быть отрицательного итога: все затраты должны быть профинансированы. Минус в итоговой строке отчета говорит о том, что вы где-то допустили ошибку.
Если же дефицит получился при планировании, то бюджет нужно корректировать: искать варианты увеличения доходов и сокращения расходов, в крайнем случае — планировать кредит.
Заполнить управленческий баланс, чтобы сопоставить активы бизнеса и их источники
Управленческий баланс — это отчет о финансовом положении компании в определенный момент времени.
Структура балансового отчета простая: в него включают список ресурсов бизнеса, то есть активов, и их источников — пассивов. Активы делятся на внеоборотные и оборотные, а пассивы состоят из собственных и заемных средств.
- Внеоборотные активы: здания, оборудование, автомобили — все то имущество, которое вы будете использовать долгое время.
- Оборотные активы: сырье, товары, продукция, задолженность покупателей, денежные средства. Эти виды ресурсов постоянно «оборачиваются», то есть меняют свою форму. Так, из сырья производят продукцию, отгружают ее и продают, далее деньги с продажи опять идут на закупку сырья.
- Собственные средства: это уставный капитал (вклады учредителей) и прибыль, накопленная за время работы компании.
- Заемные источники средств: задолженность перед поставщиками, сотрудниками, по налогам перед бюджетом, по банковским кредитам.
Разработать и внедрить регламент ведения учета
В регламенте нужно отразить, какие отчеты вы собираете, и кто несет ответственность за сбор информации.
Необходимые отчеты
Это не только три базовых отчета — о расходах и доходах, движении средств, управленческий баланс.
На практике для управленческого учета понадобится больше форм. Это различные расшифровки, к примеру, из чего именно складывается задолженность перед поставщиками, отчет о продажах, списанных материалах, затратах на рекламу.
Обратите особое внимание на перечень статей доходов и расходов. Не нужно слишком укрупнять отчет, но и не стоит излишне детализировать. В идеале сводная информация о результатах работы компании должна уместиться на трех листах формата А4.
Старайтесь разработать перечень статей сразу без ошибок, чтобы потом минимально менять их состав. Иначе в дальнейшем при анализе будет сложно сравнивать разные периоды.
Порядок работы с информацией
Укажите в регламенте, кто, кому, в какой форме и в какие даты должен предоставлять данные.
Назначьте ответственных за каждую форму и соблюдение сроков.
Чтобы регламент точно выполняли, свяжите финансирование расходов подразделений и премирование сотрудников с соблюдением регламента и выполнением плановых показателей.
Всегда внимательно проверяйте предоставляемые исходные данные. У руководителей служб может появиться соблазн снизить планы по доходам и завысить по расходам.
Сформировать бюджеты разного уровня
После анализа всех данных нужно собрать плановые цифры в соответствии с регламентом и составить бюджеты разного уровня.
- Стратегический — на несколько лет. Этот план обычно включает в себя только несколько базовых цифр: выручка, затраты в целом, прибыль, поступление денег.
- Долгосрочный- на год. Это основной бюджет, на базе которого вы весь год будете управлять работой компании. Составляйте его максимально подробно, с детализацией по контрагентам, видам продукции и другим показателям, которые важны именно для вашего бизнеса.
- Текущие — на месяц и квартал. Формируйте квартальные и месячные планы на основе годового, но с учетом текущих условий. Например, у вас появились новые покупатели и поставщики, изменилась номенклатура товаров или продукции.
- Оперативные — на декаду, неделю, день. Выручку и состояние расчетов с контрагентами нужно контролировать несколько раз в месяц, а движение денег — ежедневно. А значит, необходимы и оперативные планы по этим показателям.
Подводить и анализировать итоги каждого периода
Сам по себе управленческий учет ничего не даст, если не подводить итоги каждого периода и не сопоставлять их с текущими и стратегическими бюджетами.
Выручку за неделю нужно сравнить не только с недельным, но и с месячным планом. А результаты за месяц должны быть привязаны к графику выполнения годового плана. Если плановые показатели за период выполнить не удалось, нужно выяснять причину отклонений.
Планы можно и нужно корректировать, но для этого нужны серьезные основания. Например, глобальные изменения на рынке, связанные с финансовым кризисом.
По итогам квартала, полугодия и года нужно проводить углубленный анализ. Его направление зависит от особенностей вашего бизнеса. Например, можно определить доходность по отдельным направлениям работы, регионам, видам продукции. Все это понадобится, чтобы скорректировать цели на следующий период.
В заключение отметим, что ведение управленческого учета можно свести к нескольким основным пунктам:
- Составление формы бюджетов и отчетов. Обязательное использование трех основных: отчет о доходах и расходах, о движении средств и баланс.
- Разработка и внедрение регламента ведения учета.
- Формирование бюджетов разных уровней, от стратегических до оперативных.
- Составление отчетов по каждому периоду и сравнение их с бюджетами. Определение причин отклонений, если они есть.
- Проведение углубленного анализа по итогам каждого квартала, полугодия и года.
blog_also_read
В НК РК есть ряд ограничений, которые не позволяют применять упрощенку. Можно ли вести деятельность в двух предприятиях, которые применяют упрощенку?
Как рассчитать налоги от зарплаты 70 000 тенге в 2023 году для ТОО и ИП общеустановленном и упрощенном режимах?
Чек — важный документ для взаиморасчетов с покупателями. Разберем ситуации, когда при взаиморасчетах с вашими покупателями или при иных движениях денег вы обязательно должны выбить чек.
Предпринимателям больше не нужно ехать в налоговую, чтобы перейти с упрощенки на общеустановленный режим или встать на учет по НДС.
С 1 января 2020 года все электронные счета фактуры в Казахстане выписываются в электронном виде!
Облегчение налоговой нагрузки на бизнес продлили до конца текущего года
Поясним, чем банковский чек отличается от товарного
Снятие с регистрации ТОО бывает добровольное и принудительное
Расскажем, кому из предпринимателей нельзя приостанавливать деятельность
Расскажем, через какое время после ликвидации ИП можно открывать новое
Start Using It
We will ease and accelerate all business processes
- Help Center
- How to work with Buhta
- Contacts
Certificate of entering information into the state register of rights to objects protected by copyright No. 6944 dated December 10, 2019. Included in the state register of KKM under number 233 on June 20, 2019.
All personal data is stored and processed in accordance with the Law of the Republic of Kazakhstan dated May 21, 2013 No. 94-V «On personal data and their protection»
Источник: buhta.com
Управленческий учет проектов

Статья написана для компаний в секторе консалтинга и профессиональных услуг.
Что характеризует такие компании? Как правило, они ведут проектную деятельность, а проекты нацелены на создание интеллектуального продукта или услуги. Главный ресурс таких компаний — сотрудники, а точнее их время и компетенции. Типичные примеры: проектные бюро, консалтинговые компании, рекламные агентства, ИТ интеграторы, аудиторские организации.
Управленческий учет (Management Accounting) простыми словами — это совокупность бизнес-процессов для планирования, учета и отображения информации, цель которых состоит в поддержке принятия решений менеджментом компании.
Объекты управленческого учета в секторе профессиональных услуг:
- Время.
- Проекты.
- Трудовые ресурсы.
- Выручка и затраты по проектам.
Специфика управленческого учета в профессиональных услугах обусловлена:
- Проектным характером деятельности;
- Акцентом на учете рабочего времени в качестве основного производственного актива.
Цели управленческого учета по проектам
Почему важно учитывать финансы по проектам и вести управленческий учет? Вопрос риторический, ведь цель бизнеса — извлечение прибыли и профессиональные услуги тут не исключение.
Поскольку компания зарабатывает на проектах, рентабельность бизнеса зависит от рентабельности каждого отдельного проекта.
Как правило, рентабельность — ключевой показатель проекта и отвечает за него менеджер. Часто денежная мотивация или, проще говоря, премия менеджера проекта и команды завязана на выполнении этого KPI. Поэтому менеджеру проекта необходим инструмент планирования, контроля и прогнозирования рентабельности проектов.
А значит первую цель ведения управленческого учета по проектам можем сформулировать так: дать менеджеру проектов инструмент оперативного контроля рентабельности проектов.
Таким инструментом может быть отчет о прибылях и убытках (P Loss Statement). В любой момент времени и за любой период менеджер должен располагать отчетом о текущем финансовом состоянии проекта и его отклонении от первоначального бюджета, чтобы принимать управленческие решения.
Сформулируем требования к такому отчету:
- Отчет должен быть простым.
Менеджер проекта — не финансист и не бухгалтер, ему просто нужно понимать — попадает ли он в свой KPI или нет. Поэтому ничего лишнего — только показатели, непосредственно связанные с проектом. - Отчет должен быть оперативным.
Срок его «доставки» до менеджера должен быть минимальным. Если проект идет два месяца, а отчет можно строить только по месяцам, ценность такого отчета для управления проектом будет минимальная. - Отчет должен быть изолирован от внешних финансовых факторов.
В отчете должны быть финансовые показатели именно по проекту. Нет смысла включать в отчет для менеджера сведения об административных или накладных затратах бизнеса.
Рентабельность каждого отдельного проекта безусловно важный показатель, но есть уровень выше — уровень операционного директора (договоримся так называть сотрудника, отвечающего за рентабельность бизнеса в целом). У директора должна быть полная картина по всем проектам, по их совокупной рентабельности и по рентабельности бизнеса в целом.
Поэтому вторая цель: дать операционному директору инструмент для контроля рентабельности «производства» в целом.
Разбираемся с рентабельностью
Начнём с простого. Рентабельность и прибыль в общем виде рассчитывается следующим образом:
**Рентабельность** = **Прибыль** / **Выручка**
**Прибыль** = **Выручка** — **Затраты**
Классификация затрат
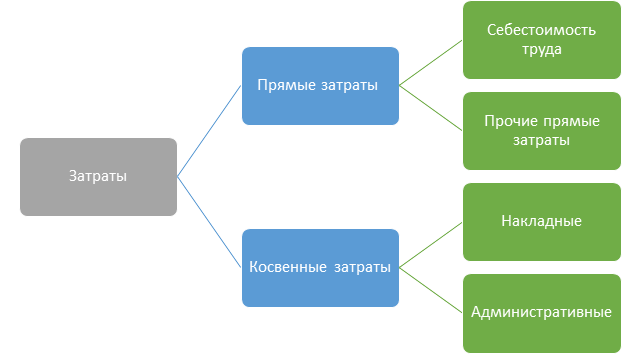
Все затраты в профессиональных услугах можно разделить на прямые и косвенные.
Прямые затраты четко относятся к определенному проекту. Для профессиональных услуг значимая статья прямых затрат на проект — себестоимость труда, то есть стоимость трудовых ресурсов, вложенных в проект. Иногда бывают и другие прямые затраты: подрядчики, материалы, командировки, транспортные расходы и так далее.
Косвенные затраты нельзя отнести к определенному проекту. Примеры косвенных затрат: аренда офиса и офисные расходы, реклама, зарплаты директора, бухгалтеров.
Простой способ определить прямые затраты перед нами или косвенные такой: прямые затраты имеют, как минимум, две характеристики — проект и период, а косвенные затраты одну — период.
Виды рентабельности
В зависимости от того, какие затраты учитываем при расчете, будем получать два вида рентабельности.
Валовая рентабельность. При её расчете учитываются только прямые затраты.
Валовая рентабельность = Валовая прибыль / Выручка
Валовая прибыль = Выручка — Прямые затраты
Операционная рентабельность. При её расчёте учитываются и прямые и косвенные затраты.
Операционная рентабельность = Операционная прибыль / Выручка
Операционная прибыль = Выручка — Прямые затраты — Косвенные затраты
Для оперативного управления проектами лучше всего подходит валовая прибыль:
- Она проще для понимания и расчета.
- Команда проекта может влиять только на валовую прибыль, в частности команда не может повлиять на накладные расходы. Поэтому именно валовая прибыль и рентабельность показывает экономическую эффективность проекта, очищенную от внешних факторов.
Учет косвенных затрат
На практике рекомендуется косвенные затраты учитывать на уровне операционного директора и не разносить их по проектам. Пример P
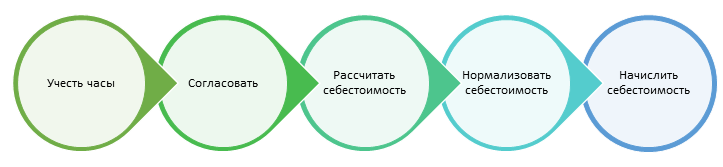
Важно, что себестоимость начисляется. То есть появление по проекту фактической расходной операции по статье «Себестоимость труда» вообще никак не связано с реальными выплатами. Зарплату выплачивают два раза в месяц, а себестоимость по проектам можем начислять хоть каждый день. Кроме того, для расчета себестоимости чаще используется управленческая ставка себестоимости. В конкретном месяце сумма реальных выплат сотрудникам может отличаться от той себестоимости, которую признали по проектам.
По-хорошему, суммы транзакций и суммы начислений должны примерно совпасть на горизонте, выбранном для расчета управленческих ставок, но очевидно, что на 100% они никогда не совпадут и это цена за оперативность и наглядность управленческого отчета.
Признание выручки
Выручку, как и себестоимость необходимо признавать. Самый частый способ — по мере подписания актов выполненных работ. Однако существуют другие способы.
Если проект оплачивается по схеме «Время и затраты» (Time L по валовой выручке» />
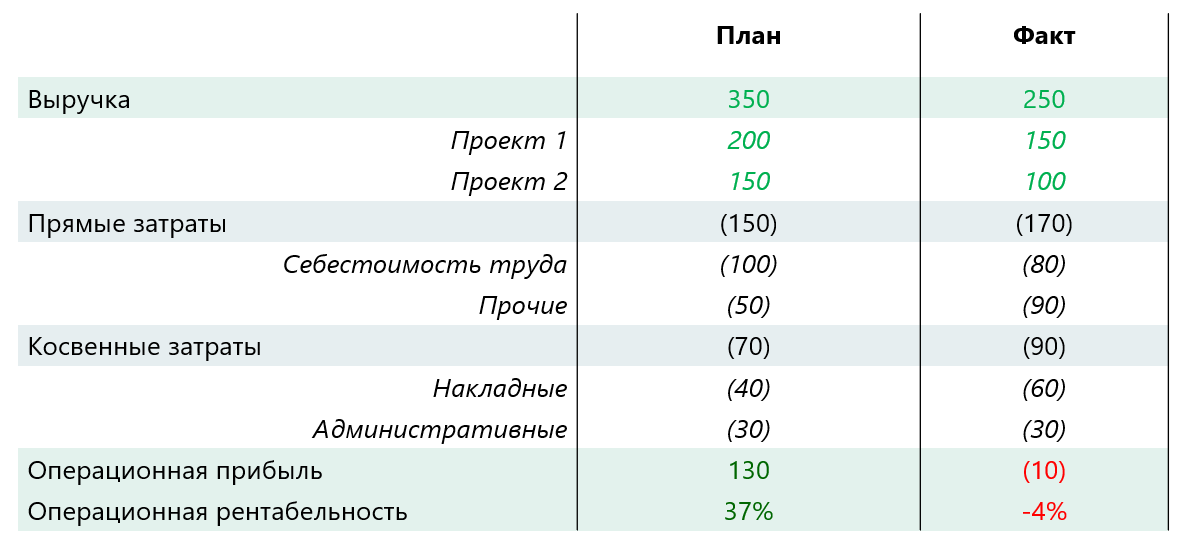
Отчет по направлению, подразделению или бизнесу в целом может включать косвенные затраты и тем самым отражать операционную прибыль и рентабельность:
Где вести управленческий учёт: подробный обзор сервисов для бизнеса
Управленческий учёт сводится к тому, чтобы собрать все показатели в одном месте и превратить эту информацию в пригодный вид для анализа. Это можно сделать с помощью обычных Google-таблиц или сервисов автоматизации.
В этой статье рассмотрим сервисы, которые автоматизируют управленческий учёт: «Финолог», «ПланФакт», «Финтабло», Seeneco и Adesk.
- «Финолог»
- «ПланФакт»
- Adesk
- Seeneco
- «Финтабло»
- Итоги: достоинства и недостатки

Каждый бизнес индивидуален. Поэтому будем обращать внимание на возможность пользоваться сервисом при наличии нескольких расчётных счетов, работу с наличными и несколькими юридическими лицами.
На что обращать внимание при выборе сервиса
«Финолог»
Сервис работает с 2014 года. Изначально позиционировался, как сервис управленческого учёта. Сейчас — «сервис управления деньгами».
Интеграция с банками
«Финолог» интегрируется со следующими банками: «Точка», «Модульбанк», «Сбербанк», «Альфа-Банк», «Тинькофф-банк».
Для компаний, которые пользуются дебетовыми картами, оформленными на физических лиц, есть интеграция с приложением «Дзен-мани». Это может помочь в учёте, например, по подотчётным лицам.
Для банков, которые не входят в список, предусмотрена возможность загрузить выписку в формате CSV и TXT и Excel-таблицы.
Для тех, кто использует эквайринг, предусмотрена интеграция с «Тинькофф Оплатой», «Яндекс.Кассой» и «Робокассой».
Возможность автоматического введения статей по категориям
Например, вы импортировали в систему операцию по контрагенту с определённым ИНН и в назначении платежа указали «По договору аренды». Можно настроить систему — если она видит такие платежки, то автоматически назначает им статью «аренда офиса».

Наличие трёх отчётов
«Финолог» поддерживает ведение трёх отчётов — ДДС, Баланса и ОПиУ. Баланс поддерживается в режиме бета-версии. Но в целом на базовом уровне со своей задачей справляется. Дополнительные срезы информации находятся на вкладках «Заказы» и «Кладовка».

Отчёт о движении денег
Кроме классической группировки, можно выбрать или сделать свою. Например, построить отчёт, отобразив группировку по видам деятельности и контрагентам или по статьям и контрагентам — это поможет по-новому оценить ситуацию с деньгами компании.

Отчёт о прибылях и убытках
ОПиУ представлен в разрезе доходов (выручки) и расходов. Есть разбивка на уровень выручки, операционной прибыли, чистой прибыли. Нет справочных метрик по валовой прибыли и маржинальному доходу. Можно настроить отображение, очистив операции от НДС, или составить отчёт, включив НДС в расчёт прибылей и убытков.

Баланс
Баланс работает в «бета-версии», но с базовой задачей справляется. В этой аналитике не хватает детализации, например, по складам и объёмам запасов. Также нельзя «провалиться» в цифру в отчёте и посмотреть, из чего она сложилась.

Интеграция с другими сервисами
- Интеграции со сторонними сервисами представлены в минимальном виде. Есть Telegram-бот для оперативного внесения данных по наличным расходам или по расчётным счетам.
- Есть интеграция с amoCRM для обмена данными по учету сделок. Например, если клиент оплатил счёт, то «Финолог» отправит в CRM эти данные, и система сменит статус сделки на «Оплачено» или поставит менеджеру задачу связаться с клиентом.
- У «Финолога» открытый API — можно разработать собственные интеграции.
Наличие операционных отчётов
Среди операционных отчётов представлена «Кладовка» — складской учёт:
- Есть возможность контролировать остатки на складах и видеть, сколько и какого товара осталось в запасе.
- Там же представлен отчёт об основных средствах, который позволяет рассчитать амортизацию для отчёта о прибылях и убытках и учитывать имущество компании.
- Дополнительно представлены отчёты по обязательствам, чтобы видеть размеры дебиторки и кредиторки по контрагентам.
- Есть инструментарий для ведения закупок и в целом ведения сделок — с расчётом себестоимости и расходов на конкретные сделки. Подобный отчёт может стать аналитической базой для отдела продаж. Но придётся потратить время, чтобы обучить отдел продаж и отдел закупок правильно разносить информацию в системе.
- В будущем обещают добавить ABC/XYZ-анализ по товарам, а пока доступен только ABC-анализ клиентов.

Управление правами доступа
Гибко реализовано управление правами доступа. Можно пригласить проджект-менеджера в личный кабинет, но так, что он будет управлять только своими проектами и не увидит проекты других людей или движения по конкретным статьям. Собственники, которые не хотят показывать сотрудникам свои дивиденды, могут скрыть эти данные.
«Финолог» поддерживает возможность добавлять плановые операции, хотя функциональность для проведения план-факт анализа минимальна. Например, нет возможности проверить точность планирования по показателям прибылей и убытков или движению денег.

Цена
Придётся платить отдельно за каждый бизнес, добавленный в личный кабинет.

Вывод
«Финолог» — зрелая система для управленческого учёта. У сервиса приятный интерфейс и понятная база знаний, большинство инструкций встроены во всплывающие подсказки к элементам интерфейса. Среди недостатков: не хватает показателей, инструментов для планирования и логики связи между отчётами.
«ПланФакт»
Зрелый сервис. Закрывает учёт с точки зрения трёх отчётов.
Интеграция с банками
Помимо классического набора из «Точки», «Модульбанка», «Сбербанка», «Альфа-Банка», «Тинькофф-банка», есть интеграция с «ПриватБанком» и «Открытием».
Возможность автоматического введения статей
Для автоматического назначения статьи и проекта сервис разрешает создать правила, по которым будет относить суммы операции на конкретные статьи.
Можно указать сервису, чтобы он назначал статьи операциям с определённой суммой или конкретным контрагентом. Например, если сервис увидит, что в назначении платежа есть слово «Аренда» — можно попросить относить к статье «Аренда офиса» все операции, которые содержат в назначении платежа слово «Аренда».

Наличие трёх отчётов
В «ПланФакте» реализован механизм трёх отчётов. На главной странице есть дашборд по показателям, где отражены данные для принятия решений по вопросам: насколько бизнес прибылен или убыточен, что происходит с деньгами, грозит ли кассовый разрыв.


Отчёт о движении денег
В отчёте используется стандартная структура из трёх видов деятельности. Детализацию можно отфильтровать, оставив конкретные счета или движения по конкретным проектам.

Отчёт о прибылях и убытках
Есть возможность выбрать из двух классификаций: прямые и косвенные или постоянные и переменные. Настроена детализация по кварталу, неделе, дню, по видам рентабельности, а также промежуточные результаты в виде валовой прибыли, EBI, EBIT, EBITDA и чистой прибыли.

Баланс
Отчёт реализован с широкой детализацией по статьям и подстатьям. Пассивы визуально разделены на «Капитал» и «Обязательства» вверху блока. Это помогает понимать, сколько своих, а сколько чужих денег работает в бизнесе. Для нужного уровня детализации сервис позволяет добавлять дополнительные статьи баланса.

Интеграция с другими сервисами
В базовой функциональности сервиса есть интеграция с amоCRM, 1C и Telegram-ботом.
Синхронизация с amоCRM позволяет передавать данные о статусе оплаты из «ПланФакта» и обновлять статус сделки. Интеграция с 1C позволяет синхронизировать справочники контрагентов, кассовые операции, банковские счета. Через Telegram-бот можно в мессенджере передавать информацию в «ПланФакт».
У «ПланФакта» открытый API — это значит, что можно интегрироваться с другими сервисами. При условии, что в компании есть разработчик, который решает подобные задачи.
Наличие операционных отчётов
От операционных отчётов смешанные ощущения. Не хватает отчётов по зарплате, учёта запасов, основных средств. Для учёта зарплат можно сделать фильтр по контрагенту или по отдельной статье. Но это скорее ручное решение по поиску информации, нежели самостоятельный отчёт.
При этом в «ПланФакте» хорошо проработан блок учёта проектов. Детализацию по ним можно увидеть на дашборде с главной или применив фильтры в отчётах. Инструменты планирования реализованы хорошо. Есть план-факт анализ для учёта движения денег и для прибыли и убытков.
Реализован удобный механизм сравнения периода в виде таблицы. Хотя кому-то может не хватить метрики точности планирования по статьям и механизма вертикального и горизонтального анализа.

Управление правами доступа
Можно задать любые ограничения и дополнительно лимитировать доступ к конкретным проектам, счетам и юридическим лицам.

Цена
От 3 100 рублей в месяц за стандартный тариф. Дополнительные тарифы и услуги включают в себя финансового менеджера и расширенную поддержку.

Adesk
Относительно молодой сервис — по духу близок к «Финологу» и «Табло», нежели к Seeneco и «ПланФакту».
Интеграция с банками
Adesk предлагает интеграцию со стандартным набором банков: «Точкой», «Модульбанком», «Сбербанком», «Альфа-Банком», «Тинькофф-банком».
Возможность автоматического введения статей
Сервис предусматривает настройку правил по разнесению операций и по содержанию внутри операций.
В других сервисах создатели ограничивались тем, что на основании правил можно определить статью операции. В Adesk можно настроить автоматическое определение проекта, указать, учитывать ли операцию в обязательствах.
Источник: units.bz